
プライベートLTE市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
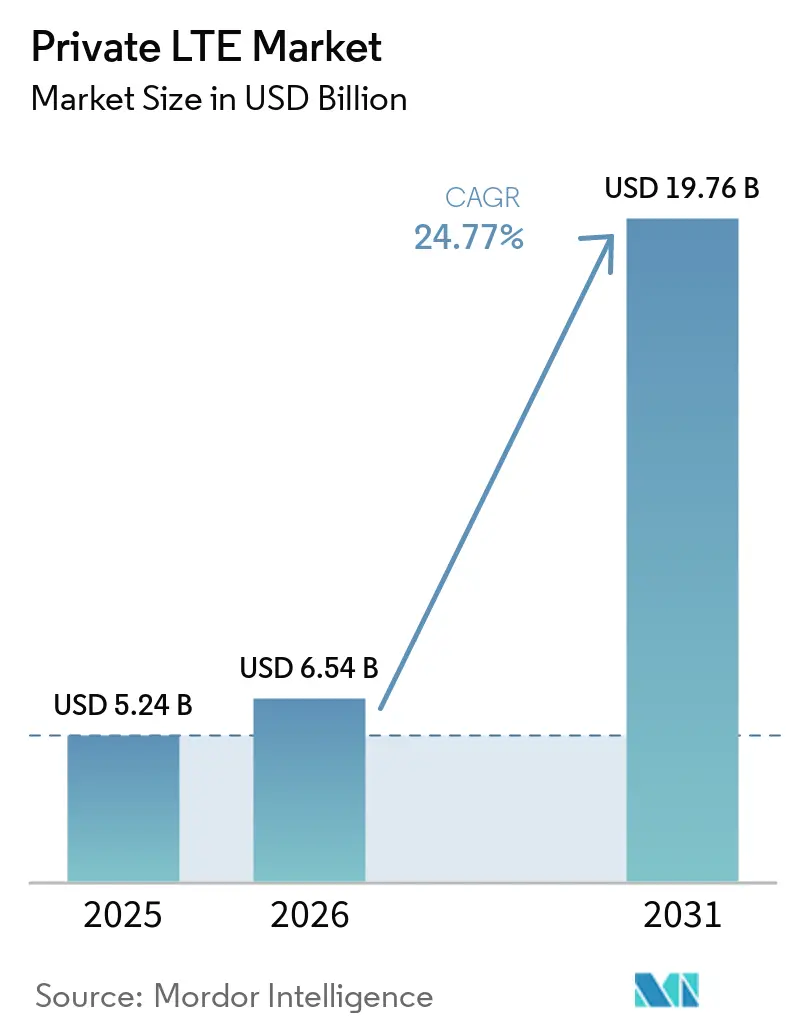
| 市場規模 (2026) | 6.54 十億米ドル |
| 市場規模 (2031) | 19.76 十億米ドル |
| 成長率 (2026 - 2031) | 24.77 % |
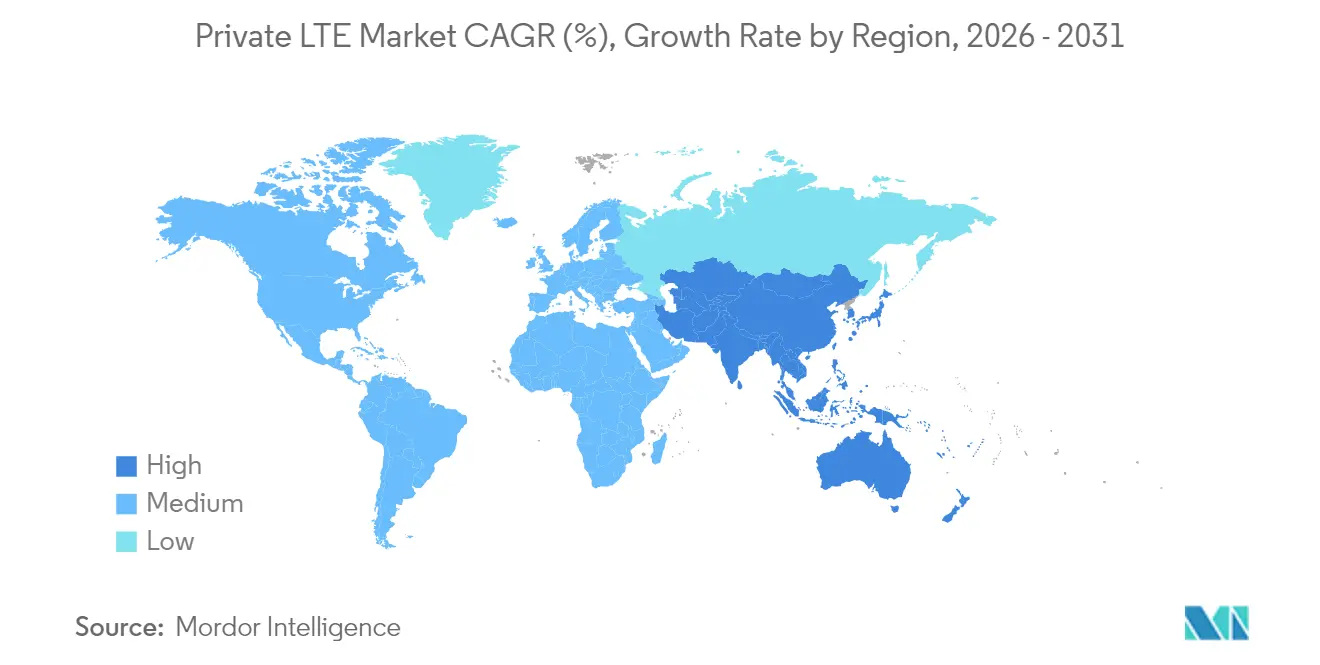
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
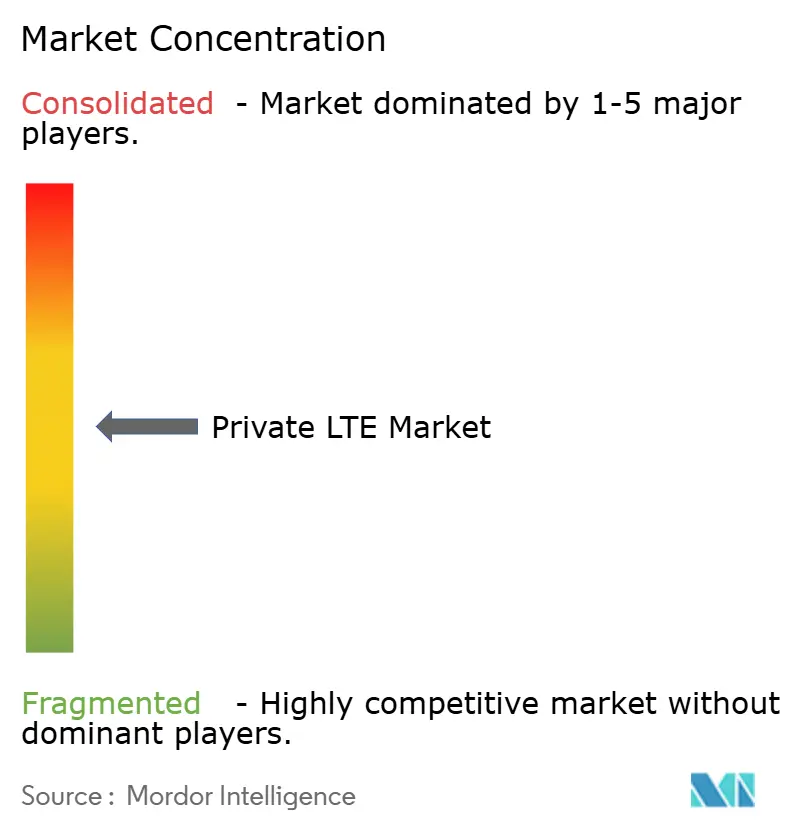
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるプライベートLTE市場分析
プライベートLTE市場規模は、2025年の52億4,000万米ドルから2026年には65億4,000万米ドルに成長し、2026〜2031年の年平均成長率24.77%で2031年までに197億6,000万米ドルに達すると予測されています。企業が業務をデジタル化し、ミッションクリティカルなワークロードを専用セルラーインフラストラクチャに移行するにつれ、セキュリティ重視の決定論的パフォーマンスが導入を促進しています。[1]共有スペクトルの早期商業化、インダストリー4.0プログラムの急速な進展、および過酷な環境における超高信頼低遅延通信(URLLC)の需要増大がいずれも成長を後押ししています。産業サイトは現在、予測可能なカバレッジ、合理化されたサービス品質管理、および機密性の高い運用データの完全制御オプションを提供するプライベートLTEをパブリックの代替手段より優先しています。エッジコンピューティングの統合もまた加速要因であり、往復遅延なしに大規模なセンサーストリームのローカル分析を可能にします。エコシステムのイノベーション、特にオープンRAN、スモールセルフォームファクター、およびCBRSデバイスの普及が参入障壁を低下させ、プライベートLTE市場のアドレス可能なベースを拡大しています。
主要レポートのポイント
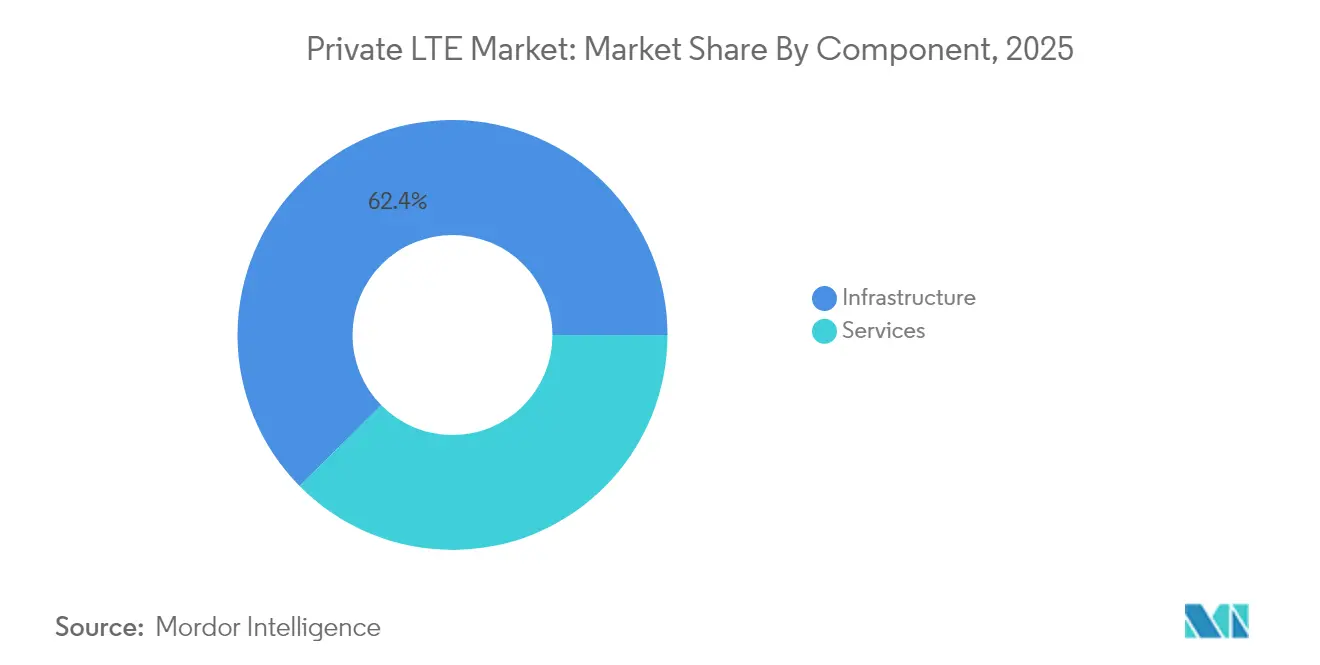
- コンポーネント別では、インフラストラクチャが2025年のプライベートLTE市場シェアの62.40%をリードし、マネージドサービスは2031年まで年平均成長率17.85%を記録すると予測されています。
- 技術別では、TDDが2025年に54.30%の収益シェアを獲得し、2031年まで年平均成長率16.55%で進展しています。
- 展開モデル別では、分散型アーキテクチャが2025年のプライベートLTE市場規模の57.20%を占め、2026〜2031年の間に年平均成長率16.1%で成長すると予測されています。
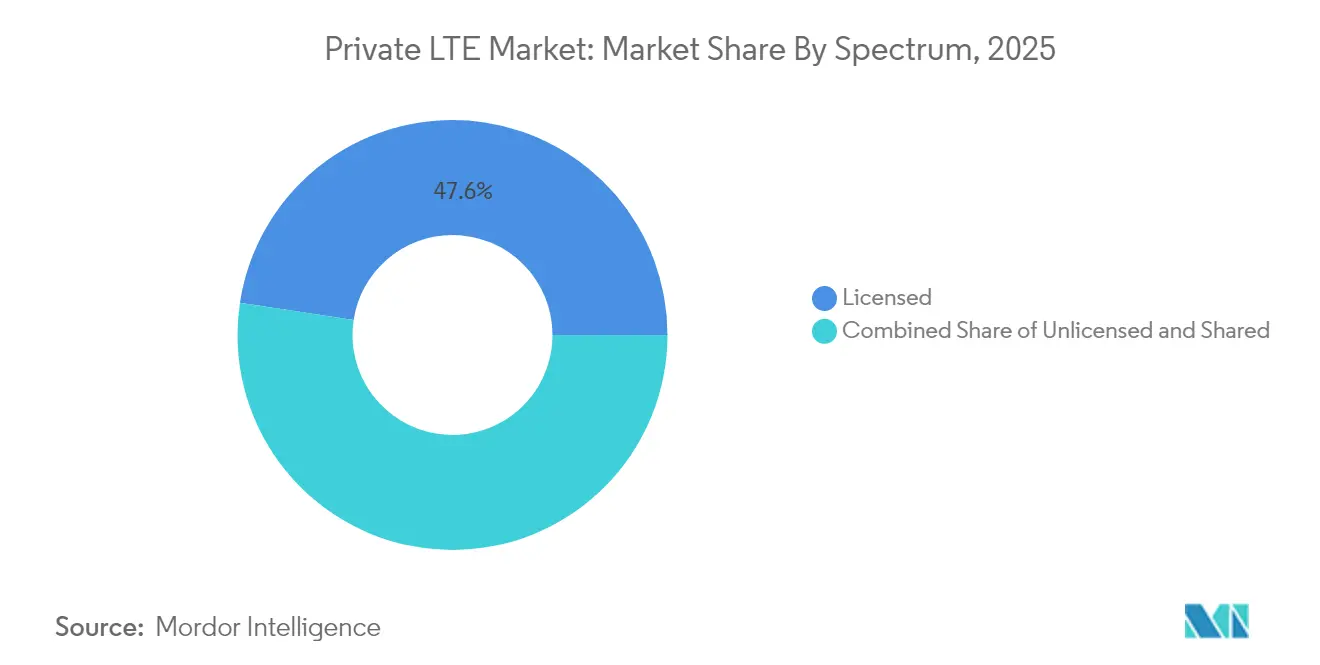
- スペクトル別では、ライセンスバンドが2025年に47.60%のシェアを維持し、共有CBRSスペクトルは最速の年平均成長率18.95%が見込まれています。
- エンドユーザー産業別では、製造業が2025年のプライベートLTE市場規模の28.50%を占め、鉱業および石油・ガスが年平均成長率25.10%でトップの拡大を示しています。
- 地域別では、北米が2025年に37.50%のシェアで首位を占め、アジア太平洋が年平均成長率12.6%で最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スペクトルの自由化とCBRSの商業化 | +7.5% | 北米、欧州、日本、オーストラリア | 中期(2〜4年) |
| 産業用IoTおよびインダストリー4.0の普及 | +6.2% | グローバル製造ハブ | 中期(2〜4年) |
| 過酷なサイトにおけるミッションクリティカルなURLL需要 | +5.3% | 鉱業地域、石油・ガス田 | 短期(2年以内) |
| 5G SAへのシームレスな移行パス | +3.8% | 北米、欧州、先進アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スペクトルの自由化が企業展開の急増を解放
- 規制当局はミッドバンド周波数を再配分し、CBRSなどのフレームワークの下で企業に高品質スペクトルへの前例のないアクセスを提供しています。2023年末までに約370,000台のCBRSデバイスが展開されており、共有バンドがライセンス取得の障壁を低減し、ネットワーク所有権を民主化していることを裏付けています。[2]手頃で干渉管理されたアクセスにより、以前は独占ライセンスのリソースを持てなかった中規模企業にプライベートLTE市場が開放されました。米国を超えて、ドイツ、日本、オーストラリアはローカルライセンスを発行し、工場、港湾、ユーティリティが独自のカバレッジフットプリントを実装できるようにしています。この政策転換はベンダーエコシステムを拡大し、スモールセルのイノベーションを刺激し、今後3年間でプライベートLTEネットワークを展開すると予想される新しい産業サイトのパイプラインを生み出しています。
産業用IoTが製造業の変革を推進
スマートファクトリーの展開は現在、30ミリ秒未満の遅延で数千のセンサーを維持できる信頼性の高いワイヤレスバックボーンに依存しています。早期導入者の約79%が、自動搬送車、AR支援メンテナンス、デジタルツインをサポートするためにプライベートLTEを導入した後、6ヶ月以内にプラスのROIを達成したと回答しています。低分散の接続性はラインバランス効率を向上させ、それが予知保全、品質分析、工場全体のエネルギー最適化を促進します。製造業者は、初期ネットワークが稼働すると、ヤード管理や作業者安全ウェアラブルなどの追加ユースケースを継続的に発見し、プライベートLTE市場内で自己強化型の導入曲線を生み出しています。
ミッションクリティカルな通信がリモート操業を可能にする
鉱山ピット、洋上リグ、パイプライン回廊は、公共マクロネットワークの届かない場所で運営されています。プライベートセルラーは、2兆米ドルの鉱業バリューチェーンにおいて不可欠な決定論的パフォーマンスで、自律搬送車両、リアルタイムガス監視、ジオフェンシングアラームを提供します。石油精製所の停止は1時間あたり25万米ドルのコストがかかる可能性があり、専用LTEリンクは公共ネットワーク障害時に制御ループをオンラインに保つことでそのリスクを軽減します。エアギャップアーキテクチャはまた、エスカレートするサイバー脅威に対処し、最高情報セキュリティ責任者が監視制御・データ収集(SCADA)資産を接続する自信を与えます。
5G SAへのシームレスな移行パス
企業はプライベートLTEを完全な5Gスタンドアロン展開に向けた足がかりと捉えており、これはグローバルロングタームエボリューション市場全体の成長を反映しています。機器ベンダーはソフトウェアアップグレード対応の無線機器およびコアを出荷しており、デバイスが成熟し周波数帯の割り当てが利用可能になった時点で所有者が5G NRを有効化できるようにしています。この前方互換性は今日の投資リスクを低減し、5Gへの関心が高まる中でもプライベートLTE市場の魅力を維持しています。アーリーアダプターは既存のLTEコア上で5Gスライシングを試験導入しており、段階的な移行によってフォークリフトアップグレードを回避しながら、将来の自動化ロードマップに向けてURLLCおよび時間センシティブネットーキングを解放できることを実証しています。
制約の影響分析*
| 制約 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い設備投資と不確実なROI | –8.2% | グローバル;新興市場で深刻 | 短期(2年以内) |
| 統合人材の不足 | –5.4% | グローバル;高成長地域で顕著 | 中期(2〜4年) |
| 断片化したデバイスバンドサポート | –3.1% | グローバル;マルチベンダー展開 | 中期(2〜4年) |
| プライベート5Gパイロットによる予算の共食い | –2.3% | 先進市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
資本集約性が導入障壁を生む
プライベートLTEの展開には、無線機とコア機器、耐障害性バックホール、サイト工事、および一部の地域ではスペクトル費用が伴います。初期費用は、特に中堅企業にとって内部ハードルレートを超えることが多いです。ネットワーク・アズ・ア・サービス契約への関心が高まっているのは、OPEX型サブスクリプションが資本ショックを軽減し、支出を生産性向上に合わせるためです。サイバー強化やダウンタイム回避などの無形の利益を定量化することは依然として困難であり、予算サイクルを長引かせています。オープンRANハードウェアはより低い単価を約束していますが、セルラーの専門知識を持たない組織にとっては統合のオーバーヘッドが節約を相殺する可能性があります。
統合の複雑さが実装速度を低下させる
セルラーネットワークの構築には、RF設計、コア設定、SIMライフサイクル管理、および既存のWi-Fi、PLC、または光ファイバーシステムとの共存が必要です。ITと運用技術の両方に精通したエンジニアのグローバルな不足により、稼働開始が遅れ、平均プロジェクトタイムラインが12ヶ月を超えています。[3]企業はマネージドサービス契約を通じてこのギャップに対処していますが、それがベンダーロックインを招く可能性があります。レガシー産業資産にはネイティブのLTEモジュールが搭載されていないことが多く、コストと設定のオーバーヘッドを増加させるゲートウェイまたは後付け無線機が必要になります。デバイスバンドの断片化は、サプライヤーがグローバルなプライベートLTEバンドのサブセットのみをサポートするため、調達をさらに複雑にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスがインフラストラクチャの成長を上回るインフラストラクチャセグメントは2025年のプライベートLTE市場の62.40%を占め、スモールセル、パケットコア、トランスポート機器への多額の支出を反映しています。しかし、組織が内部のスキル不足を回避するためにシステムインテグレーターに依存するため、サービス収益は年平均成長率17.85%でより速く増加しています。マネージドオファリングは設計、統合、24時間365日の運用をバンドルし、工場やユーティリティに予測可能な予算を提供しながら価値実現までの時間を短縮します。プロフェッショナルサービスの需要はグリーンフィールドプロジェクト中も高いままですが、定期的なマネージド契約が新規受注のより大きなシェアを獲得しています。
無線アクセスネットワークは依然として資本の最大部分を占めていますが、企業はセキュリティポリシーを実施するためにオンサイトコアシステムをますます重視しています。複数の工場ゾーンをクラウドダッシュボードに接続する際、トランスポートバックホールのアップグレードは不可欠です。ベンダーは現在、事前設定されたコアとスモールセルを組み合わせた「ネットワーク・イン・ア・ボックス」キットを推進しており、当日中の有効化が可能です。Pente Networksのそのようなキットの1つは、2025年のロサンゼルス山火事の際に緊急クルーの通信を維持し、ターンキーパッケージングが技術に精通したバイヤーを超えてプライベートLTE市場を拡大することを示しました。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


技術別:
TDDの優位性がスペクトル効率を反映時分割複信は2025年に収益の54.30%を獲得し、最高の年平均成長率16.55%を維持すると予測されています。映像監視とテレメトリにおける非対称トラフィックはTDDの動的割り当てを優先し、希少なミッドバンドチャネル内のスループットを最大化します。TDDはまたCBRSバンド割り当てと整合しており、新しいプライベートLTE市場展開におけるデフォルトとしての地位を強化しています。
周波数分割複信は、アップリンクとダウンリンクの厳格な分離が重視される遅延敏感な制御システムにおいて足場を維持しています。しかし、現代のスケジューラーはTDDジッターを10ミリ秒未満に削減し、歴史的なギャップを縮小しています。今後の5Gリリースはさらにいっそうのことを行い、TDDのニューメロロジーを洗練させ、5G NRキャリアアグリゲーションに移行した際にも今日の投資が引き続き有効であることを企業に保証します。
展開モデル別:
分散型アーキテクチャがエッジインテリジェンスを可能にする分散型トポロジーは2025年の収益の57.20%を占め、企業がコンピューティングリソースをOTエンドポイントに近づけるにつれて、セグメントは年平均成長率16.1%で拡大します。ローカルホストされたユーザープレーン機能は、WANの停止中も生産ラインを稼働させ続けます。これは遠隔鉱山や洋上プラットフォームにとって重要な保護手段です。エッジネイティブのプライベートLTEネットワークはまた、20ミリ秒未満の往復遅延でリアルタイムの視覚検査とAI推論を可能にします。
集中型C-RANは、光ファイバーバックボーンがプールされたベースバンドコンピューティングを可能にする高密度キャンパスで一般的なままです。オープンRANスプリットによって制御プレーンとユーザープレーンを分離するハイブリッドブループリントが登場しています。クラウドネイティブコアは現在、機械の隣に設置されたマイクロサーバー上で起動でき、ポリシーデータベースは中央データセンターに留まります。この柔軟性により、マルチサイトの製造業者は、すべてのサイトに個別のソリューションを購入することなく、各工場のリスクプロファイルにアーキテクチャを適応させることができます。
スペクトル別:
共有バンドが民主化されたアクセスを推進ライセンス保有は、ユーティリティ、空港、防衛機関が干渉防止を重視するため、2025年においても収益の47.60%を占めている。しかし、CBRSを筆頭とする共有帯域は18.95%のCAGRで拡大しており、数百万ドル規模の専用ライセンスを正当化できない企業にとっての参入障壁を低下させている。約370,000台の認可済みCBRSデバイス市場の準備状況を裏付けており、インテグレーターが堅牢なタブレット、センサー、ゲートウェイの認証を進めるにつれて成長が加速している。
MulteFireなどのアンライセンスオプションは、予算制約のある倉庫事業者に支持されているが、干渉の問題と高利得アンテナの選択肢の少なさがパフォーマンスを制限している。ダイナミックスペクトラムアクセスサービスは、共有帯域内で予測可能な帯域幅ティアを仲介することにより、カテゴリーの境界を曖昧にしつつある。Federated Wirelessは2024年12月、ファイブナインの可用性を約束するエンタープライズグレードのCBRSティアを発表し、ミッションクリティカルなワークロードを共有スペクトラムの領域へと引き込んでいる。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
製造業がリードし鉱業が加速製造業は2025年のプライベートLTE市場規模の最高28.50%のシェアを維持しており、スマートファクトリープログラムが広大な工場フロア全体で決定論的ワイヤレスに依存しているためです。予知品質管理、デジタルツイン、自律的なマテリアルハンドリングは、Wi-Fiが大規模に提供するのに苦労する一貫した接続性に依存しています。一方、鉱業および石油・ガスネットワークは2031年まで年平均成長率25.10%で最も急速に拡大しています。オペレーターは、公共カバレッジが存在しないピット内やパイプライン沿いで自律トラック、センサー、作業者タブレットを接続し続けるために、モバイルコアトレーラーと堅牢なスモールセルを展開しています。
エネルギーユーティリティは配電グリッドの近代化と山火事による障害の分離のためにプライベートLTEを展開しています。物流ハブはヤード管理と高価値資産追跡に活用しています。医療グループは低遅延とエアギャップセキュリティの両方を必要とする医療機器テレメトリのパイロット運用を行っています。すべての業種にわたって、早期導入者の39%がすでにプライベートネットワーク上に直接AIアナリティクスを組み込み、生のセンサーデータを実用的なインサイトに変換しています。
地域分析
北米プライベートLTE市場
北米は、CBRSフレームワークおよび無線機器・デバイス・インテグーターパートナーの成熟したエコシステムにより、2025年収益の37.50%をリードしました。2024年末時点で世界全体で4,700以上のプライベートLTEおよび5Gネットワークが稼働しており、その相当数が米国に集中しています。製造業、ヘルスケア、公益事業におけるローカル5Gパイロットが需要を拡大させる一方、ハイパースケーラーのエッジゾーンにより、主要都市圏全体での低遅延ワークロードオフロードが容易になっています。
アジア太平洋プライベートLTE市場
アジア太平洋地域は、2026年から2031年にかけて最速の12.6% CAGRを記録しています。中国は国家主導の工場・鉱山ネットワークを展開し、日本はミリ波および中帯域でローカル5Gライセンスを発行し、韓国は高密度の光ファイバーバックボーンを活用してキャンパスコアをホストしています。インドの最近のスペクトル政策の変更により、自動車および製薬工場でのトライアルが解禁されました。オーストラリアはすでに50以上のプライベートLTEシステムを運用しており、主に遠隔地での鉄鉱石およびリチウム採掘の効率化を目的としており、ACMAによると同市場は2027年までに6億9,500万豪ドルに達すると予測されています。
欧州プライベートLTE市場
欧州は、GSMAによると2023年半ばまでにグローバルなプライベートインストール数の約40%を占め、展開数で第2位にランクされています。ドイツの3.7〜3.8 GHzローカルライセンスが製造業の導入を促進し、英国の共有アクセスフレームワークが港湾や農場向けのライセンス取得を簡素化しています。欧州5Gオブザーバトリーは、2024年3月までにパイオニアバンドの73%が割り当てられ、産業ネットワークのための堅固なスペクトル基盤が形成されたと報告しています。Vodafoneが2,500サイトでオープンRANを展開するという公約は、欧州大陸全体の機器コスト削減につながると期待されており、ターンキー型プライベートLTEプロジェクトを求める企業バイヤーに間接的な恩恵をもたらすと見込まれています。

規制環境
プライベートLTEの普及は、規制当局が企業利用向けにローカライズされた共有スペクトラムをどのように提供するかによって主に形作られる。米国では、FCCがシチズンズ・ブロードバンド・ラジオ・サービス(CBRS)帯域(3550-3700MHz)を3層共有モデル(既存連邦利用者、優先アクセスライセンス、一般認可アクセス)の下で運用し続けており、2026年3月にも米国上院議員がFCCに対し、既存の展開を保護するため現行のCBRS技術規則を維持するよう求めるなど、政策論議は活発なままである。この監視により、干渉保護、出力制限、調整ルールが企業向けカバレッジ計画の中心であり続けている。
欧州では、規制当局がローカルエリア・ブロードバンド向けのミッドバンド・スペクトラム選択肢に収斂しつつあり、ローカル無線ブロードバンドシステム向けの3.8-4.2GHz帯を含め、2026年9月30日までの指定マイルストーンとともにEUレベルでの調和が進められている。各国当局も、アイルランドのComRegによるプライベート移動無線ライセンスの統合作業や、3.8-4.2GHz帯におけるローカルエリア無線ブロードバンド向けの新たなライセンス方式の推進など、プライベートネットワークに対応するためライセンス枠組みを整備している。これらの変化により、ベンダーやインテグレーターは地域別の周波数帯計画、コンプライアンス要件、産業拠点のニーズに合った展開モデルへの対応を迫られている。
バリューチェーン分析
プライベートLTEのバリューチェーンは、スペクトラムアクセスと政策的な支援要因から始まり、無線・コア技術サプライヤー、デバイス・モジュールのエコシステムを経て、最終的には統合・ライフサイクル運用へと続く。規制当局と共有スペクトラム管理機関が主要帯域(例えば米国のCBRS)における展開の実現可能性を実務的に左右する一方、機器ベンダーはスモールセル、無線機、パケットコアを供給し、ソフトウェアプロバイダーはクラウドネイティブなEPC/5GC機能とオーケストレーションを提供する。その後、システムインテグレーターとマネージドサービスプロバイダーがRF設計、サイトエンジニアリング、SIM/eSIMプロビジョニング、サイバーセキュリティ強化、継続的な最適化を担い、企業内のセルラー統合スキルの不足を踏まえるとその重要性は増している。
下流のチャネルは、コネクティビティをクラウド層やセキュリティ層と組み合わせるパートナーシップを通じて拡大しており、企業のIT/OT融合の実運用化を支援している。最近のエコシステムの動きは、依存関係がどのように変化しうるかも示している。GoogleがCBRSスペクトラムアクセスシステム(SAS)事業の縮小を開始したこと(2026年6月)は、スペクトラムアクセス基盤における継続性計画の必要性を浮き彫りにし、一方でインドの2026年電気通信(自己使用向け電気通信サービス認可)規則(2026年6月)は、自己使用ネットワーク展開の経路を正式化している。業界のトラッキングでは、チェーン全体で規模拡大と多様化が進んでいることが示されており、GSAによれば、2026年第1四半期末までに契約価値10万ユーロ超のプライベートモバイルネットワークを展開する組織は2,003社に上り、無線機やコアのサプライヤーからセキュリティ専門企業や運用パートナーに至るまで、より幅広い参加を支えている。
競合環境
プライベートLTE市場は中程度の集中度を示しています。既存ベンダーであるNokia、Ericsson、Huaweiは、エンドツーエンドのポートフォリオとグローバルなサポート組織を通じて強固な地位を維持しています。Nokiaだけで2023年末までに710以上のプライベートワイヤレス顧客にサービスを提供しており、そのうち159社は5Gコアを採用しています。一方、CelonaやAccelleranなどの専門サプライヤーは、アジャイルでエンタープライズ中心のパッケージングでグリーンフィールドキャンパスを獲得しています。
オープンRANは、マルチベンダー分割を促進することで確立された調達パターンを破壊しています。AT&Tが5年間でトラフィックの70%をオープンプラットフォームに移行するための140億米ドルの計画は、規模の経済を検証し、プライベートLTE市場内で同様のシフトを刺激するでしょう。戦略的アライアンスが増加しています:VerizonはエッジAIバンドルのためにNVIDIAと提携し、システムインテグレーターはクラウドアナリティクスとSIM管理を事前統合するためにハイパースケーラーと提携しています。競争上の差別化は、無線出力やコアスループットよりも業種特化型ブループリントに傾いています。セキュリティ、アナリティクス、ライフサイクル自動化を単一ペインのダッシュボードに組み込んだベンダーが、ITとOTチームが収束する案件を獲得しています。
サービスプロバイダーもまた、接続性の再販を超えて完全マネージドのネットワーク・アズ・ア・サービス契約へと拡大しています。プライベートLTEの所有にはSIMオーケストレーション、RF最適化、パッチサイクルが伴うため、企業は運用リスクを引き受けるパートナーを好むことが多いです。その結果、競合他社はハードウェアだけでなく、フィールドエンジニアの深さ、サイバーセキュリティ認定、迅速なデバイスオンボーディングツールで競争しています。エコシステムが多様化するにつれて、プライベートLTE市場はスペクトルリリース、オープンアーキテクチャの成熟、産業デジタル化のペースによって定期的なシェアの再編が起こる動的な状態が続くと予想されます。
プライベートLTE産業リーダー
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
NEC Corporation
-
Ericsson
-
Qualcomm
- 注:主要企業の掲載順は順位を示すものではありません。
プライベートLTE市場
- Nokia
- Ericsson
- Huawei Technologies
- NEC Corp.
- Qualcomm
- Druid Software
- Sierra Wireless
- JMA Wireless
- Ruckus Networks (CommScope)
- Celona
- Airspan Networks
- Cisco Systems
- ZTE Corp.
- Samsung Electronics
- Athonet (HPE)
- Motorola Solutions
- Mavenir Systems
- Amazon AWS Private 5G
- Verizon Business
- General Dynamics Mission Systems

市場機会と将来展望
産業および重要インフラの事業者は、決定論的なカバレッジ、デバイス密度、セキュリティ制御がWi-Fiとのトレードオフを上回る場面で、プライベートLTEをパイロットから実運用ネットワークへと移行させ続けている。鉱業や遠隔地オペレーションは、広域かつ堅牢な展開にとって注目すべき未開拓領域であり続けており、ナミビアのロッシング露天掘り鉱山でスマートマイニング運用を支援するために4基のプライベートLTEタワーが稼働したこと(2026年4月)がその例である。公益事業においても、送配電網の近代化やフィールドワーカーの接続性向上により、プライベートLTEとLTEから5Gへの移行経路への需要が生まれており、専用カバレッジとマネージド運用を正当化する複数郡にまたがる公益事業のフットプリントにその様子が反映されている。
統合負担を軽減し、進化するスペクトラムアクセスモデルに適合するパッケージ化ソリューションを中心に、機会も拡大している。米国のCBRSや、欧州および一部のアジア太平洋地域におけるローカライズされたミッドバンドのアプローチを含む共有・ローカライズされたライセンス枠組みは、中堅企業の参入障壁を下げており、一方でエコシステムのパートナーシップは無線機、コア、エッジコンピューティング、セキュリティをワンストップのオファリングにまとめている。業界の勢いはさらなるソリューションの標準化と再現可能な業種別テンプレートを後押ししており、GSAによれば2026年第1四半期末までに契約価値10万ユーロ超のプライベートモバイルネットワークを展開する組織は世界で2,003社を記録している。これは、製造業、鉱業、研究キャンパス、公益事業にまたがるアップグレード、マネージドサービス、デバイスのオンボーディング、業種特化型アプリケーションのための広範な既設基盤を示している。
Recent Industry Developments in プライベートLTE市場
- 2026年5月:NECと竹中工務店は、建設現場での実証試験を完了した後、sXGPを用いたクレーン向けプライベートLTE信号システムを商用化した。同システムは、動的な作業区域で予測可能な無線カバレッジを必要とする産業自動化・安全用途を対象としており、プライベートLTEの普及を工場から建設・重機環境へと拡大している。
- 2025年11月:Nokiaは、公益事業向けのNokiaミッションクリティカル・プライベート無線ネットワークにOT資産の可視化とセキュリティ機能を統合するため、OneLayerと提携した。この協業により、デバイス・資産管理とネットワーク運用を結びつけることで公益事業向けオファリングが強化され、重要インフラにおけるプライベートLTE展開を遅らせる運用リスクとサイバーセキュリティ上の懸念に対応する。
- 2024年12月:Federated Wirelessは、ミッションクリティカルなワークロードの高可用性要件をサポートするよう設計された企業向けCBRSサービス階層を発表した。共有スペクトラムのコネクティビティのパフォーマンスと保証プロファイルを引き上げることで、この発表は企業がCBRSベースのプライベートLTEを、より要求水準の高い産業用途・公共部門用途の選択肢として扱うことを後押しする。


プライベートLTE市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、プライベートLTE市場は、必要な無線アクセス、コア、および関連する展開・運用サービスを含む、特定の企業またはサイト向けに構築された専用LTE接続を対象としています。
対象外の範囲:公衆移動体加入者サービス、一般的なWi-Fiネットワーク、および独自仕様のナローバンド産業用無線システムは、この市場規模算定から除外されています。
セグメンテーション概要
- コンポーネント別
- インフラストラクチャ
- 無線アクセス(RAN)
- コア(EPC/5GC)
- バックホールおよびトランスポート
- サービス
- プロフェッショナルサービス
- マネージドサービス
- インフラストラクチャ
- 技術別
- 周波数分割複信(FDD)
- 時分割複信(TDD)
- 展開モデル別
- 集中型(C-RAN)
- 分散型
- スペクトル別
- ライセンス
- アンライセンス(MulteFire、5 GHz)
- 共有(CBRS、LAA)
- エンドユーザー産業別
- 製造業
- エネルギーおよびユーティリティ
- 鉱業および石油・ガス
- 輸送および物流
- 公共安全および防衛
- 医療
- エンタープライズ・キャンパス
- その他
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- カタール
- イスラエル
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、バリューチェーンをマッピングし、モデルの現実性を維持するための安定した参照ポイントを収集するために使用されました。FCC(特にCBRS関連資料)、ITU、3GPP仕様、およびGSMAやNISTドキュメントライブラリなどの機関からのリリースを、プライベートセルラー展開に関連する範囲で参照しました。
また、企業の年次報告書、投資家向けプレゼンテーション、規制当局への提出書類、および信頼性の高い報道を精査し、各産業における展開の勢いと予算の優先事項を跡しました。企業財務に特化した有料サブスクリプションと、特許に特化した別のサブスクリプションを選択的に活用し、製品の方向性を把握し収益エクスポージャーに関する表現を確認しました。ここに記載されているデスクソースは網羅的なものではなく、データ収集、検証、および明確化のために他の多くの参考資料も確認しています。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、デスクリサーチのインプットを、プライベートLTEプロジェクトの調達と納品の実態をより適切に反映した実践的な前提条件に変換するために活用されました。APAC、EMEA、およびアメリカ大陸のネットワークインテグレーター、企業のITおよびOTリーダー、移動体通信事業者、ならびにスペクトラムやデバイスの専門家などのエコシステム参加者と対話し、そのフィードバックを活用して採用率、価格帯、および新規構築と拡張の比率を再確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:14% | APAC:51% |
| 中位層:43% | 部門・ユニットリーダー:28% | EMEA:29% |
| 中小規模プレイヤー:18% | マネージャー:58% | アメリカ大陸:20% |
市場規模算定と予測
市場規模算定は、企業のプライベートセルラー展開を追跡し、典型的な部品表およびサービスバンドルにマッピングすることで年間支出を再構築するトップダウンの需要プール構築から始まります。モデルは、稼働中のプライベートLTEサイト数、サイトあたりの平均無線機器数、コアおよび管理ソフトウェアのアタッチメント、プロジェクトあたりのインテグレーション工数、および継続的なマネージドサービスの実行レートなど、いくつかの作業インプットを中心に構成されています。
合計値を現実に即したものに保つため、サンプリングされたプロジェクト価格、公開されている契約金額、および軽量なサプライヤー収益の積み上げを用いて最初の数値を検証するボトムアップチェックを選択的に実施します。ギャップが生じた場合は、不足している価格ポイントに保守的な範囲を使用し、インタビューによる確認で範囲を絞り込んでから合計値を確定します。
予測については、採用がスペクトラムの利用可能性、産業オートメーションサイクル、およびプライベート5Gへのアップグレードタイミングに敏感であるため、シナリオ分析を使用します。各シナリオでは、スペクトラムの解放、デバイスエコシステムの準備状況、および企業の設備投資の強度などの変数を調整し、最終的なパスをインタビュー対象者が年ごとに実現可能と考える内容に合わせます。
データ検証と更新サイクル
検証は単一のパスではなく繰り返しのクロスチェックによって行われるため、数値が確定する前に異常な変動を説明できます。企業の接続設備投資に関するコメンタリー、報告された展開発表、および主要なネットワーク要素の価格動向などの独立したシグナルと出力を比較し、異常値は別のアナリストが再度確認します。
大きな差異が発見された場合、前提条件を再検討し、少数の専門家に再連絡して何が変化し、いつ取引に現れ始めたかを確認します。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、その後クライアントが最新見解を受け取れるよう最終的な納品前レビューが完了します。
Mordor IntelligenceのプライベートLTE市場規模と他の公表推計値との比較
プライベートLTEに関して公表されている市場規模が大きく異なる場合があるのは、対象範囲の境界線の引き方が異なること、および価格設定とタイミングの選択が必ずしも同じ方法で処理されていないためです。差異は通常、プライベートLTEプロジェクトとして何がカウントされるか、サービスのバンドル方法、および推計が設置件数、支出、またはより広範なプライベートワイヤレスのテーマに基づいているかどうかから生じます。
実際には、最大のギャップは更新頻度と、複数年契約への通貨タイミングの適用方法から生じる傾向があり、これがモデル化された平均販売価格のトレンドと年度ごとのロールフォワードを変化させます。換算タイミングの前提条件を更新し、フォローアップチェックを通じて典型的なプロジェクトの平均販売価格の範囲を再検証することで、Mordor Intelligenceは一時的な価格急騰や古い為替レートの見解が当年度の合計を過大評価するリスクを低減しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.24 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 6.30 ビリオン 米ドル(2025年) | この数値は、純粋なプライベートLTEと隣接するプライベートネットワーク支出を明確に分離せずに、より広範なプライベートワイヤレスプログラムを含めているように見受けられ、バンドルサービスをより広く計上した場合に2025年の合計が増加する可能性があります。 |
| インダストリーパブリッシャーB | 5.20 ビリオン 米ドル(2025年) | 推計値はレベルとして近いものの、差異はより保守的な平均販売価格の進行と緩やかな展開前提を使用していることから生じることが多く、既存の産業サイトにおける拡張の波を過小評価する可能性があります。 |
この表は、ほとんどの差異がプロジェクト価値として何が含まれるか、および価格がどのように基準年に持ち込まれるかによって説明できることを示しています。明確に定義された境界と、展開および典型的なプロジェクト価格に紐付けられた繰り返し可能なチェックにより、当社の見解は確認・更新可能なシンプルな変数に遡りやすい状態を維持しています。


レポートで回答される主要な質問
プライベートLTEネットワークとは何か、また公共セルラーサービスとどのように異なるのか?
プライベートLTEネットワークとは、企業が所有または完全に管理する専用セルラーシステムであり、オペレーターがカバレッジ、サービス品質、セキュリティポリシーに対して完全な権限を持ちます。これは、多くの無関係なユーザーにサービスを提供する公共モバイルネットワークとは異なります。
プライベートLTE市場の現在の規模はどのくらいで、どのくらいの速さで成長しているのか?
プライベートLTE市場は2026年に65億4,000万米ドルと評価されており、2031年までに197億6,000万米ドルに達すると予測され、2026〜2031年の年平均成長率は24.77%です。
どの産業がプライベートLTEを最も速く採用しているのか?
製造業が最大の28.50%のシェアを保有していますが、鉱業および石油・ガスは遠隔地の危険な場所で超高信頼の接続性を必要とするため、年平均成長率25.10%で最も急成長しているセグメントを形成しています。
CBRSなどの共有スペクトルがプライベートLTE展開にとって重要な理由は何か?
CBRSなどの共有ミッドバンドフレームワークはライセンスコストと行政上の障壁を低下させ、高価な独占スペクトルを購入できない中規模企業がキャリアグレードのワイヤレスネットワークを展開できるようにします。
エッジコンピューティングはプライベートLTEネットワークの価値をどのように高めるのか?
データを遠隔のデータセンターにバックホールするのではなくオンサイトで処理することで、エッジコンピューティングは遅延を削減し、リアルタイムAI、コンピュータビジョン検査、その他の時間敏感なインダストリー4.0ワークロードをサポートします。
企業がプライベートLTEを実装する際に直面する主な課題は何か?
高い初期設備投資、統合人材の不足、断片化したデバイスバンドサポートが展開タイムラインを長引かせ、近期の投資収益率の見通しを不明確にする可能性があります。


 お客様のデータは安全であり、販売や共有は一切行われません。

