
Power Over Ethernet(PoE)チップセット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
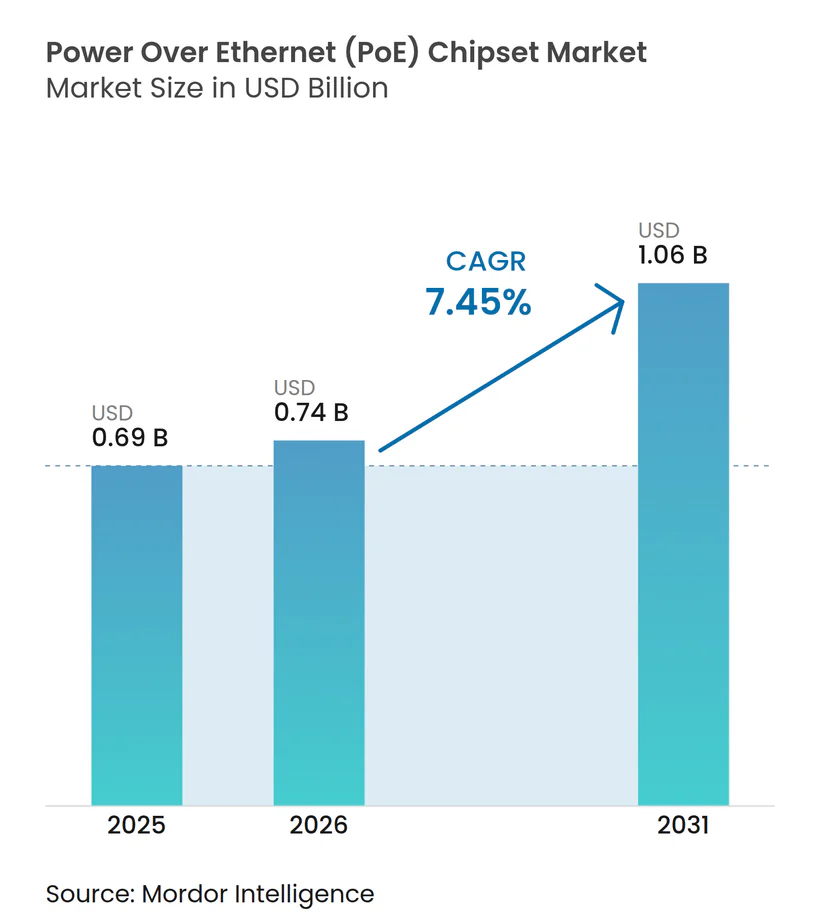
| 市場規模 (2026) | 0.74 十億米ドル |
| 市場規模 (2031) | 1.06 十億米ドル |
| 成長率 (2026 - 2031) | 7.45 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるPower Over Ethernet(PoE)チップセット市場分析
Power Over Ethernet チップセット市場の規模は、2025年の0.69 ビリオン 米ドルから2026年には0.74 ビリオン 米ドルへと拡大し、2031年までに1.06 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 7.45%で成長すると予測されています。スマートビルディング、産業オートメーション、IoTエコシステムにおける電力・データ統合ネットワークへの需要拡大が市場成長を支えています。IEEE 802.3btの高電力対応導入が進むことで、デジタルサイネージ、LED照明、エジAIカメラへと対応アプリケーションの範囲が広がっています。米国における国内製造インセンティブは平均販売価格を抑制しつつ、サプライチェーンの強靭性を高めており、アジア太平洋地域のスマートシティ投資が地域全体での普及を加速させています。競争上の焦点は、60 Wを超える電力レベルでの放熱限界を克服するため、ミックスドシグナル効率、熱性能、および高度な電力ネゴシエーションファームウェアへとシフトしています。
主要レポートのポイント
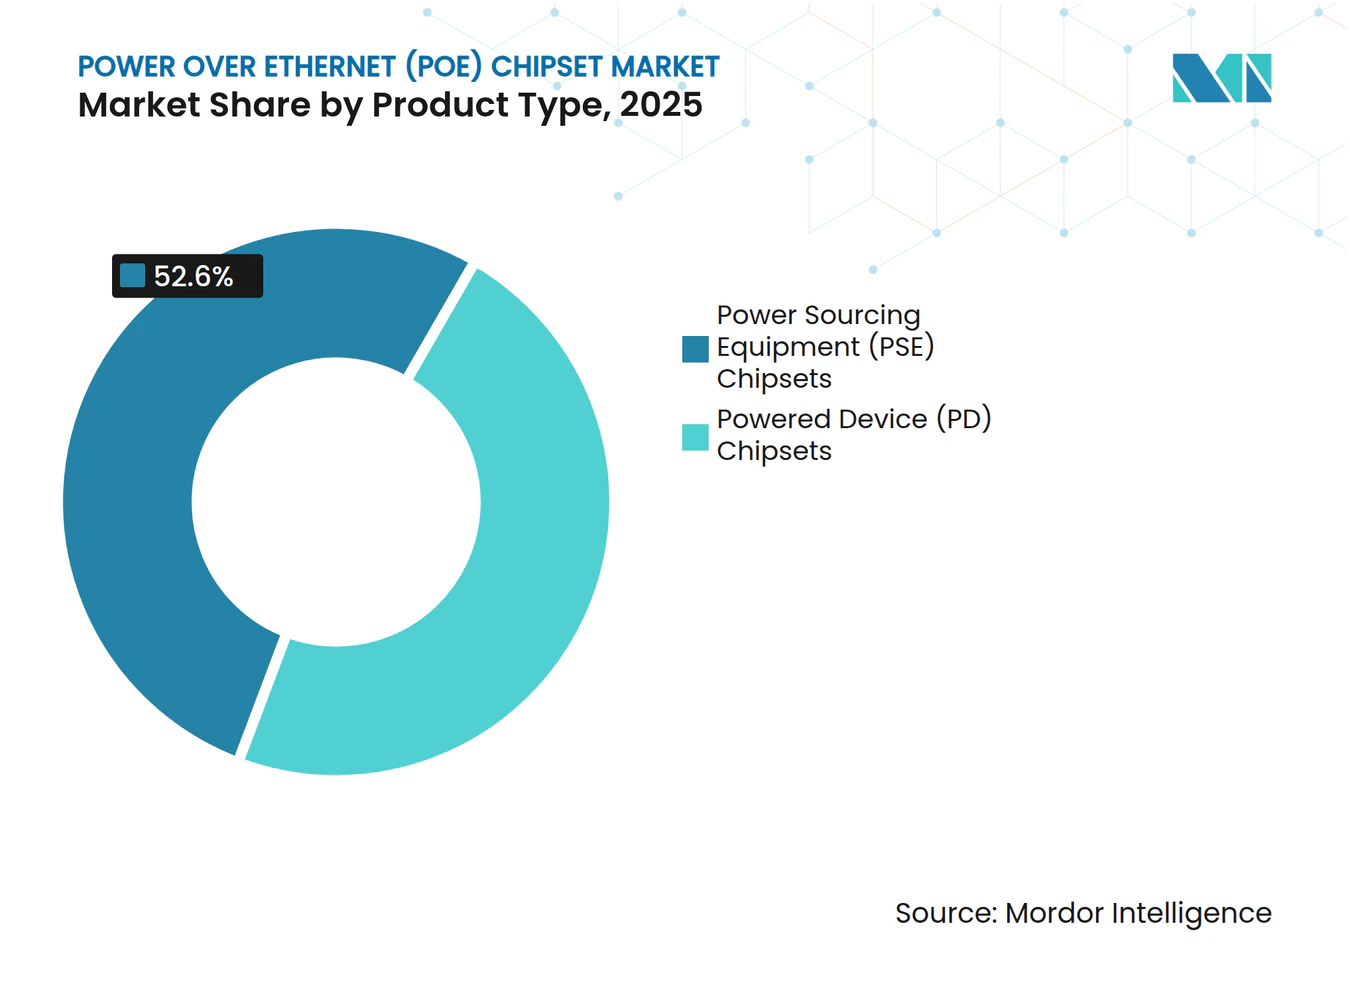
- 製品タイプ別では、パワーソーシング機器チップセットが2025年のパワー・オーバー・イーサネット・チップセット市場ェアの52.6%をリードし、パワードデバイスチップセットは2031年にかけて最速の13.8% CAGRを記録する見込みです。
- 規格別では、IEEE 802.3atが2025年のパワー・オーバー・イーサネット・チップセット市場規模の46.2%を占め、IEEE 802.3btは2031年にかけて18.8% CAGRで拡大します。
- デバイスタイプ別では、IP/ネットワークカメラが2025年のパワー・オーバー・イーサネット・チップセット市場シェアの38.4%を獲得し、LED/PoEライティングは20.3% CAGRで加速しています。
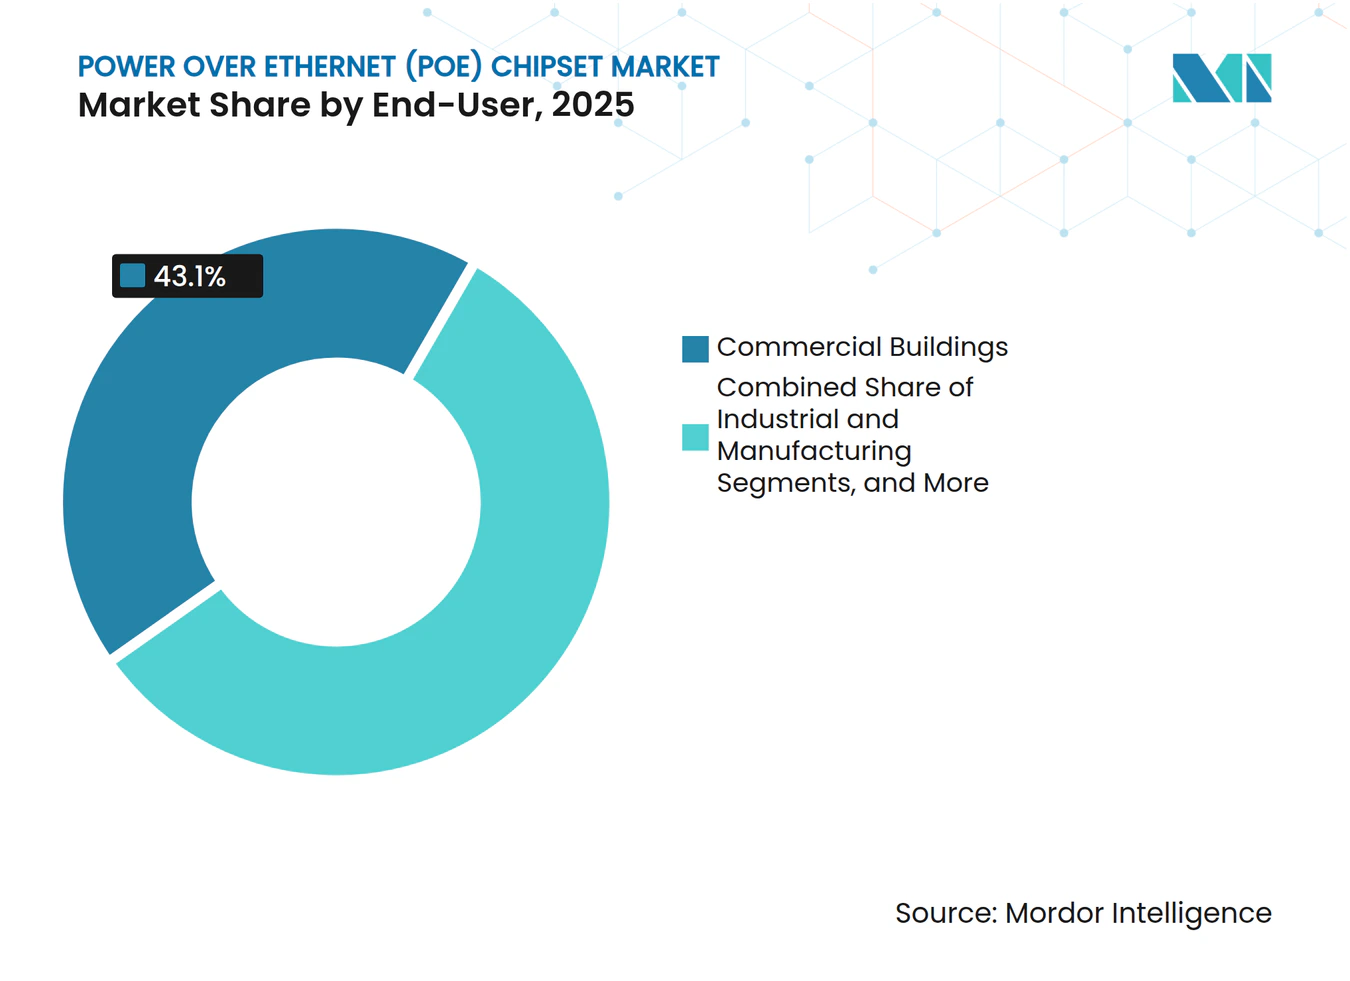
- エンドユーザー別では、商業ビルが2025年のパワー・オーバー・イーサネット・チップセット市場規模の43.1%のシェアを保持し、データセンターは15.2% CAGRで前進しています。
- 電力クラス別では、15.5〜30 Wセグメントが2025年に44.5%のシェアを占め、60〜100 Wクラスが最高の19.4% CAGRを記録しました。
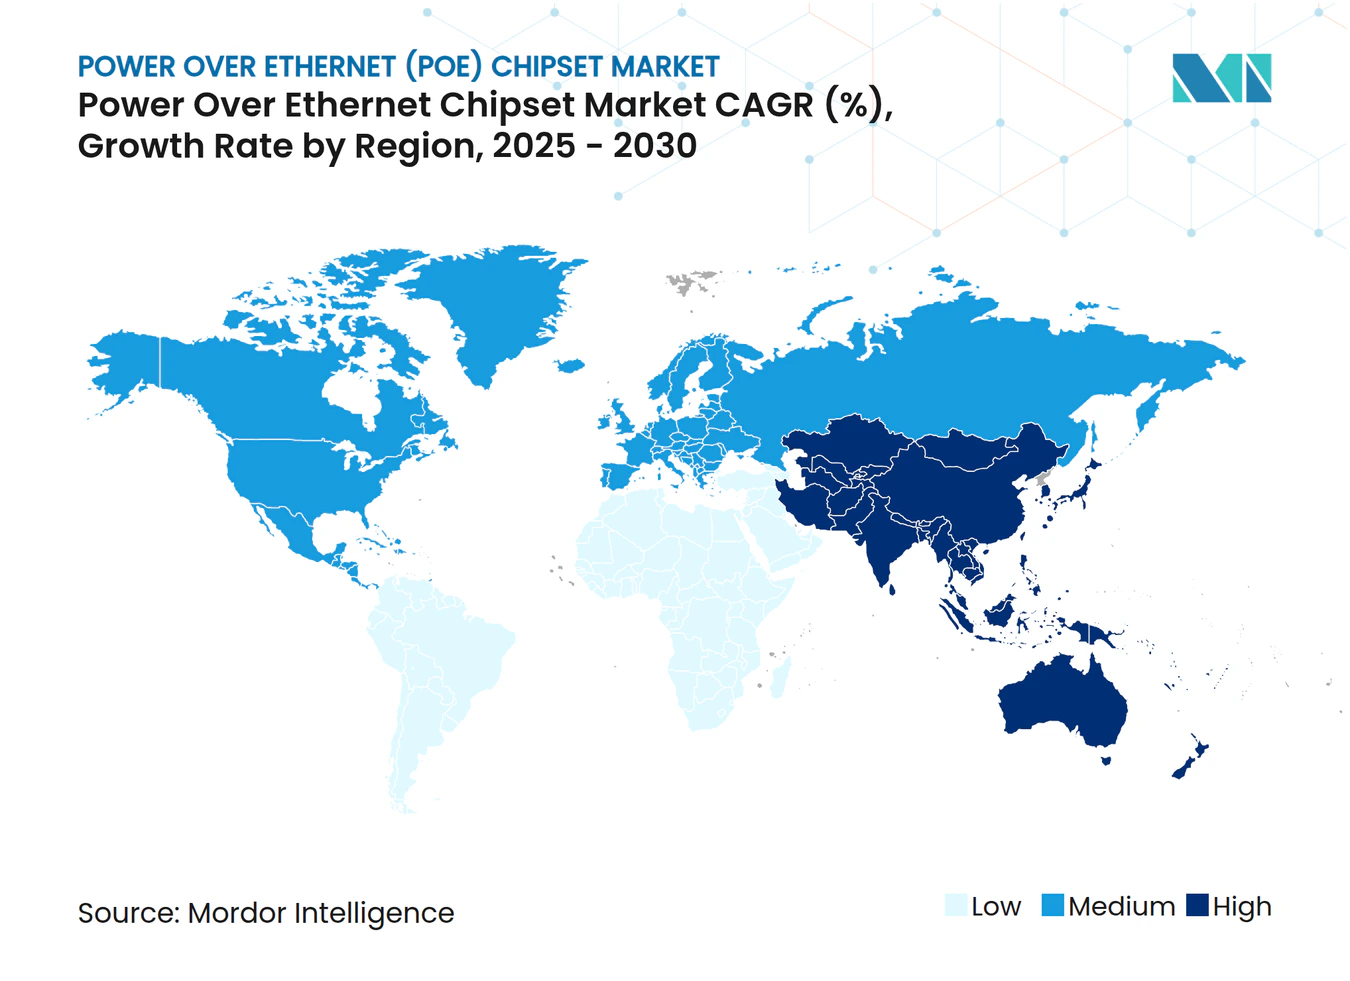
- 地域別では、北米が2025年に37.8%のシェアでリードし、アジア太平洋地域は2031年にかけて15.9% CAGRを達成する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| スマートビルディングインフラの展開 | +2.6% | 北米、欧州、都市部アジア太平洋 | 中期(2〜4年) |
| IoT対応IP監視の拡大 | +1.8% | 中国、北米、グローバル | 短期(2年以内) |
| 高電力エンドポイント向けIEEE 802.3btの採用 | +1.5% | 北米、欧州 | 中期(2〜4年) |
| オートメーションにおける産業用イーサネットの成長 | +1.1% | 欧州、北米、東アジア | 中期(2〜4年) |
| PoDLを伴う自動車用シングルペアイーサネットの展開 | +0.7% | 欧州、東アジア、北米 | 長期(4年以上) |
| 米国CHIPS法による生産能力増強によるチップセット平均販売価格の低下 | +0.4% | 北米(グローバルへの波及効果あり) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スマートビルディングインフラの展開拡大
PoEは接続されたビルの神経系となりつつあり、現代のオフィスにおける100,000平方フィートあたり約2,500台のデバイスの60%がイーサネットケーブルを通じて給電されています。[1] 15 Wから90 Wの標準規格へのアップスケーリングにより、IPフォンからモニターおよびUSB-Cラップトップドックへのサポートが拡大しています。施設管理者は集中型電力予算管理と迅速な移動・追加・変更の恩恵を受け、半導体ベンダーは動的電力割り当て、ポートレベルの計測、および障害ログを統合したコントローラーで対応しています。
IoT対応IP監視ネットワークの拡大
ネットワークカメラはすでにPoEエンドポイントの38.4%を占めています。高解像度センサー、エッジアナリティクス、およびPTZ機能により、ギガビットデータレートとともに最大90 Wを供給するIEEE 802.3btチップセットへの需要が高まっています。新規セキュリティ設置の65%がエッジAIを組み込んでいることから、信頼性の高い電力ネゴシエーションおよびグレースフルシャットダウンファームウェアが調達の優先事項となっています。
高電力エンドポイント向けIEEE 802.3btの急速な採用
2018年のIEEE 802.3bt批准により、タイプ3およびタイプ4クラスがそれぞれ60 Wおよび90 Wで導入され、デジタルサイネージやPoE照明などのアプリケーションが可能となりました。オートクラスにより、エンドポイントが実際の消費電力を報告できるようになり、スイッチ側の利用率が向上し、未使用容量が削減されます。チップセットには現在、熱予算を遵守しながら95%の変換効率を維持する高効率DC-DCコンバーターが組み込まれています。
オートメーションにおける産業用イーサネット需要の急増
製造現場では、追加の主電源回路を設置することなくセンサーやゲートウェイに給電するため、−40°Cから+85°Cの定格を持つ堅牢なPoEスイッチおよびコンフォーマルコーティングされた電子機器が採用されています。タイムセンシティブネットワーキングとの統合により同期モーション制御が保証され、チップセットメーカーはIEEE 802.1AS準拠のタイムスタンプと高いサージ耐性を組み込んでいます。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 60 Wを超える放熱およびケーブルバンドル温度 | –1.1% | グローバル(高温気候でより深刻) | 短期(2年以内) |
| マルチベンダー相互運用性のギャップ | –0.7% | グローバル | 中期(2〜4年) |
| 銅価格の変動によるTCOの上昇 | –0.4% | グローバル(発展途上地域でより大きな影響) | 短期(2年以内) |
| 混合信号PoE設計人材の不足 | –0.4% | 北米、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
60 Wを超える放熱およびケーブルバンドル温度限界
100本のケーブルバンドルでの試験では、カテゴリー5eでのIEEE 802.3bt最大電力時に10°Cの温度上昇が示されています。そのため、エンタープライズ設置業者はカテゴリー6Aへの移行とより厳格なディレーティングを行い、コストが増加しています。シリコンベンダーは95%効率のコンバーターと適応型ポート電力スロットリングで対抗し、過温度トリップを回避していますが、銅の物理的限界は依然として残っています。
マルチベンダー実装間の相互運用性ギャップ
見かけ上の準拠にもかかわらず、クロスブランド接続の最大30%で電力低下または管理機能の欠落が発生しています。イーサネットアライアンスの認証スキームが普及しつつありますが、エンタープライズバイヤーは依然として徹底的なベンチテストを実施しており、展開サイクルが長期化しています。包括的なリファレンスデザインと社内適合性レポートを提供できるチップセット企業が調達において優位に立っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
PSEチップセットがインフラ拡大を牽引PSEコントローラーは2025年のPower over Ethernetチップセット市場収益の52.6%を占めました。Texas InstrumentsのTPS23881Bに代表される8ポート対応タイプ4フラグシップデバイスは、DC-DC変換、検出、および8つのプログラマブル電流制限を単一の混合信号ダイに統合し、基板スペースとBOMコストを削減します。[2] 高電力密度の要求により高度なサーマルフォールドバックアルゴリズムが必要となり、ベンダーはI²C経由でアクセス可能なリアルタイム温度テレメトリの統合を進めています。商業用および産業用スイッチが主要な販売先であり続けていますが、レガシーラックに後付けされたミッドスパンからの成長も見られます。
Powered Deviceコントローラーはシェアでは後れを取るものの、すべての追加エンドポイント(無線アクセスポイント、IoTゲートウェイ、電子ペーパーサイン)が組み込みPoEを搭載するにつれ、2030年にかけてCAGR 13.8%で加速しています。Silicon Labsはスイッチングトランジスタ、同期整流、低消費電力レギュレーターをミニチュアQFNパッケージに集積し、スリムラインカメラ向けモジュールのフットプリントを削減しています。IEC 62368-1安全事前認証はOEMの市場投入時間を短縮し、消費者向けデバイスでの採用を拡大させています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
標準規格別:
IEEE 802.3btが高電力アプリケーションを可能にするIEEE 802.3atは2025年に46.2%のシェアを維持しており、既存のケーブルインフラとの広範な互換性、およびVoIP、WLAN、HDカメラ負荷への対応能力に支えられています。成熟したシリコンの規模の経済がポートコストを低く抑え、継続的な出荷量を確保しています。
IEEE 802.3btはCAGR 18.8%で進展しており、4Kサイネージ、ミニデスクトップ、天井設置型LiDARスキャナーなど高ワット数用途に向けてPower over Ethernetチップセット市場規模を拡大させています。オートクラスメッセージングと4ペア給電により、スイッチOEMは製品ライン全体の移行を進めています。シリコンロードマップには、挿入損失を抑制するマルチフェーズ絶縁フライバックステージと同期整流が追加され、増大する熱制約を緩和しています。
デバイスタイプ別:
IPカメラがリード、照明が加速IPカメラは2025年のセグメント収益の38.4%を占め、エッジAIアーキテクチャへの移行が続いています。ローカル推論はバックエンド帯域幅を削減しますが、基板レベルの電力エンベロープを40 W以上に引き上げ、統合e-Fuse保護を備えた堅牢なタイプ4 PDシリコンへの需要を高めています。
LED照明は現時点では規模が小さいものの、CAGR 20.3%で急速に拡大しています。蛍光灯器具をアドレサブルPoEルミネアに転換した後、建物エネルギーが86%削減されたことを示すケーススタディが報告されています。照明器具メーカーは同一ケーブルで給電される昼光センサーとBluetoothビーコンを組み合わせており、ソケットあたりの半導体コンテンツが増加しています。
エンドユーザー別:
商業ビルが支配、データセンターが急増商業用不動産ポートフォリオは2025年需要の43.1%を占めており、PoEを活用してHVAC、アクセス制御、監視、照明を統合ネットワーク上に集約しています。不動産管理者がESGスコアカードとテナント体験指標を優先するにつれ、レトロフィットの勢いが増しています。
データセンターおよびエッジPoP(Point of Presence)はCAGR 15.2%で拡大しています。オペレーターはアクセス制御、環境センシング、および小売拠点でレイテンシーに敏感なワークロードをサポートするマイクロデータホールにPoEを展開しています。信頼性要件により、ヒットレスフェイルオーバーとサイクルバイサイクル電流制限を備えた冗長PSEシリコンが求められています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
電力クラス別:
クラス4がリード、上位クラスが加速クラス4(15.5〜30 W)デバイスは2025年に44.5%のシェアを占め、WLANおよびミッドティアカメラ設置の大部分を支えています。このクラス向けに最適化されたシリコンは、現在100 mW未満の無負荷損失と最大97%効率の同期整流を実現しています。
クラス7〜8(60〜100 W)は改良された4ペアマグネティクスと熱定格パッチコードにより、CAGR 19.4%で拡大しています。ベンダーは、ポート間で未使用の電力バジェットを動的に再配分し、建築基準のバンドル温度上限に準拠するための予防的サーマルフォールドバックを実装するデジタル電力管理エンジンで差別化を図っています。
地域分析
北米パワー・オーバー・イーサネット(PoE)チップセット市場
北米は2025年売上の37.8%を占めました。IEEE 802.3btの早期採用と積極的なエネルギー効率レトロフィットが出荷量を支えており、CHIPS法により国内PoEシリコン製造に1.62 ビリオン 米ドルが投入され、リードタイムとASPの変動が抑制されています。[3]
アジア太平洋パワー・オーバー・イーサネット(PoE)チップセット市場
アジア太平洋地域は2030年までのCAGR 15.9%で最も成長が速い地域である。中国の離散型製造業の刷新は、移動式ガントリー上のセンサークラスターに電力を供給するために堅牢化されたPoEスイッチに依存しており、ライン再構成時の再配線ダウンタイムを削している。日本の自動車OEMは、ハーネス重量を削減しドメインコントローラーへの無線ファームウェア配信を可能にするため、PoDL対応シングルペアイーサネットを採用している。
欧州パワー・オーバー・イーサネット(PoE)チップセット市場
欧州はドイツのインダストリー4.0プログラムを基盤として大きなシェアを確保している。ほぼゼロエネルギー建築を推進する規制が、PoE駆動のスマート照明および空気質センサーの採用を促している。英国は歴史的建造物の改修を加速させており、破壊的な電気工事を避けるためにミッドスパンインジェクターを活用している。一方、フランスの自治体はWi-FiとCCTVを統合したPoE給電式ストリートファニチャーの試験導入を進めている。
競合ランドスケープ
市場集中度
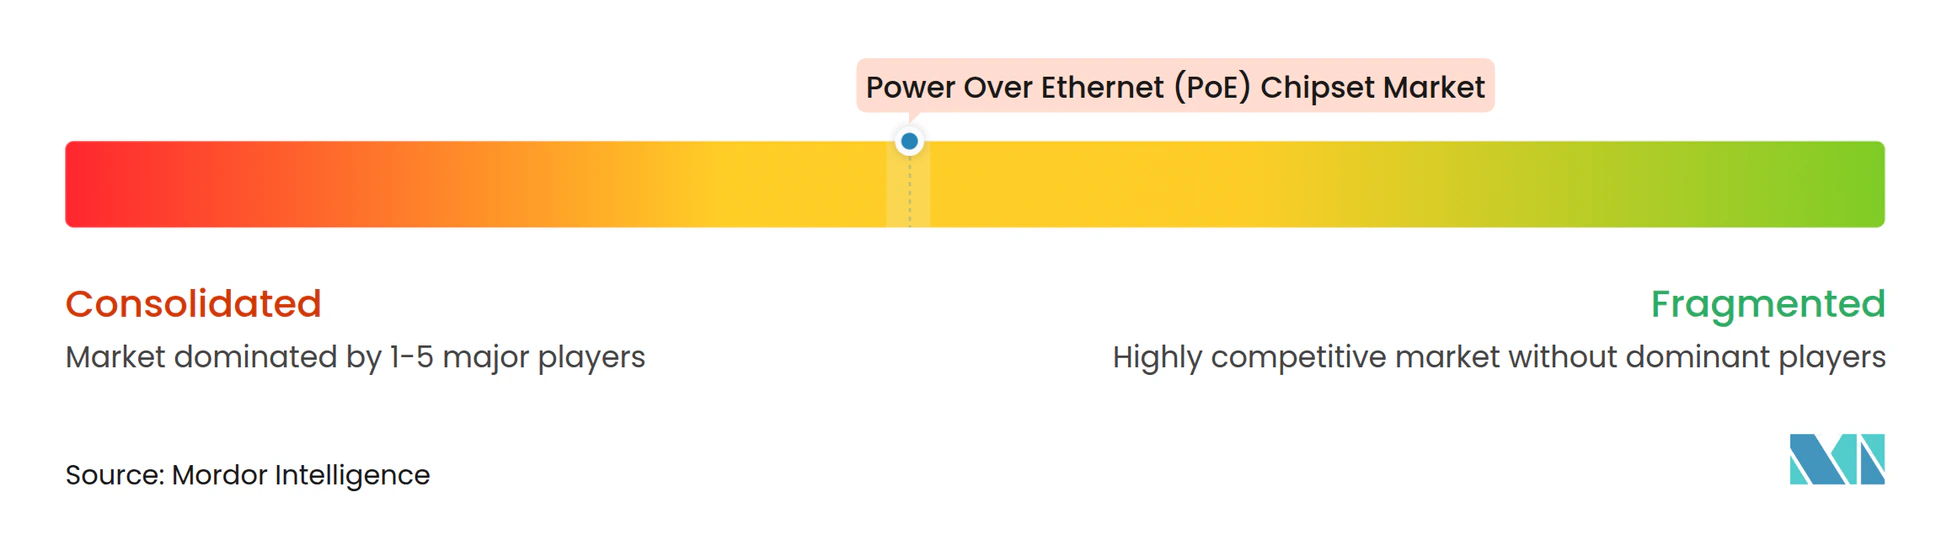
市場集中度は中程度です。Texas Instruments、Analog Devices、およびMicrochip TechnologyはPSEおよびPDコントローラーにわたる複数世代のポートフォリオを保有しています。MOSFET、電流センスアンプ、および熱ダイオードの継続的な統合により、基板フットプリントが縮小し効率が向上しています。Silicon Labs、Kinetic Technologies、およびアジアの競合他社は、大量IoTノード向けにコンパクトでコスト重視のソリューションを求めるOEMをターゲットにしています。
2025年の戦略的動向としては、Texas InstrumentsによるLM7468xアイディアルダイオードブリッジコントローラーのリリースがあり、48 V PoEレールに最適化され、順方向損失と基板サイズを削減しています。Würth ElektronikはPoDLを伴うシングルペアイーサネットのリファレンスデザインを公開し、産業用および自動車用ネットワークでの採用を加速させています。[4] ベンダーはコモディティ化に対してマージンを守るため、Wi-Fi 6やCAN-FDなどの他の接続ブロックとPoEをバンドルしてプラットフォームレベルの価値を提供することが増えています。
ホワイトスペースの機会は、高電圧自動車用PoDL、コンフォーマルコーティングされた産業用PSEモジュール、およびウェアラブルとスマートタグ向けのミリメートルフットプリントPD ASICを中心に展開しています。熱、EMC、およびシステムレベルの安全性に対応するリファレンスデザインを提供できるサプライヤーはOEMの設計サイクルを短縮し、デザインウィンプレミアムを獲得します。
Power Over Ethernet(PoE)チップセット業界リーダー
-
Texas Instruments Incorporated
-
Analog Devices Inc.
-
Microchip Technology Inc.
-
Broadcom Inc.
-
STMicroelectronics N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
Power Over Ethernet(PoE)チップセット市場 このレポートでカバーされる企業
- Texas Instruments Incorporated
- Analog Devices Inc.
- Microchip Technology Inc.
- Broadcom Inc.
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- ON Semiconductor Corp.
- Renesas Electronics Corp.
- Silicon Labs
- Marvell Technology Inc.
- Diodes Incorporated
- Semtech Corporation
- Realtek Semiconductor Corp.
- Microsemi Corp.
- Maxim Integrated (ADI)
- Pericom Semiconductor Corp.
- Infineon Technologies AG
- Kinetic Technologies
- Monolithic Power Systems
- Richtek Technology Corp.
- Kinetic Technologies Pvt. Ltd.
- Monolithic Power Systems Inc.
最近の産業開発事情 Power Over Ethernet(PoE)チップセット市場
- 2025年5月:Ikan CorporationがLBX10-POEブロードキャストスタジオ照明システムを発売し、設置コストを35%削減しながら92〜94%の電力変換効率を達成しました。
- 2025年3月:Infineon Technologies AGが21.3%のシェアでグローバルマイクロコントローラーリーダーとなり、PoE対応電力管理を統合したPSOCファミリーを披露しました。
- 2025年3月:Planet Technology USAがNMS-AIoTアプリケーションサーバーを発表し、数千台のPoEデバイスを統括し、IEC 62443認証を取得しています。
- 2025年3月:Amphenol Connectが堅牢なPoEエッジコンピューティングエンクロージャー向けに調整されたマグネティックジャックおよびSPEコネクターをリリースしました。
Power Over Ethernet(PoE)チップセット市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ範囲
本調査では、Power over Ethernet(PoE)チップセット市場を、ネットワークスイッチ、ミッドスパンインジェクター、IPカメラや無線アクセスポイントなどのPowered Device内においてIEEE 802.3af/at/bt規格に準拠したデータスイッチングと低電圧電力供給機能を統合した集積回路から生み出されるグローバルな価値として定義しています。Mordor Intelligenceによると、この市場は2025年に6億9,015万 米ドルに達し、2030年まで予測されています。
スコープ除外:完全なPoEスイッチ、エクステンダー、ケーブル配線、照明器具などのアセンブリは本評価の対象外です。
セグメンテーション概要
- 製品タイプ別
- 電力供給機器(PSE)チップセット
- 給電デバイス(PD)チップセット
- 標準規格別
- IEEE 802.3af
- IEEE 802.3at(PoE+)
- IEEE 802.3bt(PoE++)
- IEEE 802.3cg/PoDL(シングルペアイーサネット)
- デバイスタイプ別
- IP/ネットワークカメラ
- VoIP電話およびUCエンドポイント
- ワイヤレスアクセスポイント
- LED/PoE照明器具
- POSおよびキオスク端末
- その他(センサー、シンクライアントなど)
- エンドユーザー別
- 商業ビル
- 産業・製造
- 医療施設
- 小売・ホスピタリティ
- 住宅・スマートホーム
- データセンターおよびエッジプレゼンスポイント
- 電力クラス別
- ≤15.4 W(クラス0〜3)
- 15.5〜30 W(クラス4)
- 30〜60 W(クラス5〜6)
- 60〜100 W(クラス7〜8)
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- GCC
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、北米、欧州、アジア太平洋地域のアナログIC設計エンジニア、PoEコントローラー製品マネージャー、低電圧システムインテグレーターを対象に構造化インタビューを実施しました。これらの対話により、ポートレベルの電力クラス移行、典型的なチップセットのBOM、および二次データでは把握できない将来の調達意向が確認されました。
デスクリサーチ
IEEE規格草案、米国国際貿易委員会のHSコード出荷データ、世界半導体市場統計速報、PoEコンソーシアムの統計など、自由に入手可能なティア1参考資料を活用したデスクリサーチから着手します。企業の10-K、投資家向け資料、四半期決算トランスクリプトは、チップセットの平均販売価格とデザインウィン数を明らかにすることでこれらの情報源を補完します。D&B HooversおよびDow Jones Factiva内の独自ライブラリは、主要サプライヤーの収益内訳と特許動向の把握を支援します。これらのインプットが過去の需要ベースラインを固め、採用の変曲点を明らかにします。
ビルオートメーション協会、地域スマートシティホワイトペーパー、査読済み電力管理ジャーナルからも追加の方向性が得られ、商業用不動産および産業オートメーションにおける展開密度を追跡しています。言及された情報源は本調査のアプローチを例示するものであり、網羅的ではありません。相互確認と明確化のためにさらに多くの情報源が参照されています。
市場規模推計と予測
貿易統計とベンダーのユニット開示からグローバルのPoE対応イーサネットポート出荷数を再現するトップダウンモデルを初期構築し、検証済みのチップセットアタッチレートと加重平均ASPを乗じます。サプライヤー収益の積み上げとチャネルチェックによるボトムアップ推計が合計値を検証・精緻化します。主要変数には、スマート照明を備えた新規商業フロアスペース、IP監視カメラの出荷曲線、IEEE 802.3btの普及率、地域データセンターのラック増設が含まれます。多変量回帰により各ドライバーを2030年まで予測し、その後シナリオ分析で高電力採用の感度をテストします。ボトムアップカバレッジのギャップは、3年移動平均とエキスパートレンジの三角測量により補完されます。
データ検証と更新サイクル
本モデルはWSTSの半導体売上高および通関価格との差異チェックを受けます。上級レビュアーが承認前に異常値を調査します。レポートは年次で更新され、規格アップグレードや関税変更などの重要事象が発生した場合は中間改訂が行われ、クライアントが常に最新の見解を受け取れるよう確保しています。
MordorのPower over Ethernetチップセットベースラインがなぜボードルームレベルでの信頼に値するか
公表されている推計値は、企業がコンポーネントスコープ、通貨年度、更新サイクルを異なる形で選択するため、しばしば乖離が生じます。意思決定者が適合性を判断できるよう、これらの要因を事前に明示しています。
主要なギャップ要因としては、パッシブマグネティクスや完全なPoEスイッチが収益に含まれているかどうか、高電力クラスの立ち上がりをどの程度積極的に想定しているか、アナリストチームが価格下落を見直す頻度が挙げられます。Mordorの厳格なスコープ、年次更新、アタッチレート監査により、数値の信頼性が維持されています。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 6億9,015万 米ドル(2025年) | Mordor Intelligence | - |
| 6億5,910万 米ドル(2024年) | 地域コンサルタントA | 新興のシングルペアPoE規格とアジア太平洋地域のチャネルチェックを除外 |
| 15.1 ビリオン 米ドル(2024年) | グローバルコンサルタントB | 完全なPoEスイッチ、ミッドスパン、ケーブル配線をチップセットと合算 |
| 12.0 ビリオン 米ドル(2024年) | 産業ジャーナルC | 全電力クラスに均一なASP下落を適用し、一次検証が欠如 |
この比較は、大きな乖離が主にスコープの拡大または未検証の前提から生じていることを示しており、Mordorの数値は透明性の高い変数、バランスの取れた相互検証、および利用者が信頼できる反復可能な更新サイクルから導出されています。
レポートで回答される主要な質問
Power Over Ethernet(PoE)チップセット市場の現在および予測市場規模
Power Over Ethernet チップセット市場規模は、2025年の0.69 ビリオン 米ドルおよび2026年の0.74 ビリオン 米ドルから、2031年までに1.06 ビリオン 米ドルへと拡大する見込みです。
現在最も多くの収益を生み出しているチップセットタイプはどれですか?
電力供給機器コントローラーは、すべてのPoEネットワークの基盤となるスイッチおよびミッドスパンに搭載されているため、2025年に52.6%のシェアで市場を支配しています。
IEEE 802.3btは以前のPoE標準規格とどのように異なりますか?
IEEE 802.3btはすべての4ケーブルペアに給電して最大90 Wを供給し、オートクラス電力レポートを導入し、デジタルサイネージや高性能PTZカメラなどのアプリケーションを可能にします。
高電力PoEにとって熱制約が問題となる理由は何ですか?
60 W以上を伝送するバンドルは10°C上昇する可能性があり、性能劣化のリスクがあります。解決策にはカテゴリー6Aケーブルと高効率変換シリコンが含まれます。
2031年にかけて最も急速に拡大する地域はどこですか?
アジア太平洋地域は、中国、日本、インドにおける産業オートメーションとスマートシティ構想に牽引され、15.9% CAGRで成長すると予測されています。
従来のエンタープライズネットワークを超えて新たに生まれている機会は何ですか?
PoDLを伴う自動車用シングルペアイーサネット、堅牢な産業用スイッチ、およびブロードキャストスタジオ照明が、特殊なPoEチップセットへの新たな需要を生み出しています。
2026年のPower Over Ethernet(PoE)チップセット市場の規模はどのくらいですか?
Power Over Ethernet チップセット市場規模は2025年に6億9,015万米ドルと評価され、2026年の7億5,621万米ドルから2030年には9億8,370万米ドルに達すると推定されており、予測期間(2026年〜2030年)中のCAGRは7.35%です。