
プロセッサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
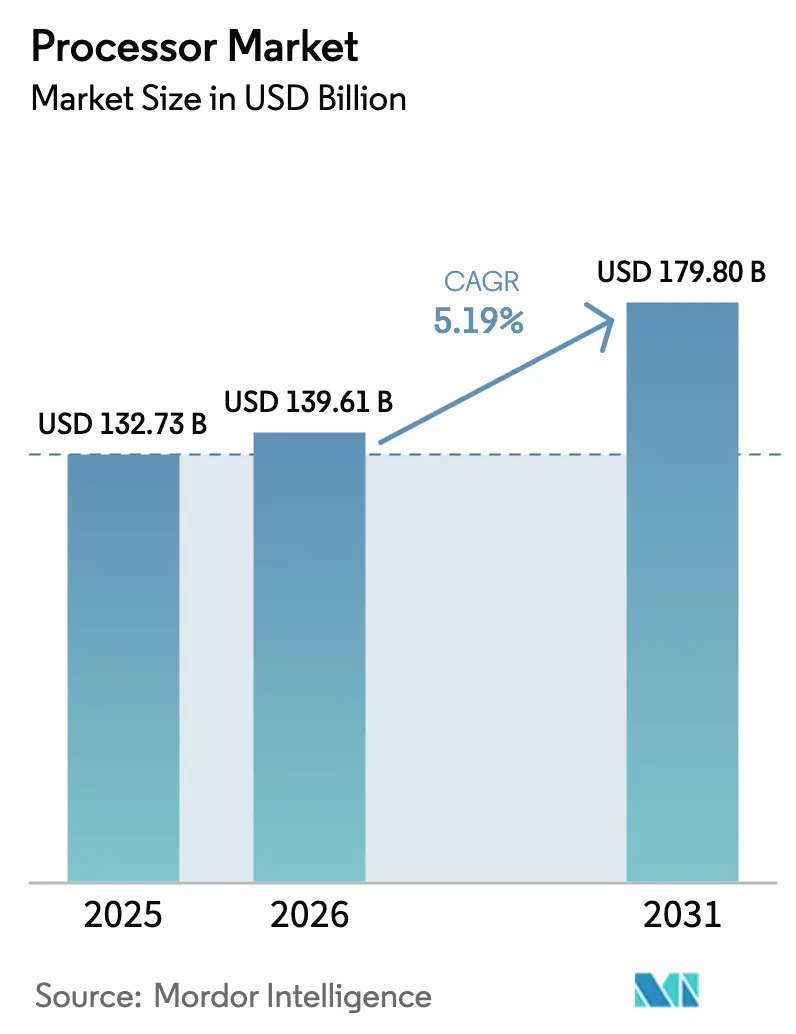
| 市場規模 (2026) | 139.61 十億米ドル |
| 市場規模 (2031) | 179.8 十億米ドル |
| Growth Rate (2026 - 2031) | 5.19 % |
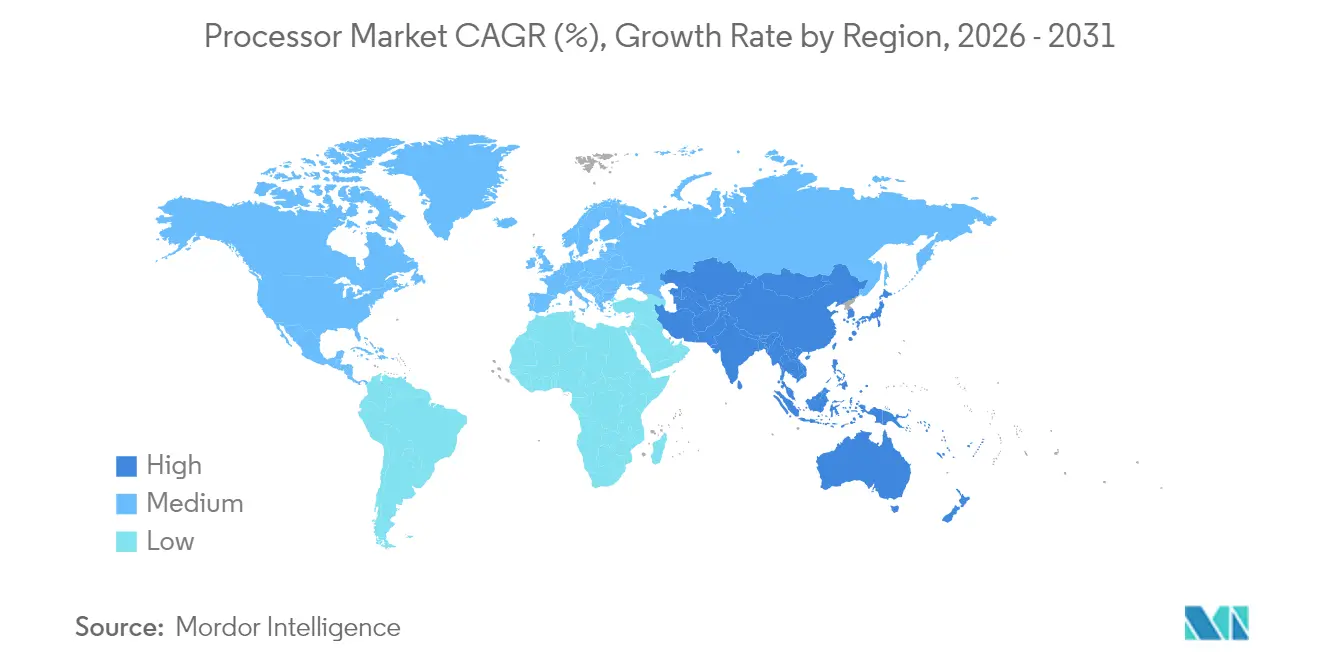
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプロセッサー市場分析
プロセッサー市場規模は2025年に1,327億3,000万米ドルと評価され、2026年の1,396億1,000万米ドルから2031年には1,798億米ドルに達すると推定されており、予測期間(2026〜2031年)における年平均成長率(CAGR)は5.19%です。成長の基盤は、汎用設計からAI最適化アーキテクチャーへの移行、ハイパースケーラーによるカスタムシリコンの急増、そして国内製造能力を拡大する政府インセンティブにあります。北米はデータセンター投資およびCHIPS法インセンティブを背景に需要の中心を担い、アジア太平洋はインド、中国、日本が製造能力を拡大する中で最も高い成長ペースをリードしています。x86の長年にわたる優位性に対し、ワットあたり性能の高いARMおよびRISC-Vの設計が台頭するにつれ、アーキテクチャー競争が激化しています。2025年に500億米ドルを超えるM&A活動は、コスト削減と単位面積あたりの性能向上を実現する垂直統合、先進パッケージング、チップレット戦略に向けた産業のピボットを示しています。
主要レポートの要点
- 製品タイプ別では、CPUが2025年にプロセッサー市場シェアの63.70%を占めました。APUは2031年まで6.32%のCAGRで拡大する見込みです。
- マイクロアーキテクチャー別では、x86が2025年のプロセッサー市場規模の54.10%を占め、RISC-Vが2031年まで最速の6.47%CAGRを記録しました。
- 製造ノード別では、4nm以下のプロセスが2026年から2031年にかけて最高の7.88%CAGRを記録していますが、10nm超のノードは依然として2025年収益の45.60%を占めています。
- 最終用途アプリケーション別では、コンシューマーエレクトロニクスが2025年のプロセッサー市場規模の37.90%シェアでトップを占めました。自動車およびADASは2031年まで7.49%CAGRで最も急成長するセグメントです。
- 北米は2025年にプロセッサー市場シェアの41.75%を占め、アジア太平洋は予測期間中に最高の8.25%CAGRを示します。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スマートフォンの普及拡大 | +1.20% | アジア太平洋および新興市場で最も強い影響を持つグローバル規模 | 中期(2〜4年) |
| クラウド、AI、ビッグデータワークロードの採用拡大 | +1.80% | 北米および欧州のデータセンターに集中したグローバル規模 | 短期(2年以内) |
| エッジコンピューティング展開の拡大 | +0.90% | 産業および自動車分野での早期採用が進むグローバル規模 | 中期(2〜4年) |
| 半導体製造能力向上への政府インセンティブ | +0.70% | 北米、欧州、アジア太平洋の主要地域 | 長期(4年以上) |
| AI最適化命令セット拡張 | +0.60% | データセンターからコンシューマーエレクトロニクスへの波及効果があるグローバル規模 | 短期(2年以内) |
| チップレットベースのヘテロジニアス統合によるコスト削減 | +0.40% | 先進製造地域に集中したグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウド、AI、ビッグデータワークロードの採用拡大
ハイパースケーラーは現在、マーチャントシリコンと比較してパフォーマンス対コストを向上させるカスタムチップを設計・展開しています。AWSのTrainium2はGPUインスタンスと比較してAIトレーニングコスト効率を30〜40%改善し、GoogleのIronwood TPUはチップあたり4,614TFLOPSを達成し、ポッドあたり42.5エクサフロップスにスケールします。[1]Wylie Wong、「AWSがTrainium2カスタムAIチップを発表」、datacenterknowledge.com その結果生じる450億米ドルのカスタムチップ機会は、クラウドオペレーターがシリコン設計を内製化するにつれ、従来のCPUベンダーのマージンを侵食しています。欧州およびアジアの一部におけるデータ主権規制がリージョナルプロセッサーの選好を強化し、需要パターンをさらに細分化しています。
スマートフォンの普及拡大
アプリケーションプロセッサーは現在、デバイス上でのAI処理を推進するハンドセットメーカーによってNPUを内蔵した状態で出荷されています。AppleのA18 ProはマトリクスコプロセッサーをAPUに統合し、QualcommのSnapdragon 8 Gen 4はNPUの進化を通じて40%の性能向上を目標としています。[2]Tyson Mark、「Googleが独自のデータセンターサーバーチップを開発」、tomshardware.com 5Gモデムのモノリシック統合により、部品表(BOM)コストが15〜20%削減され、バッテリー効率が向上しました。交換サイクルの鈍化により持続的な効率性が重視されるようになり、プレミアムティア向けに5nm以下の最先端ノードの量産が進んでいます。
エッジコンピューティング展開の拡大
産業および自動車のエッジワークロードがレガシーMCUの能力を超えており、サーバークラスのコアの採用が促進されています。Ampere Computingの512コアプロセッサーはコンパクトなデータセンターインアボックス展開を対象とし、TeslaのDojodieは車両エッジでの自律推論のために362BF16 TFLOPSを達成しています。[3]Prickett Morgan Timothy、「AmpereのArmサーバーCPUが512コアを搭載へ」、nextplatform.com エッジ設計は現在、確定的制御とAI推論を同時サポートしており、CPU、GPUタイル、パケット処理エンジンを組み合わせたヘテロジニアスコンピュートファブリックへの需要が高まっています。
半導体製造能力向上への政府インセンティブ
CHIPS・科学法は国内ファブを促進するために527億米ドルを解放し、TSMCのアリゾナ州1,650億米ドル規模の施設とIntelの1,000億米ドルのマルチサイト拡張を引き起こしました。[4]TSMC、「アリゾナ工場拡張」、tsmc.com 欧州連合(EU)(430億ユーロ)およびインド(100億米ドル)でも同様の政策が地域サプライチェーンを奨励しています。承認サイクルと建設タイムラインが長いため、恩恵は4年間の期間をかけて生じますが、政策の勢いはすでにサイト選定と長期的な製造能力計画に影響を与えています。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 先進ノード設計における人材不足 | -1.10% | 北米および欧州で最も深刻なグローバル規模 | 中期(2〜4年) |
| EDA/IPに対する地政学的輸出規制 | -0.80% | 米中技術回廊に集中したグローバル規模 | 短期(2年以内) |
| 3nm以下ノードにおける熱設計の限界 | -0.60% | 先進製造地域に影響するグローバル規模 | 長期(4年以上) |
| サプライチェーンの排出規制コンプライアンスコスト | -0.30% | 欧州およびカリフォルニア州でより厳格な規制が適用されるグローバル規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
先進ノード設計における人材不足
チップメーカーは3nm以下に対応できる技術者の採用に困難を抱えています。Intelは20万米ドルの初任給にもかかわらず3,000件の未充足ポジションを報告しており、TSMCは現地採用者を訓練するためにアリゾナ州に台湾人スタッフ1,000人を移転させました。大学のカリキュラム改訂サイクルの遅さが5〜7年のスキルギャップをもたらしており、チップレット数が急増する中で検証分野において特に深刻です。米国のビザ上限がさらに供給を逼迫させており、企業はインドおよび東南アジアへ設計センターを移転させています。
EDA/IPに対する地政学的輸出規制
先進的なEDAツールおよびIPを中国に制限する米国の規制により、設計ロードマップが分断されています。AlibabのT-Headは別々のEDAフローを維持する必要があり、コストとスケジュールに15〜25%の追加コストが発生し、ARMライセンスの不確実性がx86クロスライセンス契約を複雑にしています。RISC-Vのオープンモデルは輸出規制に対するレジリエンスの観点から支持を集めていますが、高性能ツールチェーンはいまだ未成熟です。そのため、企業は検証の重複とファウンドリアクセスの制限を負担し、短期的な成長が抑制されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
統合が価値を再定義するCPUは2025年のプロセッサー市場シェアの63.70%を維持しましたが、APUの6.32%CAGRはAI推論をローカルで処理するCPU-GPU統合ファブリックへの需要を示しています。APUのプロセッサー市場規模は、オンチップグラフィックス加速を必要とするクリエイターワークロードの増大とともに拡大する見込みです。スマートフォンSoCは自動車およびIoT分野に展開を広げ、ライフタイムバリューを向上させる一方、スマートテレビ用プロセッサーは8Kコンテンツおよびボスアップスケーリングの追い風を受けています。フォンクラスのシリコンが性能差を縮小する中、タブレットへのコモディティ圧力は持続しています。
AppleのMシリーズはPCIeボトルネックを解消する共有メモリアーキテクチャーへのシフトを体現しており、IntelのCore UltraはAI PC市場でのx86の競争力を維持するために48TOPSのNPUを統合しています。スマートウォッチ、AR/VR、自動車などの特殊カテゴリーは、安全性および運転支援に関する規制の推進からシェアを拡大しています。ISO 26262などの認証パスは開発期間を最大24ヶ月延長しますが、プレミアム価格設定と高いマージン確保を可能にします。

注記: 各セグメントのシェアはレポート購入時に入手可能です


マイクロアーキテクチャー別:
オープン標準が地歩を固めるx86は依然としてプロセッサー市場を支配し、2025年に54.10%を占めていますが、ARMおよびRISC-Vアーキテクチャーは効率性とライセンスの柔軟性で成長しています。ARMコアのプロセッサー市場規模はハイパースケーラーの採用から恩恵を受けており、AWSのGraviton4およびGoogleのAxionは同等のx86インスタンスと比較してエネルギー効率を最大60%向上させます。IntelのAMX拡張はこの差を埋めることを目指していますが、2年間のソフトウェア有効化曲線に依存しています。
RISC-Vの6.47%CAGRはそのオープン性に基づいており、SiFive Inc.とGlobalFoundriesは高信頼性システムにおけるPowerアーキテクチャーのニッチに挑戦する自動車グレードの設計を提供しています。しかし、ツール整備の不足により主要ワークロードへの対応が3〜5年遅れています。輸出規制に縛られないIPを優先する規制の変化がパイロット展開を加速させており、2028年以降のより深い市場浸透を示唆しています。
製造ノード別:
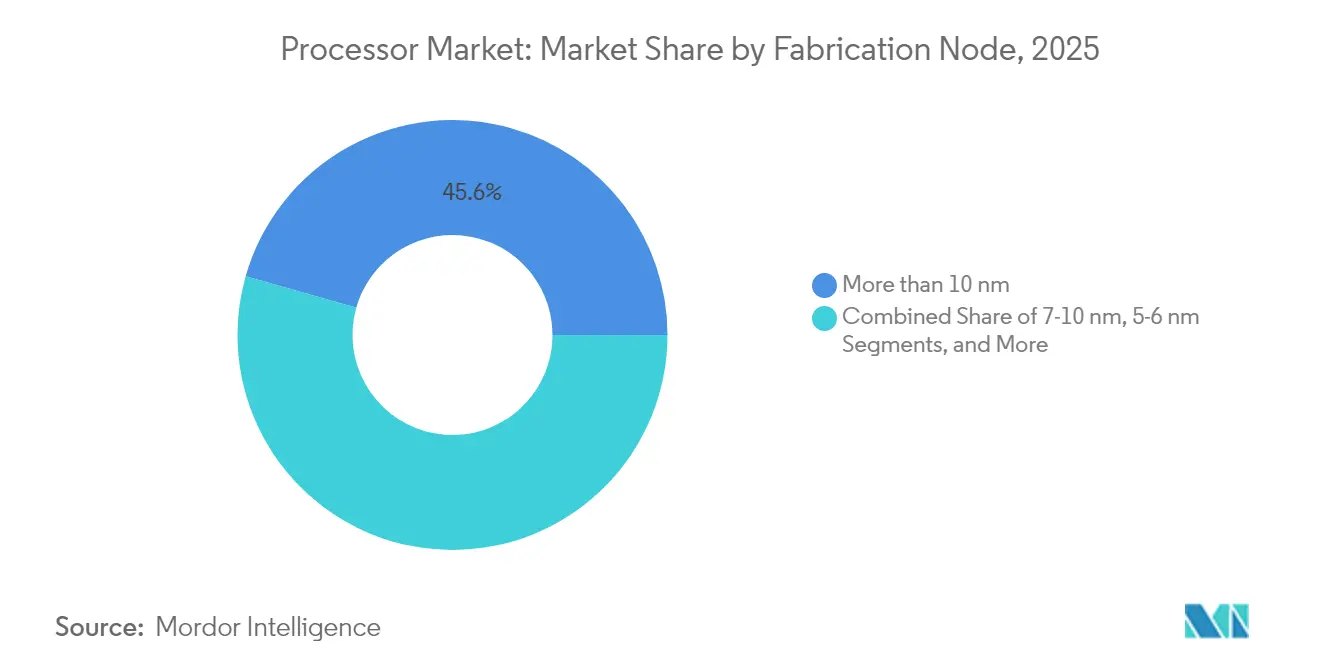
プレミアムノードが成長を牽引成熟ノード(10nm超)は依然として2025年収益の45.60%を占め、コスト重視の自動車およびRFデバイスに対応していますが、AIの高密度化需要が拡大する中で4nm以下のノードが最速の7.88%CAGRを記録しています。先進ノードのプロセッサー市場規模はトランジスタの利益がマスクコストの増大を上回ることから、世代ごとに拡大しています。4nm以下チップは熱限界を200W/cm²超に押し上げ、パッケージあたり50〜100米ドルが追加される液冷および先進パッケージングを強いています。SamsungおよびTSMCは2025年後半までに2nmへのロードマップにおいて電流密度を緩和するためのバックサイド電力供給に注力しています。
中間ノード(5〜6nm)はコストと効率のバランスをとるプレミアムモバイルおよびPCデバイスの主流となり、7〜10nmは12nmから移行する設計者がレチクルコストの急上昇を招かずに利用できるブリッジを提供しています。カリフォルニア州とEUの環境規制によりコンプライアンスコストが年率3〜5%上昇しており、一部の製造量を排出規制が緩やかな地域へ移転させています。
注記: 各セグメントのシェアはレポート購入時に入手可能です
最終用途アプリケーション別:
自動車分野の勢いが加速コンシューマーエレクトロニクスは2025年収益の37.90%を維持していますが、自動車およびADASのプロセッサー市場規模はレベル3自律走行への道筋において7.49%CAGRで成長しています。Teslaの165億米ドルのSamsung取引は2026年から自動運転コンピュートの製造能力を確保します。ハイパースケールデータセンターはAIトレーニングノードの拡大により2番目に大きい需要先であり続けていますが、工場や通信サイトでのエッジ展開が推論ワークロードを分散することでその差を縮めています。
産業用IoTはデータをローカルで処理するアプリケーションプロセッサーへシフトし、バックホール遅延を削減しています。航空宇宙および防衛分野はITARおよびDO-178Cを満たすプロセッサーを要求し、設計サイクルに12〜18ヶ月を追加しますが、より高い平均販売価格(ASP)と高いマージン確保を可能にします。ゲームコンソールおよびクラウドゲーミングのバックエンドは、レイトレーシングコアとスカラーエンジンを融合したモノリシックAPUの寿命を延ばしています。
地域分析
北米プロセッサー市場
北米は、CHIPS法の資金援助とハイパースケーラーの集中により、2025年のプロセッサー市場シェアの41.75%を占めました。2025年初頭にTSMCアリゾナの4nmラインで量産が加速し、Apple及びNVIDIAへの供給が開始された一方、Intelはファウンドリー拡張に向けて2029年までに1,000億ドルの投資を表明しました。人材不足とビザの制限が構造的な障壁として残っており、企業はアジアから専門人材を招聘せざるを得ない状況にあります。
アジア太平洋プロセッサー市場
アジア太平洋地域は、中国の国産設計とインドの100億米ドルの奨励策が地域の自立を促進し、最も高い8.25%のCAGRを記録しています。日本のTSMC-JASMファブと韓国のシステム半導体ビジョン2030が、世界の生産拠点をさらに東方へシフトさせています。輸出規制により中国企業への高度なEDAフローが制限されており、国内設計におけるRISC-Vの採用が加速しています。
欧州プロセッサー市場
欧州は、GlobalFoundriesのドレスデン拠点拡張とIntelのマクデブルクファブ計画を支援する430億ユーロの欧州半導体法により、成長を維持しています。自動車向けプロセッサーが大陸の中核需要を形成しており、堅固なTier-1サプライチェーンと連携しています。環境規制及びGDPR規制により、人件費が高いにもかかわらず、OEMは地域内に立地するファブへの移行を促されています。
中東・アフリカプロセッサー市場
中及びアフリカは、政府系ファンドを活用して組立・テスト工程への参入を進めていますが、先端製造は依然として黎明期にあります。

規制環境
プロセッサの供給および設計に関する意思決定は、産業政策と輸出管理体制の影響を一層強く受けるようになっている。米国では、CHIPS and Science Act(527億米ドル)がファブの設置場所や資金配分の決定を引き続き左右しており、2026年7月には米国国立標準技術研究所(NIST)が、国内生産能力の構築に紐づいた半導体投資コミットメントの拡大を発表し、最先端ロジックの供給可能性や先端パッケージング計画に影響を及ぼす複数年にわたるリショアリング推進の動きを強めた。
貿易および安全保障上の管理は、プロセッサのロードマップを支える国境を越えた技術の流れを厳格化させている。2026年4月、米国議会で提案中のMATCH法が前進し、主要な同盟国間で整合の取れた半導体輸出管理を定められた期限内に目指すこととなった。一方、米国商務省のライセンス制度の変更により、SamsungおよびSK hynixが運営する中国関連工場への半導体製造装置の一部出荷が、個別審査の対象となった。台湾は2026年6月、AIアクセラレータおよび先端GPUコンポーネントの中国本土向け出荷を制限するための正式な協議を開始し、x86、Arm、RISC-Vのエコシステム全体でグローバルなプロセッサ製品群を構築する企業にとって、コンプライアンスの複雑さが一段と増した。
バリューチェーン分析
プロセッサのバリューチェーンは、IPおよびアーキテクチャライセンシング、チップ設計およびEDA、ウェーハファブリケーション、先端パッケージングおよびテスト、OEMおよびハイパースケーラーによるシステム統合にまで及ぶ。最先端領域では、Apple、NVIDIA、AMD、Broadcomといった設計リーダー各社がファウンドリへのアクセスに大きく依存しており、TSMCが先端ノード製造および関連パッケージング能力において支配的な地位を占めている。この集中度の高さは、装置およびプロセスのエコシステム(例えばEUVリソグラフィや成膜/エッチング装置チェーン)の戦略的重要性を高め、チップレットベースの統合が拡大する中で先端パッケージングへのアクセスが競争上のレバーとなっている。
下流では、ハイパースケーラーや大手OEMが、カスタムシリコン、ラックスケールプラットフォーム、長期的な生産能力予約を通じて、プロセッサの仕様や調達方針への影響力を強めている。組立・テストおよび基板サプライヤーも、高いパワー密度における歩留まり、熱管理、市場投入までの時間の観点から重要性を増している。生産能力の地域化の取り組みもバリューチェーンを再編しており、Intelはアイルランド・レイクスリップの拠点においてIntel 3プロセスによる50億ユーロ規模の生産拡張を発表し、地域の需要拠点に合わせた生産拠点の展開を進める動きを反映している。輸出管理への対応や持続可能性要件は、特に先端ノードやAI向けプロセッサにおいて、設計、装置の適格性確認、製造の引き渡しにおける追加コストとリードタイムをもたらしている。
競合状況
プロセッサー市場における競争は、アーキテクチャーイノベーション、垂直統合、パッケージングリーダーシップの3つのベクトルを中心に展開されています。Intelの遅延はAMDおよびARMベースのベンダーにシェアをもたらす一方、NVIDIAのGrace Hopperはフォームファクタを統合してAIトレーニングの優位性を確立するためにCPUとGPUを単一モジュールに統合しています。5,000万以上の自社チップを展開したハイパースケーラーは現在、命令セットのロードマップとファウンドリの製造能力予約に影響を与えています。
Qualcommの24億米ドルのAlphawave Semi買収は高速インターコネクトIPを拡大し、チップレット時代の統合へのシフトを強調しています。GlobalFoundriesのMIPSを取得する計画はエッジおよび自律ワークロード向けのRISC-V IPを追加します。戦略はシリコン、パッケージング、ソフトウェアスタックを所有することでエコシステムの価値をロックインすることに収束しています。大規模取引に対する米国連邦取引委員会(FTC)の精査は規制上の負担をもたらしていますが、ベンダーは数十億ドル規模のノード移行を資金調達するために統合が不可欠であると認識しています。
エッジAI向けASIC、自動車グレードHPC、および耐量子暗号アクセラレーターにおいてホワイトスペースの機会が存在します。深いソフトウェアエコシステムとパッケージング技術を持つベンダーは、トランジスタのスケーリング単独が停滞するにつれてレバレッジを獲得します。
プロセッサー産業リーダー
Advanced Micro Devices Inc. (AMD)
Intel Corporation
Qualcomm Technologies Inc.
Apple Inc.
NVIDIA Corporation
- *免責事項:主要選手の並び順不同

プロセッサー市場
- Advanced Micro Devices Inc. (AMD)
- Intel Corporation
- Qualcomm Technologies Inc.
- Apple Inc.
- NVIDIA Corporation
- MediaTek Inc.
- Samsung Electronics Co. Ltd.
- Huawei Technologies Co. Ltd. (HiSilicon)
- Broadcom Inc.
- Marvell Technology Group Ltd.
- UNISOC (Shanghai) Technologies Co. Ltd.
- Texas Instruments Inc.
- Renesas Electronics Corporation
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- VIA Technologies Inc.
- SiFive Inc.
- Ampere Computing LLC
- Alibaba Pingtouge (T-Head)
- Esperanto Technologies Inc.

市場機会と将来展望
AIコンピュートの高強度化がサプライチェーンの地域化やパッケージング制約と交差する領域において、機会は拡大している。チップレット統合、高帯域幅メモリ接続、電力供給を含む先端パッケージング能力および協調最適化サービスが注目されており、SK hynixがチョンジュにM17 NANDおよびP&T7先端パッケージング施設を建設するために100兆韓国ウォンを投じるといった、主要なエコシステム投資がこれを後押ししている。この方向性は、AIの学習・推論に使用されるプロセッサにおいて、メモリ、インターコネクト、パッケージングがコンピュートコアだけでなくシステムレベルの差別化要因になることを示している。
地域の製造プログラムも、新たなプロセッサプラットフォームや地域化された供給契約の道を開いている。2026年7月、Appleは、米国製チップの生産をさらに数十億単位で増やすため、Broadcomとの300億米ドルを超える複数年契約を拡大した。また、2026年7月のNITSの発表は、米国の半導体生産能力拡大に向けた勢いが継続していることを裏付けた。これに加え、Tower Semiconductorは、シリコンフォトニクス、SiGe、先端パッケージングにわたる30億米ドル規模の日本での拡張計画を、政府支援を受けて発表し、データセンター、エッジシステム、車載コンピュート向けのCPU/GPU/NPUロードマップを補完する専門的なプロセッサ関連シリコン(高速I/O、光インターコネクト、RFフロントエンド統合)における新たな機会の拡大を示唆している。
Recent Industry Developments in プロセッサー市場
- 2026年7月:Apple Inc.は、米国製チップをさらに数十億単位で増産するため、Broadcomへの支出を増加。この取り組みにより、米国内でのカスタムシリコン生産とワイヤレス接続技術の生産が拡大する。
- 2026年7月:台湾積体電路製造(TSMC)は、米国内の製造能力拡張のため、追加で1,000億ドルの投資を約束。この拡張により、AIおよびコンピュートワークロード向けの国内製造・パッケージング能力が拡大する。
- 2026年6月:IBMが、ナノスタックトランジスタアーキテクチャを採用した、世界初のサブ1ナノメートル(0.7 nm)チップ技術を発表。この技術的躍進により、処理密度およびワット当たり性能が向上する。


プロセッサー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、プロセッサ市場は、コンピューティングおよび組み込み機器全般で使用されるプロセッサユニットから生じる収益として定義され、最終用途アプリケーションへのプロセッサ出荷時点で計上し、米ドルで測定している。
対象範囲の除外事項:ファウンドリサービス、ウェーハ販売、メモリ、ディスクリート電力コンポーネント、およびプロセッサ機器の一部として販売されないスタンドアロンのソフトウェアやクラウドサービスは除外する。
セグメンテーション概要
- 製品タイプ別
- CPU
- クライアント(デスクトップおよびラップトップ)
- サーバー
- APU
- スマートフォン
- タブレット
- スマートテレビ
- スマートスピーカー
- その他(スマートウォッチ、ノートブック、AR/VR、自動車)
- マイクロアーキテクチャー別
- x86
- Arm
- RISC-V
- Power
- 製造ノード別
- 10nm超
- 7〜10nm
- 5〜6nm
- 4nm以下
- 最終用途アプリケーション別
- コンシューマーエレクトロニクス
- データセンターおよびクラウド
- 産業・IoTエッジ
- 自動車およびADAS
- 航空宇宙および防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算出、および検証
デスクリサーチ
デスクリサーチは、プロセッサ市場における需要の境界と主要な用語を整理することから始め、その後、設計からシステム出荷需要に至るまでのバリューチェーンをマッピングした。World Semiconductor Trade Statisticsの発表、Semiconductor Industry Associationの刊行物、OECDおよび世界銀行のマクロ系列データ、米国国際貿易委員会の貿易・関税資料など、無償で公開されている参考資料を活用した。これらの資料は、電機・電子機器の全体的な生産動向や国境を越えた流れを把握するのに有用である。
これらの広範な指標をプロセッサに関連する入力データへと変換するため、企業の開示資料や投資家向け説明資料、製品概要資料、ノード移行やパッケージング能力に関する信頼性の高い報道記事も検討した。一部については、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、出荷レベルの輸出入記録を用いて、時系列の検証やミックス変化に関する推測の精度向上を図った。ここに挙げたデスクリサーチの情報源は例示であり、データポイントの収集、相互検証、明確化のために、他にも多数の公開資料を確認した。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは十分に把握できない点、特にクライアント向け、サーバー向け、組み込み向け需要間のミックス変化、およびノード、アーキテクチャ、供給制約に応じた平均販売価格の変動を確認するために実施した。コンポーネント販売業者、OEMおよびODMのサプライチェーン担当者、データセンターおよび産業分野の購入者、独立した業界専門家などの関係者にインタビューおよびアンケート調査を行った。これらの回答は、モデルを最終化する前に、主要地域全体で前提条件のストレステストを行うために活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:30% | CXO:13% | アジア太平洋:47% |
| ミッドティア:55% | 部門/事業部門責任者:41% | 欧州・中東・アフリカ:30% |
| 小規模プレーヤー:15% | マネージャー:46% | 南北アメリカ:23% |
市場規模算出と予測
市場規模算出には、半導体および電子機器の需要指標を最終用途別のプロセッサ価値プールへ再構築するトップダウン方式を採用し、その後アーキテクチャおよびノードミックスの確認を行った。合計値の妥当性を保つため、主要デバイスグループのサンプリングされたASPと単位数量の乗算、販売代理店チャネルの確認、開示情報が許す範囲でのサプライヤー収益のロールアップといった、選択的なボトムアップ推計によって裏付けを行った。
主要なモデル入力には、PCおよびタブレットの出荷台数、サーバーおよびデータセンターの構築動向指標、スマートフォンの生産動向、用途別のCPU対GPU対APUのミックス、そしてノード移行のペース(例えば10nm超から先端ノードへの移行)などが含まれる。価格設定については、製品ミックスおよび供給の引き締まりに応じて更新される、単純なASPカーブを用いて処理した。データの欠損がある場合は、インタビュー時に合意した範囲を用い、その後整合性確認を通じて絞り込んだ。予測には、デバイスの買い替えサイクル、データセンターの資本支出見通し、供給制約の正常化予測など、少数の主要な要因に基づくシナリオ分析を活用しており、隠れたデータに依存せずに予測の説明・再現が可能となっている。
データ検証と更新サイクル
出力結果は、最終的な数値が単一のデータセットや前提条件に依存しないよう、複数の段階で確認した。アナリストは、半導体全体の販売動向、公開されているデバイス出荷動向、主要購買層別のミックス変化の報告といった独立した指標と合計値を比較し、大きな差異があれば承認前に調査を行った。
前提条件が想定範囲を外れた場合には、回答者に再度連絡を取り、入力データを見直し、その後、計算、論理、記述の一貫性を確認する社内レビューを実施した。レポートは年次で更新され、主要な輸出管理措置、急激な需要変動、ノード生産能力の段階的変化といった重大な出来事が発生した場合には、随時更新を行う。提供に先立ち、最終的な最新確認作業を完了させ、クライアントには最新の見解を提供している。
Mordor Intelligenceによるプロセッサ市場推定値と他の公開推定値との比較
プロセッサ市場に関して公開されている数値がしばしば異なるのは、対象範囲の境界が必ずしも一致していないことや、同一の需要がバリューチェーンの異なる時点で計上されることが原因である。また、アナリストがアーキテクチャ区分をどのように扱うか、ASPを時系列でどのように変動させるか、大きなミックス変化が発生した際にモデルをどの程度の頻度で更新するかによっても差異が生じる。
デバイス出荷動向(PC、スマートフォン、サーバー)および半導体販売動向の確認は、Mordor Intelligenceの推定値をより広範なチップ収益ではなく、プロセッサ特有の需要に結び付けておくための根拠となる指標である。これらの確認を行うと、主な差異の要因が明らかになることが多い。具体的には、アクセラレータや組み込みプロセッサが完全に含まれているかどうか、ミックスが落ち着いた場合でも価格設定が一定のASP上昇を前提としているかどうか、そして通貨換算が基準年について一貫したタイミングを使用しているかどうかである。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 139.61 B (2026) | |
| コンサルティング企業A | USD 140.90 B (2025) | マイクロプロセッサ的な定義および異なる基準年を採用しており、アクセラレータ、組み込みコンピュート、エッジプロセッサの取り扱いが用途間で一貫していない場合、合計値が変動する可能性がある。 |
| 業界団体B | USD 700.87 B (2025) | 製品カテゴリ全体にわたる半導体販売の総計を表しており、この数値にはメモリ、アナログ、その他のICもプロセッサ以外に含まれるため、プロセッサ単独の需要プールに比べて数値が過大となっている。 |
この比較から、算術上の差異よりも、対象とする年の選択や範囲の境界が、差異の大部分を説明することが分かる。市場をプロセッサデバイスレベルに限定し、可視化された出荷および投資に関する指標と照合することで、結果はより検証・再現しやすくなり、意思決定者が隠れた前提に頼ることなく計画を立てやすくなる。


レポートで回答される主要な質問
2026年のプロセッサー市場規模は?
プロセッサー市場規模は2026年に1,396億1,000万米ドルに達しました。
2031年までのプロセッサーの予測CAGRは?
市場は2026年から2031年にかけて5.19%のCAGRで成長する見込みです。
プロセッサー需要で最も急成長する地域は?
アジア太平洋が地域の中で最高となる8.25%のCAGRを示す見込みです。
最終用途アプリケーションで最も急拡大するセグメントは?
自動車およびADAS向けプロセッサーは2031年まで7.49%のCAGRで成長する見込みです。
最も強い成長を示すマイクロアーキテクチャーは?
RISC-Vがオープンでカスタマイズ可能なIPへの関心を反映し6.47%のCAGRでトップです。
なぜハイパースケーラーは自社チップを設計するのか?
カスタムシリコンはパフォーマンス対コストを向上させ、データ主権規制に対応しており、450億米ドルの内部市場を形成しています。
最終更新日:


