
ポータブル超音波膀胱スキャナー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 193.27 百万米ドル |
| 市場規模 (2031) | 245.65 百万米ドル |
| 成長率 (2026 - 2031) | 4.91 % |
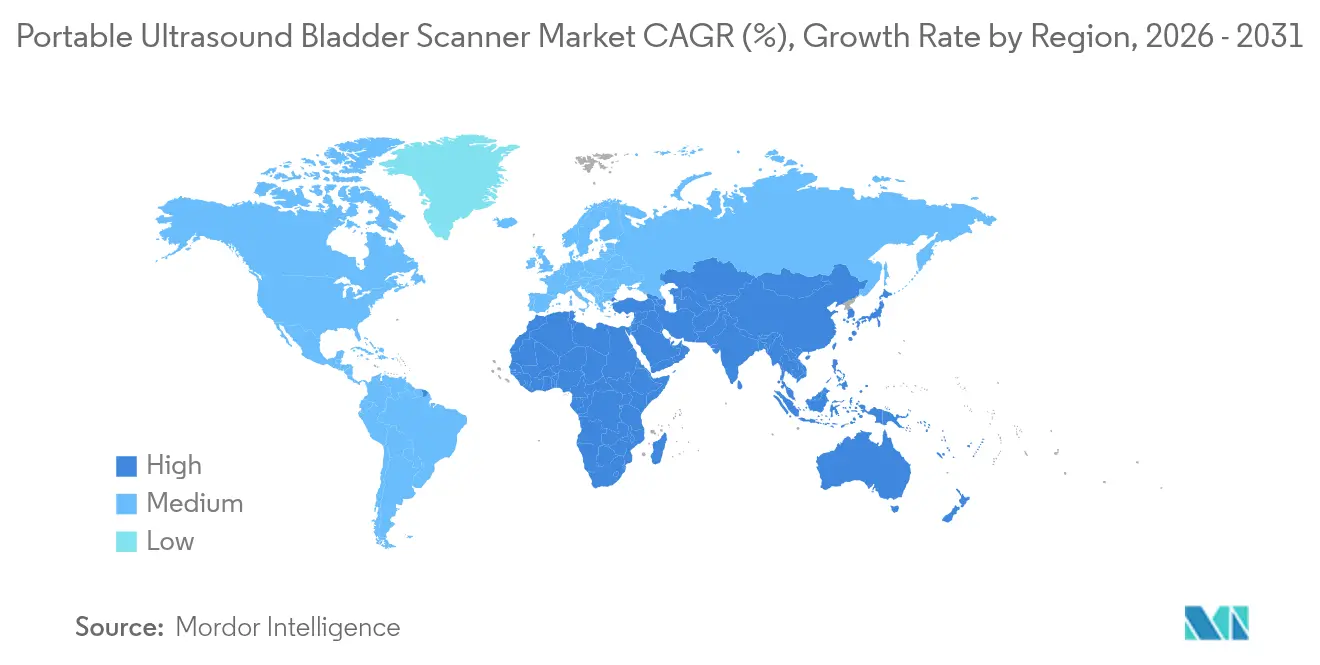
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
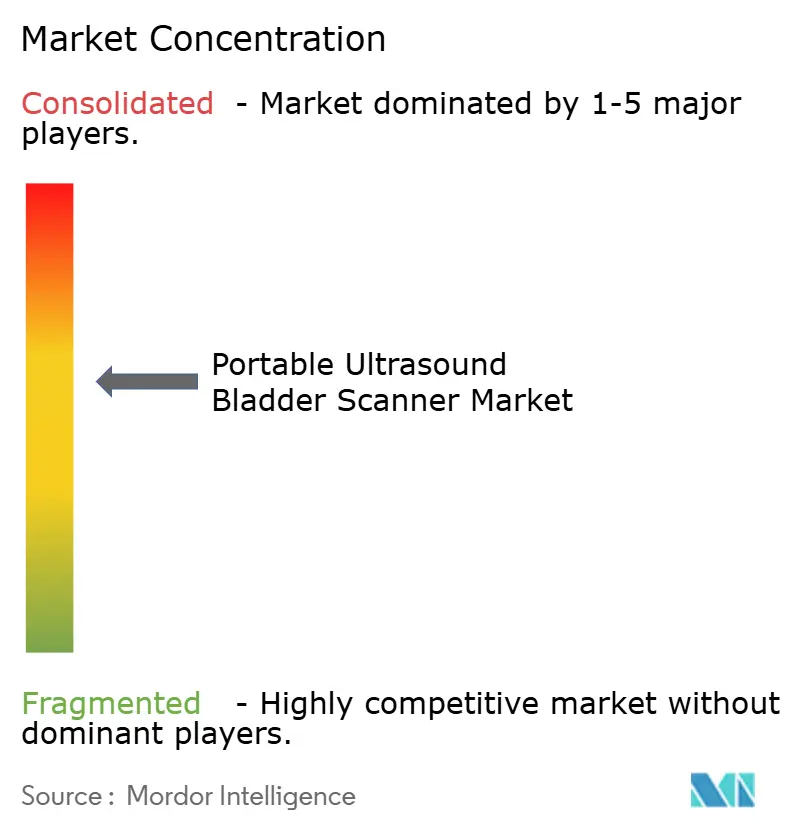
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポータブル超音波膀胱スキャナー市場分析
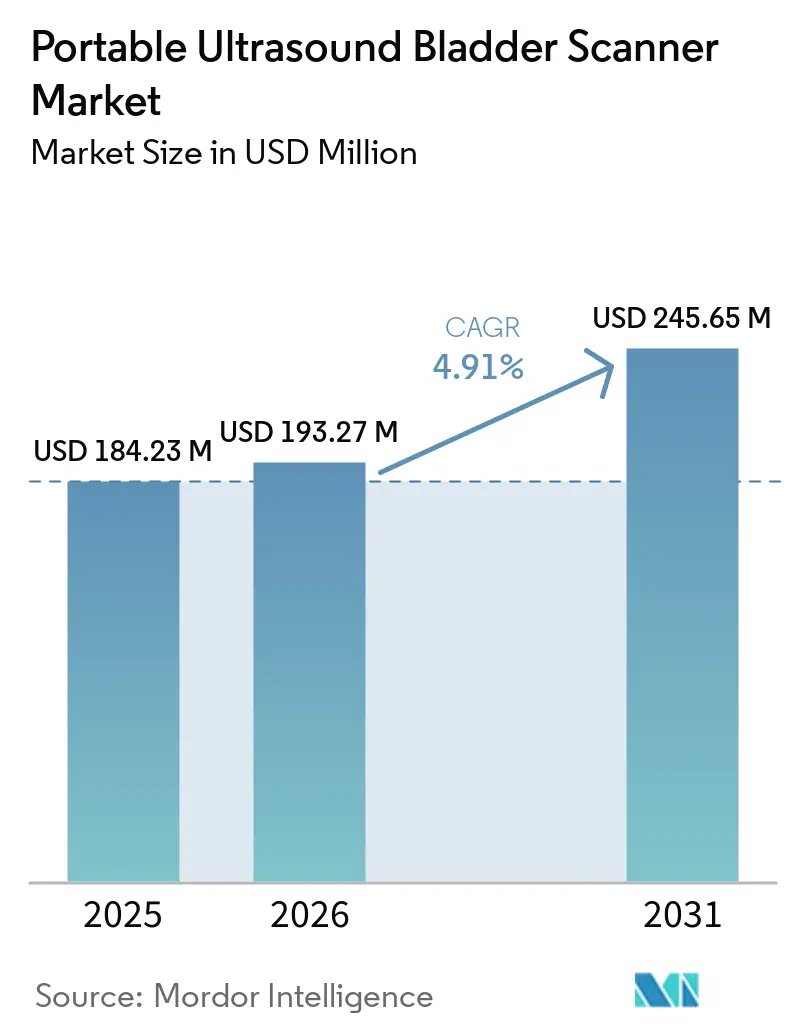
2026年のポータブル超音波膀胱スキャナー市場規模は1億9,327万米ドルと推定され、2025年の1億8,423万米ドルから成長し、2031年には2億4,565万米ドルに達する見込みで、2026〜2031年のCAGRは4.91%です。
技術の成熟と競争激化が進む中でも、この成長は継続しています。高齢化人口の増加、超音波コンポーネントの小型化、有利な償還制度の更新が需要を支える一方、規制の複雑さとオペレーター研修の不足が普及を抑制しています。市場リーダーはAI対応の自動化、ポートフォリオの拡充、長期ケア・在宅ケア・外来環境向けのターゲットソリューションで対応しています。こうした成長要因に加え、市場ではセグメンテーションの深化と地理的拡大が進んでいます。競争は大手グローバル画像診断企業と機動力のあるスタートアップ企業の両方が参加しており、いずれもAIを組み込んで精度向上とスキャン時間短縮を図っています。最大の障壁は熟練ユーザーの慢性的な不足であり、画像取得と解釈を自動化するAIツールによって部分的に補われています。
レポートの主要ポイント
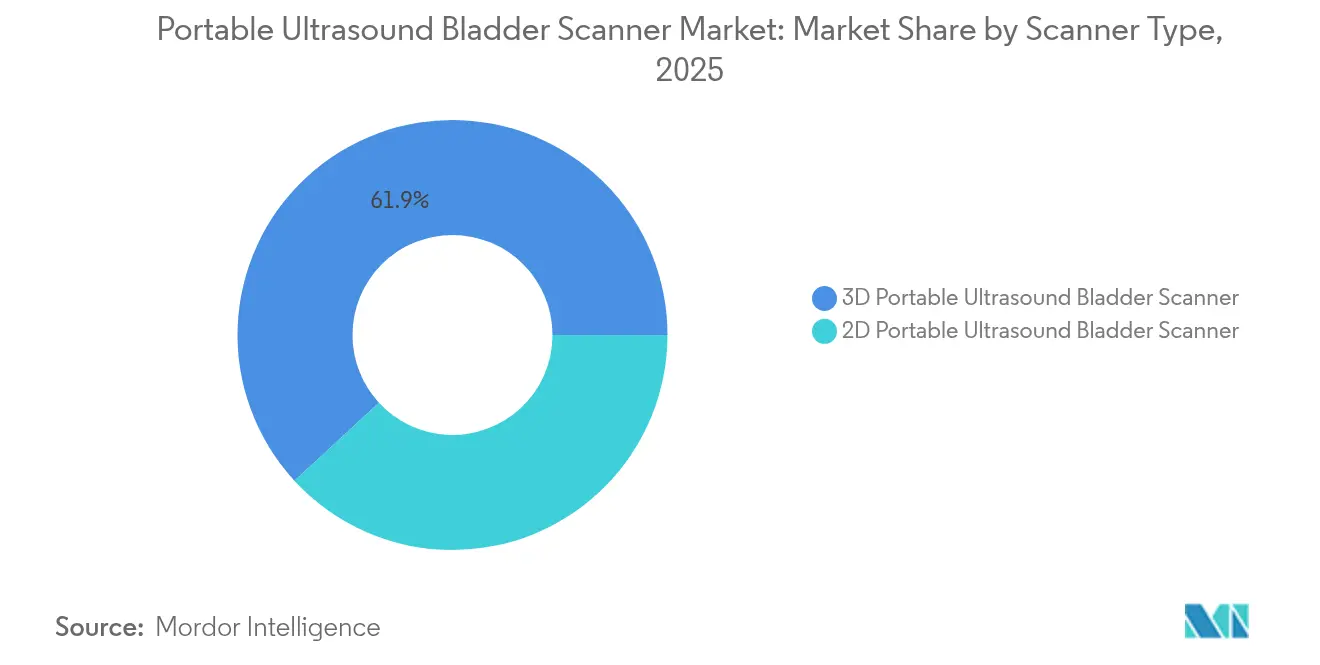
- スキャナータイプ別では、3D技術が2025年のポータブル超音波膀胱スキャナー市場シェアの61.85%を占め、2D技術は2031年にかけてCAGR 8.61%で拡大しています。
- デバイスタイプ別では、ハンドヘルドユニットが2025年の収益シェア54.10%でトップとなり、同セグメントは2026年から2031年にかけてCAGR 10.91%を記録する見込みです。
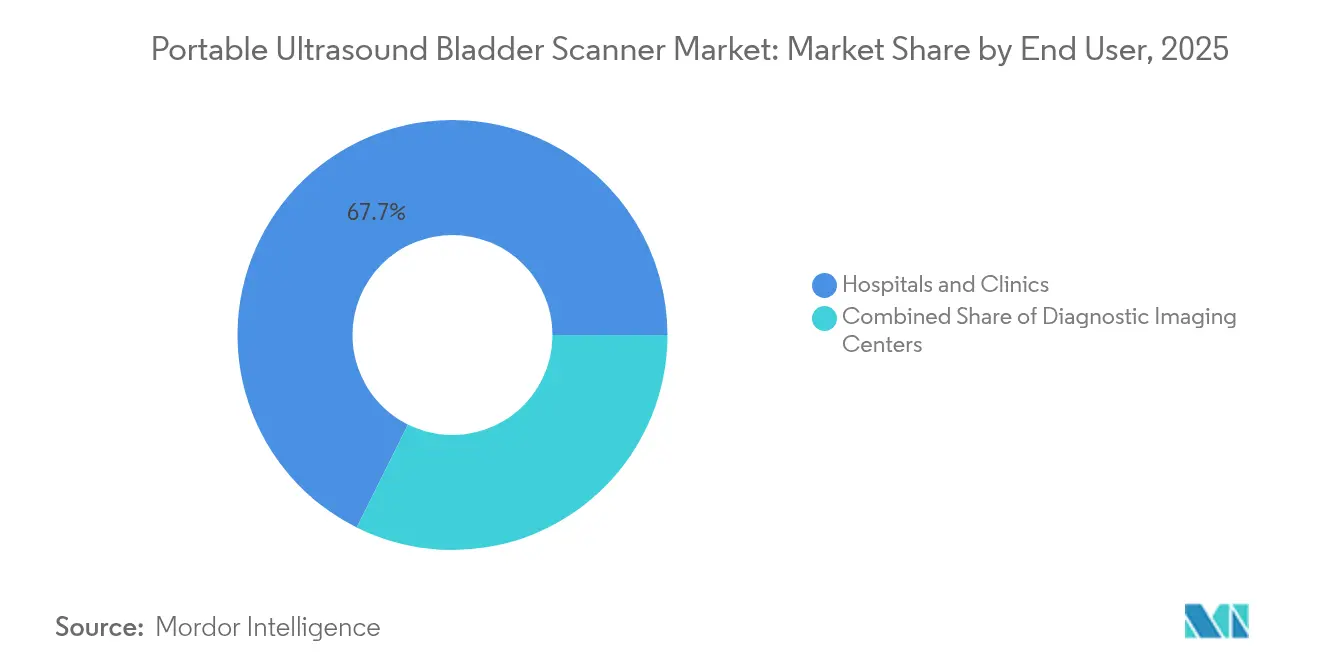
- エンドユーザー別では、病院・クリニックが2025年のポータブル超音波膀胱スキャナー市場規模の67.65%を占め、在宅ケア・長期ケア施設は2026〜2031年にかけてCAGR 12.83%で加速しています。
- 地域別では、北米が2025年のポータブル超音波膀胱スキャナー市場シェアの39.25%を占め、アジア太平洋は2031年にかけてCAGR 9.57%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
成長要因の影響分析*
| 成長要因 | (〜)% CAGRへの影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高齢化 人口の急増 | +1.8% | 北米、 欧州、東アジア | 長期(4年 以上) |
| 非侵襲的POCへの 医療シフト | +1.5% | 北米、 西欧 | 中期 (2〜4年) |
| ポータブルプラットフォームの 継続的なイノベーション | +1.2% | グローバル | 中期 (2〜4年) |
| POCUSの 普及拡大 | +1.0% | 先進医療 市場 | 短期 (2年以内) |
| 泌尿器疾患の 有病率上昇 | +1.6% | グローバル | 長期(4年 以上) |
| AIとスマート イメージングの統合 | +1.4% | グローバル、 北米・欧州のイノベーションハブ | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高齢化人口の急増による膀胱容量モニタリング需要の高まり
65歳以上の人口が前例のないペースで増加しており、良性前立腺肥大症および関連する排尿合併症の発生率が上昇している。Scientific Reportsは、2024年における世界のBPH症例数を1億1,250万件と報告しており、東ヨーロッパ、中央ラテンアメリカ、アンデスラテンアメリカで最も高い有病率が見られる。さらにメディケアのデータによると、受給者の11.2%に尿失禁が認められ、熟練看護施設では20.6%に上昇している。こうした人口動態は日常的な膀胱容量モニタリングの需要を高め、ポータブル超音波膀胱スキャナー市場および膀胱スキャナーのより広範な普及に向けた、説得力のある臨床的・経済的根拠を提供している。
非侵襲的ポイントオブケア診断への医療シフト
臨床プロトコルは現在、感染リスクの低減、患者の快適性、迅速な意思決定を優先しています。2024年の急性脳卒中研究では、ポータブル膀胱超音波の導入後に尿路感染症(UTI)が4.0%に低下し、同時に在院日数も短縮されたことが示されました。[1] メディケアの2025年医師報酬スケジュールは、遠隔診断ツールを促進する遠隔医療および介護者研修コードを導入しました。[2] これらの改革は、在宅ケアおよびコミュニティ環境における普及加速を直接支援しています。
ポータブル・ハンドヘルド超音波プラットフォームの継続的なイノベーション
メーカーはハードウェアを改良し、膀胱検出と容量計算を自動化するAIアルゴリズムを組み込んでいます。VerathonのImageSenseは100〜999mLの範囲で誤差を±7.5%以内に抑えています。Samsung MedisonはSonioを買収し、製品ライン全体にAIを導入しました。メモリ効率の高いセグメンテーションアルゴリズムにより、リソースが限られたチップ上での2Dパフォーマンスがさらに向上し、品質を維持しながらコストを削減しています。
救急・集中治療・プライマリケア環境におけるPOCUSの普及拡大
POCUSデバイスはトリアージ時間を短縮し、ベッドサイドでの意思決定を強化します。2024年に6台のハンドヘルドユニットを横断的に比較した研究では、画像品質の差が縮小していることが確認され、バッテリー寿命やプローブサイズなどの要素が購買決定を左右するようになっています。[3] ロボット超音波プロトタイプは超音波技師と放射線科医の役割を強化学習ガイド型の1台に統合し、オペレーター依存度の低減を示しています。腫瘍科では膀胱超音波を使用してCyberKnifeの正確な線量投与を確保しており、応用範囲の拡大を示しています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 熟練した オペレーターの不足 | -1.3% | 新興市場、 農村地域 | 中期 (2〜4年) |
| 償還制度の ばらつき | -0.9% | 分散した 医療システム | 短期 (2年以内) |
| 複雑な 規制承認プロセス | -0.7% | 複数機関の 監督がある地域 | 中期 (2〜4年) |
| 複雑な症例での 精度の限界 | -0.6% | 骨盤臓器脱または 肥満患者 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
超音波解釈における熟練オペレーターの不足
プライマリケアおよび長期ケア施設では、正式な超音波研修が依然として限られています。AIによる膀胱輪郭の自動描出などの機能が学習曲線を短縮しているものの、これらのツールには依然として統合コストとユーザーの習熟が必要です。小規模プロバイダーは、即時の償還確実性がなければ投資をためらっています。
地域間での償還・コーディング制度のばらつき
メディケアの2025年規則は遠隔医療超音波を認めましたが、膀胱スキャン専用のコードは含まれておらず、曖昧さが生じています。米国国立衛生研究所(NIH)のSEEDプログラムは、償還の明確化が規制承認と同等の重要性を持つ場合があることを強調しました。メーカーは国ごとに商業戦略をカスタマイズする必要があり、均一な展開が遅れています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
スキャナータイプ別:
3Dがリード、2Dが加速3Dスキャナーは2025年のポータブル超音波膀胱スキャナー市場において収益の61.85%を占めました。その立体的な精度は、カテーテル挿入エラーリスクが高い脱出症例を含む複雑な解剖学的構造に適しています。それでも、2Dスキャナーはアルゴリズムのアップグレードにより精度が向上し、2026〜2031年にかけてCAGR 8.61%で拡大しています。メモリ効率の高いセグメンテーションが低コストプロセッサ上で動作するようになり、平均販売価格が低下して対象需要が拡大しています。調達チームは絶対的な精度よりも価格対性能比を比較するようになっており、2Dがリソースの限られた環境に浸透することを可能にしています。2Dシステムのポータブル超音波膀胱スキャナー市場規模は3Dよりも速く拡大すると予測されていますが、後者は高度急性期病棟での病院の選好を維持しています。
ハンドヘルドフォームファクターの進歩が2Dの機会をさらに拡大しています。統合AIにより直交ビューの取得がオペレーター依存度を低下させ、Wi-Fi接続が記録転送を効率化しています。主要な3Dベンダーはソフトウェアライセンスと延長保証のバンドル提供で対応しています。その結果生じる競争がすべてのスキャナータイプの総所有コストを改善し、新興経済圏全体で2桁の出荷台数成長を維持しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
デバイスタイプ別:
ハンドヘルドがカートベースユニットを上回るハンドヘルドデバイスは2025年の収益の54.10%を生み出し、2031年にかけてCAGR 10.91%を達成する見込みで、これはポータブル超音波膀胱スキャナー市場全体の成長率の2倍です。臨床試験では、ハンドヘルドが膀胱測定においてカートベースの診断精度に匹敵しながら、ベッドサイドの利便性と低いメンテナンスコストを提供することが示されています。この同等性により、救急室、老人ホーム、在宅訪問プログラムでの使用が拡大しています。ハンドヘルドに関連するポータブル超音波膀胱スキャナー市場規模は、2031年までに1億5,130万米ドルを突破すると予測されており、このカテゴリーの持続的な優位性を示しています。
従来のモバイルカートおよびベンチトップユニットは、大型ディスプレイとマルチプローブ機能を必要とする集中治療病棟で引き続き使用されています。これらは病院のPACSシステムと統合され、トレーサビリティ規則が完全なDICOM準拠を義務付ける環境で依然として重要です。AIアドオンがこれらの大型システムも最適化しており、ハンドヘルドが普及する中でも関連性を維持しています。意思決定者は両方の層に予算を配分し、エコシステムの継続性を確保しながらメーカーのソフトウェアサブスクリプション収益を促進しています。
エンドユーザー別:
在宅ケアが病院に対して勢いを増す病院・クリニックは、定着した調達サイクルと処置件数により2025年の収益の67.65%を支配しました。しかし、ポータブル超音波膀胱スキャナー市場は分散型ケアへと傾いています。在宅ケアおよび長期ケア施設は、遠隔診断の包括的償還と高齢者サービスの病院外への移行に支えられ、予測CAGRが12.83%を記録しています。研究によると、ケアチームがポータブルスキャナーを採用するとカテーテル挿入率が80%低下し、コミュニティ環境での経済的効果が実証されています。
画像診断センターおよび外来手術センターは二次的ながら戦略的な購入者です。これらはスキャナーを導入してスループットを加速させ、日帰り手術における尿閉合併症を低減しています。ベンダーはそのためサービス契約を調整し、在宅ケアプロバイダー向けにモバイルファーストデザインを、集中型画像診断チェーン向けにネットワーク構成を提供しています。このようなセグメンテーション戦略により、メーカーはポータブル超音波膀胱スキャナー市場内のさまざまな成長ポケットへのアクセスを確保しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米およびラテンメリカのポータブル超音波膀胱スキャナー市場
北米は、ポータブル超音波膀胱スキャナー市場において2025年の収益の39.25%を占めてトップに立っており、これはメディケア受給者における尿失禁の高い有病率と、デバイスに関する支持的なコーディング体制によって支えられています。FDAによるダウンクラシフィケーションは市場投入までの期間を短縮し、より迅速なポートフォリオの刷新を促進しています。カナダは米国に後れを取るものの、同様の普及軌跡をたどっており、一方メキシコの民間病院はラテンアメリカ域内の需要を牽引しています。
ヨーロッパのポータブル超音波膀胱スキャナー市場
ヨーロッパは第2位にランクされています。ドイツは最も高いユニット販売量を記録しており、これは多施設展開の介護施設における留置カテーテルの有病率が13.4%に達していることを背景とした採用拡大によって牽引されています。英国とフランスがこれに続き、院内感染削減を目標とする国家的な医療優先政策を活用しています。南ヨーロッパでは、高齢化人口動態が公的医療予算を圧迫する、費用対効果の高い膀胱モニタリングへの関心が高まり、普及が加速しています。
アジア太平洋地域のポータブル超音波膀胱スキャナー市場
アジア太平洋地域はCAGR 9.57%と最も急速な成長を遂げています。中国は、プライマリケアクリニックへの国家投資と世界最大規模の高齢者人口を背景に恩恵を受けています。国内ベンダーは手頃な価格のスキャナーを供給していますが、多国籍企業はプレミアム病院セグメントでの地位を維持しています。日本の超高齢社会は一人当たりの高い利用率を促進しており、インドの拡大する中間層は都市部での普及を加速させています。サムスンメディソンのAI推進に代表される戦略的買収も、地域のポータブル超音波膀胱スキャナー市場をさらに活性化させています。
中東・アフリカおよび南米のポータブル超音波膀胱スキャナー市場
中東・アフリカおよび南米は、着実ながらも不均一な進展を示しています。GCC諸国の病院近代化プロジェクトには膀胱スキャナーの導入が含まれていますが、農村部へのアクセスは依然として遅れています。ブラジルとルゼンチンが、民間の都市部ネットワーク内において南米の売上を牽引しています。したがって、都市部と農村部の格差が、ローカライズされたマーケティング戦略およびアフターサービス体制の形成に影響を与えています。
規制環境
携帯型超音波膀胱スキャナーは主要市場において医療機器として規制されており、米国ではクラスII超音波画像診断システム(21 CFR 892.1560)に対して一般的にFDAの510(k)経路が用いられる。重要なコンプライアンス上の転換点は、2026年2月2日に施行されるFDA品質マネジメントシステム規則(QMSR)であり、これはISO 13485:2016を参照によって組み込み、品質システムに関する期待をISO準拠の文書化および査察慣行へと移行させるものである。
グローバルな商業化と供給の継続性のため、メーカーは市場投入までの時間や着地コストに影響を与える製品規格および貿易管理要件も管理している。国境を越えた出荷において、これらの機器はHSコード9018.12(超音波スキャン装置)に分類され、各地域での通関手続きにおいて正確な分類が重要となる。米国市場における最近のアクセス動向としては、Astrasono Technology Co., Ltd.に対するFDA 510(k)クリアランス(K250331、2025年9月)があり、確立された規制枠組みの中での継続的なサプライヤーのオンボーディングを反映している。
競合状況
市場集中度は中程度です。VerathonはBladderScanラインとImageSense AIを通じてトップに立ち、精度の主張によりブランドロイヤルティを強化しています。GE Healthcare TechnologiesとPhilipsは幅広い超音波ポートフォリオから専用膀胱ユニットへと多角化し、グローバルサービスチャネルを活用しています。Samsung MedisonによるSonioの買収は、大手画像診断ベンダーがAI人材を確保しようとする意図を示しています。
破壊的企業にはButterfly NetworkとClarius Mobile Healthが含まれます。Butterfly Networkは汎用超音波を超えて展開し、2024年5月にiQ+ Bladderを発売して専門的な臨床ワークフローに対応しました。Clarius Mobile Healthは2024年1月にBladder AIのFDA認可を取得し、クラウド対応の容量計算を提供しています。スタートアップ企業はSaaS収益、リモートアップデート、サブスクリプションモデルを重視し、従来のハードウェア中心のアプローチに挑戦しています。
戦略的な動きは未開拓セグメントも標的にしています。ExoのIrisハンドヘルドはSweepAIを統合し、在宅訪問や救急隊員向けに位置付けられています。遠隔医療プロバイダーとのパートナーシップが膀胱スキャンをバーチャルケアパスウェイに組み込んでいます。その結果生じるエコシステム競争がデバイス機能を強化し、ユニット価格を引き下げ、ポータブル超音波膀胱スキャナー市場全体でのアクセスを拡大しています。
ポータブル超音波膀胱スキャナー業界リーダー
-
Becton, Dickinson and Company
-
dBMEDx Inc.
-
GE Healthcare Technologies Inc.
-
Caresono Technology Co., Ltd.
-
Echo-Son SA
- 注:主要企業の掲載順は順位を示すものではありません。
ポータブル超音波膀胱スキャナー市場 このレポートでカバーされる企業
- Verathon
- GE Healthcare Technologies Inc.
- LABORIE Medical Technologies Corp.
- dBMEDx
- Caresono Technology Co., Ltd.
- Vitacon US LLC
- EchoNous (Signostics Inc.)
- Sonostar Technologies
- Beckton Dickinson
- Wuhan Tianyi Electronic
- MCube Technology Co., Ltd.
- SRS Medical Systems Inc.
- Echo-Son SA
- Butterfly Network, Inc.
- Clarius Mobile Health Corp.
- SonoScape Medical Corp.
- Vave Health
- Mindray Bio-Medical Electronics Co., Ltd.
- Koninklijke Philips
- Meike Co., Ltd. (CubeScan)
市場機会と将来展望
最も実行可能な機会は、オペレーターの技能が様々であり、迅速で再現性のある測定が求められる分散型ケア環境へ膀胱スキャンを拡大することである。標準化された臨床トレーニングとプロトコル化がこの移行を支えており、その例として、非超音波検査技師向けに適応症と測定手順を体系化したNSW Agency for Clinical Innovation(ACI)の臨床医向けツールキットが挙げられる。これは、長期ケアおよび在宅ケアの展開全体で強調されている、オペレーター依存の低減という広範なニーズと一致する。
さらなる商業的な追い風は、製品選択の幅を広げ、自動化とポイントオブケアでの使いやすさを軸とした機能競争を高める、継続的なFDAクリアランスからもたらされている。例えば、Edgecare, Inc.のEdgeFlow UW20に対するFDA 510(k)クリアランス(K252237、2026年4月)およびAstrasono A3Pro(K250331、2025年9月)は、利用可能な膀胱容量スキャナーの選択肢をさらに増やしている。製品ポートフォリオが拡大する中、ベンダーはAI支援による容量計算、ワークフロー統合、コンプライアンス対応設計(診断用超音波システムの広く採用されている安全性・性能規格への準拠を含む)によって差別化を図ることができ、これによりトレーニング負担を軽減し、急性期画像診断部門を超えた広範な展開を支援できる。
最近の産業開発事情 ポータブル超音波膀胱スキャナー市場
- 2026年4月:Edgecare, Inc.は膀胱スキャナーEdgeFlow UW20について米国FDA 510(k)クリアランス(K252237)を取得した。このクリアランスは、ポイントオブケアのワークフローにおいて専用の膀胱容量評価を求めるプロバイダーに新たな選択肢を追加し、確立されたクラスII経路における新製品投入のペースを強化するものである。
- 2025年7月:GE HealthCareは、超音波プライマリー画像診断システムであるVenueおよびVenue Goについて米国FDA 510(k)クリアランス(K251322)を取得した。膀胱スキャンに限定されたものではないが、このクリアランスは、膀胱評価が多目的ベッドサイド画像診断プラットフォームに組み込まれ得る、より広範なポイントオブケア超音波の展開を支援するものである。
- 2024年5月:Butterfly Networkは iQ+ Bladder を発売し、汎用ハンドヘルド超音波から専用の膀胱スキャンワークフローへと展開を拡大した。これにより、ソフトウェア主導のプラットフォームアプローチが膀胱容量測定のユースケースに持ち込まれ、専業の膀胱スキャナーメーカーに対する競争圧力が高まった。
ポータブル超音波膀胱スキャナー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、臨床ケアにおいて膀胱容量および排尿後残尿量を非侵襲的に推定するために使用されるポータブル超音波膀胱スキャナーから生じる収益を対象としており、尿閉評価およびカテーテル挿入の意思決定を支援する。
対象外の範囲:本モデルは、汎用超音波システムおよび泌尿器科用ディスポーザブル製品を除外する。また、機器販売とは別に請求される可能性のある処置費用も除外する。
セグメンテーション概要
- スキャナータイプ別
- 2Dポータブル超音波膀胱スキャナー
- 3Dポータブル超音波膀胱スキャナー
- デバイスタイプ別
- ハンドヘルドポータブル
- モバイルカート
- ベンチトップ
- エンドユーザー別
- 病院・クリニック
- 画像診断センター
- 外来手術センター
- 在宅ケア・長期ケア施設
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、ポータブル超音波膀胱スキャナーとして適格なものの境界を設定し、膀胱容量モニタリングに対する需要側のニーズをマッピングするために使用された。参照資料は、米国FDA機器データベース、米国メディケア・メディケイドサービスセンター(関連するコーディングの文脈として)、CDC(排尿器系疾患負担指標として)、および世界保健機関(より広範なケア提供シグナルとして)などの公的・公式情報源が含まれる。
インプットの信頼性を確保するため、企業の年次報告書、投資家向け資料、製品仕様書、および医療学会が公表した臨床ガイドラインも参照した。信頼性の高い医療系報道は、製品発売および価格設定の文脈を把握するために精査された。一部のケースでは、財務確認、特許調査、入札および公表された調達情報のスキャンを迅速化する目的に限り、有料サブスクリプションが使用された。これらのデスクソースは網羅的なものではなく例示的なものであり、ギャップを埋め、前提を検証し、定義上の疑問を解消するために追加の公開文書が精査された。
一次インタビューおよびサーベイ
一次調査は、病院の調達担当者、病棟および外来環境で膀胱スキャナーを使用する臨床医、ならびに実際の購買サイクルを把握している流通業者やサービス側の参加者を組み合わせて実施された。グローバルなカバレッジを確保するため、成熟した医療システムと発展途上の医療システムの双方からインプットをバランスよく収集し、普及率、交換サイクル、および標準的な販売価格に関する前提を確認・修正できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:12% | アジア太平洋:47% |
| 中位層:43% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:18% | マネージャー:55% | 南北アメリカ:23% |
市場規模の算定と予測
規模の算定は、対象となるケア環境を膀胱スキャン使用量に結びつけ、その需要プールを現実的な交換タイミングおよび平均販売価格帯を用いて機器価値に換算するトップダウン方式から始まる。実際には、モデルのインプットは入院および術後ケアの件数、尿閉およびカテーテル挿入リスク指標、ポイントオブケア超音波へのシフト、ならびに病院および長期ケア施設における購買サイクルを反映している。
合計値算出された後、選択的なボトムアップ検証を通じて妥当性を確認する。公開情報が存在する場合は、サプライヤー収益のサンプルを積み上げ、製品カタログおよび入札を用いて標準的な平均販売価格の範囲を検証し、流通業者へのインタビューを通じてチャネルミックスを確認する。データが乏しい場合は、類似のポータブル超音波カテゴリーの代理普及率を使用してギャップを補い、地域固有のインタビューフィードバックを用いて修正する。
予測については、シナリオ分析が主なアプローチであり、病院の設備投資予算、技術更新(2Dと3Dの比率)、および地域別の予想普及率変化に関するトレンド確認によって補完される。前提条件は明示的に保持されており、読者が各インプットが最終数値にどのように影響するかを追跡できるようにしている。
データ検証と更新サイクル
最終化の前に、交換サイクルおよび調達リードタイムを考慮した場合に導入済みベースが現実的にどの程度拡大できるかなど、独立したシグナルに対してアウトプットを照合する。差異が生じた場合は、実際の需要まは価格変動によって説明できるかどうかを調査する。変化が正当化できない場合は、前提を修正し、関連する専門家に再確認を行う。
その後、定義、単位、および換算が地域・年度を通じて一貫して保たれるよう、多段階の内部レビューを実施する。レポートは年次で更新され、主要な規制措置、製品発売、または価格変動などの重要なイベントが発生した場合には中間更新も行われる。納品直前には、数値が最新の確認済み情報と一致していることを確認するための最終チェックを実施する。
Mordor Intelligenceのポータブル超音波膀胱スキャナー市場規模と他の公表推計値との比較
本市場の公表値は、同一のテーマに見えても出版社によって異なる場合がある。これは、各出版社がポータブル膀胱スキャナーと広義の超音波機器との境界線を異なる形で引いている可能性があるためである。また、基準年や通貨換算のタイミングの違いも変動要因となる。
導入済みベースの交換サイクルを追跡し、調達および流通業者の確認を通じて平均販売価格帯を更新することで、Mordor Intelligenceは対象範囲を膀胱容量および排尿後残尿量測定に関連するポータブル膀胱スキャナー機器の収益に絞り込み、多目的超音波カートおよびサービス比重の高い合計値を除外している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 1億9,327万米ドル(2026年) | |
| グローバルコンサルタント会社A | 2億8,090万米ドル(2024年) | 異なる基準年を使用しており、より広範なポイントオブケア超音波需要プールに合計値を基づかせているように見受けられ、膀胱専用スキャン以外の隣接するポータブル超音波収益が含まれる可能性がある。 |
| 産業出版社B | 2億4,530万米ドル(2023年) | より早い年を起点としており、非ポータブルまたは多目的膀胱評価プラットフォームを含む、より広い機器定義の境界を適用している可能性が高く、ユニット需要が類似していても市場価値が高くなる場合がある。 |
この差異は主に対象範囲の境界と基準年の設定によって説明され、次いで地域別の価格推移の前提の違いによるものである。モデルがケア環境の使用状況、交換タイミング、および現実的な平均販売価格の囲に基づいて追跡可能である場合、最終的な市場規模は再現しやすく、計画目的でのストレステストも容易になる。
レポートで回答される主要な質問
現在のポータブル超音波膀胱スキャナー市場規模と予測成長率は?
ポータブル超音波膀胱スキャナー市場規模は2026年に1億9,327万米ドルであり、CAGR 4.91%で成長し、2031年までに2億4,565万米ドルに達すると予測されています。
現在市場をリードしているスキャナー技術は何ですか?
3Dスキャナーは優れた立体的精度により、2025年の収益シェアの61.85%を占めて市場を支配しています。
ハンドヘルドスキャナーが普及している理由は何ですか?
ハンドヘルドユニットは病院グレードの精度とポータビリティを兼ね備えており、2026年から2031年にかけてCAGR 10.91%を促進しています。
最も急速に拡大しているエンドユーザーセグメントはどれですか?
在宅ケアおよび長期ケア施設は、ケアが病院外へシフトする中でCAGR 12.83%で前進しています。
新しい膀胱スキャナーにおけるAIの役割は何ですか?
AIは膀胱検出と容量計算を自動化し、オペレーター依存度を低減してワークフロー効率を向上させます。
最も高い成長ポテンシャルを持つ地域はどこですか?
アジア太平洋は大規模な高齢者人口と医療投資の増加に牽引され、CAGR 9.57%で最も急速な拡大を示しています。