
ポリビニルブチラール(PVB)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
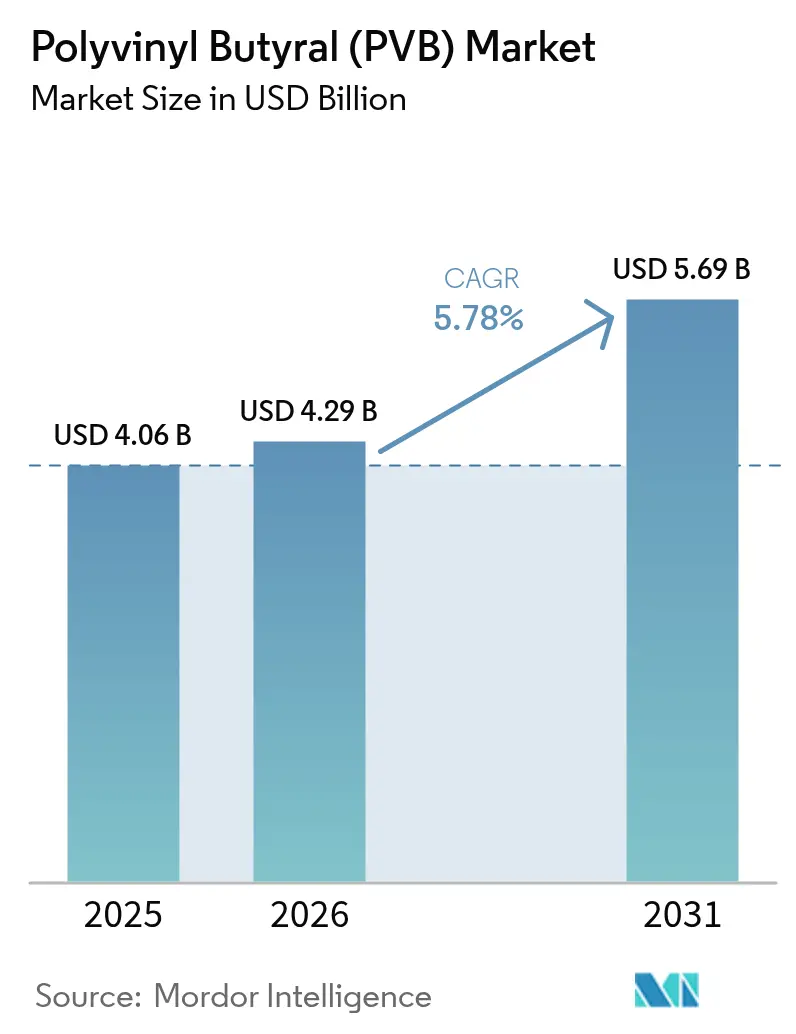
| 市場規模 (2026) | 4.29 十億米ドル |
| 市場規模 (2031) | 5.69 十億米ドル |
| Growth Rate (2026 - 2031) | 5.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリビニルブチラール(PVB)市場分析
ポリビニルブチラール市場規模は2025年に40億6,000万米ドルと評価され、2026年の42億9,000万米ドルから2031年には56億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.78%です。追い風となる要因としては、積層安全ガラスにおける当素材のほぼ普遍的な採用、車室内音響性能を重視する電気自動車(EV)普及率の上昇、および長寿命封止材を求める太陽光発電投資の加速が挙げられます。接着フィルムが需要を牽引しているのは、米国の道路当局からアジア太平洋の建築検査員に至るまで、規制当局が実証済みの中間層性能を義務付けているためです。一方、製造業者は欧州およびアジアの生産能力を拡大しており、これはポリビニルブチラール市場がマージンを損なわずに追加供給を吸収できるという自信の表れです。参入障壁は、多大な資本要件、確立された自動車資格認定サイクル、および既存サプライヤーを優遇する長年の顧客関係により、依然として高い水準にあります。
レポートの主要な要点
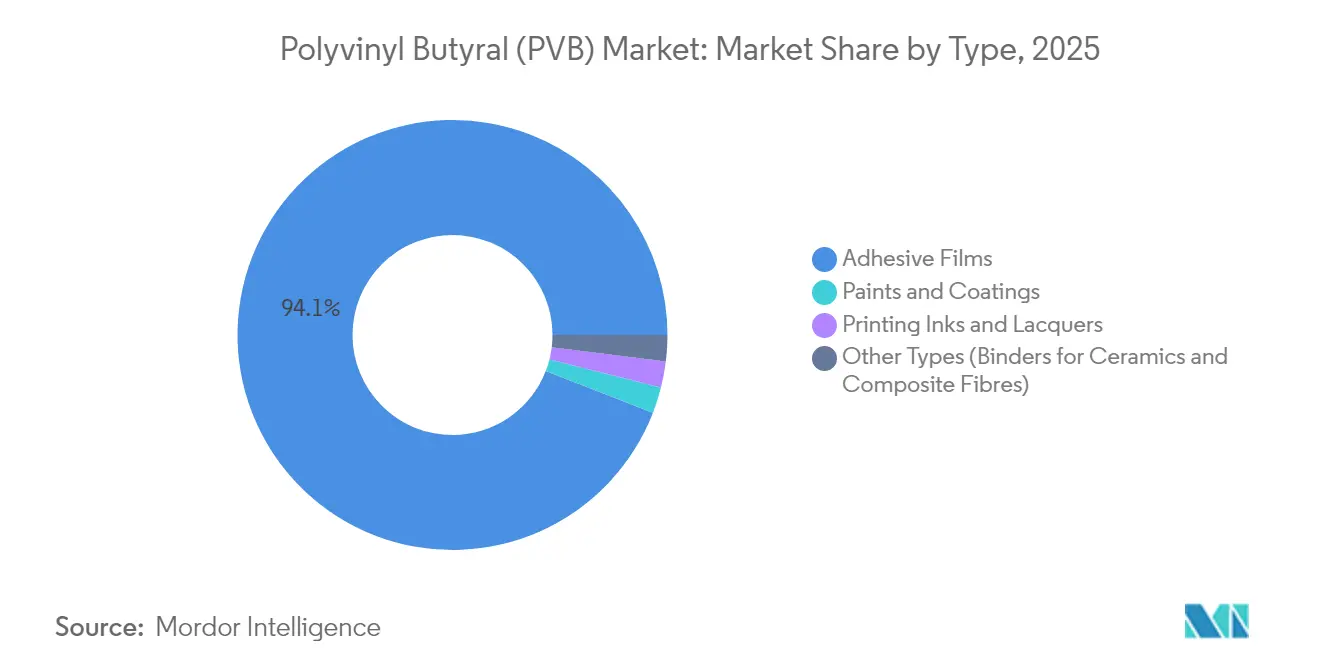
- タイプ別では、接着フィルムが2025年のポリビニルブチラール市場シェアの94.12%を占め、同セグメントは2031年にかけてCAGR6.05%で拡大する見込みです。
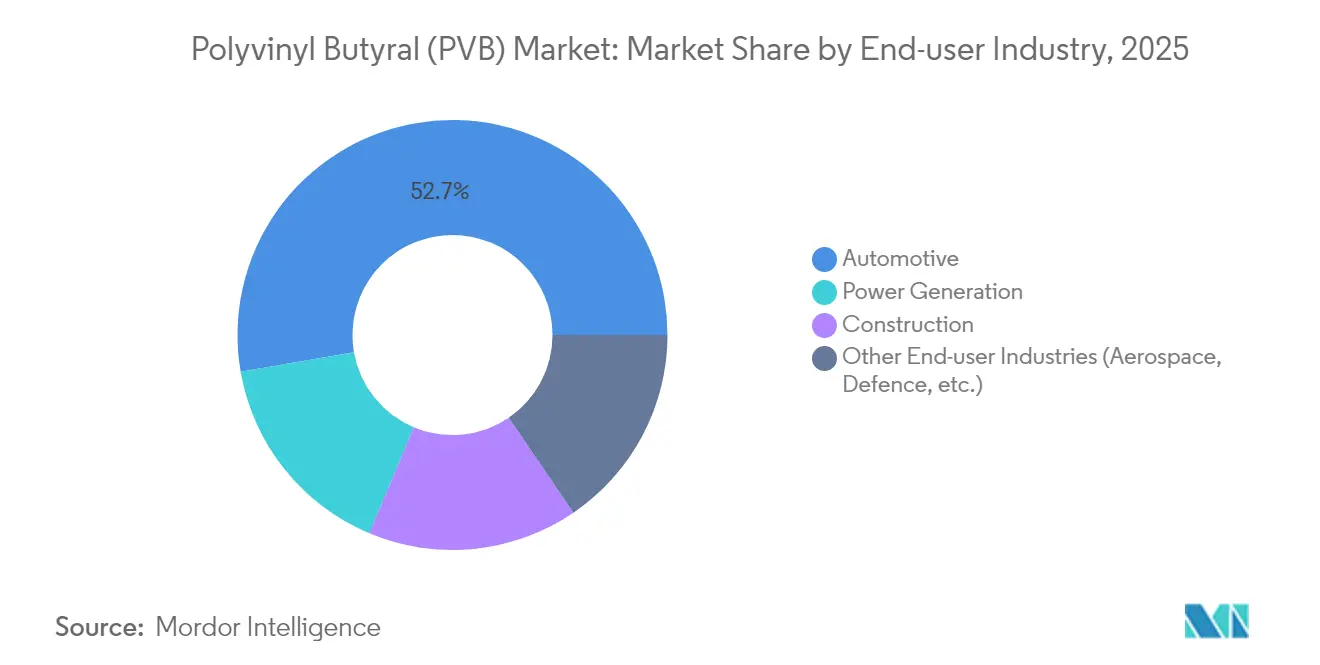
- エンドユーザー産業別では、自動車用グレージングが2025年のポリビニルブチラール市場規模の52.74%を占め、発電用途は2031年にかけてCAGR7.95%で成長しています。
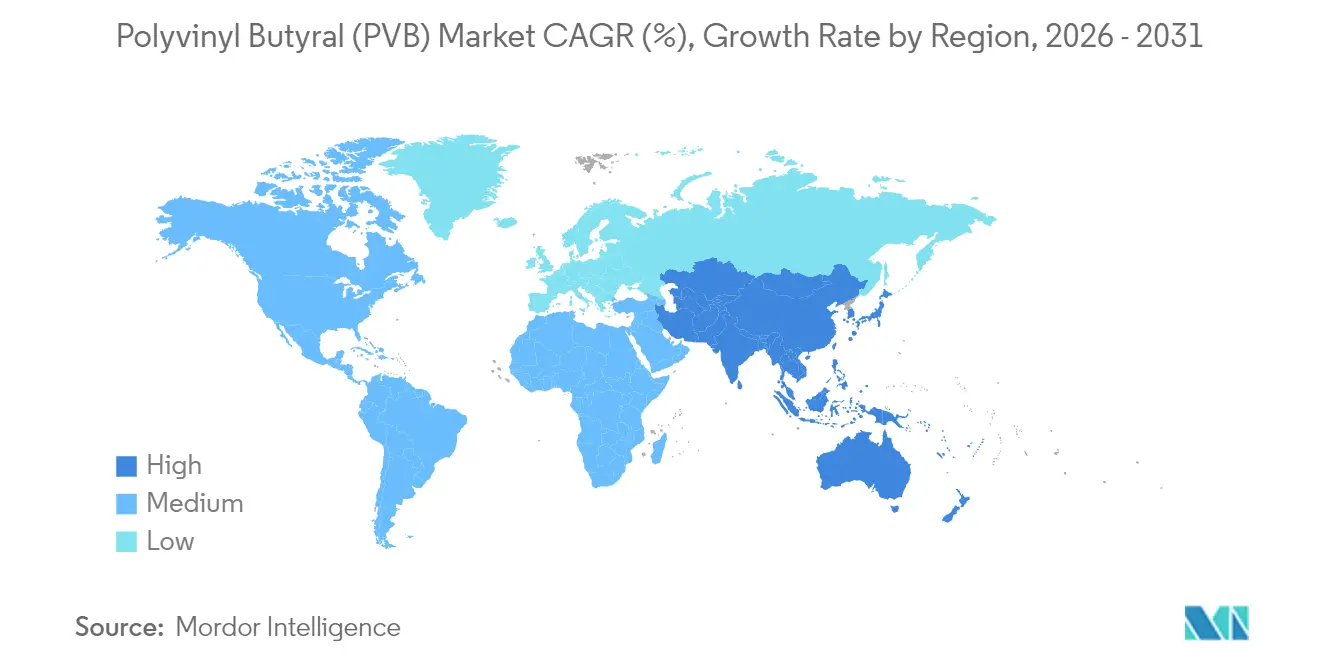
- 地域別では、アジア太平洋が2025年のポリビニルブチラール市場において50.83%のシェアで首位であり、2031年にかけて最も高い地域CAGRである6.11%を維持する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGR予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建設・インフラブーム | +1.5% | アジア太平洋および北米に集中したグローバル規模 | 中期(2年~4年) |
| 自動車における積層ガラスの普及 | +1.2% | アジア太平洋の自動車ハブが牽引するグローバル規模 | 短期(2年以内) |
| 安全グレージングの義務化規制 | +0.8% | 北米およびEU、新興市場へ拡大中 | 長期(4年以上) |
| PVB封止材を使用した太陽光発電の拡大 | +0.6% | 北米および欧州での早期利益を伴うグローバル規模 | 中期(2年~4年) |
| 音響中間層に対するEV需要の拡大 | +0.4% | アジア太平洋を中核とし、北米および欧州へ波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
建設・インフラブーム
グレージング、カーテンウォール、および点支持式ファサードは、米国の複数の州および香港においてますます採用されるようになっています。2018年ペンシルバニア州建築基準法は、高占有ゾーンでの積層ガラス使用を規定しており、基礎需要を確保しています [1]ペンシルバニア州労働産業省、「統一建築基準法」、dli.pa.gov。香港のガラス構造使用実務規程における並行する義務規定は、アジアの高密度都市におけるPVBの普及率を高めています。都市の高層化が進み、建築家がより大きなガラス面を好む中、これらの規定は多年度にわたる延期不可能な受注へと転換し、ポリビニルブチラール市場を支えています。また、開発業者はPVBの音響効果を、交通指向型開発プロジェクトにおいて評価しており、中間層は重量を増加させることなく外部騒音を3~7dB低減できます。これらの要因が総合的に、当該10年間を通じた建設主導の持続的な追い風を支えています。
自動車における積層ガラスの普及
自動車OEM(自動車メーカー)は、積層ガラスをフロントガラスを超えてサイド、ルーフ、リアライトにまで拡大し、乗員安全性を高め、車内騒音を低減しています。EastmanのSaflexホライズン中間層は、動的衝撃試験を満たしながらヘッドアップディスプレイの視認性向上を目指しています。電気自動車はこの必要性をさらに高めています。なぜなら、パワートレインの静寂さが風音や路面騒音を際立たせるためであり、音響PVBグレードは最大6dBの減衰を実現し、体感品質を向上させます。OEMの採用タイムラインは短く、平均モデル刷新サイクルは3年から4年であり、近期の出荷量成長を支えています。パノラミックルーフデザインにおけるガラス面積の増加は、グローバルな自動車生産台数が緩やかに増加する場合でも、車両1台あたりの平方メートル需要をさらに高め、単位消費量を増加させます。
安全グレージングの義務化規制
世界中の規制当局が米国連邦自動車安全基準(FMVSS)第205号およびANSI/SAE Z26.1-1996試験を参照しており、乗用車フロントガラスへのPVB採用が事実上義務付けられています。欧州の立法者は、改正使用済み自動車廃棄指令に基づくリサイクル目標を拡大しており、PVBが高い回収率を促進するとして積層アセンブリを優遇しています。OEMは中間層の化学組成を変更するために長い検証サイクルを要するため、規制の強化が既存のPVB出荷量を固定化します。同様の動きがブラジルとインドにおいても見られ、自動車用ガラス規制の草案が北米の仕様を反映しつつあり、ポリビニルブチラール市場の規制上の安全網を広げています。
PVB封止材を使用した太陽光発電の拡大
薄膜モジュールメーカーは、エチレン酢酸ビニル(EVA)をPVB封止材に置き換えるケースが増えており、PVBは優れたUV耐性とガラス接着性を提供します。米国国立再生可能エネルギー研究所(NREL)の試験では、PVBが2,000時間の湿熱暴露後においても透過率95%超を維持し、EVAを10パーセントポイント以上上回ることが示されています。DuPontのPV5200シリーズはこれらの特性を活用しており、同社はPVBシートの年間売上高が25%以上成長すると見込んでいます。これは、2025年までに世界の太陽光発電設置量が400GWを超えると予測されているためです。米国および欧州における太陽光発電用ガラス専用の新規フロートガラスラインの設置が封止材の上流需要を同期的に創出し、PVBメーカーの収益源を多様化しています。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 代替製品(EVA、SGP、アイオノプラスト) | -0.7% | グローバル規模、コスト重視市場での影響が大 | 中期(2年~4年) |
| PVBリサイクルの強化 | -0.5% | 北米およびEU、アジア太平洋へ拡大中 | 長期(4年以上) |
| ブチルアルデヒド原料供給の変動 | -0.3% | アジア太平洋の生産拠点に集中したグローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
代替製品(EVA、SGP、アイオノプラスト)
コスト重視の建設および自動車分野では、PVBに対するEVAおよびアイオノプラスト中間層の評価がますます高まっています。『マテリアルズ』誌に掲載された研究では、EVAが必要な衝撃性能を満たすとともに、吸湿性の低さから保管物流を簡素化できることが示されています。Kurarayが製造するSentryGlas(セントリーグラス)アイオノプラストは、従来のPVBの5倍の強度を持ち、プレミアム価格にもかかわらず構造ファサードでPVBを置き換えつつあります。規制対象のフロントガラス用途における代替はまだ限定的ですが、価格競争の激しいセグメント、特に長期耐久性よりも初期コストを重視する新興市場では、PVB出荷量が侵食される可能性があります。
先進地域におけるPVBリサイクルの強化
TarkettのフランスのEVA施設は、年間20,000トンの使用済みPVBをリサイクルし、24~33%のリサイクル含有量をプレミアムフローリングに配合しています。成熟した市場では循環経済の認定が促進されており、光学的透明性が重要でない用途でリサイクルポリマーを指定する建築家や自動車メーカーが増えています。学術コンソーシアムが実証した超音波援用分離技術は分子量を保持し、コーティングや封止剤へのリサイクル材の利用を可能にします。リサイクルPVBの供給増加は、特に欧州において、建築製品への二次原材料の割当量義務付けを求める立法者が存在することもあり、バージン樹脂需要の成長を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
接着フィルムが安全用途を通じて需要を牽引接着フィルムは2025年のポリビニルブチラール市場シェアの94.12%を占め、自動車および建築分野の積層ガラス安全システムにおける中心的な役割を反映しています。接着フィルムのポリビニルブチラール市場規模は、グローバルな建設の上昇サイクルに沿ってCAGR6.05%で成長し、2031年までに54億3,000万米ドルに達すると予測されています。厳格なフロントガラス基準、都市中心部の騒音条例、およびパノラミックルーフの成長が相まって、接着フィルムを多年度にわたるOEMプログラムに固定化しています。製造業者は、構造用、UV遮断用、鳥類に安全なバリアントなどの特殊グレードにより差別化を図っており、これらはコモディティ樹脂に対して8~12%のプレミアムを獲得しています。
イノベーションは樹脂のレオロジーを中心に展開されており、衝撃性能を犠牲にすることなく薄い中間層を実現し、車両重量とグレージングコストを削減します。EastmanのSaflex構造シリーズは積層強度を30%向上させ、フレームレスバルストレードを実現し、ファサードの金属ハードウェアを削減します。ヘッドアップディスプレイ向け光学グレードPVBフィルムは新興ニッチ市場であり、KurarayはLCDおよび拡張現実フロントガラスに対応するため日本の生産能力を拡大しています。こうした特化は、出荷量が成熟する中でも接着フィルムの堅調な収益見通しを支えています。
塗料、コーティング、印刷インク、ニッチ用途は2025年に合計5.88%のシェアを占め、2億4,000万米ドルと評価されています。規模は小さいながらも、これらのセグメントはマージンの緩衝材を提供します。PVBの水酸基官能性は、優れた顔料分散性と金属基材への接着性を発揮し、1kgあたりのより高い価格設定を可能にします。研究者はPVBとナノセルロースを混合して3Dプリント複合材料用の無溶剤バインダーを開発しており、従来市場を超えた段階的な需要の可能性を示唆しています。全体として、非フィルム用途はCAGR4.03%で成長すると予測されており、ポリビニルブチラール市場の主要指標には及ばないものの、ニッチな収益性を維持しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能


エンドユーザー産業別:
自動車のリーダーシップが発電分野からの挑戦に直面自動車用グレージングは2025年のポリビニルブチラール市場出荷量の52.74%を占め、100以上の管轄区域における義務的なフロントガラス基準に牽引されて、2031年にかけて安定したCAGR5.62%を記録する見込みです。大型インフォテインメントディスプレイやルーフライトの拡大による車両あたりのガラス面積の増加が平方メートル消費量を押し上げており、グローバルな生産台数の緩やかな減速を部分的に相殺しています。バッテリー電気自動車モデルにおけるNVH(騒音・振動・ハーシュネス)指標で競合するOEMが増える中、標準フィルムより約15%高い価格の音響グレードが市場シェアを伸ばしています。
発電、主に太陽光発電モジュールは、2025年消費量のわずか15.94%を占めるに過ぎませんが、最も速いCAGR7.95%での成長軌道に乗っており、2031年までにシェアを17.72%に引き上げる見込みです。封止材向け発電用ポリビニルブチラール市場規模は、大型薄膜太陽光プロジェクトの成長および両面ガラス-ガラスパネルの採用増加に牽引され、2031年までに10億2,000万米ドルに達すると予測されています。DuPontのPV5200シートは加速劣化試験において40年の耐用年数の可能性を実証しており、発電コスト(LCOE)の低減を目指すユーティリティ規模の開発業者から支持されています。
建設は2025年需要の15.83%を占め、超高層ビルのクラッディングやバルコニーバルストレードが普及するアジアで特に存在感を示しています。欧州および北米における改修プログラムが代替需要を喚起しており、一部の都市では交通回廊沿いに音響グレードの中間層を義務付けています。航空宇宙、防衛、および特殊光学分野は「その他」カテゴリーを構成しており、回転翼航空機や装甲車両における耐衝撃性透明部材にPVBを使用しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域ポリビニルブチラール(PVB)市場
アジア太平洋地域は2025年のポリビニルブチラール市場シェアの50.83%を占め、中国、日本、韓国における統合型石油化学、ガラス仕上げ、および自動車組立クラスターに支えられています。地域の生産量は2031年にかけて6.11%のCAGRで成長すると予測されており、EV生産拠点の拡大とともにその優位性をさらに強固なものとしています。中国のNEVクレジットや日本の環境配慮型建築補助金などの政府インセンティブが、遮音性および低VOC中間膜への需要を加速させています。しかしながら、オレフィン分解炉の稼働縮小に起因する原料の逼迫が供給を断続的に混乱させており、在庫バッファーおよびマルチソーシング戦略の必要性が浮き彫りとなっています。
北米ポリビニルブチラール(PVB)市場
北米は2025年の需要の19.08%を占めました。成長の中心は、老朽化したインフラの改修と、プレミアム車両における合わせサイドウィンドウの採用拡大にあります。地域の建築基準は、オーバーヘッドグレージングに0.76 mmのPVB中間膜を一貫して義務付けており、基準となる生産量を確保しています。EastmanのGhent工場の生産能力拡張により、米国およびメキシコのOEMへの近距離供給が可能となり、大西洋横断輸送コストおよびCO₂排出量の削減に貢献しています。オハイオ州のガラスラミネートリサイクルハブなどの循環経済プログラムは、クローズドループ原料ストリームの試験運用を行っており、2028年以降のバージンPVBの成長を抑制する可能性があります。
欧州ポリビニルブチラール(PVB)市場
欧州は2025年に16.46%のシェアを獲得し、成熟しているものの技術的に高度な需要を示しています。厳格な炭素規制が建築家に対し、運用エネルギー消費を低減する高性能な遮音・太陽光制御中間膜の選択を促しています。KurarayとEverlam は、EUのガラスメーカーと協力して、鳥類安全性対応および後緊張ラミネートの革新に取り組み、生物多様性指令との整合を図っています。ドイツで議論されている拡大生産者責任制度により、PVBメーカーは使用済みフロントガラスの回およびリサイクルへの資金提供を求められる可能性があり、2027年以降のコスト構造に影響を与えることが見込まれます。
ラテンアメリカおよびMEAポリビニルブチラール(PVB)市場
ラテンアメリカ、中東、アフリカは2025年の世界生産量の合計13.63%を占めました。市場の発展は、湾岸地域における新たなフロートガラス投資およびブラジルにおける自動車生産の拡大にかかっています。通貨の変動性と輸入関税が依然として障壁となっていますが、多国間インフラ資金調達が空港やスタジアムにおける合わせガラスへの需要を押し上げており、ポリビニルブチラール市場に追加的な生産量をもたらしています。

規制環境
安全ガラス規格への準拠は、PVB中間膜にとって依然として主要な規制上の基盤であり、自動車およびビルディングサプライチェーンでは、米国連邦自動車安全基準第205号やANSI/SAE Z26.1試験方法が一般的に参照され、多くの法域で合わせガラスの性能要件が実質的に固定化されている。欧州では、REACHおよびCLPの枠組みが中間膜および添加剤の物質管理を規定している。Glass for Europeは2026年1月、合わせガラスにおけるSVHC評価に関する論文を発表し、ラミネーションフィルムをREACHにおける「物品」ではなく「混合物」として位置付け、下流のガラスメーカーが通知および情報伝達義務をどのように解釈するかに影響を与えている。
循環性および材料特性評価は、より正式な形を取りつつある。CEN-CENELECは、機械的リサイクルPVB(rPVB)の特性評価を標準化するCWA 18174:2025を発行し、非光学用途または性能制限付き用途でリサイクル原料を適格認定する際に調達チームが利用できる共通パラメータを提供している。同時に、中間膜に使用される一部添加剤に関するECHAの候補物質リストおよび制限に関する動向が、自動車および建築用途の適格認定プロセス全体で、処方業者を代替物質の開発とより厳密な文書化へと向かわせている。
バリューチェーン分析
PVBのバリューチェーンは、ポリビニルアルコール(PVA)およびn-ブタナール(ブチルアルデヒド)の供給を支える上流の石油化学製品から始まり、続いてPVAとn-ブタナールの(酸触媒による)アセタール化が行われる。その後、中和、洗浄、乾燥の工程を経てPVB樹脂が生成され、これが配合・押出加工されて中間膜フィルムとなる。フィルムはガラス加工業者によって、自動車用ガラスや建築用途向けの合わせ安全ガラスに転換される一方、より少量の樹脂は塗料、インク、特殊バインダーにも使用される。自動車用の防音グレードやHUD関連グレードでは、適格認定およびトレーサビリティの要件が大幅に高まる。
品質が原料の純度、工程管理、下流のラミネーション性能に依存するため、統合型メーカーと確立された加工業者に力が集中している。OEMおよび規格主導の認証も、切替サイクルを長期化させる要因となっている。流通は一般的に、メーカーからフィルム・ガラスラミネーターへ、次いでOEM、Tierサプライヤー、建設加工業者へと流れ、物流と在庫の緩衝材を用いて周期的な原料供給の不足を管理し、ジャストインタイム方式の自動車生産プログラムやプロジェクトベースの建設需要に対応している。
競合環境
ポリビニルブチラール市場は高度に集中しており、Eastman、Kuraray、およびSekisuiがグローバル生産能力の推定80~85%を占め、寡占的な環境を維持しています。これらのリーダー企業は、アルデヒド誘導体化から押出成形までを包含する後方統合型バリューチェーンを運営しており、コストおよび供給セキュリティの優位性を有しています。年産50,000トンのグリーンフィールドプラントに1億5,000万米ドル以上を要する資本集約性が新規参入者を阻んでいます。OEMとの長期認定プロトコルは、多くの場合2モデルサイクルにわたるため、既存企業の地位をさらに強固にしています。
各社は高マージンのニッチ市場と地理的近接性を通じた成長を目指しています。Eastmanによる2024年のベルギー設備刷新はドイツOEMへのリードタイムを短縮しながら、欧州の音響およびHUD(ヘッドアップディスプレイ)用途向けSaflex生産を拡大しています。Kurarayの2025年の日本における光学フィルム拡張は、急成長するLCDカバーガラスおよび拡張現実フロントガラス需要を取り込んでいます。Sekisuiは2026年稼働予定のタイ(ラヨーン)での生産能力を活用して東南アジアを狙い、EV関連成長を獲得しつつ国内基盤以外への多角化を図っています。
戦略的な動きはサステナビリティにも及んでいます。EverlomとGarland Glassが建築用フィルムに対応した無溶剤PVBリサイクルを共同開発しており、2030年までに40%のリサイクル含有量の統合を目指しています。特許出願では、ブチラール合成における深共晶溶媒触媒のモメンタムが見られ、従来の酸触媒に対して15%のエネルギー節約を実現します。Qingdao Jiahua、Huakai、およびKingboard Special Resinsなどの地域的な小規模企業は、地域供給と価格柔軟性で競合しますが、上位3社が現在支配するプレミアムニッチに挑戦するためのR&D能力を欠いています。
ポリビニルブチラール(PVB)業界リーダー
Chang Chun Group
Eastman Chemical Company
Sekisui Chemical Co., Ltd.
Kuraray Co., Ltd.
Kingboard (Fogang) Special Resins Co., Ltd
- *免責事項:主要選手の並び順不同
ポリビニルブチラール(PVB)市場
- BouLing Chemical Co., Limited
- Chang Chun Group
- Eastman Chemical Company
- Everlam
- Genau Manufacturing Company LLP (GMC LLP)
- Huakai Plastic (Chongqing) Co., Ltd.
- Kingboard (Fogang) Special Resins Co., Ltd
- Kuraray Co., Ltd.
- Qingdao Jiahua Plastics Co., Ltd.
- Sekisui Chemical Co., Ltd.
- WMC Glass

市場機会と将来展望
自動車用ガラスおよび特殊光学製品の高級化は、より高マージンのPVB製剤、特にOEMの検証サイクルや車両1台当たりのガラス面積の拡大に適合する防音グレード、HUD対応グレード、構造用グレードにとって、依然として新たな余地を生み出している。既存メーカーによる生産能力への投資は、より高度な中間膜性能へのシフトを裏付けている。イーストマンは、ベルギー・ヘントにおけるSaflex中間膜押出能力の改良・拡張を進めており(2024年発表、2026年完了予定)、積水化学工業はタイ・ラヨーンで高性能中間膜の生産能力に投資を行っている(2024年発表、2026年下半期に稼働予定)。これらの動きは、コモディティフィルムではなく特殊中間膜を中心とした競争へと向かっていることを示している。
循環性についても、CEN-CENELECのCWA 18174:2025によるリサイクルPVBの特性評価、および使用済みPVBの多センサー分類に注力する欧州委員会CORDIS SUNRISEプロジェクトなど、EUが支援する取り組みに支えられ、試験的活動から標準化された調達とより高付加価値な再利用へと移行しつつある。より高純度の回収に向けて議論されている技術経路には、電気化学的分離や、再生材料を安定化させる化学的手法が含まれ、一貫性が制約要因となっていたより厳しい用途へリサイクル原料が参入する道筋を改善している。標準化、分類インフラ、加工技術の蓄積により、rPVBの供給モデルは、フロントガラス中間膜よりも光学透明性要件が緩やかな建設、フローリング、塗料などのセグメントへと拡大し得る。
Recent Industry Developments in ポリビニルブチラール(PVB)市場
- 2026年7月:積水化学工業は、Kurarayが提起した手続きにおいて、PVB中間膜技術に関する自社特許がドイツおよび韓国で維持されるとの裁判所の判断を発表した。この結果は、主要市場において積水化学が高付加価値中間膜のポジションを守る能力を強化し、当該特許の主張が適用される競合製品にとっての制約を増大させた。
- 2026年4月:積水化学工業は、自社のEP 2017 237 B2特許が維持されたと発表し、これによりKuraray Europeに対して、対象製品の製造、提供、使用、市場投入、輸入、または保有を禁止する差止命令が下された。この判決は欧州における執行リスクを高め、一部の高性能中間膜グレードにおける供給可能性や顧客の適格認定選択を変える可能性がある。
- 2024年11月:イーストマン・ケミカル・カンパニーは、ベルギー・ヘント工場におけるSaflex製品向けPVB中間膜押出能力の改良・拡張への投資を発表し、完了は2026年を予定している。このプロジェクトにより、欧州の自動車および建築分野の顧客向けに現地供給能力が拡大し、より厳しい性能仕様を持つ特殊中間膜へのシフトを支えている。


ポリビニルブチラール(PVB)市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、合わせガラスやその他の産業用途などのエンドユース用途において使用される、フィルム、樹脂、および関連形態として販売されるポリビニルブチラル(PVB)材料から生じる収益として、主要地域全体で定義される。
適用範囲外:完成品としての合わせガラスユニット、およびPVBが単一の投入材料に過ぎないその他の下流ガラス加工サービスは除外する。
セグメンテーション概要
- タイプ別
- 接着フィルム
- 塗料・コーティング
- 印刷インク・ラッカー
- その他のタイプ(セラミックスおよび複合繊維用バインダー)
- エンドユーザー産業別
- 自動車
- 建設
- 発電
- その他のエンドユーザー産業(航空宇宙、防衛など)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模の算定、および検証
デスクトップリサーチ
デスクリサーチは、PVB需要がどこで発生し、それが貿易および製造にどのように反映されるかを把握するために、公開されている再現可能なデータセットから開始した。貿易フローについてはUN Comtrade、より広範な材料の背景についてはUSGS、産業動向についてはUS International Trade Administration、マクロレベルのモビリティおよびエネルギー動向については国際エネルギー機関(IEA)、そして需要の代理指標となり得る建設・製造指標については世界銀行など、複数のソースを活用した。
また、安全ガラス規制や太陽光発電(PV)の拡大といった用途の変化を追跡するため、企業の開示資料、投資家向け説明資料、査読付きポリマー・材料科学誌の技術論文、信頼性の高い報道記事も精査した。必要に応じて、企業財務・インテリジェンスに特化した有料サブスクリプション、特許データベース、出荷単位の輸出入記録を用いて、生産能力および国境を越えた移動の整合性を確認した。ここに挙げたソースは例示的なものであり、データ収集、検証、および用途レベルの前提条件の明確化のために、その他の公開文書も活用した。
一次インタビューおよび調査
一次インタビューおよび調査は、公開ソースから収集した情報、特に自動車用ガラス、建築用安全ガラス、PV関連ラミネーションからの需要の裏付けをストレステストするために実施された。APAC、EMEA、アメリカ地域のメーカー、卸売業者、コンパウンダー、下流の購買者と対話を行い、対話全体で一貫した用語を用いて、利用率、価格変動、および代替傾向を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:26% | 経営幹部(CXO):18% | APAC:50% |
| ミッド層:56% | 機能/部門責任者:30% | EMEA:31% |
| 中小プレイヤー:18% | マネージャー:52% | アメリカ地域:19% |
市場規模の算定と予測
市場規模の算定にはトップダウンとボトムアップを組み合わせた手法を用い、トップダウンの視点ではエンドユース活動と貿易動向から需要を再構築し、その結果を選択的な積み上げ集計により検証した。生産および貿易データはPVBの地域別需要プールに変換され、その後、形態別に観測された価格帯および典型的な用途構成を用いて価値換算された。
モデルに反映された主要な入力要素には、自動車生産動向、新築および改修における合わせ安全ガラスの浸透率、封止・ラミネーションを用いる太陽光発電設備の導入、地域別の建設支出指標、そして平均価格を変動させる標準グレードと特殊グレード間の移行が含まれる。予測は多変量回帰分析を用いて作成され、各要因の将来見通しは、業界関係者が今後数年間に予想する内容と整合させた上で、異常値の確認を行った。小規模国や特定用途に関して可視性が不十分な場合は、類似市場からの代理比率を用い、その後、輸出入の方向性および生産能力に関する情報との整合性を確認した。
データ検証および更新サイクル
算出結果は、独立した複数の情報源を用いたトライアンギュレーションにより検証され、その後、地域別および用途別のばらつき確認を行うことで、異常な変動を早期に検知した。異常値が確認された場合には、基礎となる前提条件を再検討し、公開データで説明できないギャップがある場合には、関連する業界関係者への再確認を行った。
最終承認前に、モデルおよび主要な前提条件は複数のアナリストによるレビューを経て、各章間での定義や計算の一貫性を維持している。本レポートは年次で更新され、主要な生産能力の変化、貿易の混乱、原料価格の急激な変動といった重大な事象が発生した場合には、随時更新が行われる。納品直前には最新のレビューを実施し、クライアントに最新の見解を提供する。
Mordor Intelligenceによるポリビニルブチラル市場規模と他の公表推定値との比較
PVBに関する公表市場規模は必ずしも一致しない。これは、範囲や価格算定の考え方が、一見した以上に異なる場合があるためである。基準年の違い、通貨換算のタイミングの違い、または年内の異なる時点で前提条件を更新していることも、差異の要因となり得る。
完成品としての合わせ安全ガラスの販売は、一部の公表資料では一般的に含まれる項目だが、その収益は本PVB市場に関するMordor Intelligenceの調査範囲には含まれない。当社は、ガラスシステム全体の請求額ではなく、PVB材料需要に紐づいた価値を維持している。その他の差異は通常、リサイクルPVBおよび回収PVBの扱い方、特殊グレードがスポット価格変動または契約に基づく平滑化によって価格設定されているか、そして自動車生産率の変化がモデル更新にどの程度迅速に反映されるかによって生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.06 B (2025) | |
| グローバルコンサルティングA | USD 3.39 B (2024) | より早い基準年を採用しており、グレード間で広範な価格平均化を適用する傾向があるため、特殊フィルムの比率が上昇し、契約価格がスポット価格の動きに遅れる場合には、価値を過小評価する可能性がある。 |
| 業界パブリッシャーB | USD 4.70 B (2026) | より後の基準年から算定を開始しており、浸透率の前提条件や通貨換算のタイミングが地域間で一貫して再確認されていない場合、近い将来の水準を高めに反映する可能性がある。 |
表全体を見ると、差異は主に何を、いつ集計するかによって説明され、PVB需要が拡大しているという見解自体に相違があるわけではない。エンドユース活動、貿易動向、現実的な価格帯に基づいて入力データの追跡可能性を維持することで、後に前提条件を見直す際にも結果の再現性が保たれる。


レポートにおいて回答される主要な質問
ポリビニルブチラール市場の現在の規模はどれくらいですか?
ポリビニルブチラール市場規模は2026年に42億9,000万米ドルに達し、2031年までにCAGR5.78%で56億9,000万米ドルに達すると予測されています。
最大のポリビニルブチラール市場シェアを持つセグメントはどれですか?
接着フィルムが2025年において94.12%のシェアで優位を占めており、主に積層安全ガラス用途に牽引されています。
アジア太平洋がポリビニルブチラール需要の主要地域である理由は何ですか?
中国、日本、韓国における統合型自動車・建設サプライチェーンにより、アジア太平洋はグローバルシェア50.83%および2031年にかけた最高地域CAGRである6.11%を維持しています。
電気自動車はポリビニルブチラールの消費にどのような影響を与えていますか?
EVは車内騒音を最大6dB低減する音響PVB中間層への需要を増幅させており、このニッチ市場を対象としたタイおよび日本での生産能力拡大を促しています。
ポリビニルブチラール市場の成長を鈍化させる可能性のある課題は何ですか?
原料の価格変動、バージン需要を相殺するリサイクル率の上昇、ならびにEVAやアイオノプラスト材料などの代替品との競争により、市場のCAGRが最大1.5パーセントポイント抑制される可能性があります。
最終更新日:



