
南アメリカポリ塩化ビニル(PVC)市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
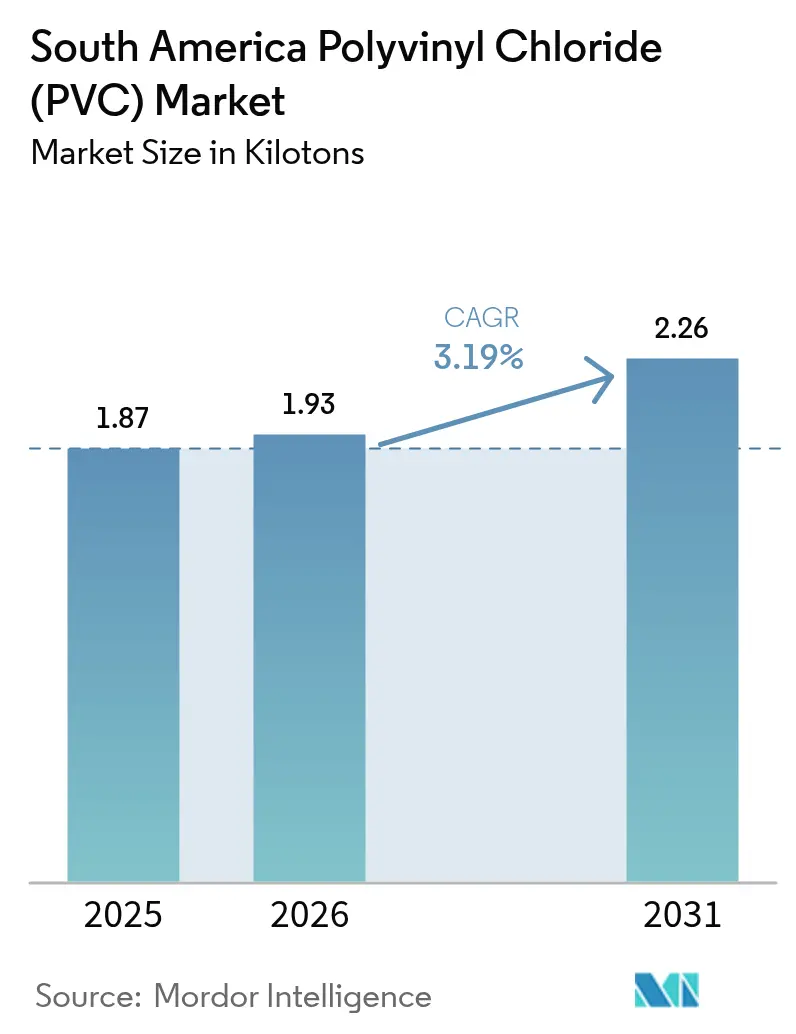
| 基準年の市場規模 (2025) | 1.87 キロトン |
| 市場取引高 (2026) | 1.93 キロトン |
| 市場取引高 (2031) | 2.26 キロトン |
| 成長率 (2026 - 2031) | 3.19 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南アメリカポリ塩化ビニル(PVC)市場分析
南アメリカポリ塩化ビニル市場規模は2026年に1.93キロトンと推定され、2025年の1.87キロトンから成長し、2031年には2.26キロトンに達すると予測されており、2026年から2031年にかけて3.19%のCAGRで成長する。強固な公共部門の水道・衛生ネットワークへの支出、急速な都市化、および持続的な製造業産出がこの拡大を支えている。ブラジルの2020年衛生法は2033年までに普遍的な水へのアクセスとほぼ完全な下水道カバレッジを義務付けており、公益事業者を輸送設備投資の約5分の3を占める高性能PVC配管へと誘導している。ブラジルおよびアルゼンチンにおける統合原料エコシステムは塩化ビニル連鎖コストを低減させ、既存企業に輸入価格平準化圧力に対する価格緩衝力を付与している。一方、持続可能性要件がコンパウンダーを、製品のカーボンフットプリントを最大80%削減しつつ材料性能を維持するカルシウム-亜鉛安定剤および再生可能可塑剤へと方向転換させている。
主要レポートのポイント
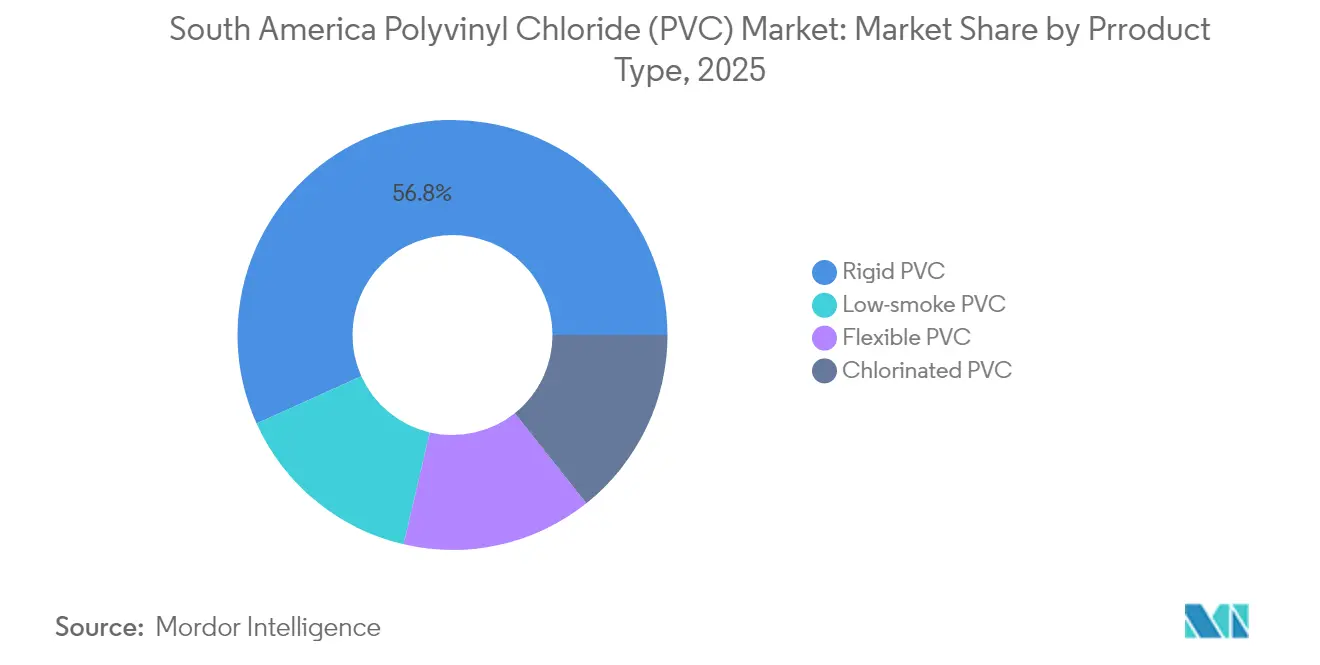
- 製品タイプ別では、硬質PVCが2025年の南アメリカポリ塩化ビニル市場において56.75%のシェアを占めた;低煙PVCは2031年にかけて3.8%のCAGRで成長すると予測される。
- 安定剤タイプ別では、カルシウム系システムが2025年の南アメリカポリ塩化ビニル市場シェアの40.78%を占め、スズ/有機スズ安定剤が2031年にかけて最も高い3.55%のCAGRを記録すると予測される。
- 用途別では、パイプおよびフィッティングが2025年の南アメリカポリ塩化ビニル市場規模の45.89%を占め、電線・ケーブルは2026年から2031年にかけて3.6%のCAGRで拡大すると予測される。
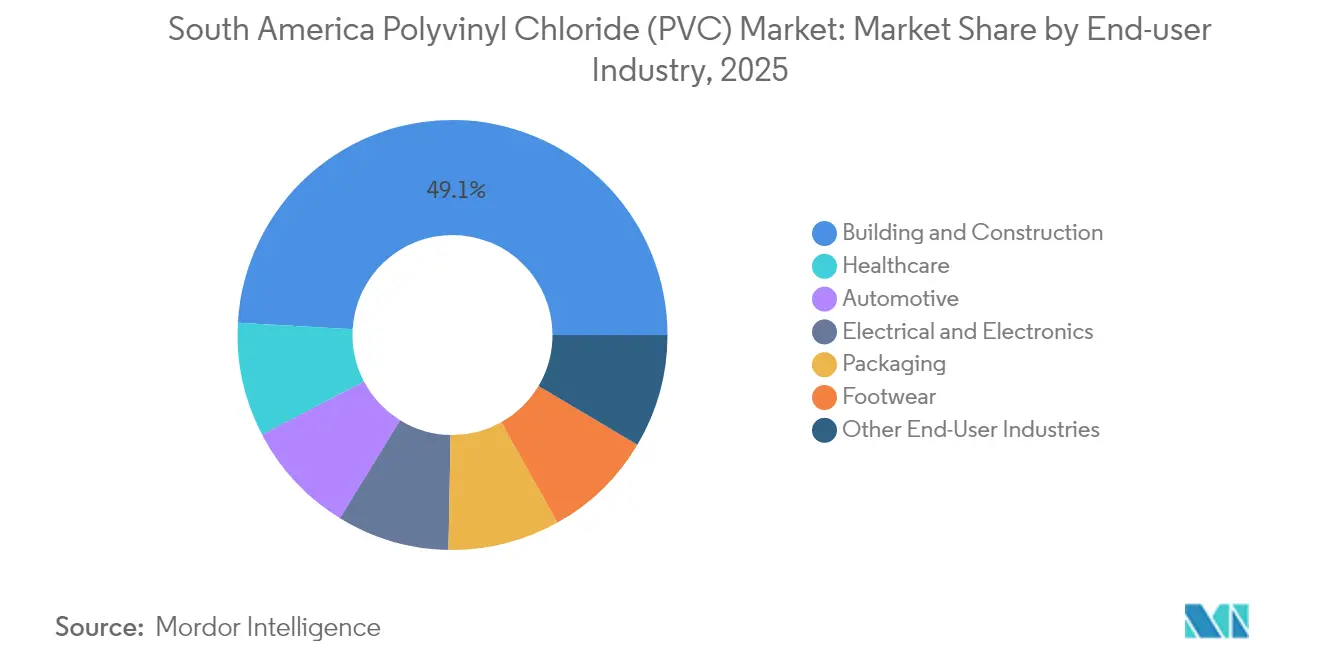
- エンドユーザー産業別では、建設・建築が2025年の南アメリカポリ塩化ビニル市場の49.10%を占め、ヘルスケアは2031年にかけて3.95%のCAGRで成長している。
- 地域別では、ブラジルが2025年に地域全体の52.85%を支配し、コロンビアが2031年にかけて最も高い3.45%のCAGRを達成する軌道にある。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| パイプおよびフィッティング需要における建設主導の急増 | +0.8% | ブラジル、コロンビア、ペルー、アルゼンチンへの波及 | 中期(2~4年) |
| 南アメリカ自動車生産における軽量化の進展 | +0.3% | ブラジル、アルゼンチン | 短期(2年以内) |
| PVC系医療用ディスポーザブルの拡大 | +0.4% | ブラジルを中心に地域全体 | 中期(2~4年) |
| ブラジルおよびペルーにおける鉛管交換プログラム | +0.5% | ブラジル、ペルー | 長期(4年以上) |
| 原料コスト低減に向けた国内塩素-塩化ビニル統合 | +0.6% | ブラジル、アルゼンチン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
パイプおよびフィッティング需要における建設主導の急増
1億人のブラジル人が下水道収集なしで生活し、3,500万人が浄水を欠いている状況において、水道サービスのギャップを埋めるために2035年まで年間BRL 276億の支出が必要とされている[1]。2020年衛生法は2033年までに都市部の90%の下水道カバレッジを義務付けており、公益事業者は50年の耐用年数と投資1レアルごとに4対1の疾病予防効果をもたらすPVCシステムを採用するため、腐食した金属管の段階的廃止を進めている。コロンビアの飲料水コンセッション、ペルーの鉱山水プログラム、そしてIDB Investが支援するマラニョン州の1億3,500万USD事業は、標準化されたPVCインフラに対する地域全体の勢いを示している。迅速な設置、低メンテナンス、および耐食性により、配水、収集、および処理ネットワーク全体にわたるPVCの価値提案が強化されている。
南アメリカ自動車生産における軽量化の進展
ブラジルおよびアルゼンチンで組み立てられた車両は、車体重量の削減、耐炎性の向上、およびキャビン音響の改善を目的として、ダッシュボード、ワイヤーハーネス、エンジンルームシール部品に特殊PVCコンパウンドをますます採用している。産業GDPの25%に相当するブラジルの自動車セクターは、効率主導の材料採用を促進するプログラムのもとで国内調達比率の向上を追求している。国内コンパウンダーは、電気自動車の熱マネジメント基準を満たしつつ、地域固有のコストおよびロジスティクス現実に対応した高流動・低フォギングPVCグレードを導入している。MERCOSURにおける優遇貿易規則は国境を越えた部品流通を容易にし、電線配線および内装材のPVC需要を高める統一仕様の採用を促進している。
PVC系医療用ディスポーザブルの拡大
国家の支払者は院内感染を低減するために単回使用機器への支出を増加させており、この転換はブラジルのANVISA 2024年~2025年優先リストによって強化されており、より厳格な再処理ガイダンスを求めている。南アメリカポリ塩化ビニル市場は、静脈内チューブ、血液バッグ、および呼吸器系部品がPVCの透明性、キンク耐性、および蒸気滅菌適合性を活用することで恩恵を受けている。コロンビアおよびペルーは、国内製造された規格適合PVC製品を優先する病院の改修に公的資金を投入している。非フタル酸系・生体適合性可塑剤システムで対応するメーカーは、国際品質基準への適合を要求する多国間融資機関に関連したテンダーへのアクセスを獲得している。
原料コスト低減に向けた国内塩素-塩化ビニル統合
Braschemのエチレンからポリ塩化ビニルまでの統合は、ブラジル3州にわたる139,000トンのポリマー能力増強計画への1億USD規模のボトルネック解消投資により、世界的な輸送ボラティリティへの露出を抑制し、加工業者を輸入価格平準化から保護している。Unipar Carbocloro の82%の銘板利用率は、社内塩素アルカリ資産を通じて実現された操業レバレッジを示している。物流混乱時に、国内生産者は輸入品に対してトン当たりUSD 180~200の輸送コスト節減を実現し、競争力ある輸出と安定した国内供給を可能にした。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 毒性に対する認識と厳格化する環境・健康・安全規制 | -0.4% | ブラジル、コロンビア | 中期(2~4年) |
| 玩具および育児製品におけるフタル酸フリー規制 | -0.2% | ブラジル、アルゼンチン | 短期(2年以内) |
| 電解運転費用を押し上げる不安定な電力料金 | -0.3% | ブラジル、アルゼンチン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
毒性に対する認識と厳格化する環境・健康・安全規制
ライフサイクルアセスメントの普及と義務的な情報開示フレームワークは、中小規模のPVCコンバーターのコンプライアンスコストを引き上げている。MERCOSURの食品接触規則およびANVISAの医療機器申請書類は、詳細な添加剤トレーサビリティを求めており、メーカーにデジタルマテリアルパスポートシステムへの投資を促している。アドボカシーグループは塩素プロセスおよび添加剤残留物を指摘し、機関投資家をエコラベルへと誘導している。対抗策としては、製品のCO₂フットプリントを80%削減し、サーキュラーエコノミーの信頼性を高めるPevalen Pro 100などの再生可能可塑剤が挙げられる。
電解運転費用を押し上げる不安定な電力料金
ブラジルおよびアルゼンチンにおける塩素アルカリの電力コストは四半期内に30%変動することがあり、塩化ビニル連鎖のマージンを歪め、小規模塩素アルカリ新規参入者を阻害している。統合プレーヤーは自家発電または長期再生可能エネルギー電力購入契約(PPA)によってボラティリティを緩和しているが、メルチャントコンバーターはスプレッドを圧迫するパススルーの遅れに直面している。最近のエネルギー統合モデルでは、先進的な熱回収ネットワークを採用した場合、大規模プラントで加熱ユーティリティが28.54%、冷却ユーティリティが5.91%削減できる可能性が示されており、より安定した経済性への道筋を提供している[2]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
硬質PVCがインフラ用途を支配硬質PVCは2025年の地域全体の生産量の56.75%を占めており、飲料水プロジェクトおよび建築用プロファイルがその耐久性と耐圧性を優先したためである。硬質フォーミュレーションに関連する南アメリカポリ塩化ビニル市場規模は、ブラジルの年間BRL 276億の水資源確保支出と歩調を合わせて進展し、樹脂需要の安定したベースロードを確保すると予測される。低煙PVCは、より小さいトン数を占めるものの、高層商業建築における厳格化する防火規則を背景に3.8%のCAGRを記録するであろう。
軟質PVCの用途は自動車用シースおよびヘルスケア用チューブにまたがり、低温での柔軟性と透明性の恩恵を受けている。塩素化PVCは産業用コンベヤおよび温水配管セグメントに採用され、プレミアムマージンの流れを追加する。医薬品検査窓および食品加工用サイトグラスに不可欠な透明硬質グレードは、GMP投資が具体化するにつれて着実に成長している。これらの製品ミックスの進化により、南アメリカポリ塩化ビニル市場はコアインフラに根ざしながらも多角化が維持されている。
注記: 個別セグメントのセグメントシェアはレポート購入後に利用可能
安定剤タイプ別:
カルシウム系システムが環境移行をリードカルシウム-亜鉛パッケージが2025年の安定剤トン数の40.78%を占め、従来の鉛系化合物とのコスト同等性および簡便なドロップイン加工性に支えられた。スズ/有機スズ代替品は価格が高いものの、電線被覆および医療機器で求められる優れた耐熱老化性により、南アメリカポリ塩化ビニル市場全体を3.55%のCAGRで上回るであろう。鉛系安定剤は段階的な禁止措置により後退しており、バリウム-亜鉛液体は高光沢が求められるニッチな押出成形用途に対応している。
市場の転換は、規制当局が認める性能主張とライフサイクルデータセットを組み合わせることができる添加剤サプライヤーを優遇する。安定剤、潤滑剤、およびカラーコンセントレートを単一の請求書に束ねる統合樹脂メーカーは、簡略化された調達と堅牢な技術トラブルシューティングに対するコンバーターの需要を満たしている。
用途別:
パイプおよびフィッティングが市場成長を支えるパイプおよびフィッティングは2025年の南アメリカポリ塩化ビニル市場シェアの45.89%を占め、ブラジル、コロンビア、およびペルーでユーティリティ規模の水道事業が展開されるにつれ、2031年まで最大の絶対的生産量拡大を維持している。電線・ケーブルは、グリッドのデジタル化およびデータセンター相互接続アップグレードに後押しされ、PVCの誘電強度および難燃性能に支えられて最も高い3.6%のCAGRを記録している。
フィルムおよびシートは温室用屋根材およびシュリンクスリーブラベルに使用され、ボトルは化学的不活性が重要な飲料および医薬品のリンス用途に使用されている。プロファイル、ホース、およびチューブは潅漑から産業用換気まで多様なセクターに供給し、需要ドライバーの幅を確保している。
エンドユーザー産業別:
建設・建築が地域需要を牽引2025年のPVC樹脂の49.10%が建設・建築に使用され、窓枠、導管、および屋根用膜材におけるPVCの定着したステータスが示されている。自動車顧客はドアシールの騒音低減および内装感触のためにPVCを活用し、第二位の需要を形成している。ヘルスケアは多国籍機器企業と共同開発された無菌単回使用PVCセットを診療所が採用するなかで、3.95%のCAGRで最も急成長しているセグメントである。電気・電子用途は再生可能エネルギーの展開に乗じており、包装およびフットウェアは消費者必需品とライフスタイルウェアを通じてベースライン需要を維持している。
注記: 個別セグメントのセグメントシェアはレポート購入後に利用可能
地域分析
ブラジルポリ塩化ビニル(PVC)市場
ブラジルは2025年に地域需要の52.85%を供給し、エチレンからPVCまでの一貫製造チェーンと国内生産者を関税保護によって優遇する政策ミックスによって強固な地位を築いている。サンパウロおよびミナスジェライス州の自動車OEMクラスターは、車両全体の燃費規要件を満たすために軽量PVC部品を採用しており、ANVISAによる厳格化された医療規制が血液バッグフィルム向けクリーンルーム押出成形への投資を促進している。
南米ポリ塩化ビニル(PVC)市場
コロンビアは5Gネットワーク整備および飲料水コンセッションが電線絶縁材および圧力配管への需要を拡大させることにより、2031年までに3.45%のCAGRで最も高い成長率を記録する見通しである。アルゼンチンのマクロ経済的不安定性は短期的な見通しを抑制しているものの、エネルギー統合プロジェクトおよび自動車輸出が安定した消費基盤を支えている。チリの銅鉱山は特殊ホースおよびライナー需要を持続させており、ペルーは鉱業主導のインフラ整備と都市部の配管更新計画を組み合わせ、飲料水および排水ネットワークの双方にPVCを採用している。エクアドル、ウルグアイ、パラグアイなどの小規模経済圏は農業および軽量建設向けに樹脂を消費しており、地域ディストリビューターを通じて段階的なトン数の増加をもたらしている。
規制環境
南米のPVCは、特にパッケージング用途や医療用途向けの製品安全規則と、樹脂や添加剤の選択に影響を与える貿易防衛措置の組み合わせのもとで運用されている。MERCOSURブロックでは、食品接触プラスチックは、認可物質(モノマー、ポリマー、添加剤)のポジティブリストに基づいて構築された技術規則によって規制されており、各国の規制当局がこれらの決議を国内規則に転換している。
ブラジルはこの地域におけるコンプライアンスの重要な基盤となっている。これは、ANVISA(国家衛生監督庁)が食品接触プラスチックの要件を管理し、MERCOSURの更新事項をブラジル規制に組み込んでいるためである。これには、RDC No. 961/2025(2025年2月施行、GMC決議28/2024を転換)およびRDC No. 979/2025(2025年6月公表、MERCOSUR決議2/2025を組み込み)が含まれる。貿易面では、ブラジルは2025年5月に米国産サスペンショングレードPVCに対するアンチダンピング関税を43.7%に引き上げ、輸入圧力に対する国内生産者の立場を強化する一方、コンバーターはEHS(環境・健康・安全)監視の厳格化のもとで添加剤の追跡可能性に関する文書要件に対応している。
バリューチェーン分析
地域のPVCバリューチェーンは、炭化水素および塩を原料とする投入材から始まり、ブラジルとアルゼンチンに集中する統合型クロルアルカリ、EDC/VCM、重合資産を経て、コンパウンダーおよびコンバーターを通じて建設材料、ケーブル、自動車部品、医療用使い捨て製品へと流れている。BraskemやUnipar Carboclorоなどの統合生産者は、(電解による)塩素を下流のビニルおよびPVCと結びつけており、大量生産のパイプ・プロファイル押出成形および特殊グレードの供給安定性を高めている。
下流では、消費の大部分が建設・インフラ分野に流れており、地域のパイプ・継手メーカーおよび流通業者の役割が高まっている。貿易はバランスをとるレバーとして機能している。ブラジルは2024年にPVC生産量712,000トンを記録した(前年比3.6%減)一方、輸入は554,000トンに増加した(37.5%増)ため、価格競争が激化し、アンチダンピング措置と物流の重要性が高まっている。ブラジルとアルゼンチンの間の国境を越えたダイナミクスは顕著であり、ブラジルは2024年のアルゼンチンのPVC輸入額の54%を占め、アルゼンチンのPVC輸出の74%の行き先となっている。これにより、MERCOSUR内の移動と港から工場までの物流が、地域の供給可能性と運転資本管理の中心的要素となっている。
競合状況
当市場は統合的な性格を持つ。統合型石油化学大手が樹脂産出をリードしており、Braskem、Unipar Carbocloro、およびOrbia が大きなシェアを保持している。先進的な熱回収改修により加熱負荷の28.54%削減が記録されたようなプロセス効率改善は、上位メーカーの間で普及しており、共有節減契約を通じて中規模コンバーターにも波及する可能性が高い。ダウンストリームでは、非フタル酸系可塑剤およびカルシウム-亜鉛安定剤を専門とするコンパウンダーが医療および自動車顧客からOEM承認を獲得し、粘着性の高い収益の流れを開拓している。反ダンピング措置は国内供給を不安定なスポット輸入から隔離し、樹脂メーカーとパイプ押出業者との間での長期引受契約を促進している。
南アメリカポリ塩化ビニル(PVC)産業リーダー
-
Braskem
-
Formosa Plastics Corporation
-
Orbia
-
Unipar Carbocloro
-
Westlake Vinnolit GmbH& Co.KG
- 注:主要企業の掲載順は順位を示すものではありません。

南米ポリ塩化ビニル(PVC)市場 このレポートでカバーされる企業
- Amanco Wavin
- Braskem
- Formosa Plastics Corporation
- Hanwha Solutions
- INEOS
- LG Chem
- Occidental Petroleum Corporation
- Orbia
- Pipelife Brasil
- Shin-Etsu Chemical Co., Ltd.
- Simona AG
- Unipar Carbocloro
- Westlake Vinnolit GmbH& Co.KG
- Xinjiang Zhongtai Chemical Co., Ltd
市場機会と将来展望
機会は、地域の製品ミックスの高度化と、電力集約型工程におけるコスト耐性の改善に集中している。ブラジルでは、2020年衛生法制枠組み(2033年までの普及率目標)に関連した衛生インフラ投資の推進により、圧力パイプおよび継手に対する標準化された需要が支えられており、公共調達要件に整合した一貫性のある硬質PVC供給とコンバーター能力への需要を裏付けている。コンプライアンス面では、ANVISAによる2025年の食品接触ポジティブリスト更新(RDC 961/2025およびRDC 979/2025)により、パッケージングおよび医療用途における規制文書と追跡可能性を簡素化できる添加剤システムおよび配合の余地が生まれている。
生産者は差別化グレードと操業の柔軟性にも取り組んでいる。UniparのSanto Andreにおける乳化PVC拡張は、2026年4月完了予定とされる年間6,000トンのプロジェクトを含み、コモディティ輸入品との直接競合が少ない高付加価値PVCへの移行を反映している。Cubataoにおける電解技術の転換などの近代化措置は、クロルアルカリ関連PVC生産のエネルギー効率およびサステナビリティ面での位置付けを支えている。これらの動きは、医療および消費者向け用途における非フタル酸系可塑剤およびカルシウム・亜鉛系安定剤へのコンバーターの関心と一致しており、この地域全体で購買者の仕様およびコンプライアンス文書が厳格化している。
最近の産業開発事情 南米ポリ塩化ビニル(PVC)市場
- 2026年7月:Unipar Carbocloroは、ブラジル・Camacari拠点がTucano風力発電所から供給される100%再生可能エネルギーで運用されていることを確認し、塩素およびPVC関連事業のエネルギーコストおよび脱炭素化戦略を強化した。同社はまた、塩素精製に焦点を当てた2026年後半予定の第2拡張フェーズについても言及し、下流顧客に対する高付加価値製品の柔軟性および供給安定性を支える。
- 2026年5月:ブラジルは2026年第1四半期の常態的EBITDAが10億ブラジルレアルであったと報告し、ブラジル・南米セグメントにおける国際樹脂スプレッドの改善が業績を支えた。この更新は、スプレッドの回復と事業運営の実行が、地域のPVCコンバーターに供給する統合型樹脂生産者のキャッシュ創出能力をいかに迅速に変化させうるかを浮き彫りにした。
- 2025年5月:ブラジルは、国内生産者からの申請を受けて、米国産サスペンショングレードPVCに対するアンチダンピング関税を8.2%から43.7%に引き上げた。この措置はコモディティPVCの輸入経済性を変化させ、南米全域のパイプ、プロファイル、ケーブルコンバーターの調達戦略に影響を与えた。
南米ポリ塩化ビニル(PVC)市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、南米におけるポリ塩化ビニル(PVC)の需要と供給として定義され、PVCが完成品および半完成品に加工される主要用途全体にわたり、物理的な数量で測定される。
スコープの除外事項:本市場規模の算定は、南米以外のPVC需要を除外しており、市場を米ドルの価値推計に換算するものではない。
セグメンテーション概要
- 製品タイプ別
- 硬質PVC
- 透明硬質PVC
- 非透明硬質PVC
- 軟質PVC
- 透明軟質PVC
- 非透明軟質PVC
- 低煙PVC
- 塩素化PVC
- 硬質PVC
- 安定剤タイプ別
- カルシウム系(Ca-Zn)
- 鉛系(Pb)
- スズ・有機スズ(Sn)
- バリウム系および液状混合金属
- 用途別
- パイプおよびフィッティング
- フィルムおよびシート
- 電線・ケーブル
- ボトル
- プロファイル・ホース・チューブ
- その他の用途
- エンドユーザー産業別
- 建設・建築
- 自動車
- 電気・電子
- 包装
- フットウェア
- ヘルスケア
- その他のエンドユーザー産業
- 地域別
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- 南アメリカその他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、前提条件を検証する前に南米におけるPVCの初期需要像を構築するために活用された。主要国の国家統計局、国連コムトレードの貿易統計、世界銀行のマクロ経済指標、ならびに中央銀行および各省庁が公表する鉱工業生産・建設活動シリーズなどの公開情報源を使用した。
PVCの動向が実体経済で観察できる内容と整合していることを確認するため、企業の年次報告書、投資家向けプレゼンテーション、業界団体のウェブサイト、および信頼性の高い地域ビジネス紙を精査し、設能力の変化、定期修繕による操業停止、および特に建設資材における川下消費シグナルを把握した。並行して、企業財務データの有料サブスクリプションおよび輸出入の船積みレベルデータの別の有料情報源を選択的に活用し、数量の相互確認および時期的なシフトの特定を行った。ここに列挙したデスクリサーチ情報源はあくまで例示であり、データ収集、明確化、および相互検証のために他の多数の公開情報源も使用した。
一次インタビューおよびサーベイ
インタビューおよびサーベイは、南米のPVCメーカー、販売業者、コンパウンダー、コンバーター、調達担当者、およびインフラ購買担当者を対象としている。回答者は、輸入依存度、稼働率、グレード構成、実現価格、および建設需要の明確化に貢献しており、これらは二次データのギャップへの対応および地域的前提条件の検証に活用される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:20% |
| 中位層:45% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:25% | マネージャ:50% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップの両ロジックを用いて構築され、コア構造は地域の消費シグナルから再構成された需要プールに基づき、その後、供給可能量との整合が図られた。実際には、トップダウンの視点はPVC使用量に連動した国別指標によって形成され、その後、地域のPVCバランスが合理的なものとなるよう貿易の流入・流出を調整した。
モデルを導いた主要インプットには、主要用途グループ別のPVC消費量(建設関連用途を最も感応度の高いものとして扱う)、建設生産高および住宅活動のトレンド、インフラ支出の方向性、関連するコンバージョンカテゴリーの製造活動、ならびに輸出入の動向タイミングが含まれる。合理性チェックのために、用途別サンプル数量の積み上げや、稼働率・供給可能量に関するサプライヤーおよびチャネルの確認など、選択的なボトムアップ近似値を使用した。データギャップが存在する箇所では、フォローアップ通話で再度検証した保守的な範囲を使用した。
予測はシナリオ分析を用いて作成され、ベースラインの需要は建設および産業活動の予想ペースに連動し、その後、稼働率、貿易動向、および代替に関する専門家の見解に対して検証された。見通しが不確実な場合は、前提条件をシンプルかつ追跡可能な状態に保ち、単一のインプットが結果を左右しないよう感応度を確認した。
データ検証と更新サイクル
最終的な数量が独立したシグナルと整合し、楽観的または保守的な単一インプットによって乖離しないよう、アウトプットは複数のステップを経て確認された。アナリストは最終的な消費トレジェクトリーを貿易パターン、マクロ経済指標、および既知の設備能力・稼働率の動向と比較し、承認前に期待範囲を外れた差異を精査する。
大きな不一致が生じた場合は、業界関係者へのフォローアップ照会が発動され、基礎となる前提条件と変化のタイミングが再確認される。レポートは年次で更新され、プラントの操業停止、新規設備の稼働開始、または建設需要に影響を与える政策変更など、重要なイベントが発生した場合には中間更新が実施される。納品前には、最新情報が市場規模算、ナラティブ、およびチャートにわたって一貫して反映されていることを確認するための最終レビューが実施される。
Mordor Intelligenceの南米ポリ塩化ビニル(PVC)市場規模と他の公表推計値との比較
出版社によって測定対象が必ずしも同一ではなく、基準年やコンバージョンの手順も異なる場合があるため、南米のPVC市場規模に差異が生じることは通常のことである。差異は主に、地理的カバレッジ、数値が価値ベースか数量ベースか、および貿易と川下使用量の取り扱い方によって生じる。
この表に大きな幅が示されているのは、主に一部の情報源が2024年のPVC市場を米ドルの価値で公表しているのに対し、本レポートのベースラインは2025年から2026年の数量として報告されており、Mordor Intelligenceのスコープでは市場は価格主導の収益拡大ではなく地域のPVC消費量に基づいてキロトン単位で算定されているためである。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 1.87キロトン(2025年) | |
| 地域コンサルタントA | 4.70 ビリオン 米ドル(2024年) | 市場を米ドルの価値で報告しており、価格前提、通貨タイミング、および用途間の収益帰属が純粋な数量アプローチとは異なる設定になっている場合、合計値が高くなる可能性がある。 |
| 業界出版社B | 2.25 ビリオン 米ドル(2024年) | 南米のみではなく、より広範なラテンアメリカのフレームワークを使用しており、タイプ別の分割が、実効需要プールを変化させる貿易およびコンバージョン調整を見落とす可能性がある。 |
総合すると、この比較は差異の繰り返し生じる三つの要因を示しており、それらは測定単位、地理的境界、および貿易と川下コンバージョンの整合方法である。各ステップを観察可能な消費指標に結びつけ、供給および貿易シグナルで相互確認することにより、推計値は透明性が保たれ、年度ごとに再現しやすい状態が維持される。
レポートで回答されている主要な質問
南アメリカにおけるPVC需要は現在どれほどの規模か?
地域全体の消費量は2026年に1.93キロトンに達し、2031年には2.26キロトンに達すると予測されており、3.19%のCAGRに相当する。
南アメリカでPVC使用量を最も牽引している国はどこか?
ブラジルは2025年に総生産量の52.85%を占め、統合樹脂能力と大規模な水インフラプロジェクトに支えられている。
最もPVCを使用している用途セグメントはどれか?
パイプおよびフィッティングは、進行中の水道・下水道ネットワーク整備に支えられ、2025年に需要の45.89%を占めた。
最も急速に成長しているPVC製品はどれか?
低煙PVCは、より厳格な建築基準の防火要件が普及するにつれ、2031年にかけて3.8%のCAGRで拡大するであろう。
ヘルスケア向けPVC需要を推進しているものは何か?
病院の拡張とANVISAの無菌規制が単回使用PVC医療機器を促進しており、ヘルスケア用途で3.95%のCAGRを牽引している。