
ポリビニルアルコール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 1.46 百万トン |
| 市場取引高 (2031) | 1.67 百万トン |
| 成長率 (2026 - 2031) | 2.72 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリビニルアルコール市場分析
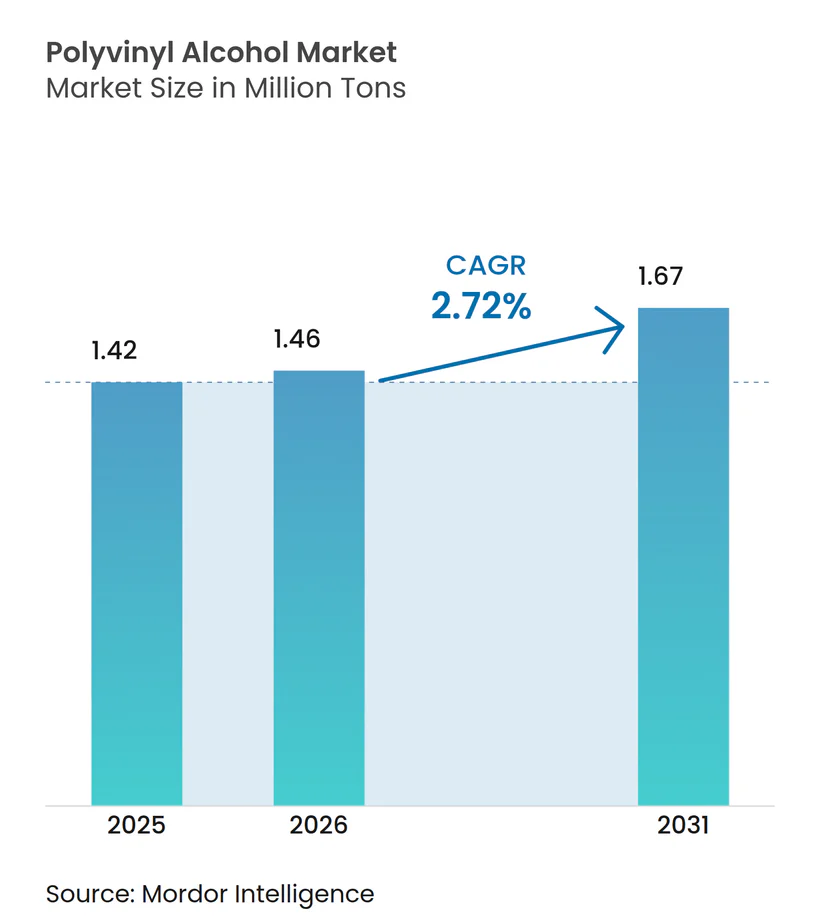
ポリビニルアルコール市場規模は、2025年の142万トン、2026年の146万トンから、2031年までに167万トンへと拡大する見込みであり、2026年から2031年にかけてCAGR 2.72%を記録する見通しです。現在の需要は食品接触フィルム、建設用シーラント、洗剤ポッドに支えられており、原料価格の変動が全体的な成長を緩和しています。北米および欧州のブランドオーナーは生分解性フィルムの革新を評価する一方、アジア太平洋地域は石炭からアセチレンへの一貫生産ルートによるコスト圧縮の恩恵を受けています。薬剤溶出ステント、3Dバイオプリンティング、種子コーティングへの新たな用途が応用領域を広げ、付加価値価格設定を支えています。競争戦略は、特殊グレード向けの生産能力増強、酢酸ビニルモノマーの価格変動をヘッジするための垂直統合、およびPVA・セルロース複合材料を対象とした特許活動を中心に展開されています。
主要レポートのポイント
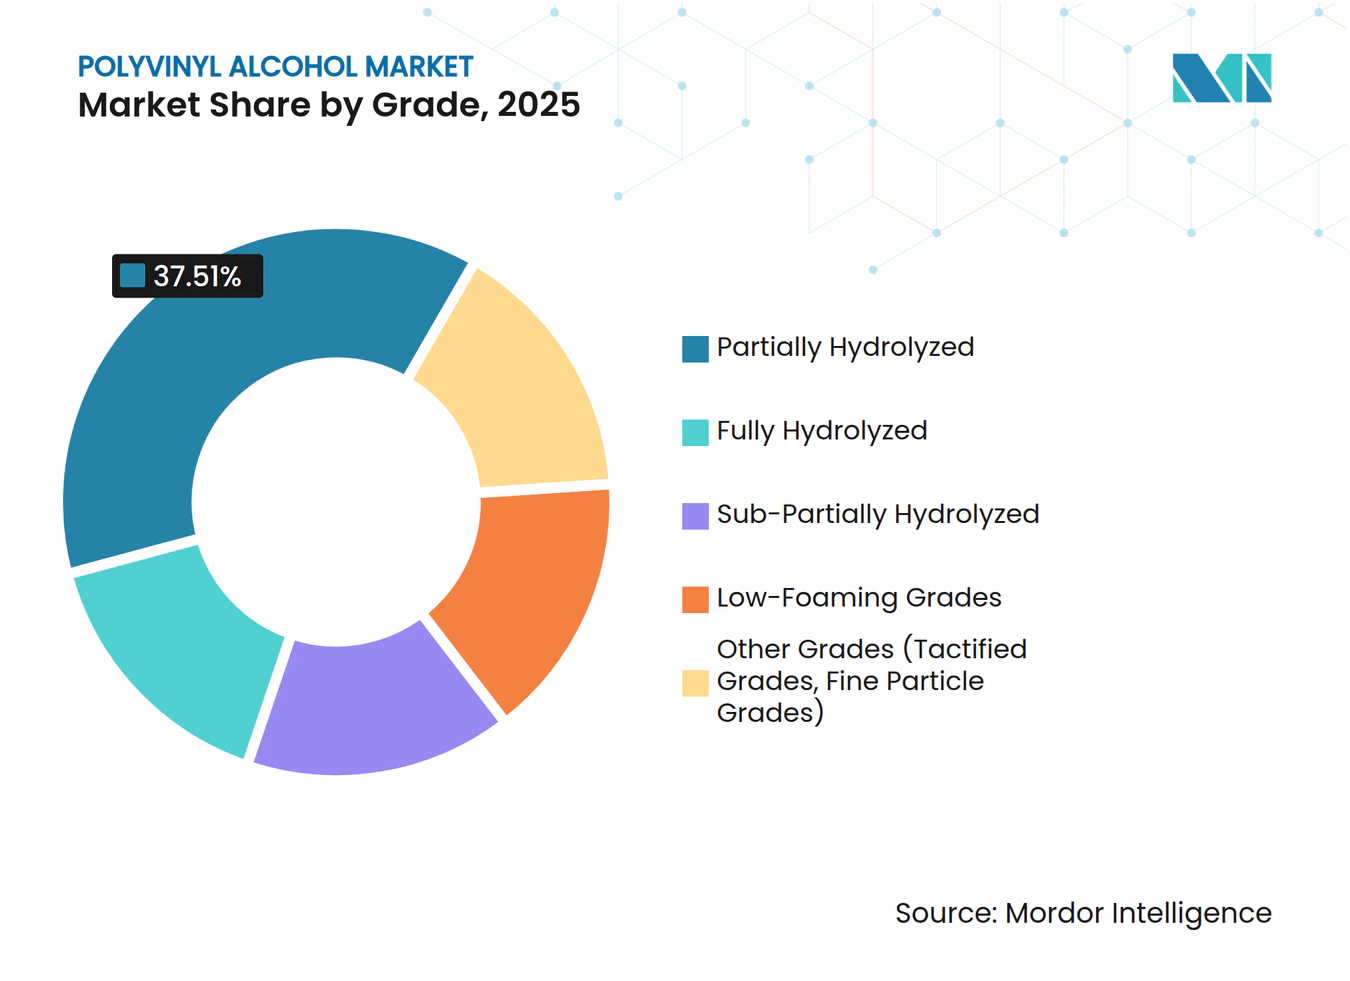
- グレード別では、部分加水分解が2025年のポリビニルアルコール市場シェアの37.51%を占め、2031年にかけてCAGR 3.01%で拡大しています。
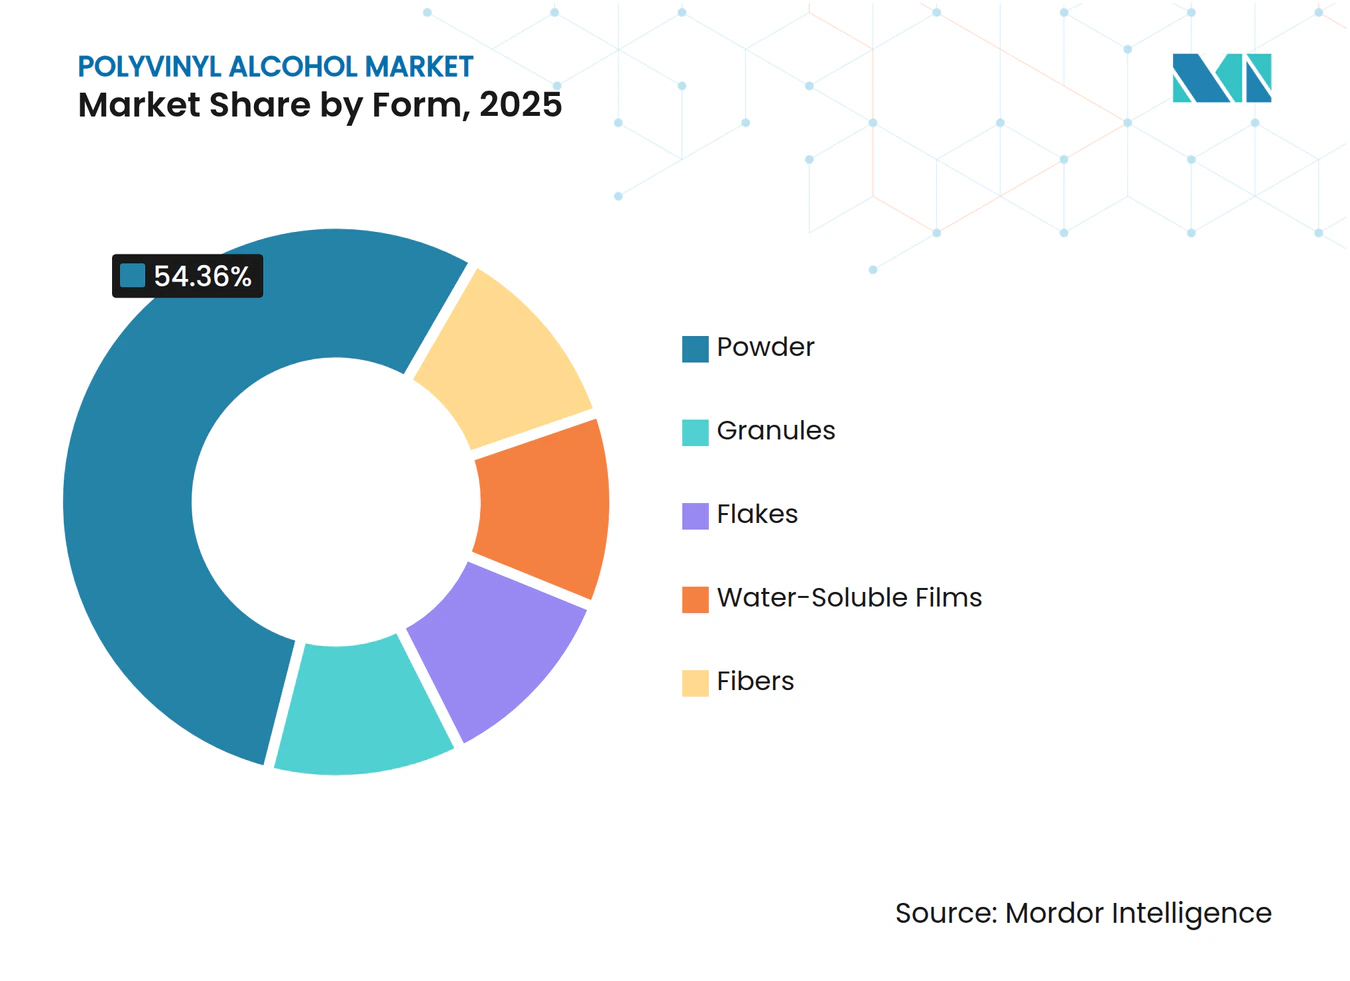
- 形態別では、粉末が2025年の数量の54.36%を占め、水溶性フィルムが2031年にかけてCAGR 3.41%で最も速い予測成長ペースを記録しています。
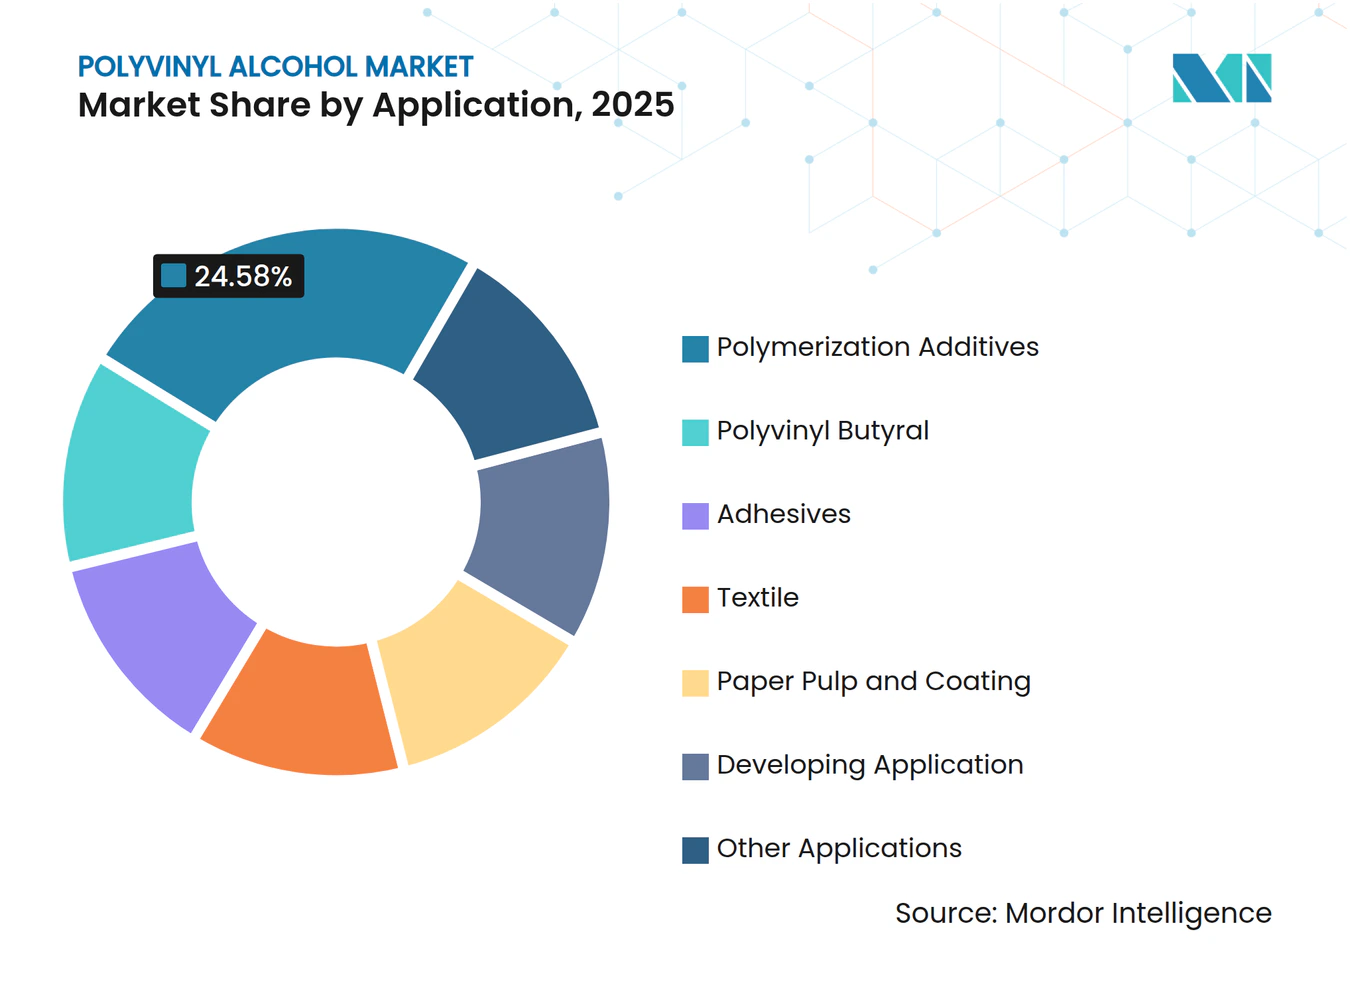
- 用途別では、重合添加剤が2025年に24.58%でトップとなり、新興用途は2031年にかけてCAGR 4.52%で拡大する見込みです。
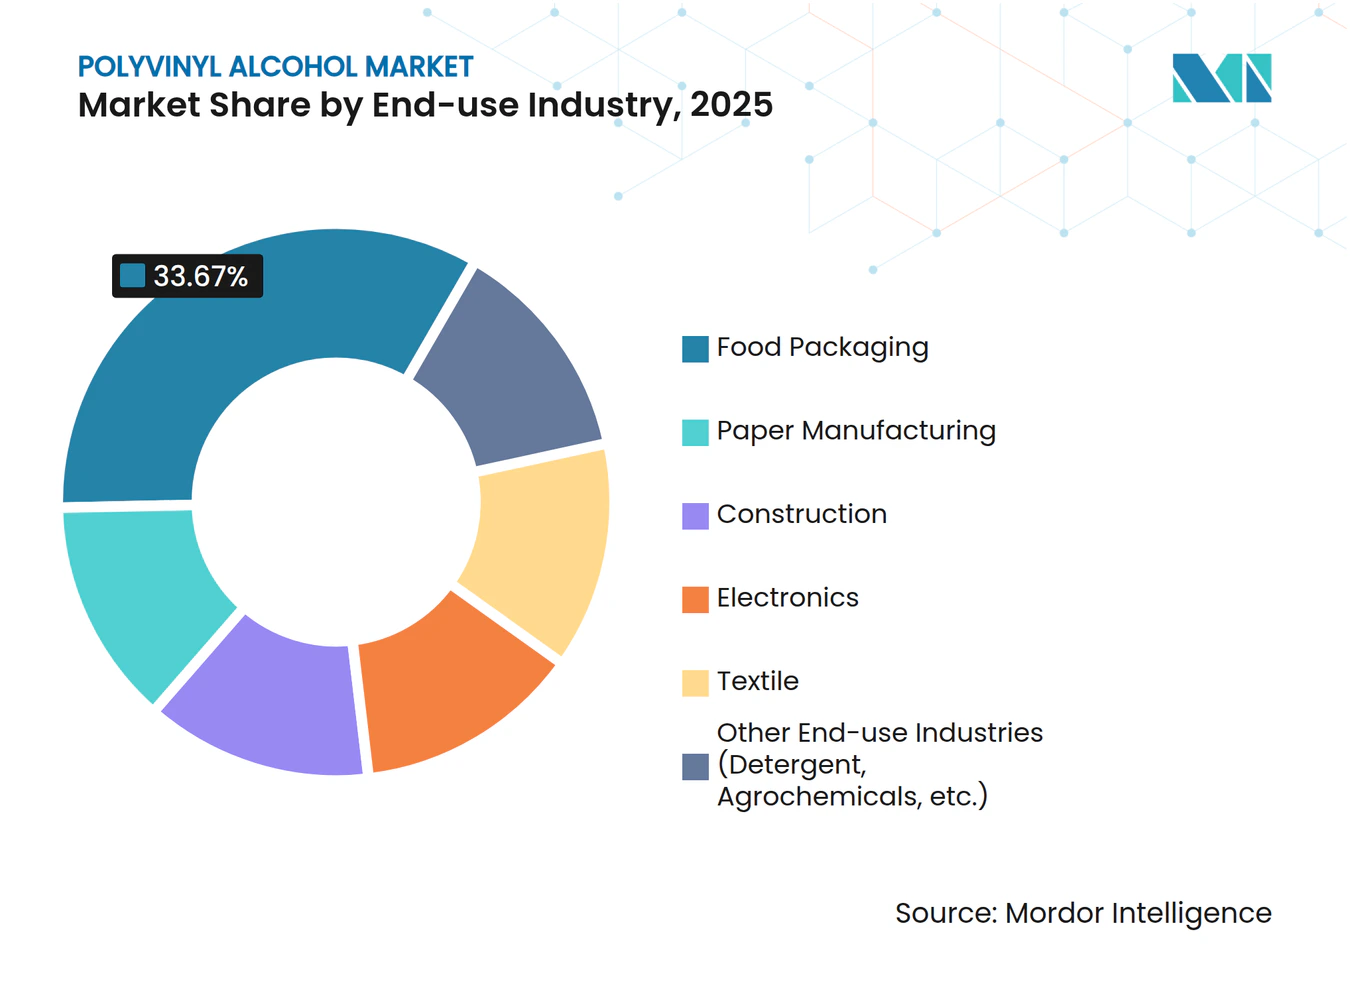
- 最終用途産業別では、食品包装が2025年に33.67%の貢献でトップとなり、2031年にかけてCAGR 3.04%で拡大する見込みです。
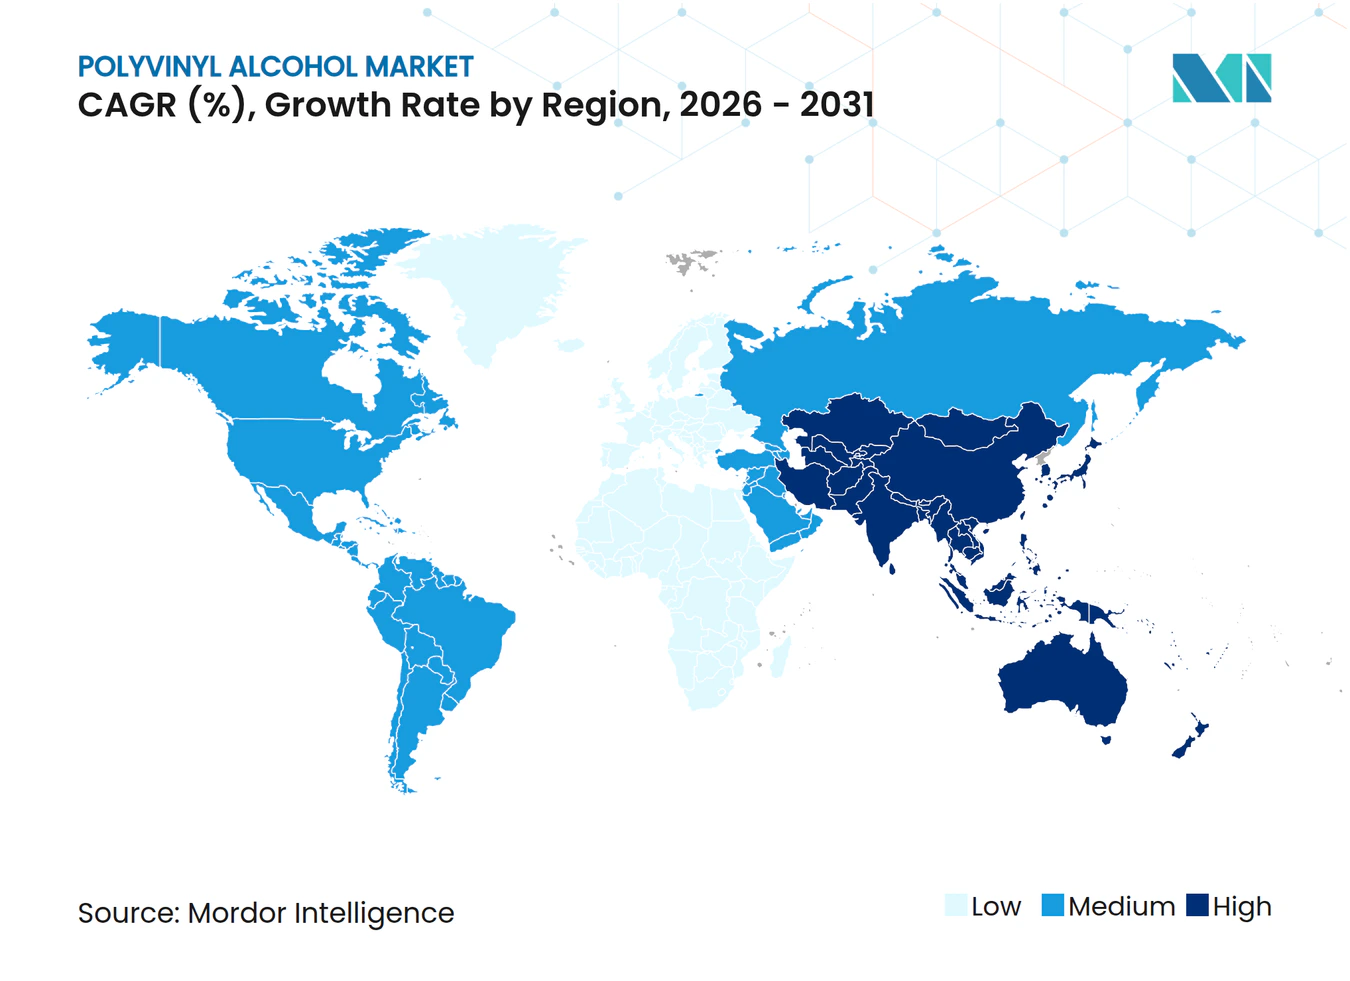
- 地域別では、アジア太平洋が2025年に47.72%の数量でトップとなり、2031年にかけてCAGR 2.92%で成長する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品包装産業からの需要増大 | +0.8% | 北米、EU、アジア太平洋の都市部に集中するグローバル市場 | 中期(2~4年) |
| 建設用シーラントおよびモルタルでの使用増加 | +0.5% | アジア太平洋中核(中国、インド)、中東インフラプロジェクトへの波及 | 長期(4年以上) |
| 洗剤ポッドおよび水溶性フィルムへの採用急増 | +0.7% | 北米およびEU、中南米で新興 | 短期(2年以内) |
| 水性塗料向けPVAベースエマルジョンポリマーの拡大 | +0.4% | EUおよびカリフォルニア州で規制主導のグローバル市場 | 中期(2~4年) |
| PVAベース生分解性農業用フィルムの台頭 | +0.3% | アジア太平洋(インド、ベトナム、タイ)、地中海EU諸国でのパイロットプログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
食品包装産業からの需要増大
単食分の利便性フォーマットが購買行動を変革しました。食洗機用タブレットラップ、コーヒーポッド、ソースサシェが2025年の最終用途数量の33.67%を合計で占めました。2024年に更新された米国食品医薬品局の食品接触プロトコルにより、抗菌性ナノ粒子を含むPVAフィルムの承認が迅速化され、2025年の機関申請件数が22%増加しました。日本の厚生労働省は承認リードタイムを半減させ、弁当箱ライナーや麺パケットフィルムへの国内普及を促進しました [1]。ドイツおよびオランダの食料品店では、シンクで溶解する包装に対して消費者が12~15%のプレミアムを支払うことが報告され、価格弾力的な需要が実証されました。
建設用シーラントおよびモルタルでの使用増加
部分加水分解PVAは、タイル接着剤や自己平滑化コンパウンドのレオロジーおよびひび割れ抵抗性を向上させます。中国の2024年公共インフラ向け低VOC規制により、建設グレードPVAの引き取り量が2025年に9%増加しました。インドの低価格住宅推進策ではPVA繊維を採用して鉄筋コストを削減し、中東の大型プロジェクトでは50℃から15℃の日常的な熱変動を吸収できるPVA改質シーラントが指定されました。
洗剤ポッドおよび水溶性フィルムへの採用急増
水溶性PVAフィルムにより、過剰投与を防ぐ計量済み用量が実現します。Procter & Gambleは2025年に米国でTide Podsの34%シェアを公表し、柔軟剤向けにも同様のフィルムを試験導入しています。欧州の2025年包装廃棄物規制は、適合するPVAフィルムを生産者費用から免除し、早期採用者に年間1億2,000万ユーロの節約をもたらします。Unileverは欧州洗剤ポートフォリオの40%を転換し、2,800トンのプラスチック廃棄物を削減しました。
水性塗料向けPVAベースエマルジョンポリマーの拡大
VOC規制の強化により、塗料メーカーは水性ラテックスへの移行を余儀なくされました。カリフォルニア州南海岸大気質管理地区は2024年にVOC制限を半減させ、配合業者はフィルムの完全性を維持するためにPVA固形分を増加させることで対応しました。2025年のEU産業排出指令の改定により、PPGおよびAxaltaは自動車補修ライン向けに低発泡PVAベースコートを発表しました。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 酢酸ビニルモノマー(VAM)価格の変動によるマージン圧迫 | -0.6% | VAM・PVA一貫生産のない地域(欧州、北米)で深刻なグローバル市場 | 短期(2年以内) |
| バイオベースおよび石油系代替品(PLA、EVOH)の入手可能性 | -0.4% | EUおよび北米、プレミアム包装でブランド主導 | 中期(2~4年) |
| 新興経済国におけるPVAフィルムのリサイクルインフラの不足 | -0.2% | 東南アジア、サハラ以南アフリカ、中南米農村部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
酢酸ビニルモノマー価格の変動によるマージン圧迫
スポットVAMは2025年に18%変動し、非一貫生産業者の粗利益率を12~15%圧縮し、一時的な操業停止を招きました。一貫生産を行う中国企業はトン当たり180米ドルのコスト優位を享受し、輸出を23%増加させました。
バイオベースおよび石油系代替品(PLA、EVOH)の入手可能性
小売業者はPLAを優遇するバイオ含有量の閾値を義務付けており、EVOHは酸素バリア性能で優れています。KurarayのEVALはバリアフィルムで40%のシェアを保持していますが、PVAは水溶性および冷水用途で優位性を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
加水分解レベルが溶解性プロファイルを決定部分加水分解は2025年の数量の37.51%を占め、繊維工場が冷水・温水両方への溶解性を評価したことから、2031年にかけて3.01%で拡大しています。完全加水分解品は洗剤ポッドフィルムを支えており、KurarayのPOVAL 205(加水分解度98.5%)が2025年の基準グレードとなりました。特殊品には高速インクジェットコーティング向けの超低発泡タイプや、再利用可能な保冷剤向けの熱可逆性ゲルが含まれます。高度なグレードは総じて平均販売価格を引き上げ、マージンを安定させます。
メーカーは粘度、分子量、官能基を調整しています。三菱ケミカルは2025年に欠陥のない光学フィルムコーティング向けに表面張力28ダイン/cmのPVAを発売しました。積水化学の熱可逆性ゲルは60℃以上で液化した後に再固化し、データセンターの熱バッファとして新たな用途を見出しています。これらの開発により顧客ロックインが維持され、ポリビニルアルコール市場の付加価値ニッチへのシフトが支えられています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
水溶性フィルムが従来フォーマットを上回る成長粉末は2025年に54.36%のシェアを維持し、接着剤や繊維における現場溶解ニーズに支えられています。しかし水溶性フィルムは、ポッドおよび農薬サシェの需要拡大により、2031年にかけてCAGR 3.41%を記録する見込みです。Japan VAM & Povalの2025年三層フィルムは冷水での溶解速度が30%向上し、洗剤工場のサイクルタイムを短縮しました。顆粒は粉塵のない建設現場に対応し、繊維はコンクリートやアスファルトを補強します。KurarayのKuralon繊維は日本のリニアトンネルの吹付けコンクリートで鉄鋼に代わり、重量を40%削減しました。
フィルムメーカーは引張強度と溶解性のバランスを保つために可塑剤比率を管理しています。ドラム乾燥で製造されるフレーク形態は、製紙工場での自動投与に対応しています。物理的な形態の選択は、ポリビニルアルコール市場内で到達可能な用途と価格決定力を左右します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
新興セグメントが最高成長を提供新興用途はセグメント中最高の4.52%で成長する見込みです。AbbottのPVAコーティング冠動脈ステントは2025年の試験で12ヶ月開存率94%を達成しました。OrganovoはPVAを犠牲的バイオプリントサポートとして調達し、処理後に溶解させることで繊細な組織スキャフォールドを解放しています。重合添加剤は2025年に24.58%のシェアを占め、低VOC塗料に不可欠な酢酸ビニルエマルジョンの安定化を継続しています。
合わせガラスのポリビニルブチラール中間層は中程度の需要を消費しており、自動車の軽量化が需要を支えています。接着剤および繊維サイジングはデジタル化と合成繊維の普及により成長が鈍化していますが、数量の主力であり続けています。用途の多様化はポリビニルアルコール市場の多角化による回復力を裏付けています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:
食品包装が数量と成長をリード食品包装は2025年に数量の33.67%でトップとなり、2031年にかけて3.04%で拡大しています。FinishブランドのPVAラップ食洗機タブレットは6ヶ月以内に欧州で相当なシェアを獲得しました。Keurigのコンポスタブルコーヒーポッドパイロットは消費者受容率95%を記録しました。建設はアジア太平洋のインフラに支えられて中程度の需要を獲得し、電子機器はディスプレイパネル生産に連動しています。農薬や洗剤を含むその他の最終用途産業が残りを占めています。
多様な最終用途の裾野が景気循環の変動を緩衝しており、包装および建設における規制の追い風が製紙・繊維の成熟セグメントを相殺し、ポリビニルアルコール市場の軌道を維持しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域ポリビニルアルコール市場
アジア太平洋地域は2025年に数量ベースで47.72%のシェアを占め、2.92%のCAGRで拡大すると予測されている。中国の85万トンの統合生産能力は、エチレンルートと比較してトン当たり180 ミリオン 米ドルのコスト優位性を享受しており、積極的なコモディティ価格設定を可能にしている。インドの2025年の引き取り量は、住宅建設および繊維サイジングの需要により急増した。日本は光学フィルム向けの高粘度グレードを輸出した。東南アジアでは、多国籍企業が生産を現地化するにつれて、洗剤ポッドの需要が増加した。
北米ポリビニルアルコール市場
北米では、FDAの承認手続きの合理化によりフィルム承認が加速し、プロクター・アンド・ギャンブルのポッドへの移行が需要を押し上げた。カナダは塩類土壌において発芽率を10%向上させるポリビニルアルコール種子コーティングの試験を実施した。メキシコでは、ニアショアリング建設に関連したポリビニルアルコール改質モルタルが緩やかな成長を享受した。
欧州・中東・アフリカおよび南米ポリビニルアルコール市場
欧州は2025年廃棄物規制のもとで生分解性フィルムを優先しており、日本からの輸入増加を促進している[2]。南米および中東・アフリカ地域では、インフラ整備および農業試験の拡大に伴い需要が高まった。ペトロブラスはポリビニルアルコール掘削液添加剤の試験を実施し、サウジアラビアのNEOMプロジェクトではガラスファサード向けにポリビニルアルコールシーラントが採用され、新興地域ニッチ市場の台頭が浮き彫りとなった。
バリューチェーン分析
ポリビニルアルコール(PVA)のバリューチェーンは、酢酸ビニルモノマー(VAM)の調達とポリ酢酸ビニル(PVAc)への転換から始まり、続いて加水分解(アルコリシス)によってPVAが生成される。工業生産では副生成物の生成を抑えるために乾式アルコリシス法が主に用いられているが、生産者は触媒選定、アルカリ処理、メタノール回収、排水処理を通じてコストと品質のバランスを取っており、これらは食品接触フィルム、洗剤ポッド、コーティング、建築用配合物に求められるグレード純度、粘度、加水分解度に影響を及ぼしている。
ミッドストリームでは、クラレ、積水特殊化学、三菱ケミカル、長春、安徽皖維、中国石化四川維尼綸などの主要メーカーが、粉末、粒状、特殊フィルム形態でPVAを供給しており、溶解挙動や加工可能条件に関する用途支援を併せて提供することが多い。ダウンストリームでは、加工業者やコンパウンダーが樹脂を水溶性フィルム、繊維、接着剤、モルタル改質剤、コーティング用中間体へ変換し、直接契約や地域の化学品ディストリビューターを通じて流通させている。ボトルネックはVAM価格の変動(2025年にはRDの文脈で18%のスポット変動が指摘されている)、大陸間輸送コストを押し上げる物流の混乱、光学フィルム用や低発泡タイプなどの特殊グレードの供給不足に集中する傾向があり、これが生産者を垂直統合とより地域密着型の生産体制へと向かわせている(例:クラレは2025年にフランクフルトで特定のPOVALグレードの欧州生産を追加)。
競合環境
市場集中度
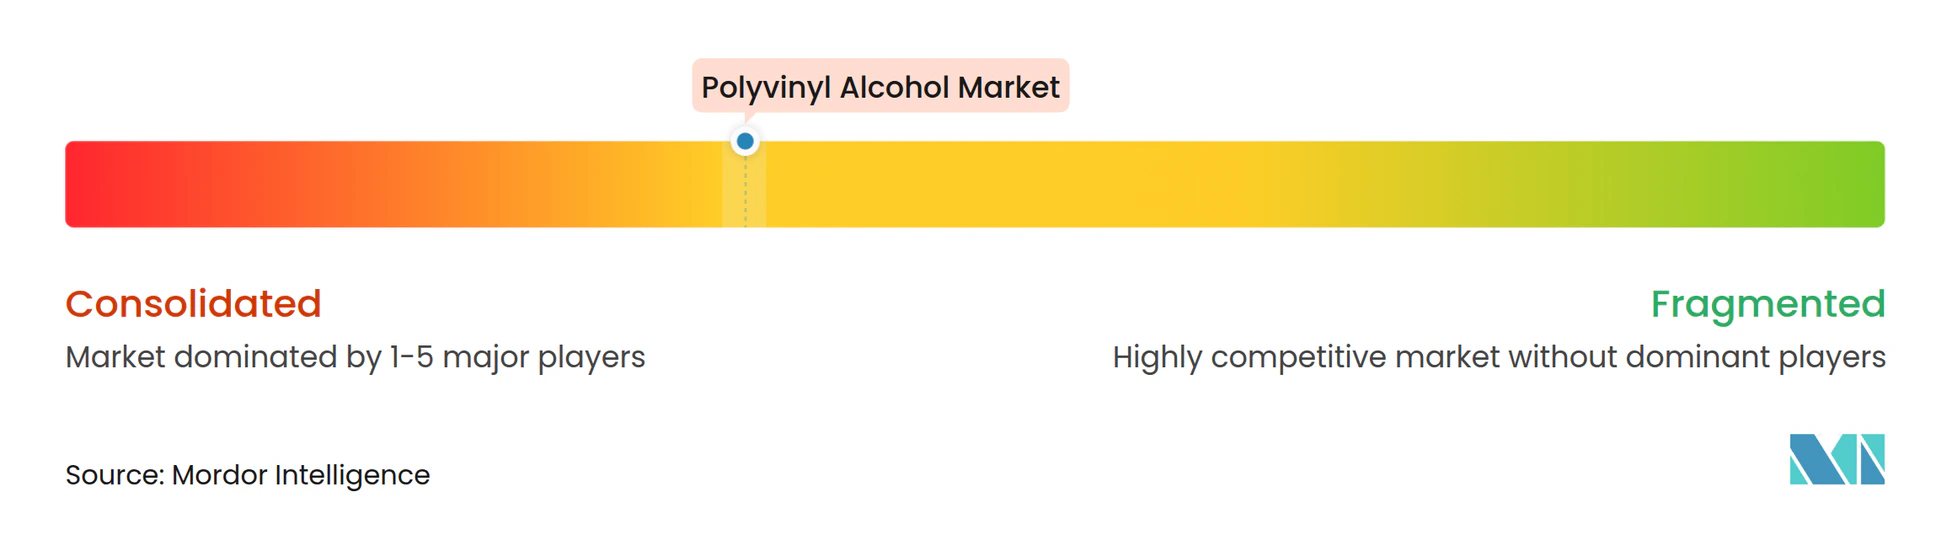
上位5社のメーカー(Kuraray、SEKISUI CHEMICAL CO., LTD.、Anhui Wanwei、Sinopec Sichuan Vinylon、Chang Chun)が生産能力の約72%を支配しており、中程度の集中度を示しています。Kurarayの2025年PVA・セルロースナノクリスタル複合材料に関する特許は、溶解性を損なうことなく引張強度を40%向上させ、現在PETが占める硬質包装を標的としています。三菱ケミカルの自社VAM一貫生産は2025年の原料価格急騰の中で収益を緩衝しました。
中国の参入企業は石炭・アセチレン一貫生産を活用して価格敏感な接着剤・繊維案件を獲得しています。Dowの2025年ベトナム循環リサイクル事業は、フィルム廃棄物向けのコスト削減加水分解を実証しています。Polysciencesなどの特殊品サプライヤーはキログラム当たり180米ドルで高純度ニッチに対応し、バッチ一貫性が重要な医療顧客を獲得しています。
技術の二極化が顕著です。リーダー企業はエネルギーを15%削減する連続反応器を採用する一方、遅れを取る企業はバッチラインを継続しています。ISO 50001認証は多国籍企業の調達においてますます影響力を持つようになっています。全体として、一貫生産または特殊グレードの革新者にはプレミアムマージンが蓄積される一方、コモディティ化した供給はポリビニルアルコール市場全体で持続的な圧力に直面しています。
ポリビニルアルコール業界リーダー
-
SEKISUI CHEMICAL CO., LTD.
-
KURARAY CO., LTD.
-
Chang Chun Group
-
Anhui Wanwei Updated High Tech Material Industry Co Ltd
-
Sinopec Sichuan Vinylon Works
- 注:主要企業の掲載順は順位を示すものではありません。
ポリビニルアルコール市場 このレポートでカバーされる企業
- Anhui Wanwei Updated High Tech Material Industry Co Ltd
- Astrra Chemicals
- Chang Chun Group
- JAPAN VAM & POVAL CO.,LTD.
- KURARAY CO., LTD.
- Mitsubishi Chemical Group Corporation
- Nippon Chemical Industrial CO., LTD.
- OCI COMPANY Ltd
- Polysciences
- SEKISUI CHEMICAL CO., LTD.
- Shandong Tiancheng Chemical Co., Ltd.
- Shuangxin PVA Tech Co., Ltd.
- Sinopec Sichuan Vinylon Works
市場機会と将来展望
特殊グレードおよび用途主導の高付加価値化は最も明確な機会を提供する。なぜなら購買者はコモディティ価格ではなく、安定した溶解性、低発泡性、高純度に対して対価を支払うからである。ディスプレイやパネル用途向けの光学用PVAフィルムは特に注目される分野であり、クラレは日本の西条工場で年間3,800万平方メートルの拡張計画(2025年発表)を開示し、三菱ケミカルは日本の大垣市における光学用PVOHフィルムの追加生産能力を発表(2024年10月)、2027年度後半の商業運転開始を目指している。これらの発表は、エンドユーザーの承認プロセスの時間軸と、電子機器サプライチェーンにおける高粘度・欠陥制御性能の重要性を反映している。
コストおよび供給安定性のギャップは、VAMの価格変動への依存を減らすことを目的とした地域生産拠点や代替生産ルートにおいても依然として重要である。中国は規模の拡大と統合の深化を続けており、2026年の資金調達および建設に関する最新情報はその方向性を示している。寧夏双英新材料科技は2026年3月、寧夏平羅産業パークで年産10万トンのPVAプロジェクトの建設を開始し、2026年11月末の試験生産を予定している。一方、皖維高科技は2026年7月に私募増資計画(23億人民元)を改訂し、年産20万トンのエチレンベース機能性PVA樹脂プロジェクトと、3,000万平方メートルの高世代パネル向けPVA光学フィルムプロジェクトを支援する予定である。需要側では、洗剤や包装分野における水溶性フィルムの採用がRDの文脈によって強化されており、欧州の2025年包装廃棄物規則における適合PVAフィルムの適用除外や、洗剤分野でのブランドオーナーの転換などが含まれ、これがフィルムグレードの生産能力増強、冷水溶解性の改善、規制市場での調達獲得を助ける認証済みマスバランス型サプライチェーンを支えている。
最近の産業開発事情 ポリビニルアルコール市場
- 2026年4月:積水特殊化学は、SelvolポリビニルアルコールおよびSelvol関連製品ラインの世界的な価格上昇を発表し、2026年4月15日付で実施、南北アメリカ、アジア、EMEAにおいて地域ごとの上昇幅を設定した。この発表は、投入コストおよび運営コスト圧力を契約価格に再度反映させる動きを示し、フィルム加工業者や接着剤・コーティング配合業者の採算を圧迫するものであった。また、切り替えコストが高い特殊・サービス集約型PVAグレードにおける供給者側の交渉力の強さも浮き立たせた。
- 2025年6月:クラレは日本の愛媛県西条工場における光学用ポバールフィルム生産設備の拡張を発表し、年間3,800万平方メートルの生産能力を追加、2027年12月の完成を予定している。このプロジェクトはPVA供給を電子機器のバリューチェーンにより直接的に結び付けるものであり、そこでは光学フィルムの品質と安定した認証取得が重要となる。またコモディティ樹脂からの差別化を進め、仕様主導型でより利益率の高いフィルム用途への移行を強化するものでもある。
- 2024年2月:クラレはポーランドの新しいポリビニルアルコールフィルム工場での生産を開始し、欧州顧客向けの地域供給体制を強化した。現地でのフィルム生産はリードタイムを短縮し、洗剤ポッドや包装用途向けの加工業者にとって長距離物流の変動リスクへの露出を減らす。また同施設は、PVOHフィルム用途における地域密着型生産体制というより広範な戦略も支えている。
ポリビニルアルコール市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおけるポリビニルアルコール(PVA)市場は、下流の製造およびフォーミュレーション用途向けに販売されるPVA樹脂の需要として定義され、主要消費地域における取引材料の市場数量として把握される。
対象範囲の除外事項:本市場規模算定は、同一材料が下流で二重計上される可能性がある場合、統合生産者内部での自家消費移転を計上しない。
セグメンテーション概要
- グレード別
- 部分加水分解
- 完全加水分解
- サブ部分加水分解
- 低発泡グレード
- その他のグレード(タクティファイドグレード、微粒子グレード)
- 形態別
- 粉末
- 顆粒
- フレーク
- 水溶性フィルム
- 繊維
- 用途別
- 重合添加剤
- ポリビニルブチラール
- 接着剤
- 繊維
- 紙パルプおよびコーティング
- 新興用途
- その他の用途
- 最終用途産業別
- 食品包装
- 製紙
- 建設
- 電子機器
- 繊維
- その他の最終用途産業(洗剤、農薬など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- カタール
- アラブ首長国連邦
- エジプト
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、PVAの基本的な需要マップを構築し、市場消費として計上される範囲に現実的な境界を設定するために活用された。国連コムトレード貿易統計(国境を越えたPVA樹脂フローの把握)、USGS材料データ(より広範な樹脂および化学品の文脈把握)、世界銀行のマクロ経済指標(国別需要ドライバーの把握)、ならびにPVAの特性と使用パターンを論じた化学・材料分野の学術誌掲載論文などの公開情報を参照した。
モデルの信頼性を確保するため、年次報告書、投資家向けプレゼンテーション、製品技術データシート、および設備能力変更や工場停止に関する信頼性の高い報道など、サプライヤーおよびディストリビューターの資料も精査した。一部のケースでは、企業財務情報の有料サブスクリプションおよび船積みレベルの輸出入データベースを活用し、企業の事業拠点を確認するとともに貿易フローの方向性を相互検証した。ここに記したデスクソースは例示であり、相互検証および明確化のために多数の追加公開文書が活用された。
一次インタビューおよびサーベイ
一次調査は、PVAが生産者からコンバーターおよびフォーミュレーターへどのように流通するか、またグレードおよびエンドユーザー用途によって購買パターンがどのように異なるかを検証することに重点を置いた。製造、流通、および大手エンドユーザーの関係者と対話し、稼働率動向、典型的な契約タイミング、および実需要に影響を与える最も一般的な代替ポイントを確認した。
調査対象はアジア太平洋、欧州・中東・アフリカ、および南北アメリカ全域に分散しており、大量生産拠点と輸入依存市場の双方をモデルに反映している。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 最高経営幹部(CXO):20% | アジア太平洋:37% |
| 中位層:49% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:22% | マネージャー:44% | 南北アメリカ:26% |
市場規模算定および予測
中核となる市場規模算定は、生産、貿易、および見かけ上の消費を地域別に再構築し、PVA固有のロスファクターおよび下流の使用パターンを通じてフィルタリングするトップダウン構築から始まる。地域合計が形成された後、サプライヤーの数量開示のサンプリング、取引材料のチャネルチェック、および合計値が現実的な範囲内に収まることを確認するためのトン当たり価格の妥当性検証など、選択的なボトムアップ検証によって裏付けを行った。
市場モデルで使用した主要インプットには、PVAおよび上流の酢酸ビニルモノマーの稼働率と設備能力増強、PVA樹脂の輸出入フロー、水溶性フィルムおよび包装用途に関連する需要シェア、主要消費国における建設および繊維活動のシグナル、ならびに在庫補充サイクルに影響を与える価格動向の観察が含まれる。サプライヤーレベルの詳細が限られている場合は、地域貿易収支および地域間輸送に関する専門家の見解に基づく仮定を用いてギャップを補完した。
予測にはシナリオ分析を活用し、ベースケースは予想される設備能力の段階的増強、安定したエンドユーザー需要の成長、および正常化された貿易パターンに基づいて設定した。レンジケースは、包装およびフィルム用途における採用の加速または減速、ならびに稼働率に関する異なる仮定を基に構築され、インタビュー対象者が妥当と見なした内容と整合させた。
データ検証および更新サイクル
アウトプットは、地域の純貿易方向、発表済みの設備能力タイムライン、および示唆される消費成長が主要エンドユーザーのペースと一致するかどうかなど、独立したシグナルと照合して検証された。大きな乖離が生じた場合は、その原因となった特定のインプットまで遡って追跡し、承認前に第二のアナリストによるレビューを経て修正された。
本レポートは年次サイクルで更新され、主要な工場停止、新規設備稼働、または貿易政策の急激な変化など、重要なイベントが発生した場合には中間更新が行われる。納品前に最新のニュースおよび公開データリリースに対する最終確認を実施し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceのポリビニルアルコール(PVA)市場規模と他の公表推計値との比較
PVAの市場規模が公表ごとに異なることは通常であり、これは出版社が必ずしも同一の境界を使用しているわけではなく、基準年や単位系が異なる場合もあるためである。一部のソースは金額のみを公表し、他のソースは数量を優先しており、価格前提が急速に変動する場合にはその差が拡大する可能性がある。
取引消費量をトン単位で追跡し、最近の契約およびスポット確認によってトン当たり価格の前提を更新することで、Mordor IntelligenceはPVAの合計値を隣接ポリマー全体にわたる広範な収益プーリングではなく、測定可能な需給シグナルに結び付けている。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 146万トン(2026年) | |
| グローバルコンサルタンシーA | 12.1億米ドル(2025年) | 金額ベースで公表され、異なる基準年に基づいているため、数量需要が類似していても、トン当たりの示唆価格および価格サイクルのタイミングが合計値を変動させる可能性がある。 |
| 業界出版社B | 12.4億米ドル(2025年) | 独自のグレードおよびエンドユーザー区分による金額ベースの定義を使用しており、2025年の起点は数量優先モデルとは異なる価格環境を捉える可能性がある。 |
総合すると、主な示唆は、年度の選択、単位系(金額対トン)、およびグレード間への価格適用方法が見出し数値を変動させ得るということである。本アプローチは、合計値を貿易、設備能力、および消費ロジックから再検証し、基礎となるシグナルが変化した場合にのみ調整するため、再現性が維持される。
レポートで回答される主要な質問
2026年のポリビニルアルコール市場の規模はどのくらいですか?
ポリビニルアルコール市場規模は2026年に146万トンに達し、2031年までに167万トンに達する見込みです。
どの地域が世界需要をリードしていますか?
アジア太平洋は中国の一貫生産回廊と日本の特殊グレード輸出を背景に、2025年の数量の47.72%を占めています。
PVAの最も成長の速い用途は何ですか?
新興用途はステント、バイオプリンティング、バインダー用途を背景に、2031年にかけてCAGR 4.52%で拡大しています。
原料価格の変動はマージンにどのような影響を与えていますか?
酢酸ビニルモノマー価格は2025年に18%変動し、非一貫生産業者のマージンを最大15%圧縮した一方、一貫生産業者は影響を受けませんでした。