
ポリビニルアルコール(PVA)フィルム市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 508.22 百万米ドル |
| 市場規模 (2031) | 677.55 百万米ドル |
| Growth Rate (2026 - 2031) | 5.92 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
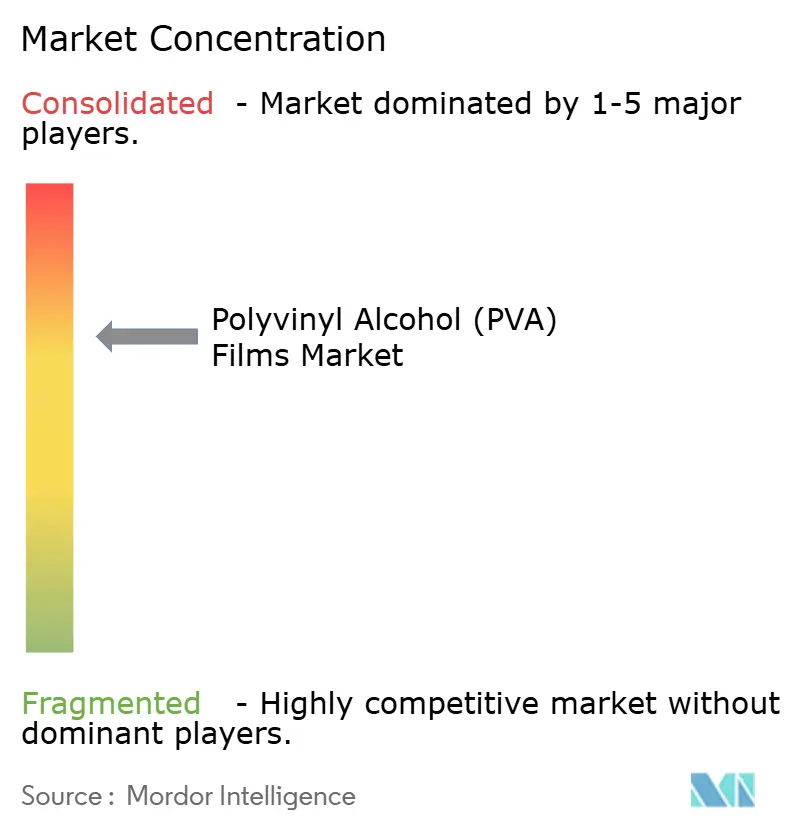
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリビニルアルコール(PVA)フィルム市場分析
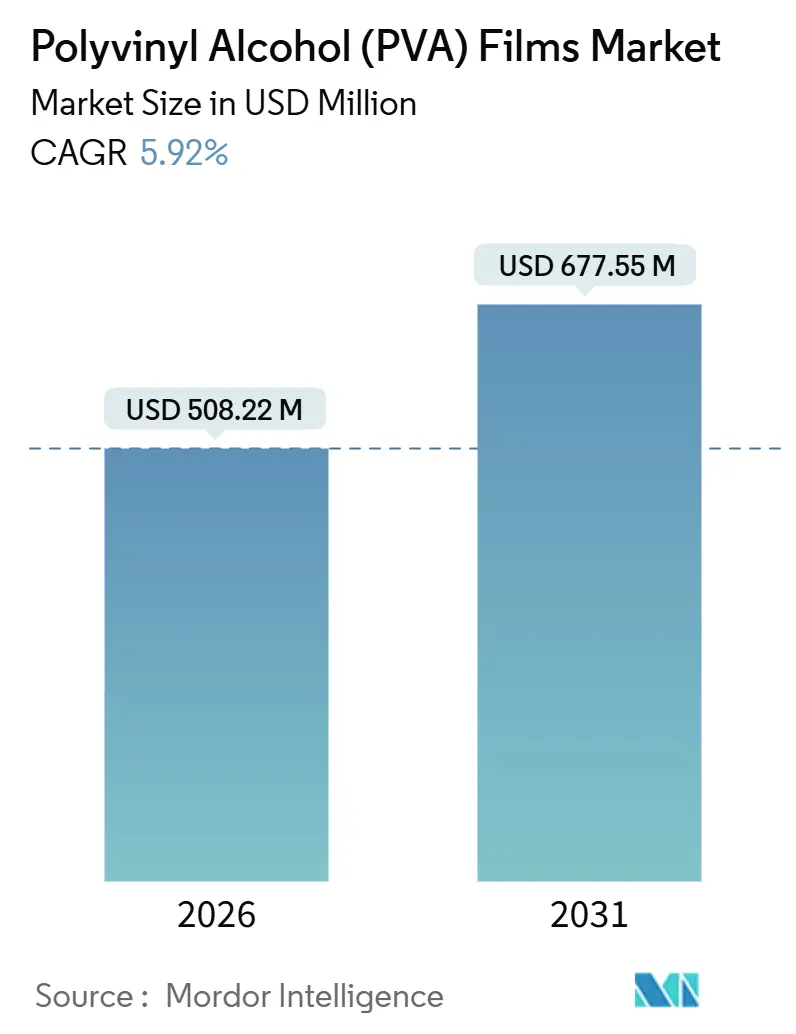
ポリビニルアルコールフィルム市場規模は2026年にUSD 5億822万と推定され、予測期間(2026〜2031年)においてCAGR 5.92%で成長し、2031年にはUSD 6億7,755万に達する見込みです。成長は三つの収束するトレンド、すなわち冷水対応洗剤ポッド、ディスプレイグレード偏光板への投資、および農業用ポリエチレンマルチを水溶性農業用パックで代替する政府主導の施策から生じています。北米は今日、ポッドの普及と光学フィルムの生産量において主導的地位を占めていますが、アジア太平洋は中国とインドが水溶性包装を明示的に評価するプラスチック削減規制を施行することで、より速い6.88%のペースで成長しています。競争戦略は、酢酸ビニルモノマー(VAM)原料への垂直統合、スコープ3排出量を削減するバイオベースグレード、および受注リードタイムを短縮する高スループット流延ラインを中心に展開しています。コスト管理と機能向上のバランスを取るメーカーは、溶解性、炭素強度、およびトレーサビリティ指標を並列して組み込む調達案件を獲得できる位置にあります。
主要レポートのポイント
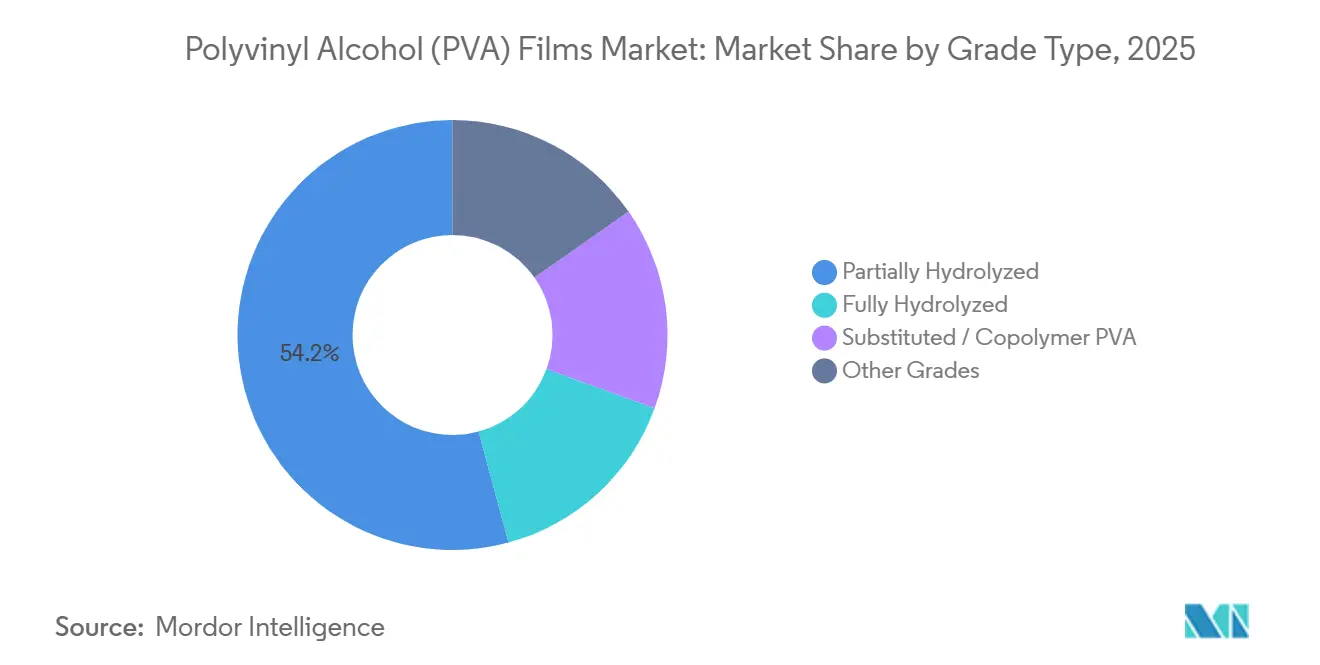
- グレードタイプ別では、部分加水分解フィルムが2025年に54.19%の売上シェアで首位を占め、置換型・共重合体グレードは2031年にかけてCAGR 6.50%で拡大すると予測されています。
- 用途別では、ユニットドーズ洗剤包装が2025年のポリビニルアルコールフィルム市場規模の43.65%のシェアを占め、医療用フィルムは2031年にかけてCAGR 7.21%で拡大しています。
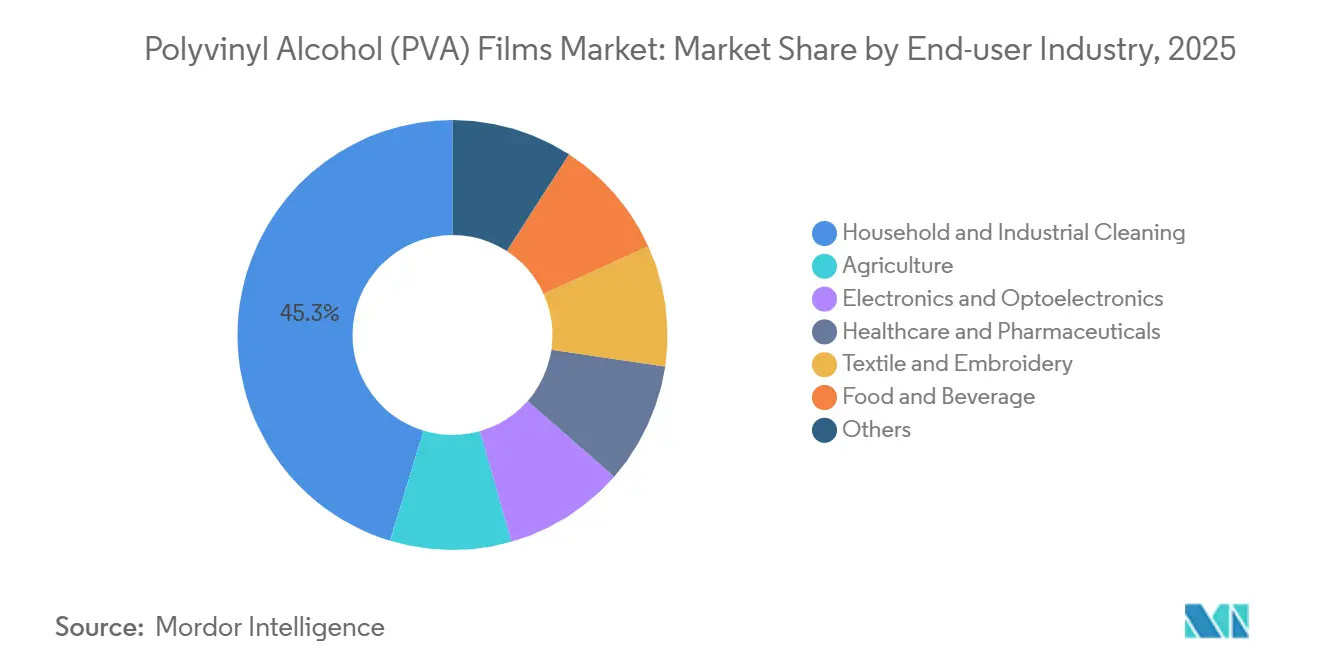
- エンドユーザー産業別では、家庭用・産業用洗浄が2025年のポリビニルアルコールフィルム市場シェアの45.29%を占め、医療・医薬品は2031年にかけて最高のCAGR 7.89%を記録する見込みです。
- 地域別では、北米が2025年に35.87%の売上シェアを保持し、アジア太平洋は2031年にかけてCAGR 6.88%で最も速い成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 北米および欧州における冷水対応洗剤ポッドの急増 | +1.2% | 北米および西欧 | 中期(2〜4年) |
| 水溶性農業用パックを加速させるアジア太平洋のプラスチック禁止指令 | +1.5% | アジア太平洋中核部(中国、インド、東南アジア)、南米への波及 | 長期(4年以上) |
| OLEDおよびミニLEDディスプレイ向け光学グレード偏光板生産の拡大 | +1.0% | グローバル、東アジア(日本、韓国、中国)に集中 | 中期(2〜4年) |
| 新興経済国におけるユニットドーズ洗剤包装への需要拡大 | +0.9% | 南米(ブラジル)、南アジア(インド)、東南アジア | 長期(4年以上) |
| 一時的な糸コーティング向けにPVAフィルムを採用する循環型繊維サイジングライン | +0.4% | グローバル、欧州および東アジアでの早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
北米および欧州における冷水対応洗剤ポッドの急増
15°C以下で完全溶解するポッドは、2025年に両地域の洗濯負荷の60%超を占めた省エネ洗濯サイクルに適合しています。配合業者はEN 13432に組み込まれた厳しい残留物ゼロ基準に対応するため、PVAの加水分解度を87〜92%に調整し、毎分1,000ユニットを超えるポッドスループットに切り替えた洗剤工場からのフィルム引き取り急増を促しました。水溶性ランドリーポッドの市場売上は2025年にUSD 3億3,370万に達し、2034年までにUSD 12億3,000万を超えると予測されています。したがって、高成長のポッドセグメントは、見通し期間においてポリビニルアルコールフィルム市場で期待される最大の絶対量増加を下支えしています。
水溶性農業用パックを加速させるアジア太平洋のプラスチック禁止指令
中国の農業用フィルム管理措置は回収または認定生分解を義務付けており、農薬配合業者をポリエチレンサシェからスプレータンクで溶解するユニットドーズPVAフィルムパックへと移行させています。2023年4月以降、3つの省庁が農繁期の合同検査を実施することで施行が強化されました [1]中国国務院、「農業用フィルム管理の強化に関する通知」、GOV.CN。インドの農薬廃棄物規則もこの姿勢を反映しており、空になった容器を食品接触用途に再使用することを禁止しています。これらの政策が相まって、アジア太平洋がポリビニルアルコールフィルム市場において最も急速に進展している地域である理由を説明しています。
OLEDおよびミニLEDディスプレイ向け光学グレード偏光板生産の拡大
Nitto Denko、LG Chem、およびSumitomo Chemical Co., Ltd.は、OLED搭載スマートフォンおよび自動車向けの需要増加に対応するため、2025年にかけて新ラインを追加しました。すべてのOLEDパネルには2枚のPVA偏光板が組み込まれており、材料費の約10〜12%を占めています。グローバル偏光板市場は2024年のUSD 152億から2030年にはUSD 228億に拡大すると予測されており、完全加水分解光学フィルムの安定した需要を確保しています。
新興経済国におけるユニットドーズ洗剤包装への需要拡大
インド、ブラジル、および東南アジアの都市部消費者は、コンパクトな住居での計量精度とこぼれ防止のためにポッドを採用しています。2024年にEコマースプラットフォームが現地のマルチパックを掲載したことで小売流通が拡大しました。水溶性成分を評価する国家プラスチック廃棄物法規がこの需要を増幅させており、急速に工業化が進む国々におけるポリビニルアルコールフィルム市場の成長を強化しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 酢酸ビニルモノマー(VAM)価格の変動性 | -0.8% | グローバル、VAM輸入依存地域(中南米、中東)で顕著 | 短期(2年以内) |
| PE・PETフィルムと比較した高コストおよび限定的な耐熱性 | -0.6% | グローバル、熱帯気候および高温包装用途で最も顕著 | 中期(2〜4年) |
| HPMC(ヒドロキシプロピルメチルセルロース)およびPLA(ポリ乳酸)バイオフィルム等の代替品の入手可能性 | -0.5% | 北米・欧州(医薬品、食品包装)、アジア太平洋での新興 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
酢酸ビニルモノマー価格の変動性
スポット価格のVAMは、エチレンおよび酢酸が値上がりした後、2025年に1トン当たりUSD 100上昇し、KurarayやMitsubishi Chemical Group Corporationなどの垂直統合メーカーに明確なマージンヘッジをもたらしました。中南米の独立コンバーターは、スパイク時に輸入VAMが中国の接着剤セクターに迂回されたため、200〜300ベーシスポイントのマージン侵食を記録しました。長期契約および自社VAMユニットへの直接投資が唯一の信頼できる緩衝策として残っています[2]ICIS、「グローバルVAM市場レポート2025年」、ICIS.COM。
PEおよびPETフィルムと比較した高コストおよび限定的な耐熱性
PVAフィルムはポリエチレンに対して40〜80%、PETに対して20〜60%のプレミアムを抱えています。58〜85°Cのガラス転移域は、周囲の湿気が引張劣化を加速させる熱充填または熱帯環境での使用を制限します。エチレン共重合体グレードは耐熱性を向上させますが、急速溶解性を部分的に犠牲にし、主流の食品用パウチへの普及を制限しています。したがって、コストパフォーマンスのギャップは、価格感応度の高いセグメントにおけるポリビニルアルコールフィルム市場の潜在的アドレス可能シェアを制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレードタイプ別 - 部分加水分解が溶解性と耐久性のバランスを実現
部分加水分解フィルムは2025年のポリビニルアルコールフィルム市場の54.19%を供給しており、87〜92%の加水分解域が迅速な溶解と堅牢な引張強度を実現するため、2031年にかけて主要な売上源であり続けると予測されています。これらのグレードは20°Cで30〜90秒で溶解し、毎分1,000ユニットを超える高速ポッド充填機を可能にします。加水分解度が98%を超える完全加水分解フィルムは、酸素バリア値が0.02 cc m² day以下で長寿命バックプレーンサービス寿命に適合する光学偏光板として優れていますが、洗剤用途では冷水中での分解が速すぎます。エチレンをグラフトした共重合体グレードは熱シール強度と耐湿性を向上させ、遅延溶解が求められるランドリーバッグや刺繍バッキングに対応することで2031年にかけて6.50%で成長しています。特殊低粘度および高粘度グレードは繊維サイジングや粘着テープに対応し、安定しているものの控えめな成長を示しています。
グレードレベルでのポリビニルアルコールフィルム市場シェアは、部分加水分解の多用途性プレミアムを示しています。Polyvaはインラインフィルムテンパリングとともに加水分解度を90%に精製した際に流延速度を60%向上させ、脆性イベントを30%削減し、工場稼働率を85%に引き上げました。Mitsubishi Chemical Group Corporationは引き続き完全加水分解設備を増強し、テレビパネルの大型化に対応して2027年度までに年間1億5,400万m²を目標とすることで、ポッドと比較して成長が遅いにもかかわらず市場での足場を確保しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


用途別 - 医療用フィルムが従来の洗剤セグメントを上回る
ユニットドーズ洗剤包装は2025年の用途別売上の43.65%をもたらし、ポッドをポリビニルアルコールフィルム市場の基盤として定着させました。しかし、医療用フィルムは感染制御と作業者安全を優先する規制上の要請により、CAGR 7.21%を記録しています。病院は70°Cで溶解する水溶性ランドリーバッグを導入し、感染性リネンの手作業処理を排除しています。偏光板層は、OLEDおよびミニLEDスクリーンが1パネルあたり2枚の高純度PVAシートを使用し、年間OLED生産量が2027年までに12億枚のディスプレイに達すると予測されることから、価値ベースで2位にランクされています。刺繍と繊維サイジングは安定したシェアを維持しており、ウォッシュアウェイバッキングに依存するベトナム、バングラデシュ、トルコからの衣料品輸出が支援しています。
医療用フィルムのポリビニルアルコールフィルム市場規模は2026年のUSD 8,300万から2031年にはUSD 1億2,500万に達すると見込まれており、高マージンの規制されたニッチへの転換が進んでいることを示しています。KurarayのMonoSolブランドはUSPクラスVI認定を取得し、口の中で直接溶解する口腔消毒サシェを開拓し、すでに米国のOTCメーカーに多層ピーラブルフィルムを出荷しています。食品・飲料パッカーは、酸素感応性の利便性食品向けにゼラチンと混合した食用PVA複合材料を評価しており、さらなる多様化の道を示しています。
エンドユーザー産業別 - 医薬品が洗浄の優位性を崩す
家庭用・産業用洗浄は、ポッドが北米および欧州の家庭に定着したことで、2025年のポリビニルアルコールフィルム市場の最大45.29%のシェアを維持しました。しかし、医療・医薬品は病院の感染制御プロトコルと単回使用消毒剤投与によって牽引され、2031年にかけて最速のCAGR 7.89%を達成する見込みです。農業は中国とインドがフィルム回収法を強化することで水溶性農薬サシェへと移行しています。偏光板を擁する電子・光電子はOLEDおよびミニLEDの普及により健全なCAGR 6.5%を記録しています。繊維・刺繍は安定した量を消費しており、食品包装と化粧品マスクはニッチながら戦略的な足場を形成しています。
米国の病院は、単回使用消毒剤包装を支持する2024年に発出されたFDA(米国食品医薬品局)ガイダンスを参照しており、ランドリーサービス請負業者間でのPVAフィルム受注が二桁台の伸びに転じています。中国では、Anhui Wanweiが年間2万トンを目標としたバイオベースPVAプロジェクトを推進しており、特に国の回収義務に準拠した農業用サシェを対象としています。日本と韓国の偏光板大手が合わせてOLED市場の70%超を供給しており、より薄い高透過率PVAフィルムへの投資は、LCDパネル数量が横ばいになる中でも材料シェアの保護が続くことを示唆しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
南北アメリカ、アジア太平洋地域および欧州・中東・アフリカのポリビニルアルコール(PVA)フィルム市場
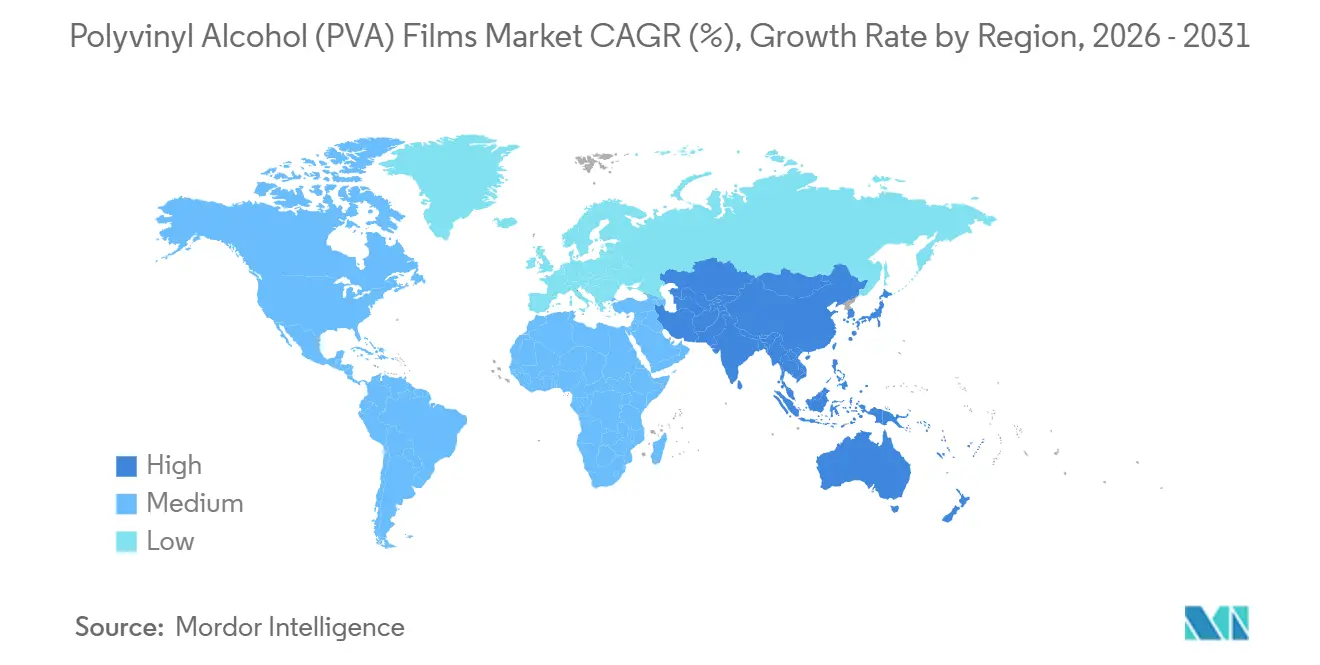
北米は2025年に高いポッド普及率およびメキシコの液晶ディスプレイ組立業者向け偏光板輸出を背景に、売上高の35.87%を占めた。一方、アジア太平洋地域は、中国の農業用フィルム回収法および二級都市でポッドを販売するインドの小売ネットワークの拡大を受け、6.88%のCAGRで勢いを増している。欧州は、欧州グリーンディールのもとイタリア、ドイツ、トルコで循環型繊維サイジング工場が相次いで設立され、5.5%の成長を遂げている。南米はブラジルの洗剤シフトにより5.2%成長し、中東・アフリカは農業用サシェの普及が初期段階にあ4.8%の成長を示している。
アジア太平洋地域および北米のポリビニルアルコール(PVA)フィルム市場
中国のポッド消費量は2023年に約30%増加し、これを受けて安徽皖維はバイオPVAラインを前倒しで稼働させ、国内外の受注確保を図っている。日本のKurarayおよびMitsubishi Chemical Groupは光学フィルム輸出を主導しており、後者は2027年下半期までに大垣工場で年間2,700万平方メートルのラインを追加する予定である。インドは農薬廃棄物規制により容器の再利用が禁止されており、水溶性サシェへの安定した需要が生まれている。韓国のSumitomo Chemical GroupはミニLEDの勢いに乗るべく、2025年に偏光板の生産能力を25%引き上げた。北米では、普及率がすでに全世帯の40%を超えている洗濯用ポッドではなく、ヘルスケアフィルムからの漸進的な上昇余地が見込まれる。

規制環境
PVAフィルムの規制は、食品接触許可、化学物質規制への適合、および溶解性と分解挙動を精査する新興の包装・マイクロプラスチック規制によって形成されている。米国では、ポリビニルアルコールフィルムの食品接触用途に関するFDAの規制は21 CFR 177.1670に基づいて管理されており、製造業者は特定の配合について食品接触通知(FCN)制度も利用している。FCNは企業固有であり、譲渡不可である。欧州連合では、REACH規則(規則(EC)No 1907/2006)はPVAなどのポリマーをモノマーとは異なる扱いとしており、コンプライアンスの重点はモノマーおよび添加剤の上流登録とサプライチェーン文書化に移っている。
プラスチックに対する政策圧力は、水溶性包装に関する試験方法と規格の整合も推進している。委員会規則(EU) 2023/2055に基づくEUのマイクロプラスチック規制は、特に従来のプラスチックに代わる水溶性製品として位置付けられる製品について、溶解性および排水処理適合性の文書化の必要性を高めている。中国では、業界規格QB/T 5786-2022が包装用PVAフィルムの要求事項と試験方法を定めており、単位包装洗剤や農薬の調達仕様を支え、国内サプライチェーンにおけるサプライヤー間の比較可能性を向上させている。
バリューチェーン分析
バリューチェーンは石油化学原料、特にエチレンと酢酸から始まり、これらは酢酸ビニルモノマー(VAM)の製造に使用され、続いてポリ酢酸ビニルへの重合、そしてポリビニルアルコール(PVA)樹脂へのけん化(加水分解)が行われる。上流のリスクはコストと供給可能性に集中しており、VAM価格はエネルギーと連動しているため、レポートの文脈では自社原料を有する統合生産者に有利に働いた2025年のVAMスポット価格上昇が強調されている。下流における冷水溶解ポッドフィルム、高純度光学偏光板、遅延溶解バッグの性能は、部分加水分解、完全加水分解、コポリマー等級にわたる樹脂選定と加水分解制御によって決まる。
中流の加工は、高い透明性と厳密な厚み制御に適した溶液キャスト法によるフィルム製造が主流であり、一部の形態では押出成形ベースの手法も用いられる。キャストまたは押出後、通常はスリットと巻き取りが行われ、その後印刷、ラミネート、単位包装形成などの用途別加工が続く。溶液キャスト法は多段乾燥炉と厳密な湿度管理を必要とするため資本集約的であり、これが確立された生産者の規模的優位性を支えている。下流チャネルには、多国籍の洗剤、医療、ディスプレイ材料顧客への直接供給に加え、小規模な農薬・刺繍加工業者向けの流通業者主導の経路が含まれ、PVAフィルムの湿度・温度に対する感度を考慮し、保管・輸送時の湿気保護を物流面で確保する必要がある。
競合状況
ポリビニルアルコールフィルム市場は中程度の集中度を示しています。小規模コンバーターは、機動性と地域のコンプライアンスがスケールを上回る洗剤、農薬、刺繍のニッチに対応しています。中国の競合他社であるPolyvaとAnhui Wanweiは、化石原料を最大45%代替する植物由来PVAを商業化し、欧州のスコープ3調達への参入経路を切り開いています。技術的な動きは、腐食抑制や静電気放電保護を水溶性と組み合わせた高速流延、制御された加水分解、および多機能積層に重点を置いています。
ポリビニルアルコール(PVA)フィルム業界リーダー
Kuraray Co., Ltd.
Mitsubishi Chemical Group Corporation
Aicello Corporation
SEKISUI CHEMICAL CO., LTD.
Ecopol
- *免責事項:主要選手の並び順不同
ポリビニルアルコール(PVA)フィルム市場
- Aicello Corporation
- Amtrex Nature Care Pvt. Ltd.
- Anhui Dingzheng Packing Material Co., Ltd.
- Arrow Coated Products Ltd.
- Cangzhou Water Supply and Drainage Group Co., Ltd.
- Cortec Corporation
- Ecopol SpA
- Guangzhou Plastic Industrial Group Co., Ltd.
- Jiangmen Proudly Water-Soluble Plastic Co., Ltd.
- Joyforce Chemical Industrial Co., Ltd.
- Kuraray Co., Ltd.
- LG Chem
- Mitsubishi Chemical Group Corporation
- Nippon Chemical Industrial CO., LTD.
- Nitto Denko Corporation
- Noble Industries
- SEKISUI CHEMICAL CO., LTD.
- Sumitomo Chemical Co., Ltd.
- UNITIKA LTD.
- WATERSOL

市場機会と将来展望
EUの包装・マイクロプラスチック規制の強化に対応した、コンプライアンス対応の水溶性包装形態において、短期的な空白領域が生まれている。バイヤーは機能仕様に加え、文書化された生分解挙動と排水処理適合性を求める傾向を強めている。2025年2月に発効し、2026年8月12日から適用される規定を含むEU包装・包装廃棄物規則は、ブランドおよび加工業者が原材料を適格化し、包装ポートフォリオを見直すための時間的な起点を作り出しており、単位包装形態における水溶性代替品として位置付けられるフィルムの需要を支えている。これは洗剤および農薬の単位包装で最も顕著であり、冷水溶解性能と残留物制御が既に仕様に組み込まれており、レポートの文脈では中国とインドにおけるプラスチック削減規制の執行と需要を結びつけている。
供給側の投資・認証プログラムも、差別化されたフィルム製品に競争の余地を生み出している。2025年6月、クラレは日本の西条工場における光学用途向けポバールフィルムの生産能力拡大を発表し、年間3,800万平方メートルを追加し、PVA層を組み込んだOLEDおよびミニLED偏光板構造からの需要を強化した。中国では、寧夏双英新材料科技が2026年3月、寧夏における年間10万トンのPVA生産能力プロジェクトの建設開始を発表し、2026年11月までに試験生産を予定しており、フィルム加工業者向けのPVA原料供給の現地化と規模拡大が継続していることを示している。したがって機会は、信頼性のある樹脂の入手性と処理能力に、検証可能な持続可能性の資格情報、さらに高湿度包装、医療用密封、光学グレードフィルムの清浄度における用途別性能を兼ね備えたサプライヤーへと移行している。
Recent Industry Developments in ポリビニルアルコール(PVA)フィルム市場
- 2026年3月:クラレはPVOH樹脂製品の世界的な価格改定を発表した。この改定は、コストが樹脂ベンチマークに連動するフィルム生産者および加工業者に影響を与え、供給を確保する調達戦略や統合原料ポジションを活用する戦略の優位性を強めている。
- 2025年6月:クラレは日本の西条工場における光学用途向けポバールフィルムの生産能力拡大を発表し、年間3,800万平方メートルを追加、完成は2027年12月を目標としている。この投資はより高付加価値な光学偏光板需要を支え、ディスプレイ材料サプライチェーン向けの高純度フィルム原料の供給可能性を高める。
- 2024年10月:三菱ケミカルグループは、岐阜県にある中日本大垣(神戸)工場においてOPLフィルム(光学用PVOHフィルム)の生産能力拡大を発表し、年間2,700万平方メートルを追加、年間総生産能力を1億5,400万平方メートルに引き上げ、2027年度下半期の稼働を予定している。このプロジェクトは、OLEDおよびミニLEDパネルに使用される偏光板グレードのPVAフィルムの供給保証を強化し、光学グレードの既存企業に対する競争圧力を高める。


ポリビニルアルコール(PVA)フィルム市場 レポートの範囲と調査方法論
市場の定義と範囲
この市場は、水に溶解するように設計された、または最終用途フィルムアプリケーションにおいて機能的なバリア性能を提供するポリビニルアルコール(PVA)フィルムの販売から得られる収益を対象とする。
範囲の除外事項:上流のPVA樹脂単体の評価、およびPVAが主要な機能フィルム成分ではなく、わずかな層に過ぎないフィルム構造は除外される。
セグメンテーション概要
- グレードタイプ別
- 完全加水分解
- 部分加水分解
- 置換型・共重合体PVA
- その他のグレード
- 用途別
- ユニットドーズ包装
- 洗剤
- 農薬
- 消毒剤
- その他のユニットドーズ包装
- ランドリーバッグ
- 刺繍
- 偏光パネル
- その他の用途(医療・ヘルスケア、食品・飲料包装)
- ユニットドーズ包装
- エンドユーザー産業別
- 家庭用・産業用洗浄
- 農業
- 電子・光電子
- 医療・医薬品
- 繊維・刺繍
- 食品・飲料
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの初期構造を構築し、用途別・地域別の需要に合理的な限界を設けるために使用された。米国国際貿易委員会、UN Comtrade、米国国勢調査局、Eurostat、日本の税関ポータルなどの公的資料を利用し、フィルム関連カテゴリーの貿易方向、単位動向、価格シグナルを把握した。
業界側の推測を避けるため、フィルムおよび特殊化学品生産者の年次報告書、投資家向け資料、持続可能性報告書、さらに包装・洗剤業界団体のウェブサイトや、水溶性およびフィルム性能の要件を論じるピアレビュー済みポリマー学術誌も確認した。有料サブスクリプションは企業財務データと特許データベースのみに限定して使用し、主に製品重点分野の確認と新規グレード発売の時期特定に用いた。ここに挙げたソースは例示であり、データ収集、相互確認、明確化のために他多数の公的および有料の参照資料が使用された。
一次インタビューおよび調査
一次調査は、PVAフィルム収益として計上される範囲の検証、および単位包装、洗濯用バッグ、特殊光学用途間で数量がどのように動くかの検証に重点を置いた。APAC、EMEA、南北アメリカ地域のフィルム生産者、コンパウンダー、加工業者、下流バイヤーの組み合わせにインタビューを行い、これらの情報を用いて平均販売価格の前提、グレード別割合(完全加水分解対部分加水分解)、および最終用途産業別の現実的な採用率を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:39% | 経営幹部(CXO):14% | APAC:40% |
| 中堅層:47% | 機能・部門リーダー:36% | EMEA:36% |
| 小規模プレイヤー:14% | マネージャー:50% | 南北アメリカ:24% |
市場規模算定と予測
主な構築にはトップダウンとボトムアップの両アプローチを用いた。まず生産・貿易シグナルを用いて、地域・用途別のPVAフィルムの現実的な対応可能需要プールを再構築し、その後、選択的なサプライヤーおよび流通チャネルの確認を通じて総計を検証した。実際には、単位包装洗剤・洗浄パックなどの可視的な需要の基点から出発し、それらの用途のうち実際にPVAフィルムがどの程度供給しているかを確認した上で、他のフィルム用途を追加した。
家庭用・産業用洗浄における水溶性ポッドの採用率、完全加水分解グレードと部分加水分解グレード間のミックス変化、樹脂コストに関連する地域別価格差、成長がより速い可能性のある医療用フィルム用途の浸透など、いくつかの実務的な入力がモデルの主要な変数として扱われた。偏光板関連の需要動向も追跡したが、非フィルムPVA用途と混同しないよう厳密に定義を限定した。より小規模な地域でボトムアップの詳細が得られない場合は、貿易パターンおよび加工業者からのフィードバックに基づく代理的な分割を用い、その後、生産能力増強や報告された稼働率に関するコメントと照らして結果の整合性を確認した。
予測にはシナリオ分析を用い、ベースケースは新規単位包装形態および溶解性包装への代替について大多数の回答者が予想する内容を反映している。価格の推移、用途構成、地域別成長率などの主要前提は、原材料コストや規制圧力の変化に応じて予測が現実的であり続けるように更新された。
データ検証と更新サイクル
最終承認の前に、モデルの出力は、輸出入の動き、報告された拡張プロジェクト、下流指標が示す洗浄用途と医療用途の需要の相対的な割合を含む独立したシグナルと照合された。異常値が現れた場合は、要因を一つずつ前提に遡って追跡し、公的データで変動を説明できない場合はソースに再度連絡した。
定義、換算の確認、および用途から地域への移行時に二重計上が生じていないことを確認するため、第二の分析者によるレビューを行った。レポートは年次で更新され、大規模な生産能力の稼働開始、包装に影響する政策変更、急激な原材料コスト変動などの重大事象が発生した場合には中間的な調整が行われる。納品直前には最終確認を実施し、クライアントが最新の更新済みの見解を受け取れるようにしている。
Mordor Intelligenceのポリビニルアルコール(PVA)フィルム市場規模算定と他の公表推定値との比較
PVAフィルムの公表市場規模は、類似の成長率を用いていても異なる場合がある。その一因は、PVAフィルムの販売として計上される範囲がレポートによって異なる扱いを受けている点にある。差異は、基準年の選択、地域カバレッジ、および価格の変換・引き継ぎ方法からも生じる。
本調査において最も大きな差異要因は、推定値が上流のPVA樹脂価値を含むかどうか、PVAが薄い一層にすぎないフィルム構造を計上するかどうか、そして光学用途と水溶性包装需要をどのように扱うかである。グレード構成と用途主導の数量要因を追跡し、価格の前提を年次で更新することにより、Mordor Intelligenceは総計を、隣接するポリマーや樹脂の範囲を拡大することなく、定義された最終用途に実際に販売されたフィルム収益に結びつけている。
ベンチマーク比較
| ソース | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.51 B (2026) | |
| 業界出版社A | USD 0.41 B (2025) | より早い基準年とより長い期間を使用しており、そのセグメントマップはより広範な最終用途とグレード区分を含む可能性があり、フィルムの計上収益プールを変化させる可能性がある。 |
| 業界出版社B | USD 0.45 B (2024) | モデルを異なる基準年に固定しており、より広い包装定義および価格系列を適用する可能性があり、数量が同程度であっても市場価値が変動する可能性がある。 |
ソース間の差異は、主に範囲の境界と、開始年における価格および構成の扱い方によって説明される。定義がフィルム収益に厳密に限定され、同じ需要基点が毎年確認される場合、結果として得られる市場規模は追跡、更新、および計画への再利用が容易になる。


レポートで回答されている主要な質問
ポリビニルアルコールフィルム市場の現在の価値は?
グローバル市場は2026年にUSD 5億822万に達しており、2031年にはUSD 6億7,755万に達すると予測されています。
2031年にかけて最も速く成長する地域はどこですか?
アジア太平洋が中国とインドの厳格なプラスチック削減義務に支えられてCAGR 6.88%でリードしています。
部分加水分解グレードが主流である理由は何ですか?
87〜92%の加水分解度が迅速な溶解と堅牢な引張強度をもたらし、洗剤ポッドや農業用パックに適しています。
病院はどのようにポリビニルアルコールフィルムを使用していますか?
医療機関は接触時に溶解する水溶性ランドリーバッグや単回使用消毒剤サシェを導入し、感染伝播リスクを低減しています。
PVAフィルムのより広範な普及を制限しているのは何ですか?
PEおよびPETと比較した高価格と85°C以下のガラス転移温度が、熱充填または熱帯包装での使用を制限しています。
最終更新日:



