
ポリビニルピロリドン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
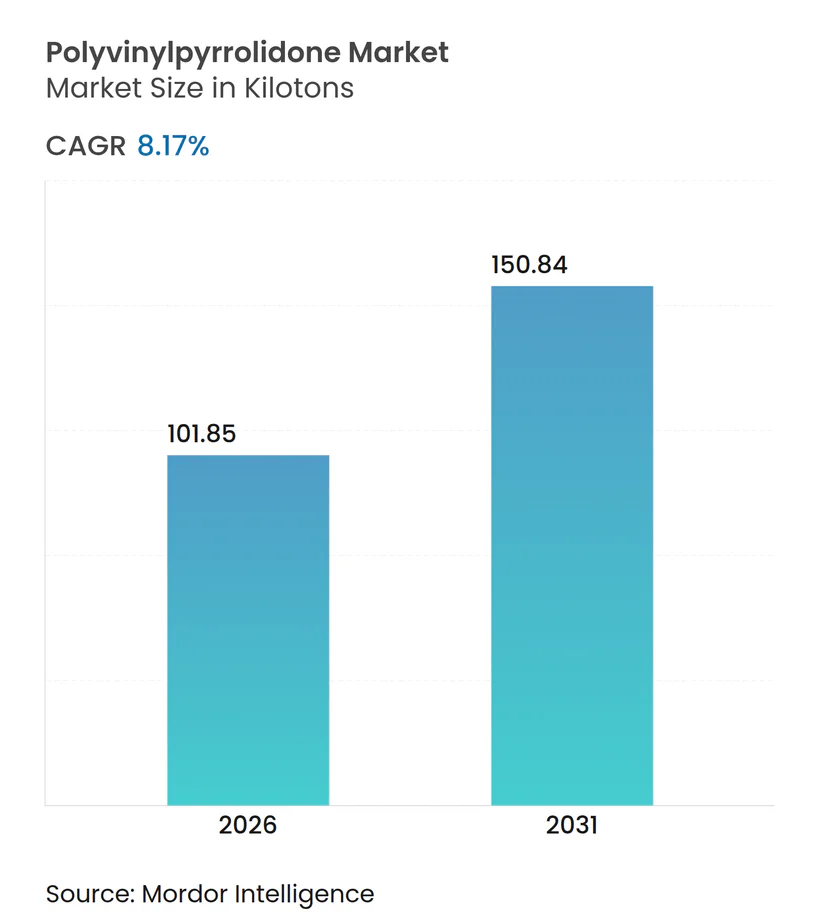
| 市場取引高 (2026) | 101.85 キロトン |
| 市場取引高 (2031) | 150.84 キロトン |
| 成長率 (2026 - 2031) | 8.17 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリビニルピロリドン市場分析
ポリビニルピロリドン市場規模は2026年に101.85キロトンと推定され、予測期間(2026年~2031年)においてCAGR 8.17%で2031年までに150.84キロトンに達する見込みです。この上昇曲線は、賦形剤サプライヤーに精製ラインの改修を義務付ける残留モノマー限度値の厳格化、直接圧縮向けに最適化されたスプレードライグレードへの安定したシェア移行、および徐放性錠剤に適したK値バリアントの需要拡大を反映しています。供給面の設備増強はアジアに集中しており、垂直統合型工場が原料リスクを抑制する一方、北米および欧州の川下ユーザーは水溶性PVPコポリマーに依存するシリコンフリーのパーソナルケア再配合に取り組んでいます。リスク面では、アセチレンベースのN-ビニルピロリドンコストが原油価格の変動に連動しており、欧州では水生持続性への新たな規制上の注目が生産者責任課税につながる可能性があります。モノマーの後方統合は依然として資本集約的であるため、中程度の業界再編が続いていますが、中国系新規参入者が銘板生産能力を二桁台で引き上げたことで、コモディティグレードの価格競争が激化しています。
主要レポートの要点
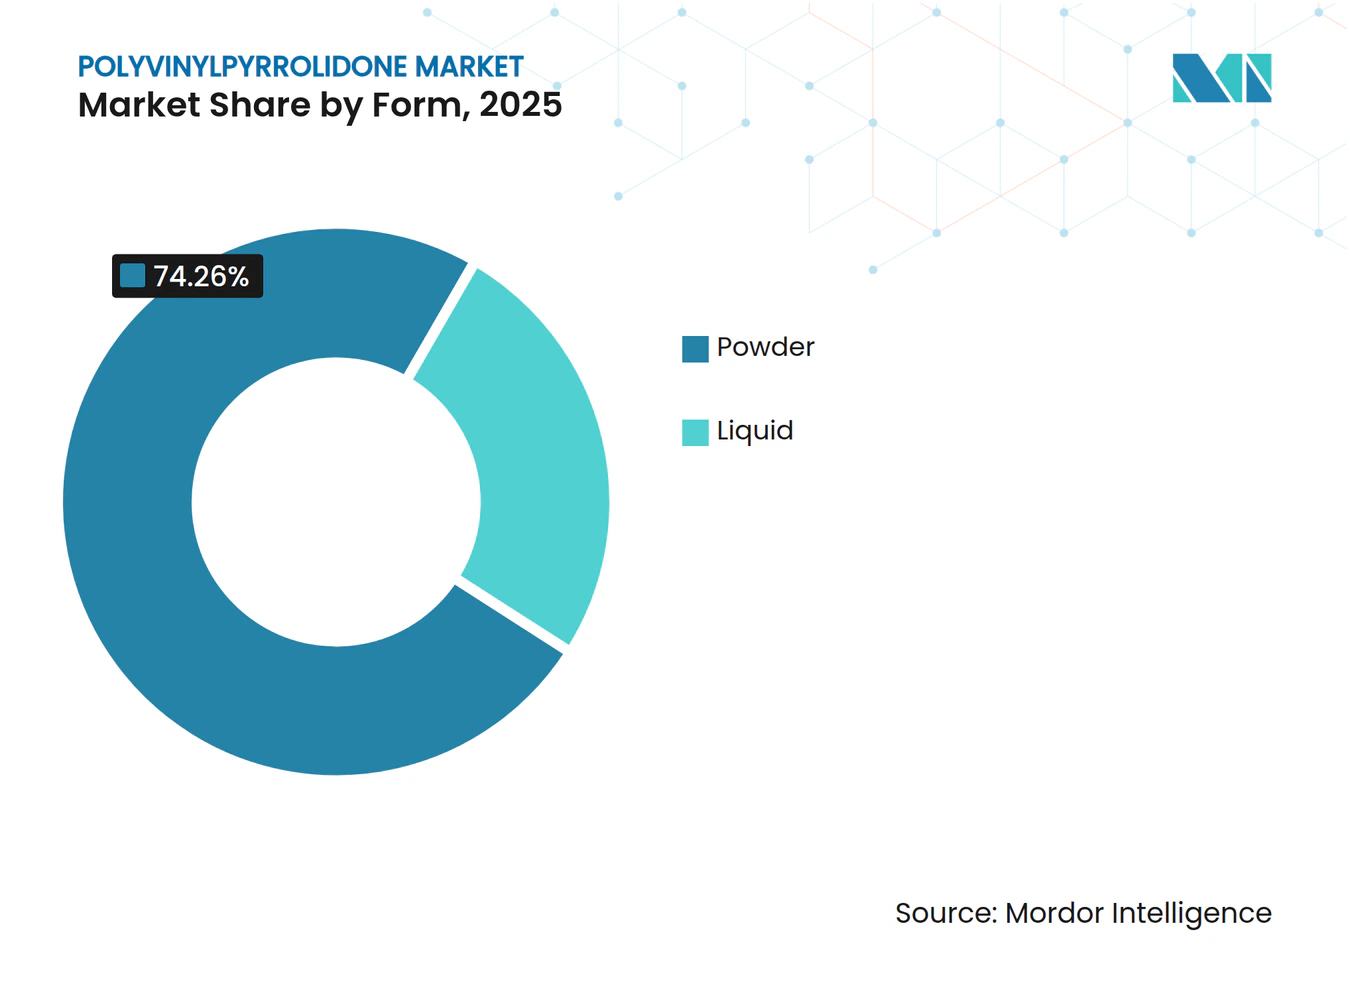
- 形態別では、粉末が2025年に74.26%の売上シェアを占め、2031年に向けてCAGR 8.72%で拡大する見込みです。
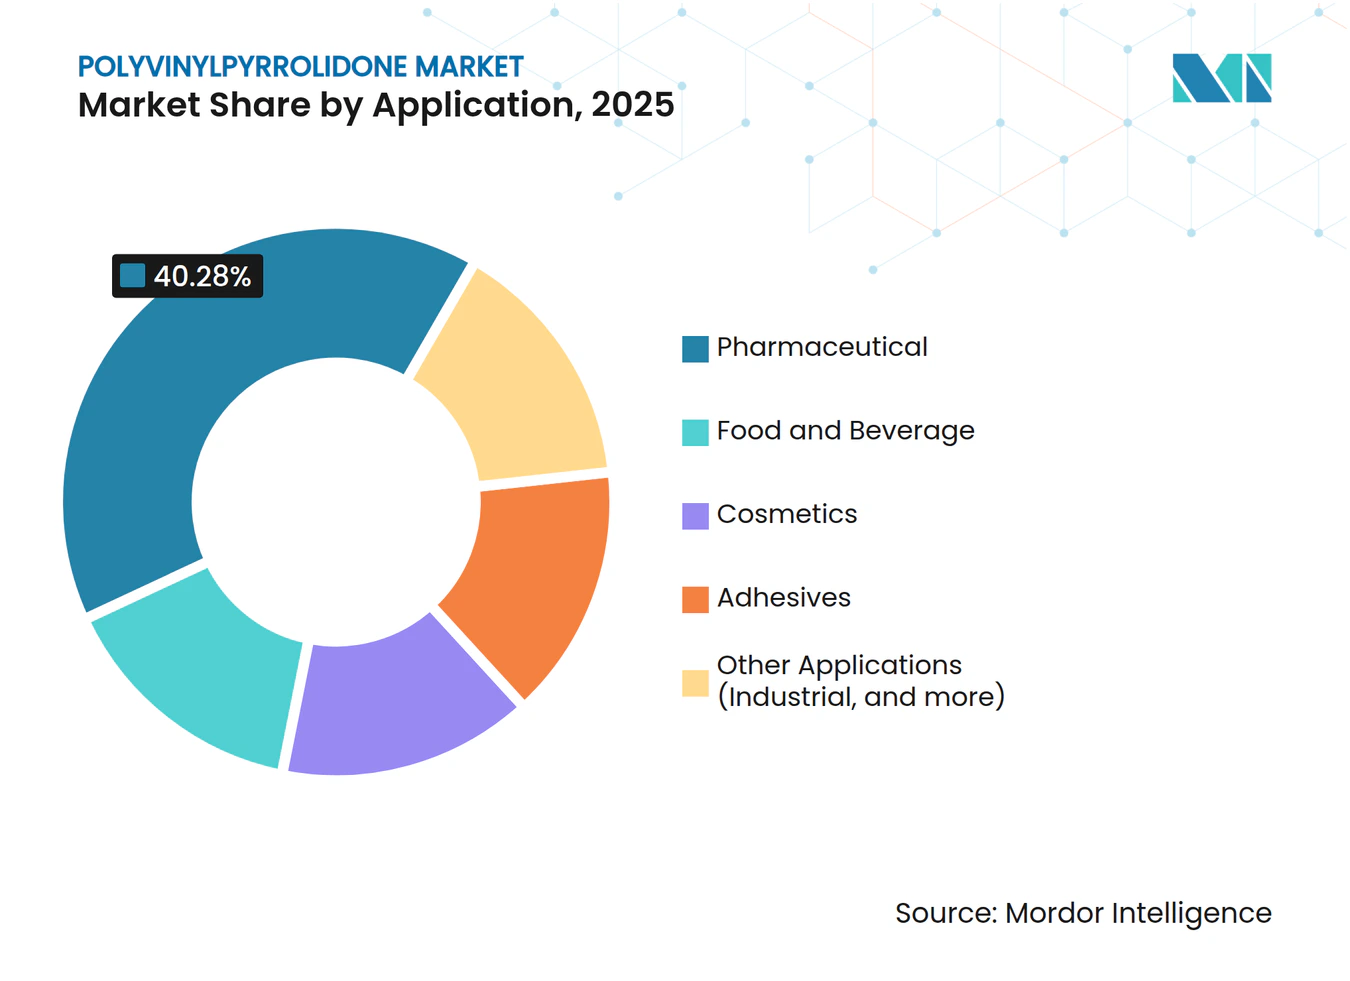
- 用途別では、医薬品が2025年のポリビニルピロリドン市場シェアの40.28%でトップとなり、2031年にかけてCAGR 11.87%で拡大しています。
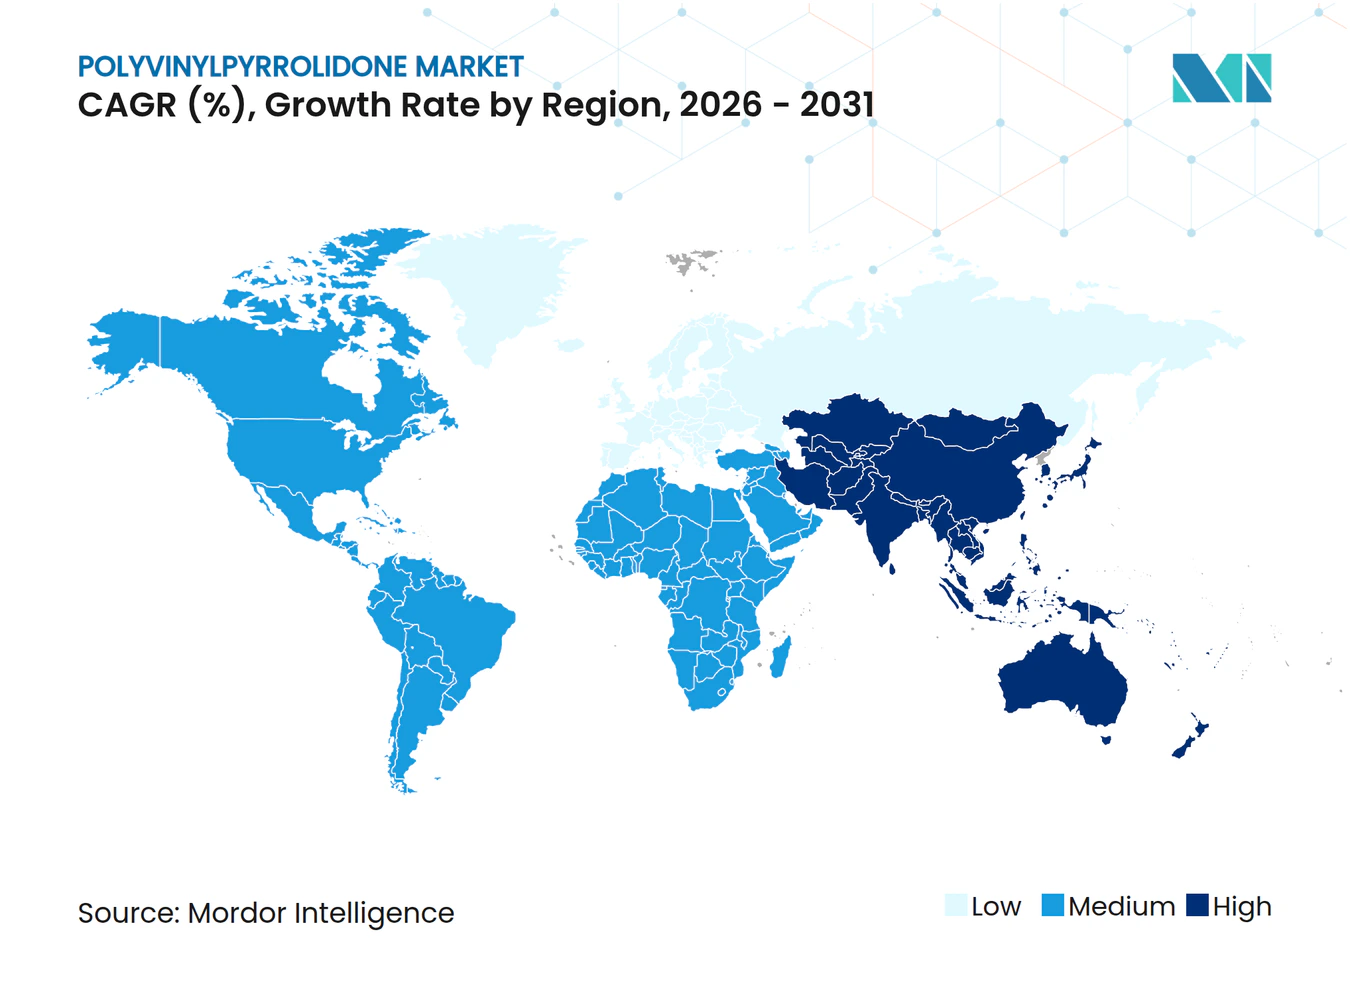
- 地域別では、アジア太平洋が2025年のポリビニルピロリドン市場規模の39.27%を占め、2031年に向けてCAGR 11.45%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地域的な関連性 | 影響の時間軸 |
|---|---|---|---|
| 固形経口医薬品における高純度賦形剤の需要拡大 | +2.80% | アジア太平洋(中国、インド)と北米に集中したグローバル規模 | 中期(2~4年) |
| ヘアスタイリングおよびパーソナルケア製品の消費拡大 | +1.60% | 北米、欧州、およびアジア太平洋の都市部市場(大韓民国、日本) | 短期(2年以内) |
| 3Dプリント医薬品におけるPVPバインダーの採用 | +0.90% | 北米および欧州、日本での初期段階の採用 | 長期(4年以上) |
| 電池リサイクルスラリープロセスにおけるPVP分散剤の使用 | +0.40% | アジア太平洋(中国、大韓民国)から欧州および北米への波及 | 長期(4年以上) |
| フレキシブルエレクトロニクス向け水溶性・生分解性接着剤へのシフト | +0.70% | アジア太平洋(大韓民国、日本、中国)が中核、北米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
固形経口医薬品における高純度賦形剤の需要拡大
錠剤メーカーは現在、残留N-ビニルピロリドン限度値≤10 ppm、過酸化物≤400 ppm、アルデヒド≤500 ppmを満たす必要があり、これらの基準は真空ストリッピング、過酸化物消去、およびリアルタイム分光法への投資を強制しています。アジアの医薬品開発製造受託機関(CDMO)はグローバルジェネリック向けに生産量を拡大しており、インライン粘度計なしには達成できない基準であるK値変動係数3%未満のPVPバッチを日常的に指定しています[1]。コンプライアンスコストにより、医薬品グレードと工業用グレードの納入価格差は最大15%に達しますが、同時に参入障壁を形成し、統合型サプライヤーのリターンを強化しています。北米の専門医薬品企業は、FDAのクオリティ・バイ・デザインの理念のもとで製品ライフサイクルを更新するために、K-90およびK-120マトリクスの採用を拡大しています。中期的な成長は、インドおよび中国でのAPI製造拡大と、西側諸国での再配合活動にかかっています。
ヘアスタイリングおよびパーソナルケア製品の消費拡大
化粧品の化学者は、アクリレートに関連する硬いフィルムなしに湿度耐性のあるホールドを確保するために、ビニルピロリドン/酢酸ビニルおよびビニルピロリドン/DMAPAコポリマーを好んで使用しています。BASFのLuvikolおよびLuvisetラインは、フォーミュレーターが強度と洗い流し特性のバランスを取れるよう、K値12~90を提供しています。欧州CosIngデータベースはPVPを無制限として掲載していますが、クリーンビューティー小売業者がブランドに対して水性システムへの移行を促し、北米および欧州での需要を加速させています[2]。アジアの都市部でも、強くしなやかなホールドを重視するK-POPに触発されたスタイリングのトレンドに牽引されて需要が増加しています。この効果は、再配合サイクルが終了し在庫が更新されるにつれて、2年以内にピークに達すると予想されます。
3Dプリント医薬品におけるPVPバインダーの採用
積層造形錠剤には、狭いガラス転移温度域と予測可能な溶融レオロジーを持つ賦形剤が必要です。K値25~90のPVPグレードは、Tg 110~180℃を実現し、溶融堆積モデリングをサポートしながら、APIのバイオアベイラビリティを高めるアモルファス分散体を形成します。2015年のSpritamのFDA承認により規制上の道筋が検証されましたが、商業的な採用は設備コストと統一されたGMP規則の不在によって依然として制限されています。大学のコンソーシアムが素材テストを継続する一方、AshlandとApreciaは2026年末までの新薬承認申請(NDA)提出を目指しています。プロセスバリデーションのテンプレートが整備された後、北米および欧州で最初に普及が実現するでしょう。
フレキシブルエレクトロニクス向け水溶性・生分解性接着剤へのシフト
ウェアラブルセンサーおよび折りたたみ式ディスプレイは、アウトガスなしに基板を接合する接着剤を必要としています。PVPの水酸基豊富な主鎖は金属酸化物に良好に結合し、生理的液体中で数週間以内に無害に分解されるため、過渡エレクトロニクスのライフサイクル目標に合致しています。Samsung DisplayおよびLG Displayは折りたたみ式OLEDスタックにPVP層を試験導入してデラミネーションを緩和しており、日本の経済産業省(METI)は農業用バイオセンサー向けPVP誘電体の研究に資金を提供しています。長期的なCAGR上昇は、大韓民国、日本、中国のディスプレイ設備増強と、生分解性インプラント接着剤を求める米国の医療機器ベンチャーから生まれます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地域的な関連性 | 影響の時間軸 |
|---|---|---|---|
| N-ビニルピロリドンモノマー価格の変動 | -1.40% | アセチレン原料に依存する地域(アジア太平洋、欧州)でのエクスポージャーが大きいグローバル規模 | 短期(2年以内) |
| 薬局方における残留モノマーおよび過酸化物限度値の厳格化 | -0.90% | グローバル規模、特に北米、欧州、インドの医薬品グレード生産者に影響 | 中期(2~4年) |
| ATEX認定ハンドリングシステムのための粉塵爆発コンプライアンス設備投資 | -0.50% | 欧州(ATEX指令2014/34/EU)、北米(NFPA 652規格)への波及 | 中期(2~4年) |
| PVPの水生持続性に関する環境上の精査 | -0.60% | 欧州および北米、日本および大韓民国での規制上の注目の高まり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
N-ビニルピロリドンモノマー価格の変動
レッペ法はNVPコストをアセチレン、ホルムアルデヒド、アンモニアと連動させており、原油価格および電気代に影響されます。山西省と内モンゴルでの冬季の生産制限により、2025年にはスポットアセチレンが18~22%上昇し、世界的にNVPのオファー価格を押し上げました。欧州では、ノルドストリームの設備喪失後のガス価格急騰が平行して衝撃を与え、モノマーコストにEUR 0.80~1.20/kgを加算し、医薬品グレードのマージンを最大10ポイント圧縮しました。垂直統合はBASFとKurarayを保護していますが、中小コンバーターは価格の乱高下にさらされており、キャッシュフローが弱体化して設備投資が先送りされています。
薬局方における残留モノマーおよび過酸化物限度値の厳格化
欧州薬局方11.0はモノマー限度値を10 ppmに半減させ、ポリマー分解を避けるために1 mbar以下の真空ストリッピングと90℃以下の温度での処理を義務付けています。過酸化物を消去するための安定剤の追加により微量金属が導入され、イオン交換精製が必要となり、変動コストがUSD 0.40~0.60/kg増加しました。世界のジェネリック品の35%を供給するインドの賦形剤メーカーは、分析能力のアップグレードに伴い営業利益率が5~7%低下し、高速液体クロマトグラフィーによる出荷試験が可能な規模のプレーヤーへの業界再編が進んでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
粉末の性能がハンドリング効率を強化粉末グレードは2025年に74.26%の数量シェアを持ちポリビニルピロリドン市場をリードしており、2031年にかけてCAGR 8.72%で成長する予測です。K-30のスプレー乾燥により得られる球状粒子は直接圧縮機に容易に流入し、サイクルタイムを短縮し、ATEX規則のもとでの粉塵爆発リスクを低減します。ドラム乾燥されたK-90およびK-120は徐放性マトリクスに不可欠ですが、仕上がりキログラム当たりのコストを引き上げる追加のハンドリング工程が必要です。連続製造の採用は、重力式フィーダーがかさ密度0.3~0.5 g cm⁻³でより安定的に動作するため、自由流動性粉末をさらに優遇します。
液体製剤は、事前に溶解したポリマーが準備時間を短縮する注射剤およびエアゾールヘアスプレーに使用されています。活性キログラム当たりの輸送コストが30~40%高いにもかかわらず、注射剤メーカーは微粒子の不在と無菌ろ過時の微生物リスクの低減を重視しています。水系湿式製錬プロセスを試験中の電池リサイクル業者も、カソードファインの分散が容易な液体バインダーを好みます。しかし、液体グレードの防腐剤含有量がクリーンビューティーのラベル制約と衝突し、化粧品全般への成長を制限しています。


用途別:
医薬品がジェネリックおよび徐放性ニーズで加速医薬品賦形剤は2025年全体の数量の40.28%を占め、最も高い用途別CAGRである11.87%で成長すると予測されています。医薬品向けポリビニルピロリドン市場規模は、インドおよび中国のCDMOがバイオシミラーおよび高薬理活性経口固形剤の供給向けに生産量を拡大するに伴い、2031年までに76.2キロトンに達する見込みです。K-30比25~30%高価なK-90およびK-120グレードは、8~12時間の放出プロファイルを実現し、医薬品のライフサイクルを延長してプレミアム価格を正当化します。ICH Q3Cに基づく規制上のハードルは、中小の新規参入者が満たすのに苦労する溶媒限度値を要求しており、既存サプライヤーの地位をさらに強固にしています。
食品・飲料では、PVPPの独自のポリフェノール選択性がビールと白ワインのアロマを損なわずに安定化させ、FDAの21 CFR 173.55はビール向けの使用量を60 g hL⁻¹に制限し、安全コンプライアンスを確保しています。米国のクラフトブルワリーはPVPPを使用してヘイジーIPAを清澄化しながらホップオイルを保持しており、このスタイルは2025年に18%成長しました。化粧品では、フォーミュレーターが湿度耐性のために揮発性有機溶媒をPVPコポリマーに置き換えており、植物性ガムからの反発圧が将来の成長を抑制するでしょう。電池バインダーを含む工業用途は、欧州のギガファクトリーがESG目標達成のために水性スラリーを試験導入するなか、先行して拡大しています。

注記: 個別セグメントのシェアはレポート購入時にご確認いただけます
地域分析
アジア太平洋地域ポリビニルピロリドン市場
アジア太平地域は2025年の需要の39.27%を占め、11.45%の成長が予測されている。中国は世界のジェネリック原薬(API)の45%を供給しており、賦形剤パークに対する省レベルの補助金により土地・光熱費が最大40%削減され、地域の競争優位性がさらに深まっている。インドは2024年から2025年にかけて新たに25本の錠剤圧縮ラインを稼働させ、医薬品グレードのポリビニルピロリドン(PVP)の最も急成長している輸入国であり続けている。韓国と日本のディスプレイ産業は、折りたたみ式有機EL(OLED)接着剤向けに追加トン数を振り向けており、ASEAN地域の受託製造業者は北米ブランド向けにPVPコポリマーを配合した化粧品の輸出を拡大している。
北米・中南米ポリビニルピロリドン市場
北米では、連続製造に関するFDAのドラフトガイダンスが、噴霧乾燥PVPを活用した直接圧縮製剤を促進しており、BASFのガイスマー工場およびAshlandのウィルミントン工場が恩恵を受けている。カナダの大麻食品セグメントでは、ヘルスカナダの規制に基づく用量均一性を確保するため、圧縮錠剤の結合剤としてPVPが使用されている。メキシのジェネリック医薬品の輸出額は21億米ドルを超え、ラテンアメリカ全域の生物学的同等性試験を満たすためにPVP結合錠剤が活用されている。
欧州ポリビニルピロリドン市場
欧州では、年間1,000トン以上のREACH登録費用が50万ユーロを超えるため、既存サプライヤーが有利な立場にある。ドイツは医薬品グレード需要の中核を担っているが、コスト面の理由から錠剤生産は東欧へと移行しつつある。ブレグジット後の英国における表示規制の乖離により、賦形剤SKUごとに1万5,000〜2万5,000英ポンドの追加コストが生じ、サプライチェーンが複雑化している。北欧のイノベーターは、節水効果のある固形シャンプーバーやパウダークレンザーにおけるPVP需要を押し上げている。
南米・中東・アフリカポリビニルピロリドン市場
ブラジルのジェネリック医薬品セクターは、アンビサ(Anvisa)の生物学的同等性基準を満たすためにインドのサプライヤーからPVPを輸入しており、サウジアラビアはビジョン2030の多角化政策のもとでPVP K-30を指定した新たな錠剤ライン12本を承認した。南アフリカはアフリカにおけるヘアケア向けPVPコポリマー(リラクサー用途)の採用をリードしており、ナイジェリアの地域薬局では電力制約があるにもかかわらず、即席カプセル向けにパウダーPVPの試験的活用が進んでいる。
規制環境
PVPおよびPVPPに関する規制要件は最終用途によって異なり、医薬品添加剤において最も厳しい管理が課されます。サプライヤーは薬局方規格(USP/NF、Ph. Eur.、ChP)への準拠が求められ、FDA、EMA、中国NMPAにわたる医薬品申請を支えるため、監査可能な品質文書の提供が期待されています。
欧州では、ATEX指令2014/34/EUに基づく爆発性雰囲気への対応が、粉体取扱いおよび包装への投資を左右し、工場レイアウト、集塵設備、噴霧乾燥グレード向けの認証済み機器選定に影響を与えています。食品・飲料分野では、EU食品添加物枠組み(欧州委員会規則(EU) No 231/2012および規則(EC) No 1333/2008を含む)に基づくPVP(E 1201)およびPVPP(E 1202)のEU認可、およびビール製造におけるPVPPの使用条件を定めた米国FDA 21 CFR 173.55(使用限度の定義あり)が規制上の基盤となっています。中国でも、2025年9月16日に施行された新たなGB 31604試験方法規格により、食品接触材料の試験方法に関する準拠要件が強化され、包装・飲料加工のバリューチェーンに供応するサプライヤーにとって、現地化された試験報告書や文書の必要性が高まっています。化粧品分野では、2024年10月の化粧品成分審査(CIR)専門委員会が、複数のビニルピロリドンポリマーが使用条件下で安全であると結論付けたことにより、ブランドが残留性に関する議論を強める中でも、より広範な処方継続性を後押ししています。
バリューチェーン分析
PVPのバリューチェーンは上流で石油化学およびアセチレン関連の中間体から始まり、N-ビニルピロリドン(NVP)モノマーの生産に供され、続いて重合によってPVPが生成され、用途別グレード(K値バリアントおよび架橋PVPPを含む)へと変換されます。モノマーの調達および精製能力に強い管理力を持つ統合型メーカーは、コスト変動への対応や低不純物要件の達成において通常優位性を持ち、一方、非統合型のコンバーターはNVPの価格変動や規制対象最終市場での適格性審査のハードルに、より晒される傾向があります。
ミッドストリームでは、医薬品グレードのPVPが品質システムの要求によって形作られています。顧客の適格性審査は通常12~24か月に及び、施設監査、分析法の妥当性確認、安定性データパッケージが含まれることがあり、拠点やプロセスの変更が再適格性審査を引き起こす可能性があります。ダウンストリームの流通は通常、地域ハブおよび文書化、ロット追跡性、製薬・食品・化粧品顧客向けの現地規制対応を支援する専門ディストリビューターに依存しています。2024年にBASF SEがルートヴィヒスハーフェン拠点で取得したEXCiPACT GMP/GDP認証は、規制対象製剤への添加剤供給における実務上のゲートキーパーとして機能し、地域ディストリビューターとの提携は、顧客が迅速な技術対応と準拠した資料を必要とする場合のアクセスとサービスレベルの改善をサプライヤーが図る上で役立っています。
競争環境
市場集中度
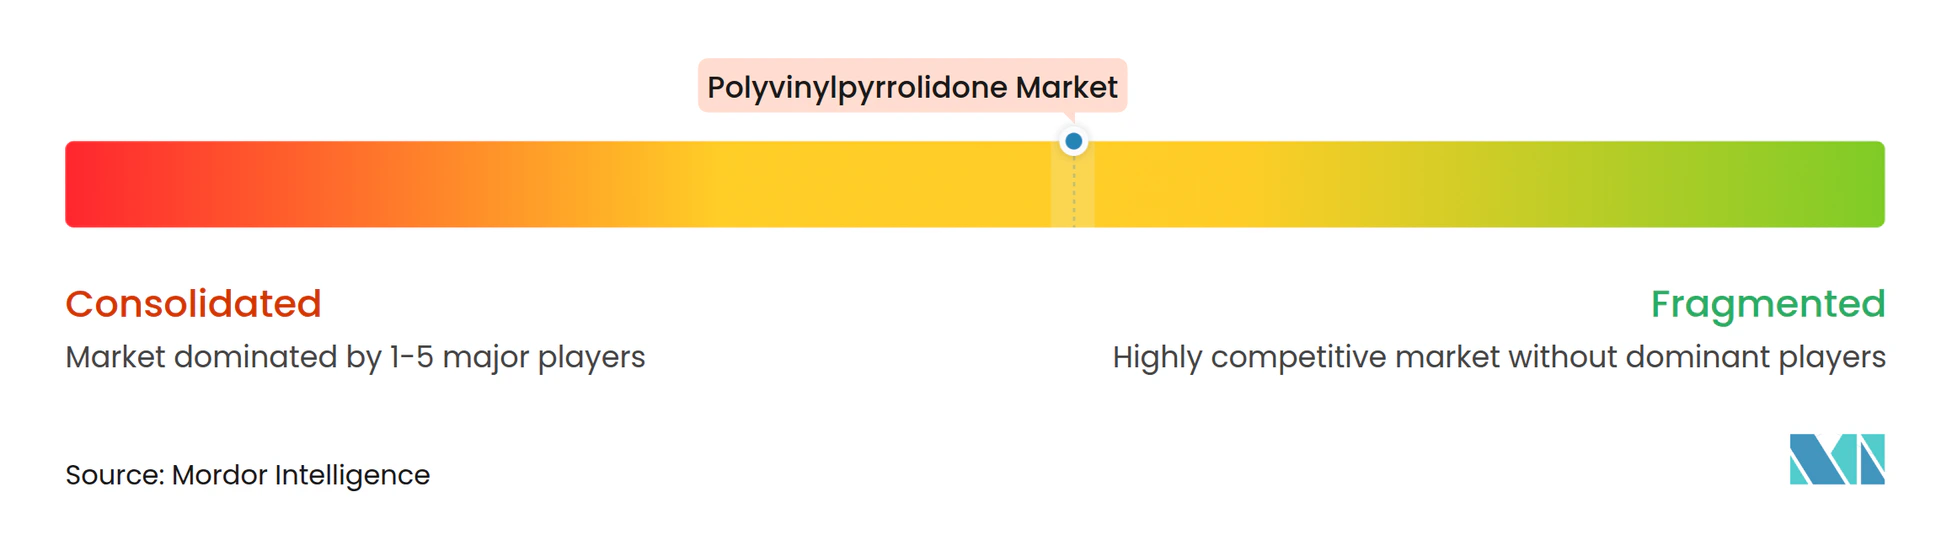
ポリビニルピロリドン市場は中程度に集約されています。参入障壁は、モノマー精製ラインのUSD 1,500万以上という価格タグと、GMP監査済みの分析体制の必要性から生じています。BASFはルートヴィヒスハーフェンで2027年完成予定の医薬品グレードK-90およびK-120向けに年間3,000トンを追加する大規模投資を行っています。AshlandはApreciaと提携して3Dプリント錠剤向けPVPフィラメントを共同開発しており、高マージン用途への転換を示しています。技術トレンドは二極化しており、西側の既存企業は2024年のIPECガイダンスに基づく継続的なK値モニタリングとサプライチェーンの透明性を試験導入する一方、中国企業は化粧品および工業用グレードの数量追求のために銘板能力を加速させています。
ポリビニルピロリドン業界リーダー
-
Ashland
-
BASF
-
Boai NKY Pharmaceutical Co., Ltd.
-
Nippon Shokubai Co., Ltd.
-
Kuraray Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ポリビニルピロリドン市場 このレポートでカバーされる企業
- Ashland
- BASF
- Boai NKY Pharmaceutical Co., Ltd.
- Glide Chem Private Limited
- JH Nanhang Life Sciences Co., Ltd.
- KURARAY CO., LTD.
- Merck KGaA
- Nippon Shokubai Co., Ltd.
- Shanghai Yuking Water Soluble Material Tech Co. Ltd.
- Star-Tech & JRS Specialty Products Co. Ltd.
- Thermo Fisher Scientific Inc.
- Zhangzhou Huafu Chemical Co. Ltd.
市場機会と将来展望
短期的なホワイトスペースは、固形経口剤製造および連続処理向けの、より高純度で厳密に管理されたPVPグレードに集中しており、顧客は狭いK値変動幅、低残留物、確固たる追跡可能性を重視しています。レポート内で言及されている不純物閾値の厳格化(残留モノマーおよび酸化副生成物に関するもの)と、直接圧縮における噴霧乾燥粉末の使用拡大は、コモディティグレードの量的競争を主とするのではなく、高度な精製、インライン監視、添加剤グレードの文書対応能力(DMF/CEPおよび監査対応)に投資できるサプライヤーにとっての余地を生み出しています。
需要側では、パーソナルケアの処方見直しと先進製造分野における新規用途が、二つの機会の方向性を示しています。第一に、水溶性PVPコポリマーを継続的に使用するシリコーンフリーかつ水性のスタイリング・ケアシステムです。第二に、ブランドがPVP以外の代替素材を試験することによる代替圧力です。代替主導のイノベーションを示す具体的な兆候として、BASFが2025年4月に、合成PVPおよびVP/VAコポリマーに対抗する生分解性ヘアスタイリングポリマーとしてVerdessence Maizeを発表したことがあり、これはバイヤーの議論をバイオベース性能ポリマーおよび持続可能性に関連する処方見直しの経路へと転換させています。価格設定と供給の信頼性も依然として重要な商業レバーであり、BASF Pharma Solutionsが2026年3月に添加剤および一部原薬について最大20%の世界的な価格上昇を発表したことが、その一例です。これは、供給の継続性、エネルギーコストに対する耐性、規制対象用途における差別化された品質を示せるサプライヤーにとって、優位性を強めるものです。
最近の産業開発事情 ポリビニルピロリドン市場
- 2026年1月:AshlandとUnivar Solutionsは、EMEA全域の食品・飲料顧客向けにセルロースエーテル誘導体およびPVPPを対象とする独占的販売代理契約を開始しました。この契約は、加工助剤および添加剤関連グレードにおける地域的なリーチと技術サービスを強化し、顧客が現地文書要件を満たしつつ調達を統合する際の支援となります。
- 2025年4月:BASFは、合成PVPおよびVP/VAコポリマーの代替として販売される生分解性ヘアスタイリングポリマー、Verdessence Maizeを発売しました。この発売は、バイヤーの議論をバイオベース性能ポリマーおよび持続可能性に関連する処方見直しの経路へと転換させることで、パーソナルケア分野における競争圧力を強めています。
- 2024年5月:BASF SEは、ルートヴィヒスハーフェン拠点がポリビニルピロリドンの製造および試験に関してEXCiPACT GMPおよびGDP認証を取得したと報告しました。この認証は、規制対象添加剤供給における同拠点の地位を強化し、医薬品バリューチェーンにおける顧客の適格性審査および監査要件への対応を支えています。
ポリビニルピロリドン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、ポリビニルピロリドン(PVP)市場は、商業形態で販売されるPVPの世界的な需要と供給を対象とし、主要な最終用途産業全体で消費される市場ボリュームとして規模を算定している。
対象除外範囲:上流のピロリドンモノマーの価値、およびPVPとして価格設定・取引されない自家消費・非商業的な社内移転は除外する。
セグメンテーション概要
- 形態別
- 粉末
- 液体
- 用途別
- 医薬品
- 食品・飲料
- 化粧品
- 接着剤
- その他の用途(工業用など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 大韓民国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- アジア太平洋
デーソース、市場規模算定、および検証
デスクリサーチ
出発点となる構造を設定するため、PVPがどこで生産され、どこで消費され、用途別のボリューム変動を何が牽引しているかを説明する公開情報をレビューする。主な参照資料には、国連コムトレードの貿易・関税統計、世界銀行やOECDなどのソースによる製造・工業生産指標、世界保健機関の公表済み保健・医薬品使用統計が含まれる。
また、米国FDA、欧州医薬品庁、欧州化学品庁などのソースによる規格・安全性参照資料を使用し、採用に影響を与える典型的な使用条件と品質要件を確認する。企業の開示資料、投資家向けプレゼンテーション、技術データシート、信頼性の高いプレスリリースは、設備能力の変化、プラント稼働率に関するコメント、製品ミックスを追跡するために使用する。クロスチェックが必要な場合、チームは企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の船積みレベルの追跡ツールも活用する。このリストは例示であり、データポイントの収集や不明確な事項の解決のため他にも多くのソースをレビューした。
一次インタビューおよびサーベイ
一次調査は、広範な指標をPVPボリュームモデルの現実的な前提に変換するために使用する。医薬品、パーソナルケア、食品、工業用接着剤における製造業者、流通業者、川下ユーザーが混在する対象者と対話し、需要プール、典型的な代替行動、グレードシフトのペースを検証する。地域的な供給逼迫、輸入依存度、価格転嫁を現地の文脈で確認できるよう、カバレッジはグローバルに維持する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:17% | アジア太平洋:46% |
| 中位層:54% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ:33% |
| 中小規模プレイヤー:20% | マネージャー:47% | 南北アメリカ:21% |
市場規模算定と予測
中核となる規模算定は、生産、貿易フロー、最終用途活動指標を単一の需要プールに統合し、用途別のPVP消費ボリュームに変換するトップダウンアプローチで構築される。アウトプットを現実に即したものにするため、サプライヤーの出荷に関する議論のサンプリング、流通業者とのチャネルチェック、典型的な投与量や製剤使用量の範囲を用いたボリューム整合性チェックなど、選択的なボトムアップ近似によって合計値を裏付ける。
インプットは実用的かつ市場固有のものに保たれており、医薬品製剤の集約度(固形製剤と賦形剤の使用)、パーソナルケア・化粧品の生産動向、主要な工業チェーンにおける接着剤・バインダー需要の代理指標、税関パターンに見られる地域別輸入依存度などが含まれる。また、デボトルネッキングや新規設備能力が見かけ上の供給を急速に変化させ、実現消費量に影響を与えることがあるため、稼働率と設備能力変化のシグナルも追跡する。
予測においては、シナリオ分析を使用し、需要成長を、医薬品製造の拡大、消費財生産動向、規制主導のグレード要件など、インタビュー対象者が合意できる明確に観察されたいくつかのドライバーに連動させる。小規模国のデータが直接入手できない場合は、製造生産高と貿易集約度を用いて比較可能な市場にマッピングすることでギャップを定し、数値が現実的な範囲に収まるよう一人当たりおよび産業別の使用水準を再確認する。
データ検証と更新サイクル
結果が確定する前に外れ値を検出できるよう、モデルを複数のパスで検証する。ボリューム出力は、地域別貿易収支、プラントに関するアナウンスメント、主要な最終用途カテゴリーにおける目に見える需要シフトなどの独立したシグナルと照合し、大きな乖離があれば前提と単位の再確認を行う。
承認前に別のアナリストによるレビューを行い、その後、成長率、地域別シェア、用途別分割が年度をまたいで論理的な連続性を持つかを確認する最終整合性チェックを実施する。レポートは年次で更新され、設備能力の追加、供給障害、前年比比較を歪める可能性のある急激な為替変動など、重要なイントが発生した場合には中間更新を行う。納品直前に最終更新スイープを実施し、クライアントが追跡可能なインプットに裏付けられた最新の見解を受け取れるようにする。
Mordor Intelligenceのポリビニルピロリドン市場規模と他の公表推計値との比較
ポリビニルピロリドンの公表市場規模がしばしば一致しないのは、ソースが異なる単位、異なる基準年、価格変動と実質ボリューム変動の扱い方の違いを使用しているためである。一部のレポートは隣接する化学品にスコープを広げたり、社内移転をカウントしたりすることで、読者には明らかでない形で合計値を膨らませることがある。
主要なギャップの要因は通常、更新タイミングと通貨処理に関連している。主要原材料の大きな変動後に更新されたモデルは、以前の価格設定を維持するモデルとは異なる平均販売単価(ASP)パスを示すためである。もう一つの一般的な相違点は、推計が収益ベースかボリュームベースかという点、および平均販売単価が地域・グレードをまたいで正規化されているか、単一のブレンド数値として適用されいるかという点である。表に示されたばらつきは主にこれらの選択から生じており、Mordor Intelligenceが採用するアプローチでは、通貨タイミングとASPチェックを公表直前に更新し、最終用途の実態チェックを通じて検証している。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 101.85キロトン(2026年) | |
| グローバルコンサルタンシーA | 3.08 ビリオン 米ドル(2025年) | 収益として報告されており、ボリュームではないため、グレードおよび地域別の想定ASPカーブに大きく依存する。基準年が古く、更新が最新の原料費および為替変動に合わせられていない場合、価格パスが大幅に変動する可能性がある。 |
| インダストリーパブリッシャーB | 2.93 ビリオン 米ドル(2025年) | 収益基準年を使用し、高価格地域におけるプレミアム医薬品グレードを過小評価する可能性のあるブレンド価格前提を適用している。期間と通貨換算時点が異なるため、基礎需要が類似していても2025年の出発値が変わる可能性がある。 |
総合すると、この比較は、地理的範囲やグレード境界の議論に入る前も、単位の選択と価格処理がギャップの大部分を説明することを示している。手順を明確に保ち、貿易シグナル、設備能力変化、最終用途の牽引力に対して示唆される合計値をクロスチェックすることで、時間をかけて繰り返し更新しやすいバランスの取れた市場観を維持することができる。
レポートで回答される主要な質問
2031年までのグローバルPVP需要はどの程度になりますか?
予測では、2026年からのCAGR 8.17%を反映し、2031年までに消費量が150.84キロトンに達するとされています。
最も増分数量が大きいセグメントはどれですか?
ジェネリックと徐放性製剤の拡大に伴い、医薬品が年率11.87%で最大の絶対的増加をもたらします。
なぜ錠剤製造において粉末グレードが好まれるのですか?
スプレードライ粉末は直接圧縮機に一定して流入し、粉塵爆発リスクを低減し、連続製造プロトコルに適合します。
アジア太平洋がリードする要因は何ですか?
中国の統合型モノマー工場、インドの拡大するCDMO、大韓民国と日本のフレキシブルディスプレイ投資が、地域需要の成長を11%超に推進しています。
3Dプリント医薬品はPVPサプライヤーにどのような影響を与えますか?
現在のバインダー数量は少ないですが、FDAの承認済み経路と進行中のパートナーシップ活動は、2026年以降に勢いを増す可能性があるニッチな高マージン市場を示唆しています。