
ポリピル製品市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
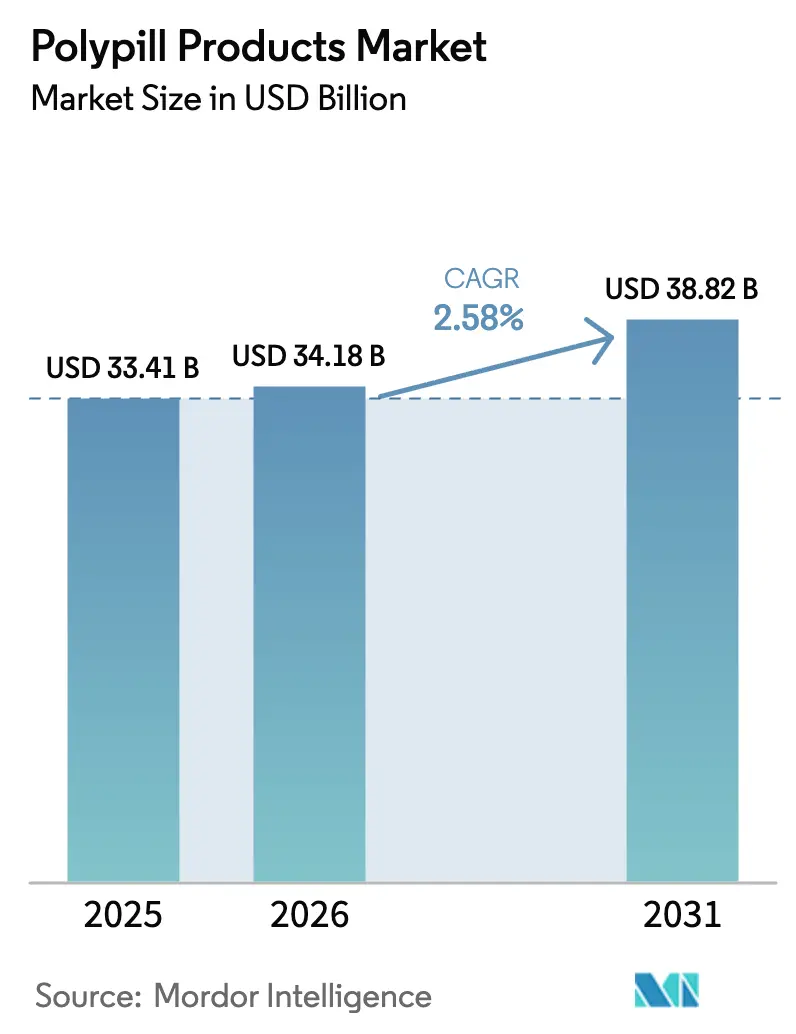
| 市場規模 (2026) | 34.18 十億米ドル |
| 市場規模 (2031) | 38.82 十億米ドル |
| 成長率 (2026 - 2031) | 2.58 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリピル製品市場分析
ポリピル製品市場の規模は、2025年のUSD 334.1億から2026年にはUSD 341.8億に増加し、2031年にはUSD 388.2億に達する見込みで、2026年〜2031年にかけてCAGR 2.58%で成長します。
確立された単一パラメーター製剤は依然として北米および欧州の病院処方集を支配しているが、ポリピル製品市場は低・中所得国における心代謝療法を簡素化する多パラメーター配合剤へと着実に傾きつつある。中国の数量ベース調達による急速な薬価デフレ、日本および韓国における固定用量配合剤への優遇償還、および2025年のFDAによる三剤療法Widaplikの迅速審査は、アドヒアランス重視の治療法を主流に引き込む政策的勢いを示している。現在5病院未満で実施中のモジュール式3Dプリンティング試験運用は、薬剤師の調剤時間をすでに55%削減しており、集中製造経済への早期破壊的変化を示唆している。
主要レポートの要点
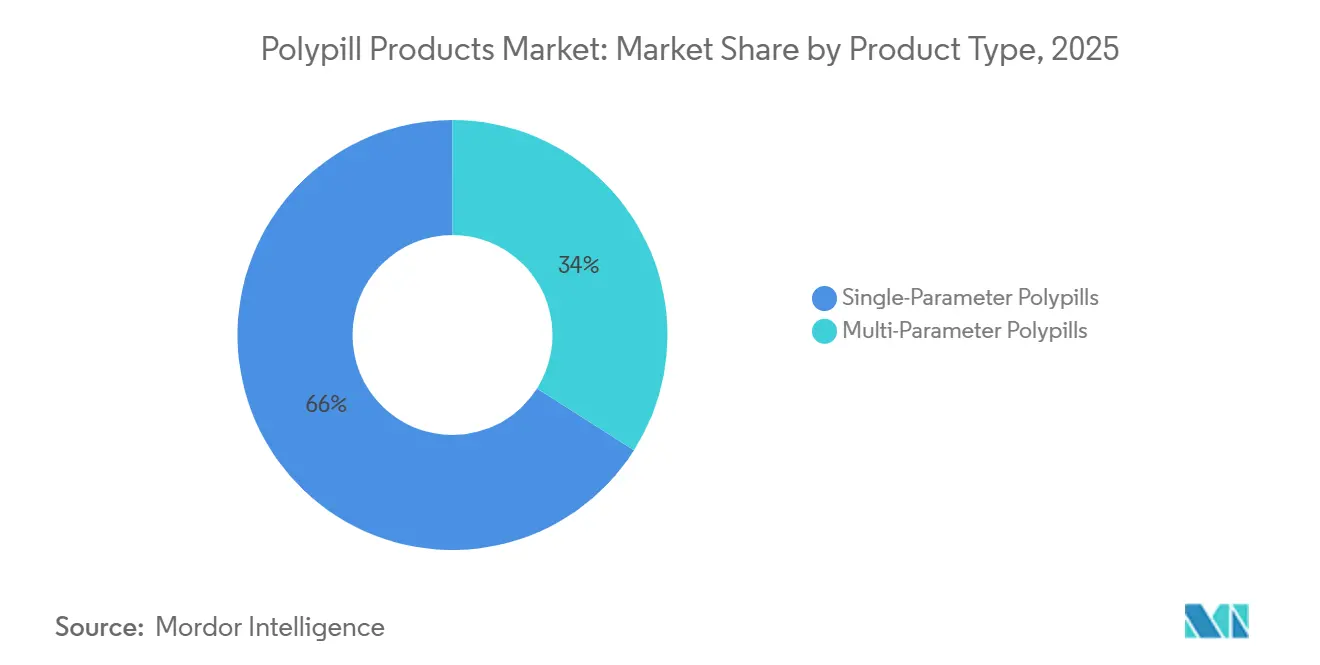
- 製品タイプ別では、単一パラメーターポリピルが2025年のポリピル製品市場シェアの66.02%を占め、多パラメーター製剤は2031年にかけてCAGR 3.06%で拡大する見込みです。
- 用途別では、心血管疾患予防が2025年のポリピル製品市場の51.27%を占め、糖尿病関連CVリスク低減は2031年にかけてCAGR 4.63%で成長する見込みです。
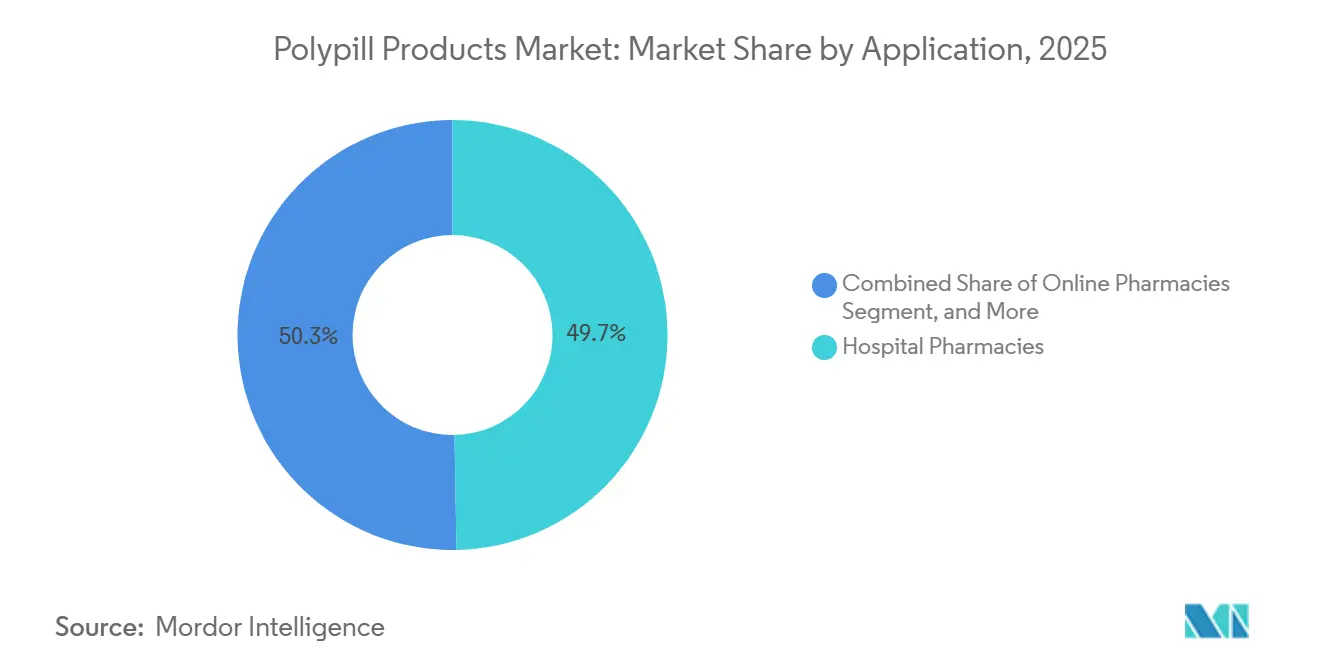
- 流通チャネル別では、病院薬局が2025年に49.72%の収益シェアでトップとなり、オンライン薬局は2031年にかけてCAGR 5.18%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のポリピル製品市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 心血管疾患および代謝性疾患の有病率の上昇 | +0.8% | 南アジア、サブサハラアフリカ、ラテンアメリカで最も高い負担を持つグローバル | 長期(4年以上) |
| 固定用量配合剤(FDC)によるアドヒアランス改善および服薬負担軽減 | +0.6% | 医療アクセスが断片化した低・中所得国(LMIC)環境を中心にグローバル | 中期(2〜4年) |
| 世界保健機関必須医薬品リスト(WHO EML)および臨床ガイドラインへの主要FDCの収載 | +0.5% | LMIC調達システム、中所得アジア太平洋へのスピルオーバー | 中期(2〜4年) |
| 費用対効果の高い多剤併用療法を推進する高齢化人口 | +0.4% | 北米、欧州、日本、韓国 | 長期(4年以上) |
| 3Dプリンティングによるパーソナライズされたオンデマンドポリピルの実現 | +0.2% | 英国、米国、一部EU拠点の学術医療センター | 長期(4年以上) |
| 大量調達を促進するLMIC公共調達スキーム | +0.7% | 中国、インド、ブラジル、インドネシア、サブサハラアフリカの国家プログラム | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
心血管疾患および代謝性疾患の有病率の上昇
心血管疾患と2型糖尿病は現在、高負担地域の患者の約30%に併存しており、複数のリスク因子を同時に標的とする1日1回服用錠剤への需要を生み出している。2025年に発表されたメタ分析では、ポリピル使用者において通常ケアと比較して主要有害心血管イベントが22%〜29%減少したことが報告された。[1]JAMA Cardiology、「ポリピルベースの一次予防の費用対効果」、jamanetwork.com 世界保健機関の2025年必須医薬品モデルリストは、糖尿病と心血管または腎臓疾患を合併する患者に対してGLP-1受容体作動薬を承認し、この動きが心代謝系固定用量配合剤の根拠を強化している。大西洋の両岸の規制当局は現在、アドヒアランス改善を患者中心のエンドポイントとして認識しており、優れた持続性が文書化された場合に審査期間を短縮している。費用効用モデルでは、一次予防ポリピルの1QALYあたりの増分費用をUSD 8,560と試算しており、OECDの支払意思額閾値を大幅に下回っている。
固定用量配合剤(FDC)によるアドヒアランス改善および服薬負担軽減
多剤心血管レジメンの1年間の持続率はしばしば60%を下回るが、SECUREなどの無作為化試験ではポリピル群で86%のアドヒアランスと心血管イベントの24%削減が記録された。SanofiのグローバルヘルスユニットはSMS服薬リマインダーと薬剤デリバリーを組み合わせ、40カ国以上の586,000人以上の患者に低コストの配合剤を配布しており、小売ベンチマークと比較して調剤補充率を15%〜20%向上させている。インドのオンライン薬局は、遠隔血圧アップロード後に治療を自動調整するテレコンサルテーションとサブスクリプションパッケージを組み合わせ、持続性向上を強化している。配合製品に関する欧州医薬品庁のガイドラインは、実世界のアドヒアランスエビデンスを有効な登録エンドポイントとして明示的に扱っている。デジタルアドヒアランスツールが普及するにつれ、ポリピル製品市場は入院および生産性損失の削減によって価値を獲得できる。
世界保健機関必須医薬品リスト(WHO EML)および臨床ガイドラインへの主要FDCの収載
世界保健機関は2023年の第23回必須医薬品モデルリストに3つの心血管ポリピルテンプレートを追加し、リストを参照する50以上のLMICにおける調達の変化を促した。インドの2024年公共調達命令は、生産連動型インセンティブスキームに登録した企業に政府入札を優先的に割り当て、CipraやSun Pharmaなどの国内メーカーへの需要を効果的に誘導している。中国の2025年第11波の数量ベース調達は55品目の医薬品を対象とし、価格を最大90%削減し、公立病院に落札業者から60%の数量を確保することを義務付けた。[2]国家医療保障局、「国家数量ベース調達」、nhsa.gov.cn イランのPolyParsなどの現地試験では、1日USD 0.10のレジメンでイベント発生率が50%減少することが示されており、資源制約のある環境における医療経済的な論拠を強化している。LMICの入札においては、事前認定とGMP監査が依然として参入障壁となっており、ジェネリックサプライヤーに基本的な品質維持を求めている。
費用対効果の高い多剤併用療法を推進する高齢化人口
居住者の29%が65歳以上の日本では、現在65歳以上の高齢者の40%以上に多剤併用が記録されており、投薬を簡素化する固定用量配合剤への償還インセンティブが生まれている。韓国の国民保険は2024年に承認された心血管ポリピルの患者自己負担を20%削減し、6カ月以内に処方数が12%増加した。6種類の用量組み合わせで提供されるCNICポリピルは、高齢者療法をパーソナライズしながらアドヒアランス向上を維持するために臨床医が必要とする用量調整の柔軟性を提供している。ドイツおよび英国の医療技術評価機関は現在、持続性に基づくQALY向上に金銭的価値を付与しており、多剤レジメンに取って代わる固定用量配合剤のより高い単価を正当化している。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 多有効成分(API)承認における規制の複雑性 | -0.5% | EUおよび米国での審査強化を伴うグローバル | 中期(2〜4年) |
| 用量柔軟性の制限による臨床医の採用抑制 | -0.4% | 北米、欧州、学術医療センター | 中期(2〜4年) |
| 特許価格および償還圧力 | -0.3% | OECD諸国、中所得アジア太平洋 | 短期(2年以内) |
| 高温多湿サプライチェーンにおける安定性の課題 | -0.2% | 熱帯ゾーンIVb気候(サブサハラアフリカ、東南アジア、ラテンアメリカ) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
多有効成分(API)承認における規制の複雑性
スポンサーはすべての含量組み合わせについて個別の生物学的同等性試験を実施する必要があり、CNICポリピルのような6含量製品では時間とコストが倍増する。熱帯市場に必須のゾーンIVb気候試験は、ラミプリルなどの酸不安定性有効成分が30℃・湿度75%以上で分解する場合に防湿バリア包装を強制する。FDAはWidaplikを18カ月の加速安定性プログラムと500例の生物学的同等性試験の後にのみ承認し、発売をおよそ2年遅延させた。米国およびカナダの特許リンケージにより、革新者は複数の製剤および方法特許を積み重ねることができ、市場独占期間を延長している。グローバルハーモナイゼーションは遅れており、ICH Q1A(R2)は多有効成分の相互作用をカバーしていないため、各当局が独自のプロトコルを交渉し、タイムラインが長期化している。
用量柔軟性の制限による臨床医の採用抑制
ラミプリル5mg・アムロジピン5mg・アトルバスタチン20mgの固定錠は、ラミプリル10mgとアムロジピン2.5mgのみを必要とする患者には対応できず、臨床医を多剤レジメンまたは部分的なアドヒアランスへと戻す傾向がある。SMARTコホートでは、腎臓投与量と血糖コントロールに個別の用量調整が必要なため、血管疾患患者における糖尿病ポリピルの採用率はわずか30%にとどまった。メトホルミンの用量は患者間で4倍の差があり、1日2回の服用が必要なことが多く、1日1回の心血管薬との同期を複雑にしている。この柔軟性の問題を解決できる3Dプリンティングラインを検証した病院は世界でわずか5施設であり、各プリンターのコストはおよそUSD 150,000である。ドイツとフランスの償還制度は適応外の用量分割に対してペナルティを課しており、狭い適応症の範囲外でのポリピル処方をさらに抑制している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:多パラメーター製剤が牽引力を獲得
多パラメーター錠剤はCAGR 3.06%で拡大し、ポリピル製品市場全体を上回る見込みです。6種類の用量組み合わせで販売されているCNICポリピルは、多層錠剤技術が有効成分の非適合性を回避する方法を示しており、アトルバスタチンとラミプリルを同時投与した場合にLDLコレステロールをさらに約7%低下させる。単一パラメーター錠剤は規制上のハードルを早期にクリアし、既存の病院プロトコルに適合したため、2025年の収益の66.02%を占めた。それでも、SECUREの24%のMACE低減とPolyIran-Liverの空腹時血糖9.3mg/dL低下は、三成分および四成分製品の臨床的根拠を提供している。George MedicinesのFDA承認Widaplikは三剤降圧療法の主流受容を示し、FerrerのTrinomiaは欧州全体で拡大している。コーティングペレットコア、多層圧縮、ホットメルト押出などの製剤技術の進歩により、かつて有効成分数を制限していた歴史的な障壁が低下している。
中国およびインドのジェネリック企業が現地生産義務の下で先行企業を模倣すると、競争の激しさが増し、ブランド価格から20%〜30%削減される可能性が高い。したがって、革新者は価格プレミアムを守るために差別化されたエビデンスと用量柔軟性キットに依存している。
注記: 全セグメントのシェアはレポート購入後に入手可能


用途別:糖尿病関連CVリスク低減が加速
糖尿病関連心血管療法は、ガイドラインが現在2型糖尿病を冠動脈リスクの同等物として扱うため、全体のCAGRのほぼ2倍となる4.63%で成長している。世界保健機関の2025年のGLP-1受容体作動薬収載の動きは、血糖コントロールと脂質・血圧降下薬を組み合わせた多有効成分錠剤を予兆している。しかし、メトホルミンの統合は依然として困難であり、用量が500mgから2,000mgの範囲にわたり、1日2回の服用が必要なことが多く、1日1回の心血管レジメンとの同期を複雑にしている。PolyParsなどの試験では、混合心代謝集団においてイベント発生率が50%低下することが示されており、1QALYあたりのコスト分析は通常の現地閾値を大幅に下回っている。
心血管予防は2025年のポリピル製品市場の51.27%を依然として占めている。病院プロトコルが混合病態リスクスコアを統合するにつれ、アナリストは糖尿病中心の配合剤が2031年までに増分収益にほぼUSD 20億を追加すると予測している。したがって、心代謝ハイブリッドのポリピル製品市場シェアは、開発者がメトホルミンの投与頻度の課題を解決し、高価なGLP-1成分に対する支払者の受け入れを確保できれば、予測期間内に20%を超える可能性がある。
流通チャネル別:オンライン薬局がデジタル統合を活用
病院薬局は2025年の収益の49.72%を占めた。これは中国とインドの公共入札が急激な割引で集中契約数量を調達することを要求しているためである。小売チェーンは2位にランクされているが、オンラインプラットフォームが都市部全体で24時間配送を拡大するにつれて激しい競争に直面している。インドのPharmEasyと1mgは現在、自動補充、テレコンサルテーション、SMSアドヒアランス促進をサブスクリプションパッケージに組み込み、実店舗の基準より15%〜20%高い補充率を実現している。中国のデュアルトラックシステムは、低価格ジェネリックを公立病院に流通させる一方、民間病院とオンライン薬局がブランドポリピルを30%〜50%のプレミアムで富裕層セグメントをターゲットにすることを可能にしている。
オンラインチャネルは2031年にかけてCAGR 5.18%で成長する見込みです。電子処方箋とコールドチェーンコンプライアンスに関する規制の明確化は東南アジアとラテンアメリカでは依然として参入障壁となっているが、遺伝性脂質異常症を管理する都市部のミレニアル世代の間で自宅配送への需要が急増している。デジタルアドヒアランスダッシュボードが早期中断を削減し続ければ、保険会社は慢性疾患の加入者をオンライン薬局のサブスクリプションに誘導し、今後5年間でオンライン販売店のポリピル製品市場シェアを20%超に引き上げる可能性がある。
注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
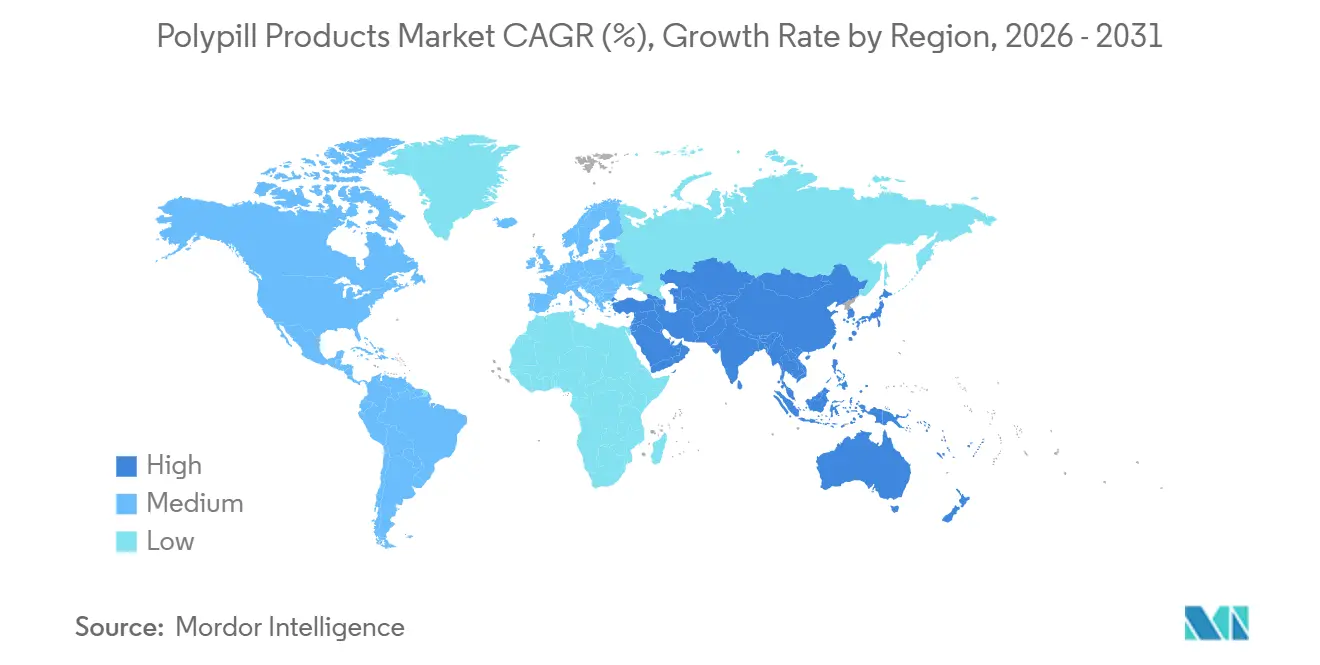
北米は2025年の収益の41.36%を生み出し、高い高血圧有病率、広範な保険適用、およびWidaplikなどの三成分錠剤の早期規制承認に支えられた。特許リンケージ規則はジェネリックの侵食を遅らせ、革新者が二桁のマージンを維持することを可能にしている。カナダは同様の知的財産経路をたどっているが、メキシコはポリピルを必須医薬品リストに最近追加したばかりであり、購入量は依然として少ない。
アジア太平洋は2031年にかけてCAGR 6.27%を記録する見込みで、主要地域の中で最も高い成長率となる。中国の数量ベース調達は、国内医薬品販売の約70%を占める公立病院に対し、事前ベンチマークより最大90%低い価格で落札業者から少なくとも60%の数量を調達することを義務付けている。インドの生産連動型インセンティブスキームは国内企業に入札を優先し、Cipla、Dr. Reddy's、Sun Pharmaが多パラメーター製剤を拡大するのを支援している。日本と韓国は承認されたポリピルの自己負担を削減し、政策変更から1年以内に処方数を増加させた。オーストラリアは医薬品給付スキームがまだ三剤療法錠剤を収載していないため遅れており、採用が民間支払者に限定されている。
欧州、中東・アフリカ、南米が残りを形成している。Grupo FerrerのTrinomiaは現在複数の欧州諸国で承認されており、競争の焦点を単一パラメーター錠剤を超えて移動させている。ドイツのIQWiGと英国のNICEはいずれもQALYモデルにアドヒアランス向上を組み込んでおり、固定用量配合剤の償還をより有利にしている。サブサハラアフリカとラテンアメリカの一部は、1日USD 0.10で出荷するドナー支援のアクセスプログラムから恩恵を受けているが、防湿バリアブリスターが必須の高温多湿ゾーンIVb気候では流通コストが依然として上昇している。

規制環境
ポリピル製品の規制承認経路は、当局および固定用量配合剤(FDC)の複雑さによって依然として異なっている。米国では、2025年6月のFDAによるWidaplikの承認が、3剤併用降圧ポリピルの承認事例を強化する一方で、加速安定性試験プログラムや強度別の生物学的同等性試験を含む、複数API製品に求められる立証負担の大きさも浮き立たせた。欧州では、欧州医薬品庁(EMA)が配合製品に対する要求水準を維持しており、外挿された単剤データセットのみに依拠せず薬物相互作用に関する専用のエビデンスを求めることなどにより、多パラメータ型ポリピルの開発期間が長期化する場合がある。
アジアおよび低中所得国(LMIC)向けの供給経路全体では、政策・調達枠組みが必須医薬品としての位置付けと品質管理の関門をますます結び付けている。WHOの必須医薬品モデルリスト(EML)に心血管系ポリピルの標準処方が収載されたこと(第23回リスト、2023年)は、LMICにおける処方集や入札設計に引き続き影響を与えており、インドのCDSCOによるWHOの必須医薬品配合剤に関するプレクオリフィケーション基準への整合は、製造業者がGMPおよびプレクオリフィケーション要件を満たせる場合に国内アクセスの迅速化を支えている。ポイントオブケア製造も規制議論において注目を集めており、英国が2025年に制定したモジュール式製造・ポイントオブケア規則は、施設内での医薬品製造モデルに対する明確な経路を新設し、パーソナライズドポリピルの初期の病院内3Dプリンティング実証と関連性を持つ。
競合環境
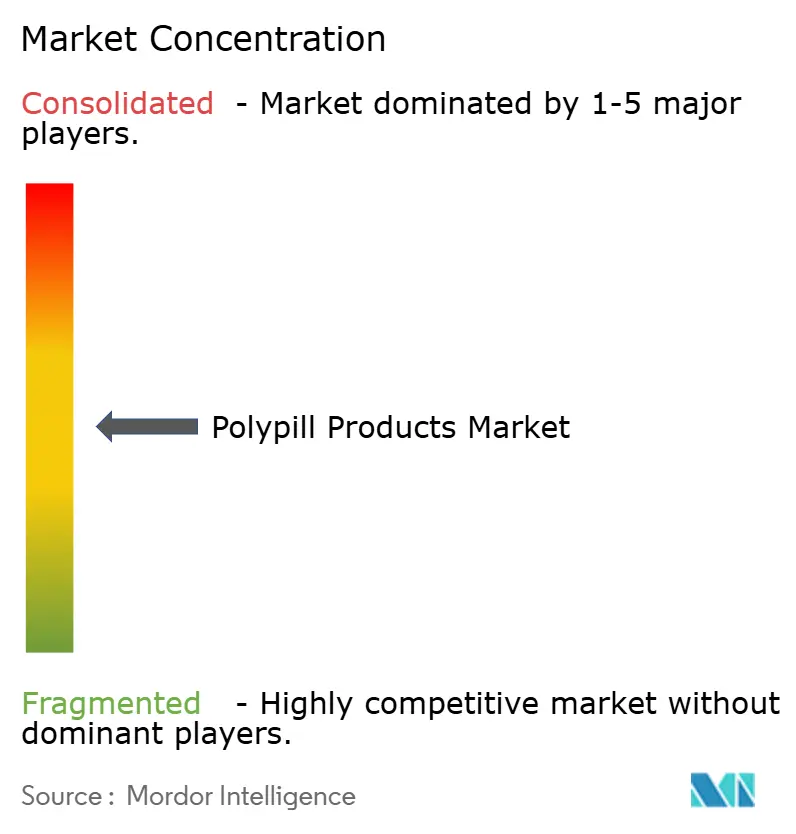
市場構造は中程度に集中している。Abbott、Grupo Ferrer、George Medicines、Novartisなどの革新者は、臨床的差別化とブランドポジショニングが重要なOECD市場で競争している。インドのジェネリック企業(Cipla、Dr. Reddy's、Lupin、Sun Pharma)およびViatrisやTevaなどのグローバルジェネリック企業は、極めて薄いマージンで入札主導のLMIC調達を支配している。AbbottのPolycapはインドの処方集のスロットを維持しているが、現在40%低い価格の現地コピーに直面している。George Medicinesは半年ぶりに米国で三剤降圧ポリピルの初の承認を取得し、特許保護が続く間は先行者優位を持っている。Grupo Ferrerは実世界データを活用して個別錠剤バンドルを上回る償還を確保し、欧州の多パラメーター展開をTrinomiaでリードしている。
戦略は地域によって異なる。中国とインドでは、サプライヤーは数量を保証するが価格を上限とする大型入札を追求している。北米と欧州では、企業は1QALYあたりのコスト論争に勝つために直接比較試験に資金を投じている。Sanofi、Pfizer、Bristol Myers Squibbは102のLMICにわたってコストプラスプログラムを展開し、好意と最終的なブランド認知を構築している。新興の破壊的企業は多層錠剤特許とケアポイントでの3Dプリンティングに注力している。USD 150,000近くの設備投資と規制上の曖昧さが現在、印刷されたポリピルを資金力のある学術センターに限定している。
ポリピル製品業界のリーダー
AstraZeneca
Cadila Pharmaceuticals
Cipla, Inc.
Dr Reddy's Laboratories
Johnson & Johnson(Janssen)
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
主な商業化のホワイトスペースは、調達規模、アドヒアランス目標、製造の現地化が重なる領域に存在する。WHOのEMLポリピル標準処方(2023年)は、公的部門プログラムにとって実用的な購買参照基準であり続けており、プレクオリフィケーションおよびGMP審査に合格し、Zone IVb向けに耐湿性のある包装を提供できる供給業者にとって、複数国にわたる入札機会を後押ししている。大規模市場における国の購買政策も現地製造に関する考慮を強めており、インドの公的調達優先メカニズムや中国の量的調達動向は、複数APIの品質を維持しながら低い単位コストを保てる応札者を優位にしている。
製品・プロセスのイノベーションもまた、API不適合や用量調整の柔軟性がこれまで普及を制約してきた多パラメータ配合剤において差別化の余地を生み出している。Cadila Pharmaceuticalsが2026年4月にインドで発売した積層錠技術を用いた3剤併用降圧療法は、多層構造の工学的手法が放出プロファイルと配合適合性の管理にどのように活用できるかを示し、製造業者がより複雑な配合剤を単一の錠剤にまとめる助けとなっている。生産能力および輸出体制の面では、Servierが2026年にインドで設立したGATINNプラットフォーム(複数の新興地域向け単一錠配合剤の開発・製造を目的として位置付け)は、入札主導の需要と品質要件に合致する形で、アジア、ラテンアメリカ、アフリカ、中東への活発な供給経路を示している。
最近の業界動向
- 2026年6月:AstraZenecaが、CinCor Pharma買収を起源とするファースト・イン・クラスの高血圧治療薬Baxfendyについて、FDA承認を取得したことを発表。この承認はポリピル構成戦略を拡大し、次世代CVRM製剤のスケールアップの可能性を示唆する。この動きはAstraZenecaの多パラメータ療法における市場地位を強化し、主要市場における価格設定とアクセスの動向に影響を与える可能性がある。
- 2025年6月:George Medicinesが、高血圧治療用の3剤配合ポリピルWidaplikについてFDA承認を取得。この承認は米国市場における3剤配合ポリピルの提供を拡大する。この節目は、固定用量3剤配合ポリピルにとって短期的な指標となり、配合療法の償還可能性に関する情報を提供する。
- 2025年3月:Cadila PharmaceuticalsのNUVOROZET(4成分配合ポリピル)が韓国MFDSの承認を取得。この承認は、アジア市場における多成分配合ポリピルへの規制上の受容を示す。この動きは多パラメータ型ポリピルの幅広い普及を後押しし、地域市場の動向を強化する。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートでは、市場は2種類以上の有効医薬成分を単一の剤形に配合し、慢性の心血管代謝系疾患およびそれに関連する状態の管理または予防に用いられる処方薬ポリピル製品を対象とする。市場価値は、主要地域における認知された医薬品流通チャネルを通じて生じる収益を反映している。
対象範囲の除外事項:単一分子療法、併用して服用される個別錠剤の組み合わせ、および商業的に販売されていない純粋な研究段階の配合剤は対象から除外する。
セグメンテーション概要
- 製品タイプ別
- 単一パラメーターポリピル
- 多パラメーターポリピル
- 用途別
- 心血管疾患予防
- 糖尿病関連CVリスク低減
- その他の治療領域
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、固定用量配合剤における需要プールおよびケアパスウェイをマッピングすることから始まり、その需要シグナルを時系列で検証可能な公的指標に結び付けた。主に、心血管疾患の疾病負荷に関する世界保健機関、医療費支出の背景に関するOECD保健統計、製品および承認に関する背景としての米国FDAおよびEMAの公開データベースなど、公式かつ有料壁のない情報源を用いた。
モデルの基盤を確かなものにするため、世界銀行の人口・所得系列、固定用量配合剤に関する査読済み臨床文献、輸入依存度を相互確認する上で関連性のある貿易・関税統計なども確認した。企業年次報告書、10-K形式の開示資料、投資家向け説明資料、信頼できる報道を用いてポートフォリオの重点分野や地域別の商業化シグナルを把握し、企業財務、特許動向、出荷レベルの貿易スナップショットを含む有料サブスクリプションを検証のために選択的に適用した。このリストは例示であり、データ収集、確認、および相互検証のために他にも多数の情報源を確認した。
一次インタビューおよび調査
一次調査は、各地域で実際にポリピルとして販売されているものは何か、製品が治療用途によってどのように位置付けられているか、チャネル構成が実現価格にどのように影響するかを確認することに重点を置いた。製造業者、流通業者、および薬局チャネルの関係者を組み合わせて聴取し、その後アクセス可能な範囲で臨床医および支払い側の専門家に同じ前提を確認し、デスクリサーチで得られた知見のギャップを埋めた。
これはグローバル市場であるため、APAC、EMEA、アメリカ大陸にわたって入力データを検証し、採用時期、切り替え行動、および国グループ別の価格推移の前提の妥当性を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:25% | 経営幹部(CXO):14% | APAC:46% |
| ミドルティア:60% | 部門・ユニットリーダー:30% | EMEA:36% |
| 小規模プレイヤー:15% | マネージャー:56% | アメリカ大陸:18% |
市場規模算定と予測
市場規模算定は、トップダウン型の需要再構築を用いて構築され、疫学データおよび治療対象人口シグナルを固定用量配合剤に対する見込まれる治療利用へと変換し、その後地域別の価格設定およびチャネル構成を用いて価値に換算した。結果の現実性を保つため、抽出された製品価格帯、パックサイズに関するチャネル確認、過大算定を修正する供給業者・流通業者の収益シグナルといった、選択的なボトムアップ的近似値を用いて結果を裏付けた。
モデルで用いた主要な入力データには、心血管疾患の罹患率動向、該当する場合の糖尿病および関連リスク負荷、ガイドラインおよび予防医療の進展の勢い、配合療法で管理される可能性が高い患者の割合、病院・小売・オンライン間の薬局チャネル分布が含まれる。現地データが乏しい場合には、医療費支出動向や償還アクセスシグナルなどの代理指標を用い、その後専門家からのフィードバックを通じて前提を精緻化した。
予測には、基準となる採用行動を基点としたシナリオ分析を用い、方向性は安定しているが地域によってペースが変化する価格設定およびチャネル構成については指数平滑化のアプローチを併用した。前提のギャップについては、まず保守的な範囲を設定し、その後再確認および相互検証を通じて、最終的な合計が観測可能な需要シグナルと一致するまで範囲を狭めることで対応した。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、最終的な数値が単一のデータ系列に依存しないようにしている。モデルの出力は、治療領域別の支出動向、製品の入手可能性および承認の可視性、チャネルレベルの商業化パターンといった独立したシグナルと比較され、大きな変動があった場合には承認前に調査が行われた。
2人目のアナリストによるレビューが、採用率、価格設定、地域別重み付けに関する前提に異議を提起し、不整合が未解決のままである場合には回答者に再度連絡を取った。レポートは年次で更新され、アクセス、承認、または供給に重大な影響を与える事象が発生した場合には中間更新が行われ、その後、クライアントが最新の見解を受け取れるよう、納品前の最終レビューが実施される。
他の公表推計値と比較したMordor Intelligenceのポリピル製品市場規模
ポリピル製品に関する公表数値は、研究によって対象とする製品群が異なり、価格算定の論理が異なり、地域間で更新時期が一様でないため、必ずしも一致しない。以下の比較では、こうした選択が最終的な市場価値の目に見える差として通常どのように現れるかを要約する。
単剤の心血管治療薬はここでのMordor Intelligenceの対象範囲外であるが、公表されている一部の数値は、こうした隣接収益をより広い心血管代謝系のまとまりに含めているように見受けられ、それが見出しの数値を押し上げている。差異はまた、ポリピルへの急速な代替を仮定しているかどうか、平均販売価格が通貨間でどのように換算されているか、そして薬局チャネル構成が最近のアクセスおよび償還シグナルを用いて更新されているかどうかにも起因する。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 34.18億米ドル(2026年) | |
| 業界ブログA | 35.00億米ドル(2027年) | 短期の予測と暗示的な四捨五入された終点を用いており、その値が市販ポリピルを超えるより広範な心血管配合製品を含むかどうかについての透明性は限定的である。 |
| 地域コンサルティング会社B | 33.41億米ドル(2025年) | 推計の基準を1年前に設定しており、より緩やかな価格・採用曲線を適用しているように見受けられ、チャネル拡大や配合療法の採用が進んでいる地域を過小評価する可能性がある。 |
総合すると、この差は主に、ポリピルとして計上される範囲と隣接する治療収益との区分、そして採用と価格設定が年ごとにどの程度変化することを許容するかによって説明される。治療対象人口シグナル、チャネル構成、レビューおよび更新が可能な再現性のある価格前提にモデルを結び付けることで、市場価値は新たなデータポイントが得られた際に追跡・再確認しやすい状態が保たれる。


レポートで回答される主要な質問
ポリピル製品市場の2026年の価値はいくらですか?
ポリピル製品市場の規模は2026年にUSD 341.8億です。
どの製品セグメントが市場全体よりも速く成長していますか?
多パラメーター製剤はCAGR 3.06%で上昇しており、全体の2.58%を上回っています。
なぜオンライン薬局がシェアを獲得しているのですか?
デジタルプラットフォームはテレコンサルテーション、自動補充、SMSリマインダーを組み合わせ、アドヒアランスを向上させ、オンラインチャネルのCAGR 5.18%を牽引しています。
LMICの調達プログラムは価格にどのような影響を与えますか?
中国とインドの数量ベース入札は、入札前の水準より70%〜90%低い価格を押し付け、アクセスを向上させる一方でマージンを圧縮しています。
3Dプリントポリピルに有利な最近の規制変更は何ですか?
英国の2025年モジュール製造およびケアポイント規制は、集中型ファーマコビジランスの下での現場印刷を許可しています。
最終更新日:



