
医療用複合材料市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.68 十億米ドル |
| 市場規模 (2031) | 2.83 十億米ドル |
| Growth Rate (2026 - 2031) | 11.03 % |
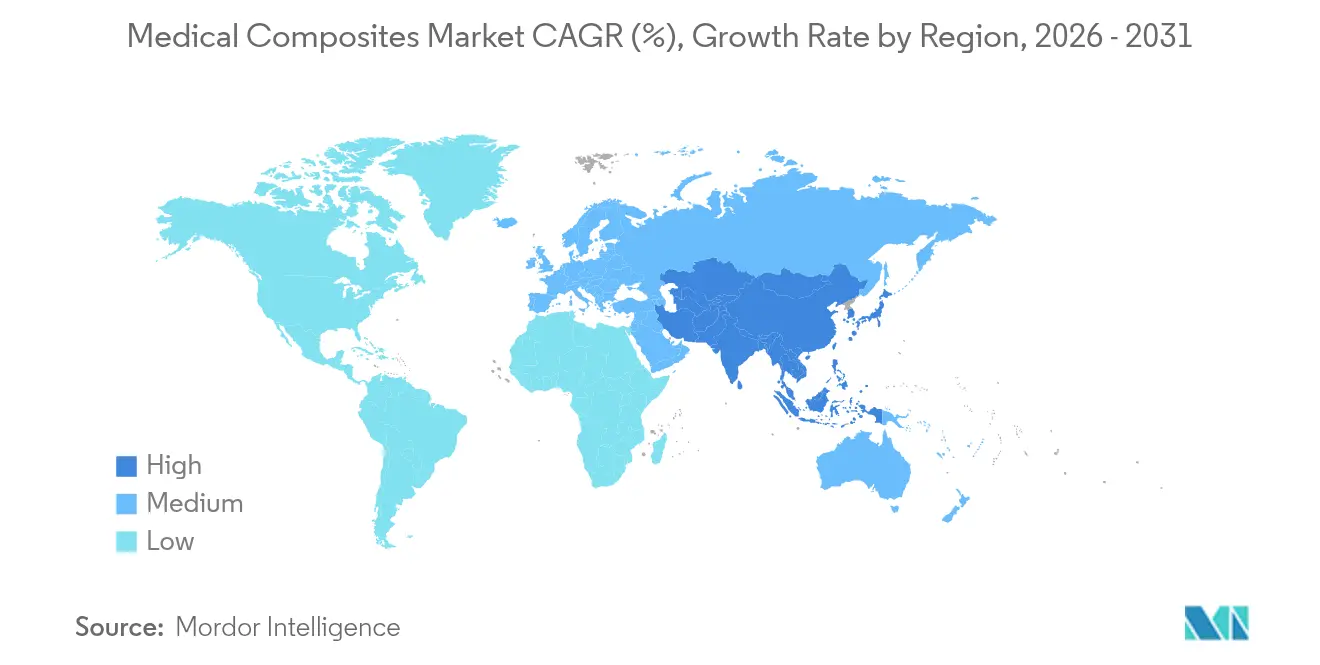
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
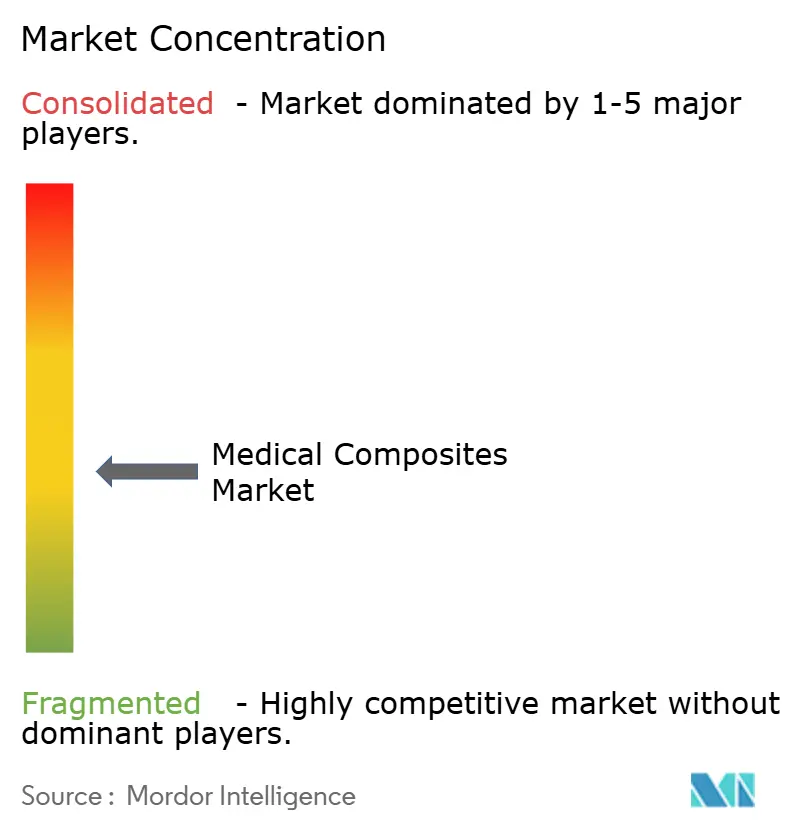
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療用複合材料市場分析
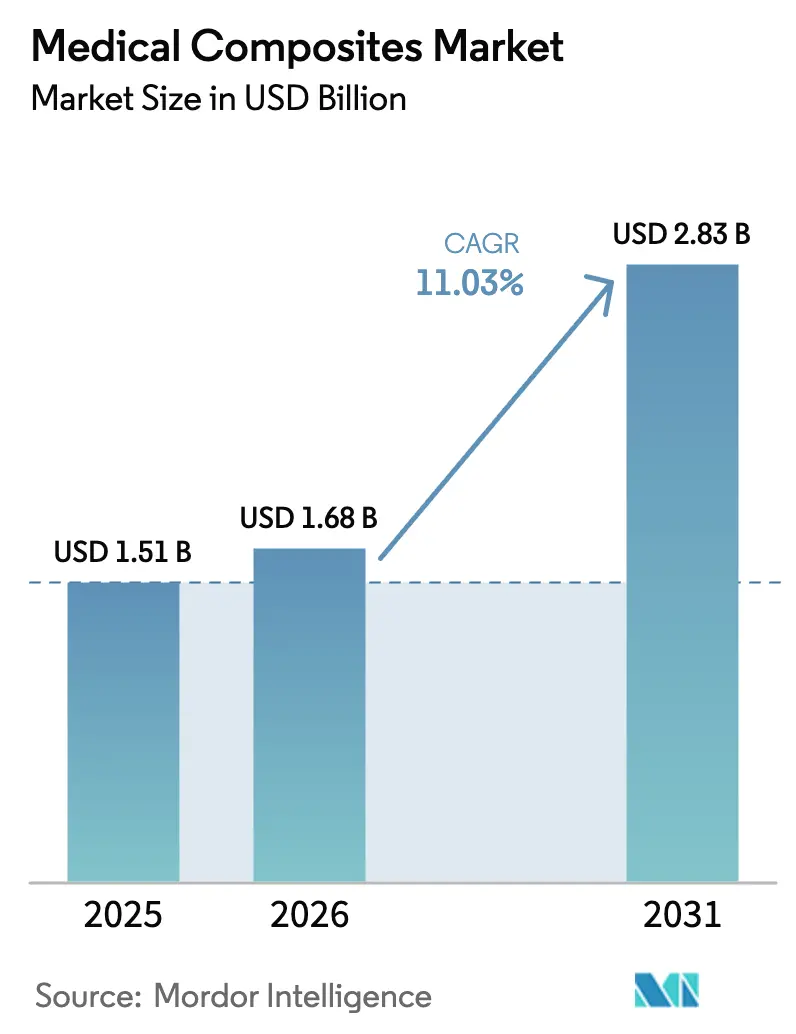
2026年の医療用複合材料市場規模はUSD 16億8,000万と推定され、2025年の USD 15億1,000万から成長し、2031年予測はUSD 28億3,000万で、2026年〜2031年にかけて年平均成長率(CAGR)11.03%で成長しています。
人口高齢化、炭素繊維PEEK製インプラントに対する規制承認の迅速化、および軽量かつMRI適合性素材へのデバイス産業の転換が、需要を総合的に牽引しています。デバイスメーカーは、診断可視性の向上、器具重量の軽減、長期インプラントにおける高い耐疲労性から明確な臨床上の優位性を獲得しており、病院は次世代システムに複合材料を指定するよう促されています。低侵襲手術およびロボット支援手術の処置件数の増加により受注パイプラインは満たされ続け、付加製造はコスト効率の高いカスタマイズを可能にしています。とりわけ生体活性セラミックスにおける継続的な材料研究開発が対象用途領域を拡大し、世界のサプライヤーネットワーク全体で収益の流れを増幅させています。
レポートの主要ポイント
- 材料タイプ別では、炭素繊維強化ポリマーが2025年の医療用複合材料市場シェアで35.05%を占めてトップとなり、一方でセラミックマトリックス複合材料は2031年にかけて年平均成長率(CAGR)11.73%で拡大する見込みです。
- ポリマーマトリックス別では、PEEKが2025年の医療用複合材料市場規模の41.22%のシェアを占め、PMMAおよびアクリル系は2026年〜2031年の間に年平均成長率(CAGR)12.95%で進展する見込みです。
- 繊維タイプ別では、炭素繊維が2025年に36.68%のシェアを占め、アラミドおよびその他の高性能繊維が2031年にかけて最速の年平均成長率(CAGR)13.42%での成長が見込まれています。
- 用途別では、診断用イメージングコンポーネントが2025年の医療用複合材料市場規模の32.15%を占め、組織工学スキャフォールドが2031年にかけて年平均成長率(CAGR)14.9%で前進しています。
- 地域別では、北米が2025年に41.10%のシェアで首位を占め、アジア太平洋が2031年にかけて年平均成長率(CAGR)11.98%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の医療用複合材料市場トレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)% 年平均成長率予測への影響 | 地域的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 慢性疾患負担の 増大および高齢化人口 | +2.8% | 北米、 欧州 | 長期(4年以上) |
| 軽量かつMRI適合性ツールへの 需要拡大 | +2.1% | 北米、EU、 アジア太平洋 | 中期 (2〜4年) |
| 低侵襲手術および ロボット手術デバイスの進歩 | +1.9% | 北米、 アジア太平洋 | 中期 (2〜4年) |
| ロボット支援複合材料器具の 急速な採用 | +1.6% | 北米、EU、 アジア太平洋 | 短期(2年以内) |
| 炭素繊維PEEK製インプラントに対する 規制の優先審査 | +1.4% | 北米、 EU | 短期(2年以内) |
| 診断用イメージング インフラの拡大 | +1.2% | アジア太平洋、 中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性疾患負担の増大および高齢化人口
整形外科医は、炭素繊維の耐疲労性がチタンを上回り、高齢患者の再置換率を低下させることから、複合材料インプラントをますます好む傾向にあります。この人口動態の急増は長期的な需要の視認性を高め、サプライヤーが生産能力を拡大してより幅広い適応症に取り組むことを促しています。生体吸収性格子を採用する臨床医が二次的な抜去手術を不要にすることで、組織工学スキャフォールドも恩恵を受けています。複合材料メーカーは、骨統合(オッセオインテグレーション)を促進する分解プロファイルと表面化学を調整することで対応しています。再手術コスト削減を迫られる保険支払者が複合材料ソリューションをさらに支持し、病院の処方集を実績ある耐久性素材に絞り込んでいます。その結果、医療用複合材料市場は広範な経済低迷時においても安定した調達を記録しています。
軽量かつMRI適合性ツールへの需要拡大
放射線透過性複合材料は画像アーチファクトを除去し、外科医が透視、CT、MRIスイート全体でインプラント配置をリアルタイムに監視できるようにします。[1]3D Systems、「FDAがVSP頭蓋骨インプラントを認可」、3dsystems.com 器具重量の低減は術中疲労を軽減し、処置時間を短縮して患者アウトカムを向上させます。病院はモダリティ全体で均一な品質を保証するために複合材料製イメージングテーブルおよびポジショニングシステムを標準化しています。ロボティクスベンダーは炭素繊維ジョイントを採用し、精密駆動ユニットのペイロードを管理可能な状態に保ちながら運動学的精度を高めています。診療報酬モデルが効率性を評価するにつれ、医療機関はMRI適合性複合材料セットをますます指定するようになり、設置基盤が拡大してリピート販売が確保されています。
低侵襲手術およびロボット手術デバイスの進歩
複合材料シャフトおよびエンドエフェクターは高剛性と低質量を実現し、繊細な心臓および神経外科的処置を行うロボットアームにとって不可欠です。[2]CompositesWorld、「医療ロボティクスにおける炭素繊維の活用」、compositesworld.com 自動化繊維積層法(オートメイテッド・ファイバー・プレイスメント)は機械加工された金属では実現不可能な複雑な形状を可能にし、目標コスト閾値を達成する使い捨て腹腔鏡手術器具を実現しています。OEMが触覚センサーを複合材料積層体に直接統合するにつれ、外科医は滅菌サイクルを損なうことなくリアルタイムの触覚フィードバックを得られるようになっています。ロボット対応複合材料使い捨て器具の規制申請は2024年に急激に増加し、商業的な準備状況を示しています。これに伴う外来手術センターでのスループット向上が医療用複合材料市場の成長軌道を強化しています。
ロボット支援複合材料器具の急速な採用
複合材料グリッパー内部に埋め込まれた光ファイバーアレイが力データを制御アルゴリズムに供給し、軟部組織操作時の精度を向上させています。[3]Boyd Biomedical、「センサー搭載複合材料外科用器具」、boydbiomedical.com 材料の生体適合性は厳格な細胞毒性試験に合格しており、複数の再使用サイクルにわたって組織への直接接触を可能にしています。自動化積層プロセスがユニットコストを削減し、主要ロボットプラットフォームを超えてより広い専門分野への採用を可能にしています。単一部品内のカスタマイズ可能な弾性率プロファイルにより差動屈曲が可能となり、構造上の安全マージンを保持しながら解剖学的輪郭に適合します。デジタルツインシミュレーションが複合材料性能を予測することで設計反復のペースが加速し、迅速な規制申請が推進されています。
制約の影響分析*
| 制約 | (〜)% 年平均成長率予測への影響 | 地域的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 高い生産コストおよび 限られたサプライチェーンの深度 | -1.8% | グローバル | 中期 (2〜4年) |
| 複数地域にわたる厳格な 規制承認 | -1.2% | 北米、 EU | 長期(4年以上) |
| 複合材料デバイスの 使用終了後のリサイクル課題 | -1.5% | 欧州、北米、 アジア太平洋 | 長期(4年以上) |
| 機械加工および 滅菌の複雑性 | -0.9% | 製造 拠点 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高い生産コストおよび限られたサプライチェーンの深度
医療グレードの炭素繊維は、ISO 13485の文書化および純度基準を満たす製造業者が少数しかいないため、プレミアム価格が設定されています。オートクレーブおよびレーザー加工設備は高い設備投資を要し、新規参入者にとって参入障壁を高めています。前駆体供給の混乱はインプラントラインに波及し、2024年の航空宇宙需要急増時にリードタイムが24週を超えることもありました。OEMは繊維のデュアルソーシング化と社内プリプレグラインへの投資によって対応していますが、コストの転嫁は続いており、価格敏感な新興市場での採用を抑制しています。
複数地域にわたる厳格な規制承認
複合材料配合は先例となる同等品をほとんど享受できず、各法域で完全な生体適合性ドシエが強いられます。欧州医療機器規則(MDR)はクラスIII複合材料インプラントに対して臨床データを義務付け、検証サイクルを長期化させています。中小企業はプロトコル遵守に研究開発資本を転用し、パイプラインの幅を鈍化させています。市販後サーベイランス義務は運営上のオーバーヘッドを加算し、規模拡大時のキャッシュフローに影響を与えています。国際医療機器規制当局フォーラム(IMDRF)の下での収束努力は未完のままであり、グローバル志向のデバイスブランドに複数年にわたる不確実性をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:炭素繊維強化ポリマー(CFRP)の優位性がイノベーションを牽引
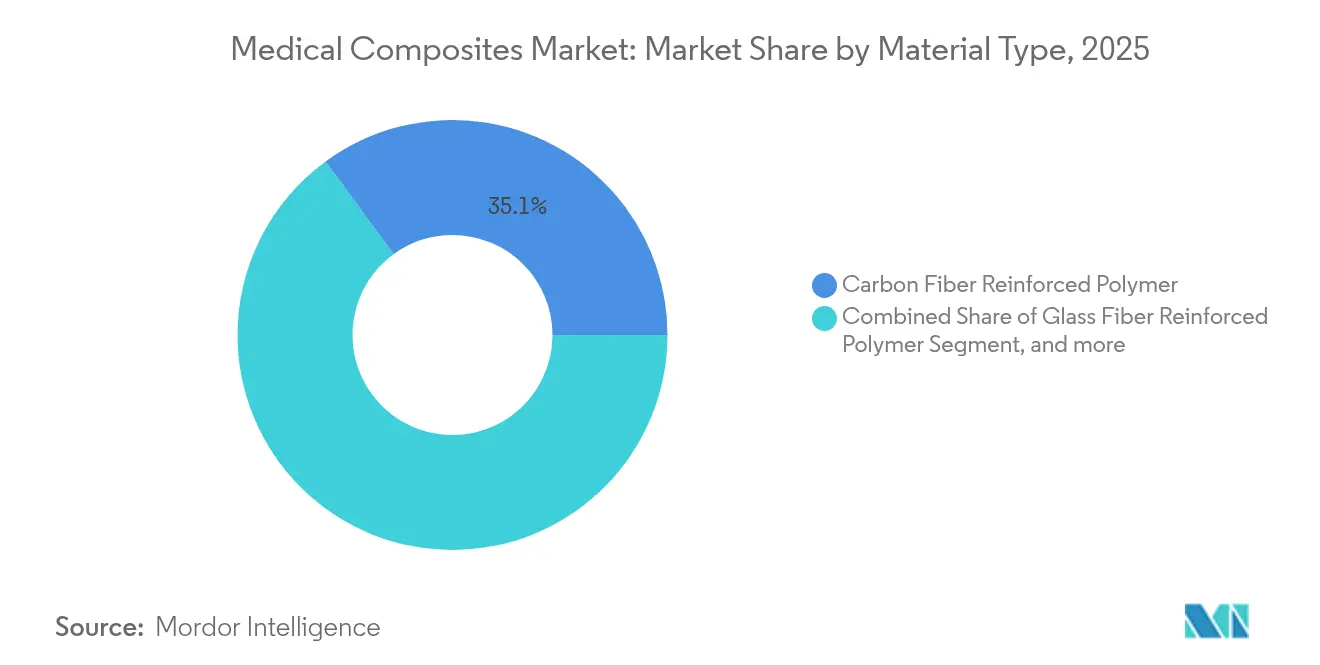
炭素繊維強化ポリマー(CFRP)は2025年の医療用複合材料市場において35.05%を占め、イメージングテーブル、整形外科用プレート、およびロボットアームコンポーネントの基幹材料としての役割を実証しています。このセグメントは、荷重耐性を犠牲にすることなく薄いプロファイルを実現する比類ない強度対重量比から恩恵を受けています。イメージングOEMはCFRPの放射線透過性を活用してアーチファクトのないスキャンを実現し、機関への設置基盤を拡大しています。一方、セラミックマトリックス複合材料の医療用複合材料市場規模は年平均成長率(CAGR)11.73%で拡大する見込みであり、骨統合(オッセオインテグレーション)を加速させる生体活性によって牽引されています。開発プログラムはハイドロキシアパタイト添加セラミックスと吸収性ポリマーを組み合わせ、宿主組織と徐々に結合するハイブリッド構造体を提供しています。無加圧焼結およびマイクロ波焼結がサイクルタイムを短縮するにつれ、生産コスト曲線は下降傾向にあります。ハイブリッドおよびバイオベース複合材料は早期段階の試験に留まっていますが、抗菌効果などの標的特性が臨床的関心を集めています。
CFRP供給業者は自動化繊維積層法(オートメイテッド・ファイバー・プレイスメント)を展開してスクラップ率を抑制し、バッチ間の一貫した機械的性能を実現しています。病院はCFRPの化学的不活性性に関連する感染リスクの低減を評価し、保険者は術後監査において再手術発生率の低さを指摘しています。セラミックマトリックス開発者は付加製造を活用して患者固有の欠損形状に適合する格子構造を印刷し、手術室時間を短縮しています。外科用ロボティクスがより小型の外来患者対応システムへと移行するにつれ、軽量セラミック−炭素ハイブリッドが外科医が求める剛性を提供しています。このような進化する材料の組み合わせが、医療用複合材料市場が強固なイノベーションのパイプラインを維持することを確実にしています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


ポリマーマトリックス別:PEEKのリーダーシップがPMMAの挑戦に直面
PEEKは2025年に41.22%のシェアを保持し、その弾性率が皮質骨と類似しており、埋め込み後の応力遮蔽を軽減しています。外科医は脊椎固定術にPEEKケージを好む理由として、術後イメージングでインプラント周辺の骨成長が明確に識別できることを挙げています。PMMAおよびアクリル系の医療用複合材料市場規模の拡大は年平均成長率(CAGR)12.95%に設定されており、低コストおよび流動性硬化が重要な歯科用および椎体形成術需要に基づいています。銀イオンを含む抗菌性PMMAボーンセメントが臨床経路を通過しており、感染制御を支援しています。ポリプロピレン(PP)は低予算での耐薬品性が必要なカテーテルコンポーネントでニッチな用途を維持しています。
押出ベースの三次元(3D)印刷技術の進歩がPEEKインプラントの形状を拡大し、組織内成長を促す多孔質アーキテクチャをサポートしています。複合材料マトリックス開発者はPEEKとカーボンナノチューブを配合して熱伝導率を高め、高周波(RF)アブレーションプローブへの応用を促進しています。PMMAの開発者は放射線不透過性と治療イオンの制御放出を組み合わせるためにバイオアクティブガラスマイクロスフィアを用いた実験を行っています。規制機関は堅牢な溶出物データを求め、ポリマー配合者に添加剤パッケージの慎重な精製を促しています。その結果生じる競争が、医療用複合材料市場が安全性を損なうことなくマトリックス提供を多様化し続けることを確実にしています。
繊維タイプ別:炭素繊維の強度がアラミドのイノベーションと融合
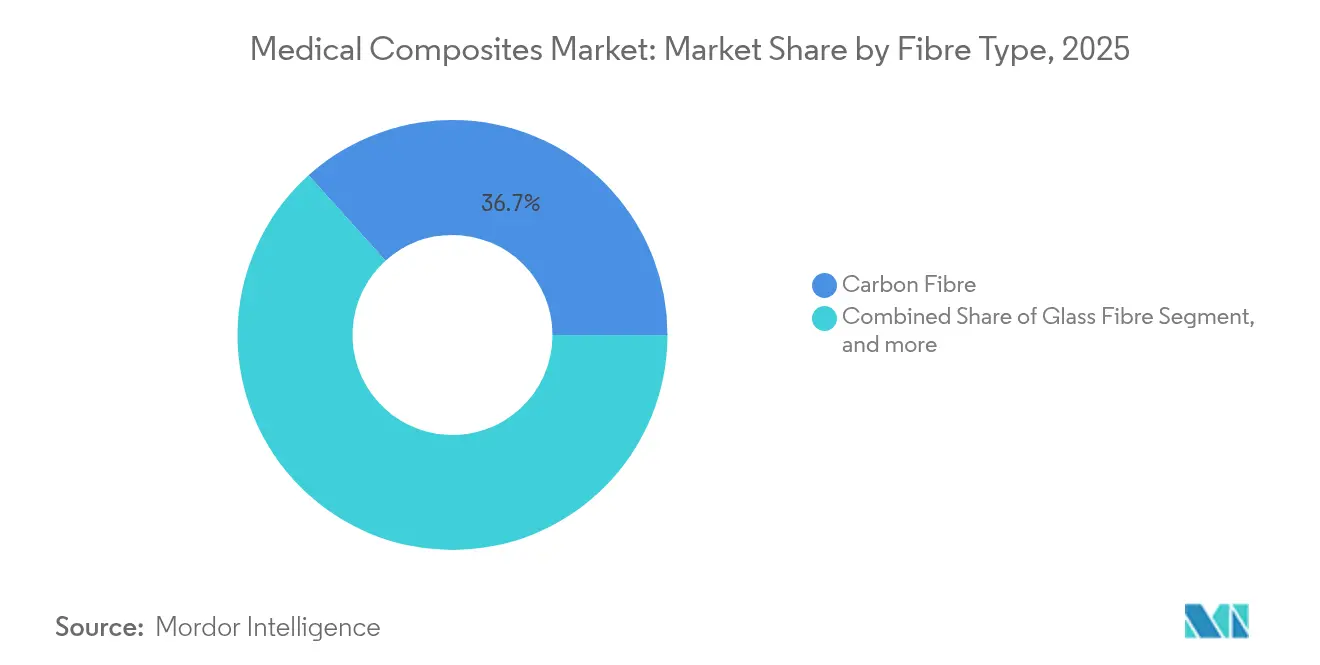
炭素繊維は2025年に医療用複合材料市場シェアの36.68%を獲得し、230 GPaの高弾性率とガンマ線滅菌との適合性が寄与しています。その優位性はロボットアーム支柱、創外固定ロッド、および手術室用家具に及んでいます。年平均成長率(CAGR)13.42%が予測されるアラミド繊維は、抗菌性ドレッシングおよびインプラント可能メッシュに向けた創傷ケア企業を引き付けています。ガラス繊維は使い捨てスコープおよび輸液ポンプハウジングにおける経済的な基幹材料に留まり、剛性強度がイメージング可視性を上回っています。
表面サイジング処理された炭素繊維はPEEKマトリックスと強固に結合し、脊椎への繰り返し荷重時の層間剥離リスクを最小化しています。アラミドの固有の靭性は衝撃損傷に抵抗し、突発的な力にさらされるトラウマプレートに適しています。研究者はアラミド糸にキトサンをコーティングして細胞接着を向上させており、これは再生スキャフォールドへの適用可能性を拡張する画期的な進歩です。炭素とアラミドを組み合わせたハイブリッド積層は調整された剛性勾配を実現し、近位の柔軟性と遠位の剛性を求める整形外科的要求に応えています。これらの進展が総合的に医療用複合材料産業の機械的応答のカスタマイズ能力を強化しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:イメージングコンポーネントがリードし、組織工学が加速
診断用イメージングコンポーネントは2025年に32.15%のシェアを保持し、放射線透過性複合材料が現代の放射線撮影スイートの中心に位置することを証明しています。炭素繊維製テーブルトップは250 kgまでの荷重を支持しながら、X線を1 mmアルミニウム等価未満に減弱させ、検出器感度を高めています。病院は透視像が鮮明に見えるよう血管撮影室に複合材料製Cアームカバーを設置しています。同時に、組織工学スキャフォールドに割り当てられた医療用複合材料市場規模は年平均成長率(CAGR)14.9%を達成する軌道にあり、欠損部位に幹細胞と成長因子を直接送達する生体吸収性格子によって拍車がかかっています。保険支払者が再生医療を償還するにつれ、スキャフォールド需要は学術センターを超えて主流の整形外科にまで拡大しています。
複合材料外科用器具は、手術室(OR)マネージャーが耐久性と人間工学的な軽量性を兼ね備えた器具セットを目標とするにつれ、採用が上昇し続けています。整形外科インプラントは、統合された歪みセンサーを介したリアルタイムモニタリングが可能な炭素−PEEK製ネイルおよびプレートへの関心が新たに高まっています。歯科臨床医はエナメル質と調和する複合材料アバットメントに移行し、審美歯科患者を喜ばせています。PEEK−炭素ブレンドから成形された薬物送達リザーバーは3%以内の用量制御精度を達成し、埋め込み型輸液ポンプの有力候補となっています。これらの用途全体が、医療用複合材料市場が性能と臨床的有用性をどのように融合させているかを示しています。
地域別分析
北米は2025年に医療用複合材料市場の41.10%を確保し、強固な償還エコシステムと3MやStrykerなどのプレイヤーによる継続的な研究開発投資によって支えられています。米国がそのシェアの大部分を占め、早期技術採用と複合材料器具トレイを標準化する大規模な病院ネットワークを組み合わせています。カナダは単一支払者制度を活用して先進的なMRI適合性テーブルの調達に資金を提供し、待機時間を短縮しています。メキシコのマキラドーラ回廊はコスト最適化された複合材料コンポーネント生産を求めるデバイスOEMを引き付け、米国の規制監督に近接した状態を維持しています。整形外科研究への連邦資金がパイプラインの勢いを持続させ、北米のリーダーシップを維持しています。
アジア太平洋は2031年にかけて最速の年平均成長率(CAGR)11.98%を記録し、医療保険の拡大、新興中産階級の需要の急増、および中国とインドにおける集中的な産業政策の証明となっています。中国の複合材料メーカーは前駆体輸入関税を引き下げる国家インセンティブから恩恵を受け、国内供給能力を強化しています。日本は複合材料を外科用ロボット輸出品に統合し、地域のハイテクイメージを強化しています。インドの国家医療機器政策2025は炭素繊維インプラントの国内製造を促進し、輸入依存度の削減を目指しています。東南アジア諸国は放射線治療センターに投資しており、それぞれが炭素−エポキシ患者寝台を指定し、医療用複合材料市場全体での地域的な普及をさらに拡大しています。
欧州は成熟しながらも革新的なプロファイルを維持しており、厳格な医療機器規則(MDR)のルールがサプライヤーを追跡可能で高品質な複合材料ラインへと向かわせています。ドイツはアプリケーションエンジニアリングをリードし、脊椎ロッドにスマートセンサーを埋め込んで術後モニタリングを実現しています。英国のカタパルトネットワークは再生可能熱可塑性複合材料の中小企業試験を支援し、国民保健サービス(NHS)の炭素フットプリント義務に合わせています。フランスは使い捨て複合材料デバイスの病院回収プログラムを試験的に実施し、将来の規制緩和に不可欠なライフサイクルデータを収集しています。イタリアのロンバルディア州クラスターはオートクレーブ能力を増強し、整形外科プレートをEU全域に輸出しています。このような協調的な取り組みが、成長が緩やかになる中でも欧州が技術進歩の不可欠な存在であり続けることを確実にしています。

規制環境
医療機器に使用される医療用複合材料は、主要地域において品質システム、生体適合性、および製品固有のコンセンサス規格の対象となる。米国では、FDAは2026年2月2日発効の品質マネジメントシステム規則(QMSR)へ移行し、機器の品質マネジメントをISO 13485:2016とより直接的に整合させた。材料および患者接触部品については、ISO 10993-1(生物学的評価)などFDAが認定する枠組みや、積層造形医療機器の技術的考慮事項に関するFDAガイダンス(3Dプリント機器の設計管理、工程バリデーション、材料管理を含む)が、特にカスタマイズに積層造形が使用される場合の複合材料インプラントおよび器具の適格性評価に影響を与える。
規格はまた、インプラント用複合材料のポリマー選定と文書化の方向性も定める。FDAは外科用インプラント向けPEKKポリマーについて、従来のASTM F2820-12(2021)e1に代わりASTM F2820-24を認定し、移行期間は2027年12月19日まで延長される。これは、高性能ポリマーマトリックスを使用するインプラントプログラムの変更管理計画およびサプライヤー適格性評価に影響を与える。欧州では、EU MDR 2017/745が認証機関中心の適合性評価モデルを維持し、臨床的エビデンスと市販後調査の要件により、リスクの高い複合材料インプラントの承認が長期化・形式化する。その結果、サプライヤーは複数地域での展開に向けて、追跡可能な材料供給、バリデーション済みの製造工程、および強固な技術文書を重視している。
バリューチェーン分析
医療用複合材料のバリューチェーンは、上流の原料および特殊材料から始まる。これには炭素繊維、高性能ポリマー(特にPEEKおよび関連するインプラント用グレード)、そしてスキャフォールドや一時的固定製品に使用される生体吸収性ポリマーが含まれる。東レ(医療用途向け炭素繊維および複合材料ソリューション)やエボニック(積層造形および従来加工用のインプラント用グレードPEEKであるVESTAKEEP、および生体吸収性ポリマー群のRESOMER)などのサプライヤーが、原材料およびコンパウンド材料層の中核を占める。この段階では、ISO 13485の要件に沿った医療グレードの追跡可能性と文書化が主要な差別化要因となる。
中流の変換工程には、コンパウンディング、プリプレグ化・積層、そして機械加工(ウォータージェット切断を含む)、熱成形、患者固有部品や多孔質構造向けの積層造形を通じた部品製造が含まれる。3Dプリント複合材料およびポリマーについては、製造業者はデジタルスレッド管理(ファイル完全性)を維持し、設計管理を適用し、FDAの積層造形ガイダンスに従ってバリデーション済みの加工条件内で運用しなければならない。この要件により、材料サプライヤー、プリンター・プラットフォーム提供業者、機器OEM間の連携がより緊密になる。下流段階では、機器OEMが複合材料部品を診断用画像システム、外科用器具、歯科補綴物、および整形外科用インプラントに統合する。これらの製品はその後、滅菌・包装、病院や歯科技工所への流通、そして市販後モニタリングを経て、材料選定や工程管理の更新にフィードバックされる。
競争環境
医療用複合材料市場は依然として中程度に分散した状態であり、上位5社がかなりの市場シェアと合算売上高を保持する一方で、機敏な新規参入者の余地を残しています。Toray Industriesのような素材科学の巨人は航空宇宙グレードの炭素繊維を医療成形会社にライセンス供与し、安定したスループットを確保しています。Victrexのようなデバイス専門企業は独自のPEEK化合物を活用し、OEMパートナー向けに材料とデザインサービスをバンドルしています。最近の取引の流れは統合を強調しており、Integer Holdingsは2025年1月にPrecision Coatingを買収して表面処理を垂直統合し、整形外科および心臓血管用複合材料でのシェアを拡大しました。同様に、DuPontの2024年のDonatelle Plasticsの買収により、ISO 13485射出成形能力へのアクセスが確保され、カスタマイズされたインプラントプログラムが加速されました。
価格同等化が利益率を圧迫する診断用イメージングアクセサリーにおいて競争が激化しており、抗菌性トップコートや埋め込みRFID資産追跡による差別化が促進されています。一方、組織工学スキャフォールドは生体活性添加剤と制御された多孔性を中心としたニッチ競争を促進しています。研究開発の焦点は、自動化繊維積層法、欠陥検出AI、およびPEEK−炭素ブレンドの低温リサイクルに集まっています。複合材料滅菌技術の特許出願は前年比18%増加し、材料劣化なしに再処理を合理化するための競争を示しています。全体的に、戦略的な重点は病院調達スコアカードを満足させるためのライフサイクル価値提案と持続可能性へと移行しています。
医療用複合材料産業のリーダー企業
3M
Dentsply Sirona
Evonik Industries AG
Toray Industries Inc.
DSM-Firmenich
- *免責事項:主要選手の並び順不同

市場機会と将来展望
医療用複合材料の短期的な空白領域は、診断用画像および隣接するX線透過性インフラにあり、性能向上がワークフローと線量管理の両面で利点をもたらす。2026年7月、東レはX線機器向けのX線透過性CFRPサンドイッチ部品の開発を発表し、放射線量を8%削減したことを明らかにした。これは、複合材料サプライヤーと画像診断機器OEMが、単なる軽量化ではなく測定可能な臨床的・運用的成果で競争する機会を示している。これは、アーティファクト低減と機械的剛性が購買基準となるX線環境およびハイブリッド手術室環境における、患者用テーブル、カバー、位置決めアクセサリーでの材料代替の継続を支えるものである。
もう一つの高付加価値の機会は、医療グレードの複合ポリマーおよび生体吸収性材料を用いたインプラント用途および歯科用途向けの、バリデーション済み積層造形ワークフローの拡大である。長期インプラント用途向けの炭素繊維強化PEEKフィラメントおよびインプラント機器向けの商用生体吸収性ポリマー製品群を中心とした動きに加え、骨再生用3Dプリントスキャフォールドに関するサプライヤーとOEMの協業が、開発中のカスタマイズ機器(顔面用、脊椎用、再生医療用スキャフォールド)の範囲を広げている。これにより、認定済み材料システム、工程バリデーションサービス、ISO 13485準拠の文書パッケージへの需要も高まっている。規制当局が設計管理および生体適合性エビデンスに関する要件を強化するにつれ、材料に応用エンジニアリングとバリデーション済み加工ガイダンスを組み合わせて提供するサプライヤーが、次世代の複合材料インプラントおよびデジタル製造された器具の仕様策定に向けた明確な道筋を得ている。
最近の業界動向
- 2026年6月:デンツプライシロナは、HeyGears UltraCraft Multi-Material Fusion 3Dプリンターを用いた一体型義歯製造向けにLucitone Digital Print Denture樹脂を検証した。この検証により、デンツプライシロナのデジタル製造ポートフォリオが拡大し、チェアサイド義歯のより迅速な製造が可能となり、カスタマイズ性とスループットが向上する。
- 2026年1月:デンツプライシロナは、CERECチェアサイド製造システムを含む統合歯科技術ソリューションの流通に関して、Benco Dentalとの提携を拡大した。この提携により、歯科業界の販売チャネル全体でチェアサイドシステムへのアクセスが広がり、導入が加速し、同社の診療所への直接的なリーチが強化される。
- 2024年11月:ソルベンタムは、米国およびカナダにおけるアライナー治療向けの3Dプリント複合材料ソリューションである3M Clarity Precision Grip Attachmentsを発売した。この発売により、ソルベンタムのアライナー補助ポートフォリオが拡大し、米国およびカナダ市場に参入し、臨床医向けのカスタマイズ性が強化される。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、医療用製品および機器に使用される医療グレードの複合材料から生じる収益を対象とする。この場合、性能は2つ以上の構成材料を1つの工学的構造体に組み合わせることによって得られる。
範囲の除外:規制対象の医療用および歯科用最終用途に販売されない、純金属、無充填の汎用プラスチック、および非医療用の産業用複合材料は除外する。
セグメンテーション概要
- 材料タイプ別
- 炭素繊維強化ポリマー(CFRP)
- ガラス繊維強化ポリマー(GFRP)
- セラミックマトリックス複合材料
- その他の材料
- ポリマーマトリックス別
- PEEK
- ポリプロピレン(PP)
- PMMAおよびアクリル系
- その他
- 繊維タイプ別
- 炭素繊維
- ガラス繊維
- アラミドおよびその他の高性能繊維
- 用途別
- 外科用器具
- 診断用イメージングコンポーネント
- 整形外科インプラント
- 歯科インプラント
- 組織工学スキャフォールド
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を確定し、毎年繰り返し利用できる需給指標の初版を構築するために用いられた。医療機器製造動向、医療処置動向、材料規制の動きを把握するために公開資料を精査した。これらはインプラントや歯科製品における複合材料の使用に直接影響を与えるためである。
利用した情報源には、米国FDAの機器・安全性関連communications、OECDの医療統計、世界銀行のマクロ指標、関連する材料・完成機器コードのUN Comtrade貿易統計、生体材料の採用と性能を追跡する査読付き学術誌などの公的データセットおよび刊行物が含まれる。また、製品の注力分野と地域展開を把握するために企業の開示資料や投資家向け説明資料を用い、さらに企業財務・インテリジェンスの有料サブスクリプションおよび新規複合材料の配合や用途の広がりを把握するための特許データベースも利用した。このリストは例示であり、データポイントの収集、検証、明確化のために他の多くの公的および有料の情報源も参照した。
一次インタビューおよび調査
一次調査は、材料メーカー、コンパウンダー、機器・歯科製品メーカー、および受注動向を把握する流通業者など、バリューチェーン全体にわたる専門家インタビューおよび構造化調査を通じて実施された。これは世界的な市場であるため、主要な生産・消費地域の関係者と対話を行い、地域ごとの処置構成や規制のタイミングを反映できるようにし、その後デスクリサーチによる仮説を確認または修正した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:28% | 経営幹部(CXO):17% | アジア太平洋:44% |
| ミッドティア:52% | 機能・事業部門リーダー:30% | 欧州・中東・アフリカ:29% |
| 小規模プレイヤー:20% | マネージャー:53% | 南北アメリカ:27% |
市場規模算定と予測
市場規模算定は、医療用複合材料の需要を最終用途プールに結び付けるトップダウン方式から始まり、処置数や機器出力に関する指標を用いて、用途および地域別の対象需要を再構築する。その後、サンプル抽出したサプライヤー収益、販路関係者との量動向に関する対話、高付加価値用途向けの平均販売単価×量による整合性確認など、選択的なボトムアップ推計によって総計を検証し、最終数値を確定する。
モデルへの入力データには、整形外科・外傷処置件数の動向、歯科修復・インプラント活動、従来材料に対するX線透過性部品の採用状況、主要機器における一般的な複合材料使用量と交換サイクル、貿易動向や新規生産能力の発表に表れる地域別の製造集積度などが含まれる。直接的な量が見えない場合は、処置件数や機器出荷動向などの代替指標を用い、インタビューで検証された保守的な利用率・変換係数を適用することでギャップに対応している。
予測には短周期指標に基づくシナリオ分析を用い、その後、価格動向、材料代替の進行速度、新製品の想定承認スケジュールに関する一次情報のフィードバックを通じて成長経路を精緻化する。最終予測は、処置動向、貿易パターン、または価格の実質的な変化があった際に更新できるよう、少数の繰り返し可能な推進要因に追跡可能な形で結び付けられている。
データ検証と更新サイクル
モデルの出力は複数の確認を通じて検証される。まず、処置件数の動向、機器輸出の勢い、発表された生産能力拡張など、独立した指標に対して地域別総計を相互検証する。異常値は特定要因に結び付けられる場合にのみフラグを付けて調査・修正する。その後、承認前に別のアナリストがデータセットを再度確認する。
レポートは年次で更新され、規制変更、大規模な生産能力の変化、複合材料の価格に影響を与える急激な原材料価格変動などの重要な事象が発生した場合には中間更新が行われる。提供前には最終確認を行い、数値が最新の入手可能な情報を反映し、時系列全体で前提条件の整合性が保たれるようにしている。
Mordor Intelligenceの医療用複合材料市場規模算定と他の公表推計との比較
医療用複合材料として何を数えるかという定義が必ずしも一貫していないこと、また一部の調査は機器の最終市場に需要を結び付ける一方で、他の調査はより広範な材料収益に依拠していることから、公表されている市場規模には差が生じる場合がある。また、基準年の選定や価格前提の更新頻度によっても差が生じる。
表は幅広いばらつきを示しており、Mordor Intelligenceのモデルでは、本レポートに記載された医療・歯科用複合材料の需要をヘルスケア用途および地域カバレッジに結び付けて市場を反映しており、隣接するライフサイエンス用途に販売される可能性のある、より広範な産業用複合材料は含めていない。もう一つの共通のギャップ要因は価格の取り扱いである。一部の推計は、観察された樹脂・繊維の動向や検証済みの調達フィードバックと一致しない積極的な平均販売単価の上昇を適用しており、通貨換算のタイミングも最終的な米ドル総額に影響を与える可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.68 B (2026) | |
| 業界調査A | USD 0.56 B (2024) | 選択されたポリマーマトリックス医療用複合材料に近いと見られる、より狭い定義を用いており、歯科用複合材料や複数の高付加価値インプラント関連用途を除外している可能性があり、これにより総額が圧縮されている。 |
| メディア要約B | USD 1.61 B (2025) | 対象用途および価格算定ロジックに関する可視性が限られたヘッドライン数値として報告されており、需要が同程度であっても基準年の選定や通貨換算のタイミングによって米ドル値が変動する可能性がある。 |
これらを総合すると、比較結果は、歯科カバレッジの範囲や複合材料の定義の広さが差異の大部分を説明し、次いで基準年および価格の取り扱いが影響していることを示している。入力データを繰り返し可能な需要指標に結び付け、インタビューや整合性確認によって総計を検証することで、この推計は時間の経過とともに追跡・更新しやすい状態を維持している。


レポートで回答される主要な質問
医療用複合材料市場の現在の価値はいくらですか?
医療用複合材料市場規模は2026年にUSD 16億8,000万に達し、2031年にはUSD 28億3,000万に到達する見込みです。
医療用複合材料市場を支配している材料はどれですか?
炭素繊維強化ポリマー(CFRP)が2025年に35.05%のシェアでリードしており、高い強度対重量比と放射線透過性によるものです。
医療用複合材料において最も成長が速い地域はどこですか?
アジア太平洋は2031年にかけて年平均成長率(CAGR)11.98%を記録する見込みであり、医療インフラの拡大と現地製造能力によって牽引されています。
PEEKが複合材料インプラントに広く使用される理由は何ですか?
PEEKの弾性率は骨に近く、繰り返しの滅菌に耐え、放射線透過性により術後イメージングが明確に行えます。
医療用複合材料のより広い採用を妨げる主な制約は何ですか?
高い生産コスト、複雑な複数地域にわたる規制承認、リサイクルの課題、および複雑な機械加工・滅菌プロセスが成長を抑制しています。
競争環境はどの程度分散していますか?
市場は中程度に分散しており、上位5社が合算で相当な市場シェアと売上高を保持しており、新規参入者やニッチなイノベーターにとって大きなスペースが残っています。
最終更新日:



