
ポリマー賦形剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
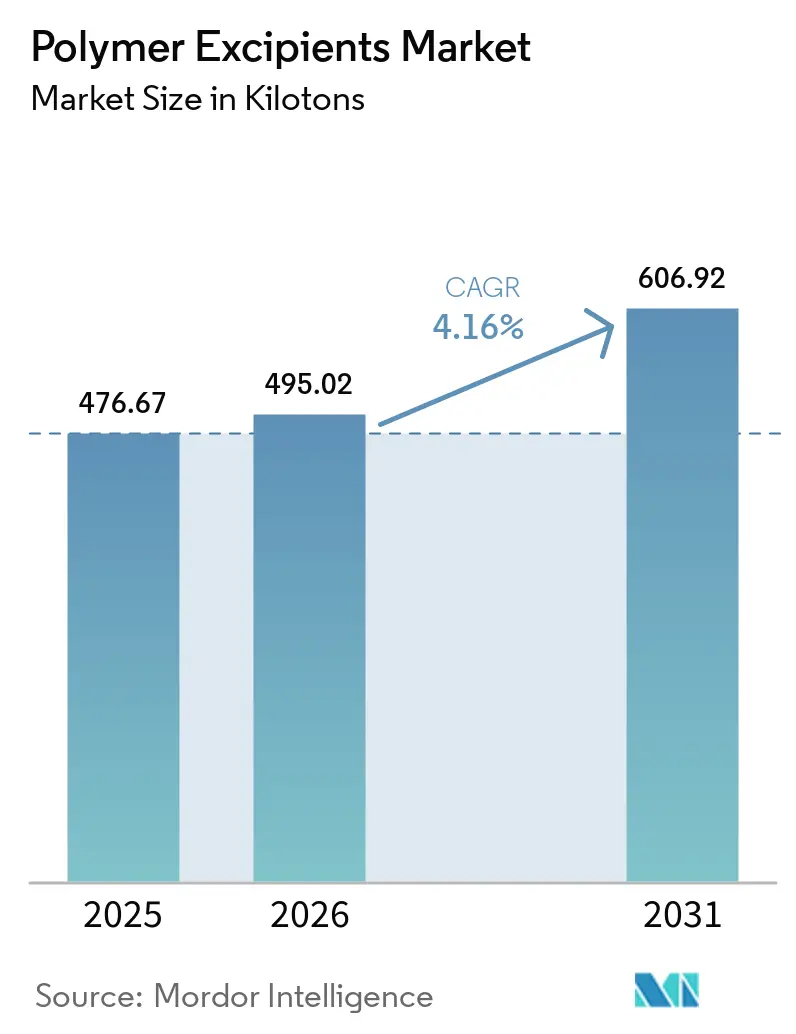
| 市場取引高 (2026) | 495.02 キロトン |
| 市場取引高 (2031) | 606.92 キロトン |
| 成長率 (2026 - 2031) | 4.16 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリマー賦形剤市場分析
ポリマー賦形剤市場規模は2025年に476.67キロンであり、2026年の495.02キロトンから2031年には606.92キロトンへと、予測期間(2026〜2031年)においてCAGR 4.16%で成長する見込みです。ポリマー賦形剤市場は、短期的な原材料価格サイクルよりも、規制当局への申請、医薬品承認、および検証済み製剤によって大きく左右されます。承認済み医薬品製品における賦形剤の置き換えには、承認後の分析的同等性試験が必要であり、これにより需要は長期間にわたって市販製品と結びついています。この要件により、確立されたポリマーシステムは置き換えが困難となり、製薬業界全体の不確実性の中でも需要の維持に寄与しています。市場成長は、新興市場におけるジェネリック医薬品の生産や、先発医薬品パイプラインにおける特殊コーティングシステムの使用にも反映されています。競争は、技術サポート能力、独自のポリマープラットフォーム、および詳細な品質要件を満たす能力を中心に展開されています。
主要レポートのポイント
- 製品タイプ別では、微結晶セルロースが2025年のポリマー賦形剤市場シェアの34.74%を占め、2031年までCAGR 4.87%で成長する見込みです。
- 用途別では、結合剤が2025年のポリマー賦形剤市場規模の26.25%を占め、コーティング剤は2031年までに最高CAGR 5.24%を記録する見込みです。
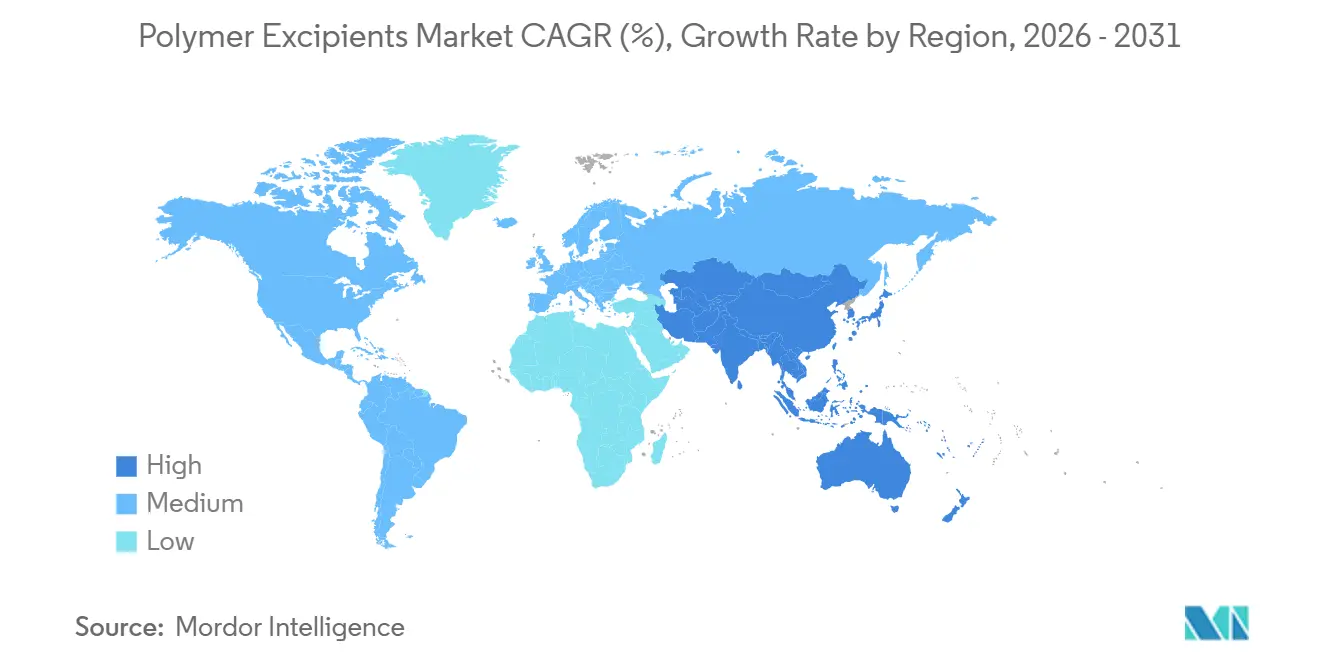
- 地域別では、アジア太平洋がポリマー賦形剤市場シェアの38.17%を2025年に占め、2031年までCAGR 5.03%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ジェネリック医薬品および複雑な医薬品製造の拡大 | +1.0% | 世界全体、特にアジア太平洋、インド、中国、ラテンアメリカに集中 | 短期(2年以内) |
| 徐放性および標的送達製剤の採用拡大 | +0.9% | 北米および欧州、アジア太平洋での採用拡大 | 中期(2〜4年) |
| バイオロジクス、バイオシミラー、および長時間作用型注射剤の成長 | +0.8% | 世界全体、北米および欧州が主導 | 長期(4年以上) |
| 多機能および患者中心の賦形剤への需要 | +0.5% | 世界全体、北米、ドイツ、日本での早期採用 | 中期(2〜4年) |
| 連続製造および接圧縮の採用 | +0.4% | 北米および欧州、主要なアジア太平洋製造拠点への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ジェネリック医薬品および複雑な医薬品製造の拡大
ジェネリック医薬品および複雑な医薬品の製造は、ポリマー賦形剤市場における需要を牽引しています。インドと中国は引き続き主要な製造拠点であり、両国の製薬メーカーは国内市場および輸出市場に対応しています。中国では、「健康中国2030」フレームワークが、コモディティジェネリックから差別化製剤への転換を支援しています。これらの製剤には、より厳格な純度仕様と特殊な機能性能を持つポリマーが必要です。錠剤とカプセルは、ヒトに投与される医薬品剤形の80%以上を占め、ポリマー結合剤およびコーティング材料の主要な用途であり続けています。この固形経口製品の基盤が、ジェネリック医薬品の生産拡大に伴い、ポリマー賦形剤市場に安定した需要源を提供しています。
徐放性および標的送達製剤の採用拡大
徐放性製品は、ポリマー賦形剤市場においてヒドロキシプロピルメチルセルロース(HPMC)およびエチルセルロースへ需要を支えています。これらのポリマーは、投与間隔の延長と標的薬物放出を可能にする錠剤マトリックスを形成します。徐放性製品における賦形剤含有量は、錠剤総重量の60〜70%を占める合があり、承認製品あたりのポリマー消費量が増加します。Evonikは、EUDRAGITプラットフォームが23,000件以上の特許に引用され、80カ国で使用されていると報告しています。HPMCを含むセルロース誘導体は、大分子の経口経粘膜および徐放性送達のためのマトリックス形成剤として機能します。ポリマー賦形剤市場は、徐放性および標的送達製剤向けのより高い仕様グレードへとシフトしています。
多機能および患者中心の賦形剤への需要
共処理賦形剤は、結合、崩壊、流動性向上などの機能を単一の材料に組み合わせています。これらの材料は、高速錠剤製造における処理工程の削減と粉末流動性の改善に寄与します。小児および高齢者患者向けの口腔内崩壊錠やミニ錠剤には、急速崩壊、許容できる味、および機械的強度のバランスを取るポリマーが必要です。イオン交換ポリマーシステムは、小児製剤における味のマスキングと急速崩壊をサポートします。ポリマー賦形剤市場は、製造効率と患者の使いやすさを向上させる材料から恩恵を受けています。これらの製剤はまた、製品開発全体を通て一貫した材料と技術的指導をサプライヤーに求めます。
連続製造および直接圧縮の採用
連続製造と直接圧縮は、単一プロセス内で複数の機能を発揮するポリマーの重要性を高めています。直接圧縮材料は、厳密に管理された生産条件下で一貫した流動性、結合性、および崩壊性を提供する必要があります。この要件は、錠剤製造に必要な成分数と処理工程を削減する共処理グレードを優遇します。微結晶セルロース(MCC)は、直接圧縮用途において結合剤、崩壊剤、滑沢剤、および安定剤として機能できるため、引き続き重要です。ポリマー賦形剤市場では、連続および高速生産ラインにわたる信頼性の高い操業をサポートするグレードへの需要増加が見込まれています。このシフトはまた、サプライヤーの製剤サポートと品質文書化の重要性を高めています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な規制および品質コンプライアンス要件 | -0.5% | 世界全体、特に北米および欧州で顕著 | 短期(2年以内) |
| 特殊グレードの高い開・製造コスト | -0.4% | 世界全体、特に新興市場の製剤メーカーおよび小規模な医薬品受託開発製造機関(CDMO)に影響 | 長期(4年以上) |
| 賦形剤亜硝酸塩の変動性とニトロソアミン生成リスク | -0.3% | 世界全体、北米および欧州、輸出志向メーカーにコンプライアンス圧力が集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格な規制および品質コンプライアンス要件
医薬品ポリマー賦形剤は、薬局方基準、各国の規制要件、および医薬品規制調和国際会議(ICH)のガイダンスに準拠する必要があります。この多層的なコンプライアンスフレームワークは、小規模サプライヤーに対して運用上の要件を生じさせる可能性があります。サプライヤーは、製品ライフサイクル全体を通じて、適格性確認プロセス、変更管理、およびポリマー特性評価を維持する必要があります。米国薬局方・国民医薬品集(USP/NF)、欧州薬局方、および日本薬局方のモノグラフに収載された材料は、一般的に新規材料よりも規制審査が少なくなります。BASFは、Soluplusが2025年に欧州薬局方にモノグラフ収載され、欧州申請における新規性に関連する規制負担が軽減されたと報告しています。これらの要件は、ポリマー賦形剤市場におけるサプライヤー基盤を制限し、複数薬局方コンプライアンス能力を持つメーカーの役割を高める可能性があります。
賦形剤亜硝酸塩の変動性とニトロソアミン生成リスク
ニトロソアミンリスクは、特定の温度、pH、および保存条件下での製剤成分間の相互作用から生じる可能性があります。米国食品医薬品局(FDA)の2024年9月のガイダンスは、その範囲を低分子ニトロソアミンおよびニトロソアミン原薬関連不純物(NDSRI)を含むように拡大しました[1]。国際医薬品添加剤評議会(IPEC)フェデレーションは、ニトロソアミンリスク評価において、特定のアミノ官能化ポリメタクリレートを含む、アミン含有ポリマー賦形剤を考すべきと述べています。窒素含有ポリマーグレードは、バッチレベルの亜硝酸塩スクリーニングを必要とする場合があり、分析コストおよびバッチ不合格の可能性が増加します。低不純物プロファイルを持つサプライヤーは、ポリマー賦形剤市場におけるコンプライアンス要件をサポートする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
微結晶セルロースがボリュームをリードし、特殊ポリマーが製剤ニーズをサポート微結晶セルロース(MCC)は、2025年のポリマー賦形剤市場において34.74%のシェアを占め、2026〜2031年にCAGR 4.87%で成長する見込みです。MCCは、確立された規制プロファイルおよびPH-101、PH-102、シリカ化グレードの入手可能性から、直接圧縮製剤に使用されています。2024年に発表された査読済み研究では、MCCが直接圧縮充填剤の中で高い希釈能力と圧縮能力を持つと特定されました。同研究はまた、MCCを結合剤、崩壊剤、滑沢剤、および安定剤として分類しました。徐放性マトリックスシステムにおけるHPMCまたはエチルセルロースとの併用により、即放性錠剤を超えた用途が広っています。
HPMCはボリューム別で第2位の製品セグメントであり、徐放性マトリックス形成剤および植物性カプセルシェル材料として機能します。PVPは湿式造粒および非晶質固体分散体における結合剤および可溶化剤として使用されています。PEGの需要は、凍結保護剤、界面活性剤、および粘度調整剤として機能できることから、非経口製剤およびバイオロジクス製造の需要と一致しています。デンプン系材料は、コスト重視の市場における即放性および崩壊剤用途をサポートします。エチルセルロースおよびメチルセルロースは、ポリマー賦形剤市場においてペレット、カプセル、および多単位剤形の徐放性コーティングシステムをサポートします。


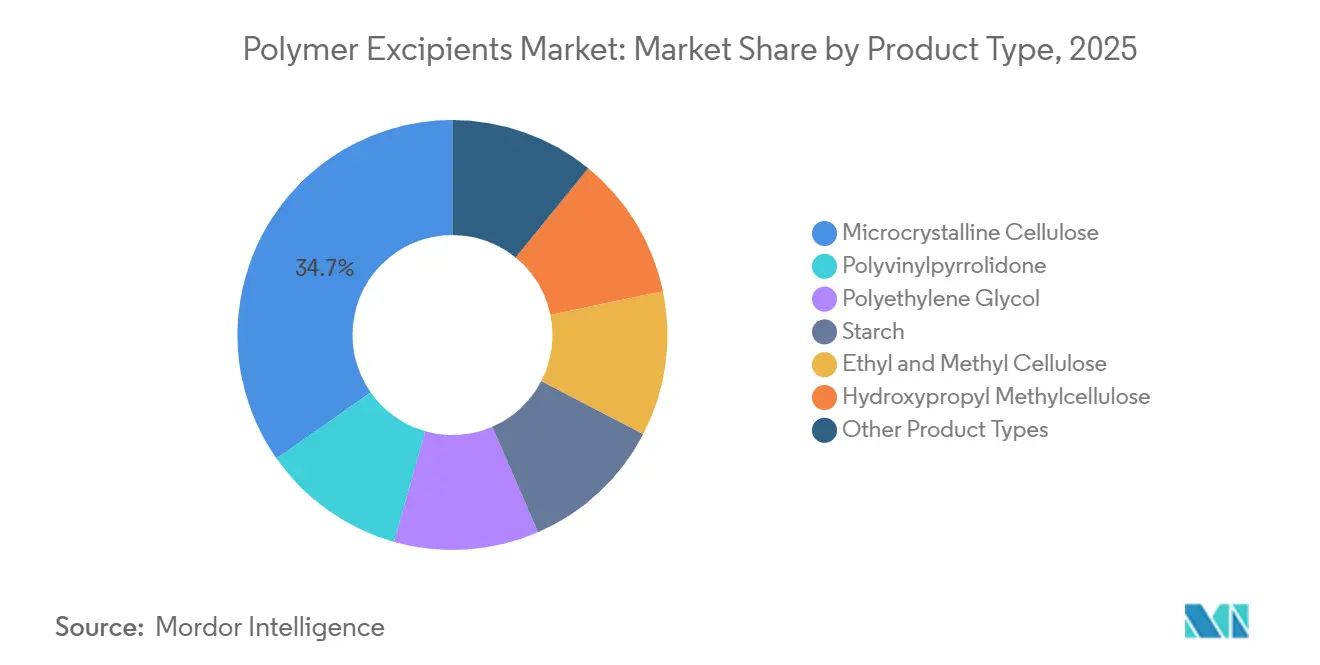
注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:
結合剤が最大シェアを保持し、コーティング剤が最も速く成長結合剤は2025年のポリマー賦形剤市場において26.25%のシェアを占め、ジェネリックおよび特殊医薬品パイプライン全体にわたる世界的な錠剤製造に支えられています。MCCとPVPは、それぞれ直接圧縮と湿式造粒において補完的な役割を果たしています。錠剤とカプセルはヒトに投与される医薬品剤形の80%以上を占め、結合剤材料への需要を牽引しています。連続製造は特定の造粒工程を排除できますが、高薬物充填量、複雑なバッチ、および生産量の拡大がこの影響を相殺する可能性があります。結合剤は固形経口剤形セグメントを支えています。
コーティング剤はポリマー賦形剤市場において最も成長の速い用途セグメントであり、2026〜2031年にCAGR 5.24%を記録する見込みです。腸溶性、徐放性、および患者特異的コーティングへの要は、小児および特殊医薬品製品全体で増加しています。Ashland Inc.は、3,000社以上のインド製薬メーカーに向けた現地供給基盤を確立するため、2026年にインドのアンベルナートに錠剤コーティング施設の建設を開始しました。粘度調整剤は、液体、半固体、および眼科用剤形に使用されています。着色剤、甘味料、香料、および防腐剤は、小児用経口液剤および咀嚼製品において補助的な役割を果たしています。

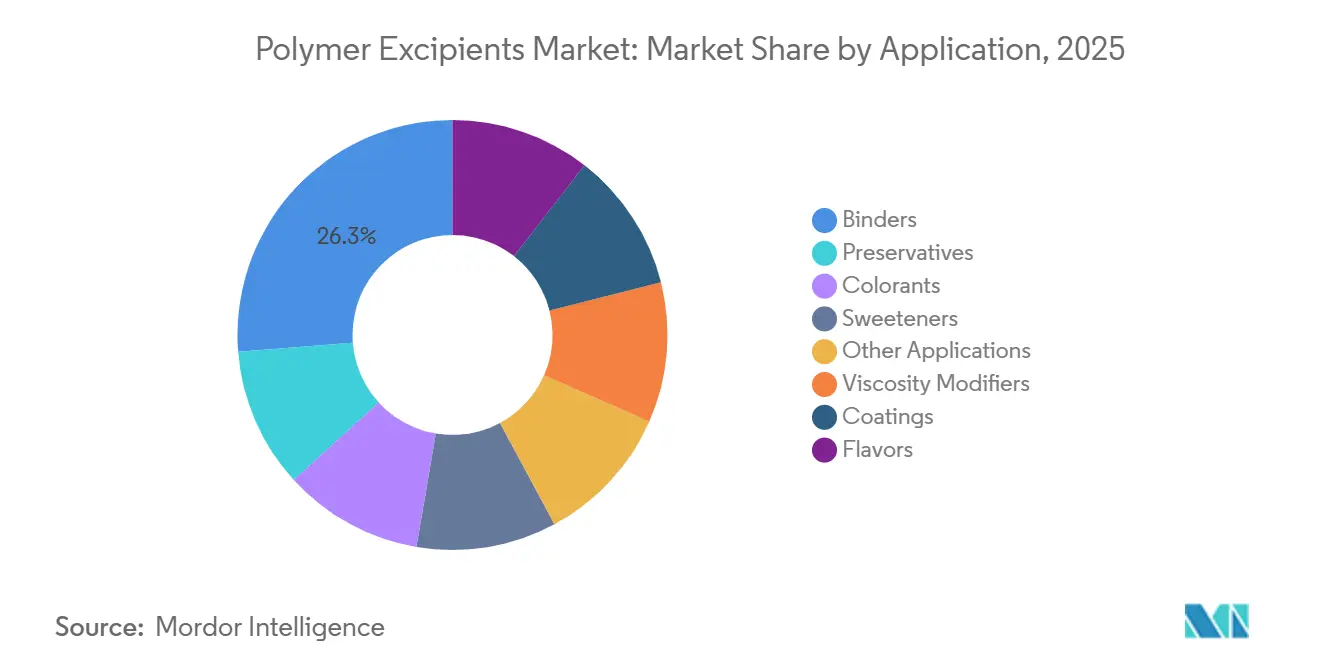
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋のポリマー賦形剤市場
アジア太平洋は2025年のポリマー賦形剤市場シェアの38.17%を占め、2031年までCAGR 5.03%で成長する見込みです。インドと中国は、ジネリック医薬品製造と複雑な製剤への注力強化を通じてこの地位を支えています。中国の「健康中国2030」フレームワークは、より高性能なポリマー材料を必要とする製品へのシフトを支援しています。日本は、日本薬局方に準拠した品質要件を満たす高グレードのセルロース系および特殊ポリマーへの需要に貢献しています。2026年、EvonikとHiguchiは横浜にオープンファーマラボを開設し、製剤担当者がEUDRAGITプラットフォームと製剤専門知識にアクセスできる環境を提供しました[2]。
北米および欧州のポリマー賦形剤市場
北米はポリマー賦形剤市場において第2位の需要地域です。米国が地域消費の90%以上を占め、需要は複雑な経口製剤および注射製剤向けの特殊ポリーグレードに集中しています。カナダは国内生産および北米のCDMO活動を通じて貢献し、メキシコは米国のジェネリック医薬品製造ネットワークから恩恵を受けています。欧州の需要は、欧州薬局方の要件および欧州医薬品庁(EMA)のガイダンスによって形成されています。ドイツはBASFのKollidonおよびSoluplusプラットフォームとEvonikのEUDRAGITビジネスのイノベーションセンターであり、フランスはRoquette FrèresとGattefossé SASの拠点です。
南米および中東・アフリカのポリマー賦形剤市場
ブラジルはポリマー賦形剤市場において南米の需要をリードしており、ジェネリック医薬品の生産が結合剤およびコーティングポリマーへの需要を牽引しています。アルゼンチンも追加的な需要に貢献していますが、通貨の変動性と規制の多様性により、現地または国内ブレンド材料が優先される場合があります。サウジアラビアと南アフリカは、中東およびアフリカにおける主要な需要センターです。サウジアラビアのワクチンおよび特殊医薬品の製造能力は注射グレードポリマーへの需要を牽引し、エジプトとナイジリアは輸入成長を支える製造拠点として発展しています。
競合環境
市場集中度
イノベーションとサステナビリティが将来の成功を牽引
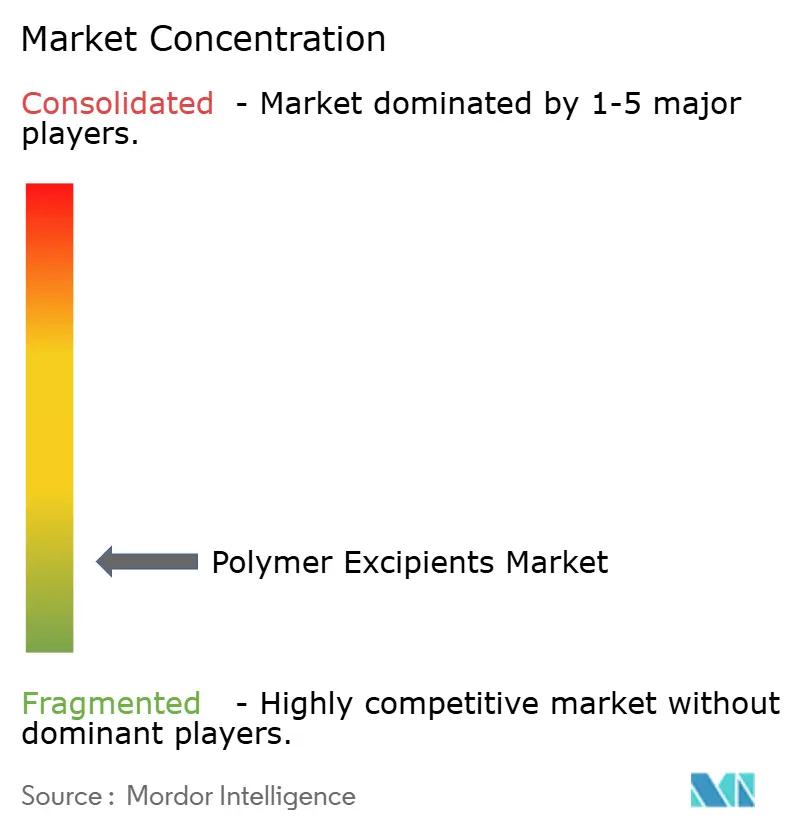
ポリマー賦形剤市場は断片化されています。BASF、Evonik、Ashland、Colorcon、Lubrizol、およびMerck KGaAは、独自のポリマーシステム、特許ポートフォリオ、および製剤サービスを通じてポジションを維持しています。標準的なMCC、PVP、PEGを含むコモディティ材料はより断片化されており、インドと中国のメーカーが主に価格で競争しています。このダイナミクスにより、特殊グレードの売上がボリュームよりも速く成長できる二分化した市場が生まれています。技術サポートと規制文書が材料選定に影響を与えるため、初期段階の製剤作業は重要な競争階です。
EvonikとHiguchiは2026年に横浜にオープンファーマラボを開設し、EUDRAGITプラットフォームへのアクセスと現地製剤サポートを拡大しました。Evonikは、ダルムシュタットの再生可能エネルギーで稼働するスプレードライ施設に支えられ、EUDRAGIT L 100-55の製品カーボンフットプリントが6%削減されたと報告しました。Ashlandは2026年に、経口ペプチド、バイオロジクス、およびGLP-1医薬品の開発向けにPermexa カプリン酸ナトリウムを商業的に発売しました。これらの取り組みは、企業がポリマー賦形剤市場において製剤能力と製造投資を通じて競争していることを示しています。
Gattefossé SASやJRS PHARMAなどの小規模スペシャリストは、脂質系および共処理システムにおいて特化したポジションを保持しています。EUDRAGITポリマーは80カ国の23,000件以上の特許に引用されており、機能性コーティングプラットフォームとしての使用を示しています。新規サプライヤーには品質システム、複数薬局方文書、および製剤信頼性が必要であるため、参入障壁は依然として高いです。したがって、ポリマー賦形剤市場はコモディティグレードよりも特殊用途においてより集中しています。
ポリマー賦形剤業界のリーダー企業
-
BASF
-
Ashland
-
Dow
-
Evonik Industries AG
-
Roquette Frères
- 注:主要企業の掲載順は順位を示すものではありません。
ポリマー賦形剤市場 このレポートでカバーされる企業
- Ashland
- BASF
- Colorcon, Inc.
- Croda International Plc
- DFE Pharma
- Dow
- DuPont
- Evonik Industries AG
- Gattefossé SAS
- JRS PHARMA
- Lubrizol
- Merck KGaA
- Roquette Frères
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG
最近の産業開発事情 ポリマー賦形剤市場
- 2026年8月:Ashlandは、経口ペプチド、バイオロジクス、およびGLP-1アゴニスト医薬品の開発向けに、腸管透過性促進剤であるPermexa カプリン酸ナトリウムを発売しました。この発売は、Ashlandの経口バイオロジクス賦形剤戦略を支援し、ポリマー賦形剤市場内のビニルピロリドンおよびその誘導体ポートフォリオを拡大します。
- 2026年5月:EvonikとHiguchi Inc.が日本の横浜にオープンファーマラボを開設しました。このラボラトリーは、地域の製剤担当者にEUDRAGITポリマープラットフォームと製剤開発の専門知識へのアクセスを提供し、ポリマー賦形剤市場を支援します。
世界のポリマー賦形剤市場レポートの調査範囲
ポリマー賦形剤は、医薬品の送達を強化し、安定性を改善し、体内での薬物の放出とパフォーマンスを制御するために、有効医薬品成分とともに医薬品製剤に添加される大型の鎖状分子です。
ポリマー賦形剤市場は、製品タイプ、用途、および地域によってセグメント化されています。製品タイプ別では、ポリビニルピロリドン、ポリエチレングリコール、デンプン、微結晶セルロース、エチルセルロースおよびメチルセルロース、ヒドロキシプロピルメチルセルロース、その他の製品タイプにセグメント化されています。用途別では、結合剤、粘度調整剤、コーティング剤、香料、防腐剤、着色剤、甘味料、その他の用途にセグメント化されています。本レポートはまた、主要地域の15カ国におけるポリマー賦形剤の市場規模と予測を網羅しています。市場規模と予測ボリューム(キロトン)で提供されています。
セグメンテーション概要
| ポリビニルピロリドン |
| ポリエチレングリコール |
| デンプン |
| 微結晶セルロース |
| エチルセルロースおよびメチルセルロース |
| ヒドロキシプロピルメチルセルロース |
| その他の製品タイプ |
| 結合剤 |
| 粘度調整剤 |
| コーティング剤 |
| 香料 |
| 防腐剤 |
| 着色剤 |
| 甘味料 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東およびアフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東およびアフリカ |
| 製品タイプ別 | ポリビニルピロリドン | |
| ポリエチレングリコール | ||
| デンプン | ||
| 微結晶セルロース | ||
| エチルセルロースおよびメチルセルロース | ||
| ヒドロキシプロピルメチルセルロース | ||
| その他の製品タイプ | ||
| 用途別 | 結合剤 | |
| 粘度調整剤 | ||
| コーティング剤 | ||
| 香料 | ||
| 防腐剤 | ||
| 着色剤 | ||
| 甘味料 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東およびアフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
ポリマー賦形剤市場の現在の市場規模は?
ポリマー賦形剤市場規模は2025年に476.67キロトンであり、2026年の495.02キロトンから2031年には606.92キロトンへと、予測期間(2026〜2031年)においてCAGR 4.16%で成長する見込みです。
ポリマー賦形剤において最大のシェアを持つ製品タイプは何ですか?
微結晶セルロースが2025のボリュームシェアの34.74%をリードし、2031年までCAGR 4.87%で成長する見込みです。
最も速く成長している用途は何ですか?
コーティング剤は2026年から2031年にかけてCAGR 5.24%で成長する見込みであり、腸溶性、徐放性、および患者特異的コーティングへの需要に支えられています。
ポリマー賦形剤の需要をリードしている地域はどこですか?
アジア太平洋は2025年の世界ボリュームの38.17%を占め、2031年までCAGR 5.03%で成長する見込みです。