
形状記憶ポリマー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 0.84 十億米ドル |
| 市場規模 (2031) | 1.87 十億米ドル |
| 成長率 (2026 - 2031) | 17.42 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | 北米 |
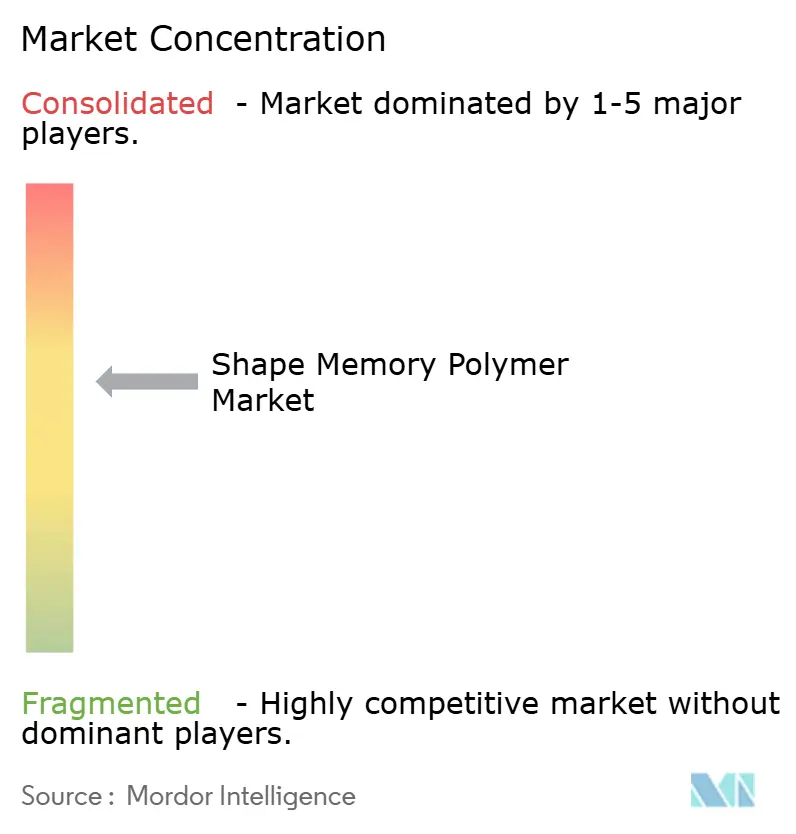
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる形状記憶ポリマー市場分析
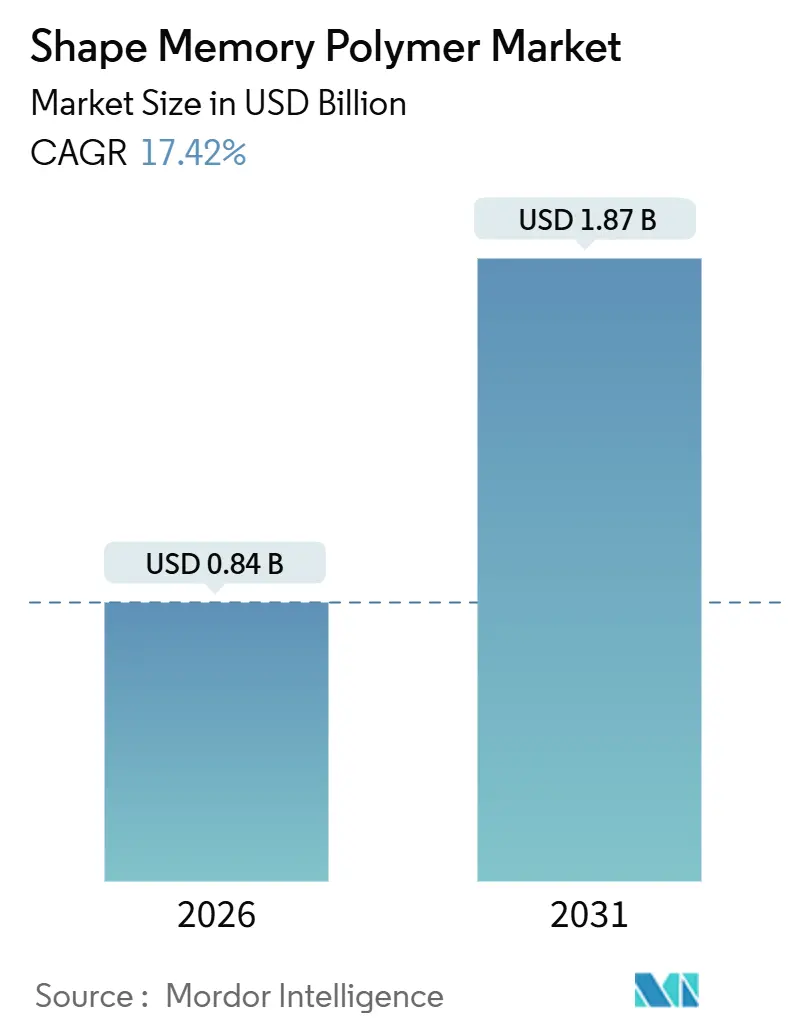
形状記憶ポリマー市場規模は2026年に8億4,000万米ドルと推定され、予測期間(2026年~2031年)においてCAGR 17.42%で成長し、2031年までに18億7,000万米ドルに達する見込みです。臨床的検証が低侵襲塞栓デバイスの主流化を後押しし、積層造形が工具なしで複雑な形状を実現し、自動車用バッテリープログラムが熱スイッチフォームを採用して熱暴走事象を軽減していることから、成長が加速しています。需要面では、航空宇宙エンジニアが形状記憶合金の数分の一の密度で形態変化翼構造を繰り返し試作しており、アジア太平洋の社会インフラ設計者はメンテナンスコスト削減を目的として自己修復コンクリートマイクロカプセルの試験を行っています。化学大手がベース化学品を供給する一方、専門的な医療機器企業が規制上のノウハウを掌握しているため、競争の激しさは中程度にとどまっています。主要な課題としてはゴム状態における低剛性とプレミアムなコンパウンディングコストが挙げられますが、4Dプリンティングの革新と規制上の進展が参入障壁を緩和しています。
主要レポートのポイント
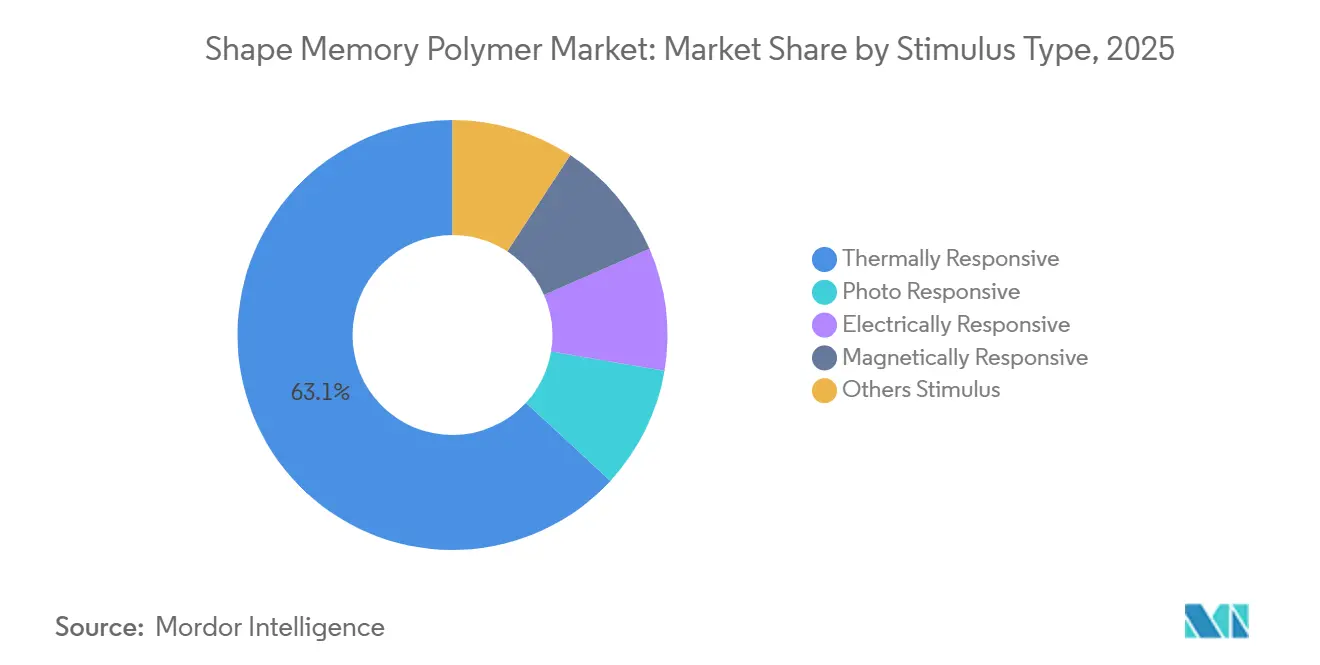
- 刺激タイプ別では、熱応答性材料が2025年の形状記憶ポリマー市場シェアの63.14%を占め、2031年に向けてCAGR 19.44%で拡大しています。
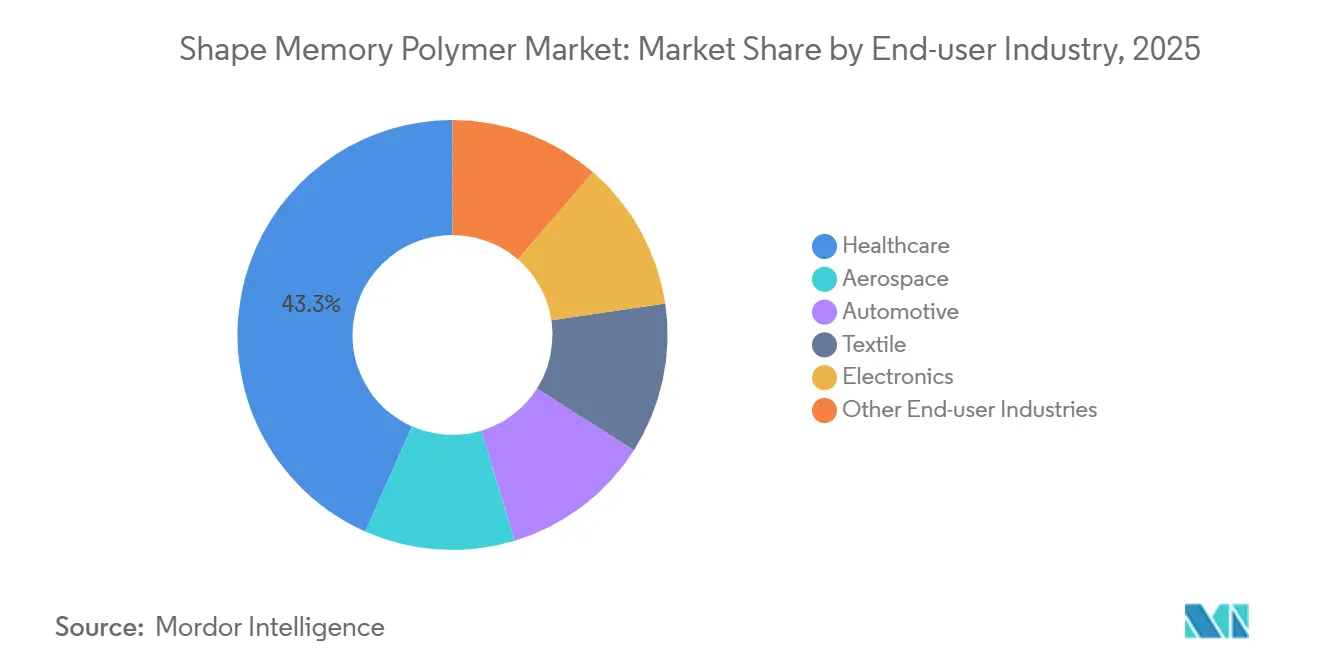
- エンドユーザー産業別では、ヘルスケアが2025年の収益の43.34%を占め、2031年にかけてCAGR 20.11%で拡大しています。
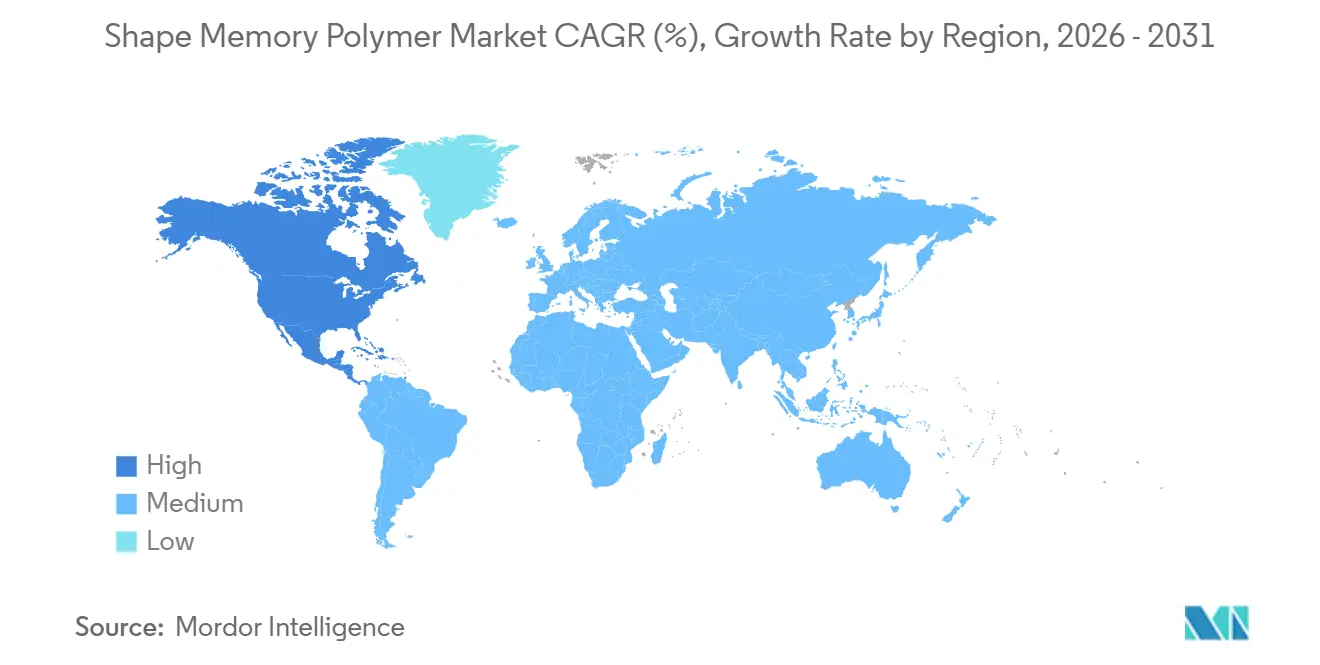
- 地域別では、北米が2025年の収益の47.91%を占め、最も速い地域成長軌道として2031年に向けてCAGR 57.78%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 低侵襲医療機器採用の増加 | +4.2% | 北米とEUが規制承認をリードするグローバル市場 | 中期(2~4年) |
| アジア太平洋における急速なインフラ整備が自己修復コンクリート需要を牽引 | +2.8% | アジア太平洋が中核、中東への波及効果あり | 長期(4年以上) |
| 航空宇宙・宇宙探査における軽量形態変化構造のニーズ | +3.1% | NASA・ESAプログラムに牽引される北米と欧州 | 長期(4年以上) |
| 4Dプリンティングが複雑なカスタム形状記憶ポリマー形状を実現 | +3.5% | 研究拠点および医療機器製造に集中するグローバル市場 | 短中期(3年以内) |
| EV電池パックの安全性と冷却のための熱スイッチフォーム | +2.9% | グローバル、中国・韓国にAPAC製造が集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
低侵襲医療機器採用の増加
規制当局は2024年から2026年にかけて複数の形状記憶ポリマーベースの塞栓システムを承認し、手術時間を短縮し血栓形成を促進するポリマーフォームに対する病院の信頼を高めました。形状記憶フォームは放射線透過性、低ラジアルフォース、嚢血栓症を加速させる多孔質スキャフォールドを提供し、金属コイルに対する臨床的優位性を持ちます。2024年に発行されたパイロット償還コードにより主要なカバレッジ障壁が解消され、ISO 10993生体適合性およびFDA 21 CFR 820品質システム規則への準拠が長期的な安全性を担保しています。
アジア太平洋における急速なインフラ整備が自己修復コンクリート需要を牽引
中国とインドにおける新興の高速道路、港湾、鉄道プロジェクトでは、亀裂発生時に破裂してプレポリマーを放出し、空隙を再封止するポリマーマイクロカプセルの試験が行われており、水の浸入と鉄筋腐食を抑制しています。初期のフィールドトライアルでは圧縮強度の回復と透水性の顕著な低下が報告されていますが、標準化されたコードの欠如と特殊カプセルの高コストが近期の普及を抑制しています。
航空宇宙・宇宙探査における軽量形態変化構造のニーズ
NASAが資金提供した渦発生器プログラムにより、ニッケルチタンアクチュエーターと比較して質量を削減するポリマー変形構造が実証されました。これは、1キログラムの削減ごとに打ち上げコストが低下するという点で説得力のある指標です。2024年のNature Communications誌の研究では、連続繊維とSMPマトリックスを組み合わせ、回復性を損なうことなく10 GPaを超える曲げ弾性率を実現し、形状記憶材料を主荷重用途に近づけました。[1]。
4Dプリンティングが複雑なカスタム形状記憶ポリマー形状を実現
積層造形技術により、段階的な温度閾値を超えると所定のシーケンスで変形するマルチマテリアル形状記憶ポリマーラティスの印刷が可能になりました。CarbonのデジタルライトシンセシスプラットフォームはCADから直接形状記憶ポリマー部品を硬化させることができ、金型を不要にし、リードタイムを数ヶ月から数日に短縮します。これは臨床試験の登録加速と航空宇宙プロトタイピングを促進する飛躍的な進歩です。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 金属・複合材料と比較したゴム状態における相対的な低剛性 | -1.8% | グローバル、特に航空宇宙・自動車の構造用途 | 中長期(3~5年) |
| 高い生産・コンパウンディングコスト | -2.2% | グローバル、特殊ポリマーサプライチェーンが限られた新興市場で深刻 | 短中期(3年以内) |
| 生体医療インプラントにおける水分誘発による早期作動 | -1.1% | グローバル、心血管・神経血管デバイスセグメントに集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
金属・複合材料と比較したゴム状態における相対的な低剛性
2024年の実験室試験では、連続炭素繊維強化により未強化形状記憶ポリマーの曲げ剛性が向上しました。しかし、この進歩は材料コストの増加とプロセスの複雑化を伴いました。ガラス転移温度以上で軟化する未強化形状記憶ポリマーは、アルミニウム合金と比較して大幅に低い弾性率を示します。一方、ハイブリッドアーキテクチャは荷重経路の分離に優れており、ポリマーが作動する間、金属が構造応力の大部分を担うことを可能にしています。
高い生産・コンパウンディングコスト
分子量と架橋密度の精密な制御により、汎用熱可塑性プラスチックと比較して合成コストが上昇します。積層造形用の特殊PA12パウダーは、厳密な粒度分布と低残留モノマー含有量が要求されるため、プレミアム価格が設定されています。南米および中東・アフリカにおけるサプライチェーンのギャップが輸送費と関税コストを増大させ、一部のパイロットプロジェクトでは単価が2倍になっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
刺激タイプ別:
熱的優位性が活性化の簡便さを反映熱応答性ポリマーは2025年の形状記憶ポリマー市場の63.14%を占め、このコホートは2031年にかけてCAGR 19.44%で拡大する見込みです。このセグメントの優位性は、既存の加熱素子を使用するガラス転移および溶融結晶化スイッチにあり、レーザーや磁石を必要としません。2021年のMDPI誌の研究では、溶融紡糸ポリカプロラクトン-TPU繊維が50℃で99%のひずみ回復を実現し、適応型衣料品への耐久性を検証しました[2]。
光応答性設計は、厚い断面ではUV透過が低下するため、薄壁マイクロフルイディクスに限定されています。電気応答性グレードはカーボンナノチューブを埋め込んでジュール加熱を誘発しますが、この手法は脆性を高め、リサイクルを複雑にします。磁気応答性樹脂はナノスケールフェライトを統合し、交番磁場による遠隔作動を可能にしますが、追加のコイルがシステムコストを増大させ、外科・航空宇宙のニッチ用途に限定されます。水分活性化およびpH誘発化学品はポートフォリオを補完し、薬物送達スキャフォールドと適応型包装に使用されています。全体として、簡便な活性化インフラが熱グレードを大量生産の医療・自動車用途において首位に維持し、形状記憶ポリマー市場におけるリーダーシップを強化しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
ヘルスケアが臨床的検証を収益化ヘルスケアは2025年の収益の43.34%を生み出し、2031年にかけてCAGR 20.11%で力強く拡大しており、形状記憶ポリマー市場の成長エンジンとしての地位を確固たるものにしています。ポリマー塞栓プラグは現在、末梢閉塞に対するFDA 510(k)認可とEU MDRクラスIII認証を取得しており、金属コイル競合他社の参入を阻む障壁を形成しています。整形外科用外傷インプラントも、生体内で拡張する形状記憶ポリマーヒンジを活用し、手術時間を短縮し再手術リスクを低減しています。
航空宇宙はNASA・ボーイングの形態変化プロジェクトと増加する衛星展開ブームプログラムに後押しされ第2位にランクされています。自動車エンジニアはEV電池モジュール用の熱スイッチフォームと、高速走行時のみ展開してモーターなしで空気抵抗を削減する適応型空力フラップに注力しています。繊維業界は溶融紡糸を活用して体温に反応する圧迫衣料品を提供し、電子機器研究者は形状記憶アクチュエーターとフレキシブルアンテナのプロトタイプを開発しています。建設・包装は標準化されたコードとコスト削減の軌跡を待ちながら、大規模展開前の探索段階にとどまっています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米形状記憶ポリマー市場
北米は2025年の収益において47.91%のシェアを占め形状記憶ポリマー市場を支配しており、2031年までに57.78%という顕著なCAGRで拡大すると予測されている。米国は、ベンチャー投資家、積層造形スタートアップ、およびFDA承認済みデバイスメーカーの活発なエコシステムを擁している。Carbonが2025年に実施した6,000万 ミリオン 米ドルの資金調達は、樹脂ライブラリおよびプリントファームの設備拡張に充てられており、高性能SMP部品に対する国内需要が供給を上回っていることを示すシグナルである。NASAおよび国防総省は形状変化構造プログラムを共同出資しており、地域的なリーダーシップをさらに強固なものとしている。カナダの大学はポリマー化学における革新的な成果を生み出しており、一方でメキシコの成熟しつつあるEVサプライチェーンは、ニアショアリングの加速に伴い、サーマルスイッチフォームの新たな活用機会を提供している。
アジア太平洋形状記憶ポリマー市場
アジア太平洋地域は、中国の電気自動車生産量、日本の材料科学における専門知識、およびインドのインフラ整備推進を原動力として、北米に僅差で続いている。日本の化学大手Asahi Kasei Corporationは2024年に自動車向け熱可塑性エラストマーを発表し、軽量化および熱管理を目的としており、将来的なSMP配合への展開を示唆している。Evonikは2025年に上海における長鎖ポリアミドの生産を倍増させ、中国本土および東南アジアの積層造形顧客を視野に入れている。韓国のバッテリー大手であるLG Energy SolutionおよびSamsung SDIは、次世代パック向けのポリマーサーマルフォームを試験導入しているが、公開されている技術データは依然として限られている。インドの高速道路整備の拡大は自己修復コンクリートマイクロカプセルへの関心を高めているが、規格委員会はSMPセメント複合材の性能基準をいまだ公表していない。
欧州形状記憶ポリマー市場
欧州は第3位を占めており、堅牢な品質管理システムを有するサプライヤーを優遇する厳格なMDRおよびREACH規制の枠組みに支えられている。形状記憶塞栓プラグは2025年にEU MDRクラスIII認証を取得し、27カ国からなる欧州経済領域においてポリマー代替品の市場が開かれた。Airbusは連続繊維SMP複合材から製造された形状変化トレーリングエッジパネルの評価を進めており、ドイツのフラウンホーファーIAPは2025年にSMP合成およびプロトタイプ製作に関する受託研究開発サービスを発表した。北欧の防衛サプライヤーは小型衛星分離用の低アウトガスSMPヒンジの評価を進めており、英国のカタパルトセンターはポリマー専門家と航空宇宙主要企業との連携を推進している。
中東・アフリカおよび南米形状記憶ポリマー市場
南米ならびに中東・アフリカは依然として新興の貢献地域にとどまっている。Embraerを中心とするブラジルの航空宇宙クラスターはSMP形状変化フラップに関するフィージビリティスタディへの資金提供を行っているが、地域内における特殊ポリマーの生産拠点が不足しているため原材料コストが高騰している。サウジアラビアのビジョン2030メガプロジェクトは自己修復インフラの試験環境を提供し得るが、輸入依存および試験設備の不足が市場投入速度を妨げている。両地域を通じて、医療機器に関する規制上の承認経路が明確に定義されておらず、企業が早期申請を優先することを妨げている。
バリューチェーン分析
形状記憶ポリマー(SMP)のバリューチェーンは、分子量と架橋密度を厳密に制御するための特殊モノマー、架橋剤、触媒、添加剤から始まり、続いて化学メーカーおよび専門のSMP材料サプライヤーによる樹脂合成が行われる。下流では、コンパウンダーおよびコンバーターが、フィラー、共重合、配合パッケージを通じて作動温度域と復元力を調整し、その後、一時形状を固定する形状設定およびプログラミング工程を適用する。加工工程には、射出成形、押出・溶融紡糸、そして複雑な形状の反復サイクルを短縮する積層造形ワークフロー(光重合プラットフォームを含む)が含まれる。
価値の獲得は、基礎樹脂単体よりも、アプリケーションエンジニアリング、認証、規制対象デバイスやミッションクリティカル部品の製造に集中しており、これがエコシステムを共同開発と選択的な垂直統合に向かわせている。医療機器は、病院での採用に先立ち、デザインコントロール、生体適合性試験、品質システム文書化という並行的な連鎖を追加する。航空宇宙および宇宙関連プログラムは、アウトガス性および性能検証要件を課しており、これが経験豊富なサプライヤーを優位にしている。ボトルネックは、特殊原料の入手性とコスト(およびエネルギー集約的な合成)、さらにSMP特有の熱的・レオロジー的挙動を管理するための設備とノウハウへのアクセスに集中している。これにより、GraphyとFUGO Precision 3D(2026年1月)のような、形状記憶アライナー向けの拡張可能な製造インフラを構築するパートナーシップが促進されている。
競合環境
形状記憶ポリマー市場は中程度に集約されています。垂直統合は稀であり、ほとんどのプレーヤーは樹脂合成、コンパウンディング、デバイス製造、または積層造形サービスに特化しています。Carbonのプリントファームモデルは、病院や航空宇宙OEMが金型やダイへの投資なしにカスタム形状記憶ポリマー部品を調達できるため、プラットフォームディスラプターとして位置づけられています。ホワイトスペースの機会は、ソフトロボティクス向けの磁気・電気応答性ポリマー、および熱ではなく水分でトリガーされるセルロースナノウィスカー複合材料に集中しています。参入障壁は、インプラント向けのISO 10993生体適合性、宇宙機向けのASTM E595アウトガッシング、EU MDR監査が要求する統計的安定性を中心としており、これらの要因が総じて経験豊富な規制チームを持つ既存企業に有利に働いています。
形状記憶ポリマー業界リーダー
-
BASF SE
-
Covestro AG
-
Evonik Industries AG
-
SMP Technologies Inc.
-
Composite Technology Development Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
形状記憶ポリマー市場 このレポートでカバーされる企業
- Asahi Kasei Corporation
- BASF SE
- Changchun Foliaplast Bio-Tech
- Composite Technology Development Inc.
- Covestro AG
- Dow
- DYNALLOY, Inc.
- EndoShape Inc.
- Evonik Industries AG
- Guangzhou Manborui Materials
- MedShape Inc.
- Merck KGaA
- Nanoshel LLC
- Shape Memory Medical
- SMP Technologies Inc.
- Spintech Holdings Inc.
市場機会と将来展望
最大の近未来的なホワイトスペースは、SMPの性能をプロトタイプから、ヘルスケアおよびその他の高付加価値エンジニアリング部品における再現可能で認証された量産へと転換することにあり、そこでは臨床的エビデンスと製造の拡張性がより広範な購買採用を後押しする。血管内医療分野では、Shape Memory Medicalが2026年4月に大動脈解離治療のための偽腔塞栓術システムを評価するFLAGSHIP試験の登録を開始した。AAA-SHAPE治験は2026年7月に登録を完了し、48施設で180人の患者を対象とし、SMPベースの血管内塞栓術技術を評価した。これらのマイルストーンはエビデンス基盤を拡大し、特に一定の多孔性制御、滅菌適合性、ISO 10993準拠の材料サポートを提供できるサプライヤーに対する医療グレードSMPフォームの引き込み需要を生み出している。
製造主導の機会もまた、4Dプリンティングが多部品アセンブリを単一のSMP部品に統合し、航空宇宙・宇宙用ハードウェアの治具ニーズと組立工程を削減し、設計反復を加速させることで生まれている。2026年の業界・技術報道では、軌道機構用の4Dプリント形状記憶PEEK部品を用いた自己展開型宇宙構造物が注目され、高温対応SMP化学系および認証済み積層造形ワークフローへの需要を後押ししている。追加のホワイトスペースは、ソフトロボティクスやニッチなアクチュエーション用途向けの電気応答性・磁気応答性SMP、そしてアジア太平洋地域の自己修復コンクリート用インフラマイクロカプセルシステムにあり、現地試験は活発だが、標準化された基準とコスト低減の道筋が依然として展開を制約している。
最近の産業開発事情 形状記憶ポリマー市場
- 2026年7月:Shape Memory Medicalは、形状記憶ポリマーを使用した血管内塞栓術技術「Impede FX RapidFill」を評価するAAA-SHAPE治験において、世界48施設で180人の患者の登録を完了した。登録完了により臨床的検証がさらに進み、より広範な医師採用への道が開かれ、規制対象のSMPベース塞栓デバイス分野における同社の地位が強化される。
- 2026年4月:Shape Memory Medicalは、大動脈解離治療のための治験用偽腔塞栓術(FLE)システムを評価するFLAGSHIP試験において患者登録を開始した。本試験により、SMPを活用した血管系適応症のパイプラインが拡大し、一定した医療グレードポリマーフォームの性能および製造管理への需要が高まる。
- 2026年1月:GraphyはFUGO Precision 3Dとの独占的戦略パートナーシップを発表し、自社の独自光重合材料を用いた形状記憶アライナーの量産インフラを確立した。この動きは拡張可能な歯科製造スループットを目指しており、大量かつカスタマイズされたデバイス向けの専用生産能力とSMP配合との一層の統合を示している。
形状記憶ポリマー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、トリガーにさらされた際に変形し、プログラムされた形状に回復きる形状記憶ポリマー(SMP)から生み出される収益を対象としています。規模の算定は、SMPが販売される地域および使用される地域に基づき、主要地域別に分類されています。
対象外の範囲:本算定は、類似の最終用途に使用される場合であっても、形状記憶合金およびポリマーベースでないその他の形状記憶材料を除外しています。
セグメンテーション概要
- 刺激タイプ別
- 熱応答性
- 光応答性
- 電気応答性
- 磁気応答性
- その他の刺激
- エンドユーザー産業別
- 航空宇宙
- 自動車
- 繊維
- 電子機器
- ヘルスケア
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、SMP需要の発生源と採用を促進する要因について明確な事実基盤を構築することから始まり、その後モデルに現実的な制約を設定するために活用されます。米国特許商標庁および類似の特許庁、医療用途向けの米国食品医薬品局デバイスデータベース、NASAおよびその他の政府航空宇宙関連刊行物、ならびに材料性能と実用化準備状況のシグナルに関する査読済みポリマー科学誌などの公開情報源を活用しました。
これと並行して、製品発売、生産能力の追加、および用途の優先事項を把握するため、企業の年次報告書、投資家向け資料、業界団体のウェブサイト、および信頼性のい報道を精査しました。必要に応じて、企業財務情報、特許検索、および出荷レベルの貿易統計に関する有料サブスクリプションを活用し、関連する樹脂および化合物カテゴリーの収益規模と貿易フローを相互確認しました。ここに記載されているデスクソースはあくまで例示であり、データポイントの収集、検証、および明確化には他の多くの公開情報源も使用されました。
一次インタビューおよびサーベイ
一次調査は、デスクの前提を検証し、特にヘルスケア、航空宇宙、自動車、電子機器、および繊維の用途において、実際に出荷・認定・消費されている数値に調整するために活用されました。材料サプライヤー、コンパウンダー、コンバーター、および川下ユーザーと幅広く対話し、主要地域の技術・商業担当者との議論を通じて価格ロジックおよびトリガータイプ(熱、光、電気、磁気)を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:12% | アジア太平洋:47% |
| 中位層:58% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:16% | マネージャー:54% | 南北アメリカ:23% |
市場規模算定と予測
コアとなる規模算定は、トップダウンとボトムアップのロジックを組み合わせており、最終用途の需要から需要を再構築した上で、供給側の実態と照合します。トップダウンのアプローチでは、ヘルスケアデバイス、航空宇宙部品、および産業用途における最終用途の活動と採用シグナルから出発し、浸透率と使用率を適用して地域別の対応可能な消費プールを算出します。
モデルを実用的に保つため、インプットはクライアントとの議論で説明可能な少数の変数に絞っています。代表的なドライバーには、刺激タイプ別(熱対光または電気)のSMP使用シェア、航空宇宙および医療用途における認定サイクルのペース、ポリマーファミリーおよびフォームファクター別の平均販売価格レンジ、ならびに可用性に影響する地域別の製造・輸入パターンが含まれます。公開データが乏しい場合、ギャップはインタビューでストレステストを行った上限・下限付きの前提で対処し、最も可性の高い用途についてはサンプリングされたサプライヤー収益、チャネルチェック、および平均販売価格×数量の積み上げなど、選択的なボトムアップ近似を用いて調整します。
予測については、シナリオ分析を活用することで、ヘルスケアおよび航空宇宙における採用速度、数量拡大に伴う価格の正常化、および新製品開発のペースに連動したアップサイドおよびダウンサイドのケースを設定できます。最終的な軌跡は一次専門家とともにレビューし、CAGRだけでなくドライバーも年度ごとに一貫性を保つようにしています。
データ検証と更新サイクル
検証は、モデル化された合計値を、貿易動向パターン、特許取得強度のトレンド、新規用途発表のペースなどの独立したシグナルと照合し、合理的な範囲を外れた値を精査することで実施されます。差異が発見された場合、前提を再検討し、外れ値を再確認し、問題が合計値または主要地域にとって重要である場合は回答者に再連絡します。
承認前には、同一のロジックが地域および最終用途全体に適用され、単位と通貨換算が一貫していことを確認するため、複数ステップのアナリストレビューを実施します。レポートは年次で更新され、大規模な生産能力の変化、医療需要における規制主導のシフト、または急激な価格変動など、重大なイベントが発生した場合には中間更新も行います。納品直前には最終確認を実施し、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの形状記憶ポリマー市場規模算定と他の公表推計との比較
形状記憶ポリマーの公表市場規模がしばしば一致しないのは、各出版社がそれぞれ独自の基準年、期間、およびSMP販売と隣接するスマートポリマーや形状記憶材料との区別に関する定義を選択しているためです。また、ある調査がキロトン単位の出荷量から出発して価値に換算する一方、別の調査が価値から出発して別の価格曲線を適用する場合にも差異が生じます。
本調査では、需要プールを広範なスマートポリマー採用率ではなく、刺激タイプの使用状況とエンドユーザーの認定タイムラインに結び付けていることが、差異の一因となっています。このアプローにより、類似した機能性ポリマー間での二重計上が削減されますが、これはMordor Intelligenceが適用した対象範囲の選択です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.84 ビリオン 米ドル(2026年) | |
| グローバル出版社A | 0.98 ビリオン 米ドル(2024年) | 2024年を基準年とし、出荷量と収益報告を組み合わせて活用しており、広範なタイプおよび用途バケットが重複する需要シグナルを取り込む場合に合計値が高くなる可能性があります。 |
| 市場プラットフォームB | 0.90 ビリオン 米ドル(2024年) | フォームおよび最終用途による細分化が多く、長期の予測期間を設定しており、平均販売価格の変化と認定タイミングをユーザーと再確認しない場合、初期の基準年価格前提が乖離する可能性があります。 |
表を見ると、主な差異はタイミングと計上ルールであり、SMP需要が成長しているという点での見解の相違ではありません。対象範囲をポリマーベースの形状記憶製品に厳密に限定し、主要な採用・価格前提をインタビューで検証することで、最終推計は将来の更新でも繰りし使用できる明確な変数に追跡可能な状態を維持しています。
レポートで回答される主要な質問
形状記憶ポリマー市場は2031年までにどの程度の速さで成長すると予測されていますか?
市場は2026年から2031年にかけてCAGR 17.42%を記録し、8億4,000万米ドルから18億7,000万米ドルに拡大する見込みです。
どの刺激カテゴリーが世界需要をリードしていますか?
熱応答性製品が2025年に63.14%のシェアで支配的であり、2031年に向けてCAGR 19.44%が見込まれています。
ヘルスケアが最大の用途である理由は何ですか?
塞栓プラグと整形外科用インプラントの規制認可と新たな償還コードが相まって、ヘルスケアは2025年の収益の43.34%を占め、CAGR 20.11%で成長しています。
最も速く成長している地域はどこですか?
北米は2031年にかけてCAGR 57.78%で拡大する見込みであり、堅調なベンチャーキャピタル資金調達、FDAの明確な規制、防衛支援の航空宇宙プロジェクトに牽引されています。
構造用途における形状記憶ポリマーの広範な採用を制限しているものは何ですか?
加熱されたゴム状態における低剛性により、繊維強化またはハイブリッド設計が必要となり、コストとプロセスの複雑性が増大します。