
米国発泡ポリスチレン(EPS)市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
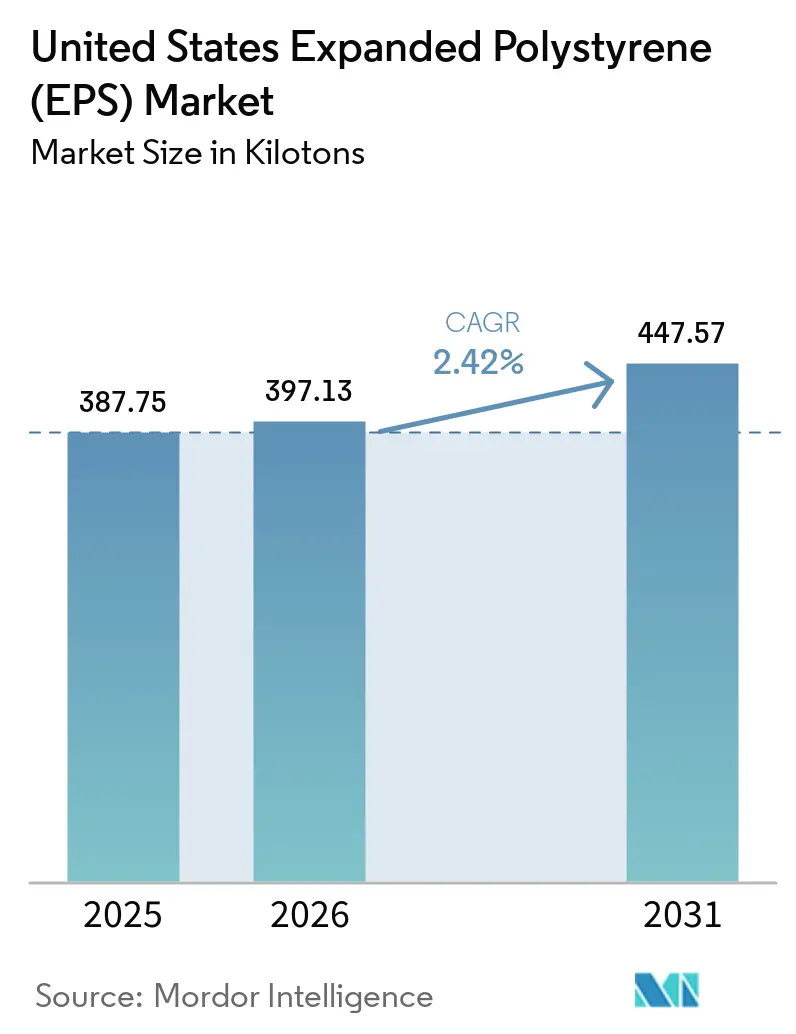
| 基準年の市場規模 (2025) | 387.75 キロトン |
| 市場取引高 (2026) | 397.13 キロトン |
| 市場取引高 (2031) | 447.57 キロトン |
| 成長率 (2026 - 2031) | 2.42 % |
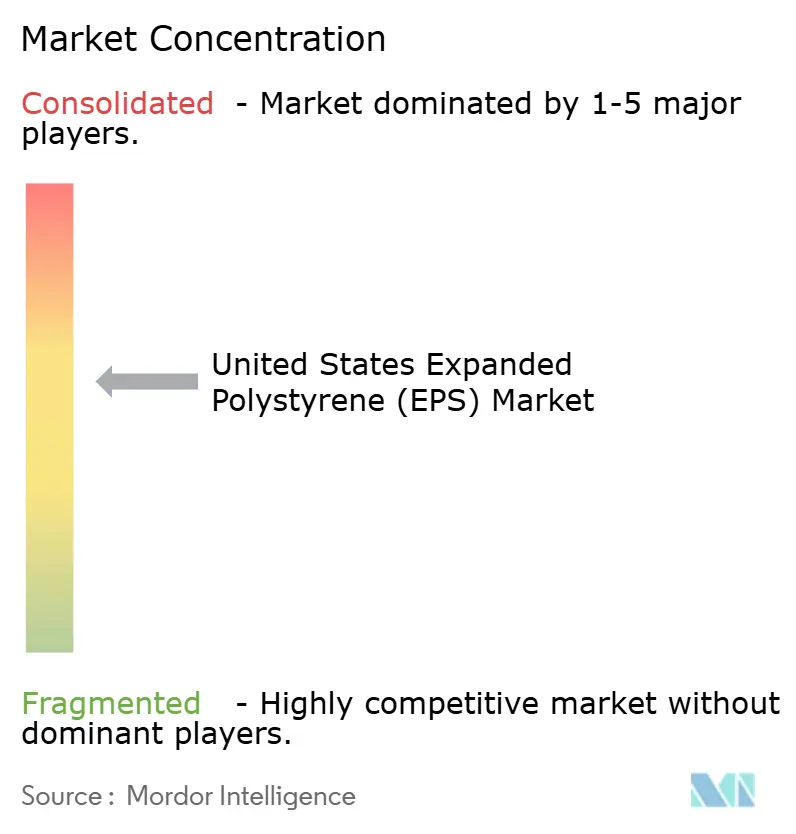
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国発泡ポリスチレン(EPS)市場分析
米国発泡ポリスチレン市場規模は、2025年に387.75キロトン、2026年に397.13キロトンと予測され、2031年までに447.57キロトンに達し、2026年から2031年にかけてCAGR 2.42%で成長する見込みである。壁面や屋根に硬質フォームを組み込む連邦エネルギー効率規制、土木工事向けジオフォームの継続的な成長、および冷鎖物流需要の増加が、一回使用食器への州規模の禁止措置によって大規模な包装需要が失われる中でも、安定した数量増加を支えている。半導体工場やデータセンターの急速な拡大がスラブ下ジオフォームの消費を押し上げており、断熱材に対する30%の連邦税額控除が全国8,000万戸の2000年以前の一戸建て住宅における改修活動を促進している。一方、カリフォルニア州、ニューヨーク州、ワシントン州、オレゴン州、デラウェア州における食品サービス禁止措置により、2022年以降に使い捨てEPS数量の約25%が失われ、生産者はより高付加価値の建設・冷鎖分野へのシフトを余儀なくされている。樹脂サプライヤーはカリフォルニア州の今後の最低基準を満たすため、再生材料含有量の生産能力に1億8,500万米ドルを投じており、循環性の認証が成形業者および川下ブランドオーナーの発注決定を左右することを示している。
レポートの主要ポイント
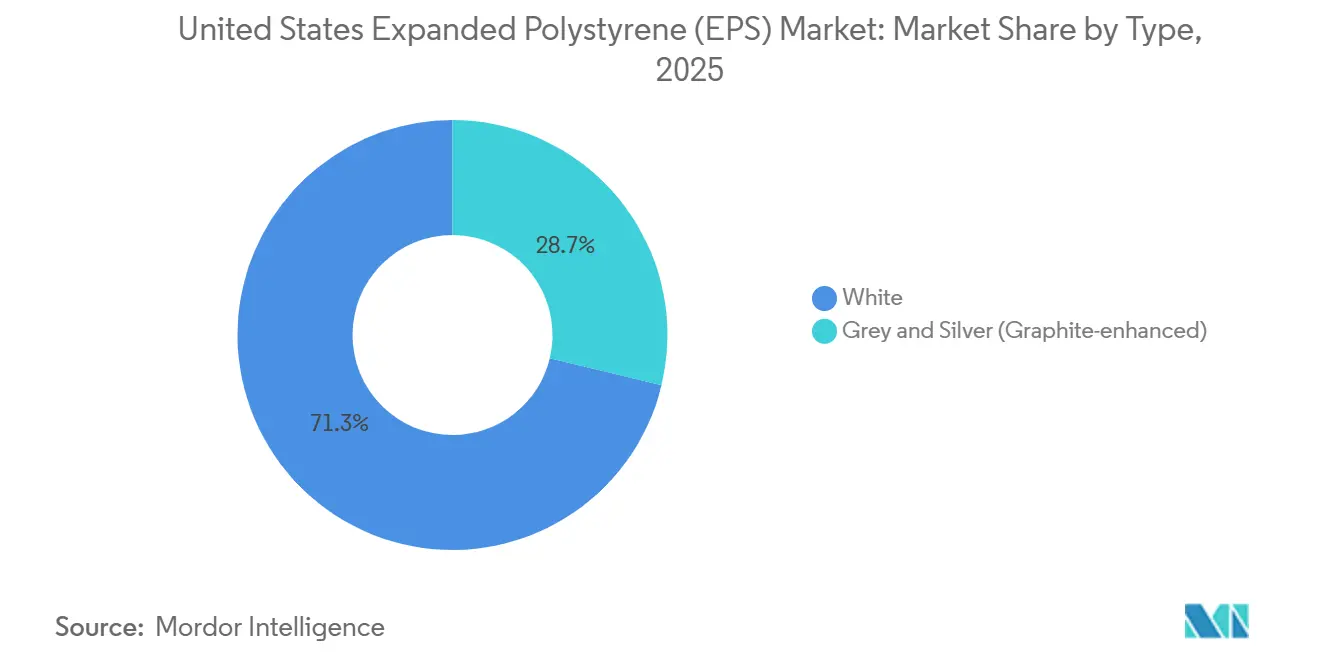
- タイプ別では、白色グレードが2025年の発泡性ポリスチレン市場シェアの71.25%を占め、グラファイト強化グレードは2026年から2031年にかけてCAGR 3.71%で拡大している。
- エンドユーザー別では、建築・建設が2025年の収益シェアの63.50%をリードし、包装は2031年までに最速のCAGR 3.18%を記録すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国発泡ポリスチレン(EPS)市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建設主導の断熱材ブーム | +0.8% | 全国、気候区分4~8 | 中期(2~4年) |
| 電子商取引の冷鎖拡大 | +0.6% | 製薬ハブを有する主要都市圏 | 短期(2年以内) |
| 連邦エネルギー効率基準 | +0.5% | 北東部および太平洋岸諸州 | 長期(4年以上) |
| 気候変動対応土木工事向けジオフォーム | +0.3% | ガルフコースト、五大湖地域 | 中期(2~4年) |
| 3Dプリント製グラファイト・EPS住宅パネル | +0.2% | テキサス州、バージニア州、カリフォルニア州のパイロット事業 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建設主導の断熱材ブーム
断熱材に対する30%の連邦税額控除(2032年まで世帯あたり1,200米ドルを上限)が、2000年以前の住宅ストックにおける屋根裏、壁、地下室の改修を加速させ、発泡性ポリスチレン市場に新たな需要をもたらしている[1]米国エネルギー省、「インフレ抑制法税額控除」、doe.gov。国際エネルギー保全基準2024およびASHRAE 90.1-2022は鉄骨フレーム壁のU値制限を厳格化し、EPSが1インチあたりR-4の断熱性能を設置コスト1ボードフット当たり0.50米ドル未満で提供できる連続断熱層を事実上義務付けている[2]米国暖房冷凍空調学会、「基準90.1-2022」、ashrae.org。2025年の住宅着工件数は前年比6%減少したものの、半導体およびデータセンターの大型プロジェクトにより非住宅建設額が急増し、それぞれが軟弱地盤での沈下抑制のために大量のジオフォームを採用している。NRELは2050年までに住宅床面積が38%、商業床面積が37%増加すると推計しており、硬質フォーム需要に数十年にわたる成長余地を確保している。寒冷地域の施工業者はグラファイトEPSへのシフトを進めており、R値を20~30%向上させることで、木材コストを削減し室内空間を確保できる薄型パネルの採用が可能となっている。
電子商取引の冷鎖需要の急拡大
温度管理物流プロバイダーは、2℃~8℃を最大72時間維持できるEPS輸送容器に依存しており、そのコストは真空断熱パネルより40~60%低く、発泡性ポリスチレン市場における包装数量を支える大きな優位性となっている。FedEx Temp-AssureおよびUPS Temperature Trueは2025年に200以上の米国都市圏へのサービスを拡大し、集約拠点に圧縮・再利用のためのクーラー回収ループを組み込んだ。アマゾンの食料品部門は全国でEPSボックスの展開を継続しているが、カリフォルニア州とワシントン州での紙複合クーラーのパイロット試験は、禁止措置が有効な州におけるブランドの敏感さを示している。ポリスチレンリサイクルアライアンスは2030年までに路肩回収のアクセスを人口の32%から最大66%に引き上げる計画を立てているが、食品残渣による汚染により、ほとんどの自治体プログラムは様子見の状態が続いている。こうした課題があっても、製薬、水産物、ミールキットの出荷業者は、2026年においてもEPSをラストマイル配送における最良のコストパフォーマンス選択肢と見なしている。
連邦エネルギー効率建築基準
エネルギー省は連邦建築物の基準としてIECC 2024を採用し、一般調達局は2030年までにすべての新施設がネットゼロ対応基準を満たすことを義務付けた。22州がこれらの基準を踏襲または上回る規制を設けており、建設業者を気候区分4~8における外部硬質フォームへと誘導している。EPSは、米国イノベーション・製造法の下で規制されているハイドロフルオロカーボン発泡剤を使用しない点で押出ポリスチレンより優位に立っている。住宅所有者は30%の税額控除を活用して地下室壁に2インチのEPSを追加し、寒冷気候における暖房負荷を最大25%削減している。ニューヨーク州、マサチューセッツ州、イリノイ州の州プログラムはさらなる還付金を上乗せし、多くの改修工事において回収期間を4年未満に短縮する積み重ね型インセンティブを生み出している。
気候変動対応土木工事向けジオフォームの利用拡大
EPSジオフォームは軟弱地盤への鉛直応力を締め固め土と比較して90%低減する特性を持ち、連邦道路局が20以上の州で記録している。テキサス州交通局のインターステート10号線プロジェクトでは、コンクリート充填をジオフォームに置き換えることで建設コストを50%以上削減し、工期を6ヶ月短縮した。ニューヨーク州、ペンシルベニア州、および複数のガルフコースト機関は、沈下および将来の海面上昇リスクに対処するため、橋梁取付部や擁壁の下に軽量ブロックを採用することを仕様化している。ジオフォームの独立気泡構造は凍結融解サイクルに耐性を持ち、集中的な凍結防止作業が行われる北部の寒冷気候において軽量気泡コンクリートより耐久性の面で優位に立っている。これらの土木工事での実績により、ジオフォームは包装分野の逆風にもかかわらず発泡性ポリスチレン市場における明るい分野であり続けている。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生分解性および紙ベースの代替品 | -0.4% | 沿岸部都市圏 | 中期(2~4年) |
| 一回使用EPS食器への州規模の禁止措置 | -0.7% | カリフォルニア州、ニューヨーク州、ワシントン州、オレゴン州、デラウェア州 | 短期(2年以内) |
| 米国環境保護庁のペンタン排出料金の引き上げ | -0.3% | ガルフコースト樹脂ハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
生分解性および紙ベースの代替品
繊維成形およびキノコベースの包装材はDellのノートパソコンやIKEAのフラットパック製品に採用されているが、コストはEPSの2~3倍と依然高く、生物学的成長サイクルのためリードタイムは2週間に及ぶ。Footprint InternationalとHuhtamakiは繊維トレイおよびクラムシェルに多額の投資を行い、禁止措置が有効な州で営業するファストフードチェーンを狙っている。Sigma-Aldrichの紙デンプン製「グリーナークーラー」は1.5インチEPS壁と同等の断熱性能を主張しているが、フィールド試験ではガルフコーストの高湿度環境で結露不具合が発生し、極端な条件下での性能差が浮き彫りになった。耐湿性と圧縮強度が選定基準を支配する建設・ジオフォーム用途では、2026年においてこれらのバイオ代替品からの脅威は最小限にとどまっている。
一回使用EPS食器への州規模の禁止措置
カリフォルニア州上院法案54は、生産者が25%のリサイクル率目標を達成できなかったことを受け、2025年1月1日にEPSカップおよびクラムシェルを禁止した。執行は依然として緩やかだが、流通業者は将来の罰金を避けるため在庫の段階的廃止を進めている。ニューヨーク州の禁止措置はすでに年間1万2,000トンの需要を消失させており、ワシントン州、オレゴン州、デラウェア州も2024年から2025年にかけて同様の規制を導入した。Dart Containerは紙代替品への転換を進めているが、現在11州で段階的廃止が進行中または予定されており、依然として収益圧力に直面している。コンビニエンスストア協会は会員に対し、検査に先立ってフォームからの撤退を勧告しており、発泡性ポリスチレン市場全体に波及する素材転換を加速させている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:基準R値の引き上げに伴うグラファイトグレードの台頭
白色グレードは2025年の発泡性ポリスチレン市場シェアの71.25%を維持しており、1ボードフット当たり約0.40~0.50米ドルのコストと、保護包装、地下断熱材、ジオフォームにおける汎用性に支えられている。グラファイト強化版は1インチあたりR-4.7~5の断熱性能を発揮し、白色より20~30%高く、気候区分5~8の建設業者が薄い壁で基準を満たすことを可能にする。この利点が10~20%の価格プレミアムを相殺している。BASFのNeoporが供給をリードしており、欧州参入企業のBEWIは同社のグレーラインが白色より約20%優れた性能を発揮すると報告しており、この差は気温が下がるにつれて拡大する。
グラファイトグレードに関連する発泡性ポリスチレン市場規模は、商業用屋根から集合住宅の壁システムへの採用拡大に伴い、2031年までにCAGR 3.71%で上昇すると予測されている。白色EPSは、圧縮強度、耐湿性、納入コストがR値より重視されるジオフォームおよび標準包装において引き続き主流であり続ける。テキサス州交通局のインターステート10号線ジオフォーム置換工事はコンクリートと比較して50%以上のコスト削減を実現しており、多くの土木工事において断熱性能が無関係である理由を裏付けている。冷鎖包装では、白色クーラーが48~72時間の保持時間を満たしながらもグラファイトよりコスト面で優位に立っており、プレミアム製品の普及を制限している。


エンドユーザー別:建設が数量を牽引し、包装が成長を促進
建築・建設は2025年の総消費量の63.50%を占め、基礎断熱材、屋根システム、土木ジオフォームへの深い普及を反映している。30%の税額控除と厳格化されたIECCおよびASHRAE基準の組み合わせが、連続断熱材改修への安定した需要を維持しており、半導体およびデータセンターのパイプライン拡大が倉庫スラブ下のジオフォーム受注を押し上げている。建設向け発泡性ポリスチレン市場規模は2031年までにCAGR 2.3%で拡大すると予測されている。
包装は、禁止措置により一回使用フォーム数量の4分の1が失われた後も、エンドユーザーの中で最速のCAGR 3.18%で拡大すると予測されている。冷鎖医薬品、生鮮水産物、ミールキットサービスが受注残を健全に保っているのは、EPSクーラーが保護1リットル当たりの最低コストを実現するためである。2025年には逆物流プログラムが約2,800万個のクーラーを圧縮処理のために回収し、物流プロバイダーは2030年までにカバレッジを倍増させる計画を立てている。
自動車用途では、エネルギー吸収のためにドアパネルやバンパーコアにEPSが使用されているが、完全リサイクル可能で高温耐性を持つ発泡ポリプロピレンがシェアを奪い続けている。家電・消費財は、エネルギー省の効率基準が厚い壁を許容する場合にEPSを採用しているが、薄型断熱材を奨励する2029年から2030年の規制改正により、より高いR値のフォームや真空パネルへの限定的なシフトが生じる可能性がある。
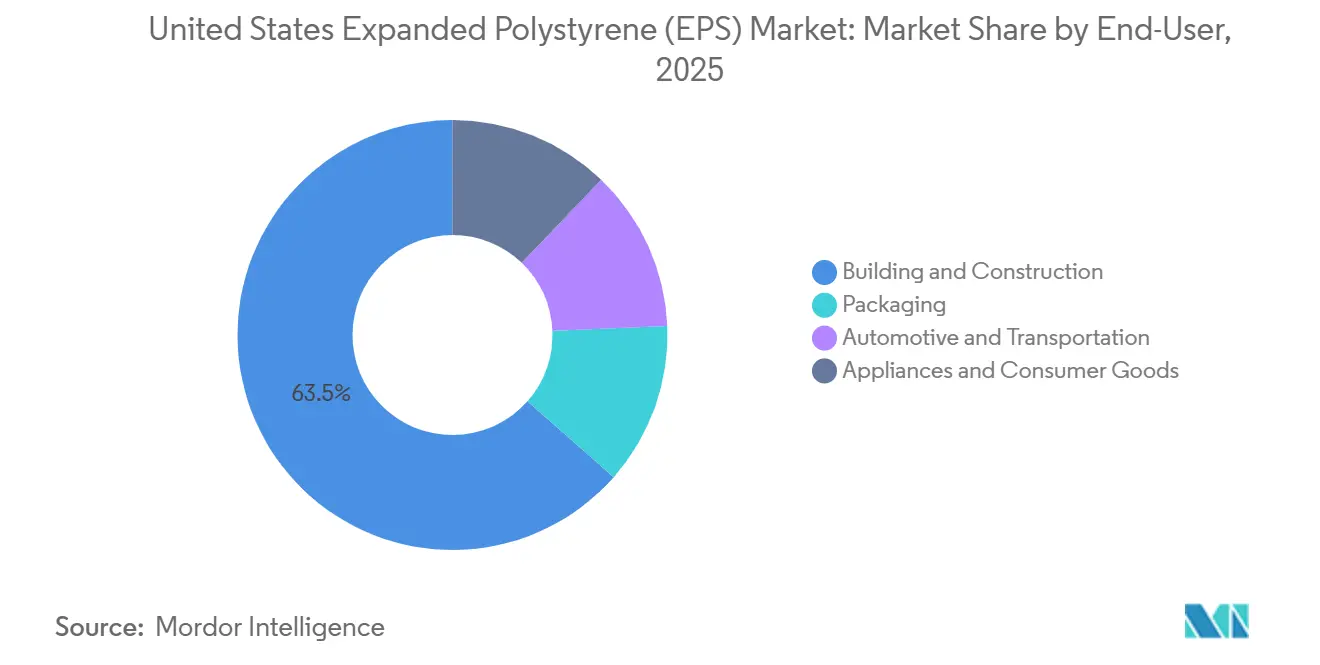
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
地域別の採用パターンは、ポリスチレン市場内の重要なニュアンスを明らかにしています。中西部と北東部は、2025年に全国トン数の45%超を合わせて消費しました。これは、寒冷な冬が連続断熱材の需要を継続的に押し上げており、気候ゾーン5〜7の州が最も厳格なR値目標を義務付けているためです。グラファイトEPSの普及率は、ミネソタ州、ウィスコンシン州、ニューヨーク州北部における壁断熱材販売の25%を超えており、これらの地域では薄いパネルが構造用木材の使用量を削減し、窓枠の納まりを簡素化します。
太平洋岸地域は2025年の総量の20%弱を占め、カリフォルニア州だけで12%を占めました。食器類の使用禁止により包装途は縮小しましたが、タイトル24エネルギーコードは壁および屋根への大規模な断熱材使用を義務付けており、建築グレードのEPSを支えています。カリフォルニア州のリサイクル含有量義務(2028年に30%)は現在包装材のみに適用されていますが、生産者は建築製品にも同様の基準が設けられると予想しており、樹脂サプライヤーはロサンゼルスおよびベイエリアにおけるメカニカルリサイクルラインへの投資を進めています。
南部および南西部は2025年のトン数の約3分の1を合わせて消費し、テキサス州、フロリダ州、アリゾナ州が牽引しました。急速な人口増加が住宅着工件数を支えており、DOT機関は盛土および橋梁プロジェクト向けのジオフォームの主要な購入者となっています。ただし、温暖な気候は暖房負荷を軽減するため、グラファイトグレードによるR値向上の経済的メリットは低く、白色EPSが引き続き主流となっています。ガルフコーストの樹脂プラントも地域のサプライチェーンを支え、中西部から輸送される押出フォームに対するコスト優位性を強化しています。
バリューチェーン分析
米国のEPSバリューチェーンは、上流の芳香族原料およびスチレンモノマー供給からポリスチレンへの懸濁重合に始まり、続いてEPSレジンメーカーがビーズに発泡剤(一般的にはペンタン)と添加剤(高R値絶縁グレード向けのグラファイトを含む)を含浸させる工程へと進む。その後、原料は地域の成型加工業者・製造業者に流れ、そこでビーズを予備発泡・成型して絶縁ボード(EPS Industry Allianceが参照するASTM C578に準拠して製造されることが多い)、土木用ジオフォームブロック、保護・コールドチェーン包装が作られる。流通は、建設用途については建材ディーラーおよび請負業者を通じて、コールドチェーン包装については温度管理物流事業者および輸送業者を通じて行われる。
主要なボトルネックと付加価値の移行は下流の使用後フォームの回収、減容化、再加工に集中しており、輸送コストの経済性と自治体による受け入れの不一致が、これまで再生原料の供給を制約してきた。業界主導のインフラは拡大しており、Polystyrene Recycling Alliance(PSRA)は2026年6月、米国30州(およびカナダの拠点)で126社が169の施設を運営し、ポリスチレンを積極的に処理・再生していると報告している。また、北米におけるEPS保護包装の回収量は2024年に206.2百万ポンドに達した(2022年比22%増)。流通センターや集約拠点での引き取りおよびオンサイト減容化が、コールドチェーン利用者とリサイクル業者を直接結びつける動きを強めており、州の政策やブランド事業者の調達要件に対応する再生原料配合の採用を後押ししている。
競合環境
イノベーションとサステナビリティが将来の成功を牽引
米国発泡性ポリスチレン市場は中程度に集約されている。既存プレーヤーは、先進的な製造技術への投資、環境配慮型製品ラインの開発、リサイクル能力の拡充によって市場ポジションを強化している。同時に、新規参入企業や中小企業はニッチな用途をターゲットとし、特定のエンドユーザー産業向けに特化したソリューションを提供することで成長機会を見出している。市場の軌道は、循環経済原則の採用拡大と、包装・建設分野における持続可能な素材への需要増加によって影響を受けている。
しかし、企業はいくつかの課題に対処しなければならない。建設・包装セクターへのエンドユーザー産業の集中は、買い手の交渉力を高めている。さらに、環境配慮型代替品の入手可能性の向上が、継続的な製品革新と差別化の必要性を高めている。環境影響とリサイクルに関する規制要件の厳格化が、企業に製品ポートフォリオと製造プロセスの適応を迫っている。この変化する市場で成功するためには、企業はバリューチェーン全体にわたる強固なパートナーシップを維持しながら、イノベーション、サステナビリティ、業務効率のバランスを取る必要がある。
米国発泡ポリスチレン(EPS)産業リーダー
Alpek S.A.B. de C.V.
Epsilyte LLC
Dart Container Corp.
NexKemia Petrochemicals Inc.
BASF
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
最も明確な空白領域は、政策的な監視の中でEPSを輸送用包装および一部の保護用途に残すための、検証可能な循環型ソリューションにある。PSRAは2026年、EPS輸送用包装が北米で31%のリサイクル率を達成したという実証データを発表し、大規模な処理エコシステム(回収EPSから新たな輸送用包装やその他製品を製造する施設を含む)を可視化した。これは、物流事業者、輸送業者、資源回収パートナーとのクローズドループ・プログラムを拡大するための実践的な基盤を提供する。また、地域密着型の回収モデルは、カーブサイド回収の参加が限られている地域で原料アクセスを広げており、2026年4月にテネシー州ナッシュビルで導入されたフォーム回収・減容化システム(PSRAとFoam Cycle、ナッシュビル廃棄物サービス局による)がその例である。
製品および市場展開の面では、使い捨て食品容器の禁止規制の影響を受けにくい高付加価値グレードおよび用途に機会が集中している。具体例として、より厳格なエネルギー基準に対応した連続絶縁材、および土木工事や大規模非住宅スラブ向けのジオフォームが挙げられる。再生原料配合や認証済みの主張を伴う製品は、購買者がEPR(拡大生産者責任)遵守、最低再生材含有率目標、企業の材料方針を裏付ける文書を求める中で、包装・建設両方のサプライチェーンにおいて差別化を生み出している。同時に、影響力のあるフレームワークへの業界の関与は商業的なレバーとなりつつあり、PSRAが2026年に米国プラスチック協定によるEPS輸送用および硬質ポリスチレン包装の「問題あり」分類に異議を申し立てた行動がその例であり、これはブランド事業者の仕様や下流需要の見通しに直接影響を与えている。
最近の業界動向
- 2026年5月:Epsilyteは、急速に変動する原料コストを理由に、2026年5月1日付で全EPSグレードに対し1ポンドあたり0.06米ドルの価格上昇を発表した。この動きは原材料の継続的な変動性を浮き立たせ、加工業者やコンバーターが建設・包装プログラム全体で価格設定と在庫計画を管理する必要性を強調している。
- 2025年10月:NexKemiaは、白色およびグラファイト強化EPSの生産能力を拡大し、再生材を最大30%含む配合を運用するために、Coperion ZSK二軸押出技術を導入した。このアップグレードにより、高性能絶縁グレード向けの柔軟性が向上し、調達において需要が高まっている再生原料配合の提供を支えている。
- 2024年2月:Epsilyteは、急速に変動する原料コストを理由にEPSの価格上昇を発表した。この措置は、EPSの経済性がスチレンおよびエネルギー投入コストに対して敏感であることを再認識させ、包装および建材チャネル全体の契約構造やサーチャージ機構に影響を与えた。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、断熱材、保護包装、その他の成形用途などの下流用途に供給されるEPS材料の需要として計上された、米国で使用される発泡性ポリスチレン(EPS)を市場の対象としています。
対象外の範囲:EPS材料を超えるその他のポリマーフォームおよび完成品の付加価値(例:非EPS断熱材および非EPS包装代替品)は除外しています。
セグメンテーション概要
- タイプ別
- 白色
- 灰色および銀色(グラファイト強化)
- エンドユーザー別
- 建築・建設
- 包装
- 自動車・輸送
- 家電・消費財
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、モデルの事実的な基盤を構築し、米国に対して現実的な前提を維持するために活用しました。米国国勢調査局の製造業および建設業に関するリリース、関連するポリマーカテゴリーに関する米国国際貿易委員会の貿易統計、プラスチックの使用および廃棄規制に影響を与える米国環境保護庁の最新情報など、公開情報源を参照しました。
また、断熱材に関するASTM規格参照資料、建築外皮および土木工学におけるEPS性能に関する学術論文、断熱材の需要がどこから生まれるかを把握するための公開建築エネルギーコードに関する議論など、技術的・市場的シグナルも確認しました。企業の状況および事業環境を把握するために、企業の年次報告書、投資家向けプレゼンテーション、業界団体のページ、信頼性の高いビジネス系報道を活用し、企業財務および特許データベースに特化した有料サブスクリプションを用いて一部の情報をクロスチェックしました。ここに記載されているソースはあくまで例示であり、データ収集、検証、および明確化のために他の公開情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、需要ドライバーや、公開データセットからは明確でない実際の価格設定および製品ミックスの前提を検証するために活用しました。EPS生産、流通、加工に携わる関係者、ならびに建設および包装分野のバイヤーと意見交換を行い、地域またはエンドユーザーによって回答が異なる場合は主要なインプットを再確認しました。
本調査は米国市場を対象としているため、主要な消費州と、全国の建設業者、包装コンバーター、および流通業者の典型的な購買行動に焦点を当てた議論を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:15% |
| 中位層:50% | 部門・ユニットリーダー:39% |
| 中小規模プレイヤー:16% | マネージャー:46% |
市場規模の算定と予測
本モデルはトップダウンおよびボトムアップのアプローチを採用しています。主な構造は米国のEPS需要プールから出発し、選択的なサプライヤーおよびチャネルチェックを通じて検証されます。トップダウン側では、建設および包装の指標を用いてEPSの消費量を推計し、観察されたアプリケーションミックスおよびグレード選好に基づいてその合計を分割しました。
特に重要なインプットとしては、住宅および商業建設における断熱工事の動向、輸送および電子商取引の包装集約度、家電および消費財の生産動向、体積を過大評価しないための典型的なEPS密度および歩留まり係数、ならびに見かけの消費量を変動せる貿易フローの方向性が挙げられます。価格設定は、インタビューから収集した典型的な地域別価格帯および製品ミックス調整を通じて処理されており、明確なトリガーがない限り急激な上昇は想定していません。
予測にあたっては、建設サイクルおよび包装需要が金利や輸送パターンによって急速に変化し得るため、短期時系列平滑化を組み合わせたシナリオ分析を採用しました。ボトムアップの見解が不完全な箇所については、保守的なプロキシ比率を用いてギャップを補完しており、それらの比率はデスクソースおよびインタビューからの少なくとも2つの独立したシグナルと一致する場合にのみ採用しています。
データ検証と更新サイクル
合計値が実際の市場シグナルと整合するよう、複数のステップを経てアウトプットを検証しました。モデルの結果を、建設活動、貿易動向、断熱仕様の既知の変化などの独立した指標と照合し、最終数値を確定する前に外れ値を精査しました。
大きな乖離が生じた場合は、それが一時的な事象なのか、基準年に反映すべき実際の市場変化なのかを確認するために回答者に再連絡しました。レポートは年次で更新され、大規模な設備変更や急激な需要ショックなど、重要な事象が発生した場合には中間更新が行われます。納品前にアナリストが最新のレビューを実施し、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの米国発泡性ポリスチレン(EPS)市場規模と他の公表推計との比較
米国EPS市場について異なる市場規模が公表されることは通常のことであり、これはタイトルが類似していても調査が必ずしも同じ対象を測定していないためです。相違は通常、単位の選択(数量ベースか金額ベースか)、EPSとして計上されるものと隣接材料との区別、および価格前提の更新頻度から生じます。
一部の外部推計は、下流の加工付加価値を含む収益数値を提示したり、予測期間にわたって積極的な価格上昇を適用したりしており、それだけで数値が大きく変動することがあります。Mordor Intelligenceは本市場をキロトン単位の数量ベースで報告しており、対象範囲をEPS材料需要に限定することで、非EPSフォーム無関係な加工製品の価値が混入することを回避しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.40 ミリオン 米ドル(2026年) | |
| 業界出版社A | 1.25 ビリオン 米ドル(2024年) | 金額ベースの算定は、想定されるEPS価格と下流の加工付加価値が混在し、基準年とインフレ経路がEPS樹脂からフォームへの経済性に明確に紐付けられていない場合、急速に上昇する可能性があります。 |
| 業界出版社B | 1.89 ビリオン 米ドル(2026年) | この推計は米ドルで表示されており、EPSの用途および形態の付加価値に関するより広範な包含を反映している可能性があり、数量ベースのEPS材料消費合計と直接照合することが困難です。 |
この表は、主な乖離が需要の見解の相違よりも、特に数量ベースか金額ベースかおよび下流付加価値の包含範囲という測定上の選択によって生じていることを示しています。インプットを消費シグナルに遡及可能な形で維持し、製品ミックスと価格効果を単純なステップで分離することで、結果は経時的に再現・比較しやすい状態を保ちます。


レポートで回答される主要な質問
現在の米国における発泡性ポリスチレン市場の規模はどのくらいか?
発泡性ポリスチレン市場規模は2026年に397.13キロトンに達し、2031年までに447.57キロトンに達すると予測されている。
米国EPS需要の主な成長促進要因は何か?
壁面および屋根への連続断熱材を義務付ける連邦および州のエネルギー効率基準の強化が主要な触媒であり、建設数量を押し上げている。
最も急速にシェアを拡大しているEPSタイプはどれか?
グラファイト強化グレードはCAGR 3.71%で成長しており、その高いR値により建設業者が薄いパネルで基準を満たすことが可能となっているためである。
州の食器禁止措置はEPS生産者にどのような影響を与えているか?
5州での禁止措置により、すでに一回使用包装需要の約25%が失われており、生産者は冷鎖、建設、ジオフォーム分野への注力を余儀なくされている。
リサイクルはEPSの見通しにどのような役割を果たしているか?
カリフォルニア州の段階的に強化される再生材料含有量規制が1億8,500万米ドルの新規設備投資を促し、規制適合サプライヤーが将来の調達優位性を確立しつつある。
最終更新日:



