
ポーランドカートンボード市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
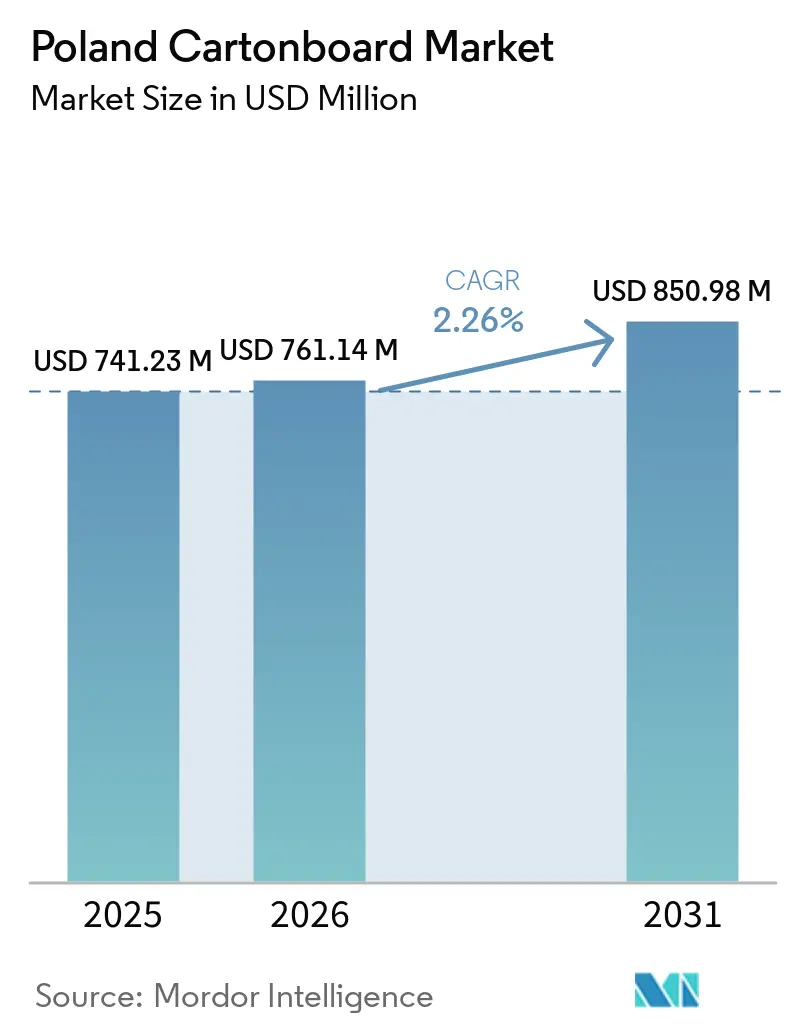
| 基準年の市場規模 (2025) | 741.23 百万米ドル |
| 市場規模 (2026) | 761.14 百万米ドル |
| 市場規模 (2031) | 850.98 百万米ドル |
| 成長率 (2026 - 2031) | 2.26 % |
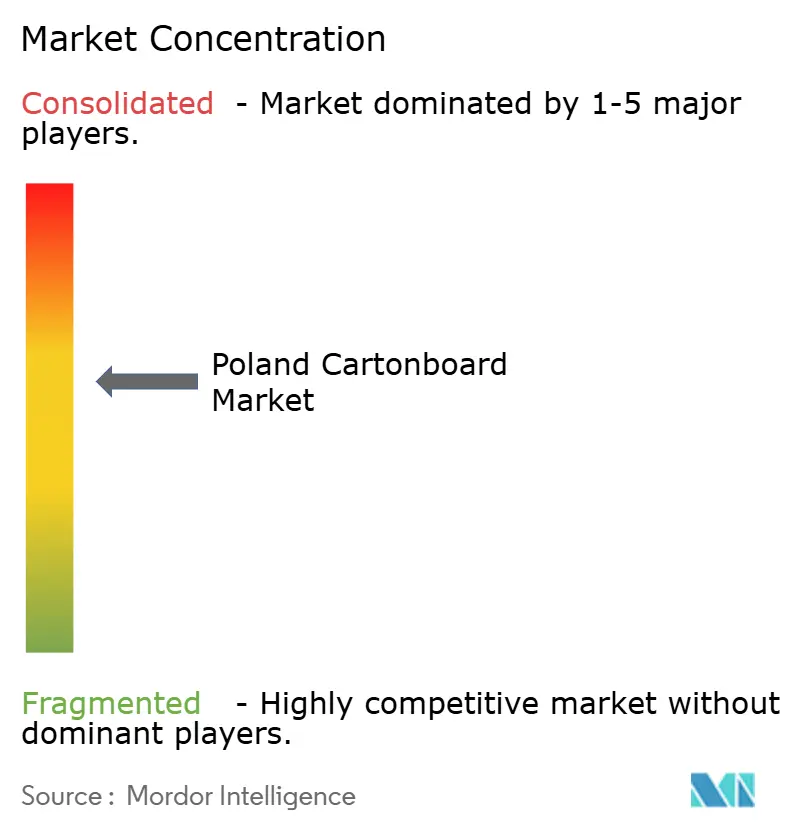
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポーランドカートンボード市場分析
ポーランドカートンボード市場規模は、2025年の7億4,123万USDから2026年には7億6,114万USDに増加し、CAGR 2.26%(2026年~2031年)で成長して2031年には8億5,098万USDに達する見込みです。
ポーランドカートンボード市場は、EUの包装・包装廃棄物規制(PPWR)に基づくプラスチックから紙への転換と、中央ヨーロッパの生産・輸出拠点としてのポーランドの役割強化という、相互に連動した二つの力によって支えられています。この政策的背景は、持続可能性をブランドの選好から法令遵守要件へと転換させており、食品・医薬品・消費財包装におけるカートンボード需要を下支えしています。2025年および2026年のポーランドのGDP成長見通しも、繊維・エネルギー・物流コストがコンバーターのマージンを圧迫し続ける中、安定した需要基盤をもたらしています。ポーランドカートンボード市場における競争は、基本グレードの供給可能性から、技術サービス、短納期デジタル印刷能力、および拡大生産者責任(EPR)コンプライアンスを支援する文書化へとシフトしています。最も明確な機会は、医薬品カートン、液体包装形態、ならびに追跡可能・リサイクル可能・高仕様のカートンボードソリューションを必要とする輸出向け食品包装に残っています。
主要レポートのポイント
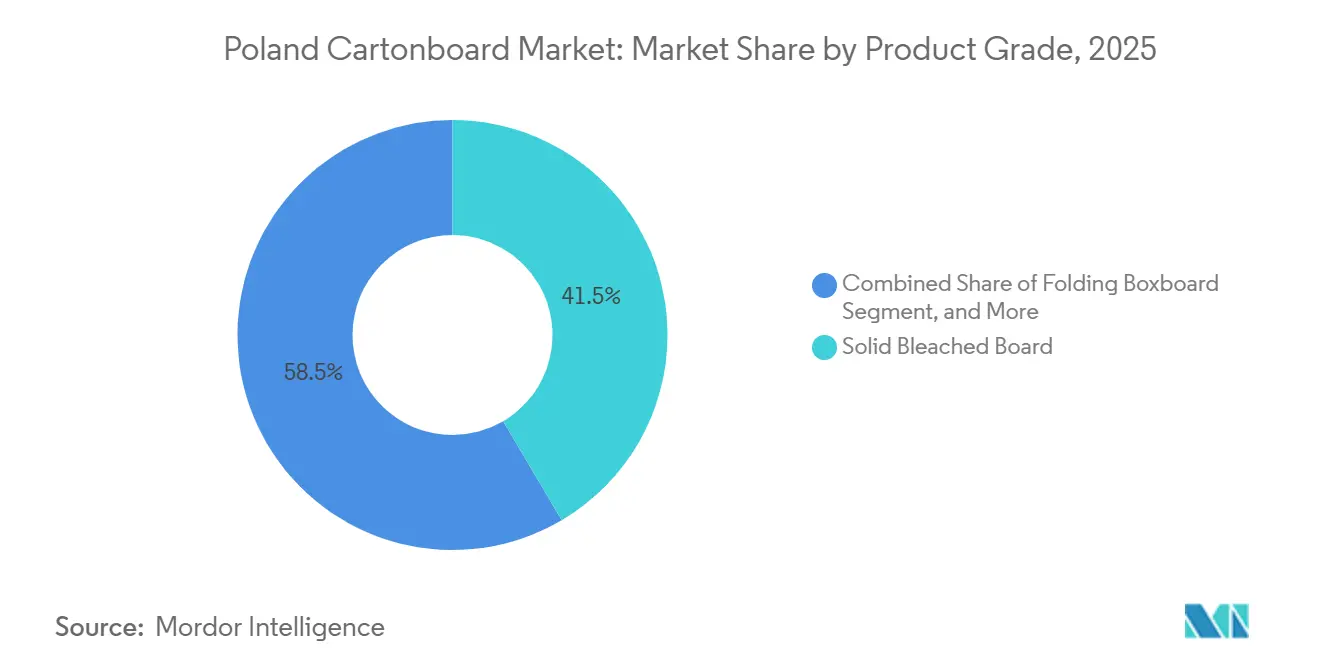
- 製品グレード別では、ソリッドブリーチドボード(SBB)が2025年のポーランドカートンボード市場において41.52%のシェア占め、ソリッドアンブリーチドボード(SUB)は2031年にかけてCAGR 6.65%で拡大する見込みです。
- 包装形態別では、フォールディングカートンが2025年のポーランドカートンボード市場規模の54.34%を占め、液体包装は2031年にかけてCAGR 6.12%で成長する見込みです。
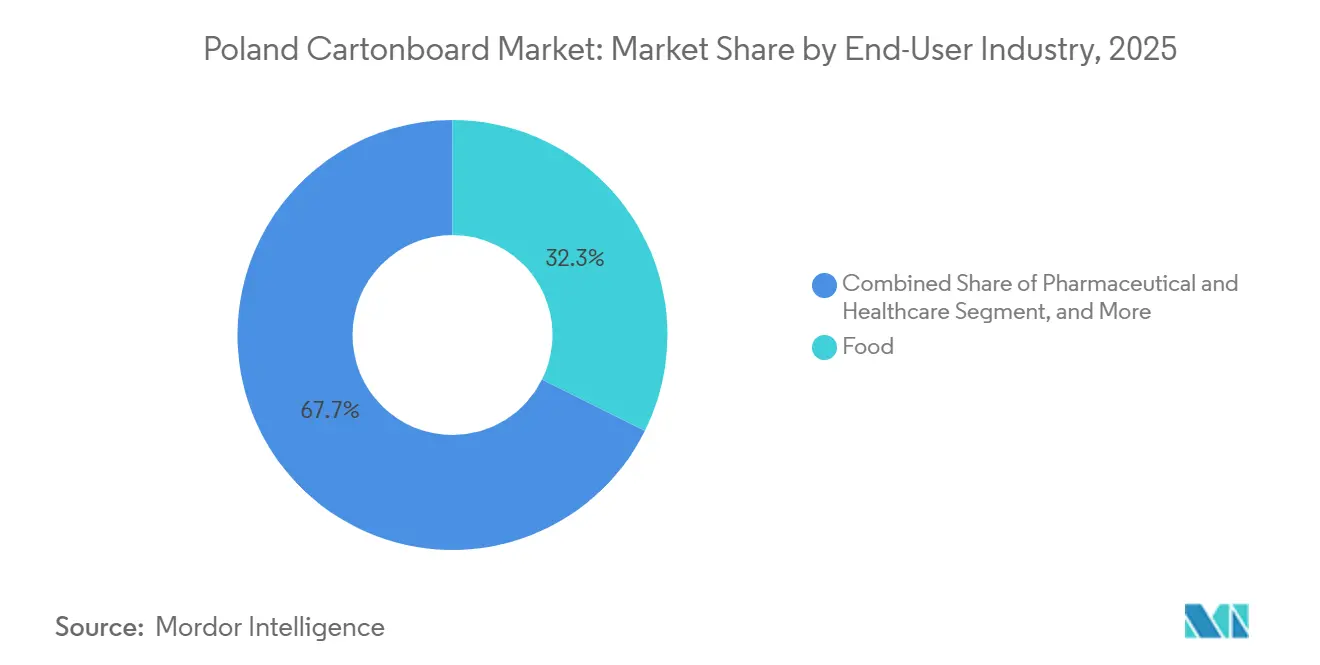
- 最終ユーザー産業別では、食品が2025年のポーランドカートンボード市場シェアの32.34%を占め、ヘルスケア・医薬品が2031年にかけてCAGR 6.82%と最も高い成長率を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ポーランドカートンボード市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PPWRおよびSUP規則に基づくプラスチックから紙への代替 | +0.8% | マゾフシェおよびシレジア工業地帯の食品・フードサービスカテゴリーに近期集中したEU全域の義務 | 短期(2年以内) |
| 食品輸出の拡大と国内食品包装需要の増加 | +0.5% | マゾフシェ、大ポーランド、ポメラニアの農産食品加工ハブからの流れが最も強い全国規模 | 中期(2~4年) |
| フォールディングカートンを支えるEコマースおよびEグロサリーの成長 | +0.4% | ワルシャワ、クラクフ、ヴロツワフ、グダニスクの都市圏に集中し、ポーランド中央部の物流回廊へ波及 | 短期(2年以内) |
| コンプライアンスグレードカートンを支える医薬品生産能力の拡大 | +0.3% | グダニスク、ポズナン、ウッジの医薬品製造回廊に集中 | 中期(2~4年) |
| 液体包装ボード採用のリスクを低減するオストロウェンカリサイクルハブ | +0.2% | チェコ共和国、ハンガリー、スロバキアからの波及的な能力吸収を伴う全国規模 | 中期(2~4年) |
| ニアショア包装需要を引き付けるポーランドの輸出製造拠点としての役割 | +0.2% | ドイツ、オランダ、フランスへの主要フローを伴う国境を越えた規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PPWRおよびSUP規則に基づくプラスチックから紙への代替
ポーランドカートンボード市場は、PPWRから直接的な支援を受けています。同規則は2026年8月12日から広く適用が開始され、包装の選択を正式なコンプライアンス審査の対象とするためです。同規制はリサイクル可能性評価、適合宣言書、および複数年にわたる文書保管を義務付けており、これにより確立された繊維ベースの形態は、新たな認定作業を必要とする素材よりも導入が容易になっています。[1] 使い捨てプラスチック指令(SUP)もまた、テイクアウトおよびフードサービス用途におけるプラスチック包装の実際の設計空間を狭めており、フォールディングボックスボードとフードサービスボードはすでに一般的なコンバーティングラインに適合しています。ポーランドカートンボード市場において、これはコンバーターがリサイクル可能性をマーケティング上の主張ではなくコンプライアンス機能として位置付けられることを意味するため、重要です。2026年5月に公表されたEN 18120規格は、PPWRのリサイクル可能性評価に使用される技術的枠組みを提供しており、認定済みの経路をすでに有するカートンボードグレードの再認定に伴う摩擦を低減します。[2] このタイミングは、ブランドオーナーがより広範なPPWRコンプライアンス期間が本格化する前に包装の再設計を完了する必要がある際に、ポーランドカートンボード市場の既存サプライヤーに明確な近期優位性をもたらします。
食品輸出の拡大と国内食品包装需要の増加
ポーランドカートンボード市場は食品輸出と密接に結びついており、出荷量の増加がブランド付き・保護用・棚出し対応包装の需要を直接押し上げます。2025年の最初の10か月間において、ポーランドの農産食品輸出は485億ユーロ(529億USD)に達し、前年比8%増となり、家禽、乳製品、菓子類が主要カテゴリーに含まれています。輸出ミックスもカートンボードにとってより高付加価値になっています。ドイツ、フランス、オランダへの出荷増加は、より高い印刷品質とより正式な小売プレゼンテーションを必要とする包装を優先するためです。これは、より単純な輸送包装に使用される低コストのリサイクルグレードよりも、ポーランドカートンボード市場におけるSBSおよびフォールディングボックスボード需要を支えます。国内小売の近代化も需要の別の層を加えています。ディスカウントおよびコンビニエンスチェーンが衝動買いおよびレディートゥイートカテゴリー全体でユニットベースの包装を拡大し続けているためです。2026年1月のポーランドのデポジット返却制度の牛乳・乳製品飲料容器への拡大も、食品包装チェーン内での液体包装ボード採用を支援しています。
フォールディングカートンを支えるEコマースおよびEグロサリーの成長
ポーランドカートンボード市場はEコマースからも恩恵を受けており、オンライン小売がいくつかの包装消費財カテゴリーで実店舗チャネルからシェアを奪い続けています。Allegroは2026年第1四半期に前年比11.6%の商品取扱高(GMV)成長を報告し、ポーランドで1,550万人のアクティブバイヤーを有しており、国内オンラインチャネルの継続的な規模拡大を示しています。この転換はカートン需要を高めます。消費者直送の出荷では、販売包装と輸送包装の両方として機能する包装が必要になることが多いためです。ポーランドカートンボード市場において、これはキャリパーの向上、印刷要件の高度化、およびコンバーターにとってより多くの再設計作業をもたらす傾向があります。Allegroの2025年通年のポーランドにおけるGMVは700億ズウォティ(175億USD)に近づき、同プラットフォームはヘルスケアや旅行を含む隣接カテゴリーへの拡大を進めています。2026年8月からのEコマース包装に対するPPWRの適正サイズ化要件は、空間を削減しながらリサイクル可能性を維持するカートンボードベースの包装開発をさらに支援するはずです。
コンプライアンスグレードカートンを支える医薬品生産能力の拡大
ポーランドカートンボード市場では、新たな国内医薬品生産が印刷精度と追跡可能性を備えたコンプライアンス対応の二次包装を必要とするため、医薬品需要が強まっています。Polpharmaは2026年5月にスタロガルド・グダニスクにおいて2億3,870万ズウォティ(6,200万USD)のRNAベース医薬品製造プラットフォームを立ち上げ、APIから完成品までの一貫した製造チェーンを構築し、フォールディングカートンの地域需要を高めています。ワルシャワのCeTeAPIプロジェクトやEU支援の戦略的自律性プログラムなど、公的支援もより広範な生産基盤を強化し、リショアされた医薬品製造におけるポーランドの地位を向上させています。これらのプロジェクトは、規制対象医薬品がシリアライゼーション、点字、改ざん防止、および安定した印刷再現性を備えたコンプライアンス対応カートンを必要とするため、ポーランドカートンボード市場を支援しています。EU偽造医薬品指令およびISO 15378包装品質システムへのコンプライアンスは、文書化された運用管理と検証済みプロセスを有するコンバーターを優遇します。これにより、医薬品カートンは予測期間においてポーランドカートンボード市場における最も明確な高付加価値分野の一つとなっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コンバーターマージンを圧迫するエネルギーおよび繊維コストの変動 | -0.3% | リサイクルグレード生産における天然ガス依存度が高いポーランドを含む中央ヨーロッパの製紙工場が最も影響を受けるEU全域 | 短期(2年以内) |
| 欧州調達におけるボード価格の変動と供給逼迫 | -0.2% | 北欧およびオーストリアのサプライヤーからバージン繊維グレードを調達するポーランドのコンバーターに集中した影響を伴うグローバル規模 | 中期(2~4年) |
| 2026年~2027年の移行期間中のEPR手数料の不確実性 | -0.1% | ポーランド国内、ポーランド市場に供給する国境を越えたコンバーターへの波及的影響を伴う | 短期(2年以内) |
| フードサービス包装向けのPFASおよびバリアコーティング再調合コスト | -0.1% | フッ素化バリアコーティングを使用するフードサービスおよびクイックサービスレストランの包装形態に近期コスト負担が集中したEU全域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コンバーターマージンを圧迫するエネルギーおよび繊維コストの変動
ポーランドカートンボード市場は、安定した動きをしないエネルギー、繊維、物流の投入コストからの継続的なコスト圧力に直面しています。ユーロ圏のパルプ・製紙製造における生産者物価は2026年3月に110.40指数ポイントとなり、より広範な投入環境が川下の購買者にとって依然として高止まりしていることを示しています。ボードコストが契約更改よりも速く上昇すると、ポーランドカートンボード市場のコンバーターは、特に食品および消費財のサプライ契約においてマージンを守ることが困難になります。これは独立系コンバーターにとってより顕著です。大手ボードメーカーと同様の繊維統合やエネルギー資産を持たないためです。Mayr-Melnhofはクヴィジン連続パルプダイジェスターの作業を継続しており、2026年末までに二酸化炭素排出量を約3分の1削減することを見込んでいます。これは、高コストサイクルにおける統合能力の構造的優位性を強調しています。投入コストの変動が続く場合、ポーランドカートンボード市場では、規模、統合、または長期エネルギー計画によってコスト変動を吸収できる生産者へのシェア移転がさらに進む可能性があります。
欧州調達におけるボード価格の変動と供給逼迫
ポーランドカートンボード市場は、バージン繊維および特殊グレードの大部分がポーランド国外から調達されているため、欧州の供給逼迫にさらされています。Reno de Mediciは2025年1月から有効なコーティングボードグレードに対してトン当たり50ユーロの値上げを発表しており、現在の2026年コストサイクル以前からボード価格がすでに上昇していたことを示しています。Smurfit Westrockは2026年第1四半期の業績において、コンテナボード価格が2026年3月および4月に上昇したと述べ、価格の引き締まりを地域のエネルギーコストと需要状況に結び付けました。ポーランドカートンボード市場にとって、主な問題はタイミングです。ボード調達、生産ラン、および顧客との価格交渉はしばしば異なるスケジュールで動くためです。これにより、コンバーターが高い投入コストに直面する時期と、それらのコストを顧客に転嫁できる時期との間にラグが生じます。実際には、この調達パターンは、供給契約を交渉し、より多くの運転資本を保有し、または複数の製紙工場にわたって購入を分散できる、ポーランドカートンボード市場の大手コンバーターに有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品グレード別:ソリッドブリーチドボードがプレミアム包装を維持しながらCUKが勢いを増す
ソリッドブリーチドボード(SBB)は2025年のポーランドカートンボード市場規模の41.52%を占め、金額ベースで主要な製品グレードとなりました。医薬品包装、プレミアム食品カートン、化粧品包装が依然として高い輝度、優れた印刷品質、安定したバリア性能を必要とするため、このグレードは強さを維持しました。ポーランドカートンボード市場において、SBBはシリアライゼーション、点字、および正確な規制テキストを医薬品・健康製品に関連する生産ランで明瞭さを損なうことなく印刷しなければならない場合にも優先されます。フォールディングボックスボードは、剛性、重量、包装経済性のバランスが良いため、幅広い食品および小売用途における主要な数量グレードとして維持されました。WLCは二次包装および棚陳列形態における役割を維持しましたが、欧州全体でリサイクルグレードの生産経済性が逼迫した際にコンバーターはコスト圧力にさらされ続けました。
ソリッドアンブリーチドボード(SUB)は2031年にかけてCAGR 6.65%で拡大する見込みであり、ポーランドカートンボード市場において最も成長の速い製品グレードとなっています。その強度対重量プロファイルとリサイクル可能性は、特にプラスチック代替が実際の設計目標となっているチルド食品・飲料包装において、PPWRに基づくエコデザインスコアリングに適合しています。これはポーランドカートンボード産業が物流ニーズとリサイクル可能性チェックの両方を満たすことができる性能グレードへと移行している分野の一つです。フードサービスボードと液体包装ボードは依然として小さなセグメントですが、コンバーターがPPWRおよび食品接触材料の変更に備えるにつれて、両方ともより多くの注目を集めています。ポーランドカートンボード産業はまた、ブランドオーナーに充填または小売システムの全面的な再設計を強いることなく、プラスチックを多用した包装構造を置き換えることができる繊維ベースの代替品への関心が高まっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
包装形態別:フォールディングカートンが主導しながら液体包装がより速く拡大
フォールディングカートンは2025年のポーランドカートンボード市場規模の54.34%を占め、食品、医薬品、化粧品、Eコマース全体の需要の中心にこの形態を維持しました。この形態は多くの最終ユーザーに同時にサービスを提供し、コンバーターが消費者、健康、輸出関連カテゴリー全体でリスクを分散できるため、回復力を維持しています。ポーランドカートンボード市場において、フォールディングカートンはブランドがPPWRに基づいて包装寸法、素材表示、リサイクル可能性の主張を調整するにつれて、再設計作業からも恩恵を受けています。スリーブおよびトレイ形態は、小売業者対応の陳列ニーズと国境を越えた食品出荷に適合するため、生鮮・冷凍食品において相当な数量を維持しました。強力な食品輸出もこれらの形態を支援しました。西欧の小売業者が一貫したプレゼンテーション基準を持つ棚出し対応包装を引き続き優先するためです。
液体包装は2031年にかけてCAGR 6.12%で成長する見込みであり、ポーランドカートンボード市場において最も成長の速い形態となっています。ポーランドの飲料容器向けデポジット返却制度は2025年10月から運用されており、2026年1月の牛乳・乳製品容器への拡大により、液体ボード採用を支援する回収ロジックが強化されています。オストロウェンカリサイクルハブは飲料カートンのライフエンドの不確実性を低減しており、生産者がコンプライアンスファイルに防御可能なリサイクル経路を必要とする際に重要です。カップやフードサービスコンテナを含むその他の形態は、PFAS関連の規制が代替バリアシステムへの移行を強制ているため、近期の再調合作業に直面しています。そのコスト負担があっても、ポーランドカートンボード市場は繊維ベースの包装がリサイクルが困難なプラスチック製品を置き換えられる形態革新を引き続き見ていくはずです。
最終ユーザー産業別:食品が需要を主導しながら医薬品がより速く成長
食品は2025年のポーランドカートンボード市場シェアの32.34%を占め、金額ベースで最大の最終ユーザーセグメントであり続けました。その地位は、主要なEU農産食品輸出国としてのポーランドの役割と、大規模な国内食品加工基盤を反映しています。ポーランドカートンボード市場において、食品需要は菓子類、乳製品、家禽、チルド製品、冷凍製品、および小売・輸出チャネルを通じて販売されるコンビニエンス品目にわたるため、狭いものではなく広いものです。輸出業者がドイツ、フランス、オランダにより多くのブランド付き・棚出し対応製品を押し込むにつれて、仕様ニーズは基本的な低コスト形態よりもSBSおよびFBBへと上向きに移行しています。デポジット返却回収システムが液体包装ボードに食品バリューチェーンにおけるより強い循環性の根拠を与えているため、飲料包装も引き続き重要です。
ヘルスケアおよび医薬品は2031年にかけてCAGR 6.82%で成長する見込みであり、ポーランドカートンボード市場において最も成長の速い最終ユーザーグループとなっています。新たな国内医薬品製造能力が追跡可能性機能を備えたコンプライアンス対応カートンを必要とする規制対象製品の生産量を増加させるため、需要は増加しています。ポーランドカートンボード産業はここで恩恵を受けます。特に顧客が監査済みの品質システムと再現可能な印刷管理を必要とする場合、参入障壁が標準的な食品包装よりも高いためです。タバコ包装は、たばこ消費が長期的な数量の逆風をもたらすものの、プレミアム印刷とバリア仕様が依然として重要であるため、引き続き価値に貢献しています。化粧品・トイレタリーは、プレミアムな外観と成分の透明性がフレキシブル形態よりもフォールディングカートンを引き続き優先する、別の安定した中間層セグメントを形成しています。玩具、アパレル、家庭用品、電気製品、フードサービス、自動車部品を含むその他の最終ユーザーは、Eコマースおよびポーランドカートンボードマーケットにわたって輸出包装ニーズが拡大するにつれて、安定した需要基盤を加えています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
ポーランドは2025年のEU包装輸出総量の10.4%を占めており、ポーランドカートンボード市場が国内消費だけでなく地域貿易フローといかに強く結びついているかを示しています。主要な消費回廊は、食品加工、医薬品、物流、輸出製造が集中している大ポーランド、マゾフシェ、ドルヌィシロンスク、ポメラニアに残っています。[3] これにより、ポーランドカートンボード市場は純粋な国内包装市場よりも、ドイツ、オランダ、フランスの需要サイクルに敏感になっています。ポーランドのより広範な経済環境は依然として支持的であり、欧州委員会は2025年のGDP成長率を3.2%、2026年を3.5%と予測しています。それでも、輸入されるSBSおよびFBBがしばしばユーロ建てで請求される一方、地域収益の相当部分がズウォティ建てのままであるため、コンバーターは為替レートおよび輸送コストにさらされ続けています。
ポメラニアおよびより広いグダニスク回廊は、北部での医薬品製造とバイオロジクス投資が深まっているため、ポーランドカートンボード市場においてより重要になっています。スタロガルド・グダニスクにおけるPolpharmaの新RNAプラットフォームはこの回廊を強化し、高い印刷管理を伴う二次医薬品カートンの需要を加えています。マゾフシェはEコマースおよびフルフィルメントの主要ゾーンであり続け、ワルシャワ周辺および中央物流ルート沿いのフォールディングカートン需要を高く維持しています。オストロウェンカはそのリサイクルおよびボード関連インフラが液体包装の循環性を支援し、繊維ベース包装の国内回収経済性を改善するため、別の地域的特徴を加えています。
ドイツに隣接するポーランドの立地は、西欧のブランドオーナーにとって実用的なニアショアコンバーティング拠点として同国を位置付けることで、ポーランドカートンボード市場を支援しています。ドイツだけで2025年の最初の10か月間に123億ユーロ(134億USD)のポーランド食品を輸入しており、包装需要を輸出受注フローと密接に結び付けています。[4] PPWRコンプライアンス作業が強化されるにつれて、ポーランドはEU内で検証可能な製造環境を提供しており、規制対象包装サプライチェーンにおけるその役割を支援しています。ルブリンやポドカルパチェなどの小規模地域も食品加工および医薬品活動を通じて段階的な需要を加えていますが、その密度は主要な西部および中央部の工業回廊よりも低いままです。
競争環境
ポーランドカートンボード市場は、大手欧州ボードメーカーがバージン繊維およびリサイクルグレードを供給し、断片化したポーランドおよび地域のコンバーターグループが顧客契約を競うという分割構造を持っています。ポーランドカートンボード市場で活動する主要な大手サプライヤーには、Mayr-Melnhof Karton AG、Stora Enso Oyj、Metsä Board Corporation、Holmen AB、Reno de Medici S.p.Aが含まれます。Mayr-Melnhofのクヴィジン製紙工場は、パルプ生産、カートンボード生産、および新しい繊維ベース包装能力を一か所に結び付けているため、最も重要な国内ボード資産であり続けています。2025年には、MM Board and Paper全体の設備投資が1億2,310万ユーロ(1億3,420万USD)に達し、クヴィジン連続パルプダイジェスターは2026年末までに完成する見込みです。この統合レベルは、独立系コンバーターがボード不足やエネルギー主導の価格圧力に直面した際に、ポーランドカートンボード市場において大手メーカーにより強いコストポジションを与えます。
ポーランドカートンボード市場における競争戦略は、コンプライアンス支援、デジタル印刷の柔軟性、および安定したボード供給へのアクセスにますます集中しています。Mayr-Melnhofはまた、クヴィジンでのモールドパルプを通じてプラスチック代替能力を構築しており、繊維ベースの包装再設計を求める顧客へのオファーを拡大しています。Reno de Mediciは2026年3月にVincicoat Plusを発売しました。これは包装重量を最大20%削減するように設計されたコーティングリサイクルボードグレードであり、いくつかの小売および食品用途においてバージン繊維グレードへの圧力を高めています。Smurfit Westrockも2024年の統合後に欧州システムを適応させており、Eコマースおよび産業包装においてイノベーション、持続可能性、サービスを通じた成長を目指しています。
Stora Ensoは中央ヨーロッパの設定の一部を見直しながら大型のオウル消費者ボードラインを立ち上げており、その変化は欧州全体で利用可能なフォールディングボックスボード供給に影響を与え続けるでしょう。ポーランドカートンボード市場において、これは供給ダイナミクスが地域需要だけでなく、欧州メーカーレベルで行われる戦略的決定によっても形成されることを意味します。DOT2DOT S.A.、Akomex Sp. z o.o.、KARTON-PAK CIESZYN Sp. z o.o.などの小規模コンバーターは、規模ではなくスピード、顧客との近接性、専門的な実行力で競争するため、引き続き関連性を持っています。最も強いオープンスペースは、顧客の認定作業がより要求が高く、価格競争が純粋に取引的でない医薬品コンプライアンスカートンとリサイクル可能な液体包装形態に残っています。
ポーランドカートンボード産業リーダー
-
Mayr-Melnhof Karton AG
-
Stora Enso Oyj
-
Graphic Packaging International, LLC
-
Metsä Board Corporation
-
Holmen AB
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:Polpharmaがスタロガルド・グダニスクにおいて2億3,870万ズウォティ(6,200万USD)のRNAベース医薬品製造プラットフォームを立ち上げ、APIから完成品までの一貫した医薬品製造チェーンを構築し、北部ポーランドにおけるシリアライゼーションおよび改ざん防止機能を備えたGMP準拠フォールディングカートンの需要を大幅に拡大しました。
- 2026年5月:Allegroがポーランドにおける2026年第1四半期のGMV成長率が前年比11.6%と、名目小売売上高全体の伸びの2倍以上であると報告し、ワルシャワ、クラクフ、ヴロツワフの物流回廊全体のEコマースフルフィルメントおよびEグロサリーチャネルにおけるフォールディングカートン需要を持続させました。
- 2026年3月:Mayr-Melnhofがフィット・フォー・フューチャー変革プログラムを加速させ、2024年比で2027年までに2億5,000万ユーロ(2億8,250万USD)の収益改善を目標とし、グループは2026年に2億5,000万ユーロ(2億8,250万USD)の設備投資を計画し、クヴィジン連続パルプダイジェスターは2026年末までに完成する見込みです。
- 2026年1月:ポーランドのデポジット返却制度が牛乳・乳製品飲料容器に拡大され、乳製品液体包装ボードへの認定リサイクルインフラが広がり、食品セクター全体でコンプライアンス対応液体包装ボードグレードの対象市場が拡大しました。
ポーランドカートンボード市場レポートの範囲
ポーランドカートンボード市場は、包装用カートンボード材料の生産、流通、および応用を包含しています。市場における主要な製品グレードには、ソリッドブリーチドボード、ソリッドアンブリーチドボード、フォールディングボックスボード、ホワイトラインドチップボード、液体包装ボード、フードサービスボードが含まれます。これらのグレードは、フォールディングカートン、液体包装、スリーブ、トレイ、カップ、フードサービスコンテナを含む様々な包装形態に使用されています。リサイクル可能性、印刷適性、持続可能な包装特性により、これらのカートンボードソリューションは食品、飲料、医薬品、タバコ、化粧品などのセクターで広く使用されています。
ポーランドカートンボード市場は、製品グレード別(ソリッドブリーチドボード、ソリッドアンブリーチドボード、フォールディングボックスボード、ホワイトラインドチップボード、液体包装ボード、フードサービスボード)、包装形態別(フォールディングカートン、液体包装、スリーブ・トレイ、その他の包装形態)、最終ユーザー産業別(食品、飲料、医薬品・ヘルスケア、タバコ、化粧品、その他の最終ユーザー産業)に区分されています。市場予測は金額ベース(USD)で提供されています。
| ソリッドブリーチドボード |
| ソリッドアンブリーチドボード |
| フォールディングボックスボード |
| ホワイトラインドチップボード |
| 液体包装ボード |
| フードサービスボード |
| フォールディングカートン |
| 液体包装 |
| スリーブ・トレイ |
| その他の包装形態(カップ、フードサービスコンテナ) |
| 食品 |
| 飲 |
| 医薬品・ヘルスケア |
| タバコ |
| 化粧品・トイレタリー |
| その他の最終ユーザー産業(玩具、アパレル、自動車、家庭用品、電気製品、フードサービス) |
| 製品グレード別 | ソリッドブリーチドボード |
| ソリッドアンブリーチドボード | |
| フォールディングボックスボード | |
| ホワイトラインドチップボード | |
| 液体包装ボード | |
| フードサービスボード | |
| 包装形態別 | フォールディングカートン |
| 液体包装 | |
| スリーブ・トレイ | |
| その他の包装形態(カップ、フードサービスコンテナ) | |
| 最終ユーザー産業別 | 食品 |
| 飲 | |
| 医薬品・ヘルスケア | |
| タバコ | |
| 化粧品・トイレタリー | |
| その他の最終ユーザー産業(玩具、アパレル、自動車、家庭用品、電気製品、フードサービス) |
レポートで回答される主要な質問
ポーランドカートンボード市場の現在および予測される価値はいくらですか?
ポーランドカートンボード市場は2025年に7億4,123万USDと評価され、2026年~2031年にかけてCAGR 2.26%で成長し、2031年までに8億5,098万USDに達する見込みです。
ポーランドで需要をリードしている製品グレードはどれですか?
ソリッドブリーチドボード(SBB)は、強い印刷品質とバリア性能を必要とする医薬品、プレミアム食品、化粧品包装に適合するため、2025年に41.52%のシェアで金額ベースのリードを維持しました。
ポーランドで最も速く成長している包装形態はどれですか?
液体包装は最も速く成長している形態であり、ポーランドのデポジット返却制度とより強力なリサイクルインフラに支えられ、2031年にかけてCAGR 6.12%が見込まれています。
医薬品需要がポーランドのカートンボードサプライヤーにとって重要な理由は何ですか?
医薬品包装は、新たな国内医薬品生産がシリアライゼーション、点字、改ざん防止、および文書化された品質システムを備えたカートンを必要とするため、2031年にかけてCAGR 6.82%で成長する見込みです。
PPWRはポーランドのカートンボード需要をどのように変えていますか?
PPWRはリサイクル可能性を正式なコンプライアンス要件に転換しており、文書化と適合宣言書の要件が重要な食品、医薬品、消費財包装においてカートンボードを優遇しています。
ポーランドのカートンボードコンバーターが直面する最大の課題は何ですか?
エネルギー、繊維、輸入ボードの価格変動がコンバーターのマージンを圧縮し、契約価格の管理を困難にするため、投入コストの変動が主要な課題であり続けています。