
ポーランドコンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
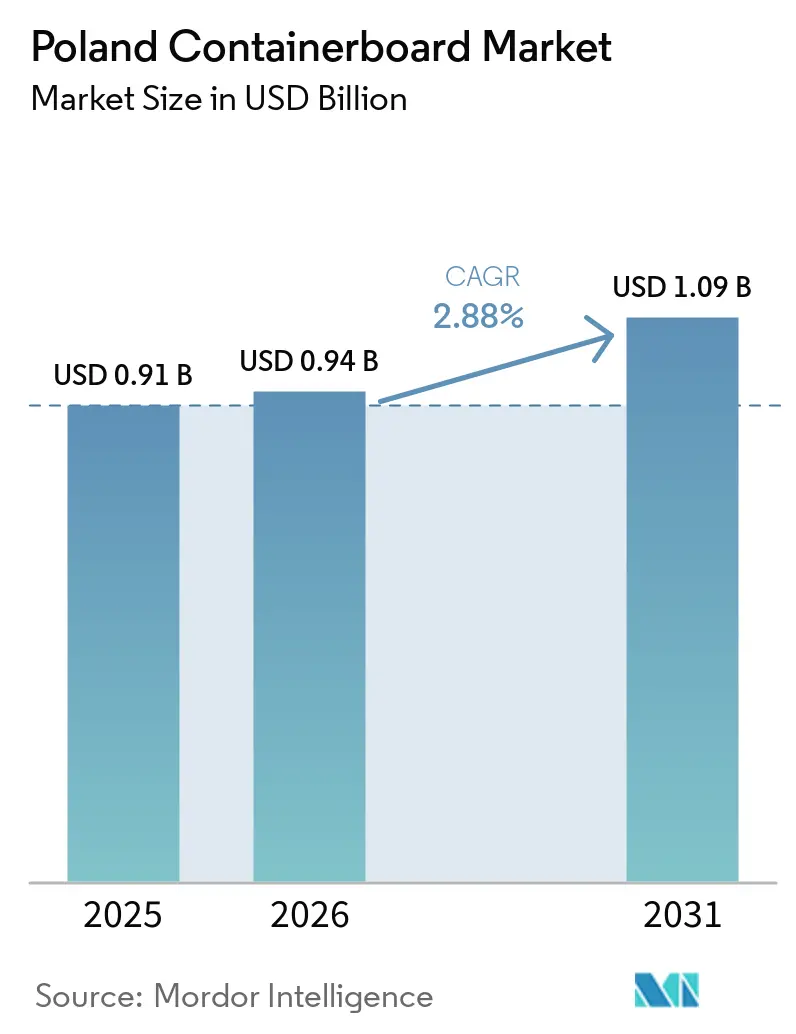
| 基準年の市場規模 (2025) | 0.91 十億米ドル |
| 市場規模 (2026) | 0.94 十億米ドル |
| 市場規模 (2031) | 1.09 十億米ドル |
| 成長率 (2026 - 2031) | 2.88 % |
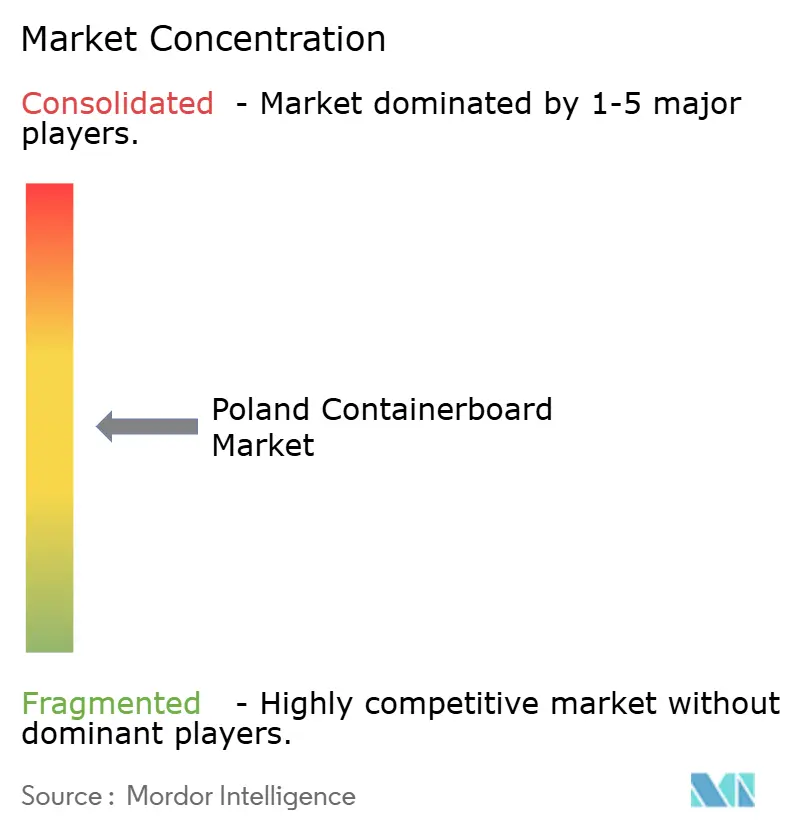
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポーランドコンテナボード市場分析
ポーランドコンテナボード市場規模は、2025年の9.1億米ドル、2026年の9.4億米ドルから、2031年までに10.9億米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 2.88%記録する見通しです。ポーランドコンテナボード市場は、小包輸送、農産食品輸出、ニアショアリングされた製造業が相互に強化し合い、近隣の複数の市場よりも基礎需要を堅調に保っている局面を迎えています。ポーランドの製紙工場は2026年をほぼフル稼働で迎え、予測期間開始時点でのリサイクルグレード価格の上昇は、国内の需給が逼迫していることを示しました。ポーランドコンテナボード市場はまた、コンバーターが重量のある輸出貨物、より厳格な箱の仕様、より要求の高い産業用途に対応するにつれて、より高性能なグレードへの段階的なシフトも反映しています。大手国際生産者の少数グループが統合能力をリードする一方、地域のオペレーターやコンバーターが引き続き価格設定とサービスレベルを形成しているため、競争は中程度にとどまっています。エネルギーの変動性と西欧の過剰供給が収益性を圧迫する可能性があるため、ポーランドコンテナボード市場ではマージン圧力が依然として重要な課題となっていますが、地域の価格透明性の向上が調達の可視性を改善し、より規律ある契約締結を支援しています。
主要レポートのポイント
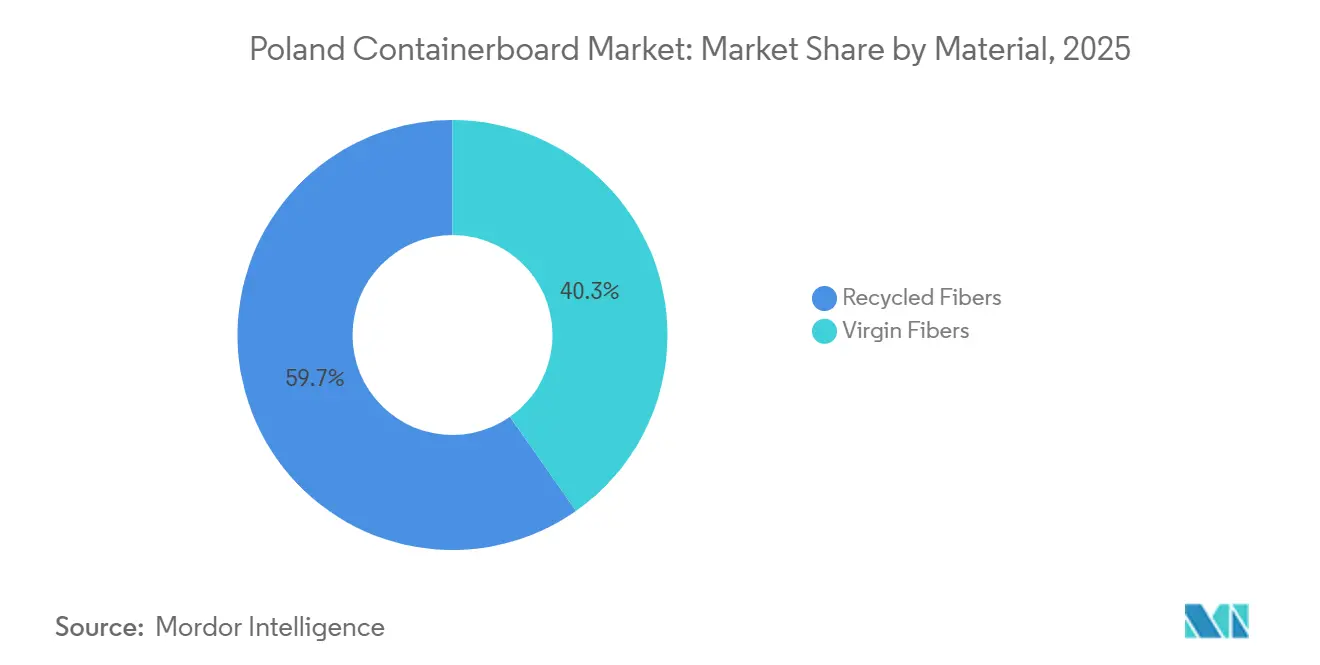
- 素材別では、リサイクルファイバーが2025年のポーランドコンテナボード市場シェアの59.74%を占めました。
- 製品タイプ別では、クラフトライナーセグメントのポーランドコンテナボード市場規模は2031年にかけてCAGR 3.24%で拡大する見込みです。
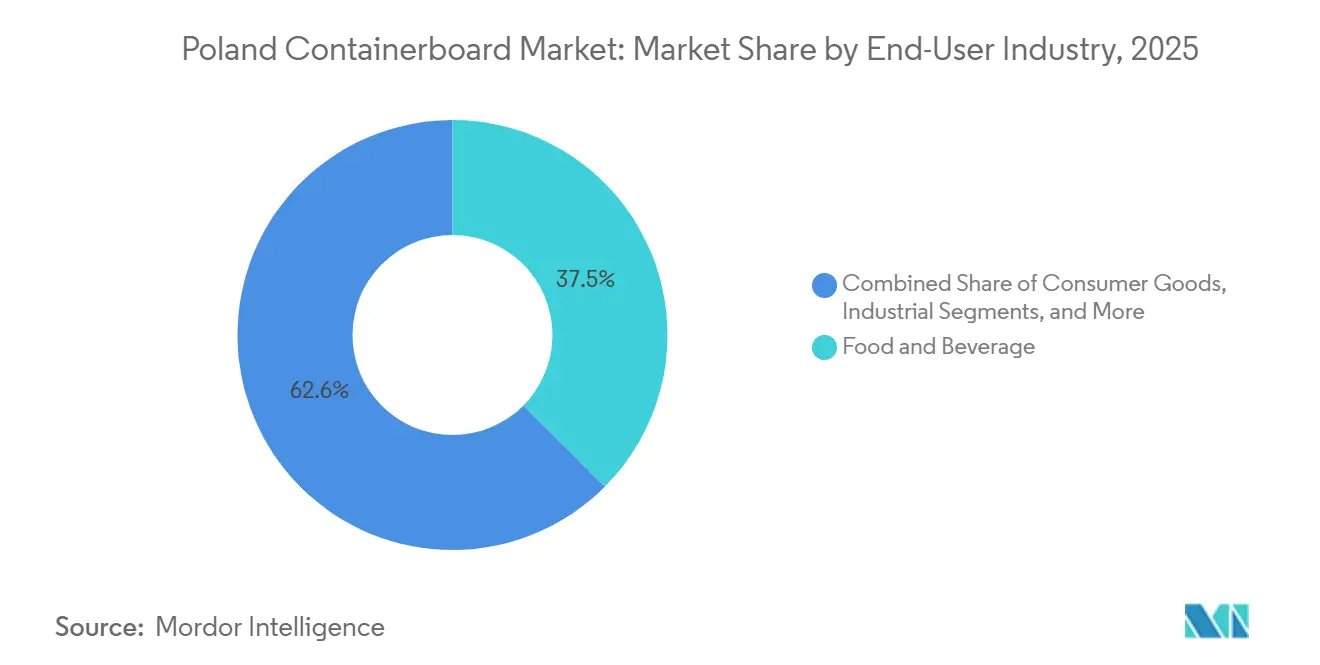
- エンドユーザー産業別では、食品・飲料が2025年のポーランドコンテナボード市場シェアの37.45%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ポーランドコンテナボード市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースに連動した箱仕様のアップグレード | +0.7% | 全国規模、マゾフシェ、シレジア、ウッジの物流回廊に集中 | 短期(2年以内) |
| リサイクルファイバー包装代替の成長 | +0.6% | 全国規模、EU輸出市場への波及あり | 中期(2〜4年) |
| 食品・飲料輸出包装需要 | +0.5% | 全国規模、大ポーランド、ポメラニア、カルパティア山麓に出荷量が集中 | 中期(2〜4年) |
| 家電・自動車サプライチェーンのニアショアリング | +0.4% | シレジア、マゾフシェ、カルパティア山麓、下シレジアへの波及 | 長期(4年以上) |
| 重量物用クラフトライナー用途のプレミアム化 | +0.3% | 全国規模、シレジアおよびポーランド中部の産業クラスターに集中 | 中期(2〜4年) |
| リサイクルグレードに関するポーランドの価格透明性 | +0.2% | 全国規模、中欧・東欧の輸入価格ベンチマークとの関連性あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
Eコマースに連動した箱仕様のアップグレード
ポーランドコンテナボード市場では、宅配ロッカーが箱のサイズ、積み重ね方、ラストマイル配送での取り扱い方を変えているため、西欧とは異なる包装ミックスが見られます。ロッカー対応フォーマットはより厳密な寸法と強力なエッジクラッシュ性能を必要とし、コンバーターはより一貫したテストライナーおよびフルーティンググレードへの移行を迫られています。InPostの2025年第3四半期の小包取扱量は前年同期比34%増の3億5,150万個に達し、そのペースはオーダープロファイルの変化に伴いコンバーターがボード仕様を見直すことを引き続き強いています。直販包装も印刷適性の高い表面を好むため、外観、一貫性、輸送保護のバランスが取れたグレードへの需要が高まっいます。その結果、ポーランドコンテナボード市場は小包量によって成長するだけでなく、より良い価格設定とより厳格な技術要件を持つサブグレードへのシフトも進んでいます。このダイナミクスは、全体的な需要が安定して見える場合でも、より急成長しているサブグレードがポーランドコンテナボード市場全体のペースを上回ることができる理由を説明するのに役立ちます。
リサイクルファイバー包装代替の成長
ポーランドコンテナボード市場は、特に段ボールフォーマットがトレイ、シュリンクフィルム、その他の使い捨てフォーマットを大規模に代替できる用途において、プラスチック包装からの撤退による恩恵を受け続けています。[1] ポーランドの消費者は2024年末までにエコフレンドリーな包装に対して74%の選好を示しており、消費者向けカテゴリー全体でリサイクルファイバー契約のビジネスケースを支持しています。最も強い代替は、リサイクルボードが小売ディスプレイと輸送の両方のニーズをより低い素材の複雑さで満たせるFMCGシェルフレディ包装と常温食品用途に現れています。EPRルールとリサイクル可能性ラベリングも、調達においてリサイクルコンテンツの閾値を無視しにくくしており、主流用途においてバージン代替品よりもリサイクルテストライナーとフルーティングへの継続的な需要を支えています。欧州のコンテナボード消費量は2024年に5.8%増加して2万9,922千トンに達し、同セクターは欧州全体でリサイクルのために回収された全紙の66.4%を占め、リサイクルファイバー需要がより広い紙のループといかに密接に結びついているかを示しています。ポーランドコンテナボード市場では、回収紙へのアクセスが強い製紙工場を支援し、一部の用途が品質の階段を上がる中でも、リサイクルグレードに持続的な量的優位性を与えています。
食品・飲料輸出包装需要
食品輸出は、出荷量と輸送の複雑さの両方とともに包装ニーズが高まるため、ポーランドコンテナボード市場にとって最も明確な需要の錨の一つであり続けています。[2] ポーランドの農産食品輸出は2025年に584億ユーロ(2025年平均為替レートで631億米ドル)に達し、2024年比8.6%増となりました。家禽、牛肉、チョコレート、乳製品はいずれも力強く拡大しており、これらのカテゴリーは耐湿性、食品接触適合性、信頼性の高い輸送保護を必要とします。輸出業者が近隣のEU向け以外に販路を広げるにつれ、包装はより長い輸送ルートとより変動の大きい取り扱い条件に対応しなければならず、より重いテストライナーとより強力なフルーティングへの需要が高まります。これが、食品・飲料が2025年の需要の37.40%を占め、ポーランドコンテナボード市場が国内消費だけでなく輸出志向の加工業者からも引き続き支持を受けている理由です。この輸出との連携は、ポーランドコンテナボード市場の主要な食品回廊の安定した品質、認証対応、信頼性の高い納期を提供できる製紙工場やコンバーターにも有利に働きます。
家電・自動車サプライチェーンのニアショアリング
ニアショアリングは、生産が西欧の顧客に近い場所にシフトするにつれて産業用包装量が増加するため、ポーランドコンテナボード市場の需要プロファイルを徐々に変えています。ポーランドはSavills Nearshoring Index 2024で欧州3位にランクされ、製造業への外国直接投資はパンデミック前の水準を45%上回っており、より強力な保護包装を必要とするより深い産業基盤を示唆しています。BSH Home Appliances Groupのジェシュフ近郊の7万3,000平方メートルの工場は、6億ズウォティ(1億4,900万米ドル)のローンに支えられ、2026年半ばまでに生産を開始する予定であり、新たな産業用梱包需要の規模を示しています。電子機器および自動車関連の活動も、クラフトライナーが低仕様のリサイクルグレードよりも優れた積み重ね強度と損傷耐性を提供するエンジニアリング段ボール包装を好みます。ポーランド・ドイツ製造回廊は、産業生産、部品フロー、包装需要が連動して動くため、引き続き重要です。ポーランドコンテナボード市場では、小売支出が軟化した場合でも、重量物用段ボールフォーマットに対してより堅固な需要の底が形成されます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 回収紙とエネルギーコストの変動性 | -0.8% | 全国規模、エネルギー感応度は中部およびマゾフシェの製紙工場クラスターで最も高い | 短期(2年以内) |
| 西欧の過剰供給と輸入圧力 | -0.5% | 全国規模、特にドイツおよびオーストリアの製紙工場に隣接する国境地域 | 中期(2〜4年) |
| ベンチマーク主導の価格修正によるマージン圧縮 | -0.3% | 全国規模、EU購買者にサービスを提供する輸出志向のポーランドコンバーターへの波及あり | 中期(2〜4年) |
| 湿潤・重量物チェーンにおけるリサイクルグレードの性能限界 | -0.2% | 全国規模、食品輸出および産業用包装における用途固有の影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
回収紙とエネルギーコストの変動性
投入コストの変動は、マージン圧力と契約タイミングと重なるため、ポーランドコンテナボード市場に対する最も顕著な短期的制約要因であり続けています。2026年初頭、オランダのTTF天然ガスは68ユーロ/MWh(73.4米ドル/MWh)を超え、テストライナー生産者は最大20ユーロ/トン(21.6米ドル/トン)のコスト増に直面しました。テストライナー生産は欧州の製紙業界平均をはるかに上回るガス依存度があるため、コストショックはグレード間で均等に分散されません。ファイバー面では、西欧の過剰供給が内陸に流入し、回収経済と調達計画を歪めたため、ポーランドの回収紙市場は2025年第2四半期に弱体化しました。中小の独立系製紙工場は、通常、大手グループよりもヘッジツールが少なく垂直統合も低いため、コストが急激に動いた際の統合圧力が高まります。これが、ポーランドコンテナボード市場が健全な需要を示しながらも、製紙工場レベルで抑制された生産決定と低い収益性を経験する可能性がある理由の一つです。
西欧の過剰供給と輸入圧力
ポーランドコンテナボード市場はまた、国内のポーランド需要が堅調であっても西欧の過剰供給が東方に流入する可能性があるため、構造的な価格制約にも直面しています。BillerudのQ3 2025年の業績は欧州ボード市場における構造的な過剰供給を直接指摘しており、同社のコンテナボード収益はその圧力の下で前年同期比16%減少しました。ポーランドでは、輸出機会が限られ季節需要が弱いまま推移したため、2024年の大半とH1 2025年を通じて設備稼働率の低下と価格下落が見られました。利益圧力は製紙工場を超えて包装チェーン全体に広がり、ポーランドの広義の包装セクターの純収益性はH1 2025年に前年同期比37%低下しましたが、売上高は4%増加しました。これは、ポーランドコンテナボード市場が弱い最終需要だけでなく、より大きな地域的余剰によって生み出されるコストフロアと価格行動によっても制約されていることを示しています。同じパターンが輸入にさらされたグレードを圧力下に置き続け、ポーランドコンテナボード市場全体で規律ある調達と選択的な設備利用をより重要にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルファイバーがリードしながらバージングレードが地歩を固める
リサイクルファイバーは2025年のポーランドコンテナボード市場シェアの59.74%を占め、首位を維持しました。ポーランドは主流の段ボール生産向けに確立された回収紙エコシステムとコスト競争力のあるサプライチェーンを持っているためです。このリーダーシップは、リサイクルテストライナーとリサイクルフルーティングが大量輸送カートン、シェルフレディ包装、標準輸送用途の実用的な選択肢であり続けるポーランドコンテナボード市場のコア構造を反映しています。その地位はまた、コンバーターが依然として信頼性の高い供給、幅広いグレードの入手可能性、食品、小売、小包用途全体で機能する価格帯を必要としているため、現在の調達行動とも一致しています。したがって、リサイクルグレードはポーランドコンテナボード市場の大部分にわたって日常的な製紙工場稼働率と価格行動のトーンを設定し続けています。同時に、輸送ストレス、輸出エクスポージャー、またはプレミアムボックス性能がより重要な場合、リサイクルの優位性が製品アップグレードの必要性を排除するわけではありません。
バージンファイバーはCAGR 3.16%で成長すると予測されており、2031年までの素材グループの中でポーランドコンテナボード市場規模の最も速い拡大を示しています。この成長は、家電、自動車部品、農産物輸出における重量物用途が、リサイクルグレードでは低いグラマージュで一貫して提供できないバースト強度とエッジクラッシュ性能を必要とすることが多いため、ポーランドコンテナボード産業内のプレミアム化シフトを示しています。Mondiは2024年10月にシフィエチェ製紙工場への9,500万ユーロ(1億310万米ドル)の投資を完了し、年間5万5,000トンのクラフトライナー能力を追加しながらグラマージュ範囲を拡大しました。[3] FSCやPEFCなどの認証基準はすべての入札で義務付けられているわけではありませんが、トレーサブルな調達が多くの契約で実用的な要件となっているため、食品輸出や消費財包装においてサプライヤー選択をますます形成しています。欧州の製紙生産者は2024年に3万674千トンのリサイクル紙を使用し、これは生産量の94.7%に相当し、リサイクルルートが地域全体の原料サイクルといかに密接に結びついているかを示しています。[4] ポーランドコンテナボード産業において、この緊密な原料リンクは、リサイクルファイバーが量的に支配的であり続ける中でも、バージン能力が段階的な成長を獲得できる理由を説明するのに役立ちます。
製品タイプ別:テストライナーが規模を維持しながらクラフトライナーがペースを上げる
テストライナーは2025年のポーランドコンテナボード市場シェアの40.91%を占め、最大の製品タイプとなりました。これは国内製紙工場の設備構成のリサイクル重視の構造と一致しているためです。テストライナーは標準段ボール用途の最も幅広い範囲(輸送カートン、小売対応箱、Eコマース包装を含む)に対応するため、ポーランドコンテナボード市場において中心的な役割を維持しています。テストライナーは回収ファイバー経済と密接に結びついているため、その価格と入手可能性は紙の回収、エネルギー、製紙工場稼働率のより広い動きを反映することが多いです。Fastmarketsは2025年3月にテストライナー2、テストライナー3、リサイクルフルーティングのポーランド独自のリサイクルコンテナボード評価を開始し、地域の取引活動が正式な国別カバレッジに十分な規模に達したことを確認しました。このステップは、価格の可視性の向上が契約ベンチマークを支援し、ポーランドコンテナボード市場が最も取引量の多いグレードでどのように動いているかについて購買者により明確な見通しを与えるため重要です。
クラフトライナーはCAGR 3.24%で成長すると予測されており、2031年までの製品タイプ別でポーランドコンテナボード市場規模の最も速い成長を示しています。この速いペースは、より高い積み重ね強度と耐湿性が最低投入コストよりも重要な家電包装、産業出荷、食品輸出荷物からの強い需要を反映しています。テストライナーからクラフトライナーに移行する購買者は通常、初期費用が高くなりますが、より軽量な箱設計、損傷クレームの減少、より優れた全サイクル輸送性能も得られます。Fastmarketsは2026年4月にバージンコンテナボードとホワイトトップクラフトライナーの新しいポーランド価格指数を提案し、2026年6月の実施を計画しており、これらのグレードの市場の深さが改善していることを示唆しています。この提案は、ポーランドがこれまで持っていたよりも、プレミアムグレードのより深く成熟した取引環を示しています。ポーランドコンテナボード市場では、大規模なテストライナー需要とより速いクラフトライナー成長の分割が、コスト規律とより高い性能ニーズの間の現在のバランスを反映しています。
エンドユーザー産業別:食品・飲料がリードしながら消費財が加速
食品・飲料は2025年のポーランドコンテナボード市場シェアの37.45%を占め、最大のエンドユーザー産業となりました。ポーランドの輸出志向の食品セクターが多くのカテゴリーにわたって安定した段ボール包装量を必要としているためです。このセグメントのポーランドコンテナボード市場における役割は、輸送保護、耐湿性能、コンプライアンス基準がすべて重要な食肉、乳製品、菓子類、その他の加工食品からの需要によって支えられています。ポーランドの農産食品輸出は2025年に584億ユーロ(631億米ドル)に達し、2024年比8.6%増となり、近隣および遠方の市場にサービスを提供する輸出業者を支援するための包装の必要性を強調しています。これにより、食品包装需要は単一のサブカテゴリーに依存するのではなく幅広い基盤を持ち、一部の消費者セグメントが軟化した場合でも箱の量を支えています。また、食品接触および輸出仕様を満たすことができる製紙工場やコンバーターに、ポーランドコンテナボード市場においてより強い競争上の地位を与えます。
消費財はCAGR 3.29%で拡大すると予測されており、2031年までのエンドユーザーグループの中でポーランドコンテナボード市場の最も強い成長を示しています。Eコマースが引き続き主要なドライバーであり、小包の成長がロッカーネットワークと直販配送向けにサイズ調整された段ボール輸送フォーマットへの需要を押し上げ続けています。InPostのQ3 2025年の出荷成長率34%は、注文パターンがいかに急速に変化するかを示しており、その成長はファッション、電子機器、美容などの急成長する小売カテゴリーと包装需要を密接に結びつけています。医薬品を含む他のエンドユーザーグループも段階的な支援を提供しており、グダニスクやポズナンなどのハブでは2024〜2026年の期間に10億ユーロ(10.8億米ドル)を超える資本流入が報告されています。これは食品・飲料の規模を置き換えるものではありませんが、ポーランドコンテナボード市場のエンドマーケットベースを広げ、より特化した段ボールフォーマットへの需要を支えます。その結果、輸出食品が規模を維持しながら、消費財が成長率を高め、ポーランドコンテナボード市場全体でより頻繁な仕様変更を促すエンドユーザーミックスが生まれます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
地理的分析
ポーランドの紙・板紙生産量は2024年に494万トンに達し、前年比6.9%増となり、同国の包装関連製紙製造基盤の規模を示しています。この生産規模により、ポーランドコンテナボード市場は中欧において製造基盤、変換センター、包装輸出国として機能するという独自の地域的役割を担っています。ポーランドコンテナボード市場はまた、国内の段ボール需要と輸入プレミアムグレード(特にラフトライナー)の間に位置しており、地域の購買者がポーランドの状況と欧州全体の価格動向の両方にさらされています。ドイツ、スウェーデン、チェコ共和国はポーランドの段ボール包装の主要な輸出先であり、コンバーターが国内市場を超えて競争力を持っていることを確認しています。この貿易上の地位は、西欧のボード市場が軟化した場合でも、ポーランドコンテナボード市場の関連性を維持するのに役立ちます。
産業活動は国内で均等に分布しているわけではなく、コンテナボード需要が最も強い場所を形成しています。シレジアは自動車部品と家電製品の主要な産業回廊であり続けており、完成品と部品のより強力な段ボールフォーマットへの需要を生み出し続けています。下シレジアとヴロツワフ地域も重要であり、SAICA Packなどのコンバーターがこの西部回廊から産業およびEコマースアカウントにサービスを提供しています。ワルシャワ周辺のマゾフシェは、物流、小包仕分け、小売流通が最も急速に変化する箱仕様要件を生み出すポーランドコンテナボード市場の消費者側を反映しています。ポメラニアとグダニスク・グディニャ・ソポト回廊は、信頼性の高い輸送包装を必要とする加工食品やその他の商品の輸出フローを支援するため、引き続き重要です。段ボールボード市場は2026年第1四半期も前向きな軌道を維持し、1月と2月の出荷量は前年水準を上回り、その傾向は3月まで続きました。
西欧の複数の同業他社と比較して、ポーランドコンテナボード市場は後期サイクルの需要成長と、より高コストの国からの生産誘致を続ける製造基盤から恩恵を受けています。同時に、輸入された高グレードのクラフトライナーへの依存は、海外の価格ベンチマークが地域のリサイクルグレードとは異なる動きをした場合にコンバーターをリスクにさらします。これは、ポーランドコンテナボード市場の地理が国内だけでなく、国境を越えた供給、地域の産業再配置、輸出包装フローとも結びついていることを意味します。国内のプレミアムグレード投資が成熟し稼働率が改善するにつれて、ポーランドコンテナボード市場においてこの依存度を低減するためのより良い位置付けが可能になるはずです。
競争環境
ポーランドコンテナボード市場は、限られた大手国際サプライヤーのグループが統合製紙工場と変換基盤の大部分を支配しているため、生産レベルでは中程度に集中しています。Mondi、Stora Enso、Smurfit WestRock、および拡大したInternational Paper-DS Smithプラットフォームは、規模、グレードミックス、物流リーチ、垂直統合の深さを通じてポーランドコンテナボード市場の競争の中心を形成しています。地域および国内のオペレーターは、特に短いリードタイムやよりカスタマイズされたフォーマットを必要とする用途において、対応力、変換の柔軟性、顧客との近接性で競争するため、依然として重要です。これにより、単一のサプライヤーが価格を設定するわけではないが、少数の大手プレイヤーがポーランドコンテナボード市場の戦略的方向性を設定する市場構造が生まれます。西欧の過剰供給も競争に影響を与え、国内のポーランド需要が比較的堅調であっても輸入圧力がポーランドの価格を変える可能性があります。
最近の戦略的動向は、主要企業がより要求の高い事業環境に向けてどのように自社を位置付けているかを示しています。2026年4月、Smurfit Westrockはドイツホヤ製紙工場からポーランドの生産拠点への鉄道リンクを開始し、年間1,400件以上のトラック輸送を削減し、CO2排出量を年間1,500トン削減しました。これは物流の脱炭素化が顧客交渉における実際のセールスポイントになりつつあることを示しています。2026年5月、Saica GroupはThimm Groupの買収を完了し、ポーランドにおけるTOP Packagingの共同活動を単一の管理体制下に置き、複数の欧州市場にわたる規模を強化しました。International Paperの2025年1月のDS Smithとの合併により、EMEA全体で230以上の包装工場と、クラクフおよびグダニスクの運営チームを持つより大きな持続可能な包装プラットフォームが誕生しました。Mondiのシフィエチェへの完了した投資とVPK Groupの統合段ボール能力への継続的な注力は、能力、品質、垂直的な整合が引き続き中心的な競争ツールであることを示しています。これらの動向は、ポーランドコンテナボード市場が紙の供給、変換リーチ、サービスの信頼性、より明確な持続可能性の認証を組み合わせることができるプレイヤーを評価していることを示唆しています。
ポーランドコンテナボード市場のホワイトスペース機会は、依然として食品接触認証済みリサイクルグレードと、Eコマースおよび産業用ハンドリング向けの軽量だが高バーストのフルーティングに集中しています。これらの分野は、顧客仕様が一部の旧来の製紙工場設備よりも速く動いているため、依然として魅力的です。リサイクル可能性ラベリング、リサイクルコンテンツのトレーサビリティ、より広いグリーンディールの整合がサプライヤー資格をますます形成しているため、コンプライアンスも以前より重要になっています。これにより、認証、物流規律、技術サポートが一緒に提供される場合、特にポーランドコンテナボード市場において、より良い位置付けの企業に持続的な優位性が与えられます。
ポーランドコンテナボード産業リーダー
-
Mondi plc
-
Stora Enso Oyj
-
Smurfit Westrock plc
-
International Paper Company
-
VPK Group NV
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:Saica GroupはThimm Groupの買収を完了しました。Thimmの2024年の売上高は2024年平均為替レートで5億3,900万ユーロ(5億8,470万米ドル)であり、TOP Packagingベンチャーを通じてポーランドでの共同事業の歴史を持つ2つの欧州の家族経営包装企業を統合しました。この取引により、Saicaのリサイクルコンテナボード生産とThimmのドイツ、ポーランド、フランス、チェコ共和国、ルーマニアにわたる段ボール変換資産を組み合わせた、より強力な統合プレイヤーが誕生します。
- 2026年4月:Smurfit Westrockはドイツのホヤ製紙工場からポーランドの生産拠点への新しい鉄道接続を開始しました。これには年間5億個の生産能力を持つ拡張されたプルシュクフ施設も含まれます。この取り組みにより年間1,400件以上のトラック輸送が削減され、CO2排出量が年間1,500トン削減され、配送パフォーマンスが二桁台の改善を達成しました。
- 2026年4月:ポーランドのコンテナボード製紙工場は、原材料、エネルギー、輸送のコスト上昇に直面してほぼフル稼働で操業する中、4月納品分のリサイクルグレードのさらなる値上げを実施し、クラフトライナーの追加値上げについても活発な議論が行われました。
- 2026年2月:Stora Ensoは、2025年年次報告書によると、ヴァルカウスとオストロウェンカの拠点にわたる合計年間2万トンの拡張の一環として、ポーランドのオストロウェンカ製紙工場での包装紙生産能力の増加を報告しました。オストロウェンカはStora Ensoの最大のポーランド工場であり、約1,540名の従業員を擁しています。
ポーランドコンテナボード市場レポートの範囲
ポーランドコンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボード素材の生産、流通、消費を包含しています。バージンおよびリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要な製品タイプをカバーしています。これらの素材は主に、食品・飲料、消費財、産業用、医薬品、農業を含む様々なエンドユーザー産業にわたる保護および輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要の増加によって牽引されています。
ポーランドコンテナボード市場レポートは、素材別(バージンファイバー、リサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
ポーランドコンテナボードセクターの規模見通しはどうですか?
ポーランドコンテナボード市場は2025年に9.1億米ドルと評価され、2026年に9.4億米ドルに達し、CAGR 2.88%で2031年までに10.9億米ドルに達すると予測されています。
ポーランドで需要をリードしている素材タイプはどれですか?
リサイクルァイバーは2025年に59.70%のシェアでリードしました。ポーランドの回収紙エコシステムと主流の段ボール需要がリサイクルグレードを引き続き好んでいるためです。
2031年にかけて最も速く成長している製品タイプはどれですか?
クラフトライナーはCAGR 3.24%で最も速く成長している製品タイプであり、産業用包装、食品輸出ニーズ、より重量物用の箱仕様によって支えられています。
食品・飲料が最大のエンドユーザーグループであり続ける理由は何ですか?
食品・飲料は2025年に37.40%のシェアを保持しました。ポーランドの強力な農産食品輸出基盤が、耐湿性と食品適合性のある段ボール包装への需要を高く維持しているためです。
消費財包装需要のより速い成長を促進しているものは何ですか?
消費財はCAGR 3.29%で成長すると予測されており、主に小包輸送とロッカーベースのEコマースが段ボール輸送包装の需要を増加させているためです。
生産者の収益性に影響を与える主なリスクは何ですか?
エネルギーと回収紙のコスト変動性、および西欧の過剰供給が主な圧力であり、国内需要が堅調であっても利益率を弱める可能性があるためです。