
空気圧機器市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
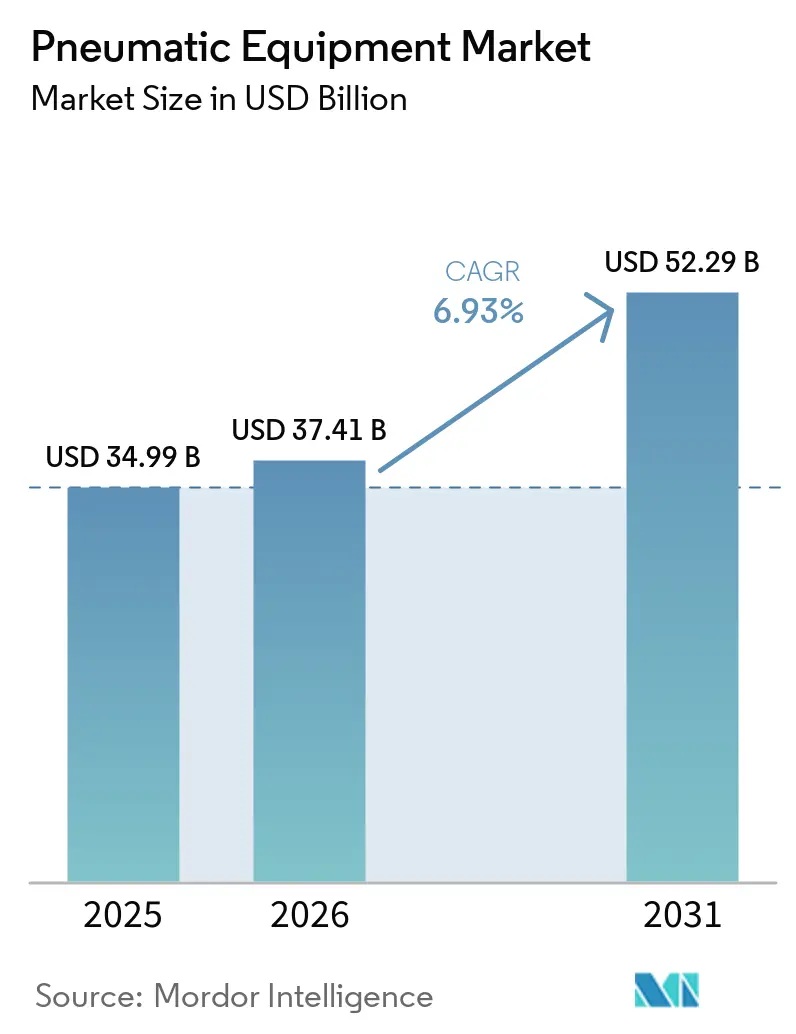
| 市場規模 (2026) | 37.41 十億米ドル |
| 市場規模 (2031) | 52.29 十億米ドル |
| 成長率 (2026 - 2031) | 6.93 % |
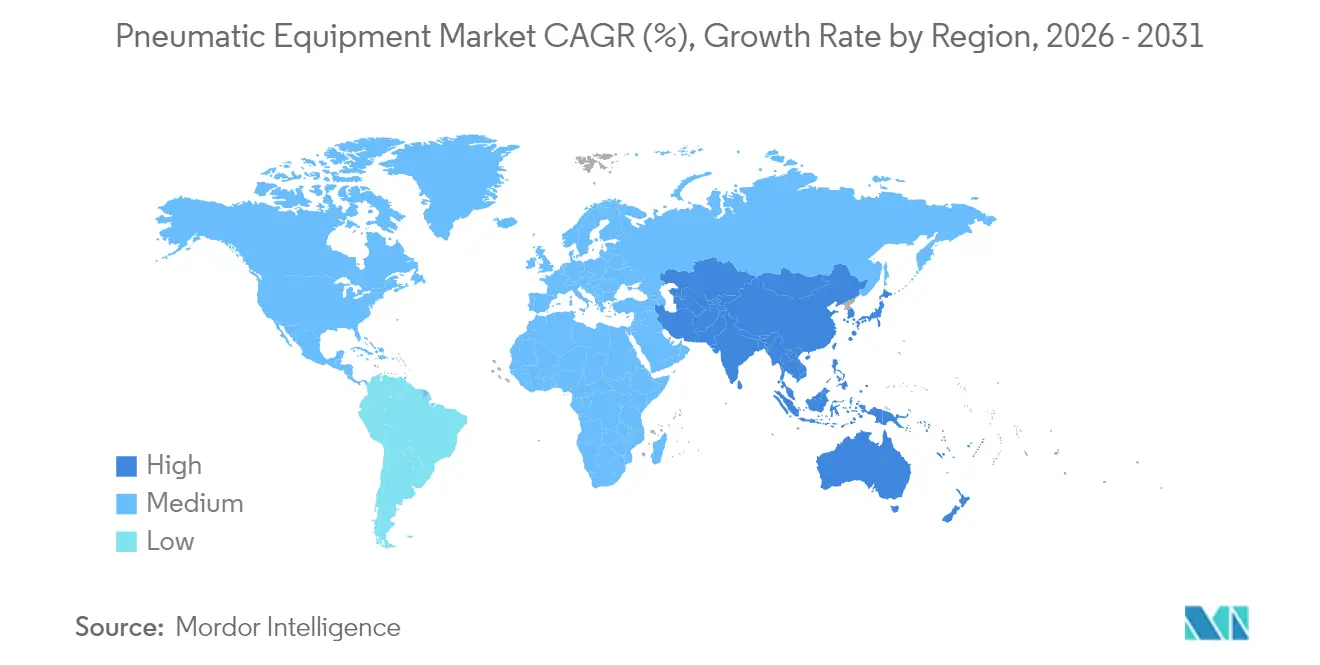
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
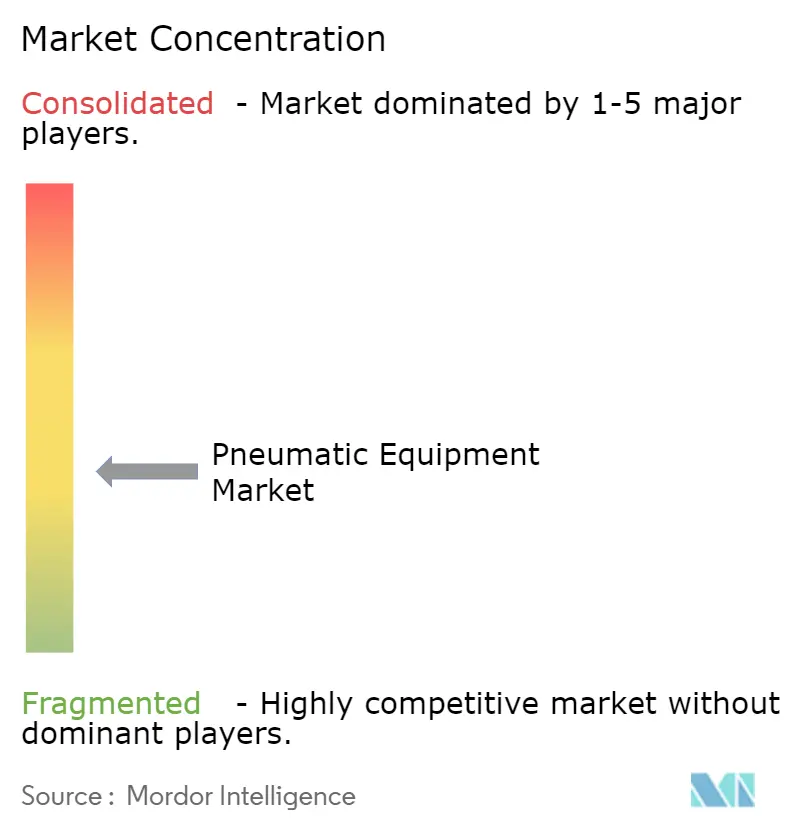
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる空気圧機器市場分析
2026年の空気圧機器市場規模は370億4,100万米ドルと推計され、2025年の349億9,000万米ドルから成長し、2031年には522億9,000万米ドルに達する見込みであり、2026年から2031年にかけて年平均成長率6.93%で推移します。産業オートメーションのアップグレード、エネルギー効率の高い圧縮空気のレトロフィット、および空気圧ハードウェアとIIoT診断の融合が主要な成長触媒となっています。半導体クリーンルーム、電気自動車(EV)バッテリーライン、および衛生的な食品工場からの需要急増は、当セクターの拡大する応用範囲を裏付けています。市場リーダーが従来の空気圧機器にデジタルモニタリングを組み合わせてダウンタイムとエネルギー損失を削減する中、競争の激しさが高まっています。同時に、主要経済圏における効率規制の強化がハイブリッド電気空気圧ソリューションへの移行を加速させており、サプライヤーに新たな差別化の機会をもたらしています。
レポートの主要ポイント
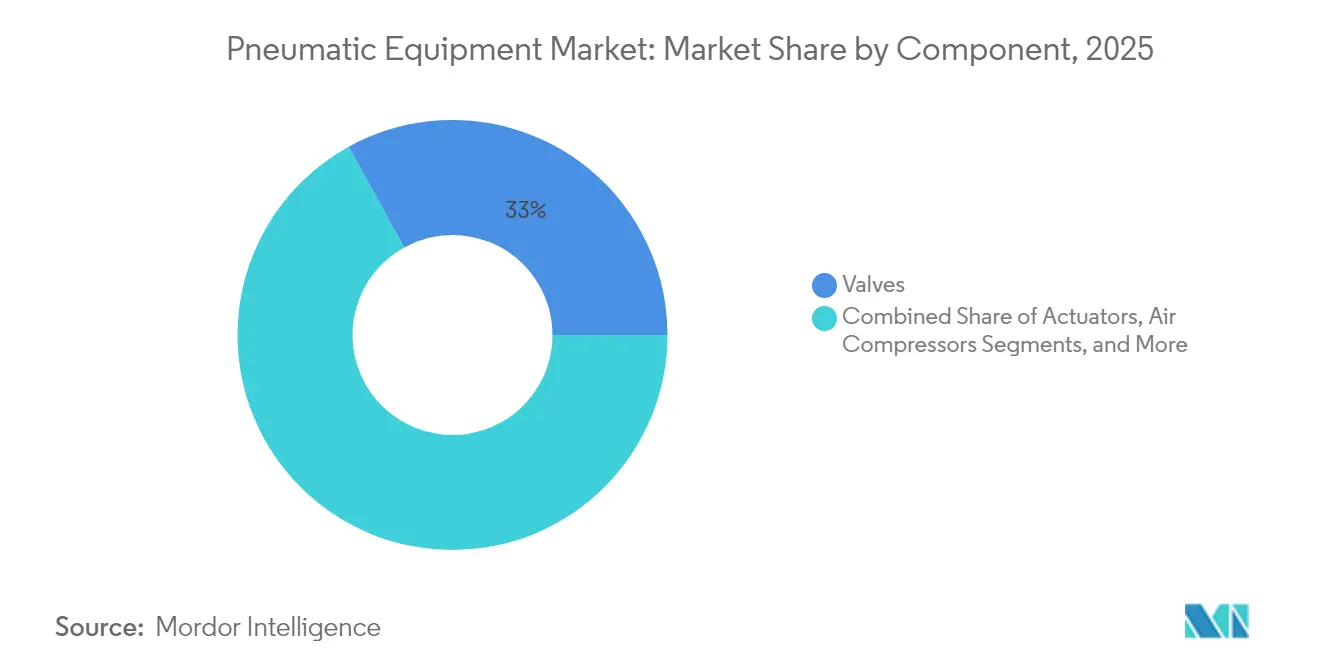
- コンポーネント別では、バルブが2025年の空気圧機器市場シェアの33.02%をリードし、アクチュエーターが2031年にかけて最速の年平均成長率7.46%を記録する見込みです。
- 機能別では、モーションコントロールが2025年の空気圧機器市場規模の40.02%のシェアで支配的であり、マテリアルハンドリングが2031年に向けて年平均成長率7.95%で拡大する見通しです。
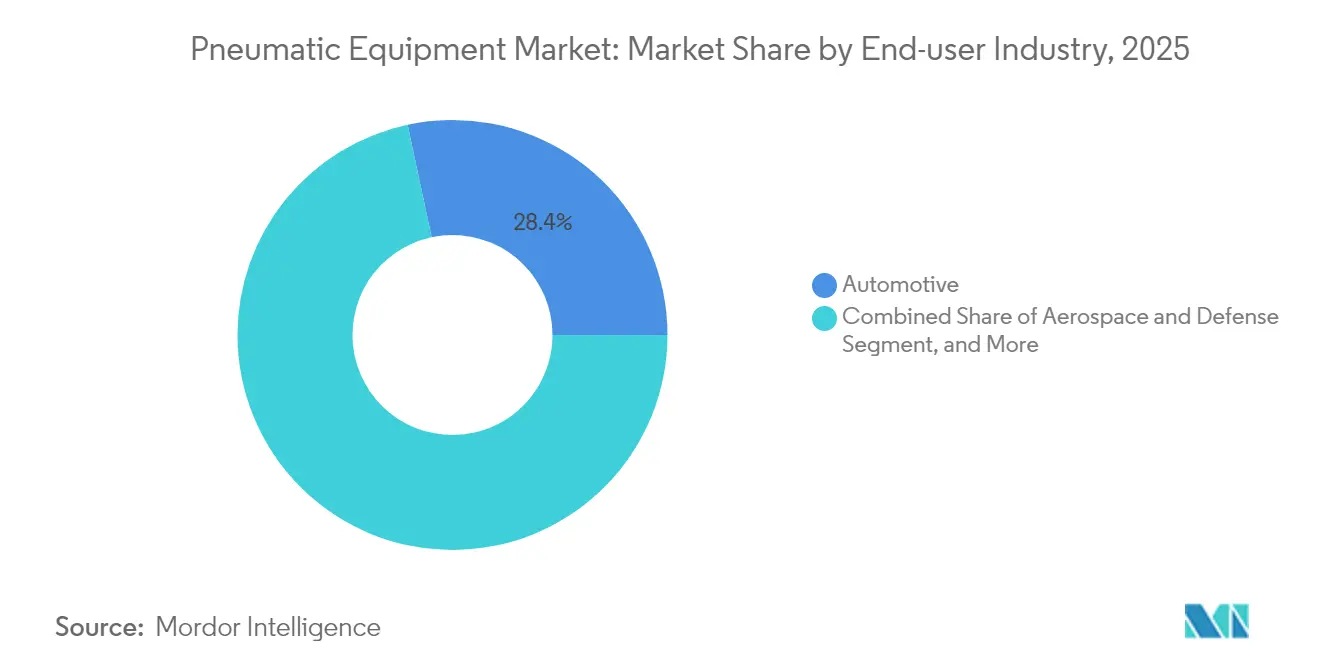
- エンドユーザー産業別では、自動車が2025年売上の28.35%を占め、ライフサイエンスが2031年に向けて最高の年平均成長率7.20%の成長軌道を記録しています。
- 圧力範囲別では、低圧システムが2025年ベースの45.12%を占めているものの、高圧機器が2031年にかけて最速の年平均成長率8.06%で成長する見込みです。
- 地域別では、北米が2025年売上の34.21%を占め、アジア太平洋地域が年平均成長率7.66%で拡大し、2031年までに差を縮める軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への(~)%の影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| あらゆる産業における自動化の増加 | +1.8% | アジア太平洋地域および北米に集中したグローバル | 中期(2~4年) |
| エネルギー効率の高い圧縮空気システムへの需要 | +1.2% | 欧州および北米、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 衛生的な食品・飲料加工ラインの急速な成長 | +0.9% | 先進市場での早期採用を伴うグローバル | 短期(2年以下) |
| EV製造施設の拡大 | +1.1% | アジア太平洋地域が中核、北米および欧州へ波及 | 中期(2~4年) |
| マイクロアクチュエーター向けマイクロ流体組立需要 | +0.6% | アジア太平洋地域および北米の半導体ハブ | 長期(4年以上) |
| IIoT対応の予知保全レトロフィット | +0.8% | グローバル、北米および欧州が主導 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
あらゆる産業における自動化の増加
大規模な工場のデジタル化が空気圧機器の設計を再構築しており、サプライヤーは予知分析を可能にするセンサーとワイヤレスモジュールを組み込むようになっています。SMCのEXW1ワイヤレスノードはバルブマニホールドのサイズを86%削減し、主要な産業用イーサネットプロトコルをサポートしており、小型化と接続性が単一パッケージに集約される方向性を示しています。[1]SMC Corporation、「EXW1ワイヤレスシステム」、smcusa.com プラントマネージャーにとって、シリンダーとバルブに関するリアルタイムの健全性データは、計画外の停止の削減と根本原因分析の迅速化につながります。採用の勢いは、グリーンフィールドの「ライツアウト」ラインを構築する電子機器、自動車、および包装製品工場において特に強力です。ISO 11011に基づくコンプライアンス監査は、圧縮空気のベースラインを定量化するソリューションにさらなる重みを与え、デジタル対応の空気圧機器を説得力のある投資先としています。測定可能なOEE向上を証明できるサプライヤーは、従来型製品との競合入札において優位に立っています。
エネルギー効率の高い圧縮空気システムへの需要
圧縮空気は産業用電力負荷の約10%を占めており、2025年1月に施行された米国エネルギー省(DOE)の新たな効率規制が既存設備全体でのアップグレードを促しています。Atlas Copcoのハイブリッドコンプレッサーポートフォリオは、固定速度モードとVSD(可変速度駆動)モードを切り替えることで、圧力安定性を±0.1バール以内に保ちながら、1ユニットあたり年間CO₂排出量を9トン削減できます。[2]Atlas Copco Group、「持続可能な効率のためのハイブリッドコンプレッサー」、atlascopcogroup.com 欧州では、ASHRAE 90.1-2022への圧縮空気の組み込みが建築設計者にも高い基準を課しています。財務的観点からは、漏洩率が30%を超えることも多く、個々の工場で毎年数万ドルの電力浪費コストが発生しており、迅速な投資回収レトロフィットへのインセンティブとなっています。企業のサステナビリティ担当役員は、漏洩検知プログラムを低コストの脱炭素化の取り組みとして捉えており、高効率空気圧機器への需要をさらに加速させています。
EV製造施設の拡大
リチウムイオンパックを組み立てるギガファクトリーでは、電極コーティングとセル封止における粒子汚染を防ぐため、クラス0の圧縮空気および窒素インフラが必要です。Festoの脱気セルは空気圧シリンダーと電気軸を統合し、ポーチセルの穿孔と排気を1つの同期動作で行うもので、バッテリーラインに登場しているハイブリッドアーキテクチャを示しています[FESTO.COM]。アジアのバッテリーサプライチェーンが韓国と中国に集中する中、地域の一次サプライヤーである自動車メーカーは物流リスクを削減するために地域調達を行っており、アジア太平洋地域の需要を押し上げています。レガシー自動車メーカーによる北米での拡大は、厳格な検証プロトコルを満たし、複数拠点での展開をサポートできるベンダーにとっての機会を拡大しています。
IIoT対応の予知保全レトロフィット
ブラウンフィールド工場では、診断機能を欠いた10年前のマニホールドが稼働していることが多く、後付け可能なセンサーブロックとエッジゲートウェイが魅力的なアップグレード手段を提供しています。EmersonのAventicsプラットフォームは圧力と流量データをクラウドダッシュボードに送信し、シール摩耗がダウンタイムを引き起こす前にアラートを発します。フィールドケーススタディによると、予知アルゴリズムは計画外の停止を25%削減し、平均修理時間を30%短縮できることが示されています。バッチの完全性とトレーサビリティが最重要視される包装および製薬・医療機器工場での採用が最も顕著です。サブスクリプションベースのソフトウェア収益が拡大する中、主要ベンダーはハードウェア販売者からライフサイクルソリューションパートナーへと進化しています。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への(~)%の影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高いライフタイム保守・エネルギーコスト | -1.4% | グローバル、特にエネルギー集約型地域 | 長期(4年以上) |
| 精密作業における電動アクチュエーターへの代替 | -1.1% | 北米および欧州、アジア太平洋地域へ拡大 | 中期(2~4年) |
| 圧縮空気漏洩に対するESG主導のペナルティ | -0.8% | 欧州および北米、規制拡大によりアジア太平洋地域へ | 中期(2~4年) |
| 半導体ファブ向け超クリーン圧縮空気の不足 | -0.6% | アジア太平洋地域中核の半導体ハブ、北米へ波及 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
高いライフタイム保守・エネルギーコスト
総所有コスト(TCO)監査によると、エネルギーがコンプレッサーのライフサイクルコストの77%を占めることがあり、設備投資コストをはるかに上回ります。漏洩修繕プログラムは消費量を削減しますが、小規模工場ではしばしば不足している計測機器とスタッフの工数が必要です。オーストラリアの政府調査では平均漏洩率が30%と報告されており、グローバルな非効率パターンを裏付けています。[3]ニューサウスウェールズ州政府、「産業用圧縮空気ガイド」、energy.nsw.gov.au IIoTセンサーは自動漏洩追跡を約束するものの、初期のハードウェアおよびアナリティクスのサブスクリプション費用がコスト重視のオペレーターの導入を妨げています。欧州の一部地域における二桁の電力インフレの持続は、空気圧関連コストへの精査を増幅させ、デューティサイクルが許す場合に代替アクチュエーション方式への移行を促しています。
精密作業における電動アクチュエーターへの代替
電動ロッドアクチュエーターは、同等の空気圧シリンダーの10~20%に対して75~80%のエネルギー効率を実現し、サイクル寿命は現在1億ストロークを超えています。モータードライブ価格の低下により、特にミクロンレベルの繰り返し精度が求められる半導体ツーリングおよび医療機器組立において、初期コストの差が縮まっています。SMACなどのサプライヤーは生産を合理化して定価を引き下げており、代替脅威の激化を示しています。ただし、空気圧機器は高力、過酷環境、およびフェイルセーフスプリングリターンのシナリオにおいて依然として優れており、多くの重作業ラインでは防御可能な役割を担っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
バルブがスマートアクチュエーターの中でリーダーシップを維持上昇局面において、バルブは2025年の空気圧機器市場シェアの33.02%を占め、自動化ラインにおける圧力・流量管理の中心的役割を裏付けています。ピックアンドプレースロボットからバルクコンベアに至るあらゆる回路が、動作シーケンスを調整するために方向バルブおよび比例バルブに依存しているため、その支配的地位は続いています。成長はコンパクトでプロトコルに依存しないマニホールドに向かっており、設置時間を短縮しスマートファクトリーアーキテクチャに整合しています。
アクチュエーターは年平均成長率7.46%で加速しており、より高いペイロード精度と高速サイクルレートに対する製造業者のニーズを反映しています。EmersonのXVシリーズはスリムなフットプリントで350 NL/minを実現し、設計者がスループットを犠牲にすることなくキャビネットを小型化できるようにしています。クリーンエア規制が強化される中、空気調整ユニットと精密継手がコンポーネント構成を補完し、予知保全の採用によりセンサーアクセサリーが拡大しています。その結果、空気圧機器市場は単体部品から、完全に統合されたデータ豊富なアセンブリへの移行を続けています。
注記: 全個別セグメントのシェアはレポート購入後にご覧いただけます


機能別:
モーションコントロールが支配的、マテリアルハンドリングが勢いを増すモーションコントロールは、空気圧機器市場における2025年の需要の40.02%を占め、リニアスライド、ロータリーテーブル、プレスステーションへの広範な普及を反映しています。リニアシリンダーは、組立、圧入、クランプ作業においてプッシュプル動作が依然として広く用いられていることから2024年の空気圧シリンダー市場シェアの82.3%を占めました。同セグメントは、空気圧の優れた出力重量比とミリ秒単位の応答性という利点を享受しており、これらの特性は高速組立ラインにおいて高く評価されています。現在は、トレーサビリティのためにストロークデータをMESプラットフォームへ送信するフィードバック対応シリンダーへの注目が高まっています。
マテリアルハンドリングは、eコマース物流が自動仕分けセンターの需要を牽引していることから、7.95%という最も高いCAGRを記録しています。コボットとの協働認証を取得したSMCのRMHグリッパーは、ソフトタッチグリッピングが新たなSKUハンドリング能力を切り開く事例として挙げられます。流体制御はプロセス産業においてニッチな地位を維持する一方、真空発生は半導体ウェハー搬送分野で拡大しています。高度なマニホールドが位置決め、グリッピング、真空ロジックを一つのノードに統合するという収束の動きが顕著であり、空気圧機器市場におけるサプライヤーの顧客囲い込み力を強化しています。
エンドユーザー産業別:
自動車が依然首位、ライフサイエンスが追い上げ中自動車ラインは2025年の売上高の28.35%を占め、空気圧機器市場規模においてセグメントの首位を維持しています。従来の用途にはスポット溶接ガンの作動やボディ・イン・ホワイトのクランプが含まれており、空気圧工具が組立・締結作業を支援しています。また、新しいEVパックステーションではクラス0の圧縮空気とより精密な圧力制御が求められています。Rockwell Automationは、スマート空気圧技術を基盤として、ラインビルダーがICEからバッテリー仕様へ最小限のダウンタイムで切り替えられるモジュール式セルを推進しています。
ライフサイエンスは、ワクチンの充填・仕上げスイートやシングルユース型バイオリアクターの普及に伴い、最速の7.20%のCAGRを記録しています。FDAのcGMP規制により、ステンレス鋼製バルブブロック、冗長フィルター、ドキュメント対応センサーキットが求められており、これらすべてがOEMと空気圧サプライヤー間の統合ニーズを深めています。包装、電子機器、航空宇宙は依然として大きなニッチ市場であり、それぞれが専門的な清潔度、力、または冗長性の仕様を持ち、空気圧機器産業内の健全な多様性を維持しています。
注記: 全個別セグメントのシェアはレポート購入後にご覧いただけます
圧力範囲別:
低圧の普及が高圧ニッチに直面低圧(7バール未満)システムは2025年に45.12%の売上をもたらし、SMCの4バール工場イニシアチブなどのエネルギー最適化キャンペーンに支えられており、スループットを損なうことなくCO₂削減とコスト削減を約束しています。より低い動作レベルは現代の高効率ツーリングとよく組み合わさり、コンプレッサーの寿命を延ばし漏洩を削減します。
高圧(15バール超)ユニットは、ベースは小さいものの、航空宇宙疲労試験、射出成形、および水素充填スキッドに牽引された年平均成長率8.06%を示しています。ベンダーは追加応力に対応するため、複合材巻きレシーバータンクと高度なシーリングに投資しています。中圧ソリューションは両者を橋渡しし、一般産業向けにバランスの取れた力と経済性を実現しています。この動向により、サプライヤーは一律の圧力対応ではなく、カスタマイズされた製品に注力し続けており、空気圧機器市場全体での拡大を維持しています。
地域分析
北米空気圧機器市場
北米は、航空宇宙、製薬、自動車分野における高仕様ソリューションへの需要を背景に、2025年の世界収益の34.21%を創出した。Siemens AGによるテキサス州およびカリフォルニア州の新工場への100億米ドルの投資は、同地域における継続的なリショアリングの動向を示しており、モーション、バルブ、コンプレッサーパッケージのコンポーネント受注を押し上げている。米国エネルギー省による差し迫ったコンプレッサー規制は、改修需要の波を引き起こし、機器交換サイクルを安定させている。
アジア太平洋空気圧機器市場
アジア太平洋地域は最も急峻な7.66%のCAGRを記録しており、中国、インド、およびASEAN諸国が新たな半導体工場および電池工場を建設するにつれ、2031年までに格差を縮小する見込みである。Atlas Copco ABによる韓国のKyungwon Machineryの4,650万米ドルでの買収は、サプライチェーンの現地化と急増する地域需要への対応を目的とした戦略的動向を示している。インドおよびベトナムにおける半導体自給自足に向けた政府インセンティブは、超高清浄空気圧機器への新たな需要を生み出している。
欧州・中東・南米空気圧機器市場
欧州は、厳格なエネルギーおよびサステナビリティ指令に支えられ、堅調なシェアを維持している。Bosch Rexroth AGによるメキシコへの1億6,000万ユーロの工場投資は、欧州OEMの二分化された市場戦略、すなわち研究開発国内に維持しつつ米国顧客基盤に近い場所にコスト効率の高い生産能力を構築するという戦略を裏付けている。南米および中東における小規模ながら成長しつつある機会は、堅牢な高圧空気圧アレイを必要とする石油化学多角化プロジェクトに依存しており、空気圧機器市場に漸進的な需要量をもたらしている。

規制環境
空気圧機器サプライヤーは、機械安全、機能安全、および圧縮空気効率に関する要件が混在する中で事業を行っており、これらは製品設計や文書化のあり方をますます左右している。欧州連合では、規則(EU)2023/1230(機械規則)が従来の機械指令の枠組みに代わり、市場に投入される機械に対する更新された必須の健康・安全要件を定めており、2027年1月20日から全面適用される。このスケジュールにより、OEMおよび部品メーカーは適合性評価と技術文書の刷新を迫られている。
エネルギーおよび貿易に関する動きも、コンプレッサーおよび下流の空気圧パッケージの調達・供給戦略に影響を与えている。米国では、2025年1月に発効したロータリーエアコンプレッサーに関する新たなDOEエネルギー効率基準が改修判断を加速させており、2026年の動きはコンプライアンスと調達に関する検討事項をさらに広げた。米国商務省は2026年5月27日に調査を開始し、米国国際貿易委員会は2026年5月5日に、中国、マレーシア、ベトナム産の据置型および可搬型エアコンプレッサーに関するアンチダンピングおよび相殺関税の予備調査を開始した。標準化団体は技術基準の更新を続けており、空気圧流体動力の安全に関するISO 4414、および2026年初めに進展したエアコンプレッサーと圧縮空気システムに関するISO/FDIS 18623-1が含まれる。
競争環境
空気圧機器市場は、トッププレーヤーがハードウェアの専門性とソフトウェアアナリティクスを融合させる中、適度な集約化を示しています。Festo、SMC、Parker-Hannifin、およびEmersonは、空気データを実行可能なOEEインサイトに変換するセンサー豊富なバルブとクラウドダッシュボードに2桁の研究開発(R&D)予算を集中的に投入しています。MEMSベースの比例バルブに関する特許出願は、マイクロ組立ラインに適したより精細な圧力変調に向けた移行を示しています。
戦略的M&Aが主要な手段となっています。EmersonによるAventicsの買収は流体自動化の知見を深め、Ingersoll Randの窒素発生分野でのボルトオンはダウンストリームリーチを拡大しています。Applied Industrial TechnologiesによるUSD 2億6,000万のHydradyne買収は流体動力(フルードパワー)流通の強化をもたらし、アフターマーケット部品へのアクセスを加速させています。このような動きは、地域プレゼンスを固め製品ギャップを補完することを目指し、ニッチな挑戦者に対する堅固な防衛を維持しています。
新興の破壊的企業は、レガシーアクチュエーターに装着してわずか数分で漏洩アラートを提供するワイヤレス・バッテリー駆動のセンサーノードを標的としています。同時に、KathairosのようなESG重視のイノベーターは、油田パッド向けのゼロエミッション窒素駆動デバイスを開拓し、グリーンプレミアムニッチを切り開いています。確立されたブランドは、Festoのドイツ拠点が2023年にカーボンニュートラルを達成したことに証明されるカーボンニュートラル運営を誓約することで対抗しており、これはスコープ3削減を追求するOEMに共鳴するイニシアチブです。
空気圧機器業界リーダー
Emerson Electric Co.
SMC Corporation
Siemens AG
Festo SE and Co. KG
Janatics India Pvt Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
空気圧機器市場
- Festo SE and Co. KG
- Emerson Electric Co.
- SMC Corporation
- Parker-Hannifin Corporation
- Siemens AG
- Ingersoll Rand Inc.
- Atlas Copco AB
- Bosch Rexroth AG
- Norgren Ltd. (IMI plc)
- Airtac International Group
- CKD Corporation
- Camozzi Automation S.p.A.
- Danfoss A/S
- Honeywell International Inc.
- Eaton Corporation plc
- ROSS Operating Valve Co.
- Bimba Manufacturing LLC (IMI)
- Janatics India Pvt Ltd
- Chicago Pneumatic Tool Co. LLC
- Koki Holdings Co., Ltd.
- Yamaha Motor Co., Ltd. (Robotics)

市場機会と将来展望
短期的な機会は、圧縮空気の効率化義務を、ハードウェアのアップグレードと診断・漏洩管理を組み合わせた、測定可能で監査可能な改修プログラムへと転換することにある。2025年1月から施行されている米国DOEのコンプレッサー効率基準や、ISO 11011の実践をますます参照するようになったプラント監査を背景に、高効率コンプレッサー、FRL、流量・圧力センシング、およびベースラインと漏洩追跡のためのソフトウェアを組み合わせて提供するサプライヤーは、エネルギーがライフサイクルコストを左右しやすいブラウンフィールド工場において優位性を持つ。無負荷損失や漏洩を定量化し、文書化に対応できる成果を提供するオファリングは、欧州や北米におけるESG主導の精査とも整合する。
第二の機会は、半導体クリーンルーム、クラス0のエアおよび窒素インフラを必要とするEVバッテリーライン、トレーサビリティと検証済み部品を必要とする衛生的な食品・ライフサイエンス工場など、高仕様需要が集中する分野に対する地域的な生産能力とアプリケーションエンジニアリング支援である。最近の投資や新製品発表は、この動きがすでに進行していることを示している。Andritz-Western Pneumaticsは、2026年5月にルイジアナ州ラストンの施設拡張(140万米ドル)を通じて設備を増強し、Francois Compressors Indiaは2026年1月にプネー、ピランガットで工場拡張工事を開始し、Kirloskar Pneumaticは2026年6月に新型遠心コンプレッサーを発売した。これらの動きは、地域生産によりリードタイムを短縮しつつ、ハイブリッド型電空アーキテクチャや複数拠点展開向けのIIoT対応サービスモデルを提供するサプライヤーへの需要を後押しする。
Recent Industry Developments in 空気圧機器市場
- 2026年4月:Siemens AGは、サイバーセキュリティ機能の追加、およびデータとAI統合の強化により、Industrial Edgeエコシステムを拡張した。より広範な展開は2026年下半期を予定している。この更新により、空気圧制御コンポーネントを含む現場資産を標準化された分析・ガバナンスに接続するデジタルレイヤーが強化される。混在した自動化スタック全体にわたり、安全で相互運用可能なエッジからクラウドまでの診断を求めるOEMやエンドユーザーを支援する。
- 2026年3月:SMC Corporationは、日本の柏の葉スマートシティ(千葉県柏市)に新たな日本テクニカルセンター(JTC)を開設し、これをオートメーションソリューションのグローバルR&D拠点の中核と位置付けた。この施設は、スマートファクトリー要件向けに設計されたコンパクトで接続性の高い空気圧システムの開発・検証の迅速化を支援する。また、要求の厳しい用途向けに、無線・センサー統合マニホールドの産業化におけるSMCの能力を強化する。
- 2024年7月:Emerson Electric Co.は、工場自動化における相互運用性と流量効率の向上を目的としたAVENTICSシリーズXV空気圧バルブラインを発売した。この製品は、モーションおよびマテリアルハンドリング回路で使用されるコア バルブ技術を刷新し、省エネ志向の空気圧機器に対する需要と整合する。また、モジュール式バルブとデジタル対応アーキテクチャを標準とするOEM向けに、Emersonのエコシステムを拡大する。


空気圧機器市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、産業用および商業用途において圧縮空気または加圧ガスを使用して動作と制御を実現する空気圧機器から生じる収益を対象としています。OEMおよびアフターマーケットチャネルを通じて販売される一般的な空気圧コンポーネントおよび組み立てシステムが含まれます。
調査範囲の外事項:純粋な油圧および純粋な電動モーション制御ハードウェア、ならびに空気圧システム用途として販売されていない一般的な建設用コンプレッサーは除外しています。
セグメンテーション概要
- コンポーネント別
- アクチュエーター
- バルブ
- 空気調整ユニット(FRL)
- 継手および配管
- エアコンプレッサー
- 真空発生器
- アクセサリー
- 機能別
- モーションコントロール
- 流体制御
- マテリアルハンドリング
- 真空生成
- 動力発生・空気供給
- エンドユーザー産業別
- 自動車
- 食品・飲料加工および包装
- 航空宇宙・防衛
- ライフサイエンス(製薬および医療機器)
- 電子機器・半導体
- 化学・石油化学
- 包装機械
- その他のエンドユーザー産業
- 圧力範囲別
- 低圧(7バール未満)
- 中圧(7~15バール)
- 高圧(15バール超)
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- ASEAN-5
- その他のアジア太平洋地域
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
モデルの基本構造を構築するにあたり、主要な空気圧カテゴリーにおける産業生産、自動化の普及、および貿易フローを裏付ける公開参考資料を出発点としています。使用したソースには、米国国勢調査局の製造業統計、Eurostatの産業生産シリーズ、国連Comtradeの貿易データ、国際エネルギー機関のエネルギー効率指標、ならびに機器の交換サイクルに影響を与えうるOSHAまたはEUの機械安全ガイダンスが含まれます。
次に、製品ミックスのパターンと価格動向を把握するため、企業の財務報告書、年次報告書、投資家向け資料、および信頼性の高い報道資料を重ね合わせています。特にバルブ、アクチュエーター、エアプレップユニットについてサプライヤーのフットプリントと特許集中度を相互確認するため、必要に応じて企業財務データおよび特許データベースへの有料サブスクリプションも参照しています。これらのデスクインプットは網羅的なものではなく、その他の公開文書も明確化、相互確認、およびデータ検証のために使用しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチでは明確に説明できない事項、例えば需要がOEM主導か交換主導かの割合、および圧力クラスや稼働サイクルによる価格実現の変化などを検証するために活用しています。異なる工場の成熟度レベルや規制環境にわたって仮定を確認できるよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域のメーカー、ディストリビューター、インテグレーター、および大規模エンドユーザーと対話しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:29% | CXO:16% | アジア太平洋地域:45% |
| ミドルティア:52% | 機能・ユニットリーダー:33% | 欧州・中東・アフリカ地域:29% |
| スモールプレイヤー:19% | マネージャー:51% | 南北アメリカ地域:26% |
市場規模算定と予測
コアとなる規模算定は、産業生産、自動化投資、および貿易データを用いて主要地域における空気圧機器の対応可能な需要プールを再構築するトップダウン方式から始まります。合計値を現実的に保つため、空気圧機器別のサンプリングされたサプライヤー収益分割、ディストリビューターチャネルの確認、およびフィッティング、チューブ、標準シリンダーなどの大量生産品に対する平均販売価格×出荷数量のロジックなど、選択的なボトムアップ推計によって結果を裏付けています。
モデルで使用する主要インプットには、製造業PMIおよび生産指数、工場自動化および包装ラインの増設、バルブおよびアクチュエーターの設置ベース交換サイクル、省エネプログラムに連動したコンプレッサーおよびエアトリートメントの改修、ならびに一般的な空気圧部品の輸出入動向が含まれます。小規模なコンポーネントカテゴリーにデータギャップが存在する場合、インタビューベースのミックスシェアから比率を推定し、エンドユーザー工場における観察可能な調達行動に照らしてストレステストを実しています。
予測については、需要ドライバーと価格前提のシンプルなセットを用いたシナリオ分析を活用し、業界参加者とともにレビューした上で、地域別の年次成長パスに変換しています。最終予測は、電気空気圧制御への移行見込み、効率化主導のアップグレード、および景気循環産業におけるプロジェクトタイミングの正常化を反映して調整されています。
データ検証と更新サイクル
アウトプットは、産業生産トレンド、貿易動向、およびチャネル参加者から共有された交換主導の需要シグナルなど、独立したシグナルと照合した上で最終承認されます。特定の地域またはコンポーネントに異常な変動が見られる場合、仮定を再検討し、その変化が実態によるものかモデル起因のものかを確認するためのフォローアップ通話を実施しています。
別のアナリストが算術、調査範囲の整合性、および前年比の一貫性を確認し、その後ナレーションと表の整合性について最終チェックを行う多段階レビューを適用しています。レポートは年次で更新され、規制の変更、急激な為替変動、まは実現価格に影響を与えうる大規模な生産能力変化など、重要なイベントが発生した場合には中間更新を実施しています。
Mordor Intelligenceの空気圧機器市場規模と他の公表推計値との比較
空気圧機器の公表市場規模がしばしば異なるのは、調査機関によって市場の定義が異なり、また数量を収益に換算する方法も異なるためです。差異は一般的に、空気圧機器として何をカウントするか、選択した基準年、および地域間での価格動向の前提に起因しています。
一部の推計は広義の定義を採用しており、隣接する工場ハードウェアを含めることで、成長の見通しが類似していても合計値が高くなる場合があります。Mordor Intelligenceでは、圧縮空気または加圧ガスで動作する空気圧コンポーネントおよびシステムに限定してカウントし、コンポーネントミックス、エンドユース活動、および貿易連動のサニティチェックを用いて合計値を相互確認しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 370.41 ビリオン 米ドル(2026年) | |
| 業界調査機関A | 362.00 ビリオン 米ル(2025年) | 異なる基準年と長い予測期間を使用しており、アフターマーケットおよび小規模な空気圧サブコンポーネントがエンドユーザー産業全体でどのように扱われているかが不明確です。 |
| 市場調査機関B | 349.00 ビリオン 米ドル(2025年) | 2024年を基準年として2025年の値を報告していますが、汎用コンプレッサーおよび工具が地域およびチャネル全体で一貫してカウントされているかどうかについて明確性が限られています。 |
表中の差異は主に、自動化や工場アップグレードなどのコア需要ドライバーに関する見解の相違ではなく、年度の選択と調査範囲の規律によって説明されます。産業活動、コンポーネントミックス、および貿易動向などの再現可能な指標に合計値を結びつけることで、仮定の更新が必要な際に追跡可能で照合しやすい結果が得られます。


レポートで回答される主な質問
2026年の空気圧機器市場の規模はどれくらいですか?
空気圧機器市場規模は2026年にUSD 370億4,100万であり、2031年までにUSD 522億9,000万に達する見込みです。
2031年に向けた空気圧機器の予測年平均成長率はいくらですか?
当セクターは2026年から2031年にかけて年平均成長率6.93%を記録する見込みです。
最も速く成長しているコンポーネントセグメントはどれですか?
アクチュエーターが年平均成長率7.46%で成長をリードしており、自動化ラインにおけるより高精度のモーションへの需要に牽引されています。
最も急速に拡大している地域はどこですか?
アジア太平洋地域がバッテリーおよび半導体投資に推進され、2031年にかけて年平均成長率7.66%という最速ペースを記録しています。
米国でのコンプレッサーアップグレードに影響を与えている規制は何ですか?
2025年1月に施行されたロータリーエアコンプレッサーに関する米国エネルギー省(DOE)の新たなエネルギー効率基準が全国的なレトロフィットを促進しています。
最終更新日:


