
産業用ポンプ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
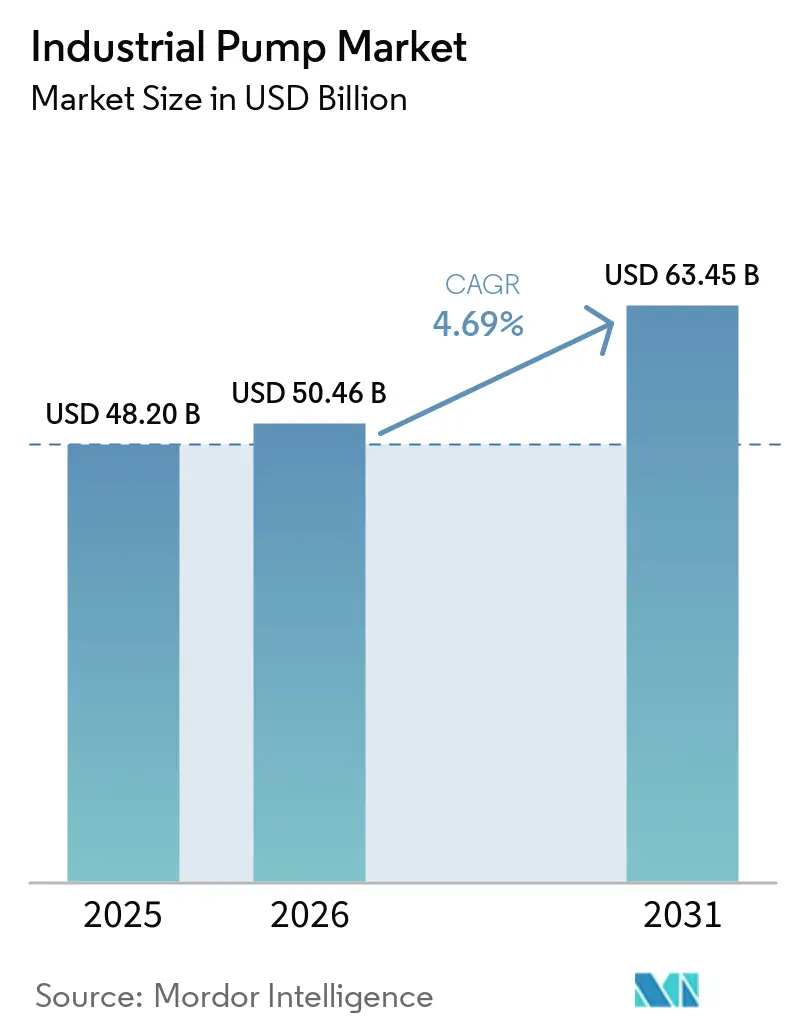
| 市場規模 (2026) | 50.46 十億米ドル |
| 市場規模 (2031) | 63.45 十億米ドル |
| 成長率 (2026 - 2031) | 4.69 % |
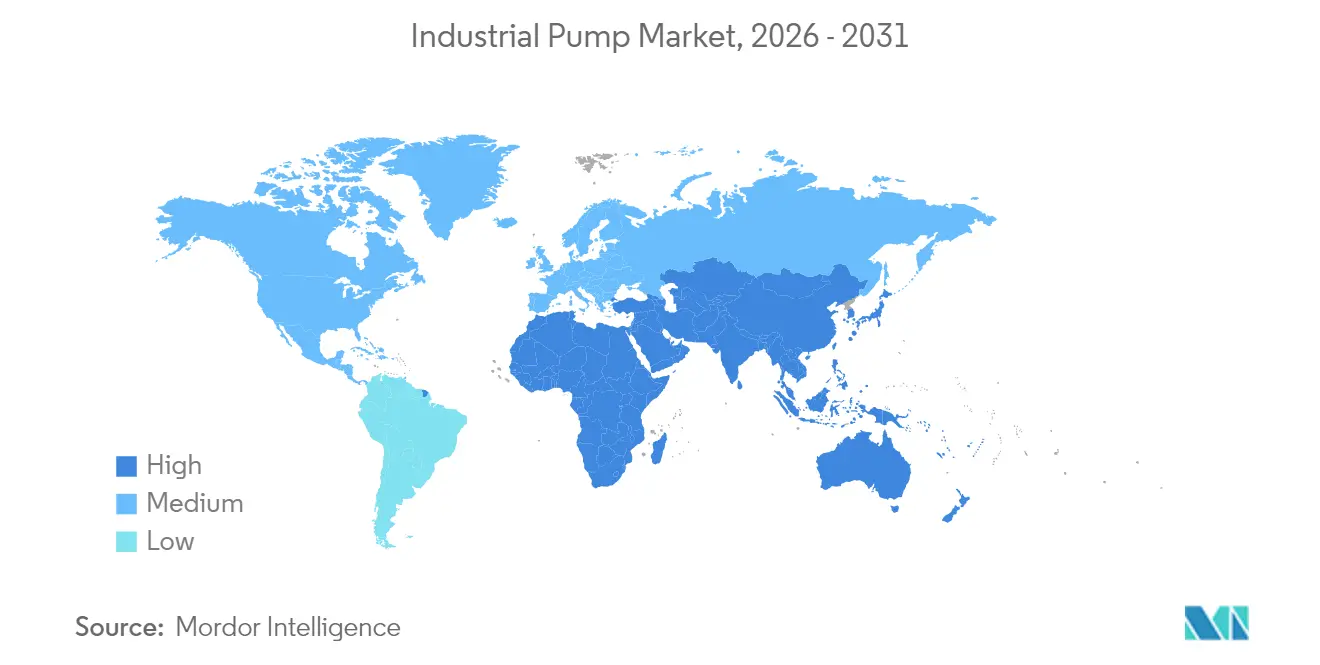
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
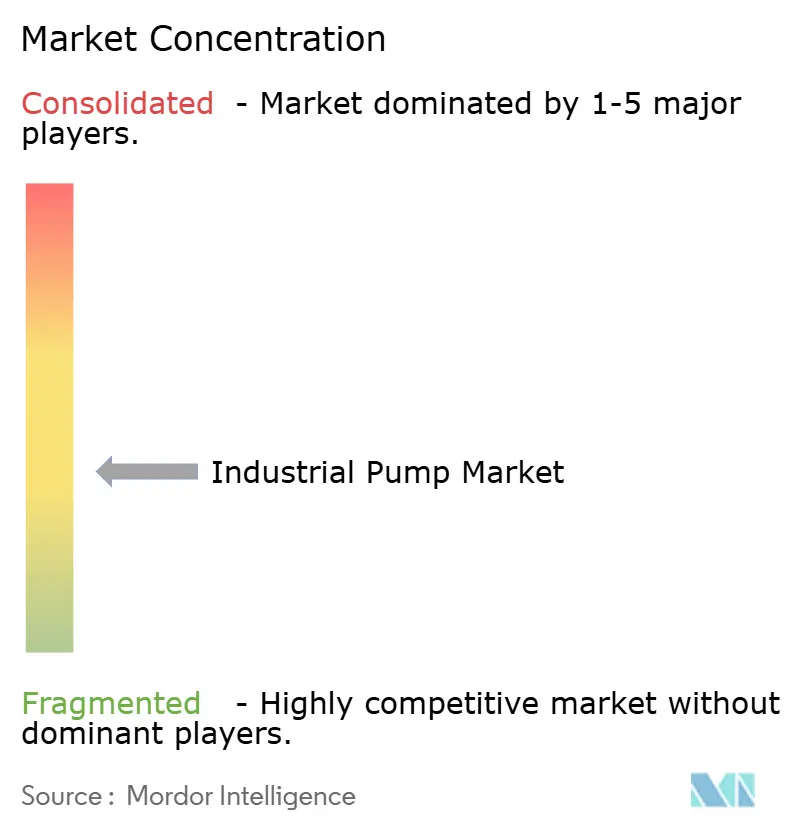
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用ポンプ市場分析
産業用ポンプ市場規模は2025年に482億米ドルと評価され、2026年の500億4,600万米ドルから2031年には634億5,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは4.69%です。老朽化した自治体ネットワークの継続的な更新、石油化学能力の増強、および厳格化する効率規制が、長期にわたるサプライチェーンの変動を通じて市場の回復力を支えました。水処理への設備投資は需要の最大の牽引力であり続け、米国だけでも2022年から2026年の間に水インフラ整備に500億米ドル以上を充当しました。カタールとサウジアラビアのメガプロジェクトは、エチレンクラッカーおよびガス処理設備において腐食性・高温媒体を扱える高仕様ポンプの受注を押し上げ続けました。アジア太平洋は中国、インド、東南アジア全域にわたる大規模な工業化を背景に数量面でのリーダーシップを維持し、中東・アフリカは石油化学の多角化加速を受けて最も速い成長軌道を記録しました。
主要レポートのポイント
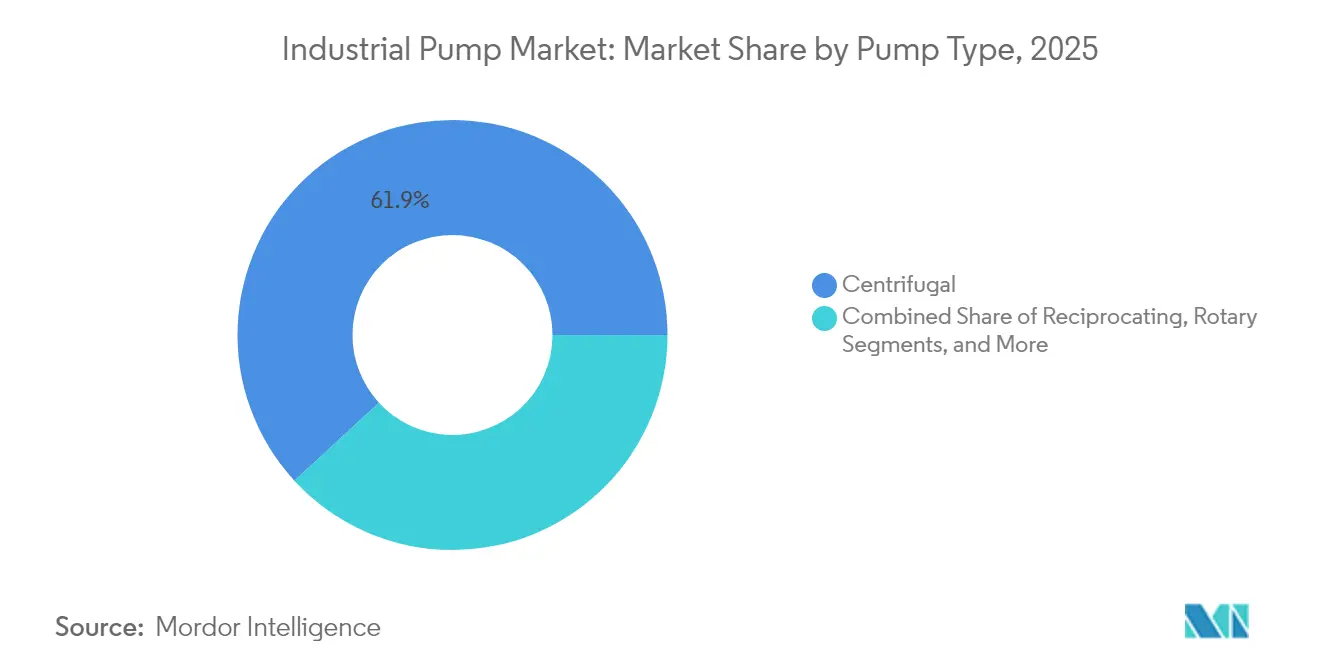
- ポンプタイプ別では、遠心式設計が2025年の収益シェアの61.85%を占めてトップとなり、プログレッシングキャビティポンプは2031年にかけてCAGR 7.45%で拡大すると予測されています。
- 動力源別では、電動システムが2025年の産業用ポンプ市場シェアの77.95%を占め、太陽光発電ユニットは2031年にかけてCAGR 11.1%で成長すると予測されています。
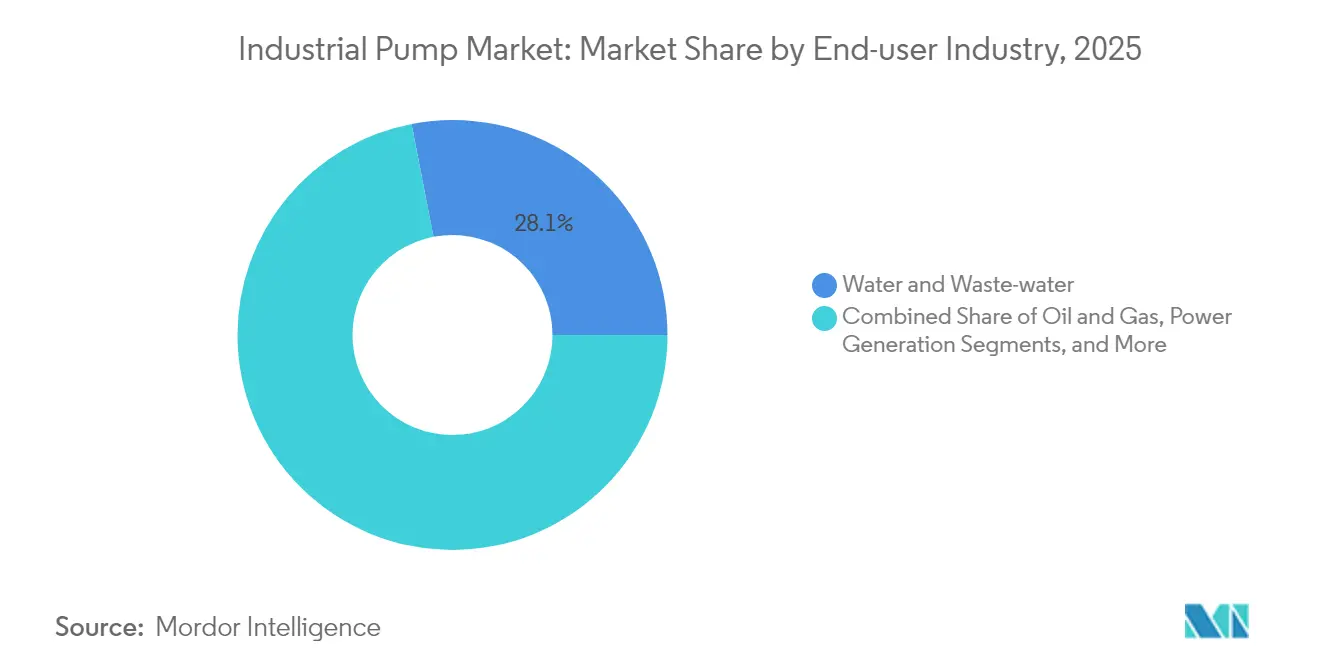
- エンドユーザー産業別では、水・廃水用途が2025年の産業用ポンプ市場規模の28.05%のシェアを獲得し、化学・石油化学は2031年にかけてCAGR 6.48%で拡大しています。
- 方向別では、水中型ユニットが2025年収益の30.75%を占め、地上型ポンプは2031年にかけてCAGR 9.85%が見込まれています。
- 地域別では、アジア太平洋が2025年収益の44.85%を占め、中東・アフリカ地域は2031年にかけてCAGR 6.05%で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な水・廃水処理支出の増加 | +1.8% | 北米と欧州に集中した世界規模 | 中期(2〜4年) |
| 中東・アフリカにおける石油化学能力の拡大 | +1.2% | 中東・アフリカ、アジア太平洋への波及 | 長期(4年以上) |
| アジア太平洋全域における急速な産業インフラ整備 | +1.5% | アジア太平洋中心、南米への二次的影響 | 中期(2〜4年) |
| グリーン水素電解槽における耐腐食性ポンプの需要 | +0.7% | 世界規模、欧州と北米での早期採用 | 長期(4年以上) |
| 予知保全IoTサービスモデルによるアフターマーケット収益の解放 | +0.9% | 世界規模、先進国市場が主導 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
世界的な水・廃水処理支出の増加
2024年および2025年初頭に公表された記録的な自治体予算は、大容量遠心式および水中型汚水ポンプの大規模な入札量に転換されました。米国環境保護庁は長期的な改修需要を744億米ドル超と推定し、スー・シティの4億6,500万米ドルの地域施設やケープ・フィアの2億3,900万米ドルのサウスサイドプラントなど、多段階の改修工事を促しました。高度処理義務化の要求が高圧逆浸透処理設備への関心を高め、Sulzerのバーティカルマルチステージシステムがエジプトのアル・マフサマ排水回収プロジェクトを支えました。[1] 水道事業者は振動・温度データをクラウドダッシュボードにストリーミングするワイヤレスセンサーの組み込みを進め、重要ユニットの平均修復時間を短縮しています。調達フレームワークは省エネ設計を優遇する総所有コスト計算の重み付けを開始し、EU MEI基準を余裕をもってクリアするプレミアム効率モーターへの購買者の移行を促しています。強化された監視義務はアフターマーケット収益プールも拡大させ、OEMの定期サービス契約を固定化しています。
中東・アフリカにおける石油化学能力の拡大
湾岸諸国の生産者は下流多角化アジェンダを推進し、クラッカー、ポリマーユニット、ガス処理設備のEPCコントラクトを発注しました。これらは合計で数千台の耐腐食性ポンプを必要とします。カタールのラス・ラファン・ポリマーズ複合施設は60億米ドルの予算で、2027年の稼働を予定した年産208万トンのエタンクラッカーを組み込んでいます。サウジアラビアの110億米ドルのアミラルプロジェクトは、SATORPの製油所と統合した165万トンのエチレン銘板能力を追加し、400°F(約204°C)の吐出温度に耐えるAPI 610準拠ポンプの需要を倍増させました。調達入札における現地調達条項が、国際OEMにケーシング加工と最終組立の現地化を促すインセンティブを強化しました。エンドユーザーは電力消費を抑制するためにインバータを優先し、地域のエネルギー効率目標に沿ったスマートモーター制御の採用を強化しました。
アジア太平洋全域における急速な産業インフラ整備
SABICが支援する64億米ドルの中国・福建コンプレックスとインドの進行中のスマートシティミッションが、水、エネルギー、製造資産への資金を誘導し、それぞれが産業用ポンプ市場の需要を牽引しました。自動化された生産ラインは、工場のITネットワークと接続できるデジタル制御の計量・移送ポンプを必要としました。インドネシアとモンゴルの鉱山会社は、固形分含有量が20%を超えるテーリングを管理するために高クロムスラリーポンプの調達を増やしました。同時に、オーストラリアの海水淡水化プラントは70バールの供給圧力に対応した高圧多段ユニットを契約し、水不足の深刻化を反映しました。地域の購買者は、分析主導のメンテナンスをバンドルした従量課金サービスモデルを受け入れ、OEMに新たなサブスクリプション収益をもたらしました。韓国と日本のカーボンプライシング制度は、より高いワイヤー・トゥ・ウォーター効率で評価されたポンプの採用をさらに促進し、サプライヤーに油圧設計の迅速な反復を迫りました。
グリーン水素電解槽における耐腐食性ポンプの需要
電解槽の設置がパイロット規模から欧州・北米のマルチメガワットアレイへと急増し、316Lステンレス鋼、スーパー二相鋼、先進ポリマーコーティングで製造されたポンプの新興ニッチ市場が生まれました。プロセスエンジニアは、高腐食性電解質に耐えながら±2%以内の流量変動を管理できる循環システムを必要としました。Fluid Components InternationalはPEMスタック向けにSIL-2認定フロースイッチを導入し、IHIは30バールの動作圧力で低界面抵抗を維持する特殊バイポーラプレートコーティングを開発しました。プロジェクト開発者が水素の均等化コスト目標を追求するにつれ、ポンプの効率と稼働率がベンダー候補リストを形成する差別化要因となりました。数量はまだ限られていますが、先行参入サプライヤーは参照プラントを確立しており、水素ハブがギガワット規模に拡大するにつれてフォローオン受注に転換されると期待されています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼・銅価格の変動がTCOを押し上げている | -0.8% | 世界規模、特に製造拠点に影響 | 短期(2年以内) |
| 厳格なポンプ効率指令が設備投資サイクルを遅延させている | -0.6% | 欧州と北米、世界的に拡大 | 中期(2〜4年) |
| 乾燥地域経済における無動力重力マイクロ灌漑システムへの移行 | -0.3% | 中東、北アフリカ、および世界の乾燥地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄鋼・銅価格の変動によるTCOの上昇
銅は2024年に1メートルトンあたり10,000米ドルを突破し、供給不足の懸念から11,000米ドルに迫り、銅集約型ステーターおよび巻線のメーカー投入コストを3.5%〜4.2%押し上げました。カーボンニュートラル鉄鋼の取り組みは、水素ベース生産に連動したグリーンプレミアム割増料金を製鉄所が転嫁したことで、さらなる不確実性を加えました。メーカーはヘッジプログラムの強化、材料節約のためのケーシング再設計、サプライ契約への動的価格条項の導入で対応しました。一方、エンドユーザーは任意の更新を先送りし、平均設備寿命を延ばして産業用ポンプ市場の近期出荷量を抑制しました。
厳格なポンプ効率指令による設備投資サイクルの遅延
欧州連合の規則547/2012に基づくMEI改正が2024年後半に施行され、米国エネルギー省は10 CFR第431条に参照されている厳格なポンプ効率評価(PER)基準を維持しました。既存設計は義務付けられたワイヤー・トゥ・ウォーターベンチマークを通過するのに苦労し、OEMは新しい油圧形状と試験台能力の拡充に投資せざるを得ませんでした。認証のバックログが製品発売のタイムラインを延長し、エンドユーザーは適合モデルの入手を待って購入を延期しました。試験施設を持たない小規模地域メーカーは市場撤退のリスクにさらされ、深いエンジニアリング基盤を持つ多国籍ブランドに有利な統合トレンドを加速させました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプタイプ別:
遠心式の優位性が特殊用途の課題に直面遠心式ユニットは2025年の収益の61.85%を占め、給水、化学薬品移送、HVACループにおける実証済みのコストパォーマンスバランスを通じて、産業用ポンプ市場を支え続けた。このセグメントは、自治体の使用サイクルにおける典型的なオーバーホール平均間隔が3年であることから、安定したアフターマーケット量を生み出した。しかし、粘性スラリー処理における特殊需要により、漸進空洞式設計への増分シフトが進み、2031年までに7.45%のCAGRを記録すると予測されている。漸進空洞式コホートは、低せん断搬送を重視する石油化学および鉱業顧客向けの産業用ポンプ市場規模において、増加するシェアを獲得した。一方、往復式およびダイヤフラムポンプは、注入および衛生的な生産向けの高圧ポンプにおいてそれぞれ重要な役割を維持したが、ニッチなフットプリントにとどまった。IoTの後付けは既存の遠心式設備にも普及し、予知的振動解析を可能にすることで、予定外のダウンタイムを最大30%削減した。
漸進空洞式メーカーは、研磨性の高い使用条件でサービス間隔を8,000時間以上に延長するため、耐摩耗性ローターコーティングに多大な投資を行った。ロータリーギアおよびペリスタルティックポンプは、電池材料製造ラインにおける新興のマイクロドージングタスクに対応し、最終用途イノベーションの広がりを示した。センサーテレメトリから構築されたデジタルツインにより、オペレーターは油圧エンベロープ全体にわたるキャビテーションリスクをシミュレートし、インペラーを保護するプロセス制御の改善を推進することが可能となった。サプライヤーは、メンテナンスを簡素化し予備在庫を削減するモジュール式カートリッジシールの強調を継続した。エネルギー強度に対する規制上の注目が高まる中、ケーシングボリュートおよびディフューザーベーンにおける効率向上は、より広範な産業用ポンプ市場のすべてのポンプタイプにわたって競争上の必須要件となった。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
動力源別:
電動の覇権が太陽光イノベーションに挑戦される電動アセンブリは2025年に77.95%の圧倒的なシェアを維持し、工業化経済における普遍的に近いグリッドアクセスとインバータの漸進的な効率向上の恩恵を受けました。GracoのQUANTMプラットフォームが記録したフィールドデータは、横磁束トポロジーにより最大85%のモーター効率を実証し、電気ベースのライフサイクルコスト優位性の説得力を強化しました。しかし、太陽光発電ソリューションは産業用ポンプ産業で最も急速に拡大するセグメントとして台頭し、アフリカと南アジアの農村灌漑プロジェクトを背景にCAGR 11.1%で拡大しました。76.23ユーロ(89.13米ドル)から1,219.59ユーロ(1,425.95米ドル)の設置コストは、特にディーゼル設備の燃料物流プレミアムを考慮すると、競争力のある均等化コストに転換されました。
ディーゼルエンジンパッケージは、グリッドの信頼性が疑問視される油田フラクチャリングや緊急雨水排水において戦略的な重要性を維持しました。油圧・空気圧駆動は、電力密度と点火安全性を重視する危険区域設置やモバイルプラント設備に引き続き対応しました。PVアレイとリチウムイオン蓄電池を組み合わせたハイブリッドマイクログリッドソリューションが、インドネシアの複数の鉱山でパイロット段階に入り、ディーゼル補完なしで24時間365日の稼働を提供しました。既存の電動設備へのインバータレトロフィットは、連続稼働の海水淡水化用途でエネルギーコストを最大20%削減しました。全体として、動力源の組み合わせはエンドユーザーの実用主義を示していますが、産業用ポンプ市場における電動のリーダーシップは予測期間を通じて持続すると見込まれます。
エンドユーザー産業別:
水処理が化学セクターの急成長の中でリードを維持自治体・産業用水オペレーターは2025年総収益の28.05%を占め、産業用ポンプ市場の基幹としての地位を示しました。沿岸帯水層の塩分負荷の増加に対してより長い資産ライフサイクルを求める水道事業者が、老朽化した鋳鉄ポンプを耐腐食性二相鋼バリアントに継続的に更新しました。化学・石油化学セグメントは一方で、数千台のプロセス・ユーティリティポンプを必要とする大規模エチレン、ポリプロピレン、芳香族プラントに支えられ、今後10年間でCAGR 6.48%の急成長を記録しました。大型クラッカーサイトは軽質炭化水素向けに単段オーバーハング設計を、高揚程リフォーメート循環向けに多段ラジアルを指定することが多く、OEM工場での高混合生産を促進しました。
石油・ガスは、変動する設備投資サイクルにもかかわらず、注入・移送・積載ポンプの厳格な稼働率要件を背景に重要なアフターマーケット収益源であり続けました。発電所オーナーは先進超超臨界ボイラーに対応した閉ループ冷却ポンプと、新興の集光型太陽光発電プラントにおける溶融塩ポンプへの投資を移行させました。鉱業事業者はエラストマーライニングケーシングを備えた堅牢なスラリーポンプを優先し、単一の排水設備のダウンタイムが1日あたり50万米ドル相当の製粉スループットを停止させる可能性があります。食品・飲料プロセッサーはFSMA規則に準拠するために衛生的な遠心式およびローブ設計を要求し、製薬メーカーは検証済みのクリーン・イン・プレース体制を提供するダイアフラムポンプに依存しました。デジタルサービスオーバーレイはすべての業種にまたがり、生の運転データを予知作業指示に変換し、産業用ポンプ市場内のティア1ベンダーのサービス収益の粘着性を強化しました。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ポンプ方向別:
水中型の優位性が地上型イノベーションと対峙水中型設備は2025年売上の30.75%を獲得し、そのコンパクトなフットプリントと騒音抑制が密集した都市型水道施設や地下鉱山で非常に価値があることを証明しました。オイル充填チャンバーで保護されたシールドモーターは高い信頼性を示しましたが、現場修理は依然として高コストであり、オペレーターは壊滅的な浸水が発生する前にシール故障を知らせるワイヤレス温度プローブの採用を促されました。地上設置型ポンプは歴史的にメンテナンスが容易でしたが、最近の設計改善の波により騒音・振動のギャップが縮小し、容易なアクセスが維持されました。より短い平均修復時間が予測CAGR 9.85%に貢献し、増分数量成長で水中型を上回りました。
Sulzerは2024年にサウスカロライナ州イーズリーの施設を拡張し、バイ・アメリカ・バイ・アメリカ基準を満たす水中グラインダーポンプを現地化し、国内調達設備に対する公共部門の優先を反映しました。同時に、地上型ポンプメーカーは複合摩耗リングとスプリットケース構造を統合して漏れ損失を抑制し、インペラ取り出しを簡素化しました。両方向とも振動スペクトルをローカルで処理するエッジアナリティクスモジュールを採用し、クラウドダッシュボードを通じて異常を通知しながら帯域幅ニーズを最小化しました。エンドユーザーは混合フリートをますます展開し、スペースが制約されたシャフトには水中型を、標準的なメンテナンスベイが許容されるフットプリントには地上型ユニットを選択しました。この実用的な組み合わせは、産業用ポンプ市場を特徴付ける多様化したアプリケーション主導の需要の性質を強化しました。
地域分析
アジア太平洋地域の産業用ポンプ市場
アジア太平洋地域は、数十年にわたる産業インフラの整備、大規模な都市インフラの近代化、および政策主導による製造業の国内回帰を背景に、2025年の収益シェアで44.85%を占め、市場を主導した。福建省における新規エチレンクラッカー複合施設や、オーストラリアにおける大規模海水淡水化プロジェクトが、高効率多段ポンプの調達需要を大幅に押し上げた。中国の廃水再利用促進策およびインドの化学品分野における生産連動型インセンティブ制度は、国内外のポンプメーカー方への受注を継続的に誘導した。電力消費強度および炭素排出量に関する規制強化により、事業者は可変周波数ドライブ(VFD)の後付け導入を促され、産業用ポンプ市場における市場規模はプレミアム高効率製品ラインへとシフトした。
北米・欧州・中東・アフリカおよびラテンアメリカの産業用ポンプ市場
中東・アフリカ地域は、サウジアラビア、カタール、アラブ首長国連邦にわたる石油化学分野への合計170 ビリオン 米ドルの投資に牽引され、最も高い6.05%のCAGRを記録した。NEOMの日産100万立方メートル規模の海水淡水化プロジェクトなどは、塩化物応力腐食に耐性を持つ高圧デュプレックス鋼製ポンプを必要とした。ザンビアおよびコンゴ民主共和国における鉱業の拡大は、耐摩耗性スラリーポンプへの発注増加をもたらした。現地調達要件の枠組みにより、OEMメーカーはオマーンおよび南アフリカにサービスハブを開設することを余儀なくされ、オーバーホールのターンアラウンドタイムが短縮され、ブランドロイヤルティの強化につながった。 北米では、水インフラ関連法案を背景とし安定的な更新サイクルが継続し、カリフォルニア州、テキサス州、フロリダ州が遠心ポンプおよび立軸タービンポンプの更新入札の大部分を占めた。エネルギー政策上のインセンティブが水素電解の早期導入を後押しし、耐腐食性循環ポンプへのニッチな受注が生まれた。欧州では厳格なMEI規制が超高効率設計への需要を喚起し、プラントオーナーに総所有コスト指標の見直しを促した。ラテンアメリカは規模こそ小さいものの、農業用灌漑ポンプの安定した普及が見られ、チリおよびペルーでは鉱業関連需要が拡大した。全地域を通じて、予知保全を特徴とするデジタルサービスの提案が入札評価における決定的要因となり、産業用ポンプ市場における競争上の優位性をさらに形成した。
規制環境
産業用ポンプのサプライヤーは、製品設計、試験、認証のタイムラインを形作る、厳格化が進むエネルギー効率および持続可能性に関する規則の下で事業を行っている。欧州連合では、欧州委員会規則(EU)No 547/2012が回転式清水ポンプの最小効率指数(MEI)のしきい値を設定しており、循環ポンプは別のエコデザイン要件(欧州委員会規則(EC)641/2009)の対象となっている。2024年6月に採択された規則(EU)2024/1781により、より広範なライフサイクル要件への方向性が強化されており、これは持続可能な製品のエコデザイン要件に関する新たな枠組みを確立し、コンプライアンスの範囲を水力効率から耐久性や持続可能性属性にまで広げるものである。
米国では、ポンプ関連の省エネルギー要件は10 CFR Part 431に規定されており、一部の商業用・産業用ポンプカテゴリーについては10 CFR 431.465が適用される。米国エネルギー省(DOE)は2024年5月20日、循環ポンプに関する新たな省エネルギー基準を最終化し、2028年5月22日以降に製造または輸入される機器に対して強制的な準拠を求めている。この複数年にわたる準拠までの期間は、OEMによる試験スタンド能力、文書化、再設計サイクルへの投資を後押しするものであり、エンドユーザーが完全準拠モデルのラインアップを待つ間、更新の時期に影響を及ぼす可能性がある。
バリューチェーン分析
産業用ポンプのバリューチェーンは、鋼材や特殊合金、鋳造品・鍛造品、銅巻線・モーター、メカニカルシール、ベアリング、電子機器、可変周波数ドライブ(ポンプ制御用途にはABB、Danfoss、Siemensがよく指定される)などの原材料および設計された投入物から始まる。バリューは、水力設計・検証、ケーシングおよびインペラーの鋳造・機械加工、モーターおよびドライブの統合、組立、試験・認証、包装を通じて付加される。流通は、EPCおよび産業用エンドユーザーへの直接OEM販売、標準製品ラインのチャネルパートナー・ディストリビューター、石油化学、海水淡水化、大規模自治体資産で使用される高仕様ポンプ向けのプロジェクト志向型供給に分かれる。
アフターマーケットサービスは中心的な利益源であり、現地据付、部品供給、シールおよびベアリングの交換、修理・オーバーホール、予知保全契約に活用されるデジタル状態監視を含む。2026年、サウジアラビアにおける長期調達契約、例えばCeleros Flow Technology(2026年2月)とSulzer(2026年5月)が締結したCorporate Procurement Agreementsは、現地化とライフサイクルサポートが調達判断の上流にどのように取り込まれているかを示している。このチェーンは貿易および生産能力の制約にも敏感であり、VDMAは、EUによる中国製産業用ポンプおよびバルブに対する反補助金調査が2026年の税関・物流の遅延に寄与したと指摘しており、従来型鋳造所や他の大型部品供給における製造能力の限界により、大型ポンプおよび制御バルブのリードタイムが180日を超えることがあり、これによりOEMおよび購買者は代替加工戦略やより地域化された調達へと向かっている。
競争環境
グローバルリーダーがアプリケーション特化型ソリューションと迅速なアフターマーケット対応を提供する強力な地域専門企業と競い合う中、競争は中程度に分散した状態が続きました。Honeywellは2025年3月にSundyneを買収し、プレミアムAPI 610および一体型ギアドタービンポンプのポートフォリオをラインナップに加え、より広範な重要設備事業を強化しました。Grundfosも同様に、Culliganのコマーシャルおよびインダストリアルアームを1億ユーロ(1億1,692万米ドル)で買収し、EU主要3市場にわたる水処理能力を拡大することで欧州のフットプリントを強化しました。[4] Xylemは一方、スマートセンサーとクラウドアナリティクスを統合した差別化されたデジタルオファリングを背景に2025年第1四半期に21億米ドルの収益を計上し、レトロフィットプロジェクトにおける競争優位性を鋭化させました。
ティア1 OEMは予知保全プラットフォーム(Grundfos Machine HealthおよびSulzer Sense)に注力し、機械学習モデルを活用して数週間前に軸受故障を予測しました。この転換はサービスマージンを向上させ、ダウンタイムコストが1日あたり数百万ドルに達するミッションクリティカルな水・化学プラントにおいて顧客の粘着性を深めました。統合は中間層セグメントにも波及し、Atlas CopcoがKracht GmbHを買収し、ITTがデンマークの船舶ポンプ専門企業Svanehøjを傘下に収め、クロスインダストリーポートフォリオを補完するニッチ技術への意欲を示しました。デジタルまたはエネルギー効率の資格を持たないサプライヤーは、ハードウェア、センサー、クラウドプラットフォームを一体的なパッケージに融合させたイノベーターにシェアを奪われました。これはESG指標が産業用ポンプ市場の調達を誘導するにつれて持続すると予想されるトレンドです。
ポンプメーカーと材料科学企業の間で戦略的アライアンスが生まれ、グリーン水素用途向けの耐腐食性合金の開発を加速させました。SulzerはOutokumpuと提携し、ISO 19880-3水素適合性基準に対してスーパー二相鋼グレードを認定しました。一方、Gracoはヨーロッパのリサーチコンソーシアムから横磁束モーター特許をライセンス供与し、高効率ロードマップを加速させました。競争の激しさは現地生産者がコスト優位性を維持するコモディティ化された遠心式ラインで最も激しく、電解槽循環や高圧逆浸透供給ポンプなどのプレミアムニッチはより健全なマージンと価格競争からの隔離を提供しました。全体として、産業用ポンプ市場は省エネ設計とデータ駆動型サービスモデルを組み合わせることができる企業を評価しました。
産業用ポンプ産業リーダー
-
Flowserve Corporation
-
Grundfos Holding A/S
-
KSB AG
-
Sulzer Ltd
-
Weir Group PLC、
- 注:主要企業の掲載順は順位を示すものではありません。
産業用ポンプ市場 このレポートでカバーされる企業
- Flowserve Corporation
- Grundfos Holding A/S
- Xylem Inc.
- Sulzer Ltd.
- KSB SE & Co. KGaA
- ITT Inc.
- Ebara Corporation
- The Weir Group PLC
- Schlumberger NV (REDA Pump)
- Baker Hughes Company
- SPX FLOW Inc.
- Wilo SE
- Dover Corporation
- Pentair plc
- Franklin Electric Co. Inc.
- Tsurumi Manufacturing Co. Ltd.
- Kirloskar Brothers Ltd.
- Atlas Copco AB
- Ruhrpumpen Group
- Zoeller Company
- Roto Pumps Ltd.
- Gardner Denver LLC (Ingersoll Rand)
- ClydeUnion Pumps (Celeros Flow Tech)
- LEWA GmbH
- Graco Inc.
市場機会と将来展望
エネルギー効率コンプライアンスと総所有コストに基づく調達は、水力機器、モーター、ドライブを統合したプレミアム効率ポンプトレインの新たな市場空間を生み出しており、性能検証を支えるためにデジタル監視の利用が増えている。規則547/2012に基づくEUのMEI枠組みおよび10 CFR Part 431に基づく米国の要件は、再設計、試験能力、準拠製品の更新サイクルの需要を強化しており、プラント基準はVFDのDCS/SCADAアーキテクチャへの統合をますます規定している。この環境は、準拠性能を迅速に提供し、分析機能で機器群をサポートできるサプライヤーに有利であり、特に水道・排水分野では、更新プログラムが資金付きインフラ改修に結びついている(米国は2022年から2026年の間に500億米ドル以上を水インフラ改修に確保した)。
関税摩擦や部品のリードタイムの長さの中で購買者が調達先を再調整するにつれ、生産能力の地域化やリードタイムの短縮も具体的な機会になりつつある。2026年のOEMによる投資・拡張はその方向性を示している。Grundfosは、テキサス州Brookshireのキャンパスにおいて143,000平方フィートの生産拡張の起工式を開催した(年間生産能力75,000台と発表)。NETZSCHはインドのゴアで新しいポンプ製造施設を開所し、KSBはドイツのFrankenthalにあるEta生産施設で7,000万ユーロ規模の拡張・現代化プロジェクトを開始した。これらの動きに加え、グリーン水素電解装置向けの耐腐食性循環ポンプや高圧逆浸透供給用途などの分野は、加速するプロジェクト活動に対して供給不足の状態が続いており、材料、シール、稼働率重視のサービスモデルにおける差別化された提供の余地を支えている。
最近の産業開発事情 産業用ポンプ市場
- 2026年6月:Flowserveは、フランスのバルブ事業を除き、Trillium Flow Technologies Valves Divisionを4億9,000万米ドル(作業資本調整を含む)で買収完了した。この取引により、Flowserveはクリティカルサービス用途における流体制御事業を拡大し、バルブ、シール、アフターマーケットサービスを組み合わせたポンプ関連プロジェクトへのクロスセルの活用を強化する。
- 2025年3月:Honeywellは、API 610および一体型歯車式ターボポンプの能力をポートフォリオに加えるSundyneの買収を発表した。この動きは、エンジニアリングされたポンプとライフサイクルサポート契約が一体的に発注されることが多い、高仕様な石油化学およびリファイナリー分野への参入を強化する。
- 2024年4月:Saudi Aramcoは、Fadhili Gas Plant拡張のために77億米ドル規模のEPC契約を発注し、ガス処理トレイン全体における特殊プロセスポンプおよびユーティリティポンプの需要を高めた。この種の大規模な上流・中流プロジェクトは通常、API準拠のポンプパッケージ、部品供給、現地サービス能力要件を伴う。
産業用ポンプ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、産業用ポンプ市場は、産業および公益事業の環境内で液体を移送するために使用される機械設備と、れらの用途向けの関連パッケージ供給品を対象としています。収益は、プロセス、水処理、および類似の用途サイクルで使用されるポンプの販売時点で計上されます。
調査範囲の除外事項:コンプレッサーおよび純粋に空気圧式の搬送設備は除外され、ポンプ設備が供給されない場合のサービスのみの収益も除外されます。
セグメンテーション概要
- ポンプタイプ別
- 遠心式
- 往復式
- 回転式
- ダイアフラム式
- プログレッシングキャビティ式
- その他
- 動力源別
- 電動
- ディーゼル
- 太陽光
- 油圧
- 空気圧
- エンドユーザー産業別
- 石油・ガス
- 水・廃水
- 化学・石油化学
- 発電
- 鉱業
- 食品・飲料
- 製薬
- パルプ・紙
- その他
- ポンプ方向別
- 水中型
- 地上型
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 台湾
- アジア太平洋その他
- 中東・アフリカ
- 中東
- トルコ
- イスラエル
- GCC諸国
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要プールをマッピングし、ポンプが設置・交換される主要なエンドマーケットを見落とさないようにするために使用されます。USGSおよびその他の国家地質・鉱業統計、エネルギーおよび電力指標に関する国際エネルギー機関、世界銀行およびOECDのインフラ・産業生産シリーズ、地域別の供給可用性の検証に役立つ貿易フローのための国連コムトレードなどの公開ソースを活用しています。
また、サプライヤーの年次報告書、投資家向けプレゼンテーション、効率規制が適用される規制基準参照資料、および水・石油化学設備投資サイクルに関する信頼性の高い報道も精査しています。一部では、収益の方向性とタイミングを相互確認するために企業財務情報およびニュースの有料サブスクリプションが使用され、ポンプおよび部品カテゴリーの国境を越えた動きを合理性確認するために輸出入の出荷レベルデータベースが選択的に使用されています。これらのデスクソースはあくまで例示であり、データポイントの収集、検証、および明確化のために他の多くの公開文書が精査されました。
一次インタビューおよびサーベイ
一次調査は、公開データから直接読み取ることができない前提条件、特に価格帯、交換シェア、エンドユーザー間での需要シフトを検証するために使用されます。最終モデルに地域の産業サイクルと水インフラの優先事項を反映できるよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるメーカー、販売代理店、EPC関連参加者、および大規模エンドユーザーと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:12% | アジア太平洋地域:44% |
| 中間層:48% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ地域:35% |
| 中小規模プレイヤー:22% | マネージャー:57% | 南北アメリカ地域:21% |
市場規模算定と予測
規模算定は、産業活動およびインフラ指標を使用して地域別の現実的なポンプ需要プールを再構築するトップダウン構築から始まり、その後、主要な産業エンドユーズに価値が配分されます。合計値を根拠のあるものに保つため、主要エンドユーズにおける推定ユニット需要に対してサンプリングされた平均販売価格帯を乗じるなどの選択的なボトムアップ確認と、その後の分割調整に役立つチャネル協議によってモデルが裏付けられています。
モデルに大きな影響を与えるいくつかのインプットには、石油・ガスの上流・下流プロジェクト活動、市営水道・廃水処理の設備投資強度、鉱業生産の方向性、発電設備の追加、および設置済みベースの経年劣化とエネルギー効率規制に関連する交換タイミングが含まます。ボトムアップの可視性が低い場合、例えば小規模な地域供給や混合用途のパッケージシステムなどでは、貿易および産業生産の代理指標を使用してギャップを処理し、その後、一次フィードバックを通じて暗示された値を検証します。予測は、近期のプロジェクトパイプラインと中期のマクロ指標に支えられたシナリオ分析を使用して行われ、業界回答者から得られたコンセンサス範囲を使用してシナリオが絞り込まれます。
データ検証と更新サイクル
検証は段階的に行われ、市場合計が一つのデータシリーズや一つのインタビューセットに左右されないようにしています。モデルのアウトプットは、地域の貿易パターン、エネルギーおよび水への投資方向、サプライヤーのコメントなどの独立したシグナルと比較され、大きな差異は要因が平易な言葉で説明できるまで精査されます。
承認前に、算術的一貫性、単位と通貨の整合性、およびパターンから外れて見える前年比の動きについて内部レビューチェックが行われます。新たなプロジェクト波、規制更新、またはマクロショックにより数値が大幅に変化した場合、回答者に再連絡して何が変化したか、および価格や数量に影響するかどうかを確認します。レポートは年次で更新され、クライアントが最新の更新されたビューを受け取れるよう、最終的な納品前レビューが完了します。
Mordor Intelligenceの産業用ポンプ市場規模と他の公表推計値との比較
産業用ポンプの公表市場規模は、トピックが同一に見えても大きく異なる場合があります。これは、各出版社が異なる製品境界を計上し、異なる価格およびタイミングの前提を使用しているためです。この差異は通常、パッケージシステムの扱い方、どの隣接する流体処理設備がグループ化されているか、および地域をまたいでASPがどの程度の速さで動くと想定されているかに起因しています。
パッケージポンプシステムおよびスキッドソリューションは差異の一般的な要因であり、一部の推計では、合計を引き上げる広範な流体処理スキッドおよびアクセサリーを含めています。産業設備投資サイクルも収益に異なる形で変換され、一部のソースは積極的なプロジェクトタイミングを使用し、他のソースはより緩やかな実現曲線を使用しており、地域がブレンドされる場合には通貨換算のタイミングがギャップを広げる可能性があります。スペアパーツ、制御装置、設置労務などの周辺項目も一貫性なく含まれる場合があり、これが同一の記載年に対して2つの推計が異なる理由です。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 48.20 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 73.65 ビリオン 米ドル(2025年) | より広範な産業用ポンプの枠組みを使用しており、より広いパッケージポンプスキッドおよび隣接する流体処理コンポーネントを計上しているように見え、同年の価値ベースを引き上げています。 |
| 産業出版社B | 47.41 ビリオン 米ドル(2025年) | アプリケーション主導のカバレッジに重点を置いており、一部のエンドユーザー層やパッケージ産業用ポンプを除外している可能性があり、複数産業の設置が支配的な地域での暗示的な需要プールを縮小させる可能性があります。 |
パッケージポンプスキッドおよびより広範な流体処理の追加はMordor Intelligenceの調査範囲外であり、これがエンドユーズのラベルが類似して見えるにもかかわらず、ある公表2025年値がはるかに高くなる理由を説明しています。調査範囲を合わせた後、残りのギャップは通常、プロジェクトパイプラインがどの程度の速さで収益に変換されるか、およびASPの動きが地域をまたいでどのように適用されるかに起因しており、これらは精査・再現可能な前提です。
レポートで回答される主要な質問
2026年の産業用ポンプ市場規模はいくらで、どのくらいの速さで成長しますか?
産業用ポンプ市場は2026年に500億4,600万米ドルであり、CAGRが4.69%で2031年までに634億5,000万米ドルに拡大すると予測されています。
産業用ポンプ市場で最大のシェアを持つポンプタイプはどれですか?
遠心ポンプは、水、石油・ガス、一般産業サービスにおける汎用性から、2025年に収益シェアの61.85%を占めてトップとなりました。
太陽光発電ポンプが注目を集めている理由は何ですか?
太陽光発電ユニットはオフグリッド灌漑や遠隔地の水供給において魅力的な経済性を提供し、再生可能エネルギーの採用加速を背景に2031年にかけてCAGR 11.1%を牽引しています。
最も急速に拡大しているエンドユーザーセグメントはどれですか?
化学・石油化学は、中東とアジア太平洋の大型クラッカーおよび製油所統合プロジェクトに支えられ、CAGR 6.48%で成長すると予測されています。
効率規制はポンプ購入にどのような影響を与えていますか?
EU MEIおよび米国PER規則は、適合設計が市場に投入されるまで購買者に改修を遅らせることを促し、設備投資サイクルを一時的に長期化させていますが、最終的には高効率ポンプを優遇します。
デジタル化は産業用ポンプ産業においてどのような役割を果たしていますか?
IoTベースの監視と予知保全プラットフォームは予定外のダウンタイムを削減し、高マージンのサービス収益を生み出し、主要サプライヤー間の重要な差別化要因となっています。