
油圧機器市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 44.25 十億米ドル |
| 市場規模 (2031) | 56.63 十億米ドル |
| 成長率 (2026 - 2031) | 5.05 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる油圧機器市場分析
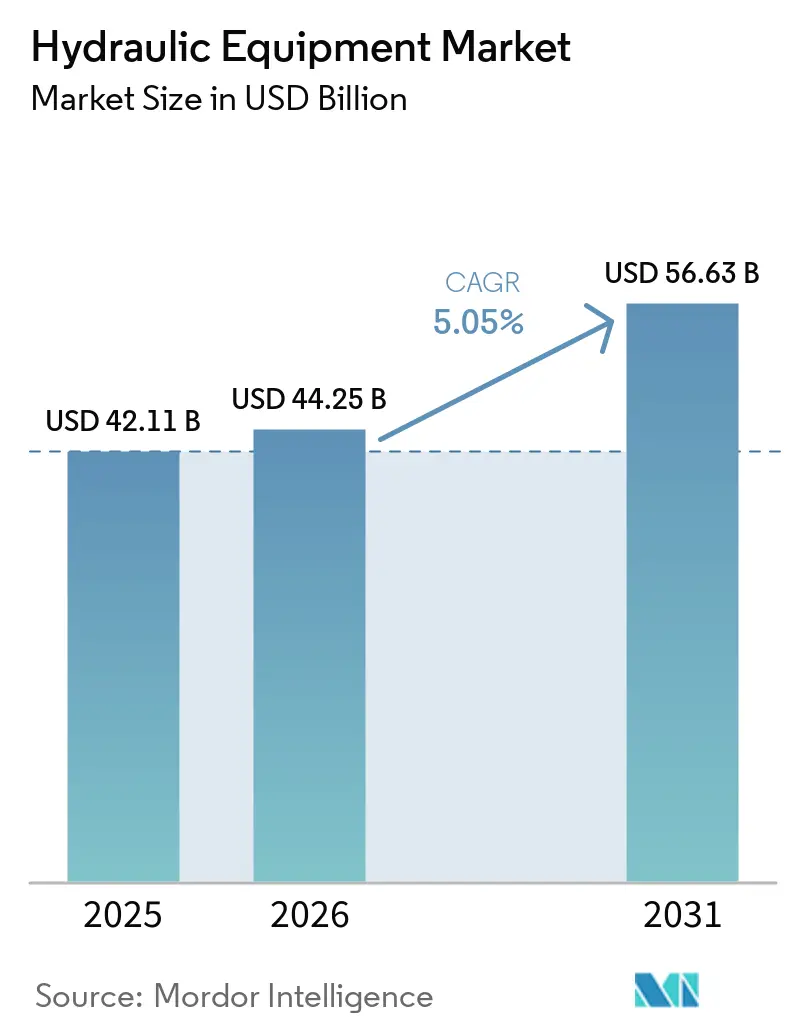
油圧機器市場は2025年に421億1,000万米ドルと評価され、2026年の444億2,500万米ドルから2031年には566億3,000万米ドルへと、予測期間(2026〜2031年)に年平均成長率(CAGR)5.05%で成長すると推計されています。この安定した勢いは、景気循環的な減速、原材料価格の変動、および電動化による圧力の高まりに直面しながらも、当セクターの底堅さを示しています。米国および中国における旺盛な公共インフラ支出、世界的なeコマースにおける倉庫自動化の進展、および精密農業の拡大が需要を下支えしており、一方で機器メーカーはエネルギー効率に優れた電気油圧ハイブリッドへの移行を加速させています。Applied Industrial TechnologiesによるHydradyne買収に代表される統合・再編の加速は、サプライヤーがマージン圧縮およびデジタル・高出力密度ソリューションへの需要にどのように対応しているかを示しています。北米は、前例のない水インフラ関連予算に支えられ、最大の地域市場としての地位を維持しており、一方でアジア太平洋地域は、中国とインドが交通・都市サービスへの数兆ドル規模の景気刺激策を推進する中、最速の成長を記録しています。
主要レポートポイント
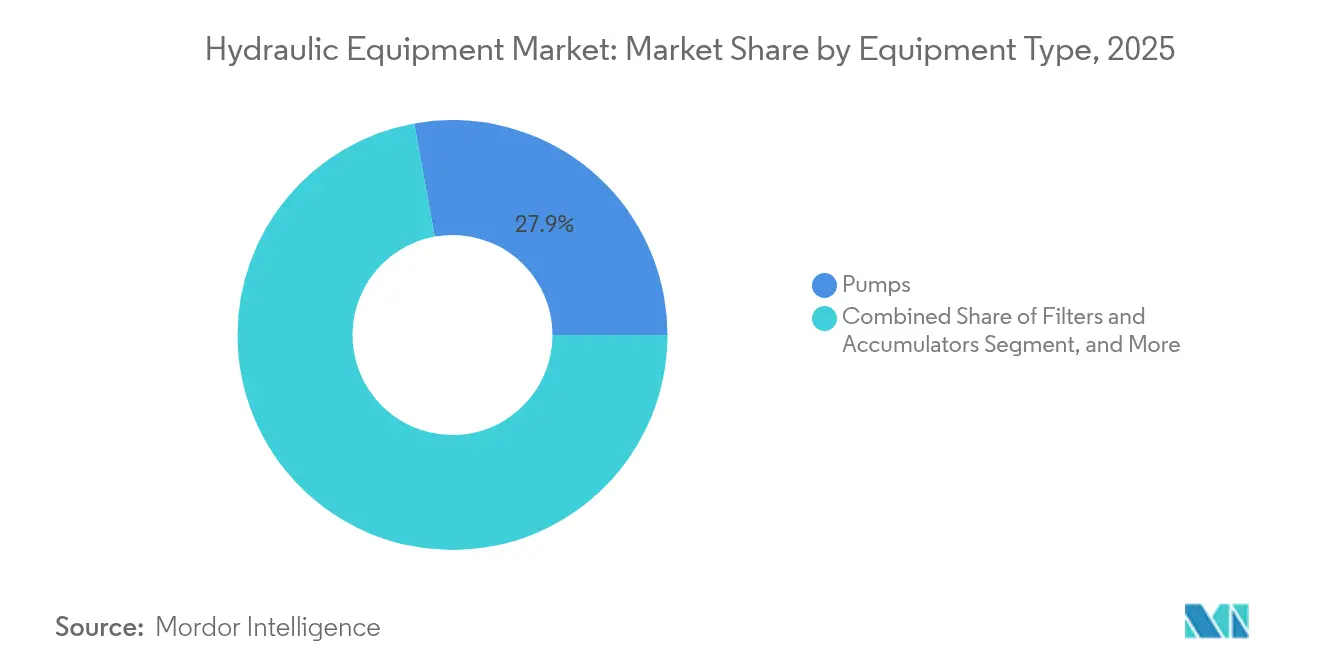
- 機器タイプ別では、ポンプが2025年の油圧機器市場シェアの27.85%を占めリードし、フィルタ・アキュムレータは2031年まで年平均成長率(CAGR)6.18%で成長する見込みです。
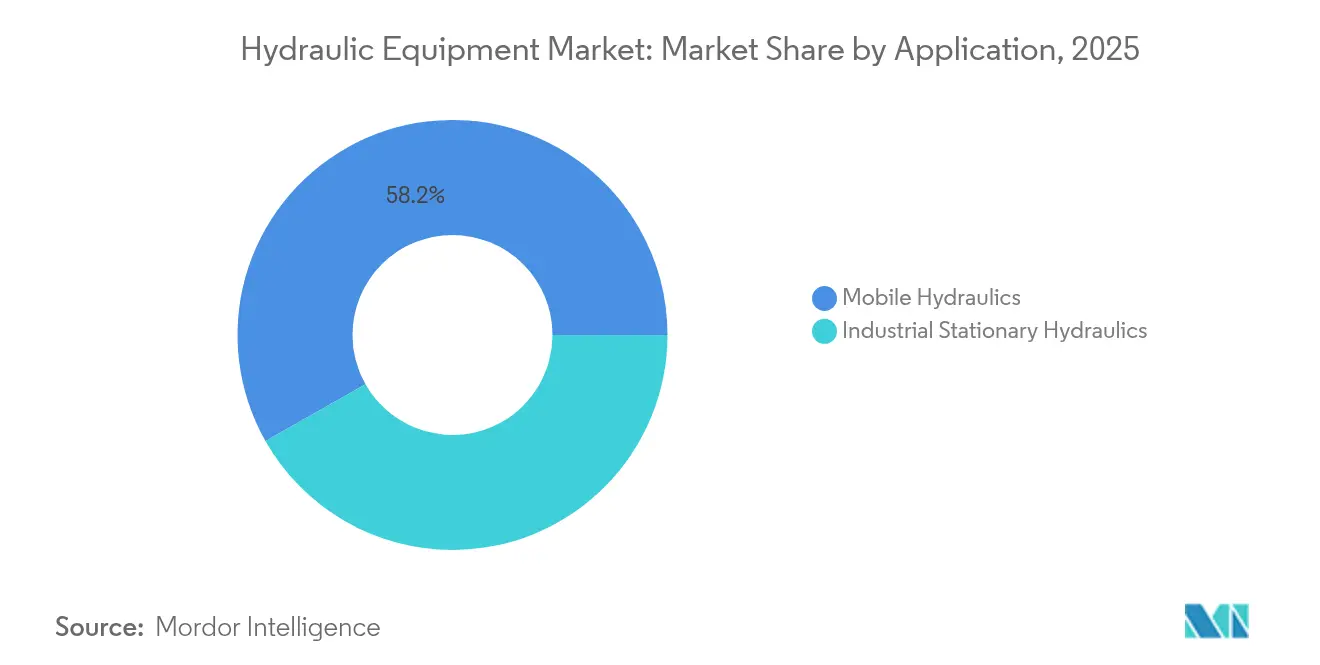
- 用途別では、モバイル油圧機器が2025年に58.20%の売上シェアを獲得し、2031年まで年平均成長率(CAGR)7.72%で拡大しています。
- エンドユーザー別では、建設が2025年に31.05%の割合で最大シェアを占め、航空宇宙・防衛は2031年まで年平均成長率(CAGR)6.35%で拡大する予測です。
- 動作圧力範囲別では、中圧システムが2025年の油圧機器市場規模の42.35%を占め、高圧システムは2031年まで年平均成長率(CAGR)7.29%を達成する見込みです。
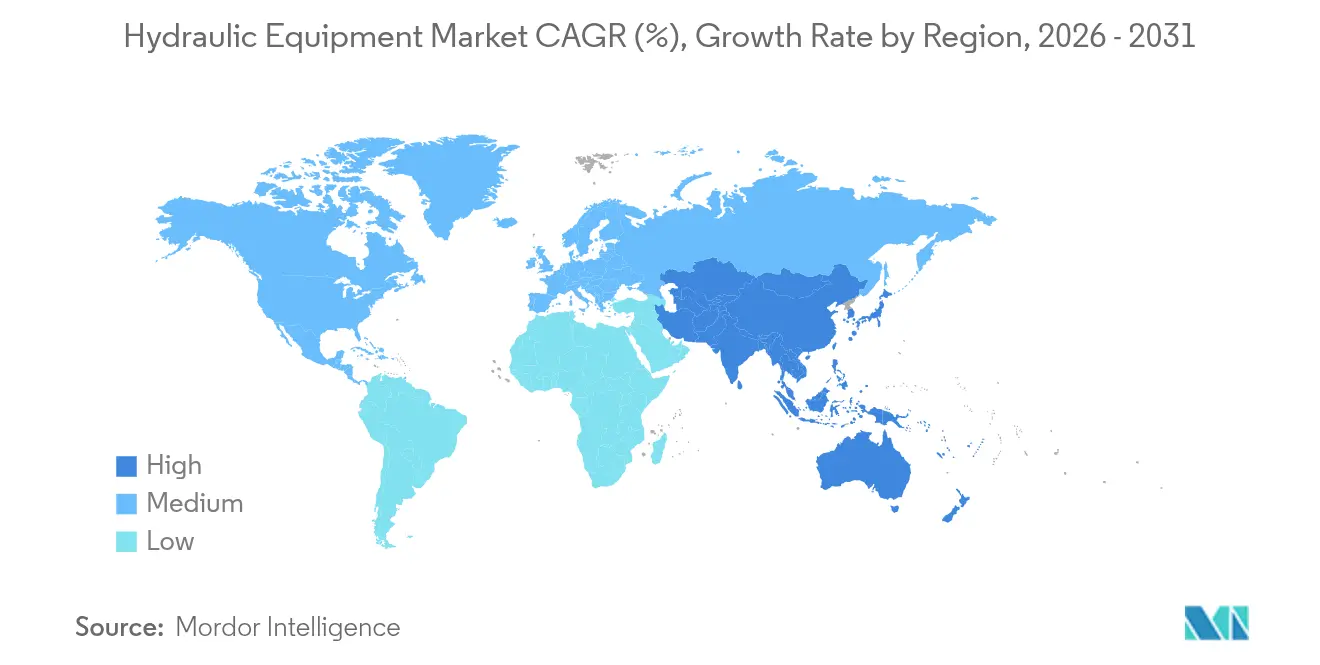
- 地域別では、北米が2025年に37.65%のシェアを維持し、アジア太平洋地域は年平均成長率(CAGR)8.07%を記録し、2031年まで最速の地域成長を実現する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算・%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| eコマース物流における倉庫自動化の加速 | +1.20% | 北米・欧州に集中するグローバル | 中期(2〜4年) |
| 政府主導のメガインフラプログラム | +1.80% | 北米・アジア太平洋中核、欧州への波及 | 長期(4年以上) |
| エネルギー効率の高い電気油圧ハイブリッドへの移行 | +0.90% | グローバル、欧州・北米での早期採用 | 長期(4年以上) |
| コンパクト・高出力密度油圧機器を推進するオフハイウェイ電動化の拡大 | +0.70% | 北米・欧州、アジア太平洋へ拡大中 | 中期(2〜4年) |
| 精密農業機械の採用拡大 | +0.60% | グローバル、北米・ブラジル・インドでの早期普及 | 中期(2〜4年) |
| OECD諸国における老朽化産業機械の更新サイクル | +0.50% | 北米・欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
eコマース物流における倉庫自動化の加速
爆発的なeコマースの注文量により、物流センターは自律走行フォークリフト、シャトルシステム、およびミリメートル精度のためにコンパクトなサーボ油圧シリンダに依存するグッズ・トゥ・パーソンロボットを導入せざるを得ない状況となっています。Amazonのモバイルロボットネットワークは、24時間365日の稼働においてリーク防止・センサ搭載の油圧機器が予知保全アラートを提供し、ダウンタイムを最小化する必要性を示しています。[1] 倉庫オペレータは一般的に40%の生産性向上を報告しており、部品サプライヤーは超高信頼性・汚染管理済みアセンブリにプレミアム価格を設定することが可能となっています。
政府主導のメガインフラプログラム
1兆2,000億米ドル規模の米国インフラ投資・雇用法から中国の1兆4,000億米ドル規模の地方政府向け債務計画まで、複数年にわたる公共事業がショベル、コンクリートポンプ、および大口径シリンダへの需要の見通しを形成しています。[2] 長期にわたるプロジェクトパイプラインにより、OEMは長期契約を確保し、地域サービスハブを拡充し、橋梁・港湾・再生可能エネルギー建設向けに用途特化型油圧機器を共同開発することが可能となっています。
エネルギー効率の高い電気油圧ハイブリッドへの移行
Bosch Rexrothの電気油圧静油圧アクチュエータは、モバイル機械に不可欠な出力密度を維持しながら最大30%のエネルギー削減を実証しています。[3] ハイブリッド回路は制動エネルギーを回生し、アイドル損失を大幅に低減することで、機器メーカーが迅速な応答性や持ち上げ能力を犠牲にすることなくステージV・ティア4f排気規制を満たすことを支援しています。
オフハイウェイ電動化の拡大
コンパクトローダーや高所作業プラットフォームを電動化するOEMは、より小型のバッテリーパックから同等の力を発揮できる高圧マイクロ油圧ポンプを採用するケースが増えています。部品の小型化はゼロエミッションドライブトレインにおけるパッケージング上の制約を緩和し、一方で静粛な動作とインスタントトルクがオペレータの快適性を向上させ、欧州の低排出現場における採用率を高めています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算・%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軽負荷域における電動ドライブに対する総所有コストの高さ | -1.10% | グローバル、特に欧州・北米で顕著 | 中期(2〜4年) |
| 鉄鋼・レアアースの原材料価格変動の激化 | -0.80% | グローバル、アジア太平洋の製造業への影響が深刻 | 短期(2年以内) |
| 油圧作動油漏洩に対するESG審査の強化 | -0.60% | 欧州・北米、グローバルへ拡大中 | 長期(4年以上) |
| 保守・改修に対する熟練労働者の不足 | -0.40% | OECD諸国、アジア太平洋でも顕在化 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
鉄鋼・レアアースの原材料価格変動の激化
2024年に鉄鋼価格が40%変動した一方、中国のレアアース加工における支配的地位は、マグネットモータのサプライチェーンを地政学的リスクにさらしています。[4] 中国製油圧部品への44〜54%の関税がさらにマージンを圧迫し、サプライヤーはコモディティのヘッジ、材料集約度を低減するための再設計、または合併による規模拡大を余儀なくされています。
保守・改修における熟練労働者の不足
NFPA(全米フルードパワー協会)の調査によれば、流体動力技術者の35%が今後10年以内に退職する見込みである一方、育成パイプラインは需要に追いついていない状況です。[5] 人材不足は高圧システムのダウンタイムを長期化させ、サービス契約費用を押し上げ、一部のフリートオペレータに設備更新の先送りを促し、更新需要を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
ポンプが優位性を維持、フィルタが加速ポンプは2025年に油圧機器市場の27.85%を占め、建設・農業・産業機械全般にわたる不可欠な動力源としての地位を確立しています。可変容量型およびロードセンシング型モデルは燃料消費を削減し、OEMの効率目標を満たすとともに、アフターマーケットの改造販売を促進しています。ポンプ向け油圧機器市場規模は、2031年にかけてインフラ投資サイクルとともに拡大する見通しです。フィルターおよびアキュムレーターは、ISO 4406清浄度規格の厳格化により汚染管理が保証交渉において決定的な要素となることから、6.18%のCAGRで最も急速な成長を記録しています。高流量・低差圧フィルターメディアへの需要が利益率を押し上げる一方、窒素封入ブラダーはハイブリッド回路において回生エネルギーを蓄積し、モバイルアプリケーション全体でこのサブセグメントの油圧機器市場シェアを拡大しています。
バルブサプライヤーは、遠隔操作および自律タスクに求められる精密流量制御を活用しています。シリンダーは、繰り返し精度の高い高サイクル直線運動を必要とするeコマー倉庫ロボティクスの恩恵を受けています。モーターおよびトランスミッションは、トルク密度と過負荷容量が引き続き重要となる特殊モバイル機器に対応しています。リザーバー、マニホールド、クーラーなどの補助部品は、OEMの組立ラインを簡素化し市場投入までの時間を短縮する油圧パワーユニット市場で使用される統合型パワーパックによって需要が高まっています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


エンドユーザー産業別:
建設が最大シェア、航空宇宙が加速建設は2025年の油圧機器市場売上高の31.05%を占め、世界的な公共事業パイプラインおよび商業用不動産着工に支えられています。フリートオペレータは、より厳格な現場の排気規制を満たすために電気油圧ハイブリッドを採用し、高い稼働率と部品消費を維持しています。建設向け油圧機器市場規模は、橋梁・港湾・鉄道プロジェクトが複数年にわたるスパンでロングストロークアクチュエータおよびヘビーデューティポンプを消費する中、安定した中一桁台の成長が見込まれています。一方、航空宇宙・防衛は、商業用小型機の生産が本格化し防衛機関が機体の近代化を進める中、年平均成長率(CAGR)6.35%と最も急勾配の成長軌道を示しています。飛行制御・降着装置向けの高圧・軽量化最適アクチュエーションはプレミアム価格を獲得しており、航空宇宙サプライヤーが取り込む油圧機器市場シェアを拡大しています。
農業は精密農業がGPS誘導油圧機器によるセンチメートル単位の播種位置決めを組み込む中、安定した成長を維持しています。マテリアルハンドリングはオムニチャネル小売物流を背景に好調を維持し、石油・ガスはオフショア建設とパイプラインメンテナンスを中心に需要が安定しています。工作機械、プラスチック、自動車セグメントは世界的な製造サイクルに連動した混在したトレンドを経験しているものの、シール、バルブ、小口径シリンダ需要における不可欠な数量の柱であり続けています。
用途別:
モバイル油圧機器が急速に拡大モバイル油圧機器は2025年に58.20%の売上シェアを保持し、2031年まで当セグメント最高の年平均成長率(CAGR)7.72%を達成する見込みです。北米における機器更新およびアジアにおける生産能力増強が、スイングドライブ、走行モータ、負荷感応ポンプの出荷量を押し上げています。電気油圧ハイブリッドへの移行は、先進的なエネルギー回収バルブを持つサプライヤーに不均衡なシェア獲得の機会をもたらしています。CO₂削減システムに対する規制上のクレジットが適用されることで、モバイルセグメントの油圧機器市場規模は拡大しています。産業用固定油圧機器は成熟した市場ではありますが、サーボバルブおよび比例ポンプが精密金属成形および射出成形プロセスを支える不可欠な基盤として存在感を維持しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
動作圧力範囲別:
高圧システムが勢いを増す中圧アーキテクチャ(150〜350バール)は2025年売上高の42.35%を占め、主流の掘削機やプレスにおけるバランスの取れたコストパフォーマンスから高く評価されています。一方、高圧(350バール超)ソリューションは、航空宇宙、トンネリング、外骨格ロボティクスがコンパクト・高出力密度パッケージを求めることから、年平均成長率(CAGR)7.29%を示しています。クロムめっきロッドおよび高温シールにおける材料の進歩は耐久性にとって重要です。低圧(150バール未満)市場は価格競争が激しく、軽量タスクにおける全電動アクチュエータへの代替リスクに直面しています。
地域分析
北米油圧機器市場
北米は2025年に世界収益の37.65%を創出し、688億米ドルの水インフラ資金の義務的拠出および8億5,000万米ドルの干拓プロジェクト向け専用資金によって支えられています。堅調な倉庫自動化投資および老朽化した設備の更新需要が、シリンダー、プロポーショナルバルブ、およびフィルトレーションキットの販売を下支えしています。しかしながら、輸送機器市場の軟調さが逆風となっており、サプライヤーはアフターマーケットサービス契約およびデジタル化されたメンテナンスサービスの提供を強化しています。
アジア太平洋油圧機器市場
アジア太平洋地域は最も高い成長率を記録しており、2031年までのCAGRは8.07%に達します。これは中国の1.4 トリリオン 米ドルの信用供与パッケージおよびインドの都市鉄道・水供給プログラムが、国内サイクルを超えた需要の高まりを持続させているためです。現地OEMはコンポーネント専門メーカーと提携してTier 4f基準を満たす一方、関税紛争により多国籍サプライヤーは東南アジアへの組立拠点の分散化を進めています。高圧マイクロポンプおよび汚染耐性バルブは、韓国および日本の精密製造クラスターにおいて採用が拡大しています。
欧州油圧機器市場
欧州は複合的な見通しを示しています。ドイツの流体動力受注は2024年に8%減少した一方、フランスのグラン・パリ・エクスプレスやイタリアの洋上風力発電建設などのプロジェクトがニチな高圧需要を牽引しています。PFAS規制は生物由来シールへの移行を加速させており、油圧機器市場全体で多大なR&D投資を促しています。REPowerEUプランによる3,000億ユーロ(3,390億米ドル)の再生可能エネルギーインフラへの配分は、洋上風力発電設置船向けテレスコピックシリンダーの需要を拡大させ、マクロ経済の軟調さを緩和しています。

規制環境
油圧機械およびシステムに対する安全性、適合性、効率性の要件が厳格化しており、その圧力が最も直接的に及んでいるのが欧州である。EU機械規則(EU)2023/1230は移行期間を経て2027年1月20日からの適用に向けて進行中であり、機械指令2006/42/ECに代わるものとして、油圧動力を用いる機械の設計、文書化、適合性評価に直接的な影響を及ぼす。2026年3月、欧州委員会は実施決定(EU)2026/546を公表し、油圧を組み込むことが多い機器カテゴリー全般にわたる整合規格への参照を更新し、製造業者および輸入業者に対して適合マッピングを常に最新に保つための水準を引き上げた。
規格の更新は、世界的なサプライチェーン全体における製品仕様および検証プロトコルにも影響を及ぼしている。ISOはISO 18464:2025を発行し、エネルギー効率の高い油圧システムを目指した設計方法論を導入したほか、油圧モーターにおける圧力脈動レベルの測定に関するISO 10767-3:2025を発行しており、これらはいずれもOEMの認定・ベンチマークに影響を与える。2026年6月、英国のビジネス・貿易省は、ISO 4413:2010(油圧流体動力、一般規則および安全要件)を参照する機械に関する通達を発行し、世界的に出荷される油圧機器についてEUとの整合と並行して、英国向けの適合計画の必要性を強調した。
競争環境
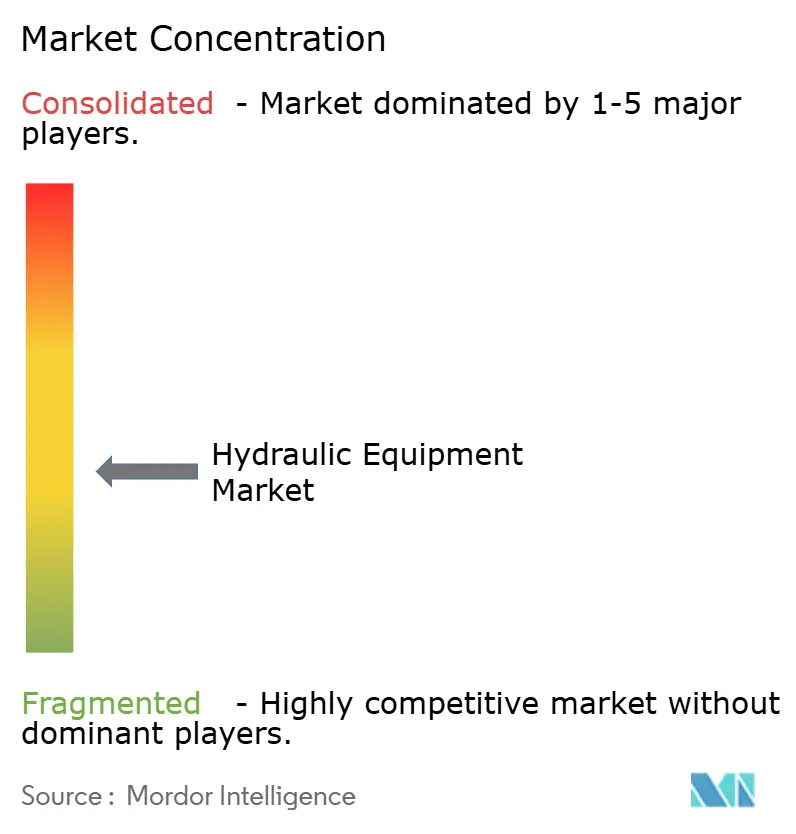
油圧機器市場は中程度の分散状態を維持していますが、サプライヤーが規模と技術的深度を追求する中、統合・再編が加速しています。Applied Industrial TechnologiesによるHydradyneの買収(売上高2億6,000万米ドル)は、モバイル油圧機器におけるサービスフットプリントを拡大し、エンジニアリングシステム能力を強化しています。Atlas Copcoが計画するNational Tank & Equipmentへの2億1,800万米ドルの買収は、高圧ろ過・脱水システムのニッチ分野を強化し、鉱業・建設セクターにおけるクロスセリングの可能性を広げるものです。
戦略的展開は電動化、デジタルコンディションモニタリング、ESGコンプライアンスを軸に展開されています。Bosch RexrothによるHydraForceの統合はモバイルバルブスタックを深化させ、ハイブリッド掘削機向けに差別化された負荷感応アーキテクチャを可能にしています。Parker Hannifin は航空宇宙・ろ過ポートフォリオを合理化することで過去最高のマージンを確保し、規律ある在庫管理と価格設定がセクター別の軟調さを相殺できることを示しています。中堅プレイヤーはIoT対応予知保全モジュールを追求し、熟練労働者のボトルネックを緩和するとともにサービスとしてのソフトウェア(Software as a Service)による定期的な収益を確保しています。
ホワイトスペースの機会は、自律建設、再生可能エネルギー建設、精密農業において増殖しています。高圧能力とエネルギーハーベスティングおよびセンサ搭載アナリティクスを融合できるサプライヤーは、OEMがゼロエミッション要件を中心に機器を再プラットフォームするにつれ、プレミアムシェアを獲得する見込みです。したがって、油圧機器市場は、材料科学、デジタルツイン、ならびにOEMのエンジニアリングコストを削減し法規制適合までの時間を短縮するプラグアンドプレイサブシステムへの投資を行う企業に優位性をもたらしています。
油圧機器業界リーダー
-
Bosch Rexroth AG
-
Parker Hannifin Corporation
-
Danfoss A/S
-
KYB Corporation
-
Eaton Corporation plc
- 注:主要企業の掲載順は順位を示すものではありません。
油圧機器市場
- Bosch Rexroth AG
- Parker Hannifin Corporation
- HYDAC International GmbH
- Danfoss A/S
- SMC Corporation
- Festo SE and Co. KG
- Norgren Limited (IMI plc)
- Bucher Hydraulics GmbH (Bucher Industries AG)
- HAWE Hydraulik SE
- Linde Hydraulics GmbH and Co. KG
- Caterpillar Inc.
- KYB Corporation
- Eaton Corporation plc
- Kawasaki Heavy Industries Ltd.
- Yuken Kogyo Co., Ltd.
- Daikin Industries, Ltd.
- Komatsu Ltd.
- Sun Hydraulics LLC (Helios Technologies, Inc.)
- Moog Inc.
- Argo-Hytos Group AG

市場機会と将来展望
システムレベルの統合は、油圧を個別部品としてではなく検証済みのサブシステムとして提供できるサプライヤーにとっての空白領域を生み出しており、特にダウンタイム、漏れ、エネルギー使用が精査対象となっているモバイル機器や産業オートメーションの分野で顕著である。HYDACは2026年のCONEXPOにおいて、流体アーキテクチャエンジニアリングと呼ぶアプローチを発表し、タンクのサイズ設定、脱気、汚染管理、部品間の相互作用を含む流体環境全体の設計を重視している。この転換は、統合パワーユニット、清浄度管理されたろ過ループ、設計済みマニホールドといった高付加価値製品の提供を後押しし、OEMの検証作業の削減とフィールド故障率の低下につながり得る。
デジタル化とセンシングは、状態監視と予知保全をめぐるもう一つの短期的な層を加えており、この分野は業界団体が指摘する熟練労働力のボトルネックとも関連している。NFPAの2025年産業技術ロードマップは、自動化を主要な顧客ドライバーとして強調し、小型化されたセンサー、多機能無線圧力/温度/流量計測、および予測アルゴリズムを優先事項として挙げており、センサー搭載のバルブ、シリンダー、ろ過アセンブリへの需要と整合する。油圧をエレクトロニクスやソフトウェアと組み合わせ、デジタルツイン対応のデータモデルや標準化されたインターフェースなど相互運用可能なアーキテクチャとしてパッケージ化できるサプライヤーは、診断、流体健全性管理、OECD市場における老朽化した産業機械向けの改修キットを通じて、継続的なアフターマーケット収益を拡大できる。
Recent Industry Developments in 油圧機器市場
- 2026年7月:Danfossは、ホースおよび継手メーカーであるAlfagommaを買収する最終契約を締結し、自社のFluid Conveyance部門に統合すると発表した。この動きにより、モバイルおよび産業用油圧システムにおいてポンプ、モーター、バルブと並ぶ重要な流体輸送部品の取り扱い範囲が拡大する。輸送部品と動力部品のポートフォリオを組み合わせることで、プラットフォーム販売が強化され、OEMおよび販売代理店の調達を簡素化できる。
- 2026年6月:Parker Hannifinは、産業用途における油圧流体からの遊離水および汚染物質の除去を目的としたポータブル油圧ろ過ユニット「GLFTrolley」を発売した。使用現場でのろ過は、汚染が計画外のダウンタイムを引き起こす高負荷システムにおいて、信頼性の向上と部品寿命の延長を支える。この製品はまた、専門技術者を減らしながらプラントが流体清浄度を管理できるようにする保全ソリューションへの移行を強化するものである。
- 2024年8月:Parker Hannifinは、欧州のポンプ・モーター部門において、ISO 7653取付規格に適合するトラック用油圧ポンプ「T7Gシリーズ」を発表した。このベーンポンプの刷新は、ディーゼル車に加えハイブリッド車、電気自動車、水素自動車にも対応しており、進化するパワートレインにトラック補機を適合させるものである。規格準拠の取付構造と更新された駆動技術は、OEMの統合サイクルを短縮し、混成車両群における改修需要を支え得る。


油圧機器市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査における油圧機器市場は、機械において流体動力を生成・誘導・制御する油圧動力伝達および制御ハードウェアを対象とし、モバイル機器および産業機器に使用される主要コンポーネントならびにその交換需要を含みます。
調査対象外:油圧システムを単に搭載しているだけの完成機械および車両、スタンドアロンの作動油、基本的な継手類、および一般的なメンテナンスサービスは対象外とします。
セグメンテーション概要
- 機器タイプ別
- ポンプ
- バルブ
- シリンダ
- モータ
- フィルタ・アキュムレータ
- トランスミッション
- その他
- エンドユーザー産業別
- 建設
- 農業
- マテリアルハンドリング
- 航空宇宙・防衛
- 工作機械
- 石油・ガス
- 油圧プレス
- プラスチック
- 自動車
- その他エンドユーザー
- 用途別
- モバイル油圧機器
- 産業用固定油圧機器
- 動作圧力範囲別
- 低圧(150バール未満)
- 中圧(150〜350バール)
- 高圧(350バール超)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、油圧機器として計上される対象と最も多く消費される場所を整理することから始まり、これを公開されている生産・貿易・エンドマーケット活動指標と照合する形で進めました。米国国勢調査局の製造・貿易統計、国連コムトレードの税関統計、OECDの鉱工業生産シリーズ、中央銀行または国家統計局の機械投資データなどを参照し、地域別の数量とサイクルの根拠としました。
モデルを単一のデータストリームに依存することを避けるため、製品ミックスと需要に関するコメンタリーを得るために企業の年次報告書および投資家向けプレゼンテーションも精査し、政策およびインフラのテーマについては業界団体のウェブサイトや信頼性の高い報道機関も参照しました。一部のケースでは、企業財務情報および調査情報の有料サブスクリプション、イノベーションの方向性を把握するための特許データベース、コンポーネントフローの方向性を確認するための輸出入貨物レベルデータベースも活用しました。これらはあくまで例示であり、データ収集・検証・明確化のために他にも多数の公開情報源を使用しています。
一次インタビューおよびサーベイ
一次調査は、建設サイクル・産業設備投資・交換パターンに伴う油圧コンポーネント需要の変化を検証し、受注や入札を直接把握している関係者と価格・ミックスの前提条件を確認することに重点を置きました。主要消費地域のメーカー、ディストリビューター、システムインテグレーター、大手エンドユーザーと対話し、スク推計のギャップを埋め、最終数値を確定する前に前提条件のストレステストを実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:41% |
| 中位層:49% | 部門・ユニットリーダー:20% | 欧州・中東・アフリカ:33% |
| 中小規模プレイヤー:21% | マネージャー:60% | 南北アメリカ:26% |
市場規模算定と予測
規模算定はトップダウンアプローチで構築し、生産・貿易・機械投資シグナルを用いて地域別の油圧コンポーネントに対するアドレサブル需要プールを再構築し、業界参加者から共有された消費パターンに基づいて主要用途別に分割しました。ロジックが確定した後、サンプリングしたコンポーネントの平均販売価格に出荷代理指標を乗じる方法、ディストリビューターとのチャネルチェック、サプライヤーの収益エクスポージャーとのクロスチェックなど、選択的なボトムアップ近似によって合計値を検証し、外れ値の調整に使用しました。
主要なモデル入力には、オフハイウェイ機器の生産動向建設・インフラ支出の方向性、鉱工業生産および工作機械の稼働状況、高負荷用途における交換・オーバーホールの頻度、金属・機械加工コストに連動したコンポーネント価格の動向が含まれます。予測はサイクルタイミングに関する専門家の見解に基づくシナリオ分析を用いて実施し、非現実的な段階的変化を避けるために必要に応じて平滑化しました。国レベルのデータにギャップが存在する場合は、機械生産高や輸入依存度などの代理指標を用いて補完し、地域合計に集約しました。
データ検証と更新サイクル
アウトプットは、最終的な市場合計値を機器生産サイクル・貿易動向・主要エンドマーケットにおける油圧コンテンツの推定シェアなどの独立したシグナルと比較することで検証しました。大きな乖離については、前提条件の見直し、通貨換算チェック、価格・ミックス入力の再検証を通じて調査し、承認前に複数ステップの社内アナリストレビューを実施しました。
本調査は年次スケジュールで更新され、主要なインフラ政策の転換や産業活動の急激な変化など、需要や価格に大な影響を与える事象が発生した場合には中間更新が実施されます。納品前には最終的な再確認を行い、公表数値が最新の入手可能データおよびフィールドフィードバックを反映していることを確認します。
Mordor Intelligenceの油圧機器市場規模算定と他の公表推計との比較
公表されている油圧機器市場の数値がしばしば一致しないのは、調査範囲が同一でないためであり、基準年として使用される年が異なる場合もあります。また、企業による価格の取り扱い方法、通貨タイミング、交換需要を安定的な層として扱うか、より循環的にモデル化するかの違いも要因となっています。
ベンチマーク比較表に大きなばらつきが見られる主な理由は、一部の推計が定義を流体動力システムや隣接する支出に近い形で拡大しており、異なる基準年とより長い予測期間を採用していることにあります。また、この表はもう一つの要因も示唆しており、それはモバイル需要と産業需要のウェイト付けの方法です。前提条件が積極的な場合、建設サイクルが一時的に合計値を押し上げる可能性があります。
ンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 44.25 ビリオン 米ドル(2026年) | |
| 業界調査出版社A | 53.31 ビリオン 米ドル(2025年) | 異なる基準年を使用し、コンポーネントおよび用途別のエンドユースをより広範に定義しているため、2026年基準かつコンポーネントのみの厳密な計上と比較して、開始値が高くなる可能性があります。 |
| グローバル調査出版社B | 57.55 ビリオン 米ドル(2024年) | 2024年をモデルの基準年とし、より高い長期成長パスを適用しており、楽観的なサイクル前提の影響を受けている可能性があるほか、交換需要と価格推移の取り扱いに関する透明性が限られています。 |
この表は、ギャップの主な要因として調査範囲と基準年の選択を示しており、Mordor Intelligenceのモデルでは合計値をエンドユースに販売された油圧コンポーネントの価値として計上し、2026年を基準年とし、観察されたコンポーネントミックスと通貨タイミングに合わせた価格設定を採用しています。明確な入力値と再現可能なチェックにより、ユーザーは各前提条件が合計値にどのように影響すかを追跡し、モデル全体を再構築することなく自社の計画シナリオに合わせて調整することができます。


レポートで回答される主要な質問
油圧機器市場は2031年まで年平均何%成長すると予想されますか?
インフラ支出とモバイル機器の電動化に牽引された年平均成長率(CAGR)5.05%により、2026年の444億2,500万米ドルから2031年には566億3,000万米ドルへと拡大する見込みです。
油圧機器需要を牽引するサブセグメントはどれですか?
ポンプはあらゆる油圧回路において不可欠な動力源としての役割から、売上高シェアの27.85%を占め首位にあります。
最も高い成長機会が見込まれる地域はどこですか?
アジア太平洋地域は、中国とインドが数兆ドル規模のインフラ・都市化プログラムを展開する中、2031年まで年平均成長率(CAGR)8.07%を記録しています。
電気油圧ハイブリッドが普及している理由は何ですか?
最大30%のエネルギー削減を実現し、油圧機器の出力密度を維持しながらOEMが厳格な排気規制を満たすことを支援しています。
サプライヤーが現在直面している主な制約要因は何ですか?
鉄鋼・レアアース価格の極端な変動がマージンを圧迫し、長期的な価格協定を複雑にしています。
各企業は保守における熟練労働者不足にどのように対応していますか?
大手企業はセンサを搭載し、サービス時間を短縮するとともに技術者の人材プールを広げる予知保全ソフトウェアを開発しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

