
写真サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
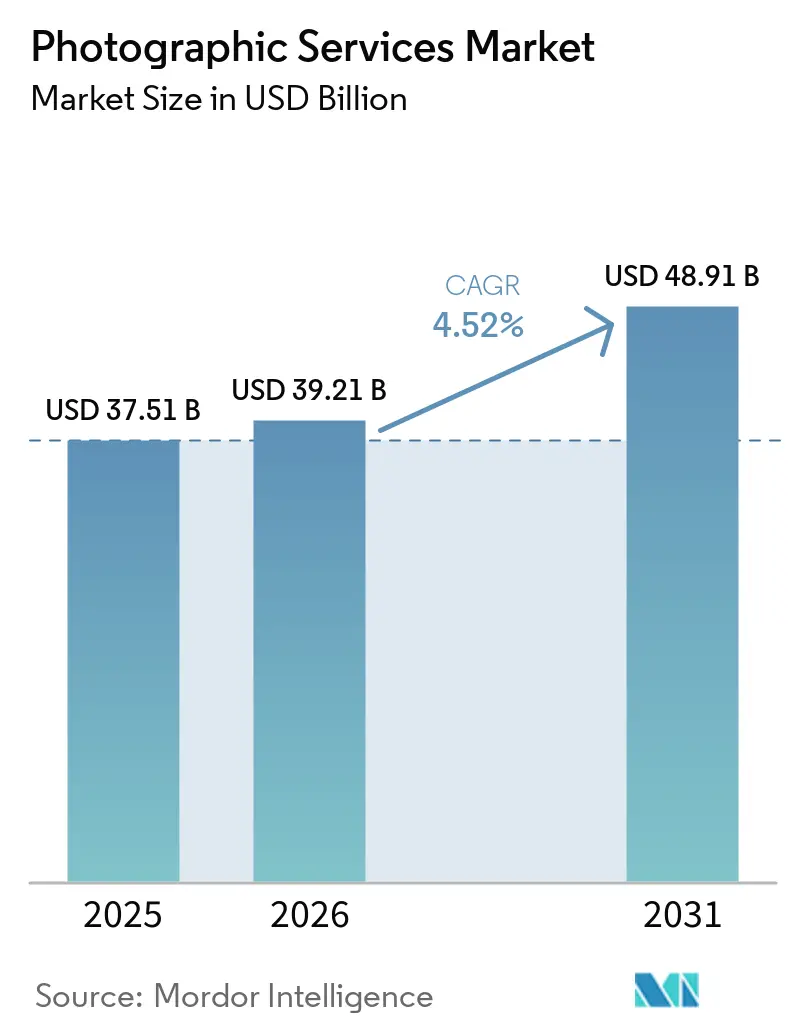
| 市場規模 (2026) | 39.21 十億米ドル |
| 市場規模 (2031) | 48.91 十億米ドル |
| 成長率 (2026 - 2031) | 4.52 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
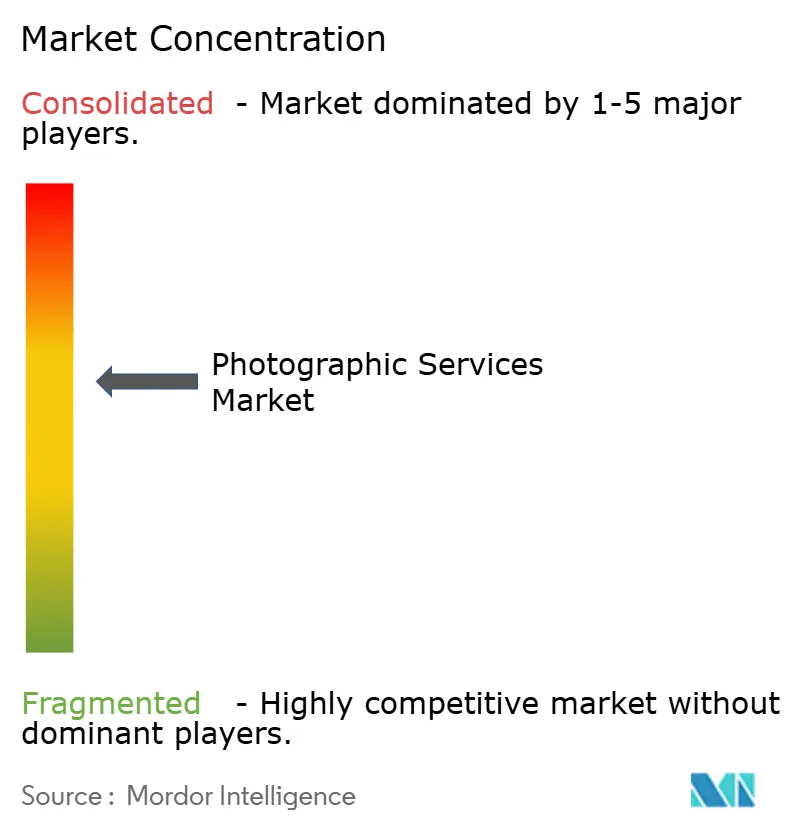
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による写真サービス市場分析
写真サービス市場規模は、2025年の375億1,000万米ドルから2026年には392億1,000万米ドルに成長し、2026年〜2031年の年平均成長率4.52%で2031年までに489億1,000万米ドルに達すると予測されています。堅調な成長は、サブスクリプション型プラットフォームの急速な普及、ブランドストーリーテリングへの企業支出の増加、および生成AIを編集・アセット制作に活用するテクノロジースタックの拡大に支えられた、魅力的なビジュアルコンテンツへの世界的な安定需要を反映しています。主要ストックライブラリ間の統合が競争力学を再編する一方、プロフェッショナルサービスプロバイダーは専門化、ワークフロー自動化、および環境面での信頼性によって差別化を図っています。デジタルチャネル、特にオンラインマーケットプレイスが主要な収益源であり続けていますが、フィジカルスタジオはハイタッチな企業ポートレートやプレミアムプリント出力において引き続き重要性を保っています。地域別では、北米が規模の優位性を維持していますが、アジア太平洋地域の加速する企業デジタル化が同地域を長期的な数量成長の牽引役として位置づけています。
レポートの主要なポイント
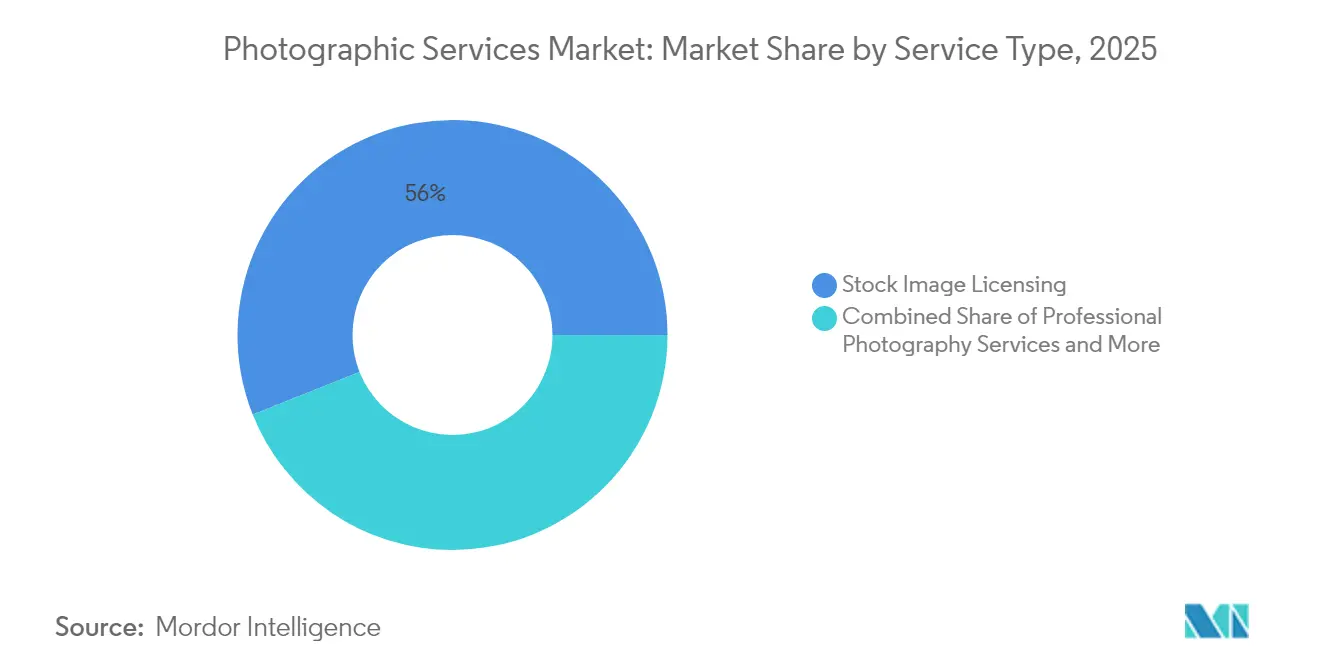
- サービスタイプ別では、ストック画像ライセンスが2025年の写真サービス市場において56.02%のシェアでトップとなり、プロフェッショナル写真サービスは2031年にかけて年平均成長率6.64%で拡大する見込みです。
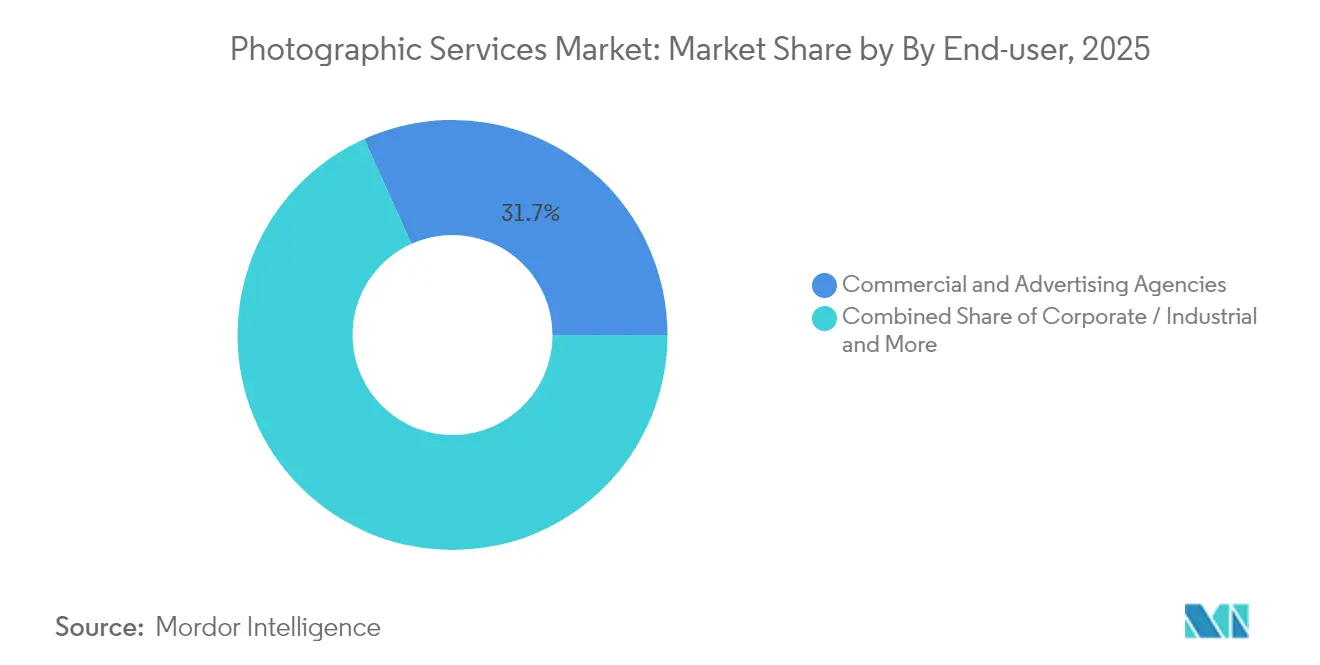
- エンドユーザー別では、商業・広告代理店が2025年に31.74%の収益シェアを占め、企業・産業用途が写真サービス市場において2031年まで年平均成長率7.1%で最も速い成長を示しています。
- 流通チャネル別では、オンラインプラットフォーム&マーケットプレイスが2025年の写真サービス市場規模の63.67%を占め、年平均成長率6.47%で拡大しています。
- 地域別では、北米が2025年の収益の36.18%を占め、アジア太平洋地域は写真サービス市場において2031年にかけて年平均成長率6.19%で成長すると予測されています。
- Getty Images、Shutterstock、Adobe Stock、Alamy、Shutterfly などの上位5社が2024年において主要な市場シェアを保有しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタルファーストブランドキャンペーンの増加 | +1.2% | 北米・欧州での早期成果を伴うグローバル | 短期(2年以内) |
| 製品画像需要を牽引するEコマースの拡大 | +1.8% | アジア太平洋・北米で最も強いグローバル | 中期(2〜4年) |
| スマートフォンの普及とプログレードの強化アドオン | +0.9% | 特に新興市場を含むグローバル | 長期(4年以上) |
| サブスクリプション型ストックプラットフォームの拡大 | +1.1% | 北米・欧州、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| 厳選フォトデータセットに対する生成AIトレーニングニーズ | +1.3% | テクノロジーハブに集中するグローバル | 短期(2年以内) |
| フォトアセットのNFT&Web3マネタイズ | +0.4% | 北米・欧州、選択的採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタルファーストブランドキャンペーンの増加
企業のマーケティング戦略はデジタルチャネル全体でのビジュアルストーリーテリングをますます優先しており、プロフェッショナル写真サービスへの持続的な需要を生み出しています。2023年比でビジュアルコンテンツへの予算を23%増加させており、企業バイヤーはブランドナラティブを差別化するためにオーダーメイド写真を発注するケースが増えています[1]。製品ローンチ、エグゼクティブポートレート、オムニチャネル広告向けのカスタム撮影は、多くのスタジオに閲覧予約ワークフローの追加を促し、平均注文額を最大20%引き上げています。常時稼働型コンテンツ戦略へのシフトが継続していることが、写真サービス市場においてストックプラットフォームとプロフェッショナルプロバイダーの双方に恩恵をもたらす繰り返し需要の根底にあります。
製品画像需要を牽引するEコマースの拡大
オンライン販売業者は購買意欲の90%が画像品質に起因すると述べており、小売業者はスタジオグレードのヒーローショットへの投資を進め、クリックスルー率を標準パッケージ画像よりも大幅に向上させています[2]。大量のEコマース写真撮影は迅速なターンアラウンドに最適化された専門マイクロスタジオを生み出しており、それらのスケールされた業務はグローバルなEリテールの成長とともに写真サービス市場全体を支えています。
スマートフォンの普及とプログレードの強化アドオン
プロの写真家はスマートフォン技術を積極的に取り入れており、13%がプロとしての業務の半分以上にモバイルデバイスを使用し、64%がプライベートな写真撮影のワークフローにスマートフォンを組み込んでいる。センサーのアップグレード、AIを搭載したレンズ、および改良されたコンピュテーショナルイメージングにより出力品質が向上し、ハイブリッド撮影が可能となるとともに、オンロケーションの企業向けブリーフにおけるクライアント層が拡大している。コンピュテーショナルフォトグラフィーは現在、スタンドアロンカメラ向けのカメラ内ソフトウェアおよびカメラモジュール、マシンビジョンカメラ、スマートフォン向けスタンドアロンカメラ、複合現実イメージング、デジタルイメージング、拡張現実イメージング、その他のアプリケーションにおいて利用可能となっている。
サブスクリプション型ストックプラットフォームの拡大
年間サブスクリプションプランはGetty Imagesの収益の57%を占めており、コントリビューターに予測可能な収入を、バイヤーに低い限界コストを提供するモデルの有効性を実証しています。Shutterstockの2025年第1四半期レポートは同様のプランで17%のコンテンツ収益成長を確認し、写真サービス市場のスケーリングを支える継続収益へのシフトを確固たるものにしました。このモデルはフォトグラファーにより安定した収入を提供する一方、顧客には広範な画像ライブラリへのコスト効率の高いアクセスを提供しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 価格水準を圧迫する無料UGCの氾濫 | -1.4% | 特にソーシャルメディア主導市場を含むグローバル | 短期(2年以内) |
| 複雑なIP&ライセンス紛争 | -0.8% | 先進国市場に集中するグローバル | 中期(2〜4年) |
| オンロケーション撮影を抑制するサステナビリティへの精査 | -0.6% | 欧州・北米、グローバルに拡大中 | 中期(2〜4年) |
| ディープフェイク&合成メディアに対する検証コスト | -0.5% | ジャーナリズム・商業セクターで重要なグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
価格水準を圧迫する無料UGCの氾濫
スマートフォンは現在全写真の92.5%を撮影しており、ソーシャルプラットフォームを無償のビジュアルで飽和させ、クライアントの期待値をリセットしています[3]。プロフェッショナルフォトグラファーは、クライアントが低品質の代替品をますます受け入れるようになるにつれ、基本サービスの料金低下を報告しており、アマチュア写真では再現できない技術的専門知識と創造的ビジョンを必要とする高付加価値用途への専門化を余儀なくされています。
複雑なIP&ライセンス紛争
AI生成アートの氾濫が所有権の境界を曖昧にし、代理店に提出ガイドラインの改訂を促すとともに、使用審査のための法的支出を増大させています。DreamstimeによるAI画像の選択的受け入れは小規模ベンダーが直面する業務上の摩擦を示しており、長引く不確実性が市場の勢いを抑制しています。これらの紛争は業務上の不確実性を生み出し、法的コンプライアンスコストを増加させており、包括的なIP管理のためのリソースを欠く小規模写真サービスプロバイダーに特に影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
プロフェッショナルサービスが加速する中でストックライセンスが優位ストック画像ライセンスは2025年の写真サービス市場シェアの56.02%を占め、長年確立された流通チャネルとスケーラブルなサブスクリプション収益の恩恵を受けています。迅速でコスト効率の高いビジュアルを求めるマーケティングチームからの需要が数量を維持する一方、大規模ライブラリはAIデータ契約を通じてレガシーアーカイブをマネタイズしています。金額ベースでは、このセグメントが経済的な軟調期においてもキャッシュフローを安定させる継続収益ストリームによって現在の写真サービス市場規模を支えています。
プロフェッショナル写真サービスは収益規模では小さいものの、フリーストックでは対応できないユニークなブランドコンテンツや技術的撮影への企業需要の増加により、2031年にかけて年平均成長率6.64%で成長する見込みです。自動編集、AIキュレーションによる校正、ライブコラボレーションワークフローへのスタジオ投資がスループットを向上させ、労働力の比例的な拡大なしに高い業務量を可能にしています。ライセンスが幅広さをもたらし、オーダーメイドサービスが深みを提供するというデュアルトラックのダイナミクスが、写真サービス市場内の進化するバランスを浮き彫りにしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
企業セクターが主要成長エンジンに商業・広告代理店は2025年収益の31.74%を占め、多様な撮影リストと迅速なイテレーションを必要とするキャンペーンアセットの複数年契約を活用しています。代理店は使用権がクリアされたストックバンドルと混合メディア成果物に対応できるアジャイルなフォトグラファーを重視しています。予算がチャネル全体に分散する中でも、代理店支出は現在の写真サービス市場規模の基盤であり続け、確立されたスタジオとグローバルストックハウスの双方を支えています。
企業・産業クライアントは最も速い拡大を示しており、企業が投資家向けレポート、製造ドキュメント、雇用主ブランディングポータルにプロフェッショナルイメージを統合するにつれ、年平均成長率7.1%で成長しています。安全基準に準拠した産業撮影、工場VRウォークスルー、エグゼクティブポートレートは現在ビデオコンポーネントとバンドルされることが多く、平均プロジェクト価値を高めています。メディア・エンターテインメント参加者は映画的なショットのためにドローンリグを採用し、ストリーミングプラットフォーム向けに3Dキャプチャを活用する一方、個人・消費者需要は結婚式などの高感情イベントに集中しており、このセグメントは依然としてオンサイトクルーとプレミアムポストプロダクションへの支払い意欲があります。多様なユースケースが合わさって、写真サービス市場の経済セクター全体への浸透を深めています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
デジタルプラットフォームが収益を牽引し、オフラインスタジオが再注力オンラインプラットフォーム&マーケットプレイスは2025年の収益の63.67%を生み出しており、クライアントが摩擦のない検索、サブスクリプションアクセス、および即時ダウンロードを好むことから、6.47%のCAGRで拡大する見込みです。Getty ImagesとShutterstockの合併後の規模は、合算収益が2 ビリオ 米ドルに迫り、アルゴリズムによるディスカバリーと多様なコンテンツティアを通じてネットワーク効果を強化しています。統合された編集APIはストック選択をデザインソフトウェアに組み込み、写真サービス市場における顧客ロイヤルティをさらに定着させています。
オフラインスタジオ&リテールラボは現在、プレミアムポートレート撮影、写真プリント、大判アーカイブプリント、およびデジタルチャネルでは再現できない体験型サービスを優先しています。太陽光発電ラボやエコ認証基材などのサステナビリティへの取り組みは、環境意識の高いクライアントに共感を呼び、差別化を提供しています。ストアフロントとウェブを組み合わせたハイブリッドモデルは、店舗受け取りによるリモート校正を提供し、集客を維持しながら業務範囲を最大化しています。その結果、バランスの取れたチャネルミックスは、デジタルの優位性が続く中で、写真サービス市場全体のレジリエンスを維持しています。
地域分析
北米写真サービス市場
北米は、企業のマーケティング予算、早期サブスクリプション導入、およびコンテンツ配信のための高度なインフラストラクチャーから恩恵を受けている。同地域の成熟したクライアント基盤は、権利の明確性を保証する補償付きライセンスを重視しており、エージェンシーをプレミアムプロバイダーへと誘導している。同時に、AIの広範な実験的活用が競争上の緊張をもたらしており、プロフェッショナルスタジオは写真サービス市場全体でマージンを守るために独自のワークフローへの投資を進めている。
アジア太平洋写真サービス市場
アジア太平洋は、写真サービス市場において最も成長が速い地域であり、2031年までに6.19%のCAGRが見込まれている。デジタルコマースの急速な拡大が商品画像需要を押し上げる一方、クリエイティブ産業振興に向けた政府のインセンティブが地域スタジオの設立を促進している。中国が絶対的な取引量を牽引し、日本と韓国が品質基準を設定することで、地域の写真サービス市場全体を豊かにしている。
EMEA写真サービス市場
欧州は、成熟した消費と新興のサステナビリティ要件のバランスを保っている。EUの環境指令は低炭素印刷オペレーションおよび消耗品のリサイクルを促進し、サービスプロバイダーをよりグリーンなワークフローへと誘導している。機器のサプライチェーンはブレグジットに関連した輸入摩擦を経験し、欧州のスタジオはローカルメンテナンス能力の構築とサプライヤーの様化を迫られた。規制上の負担にもかかわらず、欧州大陸の多様な文化遺産と活発なアートマーケット活動が、写真サービス市場における安定したプレミアムセグメントを確保している。中東・アフリカでは、接続性の向上とスマートフォンの普及がデジタル配信を可能にしているが、主要ハブ以外のインフラ格差が近期的な規模拡大を抑制している。
規制環境
写真サービスに対する規制圧力は、特にストックライブラリや専門的なアーカイブがモデルトレーニングやAI支援検索に利用される場合において、著作権、ライセンス、AIガバナンスによってますます強まっている。欧州連合では、EU AI法(規則(EU) 2024/1689)が汎用AIモデルの提供者に対して透明性と著作権遵守の義務を導入し、欧州委員会は2025年7月24日に汎用AI(GPAI)の学習データに関する義務的な透明性テンプレートを採択した。これにより、画像ライブラリが出所や権利留保をどのように記録するかを形作る開示要件が強化されている。
英国では、政策および判例法の進展が合成メディアのライセンス戦略に影響を与えている。英国政府は2026年4月2日に著作権と人工知能に関する報告書を公表し、AI開発に用いられるコンテンツの透明性、ライセンス、および執行手段に焦点を当てた。一方、Getty Images対Stability AI事件における英国高等法院の判決(2025年11月4日)は、英国著作権法の下でAIシステムがどのように評価されるかについての側面を明確化した。競争当局の監視もこの分野に関わっており、英国競争市場庁(CMA)は2026年に主要ストックプラットフォーム間の統合を精査し、プラットフォームが編集・商業ライセンス業務をどのように構築するかに影響を与えている。
バリューチェーン分析
写真サービスのバリューチェーンは、クリエイター獲得(プロの写真家、エージェンシー、コントリビューター)から始まり、制作・後処理(撮影、編集、タグ付け、モデルリリース、権利処理)を経て、流通(オンラインマーケットプレイス、サブスクリプション、デザインツールに組み込まれたAPI)へと続く。収益化はライセンス料、サブスクリプション、企業契約、データ/表示パートナーシップを通じて行われる。オンラインプラットフォームとマーケットプレイスは依然として市場への主要な経路であり、提供者はより迅速なワークフロー、AI支援編集、そして商業・企業向け用途における購買者リスクを低減する権利管理型カタログガバナンスによって差別化を図っている。
生成AIが代替圧力を高め、検証要件を強化するにつれ、上流の価値はメタデータの品質、補償、コンテンツの出所証明へと移行している。プラットフォーム層では、統合と規制当局の監視が編集用インベントリやコントリビューターネットワークの組織方法を再構築し得る。英国では、CMAが2026年5月15日にGetty Images社とShutterstock社の合併を、Shutterstockの編集事業の売却を条件として条件付きで承認したが、Getty Imagesはその後、その条件を受けて買収の追求を断念した。下流では、AI統合型の検索と表示パートナーシップが新たな流通経路を追加しており、バリューチェーンを従来のストック検索・ダウンロードのワークフローを超えて、組み込み型の消費インターフェースへと拡張している。
競争環境
2025年1月のGetty ImagesによるShutterstockの37億米ドルでの買収合意は、3年目までに年間1億5,000万〜2億米ドルのコストシナジーが見込まれるビジュアルコンテンツの強大な企業を生み出します。合併後の拡大した事業体は、比類のないコントリビューターリーチ、独自のAIアセット、および企業・中小企業・メディア垂直市場にまたがるクロスセルポテンシャルを持ち、写真サービス市場におけるハイエンドの優位性を強化します。
ストック以外では、競争は依然として断片化しています。数千のブティックスタジオと地域イベントスペシャリストが近接性、ニッチなスタイル、パーソナライズされたサービスで競い合っています。Adobe Stock、Alamy、Shutterfly がトップ5のデジタルライブラリを補完し、それぞれ独自のコントリビューターインセンティブとブランドエクイティを活用しています。機器メーカーもサービスに参入しており、ニコンによるシネマカメラメーカーRED.comの買収は、プロフェッショナルクライアント向けにハードウェア、サポート、制作専門知識をバンドルする体制を整えています。AI開発者もコンテンツオーナーと提携しており、ClarifaiはGettyのアセットを統合して企業向け機械学習アプリケーションを強化し、テクノロジーベンダーとクリエイティブサプライヤーの境界を曖昧にしています。
戦略的提携はワークフロー効率を中心に展開されています。ImagenのPic-Timeとの「編集から納品まで」統合は編集時間を最大96%削減し、フォトグラファーがより多くのプロジェクト量を処理できるようにしています。LensrentalsによるBorrowLensesの買収はレンタル能力を統合し、専門機材の地理的カバレッジを拡大しています。M&Aが上位プレイヤー間で加速する一方、ほとんどの国内市場では依然として独立系の長いテールが存在し、顧客の選択肢を活発に保ち、写真サービス市場全体でのイノベーションを持続させています。
写真サービス産業のリーダー企業
-
Getty Images
-
Shutterstock
-
Adobe Stock
-
Alamy
-
Shutterfly
- 注:主要企業の掲載順は順位を示すものではありません。
写真サービス市場
- Getty Images
- Shutterstock
- Adobe Stock
- Alamy
- iStock
- Unsplash
- 500px
- SmugMug
- Shutterfly
- CEWE
- Photobox
- Snapfish
- Canva Photos
- Dreamstime
- Depositphotos
- Kodak Moments (Kodak Alaris)
- Fujifilm Imaging
- PhotoSi
- Fotomax
- PicTime*
市場機会と将来展望
重要な空白領域として残っているのは、AI時代の利用に向けて整備された、権利処理済みで人間が制作した画像コンテンツであり、これにはAI支援検索、要約、製品内クリエイティブワークフロー向けのライセンス済みコンテンツが含まれ、出所と許諾が契約上明確にされている。具体的な市場動向もこの方向性を支えており、Getty Imagesは2026年6月にOpenAIとの複数年にわたる表示パートナーシップを発表し、ChatGPTの検索体験にライセンス済みコンテンツを取り込むこととした。また2026年にはPerplexityとの複数年にわたる画像パートナーシップを締結し、モデル学習専用データライセンスを超えた収益化の道筋を示している。
コンプライアンス主導の透明性要件は、プラットフォームやプロフェッショナルサービス提供者にとって、文書化(リリース、利用制限、出所証明、オプトアウト/権利留保の取扱い)を製品化し、法的リスクを管理する企業顧客向けに企業レベルのライセンスパッケージを販売する商業機会も生み出している。欧州では、学習データの透明性や著作権遵守方針を含む汎用AI提供者に対するEU AI法の義務が、堅牢な権利管理と追跡可能な調達を備えたカタログへの需要を高めている。同時に、競争当局は生成AIを従来型ストックサプライヤーへの制約要因として明示的に扱っており(英国CMA、2026年)、これはコモディティ化したライセンスのみに依存するのではなく、プレミアムな編集コンテンツへのアクセス、検証済みコンテンツ、統合された流通パートナーシップによる差別化を後押ししている。
Recent Industry Developments in 写真サービス市場
- 2026年7月:Getty Imagesがクリエイティブおよびエディトリアル画像のサブスクリプションを個人のプロフェッショナルに拡大。この動きはGettyの複数アセット型サブスクリプションにおけるシェアを拡大し、市場内のプロ向けAI対応ワークフローを強化する。
- 2026年6月:Getty Imagesは、ライセンス済みコンテンツをChatGPTの検索・発見体験に取り込むため、OpenAIとの複数年にわたる表示パートナーシップを発表。Gettyのカタログの流通範囲とAI主導のライセンス機会を拡大する。
- 2026年4月:Shutterstockが、ChatGPT内でShutterstockアプリを開始し、ユーザーがAIネイティブな環境内で直接アセットを検索・ライセンス取得できるようにした。ライセンス取得のスピードを高め、ShutterstockのアセットをAI支援によるコンテンツ制作エコシステムに組み込む。
写真サービス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、プロフェッショナルが個人用および商業用に画像作成、編集、ライセンス供与、または納品する有償の写真サービスを対象としており、サービスの一部として請求される関連するポストプロダクションおよび納品を含みます。
対象範囲の除外事項:消費者向けカメラおよびスマートフォンのハードウェア販売、ならびに写真サービスとして価格設定されていない汎用ソフトウェアの製品販売は除外します。
セグメンテーションの概要
- サービスタイプ別
- プロフェッショナル写真サービス
- ストック画像ライセンス
- フォトフィニッシング&プリント
- フォトブース&イベントイメージング
- その他(修復、デジタル化)
- エンドユーザー別
- 商業・広告代理店
- メディア・エンターテインメント
- 個人・消費者
- 企業・産業
- 流通チャネル別
- オフラインスタジオ&小売ラボ
- オンラインプラットフォーム&マーケットプレイス
- 地域別
- 北米
- カナダ
- アメリカ合衆国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 欧州
- イギリス
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、写真サービスがアサインメント、ライセンス、および印刷においてどのように収益化されているかをマッピングし、それらの収益ラインを測定可能な公開指標に対応させることから始まりました。米国労働統計局の産業賃金・雇用シグナル、米国国勢調査局のサービスセクターのコンテキスト、および写真関連の印刷インプットとアウトプットを方向性として確認できる国連コムトレードなどの国際貿易統計といった公式・公開ソースを使用しました。
前提条件を根拠のあるものに保つため、業界に関連する協会や標準化団体(例えば、撮影用語に関するPPAおよびISOの参照資料)、上場企業の開示書類、投資家向けプレゼンテーション、ならびに価格設定・需要サイクル・チャネルシフトを反映した信頼性の高いビジネス報道も参照しました。必要に応じて、アナリストは企業財務・インテリジェンスに関する有料サブスクリプション、特許データベース、および輸出入の出荷レベルの記録を参照し、規模と活動シグナルを検証しました。このリストはあくまで例示であり、データ収集、クロスチェック、および明確化のために他のソースも使用されました。
一次インタビューおよびサーベイ
一次調査は、イベント、ポートレート、商業撮影、ストックおよびライセンスなどのユースケースにわたって、実際に請求・認識されているサービス収益を検証することに重点を置きました。主要地域のサービスプロバイダー、チャネルパートナー、および企業バイヤーと対話し、価格設定のロジック、稼働パターン、デジタル納品のトレンドを確認した上で、それらの詳細をモデルに反映させました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:13% | アジア太平洋:41% |
| 中間層:49% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:18% | マネージャー:54% | 南北アメリカ:22% |
市場規模の算定と予測
当社の規模算定は、地理およびユースケース別にサービス収益プールを構築し、企業のマーケティング支出の強度、eコマースコンテンツ需要の成長、および予約を促進するイベントやライフマイルストーンのペースなどの観察可能な需要シグナルに対応させるトップダウン再構築手法を採用しています。市場合計が確定した後、作業の提供方法(スタジオ、ロケーション、オンライン注文)および収益の認識方法(撮影費用、編集パッケージ、ライセンス、印刷バンドル)に基づいて実用的なシェアで分割されます。
合計値は、サンプリングされた価格ポイントに現実的な取引量を掛け合わせ、典型的なパッケージ価格と稼働率についてチャネルチェックを行うボトムアップ検証によって裏付けられます。モデルで追跡される入力値には、消費者向けおよび商業け作業の平均プロジェクト価格、デジタル納品と物理的な印刷物へのミックスシフト、ストック画像のライセンス活動、オンラインマーケットプレイスを通じて調達される作業のシェア、ならびにキャパシティとターンアラウンドタイムに影響する労働力の可用性トレンドが含まれます。予測は、価格の進行、企業コンテンツ需要、スマートフォンおよびAI編集による代替効果に関する専門家の見解に支えられたシナリオ分析を用いて構築され、フォローアップ検証を通じて範囲が絞り込まれます。小規模な地域でギャップが生じた場合は、まずプロキシ指標が使用され、一次フィードバックによってローカルの価格設定と購入頻度の挙動が異なるかどうかが確認された後に前提条件が再検討されます。
データ検証と更新サイクル
モデルのアウトプットは、雇用・賃金の方向性、関連企業の報告収益トレンド、および一般的なサービスパッケージにおける観察された価格変動などの独立したシグナルと照合されます。市場のサブトータルがその需要指標よりも速く動いている場合、フラグを立て、ドラバーを再確認し、承認前に専門家の新たな意見を得て前提条件を再検討します。
各レポートは多段階の内部レビューを経て、計算、単位の一貫性、および通貨処理が検証され、その後別のアナリストによって再検証されます。レポートは年次で更新され、需要、価格設定、またはサービス提供の経済性を変化させる重大なイベントが発生した場合には中間更新が行われます。納品前に、アナリストが最新の更新されたビューをクライアントが受け取れるよう最終確認を行います。
Mordor Intelligenceの写真サービス市場規模算定と他の公表推計との比較
写真サービスの公表市場規模が大きく異なって見える場合があります。これは、特にストックライセンス、フォトフィニッシング、およびバンドルされた編集パッケージに関して、サービスの境界が常に同一に扱われているわけではないためです。また、各出版社が通貨を換算する方法、基準年を選択する方法、およびオンライン注文やサブスクリプション型ライセンスへの急速なチャネルシフトを処理する方法の違いも原因となっています。
請されたサービス収益ストリームを追跡し、更新のたびに対象範囲のルールを更新することで、Mordor Intelligenceは合計値を実際に支払われた写真作業に結び付けており、ハードウェア販売や汎用ソフトウェアなどの隣接カテゴリーを静かに取り込むことを避けています。さらに、一部の推計は期間全体に対して単一の成長見通しに依存していますが、当社のモデルは価格設定、イベント需要サイクル、および企業コンテンツ予算に関するシナリオチェックを使用しており、予測パスが現実的なものとなっています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 39.21 ビリオン 米ドル(2026年) | |
| 業界出版社A | 45.37 ビリオン 米ドル(2023年) | より古い基準年と、スタジオ型サービスへの収益の過大帰属につながる可能性のある狭いタイプ分類を使用しており、ライセンスおよびバンドルされたポストプロダクションをより広範なメディアサービスから一貫して分離していない可能性があります。 |
| 業界速報B | 11.25 ビリオン 米ドル(2024年) | この値はサービスのサブセット(多くの場合、消費者向け撮影または限定されたチャネルセット)に限定されている可能性が高く、対象となるプールが縮小し、グローバル合計が実質的に小さく見えます。 |
数値の差異は主に、写真サービスとして何がカウントされるか、および基準年と通貨処理がどのように設定されるかによって説明されます。アサインメント、ライセンス、および有償編集にわたって対象範囲が一貫して保たれ、市場参加者との前提条件の再確認が行われると、結果として得られる市場規模は年度ごとに追跡・再現しやすくなります。
レポートで回答される主要な質問
2026年の写真サービス市場規模はどのくらいで、成長見通しはどうですか?
市場は2026年に392億1,000万米ドルと評価され、年平均成長率4.52%で2031年までに489億1,000万米ドルに達すると予測されています。
現在、産業収益の最大シェアを占めるサービスタイプはどれですか?
ストック画像ライセンスが2025年の写真サービス市場シェアの56.02%をリードしており、成熟したサブスクリプションモデルとグローバル流通ネットワークに支えられています。
2031年にかけて最も速い成長が見込まれる地域はどこですか?
アジア太平洋地域は年平均成長率6.19%で拡大すると予測されており、急速なEコマース採用とプロフェッショナルビジュアルへの企業需要の高まりが牽引しています。
生成AIは写真サービスへの企業支出にどのような影響を与えていますか?
企業はAIトレーニング用に厳選された画像ライブラリをライセンス供与し、テキストから画像へのツールを採用することで、コンテンツ制作ワークフローを加速させながら新たな収益ストリームを生み出しています。
無料のユーザー生成コンテンツはプロフェッショナルの価格設定にどのような影響を与えていますか?
スマートフォン写真が現在全画像の92.5%を占めるという普及状況が、汎用撮影の価格を圧迫し、プロフェッショナルを高付加価値の専門サービスへと向かわせています。