
インドの会計プロフェッショナルサービス市場規模とシェア
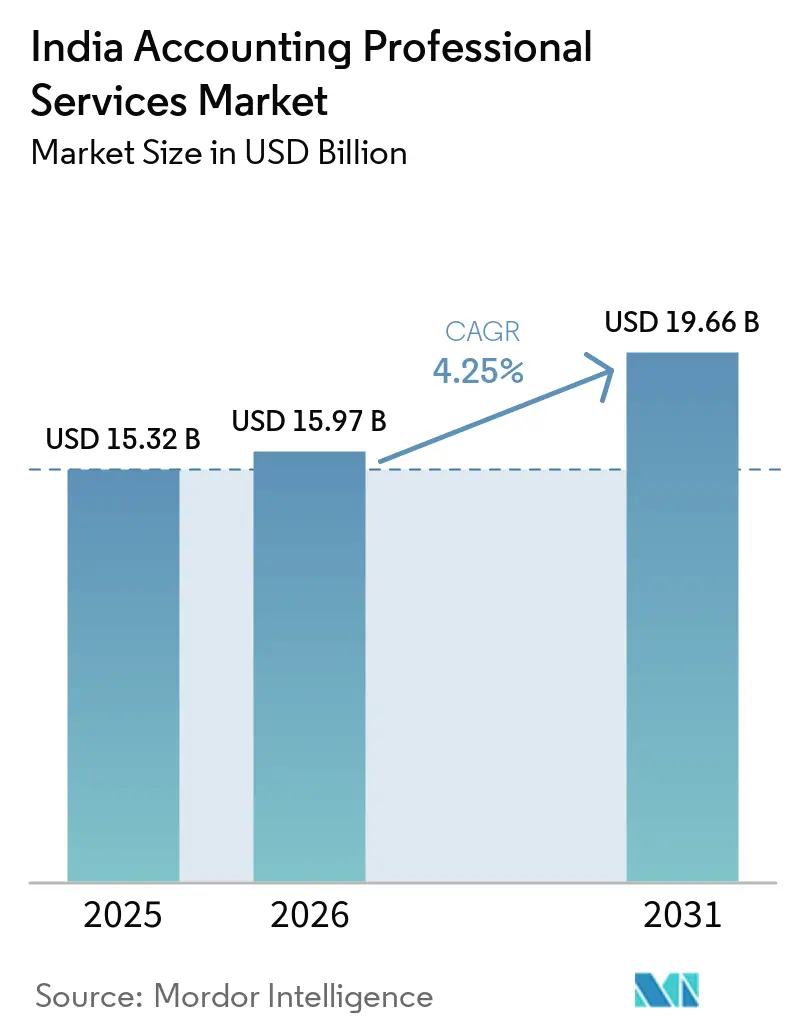
Mordor Intelligenceによるインドの会計プロフェッショナルサービス市場分析
インドの会計プロフェッショナルサービス市場規模は、2026年の15.97 ビリオン 米ドルから2027年には16.65 ビリオン 米ドルに増加し、2032年までに20.7 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけてCAGR 4.45%で成長します。
インドのテクノロジー投資計画と監査コンプライアンス義務は、デジタルシステムと信頼性の高い財務報告を結びつけるサービスへの需要を支えています。GCCの幅広い財務責任は、センターが内部スタッフを超えた業務を委託する場合にのみ、専門的な税務・報告サポートの機会を生み出します。専用のデリバリー能力とテクノロジーパートナーシップは、アドバイザリーと実装を組み合わせたオファーを支援します。スタッフの離職率と検査是正は、その需要を完了したエンゲージメントに転換するために利用可能なプロフェッショナルリソースを制限する可能性があります。したがって、2027年から2032年にかけて成長は、適用される検査期限を満たしながら実装をスタッフできるプロバイダーに有利に働きます。
主要レポートのポイント
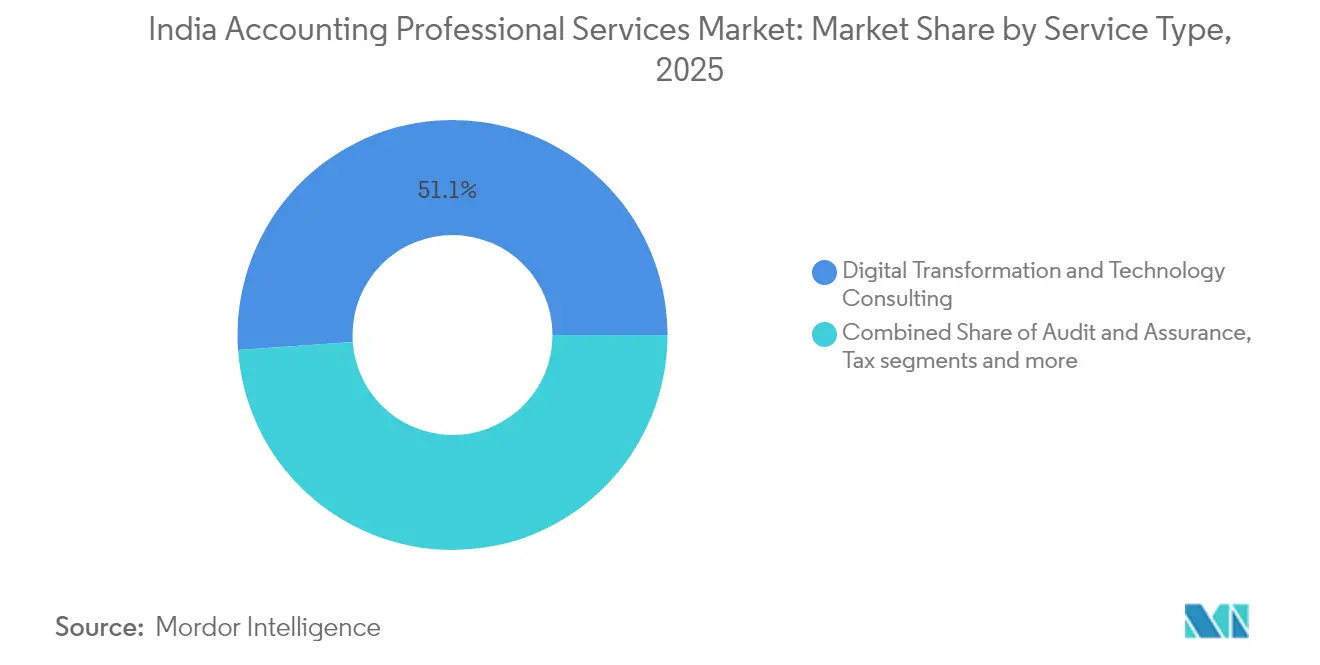
- サービスタイプ別では、デジタルトランスフォーメーション&テクノロジーコンサルティングが2026年のインドの会計プロフェッショナルサービス市場シェアの52.1%を占め、2027年から2032年にかけてCAGR 8.4%で最も速く成長するセグメントと予測されています。
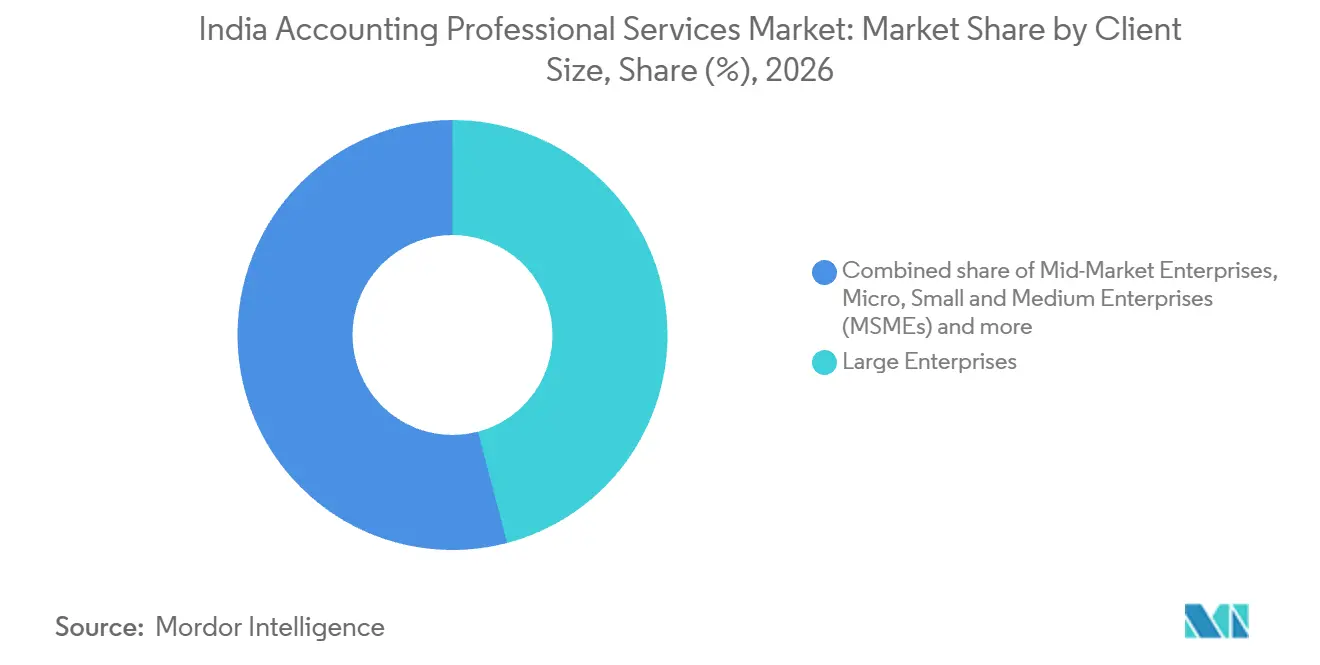
- クライアント規模別では、大企業が2026年のインドの会計プロフェッショナルサービス市場規模の45.91%のシェアを占め、スタートアップおよびアーリーステージ企業は2027年から2032年にかけてCAGR 7.15%で最も速く成長すると予測されています。
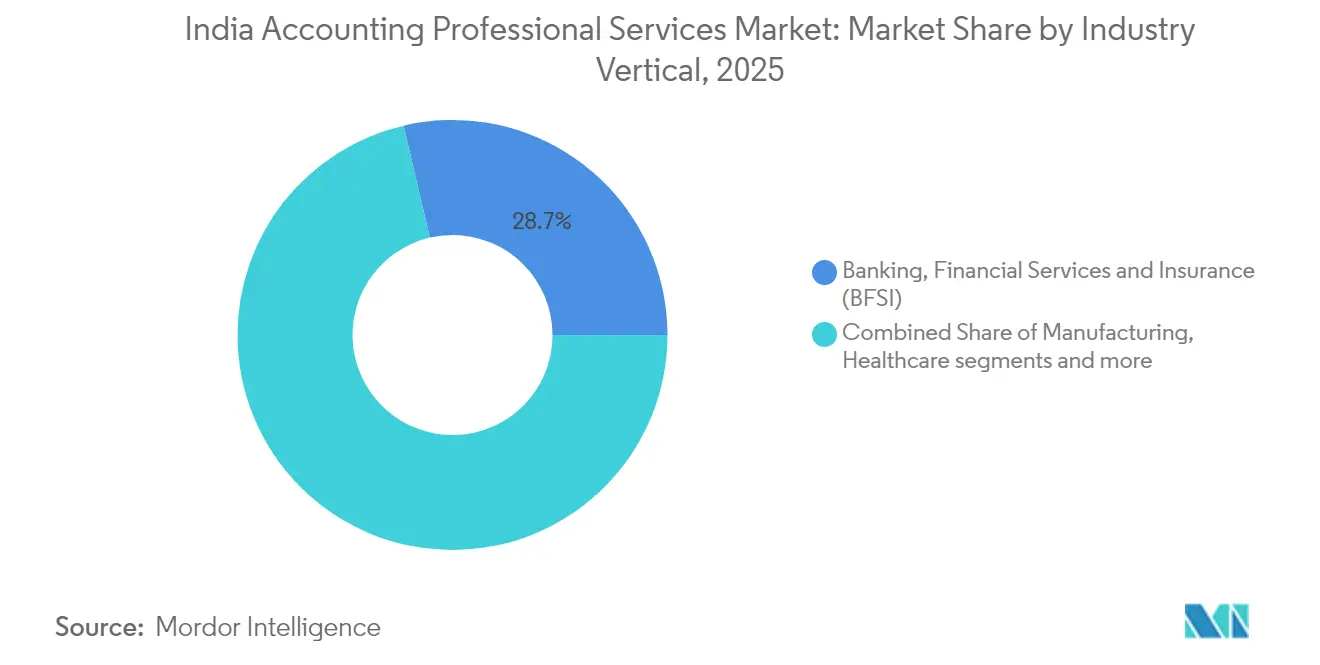
- 業界バーティカル別では、銀行・金融サービス・保険が2026年に28.6%のシェアでトップとなり、ヘルスケア&ライフサイエンスは2027年から2032年にかけてCAGR 6.3%で最も速く成長するセグメントと予測されています。
- 地域ティア別では、ティア1都市が2026年に41.9%のシェアを占め、ティア2都市は2027年から2032年にかけてCAGR 7.7%で最も速く成長するセグメント予測されています。
- 地理的には、ティア2都市が2027年から2032年にかけてCAGR 7.7%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| デジタルトランスフォーメーション&テクノロジーコンサルティング支出の拡大 | +2% | 全国 | 中期(2〜4年) |
| 規制コンプライアンスの複雑性の増大(GST、NFRA、MCA&RBIの指令) | +1.5% | 全国 | 短期(2年以内) |
| グローバルケイパビリティセンター(GCC)&シェアードサービスハブの成長 | +1.3% | 全国 | 中期(2〜4年) |
| 独立した保証に対する需要を高める義務的な監査人ローテーション | +1% | 全国 | 短期(2年以内) |
| 国内のビッグフォー会計チャンピンを育成するための政府の取り組み | +0.5% | 全国 | 長期(4年以上) |
| AIを活用した継続的監査&コンプライアンスプラットフォームの採用 | +0.4% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタルトランスフォーメーション&テクノロジーコンサルティング支出の拡大
財務リーダーのテクノロジー投資の意欲は、投資決定を使用可能な会計プロセスに変換するサービスの機会を生み出します。Grant Thornton Bharatの2026年インド財務リーダーバロメーターによると、調査対象組織の71%がテクノロジー投資を増加させる計画を持っていました。会計アドバイザーにとって、その意向は財務要件をシステム設定、コントロール、報告ルーティンに変換することを中心とした提案を支援します。それらの成果物を中心に構築されたエンゲージメントは、テクノロジーの決定を購入者が必要とする財務情報に結びつけることができます。したがって、最も強い報酬機会は、投資を承認してからその会計アウトプットを信頼できるものにするまでの間の実装作業であり、需要は計画が委託されたプロジェクトになることを条件としています。
規制コンプライアンスの複雑性の増大(GST、NFRA、MCA&RBIの指令)
監査コンプライアンスは、クライアントに提供される最終意見とともに、防御可能なコミュニケーション記録への需要を生み出します。国家財務報告機関(NFRA)は、2026年1月の通達において、NFRAの管轄内のエンゲージメントに関する文書化された双方向コミュニケーションを確立するための、法定監査人、取締役会、監査委員会、および経営陣の共同義務を改めて強調しました。[1] 書面によるコミュニケーションは、監査作業書類および後続の取締役会または監査委員会の会議記録の一部を形成しなければなりません。重要な監査事項がガバナンス機関に届く方法を整理することで、そのコミュニケーション作業は追跡可能なエンゲージメント証拠を作成する一部となります。その作業をデリバリーに統合する事務所は、最終意見だけでは満たされないコンプライアンス責任に対応できます。
グローバルケイパビリティセンター(GCC)&シェアードサービスハブの成長
GCCの成長は、専門アドバイザーの潜在的な対象者を広げますが、外部報酬は別途委託された業務に依存します。NasscomとZinnovは、インドのGCC数がFY2021からFY2026にかけて32%増加したと報告しました。[2] ACCAは2025年に、インドのGCC内の財務ロールが取引中心の会計を超えてビジネスパートナリング、調達、報告、計画および分析へと拡大したと報告しました。2026年1月、ACCAはMichael Page インド給与ガイドを引用し、GCC、上場グループ、高成長民間企業における税務およびコンプライアンスロールへの強い需要を報告しました。これらの内部ロールは、外部アドバイザーが求める可能性のある作業をカバーできま。したがって、商業的な機会は、センターが社内でスタッフを配置しないことを選択した業務に限定されており、センター数の増加に伴って自動的に拡大するわけではありません。
独立した保証に対する需要を高める義務的な監査人ローテーション
インドの会社法は、上場企業の任命を個人監査人については1期5年、監査法人については連続2期5年に制限しています。Prime Databaseの調査によると、997社のインド企業にわたる1,030件の監査委任がFY 2026-27に満了する予定でした。さらに305社にわたる314件の監査契約がFY 2027-28に満了する予定でした。これらのコホートは、潜在的な交代エンゲージメントおよび独立した保証業務を競うための明確な機会を事務所に提供します。後継者を選定する監査委員会にとって、商業的な提案には会社の報告サイクルへの信頼できる移行が含まれます。したがって、ローテーションは、既存の監査クライアントに割り当てられたリソースを弱めることなく新規委任を吸収できる事務所に報いることになります。
制約の影響分析*
| 制約 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 熟練した会計プロフェッショナルの深刻な不足と高い離職率 | -1% | 全国 | 中期(2〜4年) |
| 監査品質に対する規制上の精査と罰則の強化 | -0.8% | 全国 | 短期(2年以内) |
| 集中を抑制するための監査法人市場シェアへの上限設定の見通し | -0.3% | 全国 | 長期(4年以上) |
| 中小企業のDIY SaaS会計プラットフォームへのシフト | -0.2% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
熟練した会計プロフェッショナルの深刻な不足と高い離職率
スタッフの離職率は、会計事務所が新規エンゲージメントを生産的なデリバリーに転換する速度を制限する可能性があります。EYは、インドのより広いプロフェッショナルサービスセクターにおける離職率が2025年に21.3%であり、2024年の23.2%から低下したと報告し、そのレベルを継続的な高い離職率と表現しました。そのレベルの離職率にさらされている会計プロバイダーにとって、プロフェッショナルを交代させることは、クライアントの記録、判断、報告スケジュールの責任を移転することも意味します。その結果生じるオンボーディング作業は、追加の業務やより詳細なエンゲージメントレビューを支援するために使われるはずの経験豊富なスタッフの時間を吸収する可能性があります。クライアントの継続性を維持することで、安定した人員数が示唆するよりも新規エンゲージメントのための余力が少なくなる可能性があります。
監査品質に対する規制上の精査と罰則の強化
監査検査は、是正がクライアント業務と並行して進められなければならない場合、デリバリー能力を制約します。NFRAの2026年4月のガイドラインは、検査を受けた監査人に対し、検査報告書から90日以内に是正計画を提出し、180日以内にすべての所見に対応することを求めています。延長には、NFRAへの詳細な正当化の伝達とその権限ある機関による承認が必要です。そのタイムラインは、是正作業をプロフェッショナルリソースへの競合する請求とし、追加エンゲージメントに利用可能な能力を潜在的に制限します。2026年6月、Walker Chandiok & Co LLPは、NFRAのタイムラインに沿ってすべての検査所見に対応する包括的な是正計画を準備・実施したと述べました。事務所が対応する場合でも、是作業を調査、文書化、完了する要件は、報酬を生み出す業務と並行してデリバリーコストを残します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
専用テクノロジーデリバリーが財務トランスフォーメーションを拡大デジタルトランスフォーメーション&テクノロジーコンサルティングは、2026年のインドの会計プロフェッショナルサービス市場規模の52.1%のシェアを占め、2027年から2032年にかけてCAGR 8.4%で最も速く成長するセグメントと予測されています。Deloitte Indiaは2026年6月11日、ベンガルールに専用のSAPデリバリーセンターを開設しました。SAPおよびジョイントカスタマー向けの意図されたサービスは、アーキテクチャ、エンジニアリング、実装、およびエンタープライズソリューションの継続的な進化にわたります。財務バイヤーにとって、その権限はシステム展開をシステムがサポートしなければならない会計プロセスと結びつけるための潜在的な設定を提供します。したがって、財務トランスフォーメーションの委任は、システム立ち上げを超えて報告およびコントロールプロセスの継続的な進化へと拡張できます。
Deloitteの発表は、クラウド採用、インテリジェントオートメーション、AIを活用したビジネストランスフォーメーションをベンガルールセンターのターゲットとして特定し、その意図された作業を財務報告およびコントロールに関連するエンタープライズプラットフォームプログラムに位置づけています。ビジネスサービス&アウトソーシングは異なるデリバリーモデルを提供します。2026年8月14日、Acclimeは、BMC SAAS、VSPV & Co.、およびNDCoの買収を完了し、Acclime India内に専用の財務・会計アウトソーシングサービスラインを設立したと発表しました。Acclime India内のサービスラインは、英国、米国、オーストラリアの国際クライアントにサービスを提供します。これらの買収により、国際サービスビジネス向けの財務・会計デリバリー能力が1つのプロバイダーの下に統合されました。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
クライアント規模別:
上場企業の責任がエンタープライズ需要を支える大企業は2026年のインドの会計プロフェッショナルサービス市場シェアの45.91%を占め、最大のセグメントとなっています。FY 2025-26において、インド証券取引委員会(SEBI)は、時価総額上位500社の上場企業に対し、ビジネス責任・サステナビリティ報告(BRSR)コアの評価または保証を実施することを求めました。評価は、SEBIとの協議のもとで業界標準フォーラムが策定した基準に基づく第三者作業です。その定義されたバイヤーコホートは、特定の報告責任のための情報を作成・レビューすることを中心に構築されたサービス提案を支援します。対象企業はそれらの指標について評価または保証のいずれかを委託できるため、プロバイダーのオファーは企業が選択するルートに適合なければなりません。
スタートアップおよびアーリーステージ企業は、2027年から2032年にかけてCAGR 7.15%で最も速く成長するセグメントと予測されています。インド政府はFY 2025-26に55,200社以上のスタートアップを認定し、FY 2024-25より51.6%多くなりました。[3] その認定された母集団の拡大は、外部会計サポートの潜在的な対象者を広げます。繰り返し可能な初期会計業務は、プロバイダーにこの拡大したスタートアップコホートへの実践的な入口を提供し、各クライアントが財務ニーズの成熟に伴って作業を委託することを条件として追加報酬が得られます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
業界バーティカル別:
銀行の規模がヘルスケアの取引ニーズに対応銀行・金融サービス・保険(BFSI)は最大のセグメントであり、2026年のサービス報酬の28.6%のシェアを占めました。インド準備銀行は、2024-25年度にインドの商業銀行セクターのバランスシートが二桁成長したと報告しました。指定商業銀行の預金および信用も二桁成長しましたが、成長は前年から鈍化しました。銀行活動の増加は、拡大するバランスシートに関連する情報・レビュー業務を広げ、財務報告およびコントロールを中心とした提案を支援します。これらの機関にサービスを提供するプロバイダーにとって、機会は成長する銀行ブックの専門的な解釈を行いながら、期間を通じて一貫した会計・財務報告を維持することです。
ヘルスケア&ライフサイエンスは、2027年から2032年にかけてCAGR 6.3%で最も速く成長するセグメントと予測されています。2025年10月、Advay Capital AdvisorsはApex Hospitals、そのプロモーター、および既存投資家のSomerset Indus Capital Partnersの独占財務アドバイザーを務めました。この取引は、ApexのファンドレイズとSomersetのInvAscentを含むセカンダリーエグジットを組み合わせたものです。ラジャスタン州に7施設を持つ病院チェーンのApexは、新規資本が入り既存投資家が退出する時点で1人の財務アドバイザーを活用するヘルスケアプロバイダーの例を示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域ティア別:
大都市圏の能力が小都市の拡大を支援ティア1都市(デリーNCR、ムンバイ、ベンガルール、チェンナイ、コルカタ、ハイデラバード)は最大のセグメントであり、2026年のサービス報酬の41.9%を占めました。PwC Indiaは2025年7月、グルガオンのDLFダウンタウン4にデリーNCR6番目のオフィスを開設しました。この施設は1,200人以上の従業員を収容できます。PwCは、このオフィスが国内外のクライアントにサービスを提供する上での地域の戦略的重要性の高まりを反映していると述べました。確立されたハブ内に追加された能力は、小都市が速く成長すると予測される中でも、最大セグメントのサービス基盤を支援します。
ティア2都市は、2027年から2032年にかけてCAGR 7.7%で最も速く成長するセグメントと予測されています。2026年6月のレポートは、企業が税務、事業承継計画、M&A、デジタルトランスフォーメーションサービスを求める中、ビッグフォーがインドの小都市に拡大していると説明しました。インドのティア2都市における財務・会計採用は、founditによると2025年6月に前年比26%増加しました。税務、事業承継計画、M&A、デジタルトランスフォーメーションサービスへの需要は、これらのバイヤーにとって専門的なアドバイザリーを最も明確な拡大提案とします。したがって、新規参入の事務所は、オーナー経営企業の特定の税務または事業承継の決定から始め、その最初の業務から地域での関連性を構築できます。
地理分析
ティア2都市の会計プロフェッショナルサービス市場
ティア2都市は、2027年から2032年にかけてCAGR 7.7%で最も速く成長する地域と予測されています。2025年9月1日、PwC Indiaはナグプールオフィスの開設を発表し、インド全土での拠点を21か所に拡大しました。ナグプールは6つのティア1大都市圏の外に位置し、エネルギー効率局の全国小売業者研修プログラムの都市リストではティアIIに分類されています。地域での存在感は、プロバイダーが大都市圏を超えた財務・経営関係を構築するのに役立ちますが、報酬はそれらの関係が別途委託された業務を生み出した場合にのみ発生します。
JLLの2026年2月のプロファイルは、IT/ITeS、エンジニアリング・製造研究開発、アナリティクスイノベーション、小売業務にわたるベンガルールのGCC活動を説明しました。ハイデラバードのGCC成長セクターには、そのプロファイルでIT/ITeS、半導体、バイオテクノロジー、製薬、ライフサイエンスが含まれていした。チェンナイは製造・自動車GCCの役割と、追加のIT/ITeS、BFSI、エンジニアリング研究開発の強みを組み合わせました。研究中心の業務向けの財務プロジェクトは、生産を中心に組織された業務とは異なるプロセスマップを必要とします。これらのワークフローを中心に開発されたチームは、同じ大都市圏の運営クラスター内の複数のクライアント業務にわたってセクター専門知識を再利用できます。
JLLの2026年2月のプロファイルによると、デリーNCRのGCCミックスはIT、BFSI、eコマース・小売、ヘルスケア、コンサルティング、教育にわたっていました。ムンバイのGCC活動は、銀行、金融機関、多国籍企業の戦略的業務を中心とし、BFSIが主要セクターでした。コルカタでは、GCCが2025年の都市オフィスリースの30%を占め、2024年の9%から増加しました。プロフェッショナルサービスは2025年のコルカタのGCCリースの13%を占めました。ムンバイの銀行中心のクラスターは金融機関の報告・コントロール専門知識を必要とし、デリーNCRのより広いセクターミックスはビジネスモデルを超えてその専門知識を適応させることをより関連性の高いものにします。
規制の枠組みと見通し
選択された管轄区域のこの比較は、公認会計士事務所の観点からインドのプロフェッショナルフレームワークとマハラシュトラ州のGST要件を考慮しています。インド公認会計士協会(ICAI)の第13次倫理規程は2026年4月1日に発効し、上場された社会的影響、CSR影響、ビジネス責任、サステナビリティ報告サービスの規定は2025年12月11日に発効しました。マハラシュトラ州のGST法は、登録者に対し、生産または製造、国内外の供給、在庫、利用した仕入税額控除、支払うべき・支払済みの出力税の正確な記録を維持することを求めています。国家規程はプロフェッショナルの行動を規定し、州税の義務はクライアントの記録管理サポートのための明確な領域を生み出します。
規制テーブル
| 決定要因 | インド | マハラシュトラ州 |
|---|---|---|
| 主要機関 | インド公認会計士協会 | マハラシュトラ州物品・サービス税局 |
| 主要な手段または方向性 | 第13次倫理規程 | マハラシュトラ州GST法の記録管理義務;2026年制定の供給後割引修正は施行待ち |
| 商業的効果 | 共通の国家フレームワーク内でのプロフェッショナル倫理コンプライアンス | クライアントの記録管理サポートおよび潜在的な割引プロセスの更新 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
国家の中程度の評価は、共通のプロフェッショナルフレームワークと改訂された倫理規程への準拠作業のバランスを取り、その実施日はプロバイダーの義務の継続性を支援します。マハラシュトラ州も中程度が妥当です。クライアントの記録管理は繰り返しのサービス提案を支援し、税務プロセスの変更はプロバイダーに技術的能力の維持を求めるためです。2026年7月に制定された修正は、サプライヤーがクレジットノートを発行し、受取人が帰属する仕入税額控除を取り消した場合にのみ、供給後割引が課税価値を減少させることを可能にします。施行は州官報の告示に依存するため、変化なしの見通しは条件付きプロセス更新を通じた税務記録のサポートにおけるプロバイダーの役割の継続性を反映しています。
バリューチェーンの段階
バリューチェーンは、財務プロセス設計、運営デリバリー、最終レビューがどのようにプロフェッショナルの専門知識を請求済みクライアント業務に変換するかを比較します。Deloitte Indiaは財務トランスフォーメーション、ビジネスプロセスソリューション、保証、税務サービスを提供し、EY Indiaは保証、コンサルティング、税務、トランザクションサービスを提供します。設計は報告責任を確立し、運営デリバリーは記録を作成し、レビューは最終アウトプットを支持する証拠をテストします。設計から運営デリバリーへの引き渡しは、レビューチームが追跡可能な記録を受け取るか、作業を完了する前にギャップを解決しなければならないかを決定します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 財務プロセス設計 | Deloitte Indiaなどの財務トランスフォーメーションアドバイザー | プロセス設計・アドバイザリー報酬 | 財務プロセスの所有権の曖昧さ | 実装前に責任と受け入れ基準を合意する |
| 財務プロセスリバリー | Deloitte Indiaなどのビジネスプロセスサービスプロバイダー | アウトソーシングサービス報酬 | 完全なクライアント記録への依存 | データチェックと例外解決ワークフローを確立する |
| 保証・税務報告 | Deloitte India、EY Indiaなどの保証・税務プロバイダー | 保証・税務サービス報酬 | 証拠の追跡可能性とレビューリスク | サポート記録を保存し、独立したレビュー責任を割り当てる |
| 情報源: Mordor Intelligence | ||||
プロセス設計と継続的なデリバリーを組み合わせることで、事務所は初期の再設計を超えた報酬を得ることができます。会社法第144条は、任命された監査人が監査対象会社、その持株会社または子会社に対して、帳簿記録、アウトソーシングされた財務サービス、または財務情報システムの設計・実装を直接または間接的に提供することを禁じています。その他の許可されたサービスには取締役会または監査委員会の承認が必要です。これらの制限は、ネットワークが両方の専門知識を持つ場合でも、企業グループ内でデリバリー収益を法定監査収益から分離します。
競争環境
市場集中度
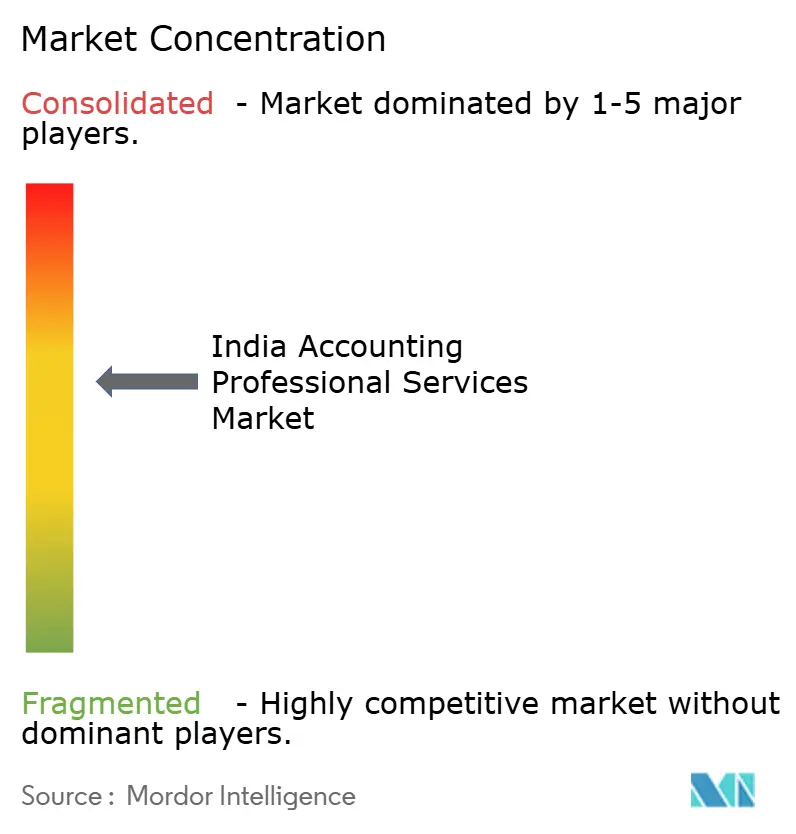
PwC India、EY India、Deloitte India、KPMG India、Grant Thornton Bharatは、上場企業の監査業務が集中している業界の主要プレイヤーです。Prime Database Groupを引用して、The Economic Timesは、これらのネットワークとBDOが合わせてFY26にインドの関連会社を通じてNifty 500企業の330社(66%)を監査したと報告し、前年の65%から増加したと述べました。PwC Indiaは2026年7月、クライアントエンゲージメントと大規模トランスフォーメーションプログラムを支援するため、ノイダに先進イノベーション&テクノロジーハブを開設しました。専用のデリバリー施設は、バイヤーが調整された実装を必要とする場合に潜在的な優位性を生み出しますが、同時に広範なトランスフォーメーション業務を競うために必要な組織的コミットメントも高めます。
KPMG IndiaとZohoは2026年8月、インド全体のエンタープライズデジタルトランスフォーメーションを支援するアライアンスを発表しました。このアライアンスは、KPMGのコンサルティング・アドバイザリー能力とZohoのクラウドビジネスアプリケーションを組み合わせます。EYのチームは、ビジネス知識とグローバルエコステムパートナーのテクノロジー・アセットを組み合わせて、クラウドベースのプラットフォームソリューションを提供します。財務クライアントにとって、そのモデルはビジネスプロセスのアドバイスを意図したプロセスが運営されるアプリケーションと結びつけることができます。両社がアドバイスとパートナーテクノロジーを組み合わせているため、アドバイザーの選択は各提案されたプラットフォームとデリバリースコープがクライアントの財務プロセスにどのように適合するかによって決まる可能性があります。
Grant Thornton International Ltdは、FY2024と比較してFY2025の戦略的成長市場の中でインドの定常通貨収益成長率が24.4%であったと報告しました。Grant Thorntonのメンバーファームは別個の法人としてサービスを提供します。インドの成長結果は、ネットワークのインドメンバーファームであるGrant Thornton Bharatが、確立されたビッグフォーネットワークと並んでチャレンジャーとして拡大していることを示しています。NFRAの2026年4月の検査ガイドラインは、監査人が監査する公益事業体の監査委員会検査報告書を提出することを奨励しています。これらの委任を求めるチャレンジャーにとって、検査所見はサービスネットワークの規模と並んで委員会に監査品質を示す根拠を提供できます。
インドの会計プロフェッショナルサービス業界のリーダー
-
PwC India
-
EY India
-
Deloitte India
-
KPMG India
-
Grant Thornton Bharat
- 注:主要企業の掲載順は順位を示すものではありません。
インドの会計専門サービス市場 このレポートでカバーされる企業
- Deloitte India
- EY India
- KPMG India
- PwC India
- Grant Thornton Bharat
- BDO India
- RSM India
- Forvis Mazars India
- Crowe India
- PKF Sridhar & Santhanam
- S.R. Batliboi & Co
- Walker Chandiok & Co
- Nangia Andersen
- ASA & Associates
- Suresh Surana & Associates (RSM)
- Lodha & Co
- S.R. Dinodia & Co
- Kreston Menon
- CBV & Associates
- Varma & Varma
市場参加者のための主要な機会
以下の機会は、繰り返しの報告業務と期間限定の内部監査調達を比較します。報告の移行は、初期の実装業務に続いて繰り返しの準備またはレビューを支援できますが、パネル登録は指名されたバイヤーの業務を競うための明確なルートを提供します。プロバイダーにとっての実際の選択は、関連する報告能力を示し、独立性条件を満たし、バイヤーのタイムライン内でデリバリーできるかどうかによります。
市場機会テーブル
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| BRSRコアの評価また保証 | FY 2026-27の要件は時価総額上位1,000社の上場企業をカバー | 対象上場企業 | エンティティレベルの独立性スクリーニングを伴う評価または保証オファーを構築する | エンティティまたはそのグループに関わるプロバイダーおよびアソシエイトの利益相反 | 利益相反のない報告評価・保証スペシャリスト |
| 財務諸表表示サポート | ICAIのガイダンスは、2026年4月1日以降に開始する期間について、すべての非法人エンティティおよびLLPに適用される | 非法人エンティティおよびLLP | 既存の記録をガイダンスにマッピングし、繰り返し可能な準備プロセスを確立する | エンティティ記録を一貫した表示に変換すること | 財務諸表作成の専門知識を持つ会計事務所 |
| TASMACの内部監査パネル登録 | 募集は2026年10月6日に開始し、入札期限は2026年10月21日 | TASMACの上級地域マネージャーオフィスおよびそのデポ | パネル登録入札と地域オフィス監査デリバリー計画を準備する | 定められた提出期限内での入札準備の完了 | タミル・ナードゥ州のデポ業務にサービスを提供できる内部監査事務所 |
| 情報源: Mordor Intelligence | |||||
最広い繰り返しの機会は、報告要件を繰り返し可能な財務プロセスに変換するために必要な作業です。BRSRコアについては、上場企業はプロバイダーまたはそのアソシエイトに関わる利益相反がないことを確認しなければならず、エンティティまたはそのグループへの製品販売および非保証サービスの提供を含みます。その関係固有の制約は、より広いサービスネットワークと並んで独立したスペシャリストのための余地を生み出し、財務諸表作成は非法人クライアントへの繰り返し業務への別のルートを提供します。
最近の産業開発事情 インドの会計専門サービス市場
- 2026年8月:KPMG IndiaとZohoは、インド全体のエンタープライズデジタルトランスフォーメーションに向けて、KPMGのアドバイザリー能力とZohoのクラウドアプリケーションを組み合わせるアライアンスを発表し、アドバイザリー、実装、マネージドサービスにわたる協力を計画しています。
- 2026年7月:PwC Indiaは、テクノロジーを活用したクライアントエンゲージメントと大規模トランスフォーメーションプログラムを支援するため、ノイダに先進イノベーション&テクロジーハブを開設しました。
- 2026年6月:Deloitte Indiaは、SAPおよびジョイントカスタマー向けにクラウド、AI、エンタープライズトランスフォーメーションサービスを提供するため、ベンガルールに専用のSAPデリバリーセンターを開設しました。
インドの会計専門サービス市場 レポートの範囲と調査方法論
市場の定義とカバレッジ
インドの会計プロフェッショナルサービス市場は、インドでビジネスおよび機関クライアントに提供される会計・財務サポートの年間報酬を測定します。保証、コンプライアンス、アドバイス、リスク管理、アウトソーシングされた財務業務、および関連するテクノロジー作業を対象とし、クライアント規模、業界、地域ティアによって分類されます。
スコープの除外:社内の企業会計チームと内部サービスセンターのコスト、純粋なソフトウェアサブスクリプション収益、およびマイクロビジネス内で行われる非公式の無償帳簿記録は除外されます。
セグメンテーションの概要
- サービスタイプ別
- 監査&保証
- 税務&規制
- アドバイザリー&コンサルティング
- リスクアドバイザリー
- ビジネスサービス&アウトソーシング
- デジタルトランスフォーメーション&テクノロジーコンサルティング
- クライアント規模別
- 大企業
- 中堅企業
- マイクロ・中小企業(MSME)
- スタートアップ&アーリーステージ企業
- 政府&公共部門事業体(PSU)
- 業界バーティカル別
- 銀行・金融サービス・保険(BFSI)
- 情報技術&ITeS
- 製造業&産業
- ヘルスケア&ライフサイエンス
- 消費財&小売
- エネルギー&ユーティリティ
- インフラ・不動産・建設
- 通信&メディア
- 公共部門&NGO
- 物流&輸送
- 地域ティア別
- ティア1都市(デリーNCR、ムンバイ、ベンガルール、チェンナイ、コルカタ、ハイデラバード)
- ティア2都市
- ティア3&新興都市
データソース、市場規模算定、および検証
デスクリサーチ
本研究は、職業および基準の文脈についてのインド公認会計士協会の年次報告書、監査監督についての国家財務報告機関の報告書、事業形成についての商工省の発表、規制セクターおよびマクロ経済指標についてのインド準備銀行の刊行物などの公開情報を使用します。これらのソースは、インド内の潜在的な機関バイヤーの母集団、コンプライアンス業務量、プロフェッショナル能力、および会計要件の変化を説明するのに役立ちます。
企業の年次報告書、規制上の申告書、投資家向け資料、信頼できるビジネスプレスは、サービスラインの開示、プロバイダーの活動、取引、およびクライアント需要の変化を補完できます。これらの資料は公式統計および市場の境界に対してクロスチェックされます。名前の挙がったソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に役立ちます。
一次インタビューと調査
一次調査プログラムは、インドを拠点とする会計事務所のリーダー、サービスラインおよびデリバリーマネージャー、ビジネスおよび機関クライアントの財務エグゼクティブ、コンプライアンスおよびアウトソーシング財務の専門家からの構造化インタビューまたは調査回答を求めます。質問は、エンゲージメントスコープ、報酬実現、アウトソーシング、クライアントミック、デリバリー制約に関する二次証拠をテストし、報告された市場活動と定義された外部プロバイダー報酬の違いを明確にします。回答はプロバイダー規模とクライアントグループ全体で比較され、未解決のギャップはフォローアップ質問と申告書、公開指標、その他の独立した証拠に対する三角測量によって処理されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:30% | CXO:20% | |
| ミドルティア:50% | 機能/ユニットリーダー:35% | |
| スモールプレイヤー:20% | マネージャー:45% |
市場規模算定&予測
モデルはトップダウンアプローチでインド全体の年間クライアント報酬を推定し、ビジネスおよび機関の需要基盤と会計作業の観察可能なニーズを使用し、選択された合計をプロバイダーの収益開示とサンプリングされたサービスラインの報酬×エンゲージメント量に対してチェックします。コア指標には、潜在的なバイヤーの指標としての活動中の企業と認定スタートアップ、繰り返し作業の指標としての申告および監査義務、コンプライアンス強度の指標としてのGSTおよびその他の規制変更、実現された報酬プールの証拠としてのプロバイダーの財務開示、報酬実現のチェックとしての賃金または価格トレンドが含まれます。多変量回帰は、これらの需要および報酬指標に対して過去の市場収益を関連付けることができ、時系列が短い規制変更、アウトソーシングの採用、テクノロジー関連の会計エンゲージメントのシナリオ分析を伴います。セグメントシェアは、文書化されたサービス提供、クライアント開示、セクターエクスポージャー、都市レベルのデリバリー存在から構築され、シェアが合計に一致するようにチェックされます。予測は関連する需要および報酬ドライバーを各グループに適用します。選択的なボトムアップチェックはサンプリングされたインドのプロバイダー開示と報酬×量の推定を使用し、一次専門家は個々の前提と予測ドライバーの合理性をレビューできます。欠損観測値は隣接する年、公開申告書、および比較可能な開示された活動から三角測量され、不確実性は観測された事実として扱われるのではなくモデル範囲を通じて持ち越されます。
データ検証&更新サイクル
アナリストは、独立した企業開示、公式のビジネスおよび規制指標、選択されたプロバイダーレベルのチェックに対して推定を三角測量し、承認前に成長、報酬レベル、またはセグメントミックスの重要な差異を調査します。多段階レビューは、ソースの日付、定義、算術、セグメントの調整、および異常をチェックします。アナリストは、重要な前提が新たにレビューされた証拠と矛盾する場合、またはソースが主要な境界の質問を未解決のままにする場合に、関連する回答者に再連絡します。データセットは毎年更新され、重要な規制または経済的イベントの後にサイクル間で更新され、新鮮な事前デリバリーパスで再度レビューされます。
Mordor Intelligenceのインドの会計プロフェッショナルサービス市場規模算定と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。インドの会計プロフェッショナルサービス市場は、インドでビジネスおよび機関クライアントに提供される会計・財務サポートの年間報酬を測定します。
要なギャップドライバーには、研究の定義されたカバレッジと市場固有のモデリングの選択が含まれます。コア指標には、潜在的なバイヤーの指標としての活動中の企業と認定スタートアップ、繰り返し作業の指標としての申告および監査義務、コンプライアンス強度の指標としてのGSTおよびその他の規制変更、実現された報酬プールの証拠としてのプロバイダーの財務開示、報酬実現のチェックとしての賃金または価格トレンドが含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 16.65 ビリオン 米ドル(2027年) | |
| グローバル市場調査会社A | 28.38 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年の値16.65 ビリオン 米ドルより70.5%高くなっています。公表された9.76%の予測CAGRと税務、帳簿記録、アウトソーシング会計需要の拡大への重点は、本レポートの見通しよりも速い成長経路を示しています。 |
| 産業調査出版社B | 3.19 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年の値16.65 ビリオン 米ドルより80.8%低くなっています。これは財務・会計ビジネスプロセスアウトソーシングを測定しており、より広いサービス報酬の境界のデリバリーモデルのサブセットです。 |
Mordor Intelligenceのアナリストは、独立した企業開示、公式のビジネスおよび規制指標、選択されたプロバイダーレベルのチェックに対して推定を三角測量し、承認前に成長、報酬レベル、またはセグメントミックスの重要な差異を調査します。
レポートで回答される主要な質問
インドの会計プロフェッショナルサービス市場の規模と成長見通しは?
規模は2026年に15.97 ビリオン 米ドルであり、2027年には16.65 ビリオン 米ドル、2032年までに20.7 ビリオン 米ドルに達すると予想され、2027年から2032年にかけてCAGR 4.45%で成長ます。
インドにおける会計・財務サービスへの需要を促進するものは何ですか?
テクノロジー投資計画とコンプライアンス責任が需要を支えています。Grant Thornton Bharatの2026年調査では、調査対象組織の71%がテクノロジー投資を増加させる計画を持っていることがわかりました。
どの会計サービスセグメントが収益をリードしていますか?
デジタルトランスフォーメーション&テクノロジーコンサルティングが2026年のサービス報酬の52.1%を占め、2027年から2032年にかけてCAGR 8.4%で成長すると予測されています。
インドの主要な会計・アドバイザリープロバイダーはどこですか?
主要なプロバイダーにはPwC India、EY India、Deloitte India、KPMG India、Grant Thornton Bharatが含まれます。
会計サービスのデリバリーを制限する可能性のある人材課題は何ですか?
EYは、インドのより広いプロフェッショナルサービスセクターにおける2025年の離職率21.3%を高い離職率と表現しましたが、2024年の23.2%から低下しました。スタッフの交代は新規エンゲージメントに必要な時間を吸収する可能性があります。
ンドで会計サービスの需要が最も速く成長すると予測されているのはどこですか?
ティア2都市が2027年から2032年にかけてCAGR 7.7%で最も速く成長すると予測されています。