
採用市場規模とシェア
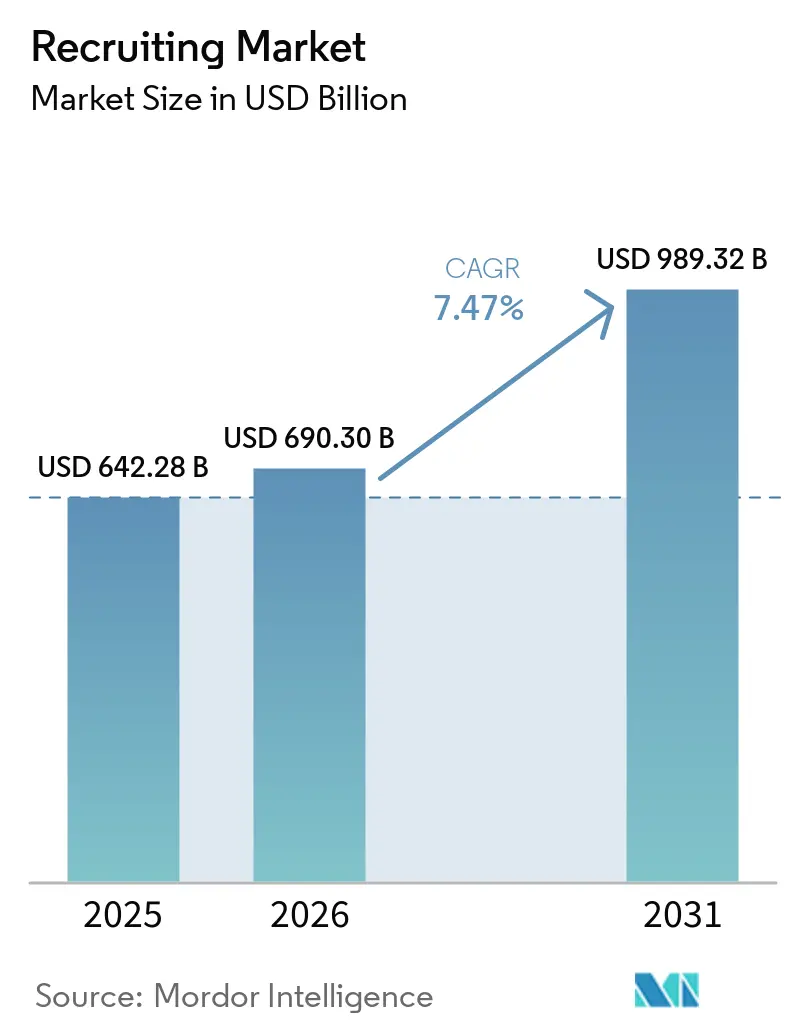
Mordor Intelligenceによる採用市場分析
採用市場規模は、2026年の6,903億米ドルおよび2027年の7,419億米ドルから、2032年までに1.05 トリリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 7.12%を記録すると予測されています。
採用難の継続が専門採用サービスへの需要を支える一方、米国におけるAI導入は採用チームが利用できるツールの幅を広げています。インドの5G展開と通信ネットワーク拡張は、2024〜25年度において訓練を受けたスタッフへの需要を高め、一時スタッフィングが継続的な労働力供給を支えています。しかし、人員増加への慎重姿勢と内部調達の強化が、外部企業に提供される案件のプールを狭めているため、テクノロジーの活用だけでは代理店需要の確保は保証されません。デジタルリーチと明確な納品責任を組み合わせたプロバイダーは、雇用主に対して内部採用を補完する選択肢を提供でき、競争の焦点は採用エンゲージメントの実行へと移行しています。
主要レポートのポイント
- サービスタイプ別では、一時・契約スタッフィングが2026年の採用市場シェアの38.18%を占め、採用プロセスアウトソーシングは2027年から2032年にかけてCAGR 8.88%で最も速く成長すると予測されています。
- 採用チャネル別では、オンラインプラットフォームおよび求人ボードが2026年の採用市場規模の40.6%のシェアを占め、ハイブリッドおよびマネージドサービスプロバイダーは2027年から2032年にかけてCAGR 9.7%で最も速く成長すると予測されています。
- クライアント規模別では、大企業が2026年のグローバル採用収益の45.81%を占めて需要をリードし、中小企業2027年から2032年にかけてCAGR 8.15%で最も速く成長すると予測されています。
- 業界バーティカル別では、ITおよび通信が2026年のグローバル採用収益の29.12%を占め、ヘルスケアおよびライフサイエンスは2027年から2032年にかけてCAGR 8.7%で最も速く成長すると予測されています。
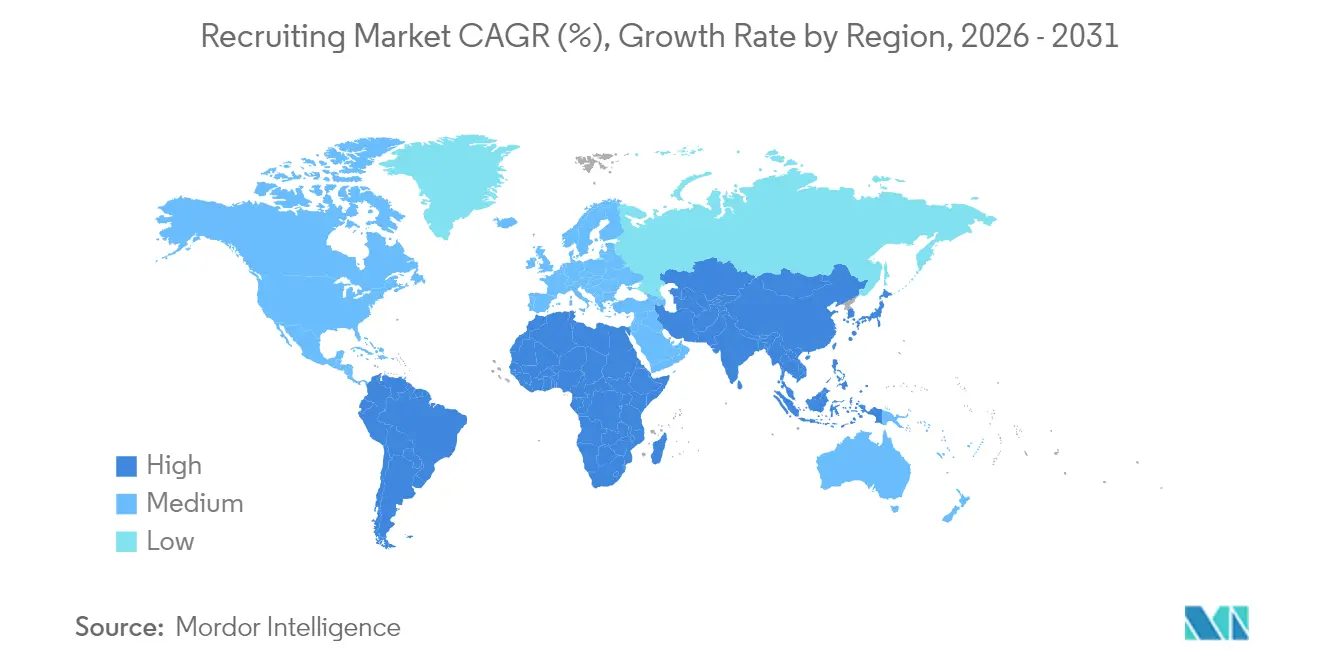
- 地域別では、北米が2026年のグローバル採用収益の36.47%を占め、アジア太平洋地域は2027年から2032年にかけてCAGR 8%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
成長要因の影響分析*
| 成長要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタルトランスフォーメーションおよびAI主導の採用ツール導入 | +2.6% | アメリカ合衆国 | 短期(2年以内) |
| ギグエコノミーの拡大による臨時スタッフィング需要の増加 | +1.7% | インド共和国 | 中期(2〜4年) |
| 世界的な人材不足の継続 | +2.8% | ドイツ、インド、日本、アメリカ合衆国 | 中期(2〜4年) |
| スキルベース採用フレームワークによるコンピテンシーマッチングプラットフォームの加速 | +1.4% | アメリカ合衆国 | 中期(2〜4年) |
| 新興市場における雇用主代行(EOR)モデルの急速な普及 | +0.6% | 中華人民共和国 | 中期(2〜4年) |
| ブロックチェーンを活用した資格情報検証による採用期間短縮の可能性 | +0.2% | アメリカ合衆国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタルトランスフォーメーションおよびAI主導の採用ツール導入
AIの導入は、採用プロバイダーが既存のリクルーターワークフロー内で候補者との接点を拡大する機会を生み出しています。Employが2025年に実施した米国の採用担当者を対象とした調査では、65%がAIを採用テクノロジーの補完に活用しており、2024年からわずかに増加しています。[1] 2026年6月10日時点で、Adecco Group AGは10カ国において120万件の候補者エージェントインタラクションを記録し、5万件の求人に対して25万件の面接を完了しています。Adeccoはまた、採用の迅速化と充足率の向上を報告しており、AI主導の候補者接触を充足済み求人の提供に組み込んでいます。これらの報告された改善は、AI対応採用サービスに対して配置実績に結びついた需要命題を与え、ソフトウェア活用のみを超えた成長要因を形成しています。
ギグエコノミーの拡大による臨時スタッフィング需要の増加
臨時スタッフィングプロバイダーは、組織化されたスタッフィング会社を通じて柔軟な雇用が拡大する際に恩恵を受けます。配送、ライドシェア、フリーランスにまたがるインドのギグエコノミーは、2021年度の770万人から2025年度には1,200万人へと成長し、55%増加したと報告されています。別途、インドスタッフィング連盟の会員は2027年度第1四半期に195万人のフォーマルなフレキシワーカーを代表し、スタッフィング雇用は前年比7.5%増加しました。フォーマルスタッフィングの指標はスタッフィング会社が処理する活動を示しており、プロバイダーに臨時労働力供給における直接的な役割を与えています。短期的なサービス機会はフォーマルなフレキシ配置にあり、雇用成長がスタフィング会社に追加の案件をもたらしています。
世界的な人材不足の継続
採用難は、採用スペシャリストが応募数ではなく適切な候補者へのアクセスで競争する理由を与えます。ManpowerGroupの2026年人材不足調査では、2025年10月時点で41カ国の雇用主の72%が採用難を報告しており、前回調査の74%からわずかに低下しています。[2] わずかな緩和は需要の論拠を限定しますが、広範な発生率は依然としてマッチング専門知識への実質的な需要を支えています。未解決の欠員に直面する雇用主にとって、リクルーターの商業的価値は求人広告の配布を単に拡大することではなく、適切な候補者を特定することにかかっています。調査の多国間スコープは潜在的な多国間サービス機会を示しており、対応可能なニーズは採用難によって定義され、欠員の急増を前提としていません。
スキルベース採用フレームワークによるコンピテンシーマッチングプラットフォームの加速
スキルベースの選考は、候補者のコンピテンシーを比較しやすくする採用サービスに商業的な機会を生み出します。2025年8月7日から9月22日にかけて収集された全米大学・雇用主協会の就職見通し2026調査では、参加雇用主の70%がスキルベース採用を活用しており、前年の65%から増加しています。[3] LinkedInの2025年1月までの分析では、スキルベースのアプローチにより、米国の石油・ガス・鉱業職種の人材プールが、以前の職種名検索と比較して12.1倍に拡大できると推定されています。より大きな潜在的プールにより、評価はサービスのより重要な部分となります。なぜなら、候補者候補は依然として雇用主の要件に対して評価される必要があるからです。移転可能なスキルの比較可能な証拠が有用なサービス成果物であり、米国の石油・ガス・鉱業の雇用主が職種名のみの検索では見逃していた候補者を検討できるようになります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 景気減速による採用予算の削減 | -0.9% | シンガポール共和国 | 短期(2年以内) |
| 社内人材獲得チームとの競争激化 | -0.8% | 英国およびヨーロッパ | 中期(2〜4年) |
| データプライバシー規制強化による法令遵守コストの上昇 | -0.3% | グレートブリテンおよび北アイルランド連合王国 | 短期(2年以内) |
| AI採用における算法バイアス審査に伴う責任リスク | -0.2% | ニューヨーク市 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
景気減速による採用予算の削減
不確実なビジネス見通しは、雇用主が追加ポジションの承認をためらう際に採用需要を制約します。2025年の調査では、シンガポールの雇用主の58%が不確実なビジネス見通しを背景に2026年の人員凍結を計画しており、2024年の50%から増加しています。このような意向は、個々の欠員が依然として埋めにくい場合でも、雇用主がそれを実行した場合にクルーターが利用できる潜在的な拡大案件のプールを縮小します。補充採用は一部の活動を支えることができますが、人員増加に伴うすべての案件を代替することはできません。強力な候補者提案でも新規ポジションへの承認が保留されている状況を克服することはできないため、労働力拡大に結びついたサービスが最も大きな制約に直面します。
社内人材獲得チームとの競争激化
社内採用能力は、雇用主が外部サーチプロバイダーを必要とする時点を狭めます。Oakleaf Partnershipが2025年に実施した英国・ヨーロッパ調査では、社内チームへの積極的な採用により、内部調達が専門職種の第一選択肢となっていることが報告されています。この第一サーチの位置づけにより、雇用主は外部プロバイダーに取り組む機会を提供する前に欠員に対処できます。代理店は、特定の候補者アクセスが社内チームのリーチを補完する案件に集中することで対応できます。残る制約は、専門サーチへのアクセスが雇用主が外部企業を関与させることを選択するかどうかにかかっており、外部委託に利用可能な採用活動のシェアを制限していることです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
定期的なスタッフィング提供が規模を支える一時・契約スタッフィングは2026年の採用市場規模の38.18%のシェアを占めました。2025年、Adecco Group AGは合弁事業を除くフレキシブル配置を通じて、毎日440,962人に柔軟な雇用を提供しました。この日次労働力の調整は、次の配置を確保することに加えて、提供の一貫性をサプライヤーにとって中心的な実行課題としています。この数字は毎日就業中の人数を計算しているため、セグメントの規模は一回限りの配置ではなく、日々継続して充足されなければならない案件によって支えられています。
採用プロセスアウトソーシング(RPO)は、2027年から2032年にかけてCAGR 8.88%で最も速く成長するセグメントと予測されています。Korn FerryのRPO手数料収益は2026年度に3億6,710万米ドルに達し、2025年度の3億5,410万米ドルから4%増加しました。為替レートが手数料収益に2%の好影響を与えました。RPOの新規ビジネスは、実行時の推定契約価値として測定され、2026年度に5億4,390万米ドルとなり、2025年度の5億3,340万米ドルを上回りました。Korn Ferryが増加を主に北米の新規クライアントに帰因させているため、このRPOビジネスは更新のみではなく追加のクライアント関係を通じて成長しました。


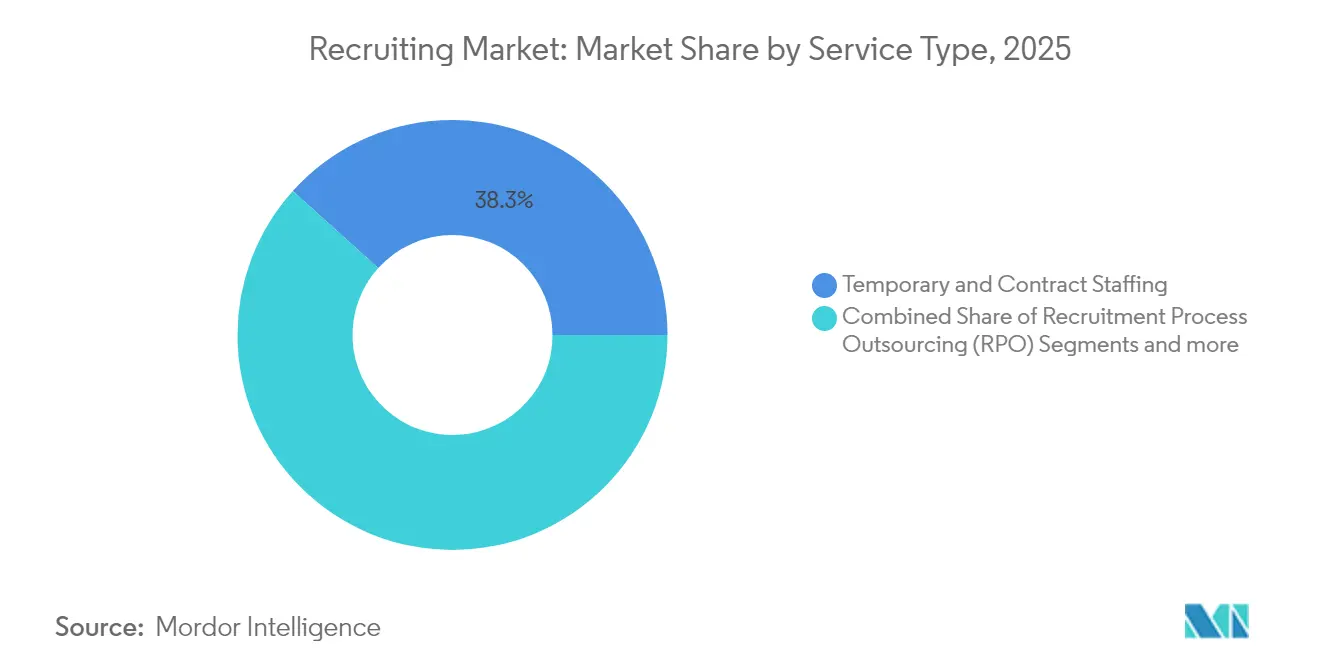
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
採用チャネル別:
プラットフォームリーチとマネージド提供の融合オンラインプラットフォームおよび求人ボードは2026年の採用市場シェアの40.6%を占めました。Recruit Holdings Co., Ltd.のIndeedプラットフォームは、同社のHRテクノロジー事業の一部として、2026年3月31日時点で世界中に6億6,500万件以上の累積認証済み求職者アカウントを保有しており、それぞれが固有の認証済みメールアドレスに関連付けられています。別途、2026年3月までの12カ月間に世界中で350万社の雇用主がIndeedを採用に活用しました。Indeedは蓄積された候補者アカウントベースを活用して雇用主を引き付けることができ、別途の年間雇用主数が採用チャネルの実質的なビジネス利用を示しています。
ハイブリッドおよびマネージドサービスプロバイダーは、2027年から2032年にかけてCAGR 9.7%を記録し、最も速く成長するセグメントと予測されています。ManpowerGroupは2026年第2四半期のタレントソリューション内のマネージドサービスプロバイダー(MSP)事業において継続的な堅調な成長を報告しました。2025年の申告において、ManpowerGroupはほとんどのエージェント取引がTAPFIN MSPプログラムで発生し、クライアントの臨時労働力を管理してスタッフィングサービスに対するコミッションを獲得したと述べています。第三者プロバイダーがスタッフィングサービスを提供しており、ManpowerGroupはクライアントへの移転前にそれらを管理していませんでした。このエージェント契約の下、ManpowerGroupのコミッション収益は管理する第三者スタッフィングの量に依存しており、収益を調整するサービスに結びつけています。

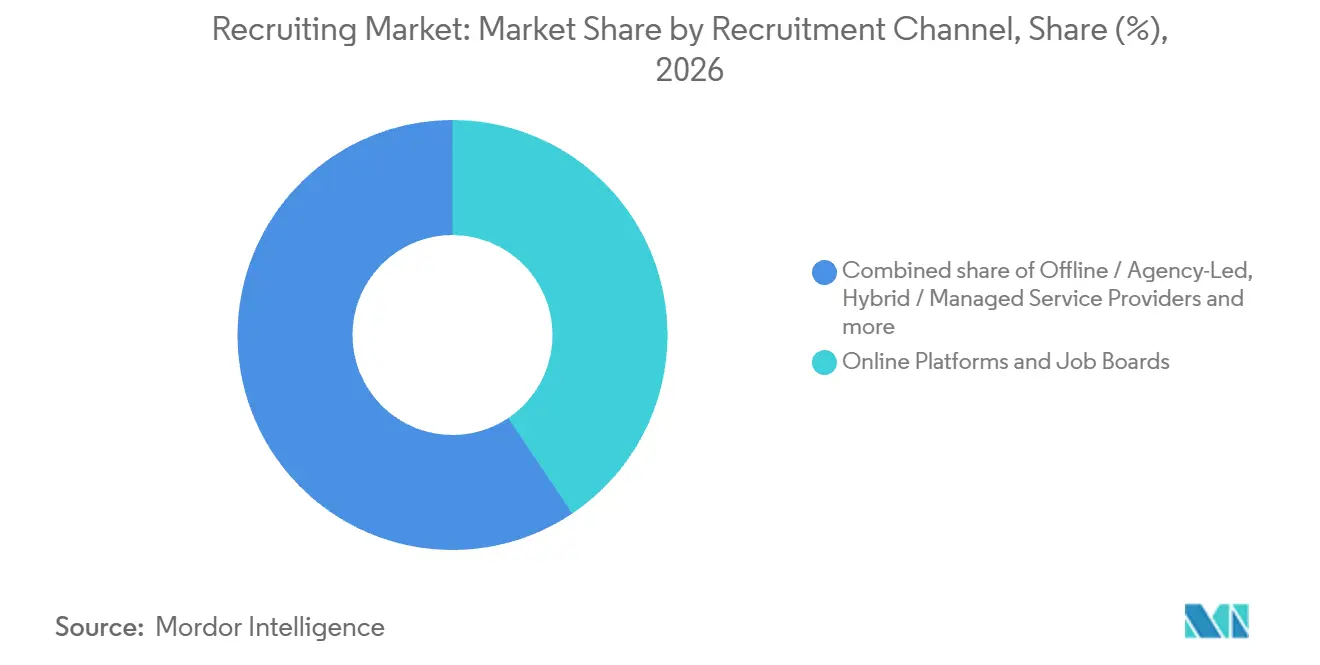
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
クライアント規模別:
エンタープライズプログラムが需要を牽引大企業は最大のセグメントであり、2026年のグローバル採用収益の45.81%を占めました。Korn FerryのRPOは、2026年度に地域および業界をまたいだ戦略的採用プログラムと大規模な労働力構築を通じて250社以上のエンタープライズクライアントを支援しました。企業レベルでは、2026年度のRPO手数料収益の66%がKorn Ferryの他のソリューションからの紹介によるものでした。このプロバイダーでは、クロスサービス紹介がRPO販売への経路を提供し、既存のタレントサービス関係が地域および業界をまたいだエンタープライズ採用プログラムへの商業的関連性を持っています。
中小企業(SME)は、2027年から2032年にかけてCAGR 8.15%で最も速く成長するセグメントと予測されています。2025年、英国の中小企業の58%がスタッフ採用とスキルをビジネス成功の障害として挙げており、2024年から3ポイント増加しています。これにより、プロバイダーが定義されたサービスエンゲージメントを通じて特定の採用またはスキルの障害に対処する機会が生まれます。中規模企業は概ね安定した採用意向を示しており、2025年第4四半期以降の12カ月間において、調査対象の405人の米国中堅市場エグゼクティブの52%が中程度から大幅な採用ニーズを予測しており、2023年第4四半期の55%と同程度です。未解決の役割に結びついた集中的な案件は、エンタープライズ採用プログラムの幅を複製するよりも、小規模バイヤーに対してより明確なサービス提案を提供します。
業界バーティカル別:
専門スキルが採用ニーズを形成ITおよび通信は最大のセグメントであり、2026年のグローバル採用収益の29.12%を占めました。2024〜25年度において、TeamLease Services Limitedはインドの5Gネットワーク拡張が訓練を受けた技術・運用スタッフへの需要を高め、特に中小・零細通信プロバイダーの間で顕著であったと報告しました。スタッフィングプロバイダーは通信アカウントを拡大し、規模を管理するために人事管理システムと教育テクノロジーツールを統合しました。経営陣はその後、通信サービスが2025〜26年度を通じてネットワーク展開に牽引されて着実に拡大を続けており、通信を会社の成長分野として特定したと述べています。ネットワーク構築がスタッフィング案件に転換するにつれて、プロバイダーが訓練を受けた技術・運用スタッフを調整する能力は、初期の候補者サーチと並んで重要になり得ます。
ヘルスケアおよびライフサイエンスは、2027年から2032年にかけてCAGR 8.7%で最も速く成長するセグメントと予測されています。AMN Healthcare Servicesの米国看護師・関連職ソリューション収益は2026年第2四半期に4億2,200万米ドルとなり、前年比11%増加しましたが、第1四半期の労働争議イベント後に前四半期比63%減少しました。最高経営責任者は、全体的な需要成長が2026年第2四半期を通じて改善し、7月にトレンドが改善したと述べました。AMNでは、前年比の増加と経営陣の需要改善の説明が、スタッフィングセグメントの前四半期比収益減少にもかかわらず、バーティカルの成長見通しに対する運営上の根拠を提供しています。
地域分析
北米採用市場
北米は2026年の採用市場シェアの36.47%を占め、最大の地域となりました。Randstad NVは2025年に北米事業において毎週平均67,900人が就業していたと報告しました。大規模な週次労働力は、将来の案件が以前の配置を通じて確立された関係から引き出せるため、労働者の可用性を繰り返し発生する商業変数としています。既知の労働者の再配置は、クライアント案件の間にそれらの関係の価値を維持し、地域業務内での繰り返しの調達作業を削減できる可能性があります。
アジア太平洋採用市場
アジア太平洋地域は、2027年から2032年にかけてCAGR 8%で最も速く成長する地域と予測されています。ManpowerGroupの2026年7月の調査では、2026年第4四半期のアジア太平洋純雇用見通しが34%となり、前四半期比6ポイント、前年比3ポイント上昇しました。この指標は、採用増加を予測する雇用主の割合から採用減少を予測する割合を差し引いたものです。採用プロバイダーにとって、改善するバランスは、雇用主が労働力計画を実行に移す際の追加案件の潜在的な機会を示しています。その潜在性を外部採用業務に転換するには、雇用主が計画から採用の実行に移行する際に案件を確保することが必要です。
世界雇用連盟によると、南米のオンライン求人需要は2025年に急激に落ち込みました。ヨーロッパでは、2025年に求人掲載数で測定されたオンライン求人需要がわずかに縮小しました。中東では、ITサービスおよび採用プロバイダーのHalianが2025年8月18日にサウジアラビア拡大を発表し、採用サービスとデジタルトランスフォーメーション取り組みのためのローカルチームとオフィスを設置しました。アフリカでは、世界雇用連盟によると、2024年および2025年に構造的なインフォーマリティが民間雇用サービスを制約しました。南米の年間減少に対して、より狭い代理店業務シリーズは2025年第4四半期に22万件の掲載を記録し、前年比58%増加しており、年末にそのチャネルに対して異なる掲載シグナルを示しています。
規制の枠組みと見通し
この表は、デジタル採用サービスに参入・提供する雇用代理店の観点から選択された法域を比較しています。選択された枠組みと政策の方向性は、候補者データの取り扱い、自動化された採用決定、および許可を受けた採用活動をカバーしています。米国の列は、国内の地域的な例としてニューヨーク市の対象ツール要件を使用しています。これらの規制は、サービスへの参入とエージェントが採用テクノローを使用できる条件の両方に影響します。
規制表
| 意思決定要因 | 米国 | 英国 | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要当局 | ニューヨーク市消費者・労働者保護局 | 情報コミッショナーズオフィス | 国家サイバースペース部門および権限の範囲内の関連する中央・地方部門 | 国家データ保護局(ANPD) | ライセンスに関する人的資源・社会開発省(HRSD);データおよびAIに関するサウジデータ・AI局(SDAIA) |
| 主要な法令または方向性 | 2021年ニューヨーク市地方法第144号(対象となるニューヨーク市採用ツールに関するもの) | 英国GDPRおよび2018年データ保護法;採用ガイダンスは審査中 | 個人情報保護法(PIPL)第24条(個人データを使用した自動的な個人データ決定に関するもの) | 2026〜2027年執行優先事項における個人データ処理におけるAIおよび新興技術 | 労働法第30条の労働者採用ライセンスおよび個人データ保護法(PDPL) |
| 商業的影響 | 対象となるニューヨーク市ツールの使用には、前年の監査、公開監査情報および通知が必要 | 候補者データの義務は雇用主と採用仲介業者に適用される | 個人情報を使用した自動的な決定に対する透明性と公正・公平な結果 | 広範なAI個人データ監督へのエクスポージャー | 労働者採用のライセンス;PDPLは王国内の処理および法定の範囲と例外に従い海外で処理される居住者のデータをカバー |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 低 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国と中国がそれぞれ「中」と「変化なし」の評価を受けているのは、ニューヨーク市の1年間の監査期間とPIPLの自動決定保護措置が継続的なコンプライアンスの基準を提供しているためです。英国の「中」と「変化なし」の評価は、代理店に対する既存の英国GDPRおよび2018年データ保護法の義務に基づいており、情報コミッショナーズオフィスの審査はそれらの義務の変更ではなくガイダンスに関するものです。ブラジルの「中」と「変化なし」の評価は、発表された2026〜2027年優先期間全体にわたるANPDの一般的なAIおよび個人データ執行の焦点を反映しています。サウジアラビアは「低」と「変化なし」であり、採用ライセンスと対象範囲内の個人データ義務が代理店に対して同時の参入・運営要件を生み出しているためです。
バリューチェーンの段階
バリューチェーンは、調達プラットフォーム、配置プロバイダー、および労働力移行スペシャリストが雇用関係の異なる部分からどのように収益を得るかを比較しています。LinkedInのジョブスロットは、求人掲載と応募者管理を第三者採用システムと接続し、調達段階に後の採用業務との接続を与えています。この接続により、候補者アクセスとリクルーター実行の間の引き渡しが商業的に重要になります。なぜなら、可視性だけでは雇用主の選考決定を解決しないからです。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 候補者調達と求人配信 | LinkedInなどの求人掲載プラットフォーム | 前払い求人掲載料 | 候補者情報が下流の採用業務から切り離される可能性がある | 応募者管理を採用システムと接続する |
| 採用と配置の提供 | Robert Halfなどの契約スタッフィングおよび正社員配置プロバイダー | 契約スタッフィングおよび正社員配置サービス収益 | 配収益は案件および採用活動にさらされている | アクティブなクライアント案件に合わせて提供リソースを調整する |
| 労働力移行とタレントアドバイザリー | Adecco Groupの事業であるLHHなどのキャリア移行およびタレントアドバイザリープロバイダー | タレントアドバイザリーおよびキャリア移行サービス収益 | アドバイザリー診断と移行実行が切り離される可能性がある | 移行提供を雇用主固有のアドバイザリー評価に結びつける |
| 情報源: Mordor Intelligence | ||||
LHHは2025年に、より広範なタレントソリューションポートフォリオ全体で年間15,000社以上のクライアントと100万人以上のプロフェッショナルにサービスを提供しました。Robert Halfは2025年のタレントソリューション収益として34億3,000万米ドルを報告し、契約タレントおよび正社員配置収益はそれぞれ2024年から11%および10%減少しました。Robert Halfの減少は配置収益のクライアント採用活動へのエクスポージャーを示し、LHHのポートフォリオ全体のクライアントベースはアドバイザリーおよび移行サービスを取り巻く雇用主関係の幅広さを示しています。
競合環境
市場集中度
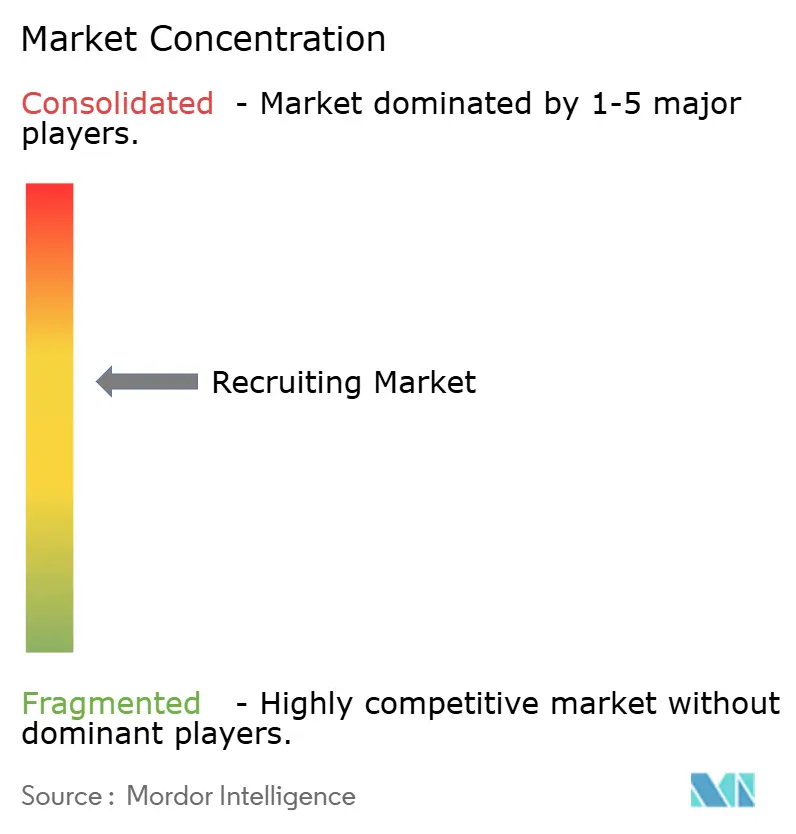
採用業界は断片化しており、多様化したプロバイダーがスタッフィング業務、デジタルマッチング、マネージドサービスを通じて競争しています。Adecco Group AGはフレキシブル雇用と正社員配置を提供し、Randstad NVの2025年のビジネスミックスは一時・正社員・フリーランスのスタッフィングが95%を占め、残りはRPO、MSP、アウトプレースメントでした。ManpowerGroup Inc.はManpowerおよびExperisを通じて採用を提供し、タレントソリューションはRPOおよびMSPサービスを供給しています。これらの重複するポートフォリオは、サービスの幅だけによる差別化を制限しており、複数の確立されたサプライヤーがすでに雇用主に個別配置とアウトソーシングされた労働力プログラムの両方を提供しているためです。
Recruit Holdings Co., Ltd.はHRテクノロジーとスタッフィング業務を組み合わせており、マッチングと労働力提供の両方に競争上の地位を結びつけています。同社のHRテクノロジー収益は、2024年度にHRソリューション移管が発生したと仮定した比較において、2025年4月から2026年3月をカバーする2025年度に円ベースで6.3%増加しました。Allegis Group, Inc.は専門会社を通じてスタッフィング、サーチ、タレントアドバイザリー、マネージド提供、労働力管理を提供しています。Randstad NVのデジタルマーケットプレイスは2025年第4四半期に140万件のセルフスケジュールシフトを記録し、デジタルインタラクションが確立されたスタッフィング組織内に存在できることを示しています。Recruitの成長はHRテクノロジーのみについて報告されたのに対し、Randstadのデジタルシフトはスタッフィング中心のビジネス内に存在しており、デジタルマッチングが2社において異なる財務的役割を持っています。
2026年3月12日、Allegis Groupの会社であるAllegis Global Solutionsは、北米、EMEA、アジア太平洋、インドにわたるMSPクライアントプログラムの戦略的スタッフィングサプライヤーを発表しました。選定では、要件への対応率、開始数と案件数、採用品質、請求レートのコンプライアンス、パートナーシップの有効性が考慮されました。これらの基準は対応速度と案件成果および価格規律を組み合わせており、候補者アクセスをサプライヤー提案の一部に過ぎないものとしています。AGSがAcumenプラットフォームとクライアントプログラムチームのフィードバックから指標を引き出しているため、サプライヤーの地位は複数の指標にわたる測定された提供実績に基づいています。
採用業界リーダー
-
Adecco Group AG
-
Randstad NV
-
ManpowerGroup Inc.
-
Recruit Holdings Co., Ltd.
-
Allegis Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
採用市場 このレポートでカバーされる企業
- Adecco Group AG
- Randstad NV
- ManpowerGroup Inc.
- Recruit Holdings Co., Ltd.
- Allegis Group, Inc.
- Robert Half Inc.
- Korn Ferry
- Hays plc
- Michael Page plc
- Kelly Services, Inc.
- TrueBlue, Inc.
- Kforce Inc.
- Insight Global, LLC
- SThree plc
- Star Equity Holdings, Inc.
- Vertage Limited
- AMS
- Heidrick & Struggles International, Inc.
- Spencer Stuart
- Robert Walters plc
- DHR Global
市場参加者にとっての主要な機会
この機会は、政府商業代理店(GCA)の教育調達と、アウトソーシング採用を再評価する雇用主向けのサービスアップグレードを比較しています。2026年9月から、英国の単一・複数アカデミートラストは、代替フレームワークまたは契約が2023年調達法の要件および適用される財務閾値を満たし、GCAレートを超えない場合を除き、GCAを通じて代理店供給スタッフを調達しなければなりません。準拠した既存の契約は継続可能ですが、独立学校はこのフレームワークを使用できません。任命されたサプライヤーにとっての機会は、すべてのトラストが直ちにスタッフィング手配を置き換えなければならないと想定するのではなく、これらの調達ルート内で適格なトラストにサービスを提供することにあります。
市場機会表
| 機会 | 今なぜか | バイヤー・リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| フレームワークベースの教育スタッフィング | 適格な英国アカデミートラストに対する義務的な調達ルート | 代理店供給教員および補助スタッフを調達するアカデミートラスト | フレームワーク条件内でトラスト固有のスタッフィング提案を開発する | 閉じたサプライヤー名簿と一時スタッフサプライヤー手数料上限 | Randstad NVなどの任命された採用サプライヤー |
| 確立されたRPOエンゲージメントの再設計 | 調査対象の雇用主が2026年1月にプロバイダーの切り替えまたはエンゲージメントの再構築を検討した | RPO関係を再評価している雇用主 | バイヤーがエンゲージメントを再評価する際に採用提供の定義された再設計を提供する | サービスの再設計は現在のプロバイダーを維持できる | Randstad SourcerightおよびKorn FerryなどのRPOプロバイダー |
| RPO内の候補者リスクサポート | 調査対象のバイヤーが2026年第1四半期にサイバーリスクと候補者詐欺サポートを要求した | 候補者リスクサポートを求めるRPOバイヤー | 提案に個別にスコープされたリスク管理と説明責任のある人間によるレビューを含める | 拡大された責任を獲得する前に提案された管理策を実証すること | Korn FerryなどのRPOプロバイダー |
| 情報源: Mordor Intelligence | |||||
採用プロセスアウトソーシング協会の2026年第1四半期の北米、ヨーロッパ・中東・アフリカ、アジア太平洋にわたる調査では、調査対象のRPOバイヤーの58%がサイバーリスクと候補者詐欺防止に対するプロバイダーサポートを求めていました。これにより、懸念を評価する担当者と採用決定を行う担当者を含め、採用エンゲージメント内でリスク関連業務を明示的に定義する機会が生まれます。明確な候補者リスクレビューサービスを提案するプロバイダーは、RPOエンゲージメント内での責任拡大を追求でき、バイヤーに採用ベンダーを変更することへの具体的な代替案を提供します。
最近の産業開発事情 採用市場
- 2026年10月:10月14日、24 SevenはITおよびプロフェッショナルサービスを専門とするスタッフィング・採用会社であるSRI(Software Resources, Inc.)の買収を発表しました。
- 2026年10月:10月5日、JobSource Inc.とThe Reserves Networkが合併を完了し、一時・臨時タッフィング、直接配置、エグゼクティブサーチを提供する全米規模の米国労働力サービス組織を設立しました。
- 2026年9月:9月1日、Korn Ferryは英国に本社を置くAMSの買収を完了し、採用プロセスアウトソーシング、アーリーキャリア採用、臨時労働力能力に加え、コンサルティングおよびスキル創出サービスを追加しました。
採用市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバル採用市場は、雇用主のために候補者を調達、評価、マッチング、供給、または採用する有償サービスへの年間支出を測定します。一時・契約スタッフィングの請求を含む、代理店、オンライン、マネージドチャネルを通じた世界中の雇用主の購入をカバーしています。
スコープの除外事項:一般的なHRコンサルティングおよびHR管理、別途販売される雇用主代行および給与管理、社内人材獲得チームのコスト、スタッフィングプロバイダーの請求外で支払われる直接従業員賃金は除外されます。
セグメンテーションの概要
- サービスタイプ別
- 正規採用
- 一時・契約採用
- 採用プロセスアウトソーシング(RPO)
- エグゼクティブサーチ
- その他のニッチサービス
- 採用チャネル別
- オフライン/エージェント主導
- オンラインプラットフォームおよび求人ボード
- ハイブリッド/マネージドサービスプロバイダー
- クライアント規模別
- 中小企業(SME)
- 中堅企業
- 大企業
- 業界垂直別
- ITおよび通信
- ヘルスケアおよびライフサイエンス
- 銀行・金融サービス・保険(BFSI)
- 製造業および産業
- 小売・消費財
- その他の垂直市場
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
公的な労働市場のエビデンスは、国際労働機関の世界雇用・社会見通し、ユーロスタット求人統計、全米大学・雇用主協会の採用調査、世界雇用連盟の経済レポートなどのソースを用いて、採用需要と地理的差異を把握するのに役立ちます。世界雇用連盟はまた、代理店業務、マネージドサービス、直接採用、採用プロセスアウトソーシング、キャリア管理を個別に定義し、代理店業務とマネージドサービス収益の重複を削減するための調整について説明しています。
企業の年次報告書、規制当局への提出書類、投資家向け資料、信頼性の高いビジネスプレスは、プロバイダーのサービスミックス、報告収益、採用計画、提供モデルの変化を明確にするのに役立ちます。これらのソースは労働・業界指標と相互確認されます。記載されたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよび調査
インタビューと構造化調査は、採用代理店・スタッフィングエグゼクティブ、オンラインプラットフォーム・マネージドサービスリーダー、およびアジア太平洋、EMEA、南北アメリカにわたる雇用主の人材獲得・調達リーダーを対象とすることができます。回答者は二次エビデンスの解釈を検証し、サービス請求とチャネル処理の違いを説明し、採用需要がプロバイダー収益にどのように転換されるかを確認できます。エビデンスが不完全な場合、アナリストは回答者の役割と地域にわたる回答を比較し、明確化のために関連するソースまたは回答者に戻り、プロバイダーの開示と独立した労働市場指標に対して三角測量することができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部:20% | アジア太平洋:38% |
| 中位層:45% | 機能・ユニットリーダー:30% | EMEA:34% |
| 小規模プレイヤー:20% | マネージャー:50% | 南北アメリカ:28% |
市場規模算定と予測
アナリストはトップダウンでグローバルの年間雇用主支出を推定し、次にプロバイダー収益の集計、チャネルエビデンス、および案件量に乗じたサンプル平均手数料または請求額に対して選択された合計を確認します。欠員率と雇用主の採用計画は見込まれる案件需要を示し、雇用と経済活動はより広範な需要シグナルを提供し、プロバイダーのスタッフィングおよび採用収益は市場合計を固定し、プラットフォームの掲載数またはサブスクリプションはオンラインアクセスを代理店およびマネージド提供から区別するのに役立ちます。サービス、チャネル、クライアント規模、業界、地域のシェアは報告された収益ミックスと需要指標から構築され、一時スタッフィングの給与はプロバイダーの請求内のみでカウントされ、重複するマネージドまたは下請け業務は一度だけカウントされます。多変量回帰はこれらの需要とプロバイダー指標に対して過去の市場収益を関連付けることができ、採用またはサービスミックスの重要な変化に対するシナリオ分析を行います。一次回答者は変数を確認し外れ値を説明でき、選択的な集計のギャップは範囲として保持され、トップダウン合計に調整されます。
データ検証と更新サイクル
アナリストはプロバイダー収益、労働市場シグナル、雇用主またはチャネル指標を三角測量し、承認前に大きな差異、一貫性のない単位、重複請求、セグメントまたは地域シェアの説明のない変化を調査します。第二のアナリストがソースの追跡可能性、計算、スコープ処、予測ロジックをレビューし、重要な不一致または定義の変更が推定値を変える可能性がある場合、チームはソースまたは回答者に再連絡します。データは年次で更新され、重要な市場イベントが採用またはサービス提供を変える際にサイクル間で再検討され、新鮮な納品前レビューで再確認されます。
Mordor Intelligenceの採用市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力において異なる場合があります。グローバル採用市場は、雇用主のために候補者を調達、評価、マッチング、供給、または採用する有償サービスへの年間支出を測定します。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。サービス、チャネル、クライアント規模、業界、地域のシェアは報告された収益ミックスと需要指標から構築され、一時スタッフィングの給与はプロバイダーの請求内のみでカウントされ、重複するマネージドまたは下請け業務は一度だけカウントされます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7,419億米ドル(2027年) | |
| グローバル市場調査出版社A | 6,482億5,000万米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値7,419億米ドルを12.6%下回っています。2025年の推定値は2026年から2034年にかけてCAGR 6.56%の予測を使用しており、本レポートの2027〜2032年成長率を下回っています。 |
| グローバル市場調査出版社B | 6,249億9,000万米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値7,419億米ドルを15.8%下回っています。2025年の推定値は2026年から2032年にかけてCAGR 6.4%の予測と組み合わされており、本レポートの2027〜2032年成長率を下回っています。 |
Mordor Intelligenceのアナリストはプロバイダー収益、労働市場シグナル、雇用主またはチャネル指標を三角測量し、承認前に大きな差異、一貫性のない単位、重複請求、セグメントまたは地域シェアの説明のない変化を調査します。
レポートで回答される主要な質問
採用市場の規模と成長見通しはどのようなものですか?
規模は2027年の7,419億米ドルから2032年までに1.05 トリリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 7.12%を記録すると予測されています。
外部採用サービスへの需要を牽引しているものは何ですか?
人材不足とAI導入が専門サービスを支えています。Employの2025年調査では、米国の採用担当者の65%がAIを採用テクノロジーの補完に活用しています。
最大の採用サービスセグメントはどれですか?
一時・契約スタッフィングが2026年のグローバル採用収益の38.18%を占めました。
スタッフィングおよび採用分野で競合している企業はどこですか?
主要な参加者には、スタッフィング、採用、または労働力サービスを提供するAdecco Group AG、Randstad NV、ManpowerGroup Inc.、Recruit Holdings Co., Ltd.、Allegis Group, Inc.が含まれます。
外部採用需要を制約する可能性があるものは何ですか?
人員増加への慎重姿勢が新規案件を制限する可能性があります。2025年の調査では、シンガポールの雇用主の58%が不確実なビジネス見通しを背景に2026年の人員凍結を計画しており、2024年の50%から増加しています。
採用サービスをリードしている地域はどこですか?
北米が2026年のグローバル採用収益の36.47%でリードし、アジア太平洋地域は2027年から2032年にかけてCAGR 8%で最も速く成長すると予測されています。