
フィナンシャルアドバイザリーサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
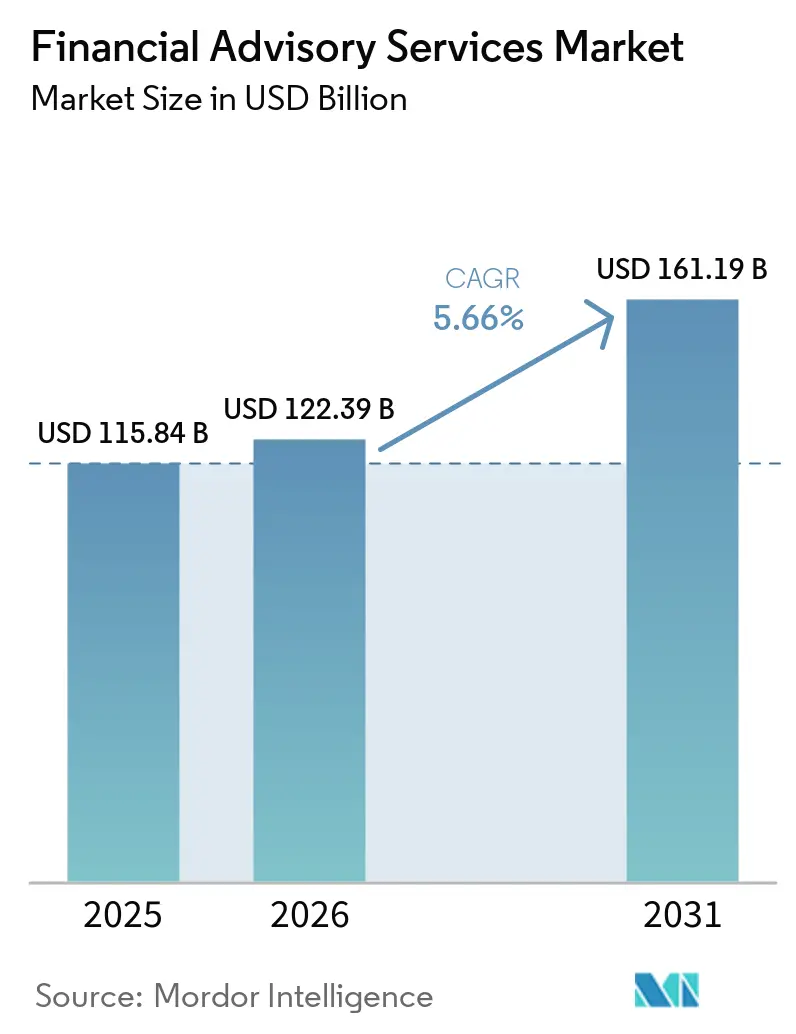
| 市場規模 (2026) | 122.39 十億米ドル |
| 市場規模 (2031) | 161.19 十億米ドル |
| 成長率 (2026 - 2031) | 5.66 % |
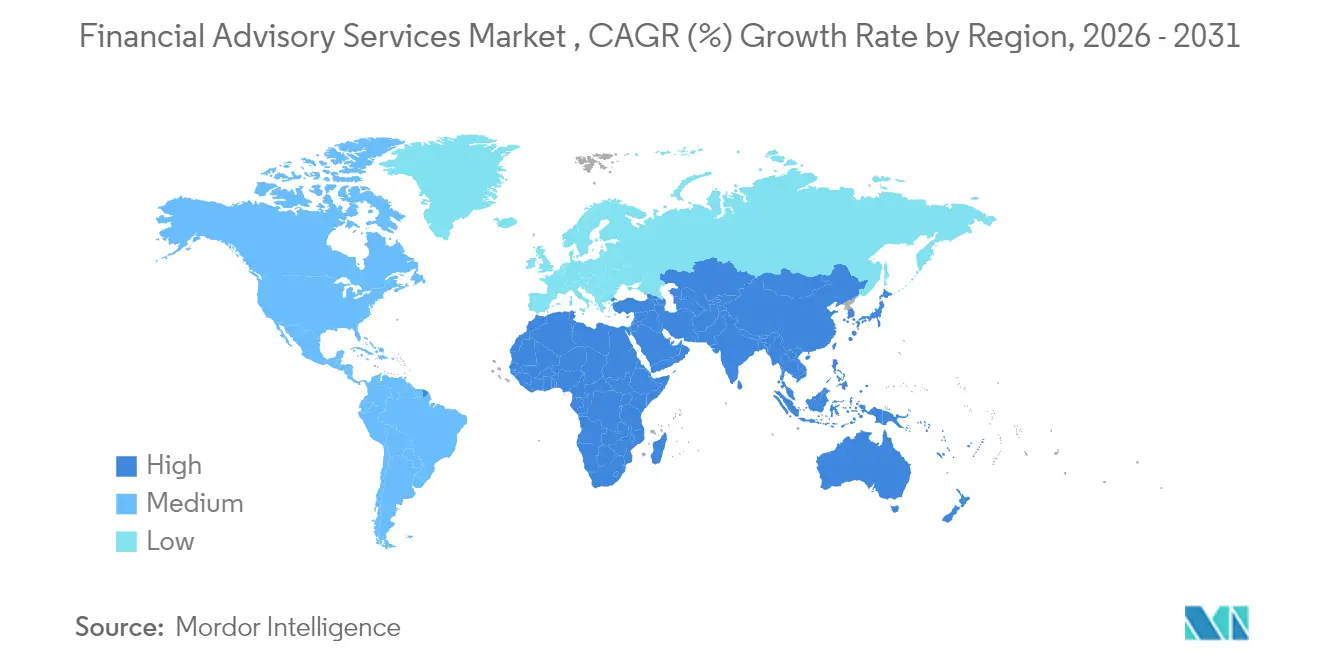
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
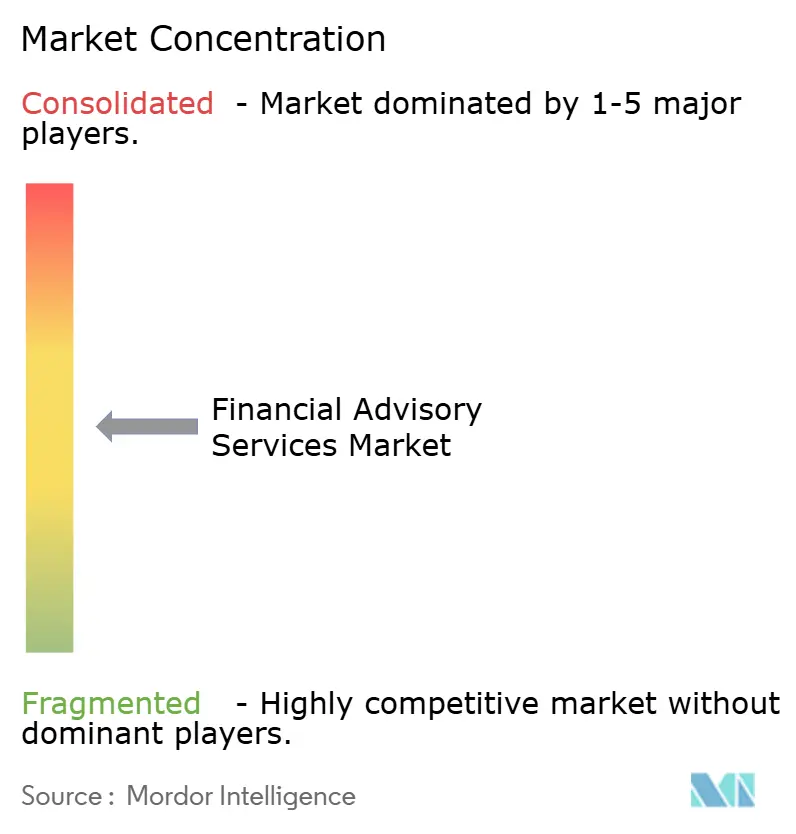
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィナンシャルアドバイザリーサービス市場分析
フィナンシャルアドバイザリーサービス市場規模は、2025年の1,158億4,000万米ドルから2026年には1,224億米ドルへと成長し、2026年~2031年の年平均成長率5.66%で2031年までに1,611億9,000万米ドルに達すると予測されています。堅調な拡大は、急速なデジタル化、より厳格な規制監督、および透明性の高いフィーベース関係を評価するクライアント期待の変化に牽引されています。人工知能ツールはクライアントエンゲージメントを高める超パーソナライズされたアドバイスを提供し、低コストのロボプラットフォームはプロフェッショナルなポートフォリオ管理の民主化を進め続けています。人間の判断とアルゴリズム効率を結びつける新たなハイブリッドデリバリーモデルが、特に富裕層のミレニアル世代およびZ世代の相続人の間で勢いを増しています。テクノロジーの統合、進化するESG開示ルールへの対応、および縮小する人材プールの管理に成功したアドバイザリー企業は、フィナンシャルアドバイザリーサービス市場全体で際立った利益を獲得できる位置にあります。
主要レポートの要点
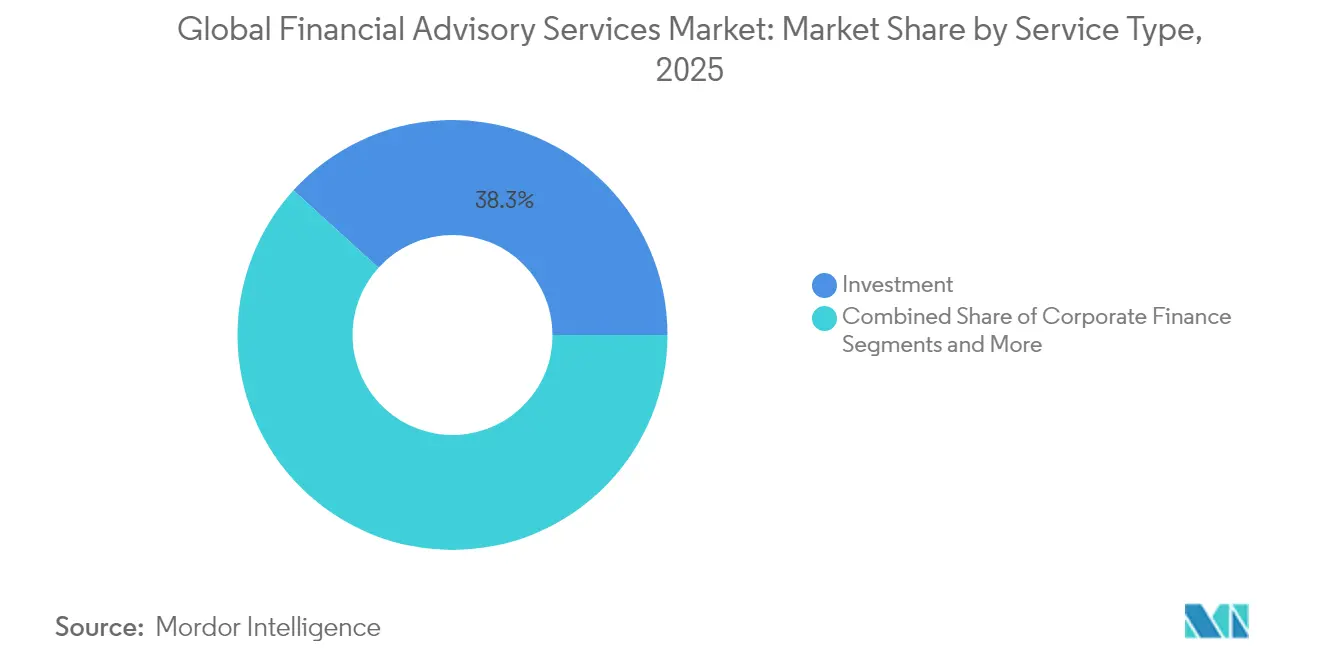
- サービスタイプ別では、投資アドバイザリーが2025年のグローバルフィナンシャルアドバイザリーサービス市場において38.25%のシェアでリードしており、2031年までに年平均成長率7.29%で拡大する見込みです。
- 組織規模別では、大企業が2025年のグローバルフィナンシャルアドバイザリーサービス市場シェアの63.10%を占め、中小企業は2031年までに年平均成長率6.59%で最も速く成長すると予測されています。
- 業種別では、BFSIが2025年のグローバルフィナンシャルアドバイザリーサービス市場の35.75%を占め、ヘルスケアおよび医薬品が2031年までに年平均成長率6.86%で最も速く成長する業種となる見込みです。
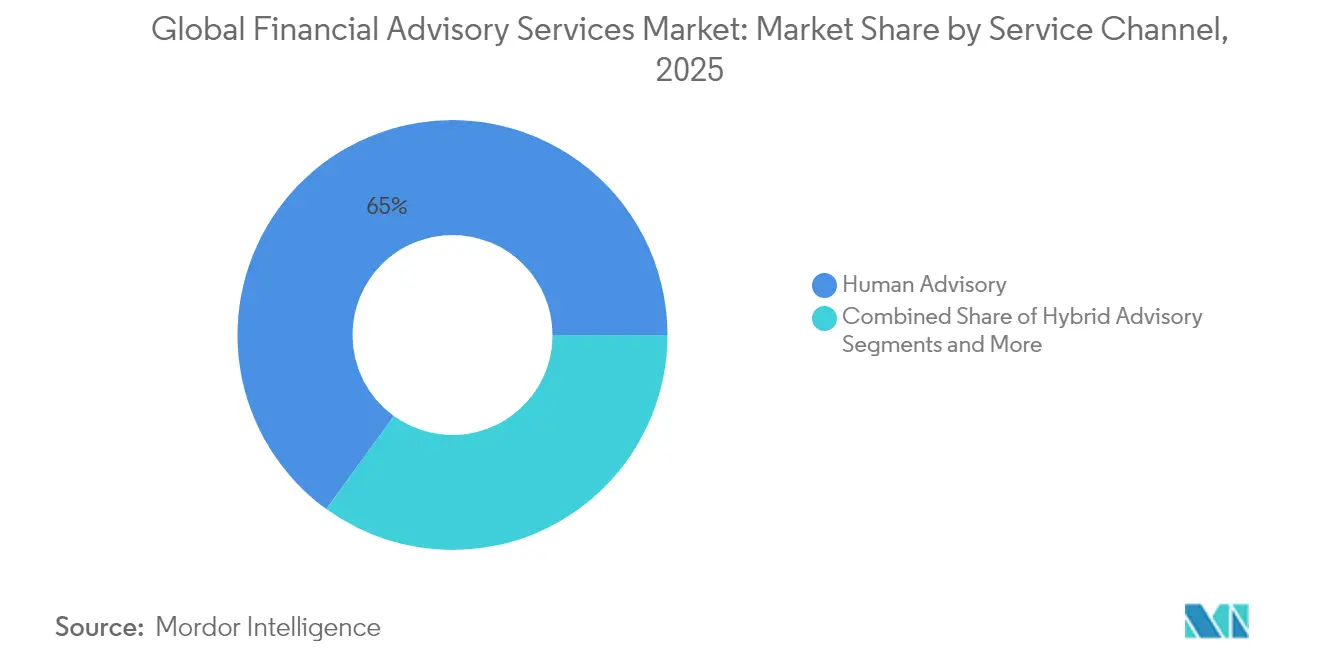
- サービスチャネル別では、ヒューマンアドバイザリーが2025年のグローバルフィナンシャルアドバイザリーサービス市場シェアの65.02%を占め、ロボアドバイザリーは2031年までに最高の年平均成長率16.95%を記録すると予測されています。
- デリバリーモード別では、オンサイトコンサルティングが2025年のグローバルフィナンシャルアドバイザリーサービス市場規模の73.40%を占め、リモートおよびバーチャルコンサルティングは2031年までに年平均成長率10.45%で拡大する見込みです。
- 地域別では、北米が2025年のグローバルフィナンシャルアドバイザリーサービス市場において39.95%のシェアを維持しており、アジア太平洋地域が2031年までに最も強い年平均成長率7.78%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIによる超パーソナライズされたアドバイスの普及 | +1.2% | グローバル、北米およびアジア太平洋での早期採用 | 中期(2〜4年) |
| 手数料型モデルへのシフト | +0.8% | 北米および欧州連合、アジア太平洋へ拡大中 | 長期(4年以上) |
| 低コストロボプラットフォームによる民主化 | +1.5% | グローバル、先進市場において最も強い | 短期(2年以内) |
| デジタルに精通した相続人への世代間資産移転 | +0.9% | 北米および欧州連合、アジア太平洋で新興 | 長期(4年以上) |
| レグテクによるコンプライアンス負担の軽減 | +0.6% | グローバル、規制の厳しい市場が先行 | 中期(2〜4年) |
| ソブリンウェルスファンドによるマンデートのアウトソーシング | +0.4% | 中東、アジア太平洋、選択的なグローバルインパクト | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AIによる超パーソナライズされたアドバイスの普及
人工知能は、アドバイザリー会社がクライアントデータを収集・処理・活用する方法を再構築しており、ライフイベント、税制、市場環境の変化にリアルタイムで適応するオーダーメイドのポートフォリオを生み出している。連邦準備制度理事会の調査によると、金融サービス従事者におけるAI普及率は20%〜40%に達しており、前年比成長率は最大145%に及んでいる[1]。4.2 トリリオン 米ドル超の資産を運用するMorgan Stanleyのウェルス部門は、独自のAIリサーチを活用して資産配分の精度を高め、顧客エンゲージメントを深化させている。かつて人間のアドバイザーがスプレッドシートを精査していた作業を、機械学習エンジンが数秒で数百万のデータポイントを解析することで代替し、専門家は複雑なプランニングに集中できるようになっている。デジタル成熟度の高いアジア太平洋地域のウェルスハブでは導入が特に進んでおり、クライアントは高度なアナリティクスを差別化要因ではなく当然の要件と見なしている。AIを活用したパーソナライゼーションを習得した企業は、より高いウォレットシェアと強固なクライアントの定着を実現している。
手数料型モデルへのシフト
規制当局とクライアントは、フィーの透明性への転換を加速させており、金融商品のコミッションに内在するコンフリクトを削減しています。T. Rowe Price Associatesは既にフィー連動型マンデートで約1兆5,000億米ドルを運用しており、資産ベースの課金の商業的実行可能性を証明しています[2]。米国消費者金融保護局(CFPB)は不透明な手数料への取り締まりを強化し、当座貸越手数料などの料金を「不当手数料」と位置づけています。欧州のMiFID IIフレームワークは助言フィーを明確に区分しており、現在他の地域にも広がりつつあるモデルケースとなっています。企業がこの転換を進めるにつれ、安定した定期収益がバリュエーション倍率を改善する一方、投資パフォーマンスが低迷した場合にはアドバイザーのマージン圧迫リスクも生じます。成功している事業者は、フィーベースのポートフォリオと、価値認識を高めるハイタッチな計画・税務・退職戦略を組み合わせています。
低コストロボプラットフォームによる民主化
ロボアドバイザーは、ポートフォリオ構築、リバランシング、および節税目的の損失計上を自動化することで参入障壁を大幅に引き下げ、従来のアドバイザー料金のわずかな費用で提供します。パーソナライズされたターゲットデート型ファンドは次なる進化を体現しており、Capital GroupやPIMCOなどのプロバイダーが収入および拠出率に応じてアロケーションを調整しながら、ファンド・オブ・ファンズとオーダーメイドマンデートの中間水準にコストを抑えています。Bank of Americaの調査では、住宅費や学生ローンを抱える若年成人が依然としてデジタル投資アプリや「後払い(バイ・ナウ・ペイ・レイター)」支出ツールを優先していることが示されています[3]。マス富裕層コホートが拡大するにつれ、摩擦の少ないオンボーディングと直感的なモバイルインターフェースが新たな資産の波をロボプラットフォームへと誘導し、既存のアドバイザーは価値提案を精緻化するか、手数料侵食に直面するかの選択を迫られています。
デジタルに精通した相続人への世代間資産移転
約84兆米ドルが今後20年間にわたってベビーブーマー世代からミレニアル世代およびZ世代へと移転する見込みです。あるレポートによると、ファミリーオフィスの44%が商業用不動産へのエクスポージャーを拡大しながら、ESGメトリクスに基づいて保有資産をスクリーニングする意向を持つとされています。デジタルネイティブはシームレスな体験、リアルタイムダッシュボード、およびサステナブルなポートフォリオを重視しており、アドバイザーはインパクトスコアリングツールや気候分析機能を追加するよう促されています。アジア太平洋地域はスマートフォンの高い普及率と急速な富の創出により、このトレンドの最も鋭い先端を捉えています。バーチャルサービスと定期的な対面コーチングを組み合わせたハイブリッドモデルが標準として台頭しており、常時接続のデジタル期待に応えながら個人的な信頼を維持しています。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アドバイザーの人材不足と高齢化する労働力 | -1.1% | グローバル、先進市場で深刻 | 短期(2年以内) |
| パッシブ投資の波によるマージン圧迫 | -0.7% | グローバル、先進市場において最も強い | 中期(2〜4年) |
| サイバーセキュリティおよびデータプライバシーに関わる法的責任 | -0.5% | グローバル、規制の厳しい市場が先行 | 短期(2年以内) |
| ESGグリーンウォッシングに関する訴訟 | -0.3% | 北米および欧州連合 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アドバイザーの人材不足と高齢化する労働力
北米および西欧の現役アドバイザーの3分の1以上が今後10年以内に退職を迎える見通しであり、これによりキャパシティを制約し、サービスレベルに支障をきたすパイプラインギャップが生じています。若い専門家は、柔軟なスケジュールと株式上のアップサイドを提供するテクノロジーや起業家的な役割に引き寄せられており、アドバイザリー企業は人材刷新に苦心しています。規制の複雑化は参入障壁をさらに高め、習得に時間とコストを要する高度な資格を求めています。遺産計画などの専門分野では、深い税務知識を持つアドバイザーが高い報酬を要求し、コスト構造を押し上げています。各社は見習いプログラム、学費補助、およびシニアアドバイザーが若手スタッフを通じてより多くのクライアントをサポートできるデジタルワークフローの活用拡大で対応しています。
パッシブ投資の波によるマージン圧迫
パッシブファンド、ETF、およびダイレクトインデキシングが高手数料のアクティブ戦略から資産を引き離し、クライアントがアドバイザーの価値に疑問を持つ要因となっています。Morningstarのデータによると、ファンドの平均手数料は2015年以降毎年低下しており、この傾向は反転しそうにありません。投資銘柄選択がコモディティ化するにつれ、アドバイザーは手数料を守るためにプランニング、行動コーチング、および税務最適化へのシフトを図っています。しかし、こうしたホリスティックサービスを拡大するにはテクノロジー投資と継続的なスタッフ研修が必要であり、中小企業に対して圧力をかけています。欧州の規制当局によるフィーのアンバンドリング要求がこの圧迫をさらに強め、北米やアジアにも波及する価格競争を促しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
投資アドバイザリーがリーダーシップを維持投資アドバイザリーサービスは2025年のフィナンシャルアドバイザリーサービス市場において最大の38.25%のシェアを獲得し、2031年までに年平均成長率7.29%で全体成長を牽引します。この規模と速度の組み合わせは、プランニング・税務・遺産考慮を単一アドバイザー関係の中に統合したポートフォリオに対するクライアントの需要を裏付けています。資産がフィーベース口座へと移行するにつれ、投資アドバイザリーのフィナンシャルアドバイザリーサービス市場規模は、他のカテゴリーを上回るペースで絶対額においても拡大すると予測されています。Capital Oneによる350億米ドルでのDiscover Financial買収という主要案件は、コーポレートファイナンスチームがバリュエーション、ストラクチャリング、および株主コミュニケーションのためにいかに専門的なアドバイザーに依存しているかを浮き彫りにしています。
より広いサービス環境全体を見渡すと、会計・税務アドバイザリーサービスは、多管轄報告およびESGメトリクスがデータ収集の複雑性を生み出すことにより、安定した需要を享受しています。「その他のサービス」に属するデジタルアセットおよび事業承継計画のサブセグメントは、ニッチながらも増加する貢献を示しています。現在の競争差別化は、バンドル化にかかっています。投資管理とホリスティックプランニングを組み合わせた企業は、解約率が低くクロスセルが強化されています。テクノロジーが多くのアロケーション業務を自動化するにつれ、アドバイザーは変動する市場においてクライアントのバイアスや感情的な引き金に対処する行動コーチングに業務時間を再配分しています。
注記: 個別セグメントのシェアはレポート購入時に取得可能
組織規模別:
大企業の影響力と中小企業の勢い大企業は2025年のフィナンシャルアドバイザリーサービス市場の63.10%を占め、オーダーメイドのアドバイザリーを必要とする複雑なバランスシート要件と確立された関係を反映しています。財務最適化、デット・ストラクチャリング、およびクロスボーダーM&Aは安定したマンデートを確保します。しかし、デジタルオンボーディングおよびモジュール式サービスバンドルの支援を受けた中小企業コホートは、年平均成長率6.59%で拡大し、フィナンシャルアドバイザリーサービス市場規模におけるシェアを高めると予測されています。テクノロジープラットフォームが最低チケット規模の閾値を引き下げ、アドバイザーが、かつては社内財務スタッフや小売銀行に依存していたファミリー経営の製造業者、テックスタートアップ、専門家パートナーシップを収益性を保ちながらサービス提供できるようにしています。
多くの中小企業は、受益者所有権報告やサステナビリティ開示など、大企業と同様の規制上の負担に直面しながらも、専門的な知識が不足しています。キャッシュフロー予測、税務カレンダー、およびポートフォリオ分析を統合するクラウドベースのダッシュボードにより、経営者は迅速に行動できます。先進的なアドバイザーはAIチャットボットを導入して日常的な問い合わせに対応し、人間とのやりとりは年次計画やトランザクションイベントのために確保しています。地理的な分散も拡大しており、東南アジアおよびラテンアメリカの中小企業が米ドル建て債券発行に関するアドバイスをますます求めるようになり、クロスボーダーエンゲージメントを促進しています。
業種別:
BFSIの優位性、ヘルスケアの加速BFSI部門は2025年のフィナンシャルアドバイザリーサービス市場シェアの35.75%を維持しており、これは資本最適化と規制上の洞察のために外部アドバイザーに依存する銀行の財務部門、保険会社の一般勘定、およびアセットマネージャー系列会社に支えられています。このセグメントは、継続的な自己資本充足率規則の変更およびデジタルバンキングの変革から恩恵を受け、戦略的なアドバイスへの需要を生み出しています。一方、ヘルスケアおよび医薬品は全業種の中で最速となる年平均成長率6.86%を達成し、2031年までのフィナンシャルアドバイザリーサービス市場シェアへの貢献度を高めると予測されています。医薬品価格改革、臨床試験の資金調達ニーズ、および知的財産の収益化が、オーダーメイドの財務ストラクチャリングへの需要を促進しています。
情報技術および通信業種も、特にクロスボーダーのクラウドデータセンター資金調達や従業員ストックプランの設計において、多大なアドバイザリー予算を持っています。製造業および小売業は引き続きサプライチェーン資金調達およびESG連動型融資においてアドバイザーに頼り、公共部門はグリーンボンドおよびデジタルアイデンティティインフラ資金調達についての指針を求めています。ヘルスケアの台頭は、高度な資本市場アドバイスへのアクセスが競争優位を促進する、知識集約型・研究開発重視型モデルへのシフトを示しています。
サービスチャネル別:
ヒューマンアドバイザリーのコア維持、ロボアドバイザリーの急速なスケールヒューマンアドバイザーは2025年のフィナンシャルアドバイザリーサービス市場シェアの65.02%を掌握し、共感とオーダーメイドプランニングを重視する複雑な純資産のクライアントを保護しています。しかし、ロボプラットフォームは年平均成長率16.95%で成長し、フィナンシャルアドバイザリーサービス市場全体におけるシェアを着実に拡大すると予測されています。BettermentやWealthfrontなどの大規模プレイヤーはゴールベースのアルゴリズムを精緻化し、Charles SchwabなどのインカンベントはロボモジュールをTraditionalなプラクティスに組み込み、段階的なサービスを提供しています。自動化された節税目的の損失計上や予測的支出分析を対面エンゲージメントに統合するアドバイザーが増えるにつれ、ハイブリッドモデルに割り当てられるフィナンシャルアドバイザリーサービス市場規模は急拡大する見込みです。
消費者嗜好調査によると、若いプロフェッショナルはチャットベースの定期確認やデジタルドキュメントボルトを受け入れ、住宅購入や相続決算などのマイルストーンイベントのためにビデオ通話を確保しています。フィー圧縮がイノベーションを促し、サブスクリプション料金やプラン単位の支払いパッケージが普及しています。アドバイザーはログイン頻度やコンテンツ消費パターンなどのエンゲージメント指標を追跡し、アウトリーチをパーソナライズして解約を未然に防いでいます。
注記: 個別セグメントのシェアはレポート購入時に取得可能
デリバリーモード別:
オンサイトの強み、バーチャルの台頭オンサイトコンサルティングは2025年のフィナンシャルアドバイザリーサービス市場シェアの73.40%を占めており、超富裕層ファミリーにとって、複数回にわたる遺産計画や受託者ブリーフィングが対面での実施から引き続き恩恵を受けていることを示しています。しかし、パンデミックによってバーチャルインタラクションが定着し、予測期間を通じてリモートコンサルティングの年平均成長率10.45%を後押ししています。現在の普及が続けば、バーチャルデリバリーに結びつくフィナンシャルアドバイザリーサービス市場規模は2031年までに2倍以上になります。アドバイザーはますます四半期ごとのビデオレビューをセキュアポータルダッシュボードで補完しており、クライアントはオンデマンドでアクセスできます。
New York Life Investmentsは、多くの女性投資家が4〜6ヶ月ごとのタッチポイントを好み、バーチャル会議がその頻度を出張なしで満たすと指摘しています。アドバイザーが幅広い地域をカバーできるようになり、生産性が向上しています。1人の専門家が1日のうちにボストン、シンガポール、ドバイのクライアントにアドバイスを提供できます。コンプライアンスチームは監査証跡を満たすためにセッションを録画し、画面共有をアーカイブすることで適応しています。各社はまた、没入型のリスクプロファイリング体験のためにバーチャルリアリティのパイロットを展開していますが、主流での普及はいまだ初期段階にあります。
地域分析
北米ファイナンシャル・アドバイザリー・サービス市場
北米は2025年にファイナンシャル・アドバイザリー・サービス市場において39.95%の市場シェアを占め、同市場を支配した。成熟した資本市場、豊富な富裕層資産、および厳格かつ安定した規制環境により、アドバイザーは複雑なプランニングサービスをプレミアム価格で提供することが可能となっている。ニューヨーク、シカゴ、サンフランシスコは引き続き中枢拠点として機能しており、JPMorgan Chase、Goldman Sachs、Morgan Stanleyがそれぞれ数兆ドル規模の資産を運用している。カナダの金融機関も地域全体の存在感を強化しており、Prospera、Coast Capital、Sunshine Coast信用組合の合併提案は、388億米ドルの資産を管理する目的志向型の協同組合を創設するものであり、業界再編の勢いを示している。
アジア太平洋ファイナンシャル・アドバイザリー・サービス市場
アジア太平洋地域は最も成長が速い地域となる見込みであり、2031年までに7.78%のCAGRを記録すると予測されている。中間層の富裕化の進展、デジタルバンクのイノベーション、および段階的な規制サンドボックスの整備が、アドバイザー事業の拡大に向けた肥沃な土壌を育んでいる。日本のSBIホールディングスとSMBCグループは2026年に「Olive Infinite」を開始し、アルゴリズムによる資産配分とライブコンサルタントを組み合わせたサービスを提供する予定である。台湾はアジア資産運用センターのパイロット拠点として高雄を選定し、30兆台湾ドルを超える資金をプロフェッショナルポートフォリオに誘導することを目指している。中国およびインドのfintechは引続き数百万人の初めての投資家を取り込み、地域のロボアドバイザーリーダーの台頭をもたらしている。
欧州・中東・アフリカファイナンシャル・アドバイザリー・サービス市場
欧州はロンドン、フランクフルト、チューリッヒを中心に相当規模の収益基盤を有しているが、経済的不確実性と厳密な規制が成長を抑制している。スウェーデンは2024年にEU企業サステナビリティ報告指令を国内法に転換し、ESG監査およびアドバイザリーへの需要が拡大している。ブレグジットの再編により、英国拠点から欧州大陸のクライアントにサービスを提供するアドバイザーは、追加的なライセンスコストおよびデータ移転の複雑性を負担しなければならない。一方、中東のGCC富裕センターは多様化した政府系ポートフォリオを管理するためにグローバルなアドバイザーを招聘しているが、アフリカの一部地域における政治的不安定性が、より広範な地域への浸透を抑制している。
規制環境
金融アドバイザリーサービスは、助言の提供方法、価格設定、そして各法域における監督の在り方を形づくる、行動規範、情報開示、業務レジリエンスに関する要件の拡大の下で運営されている。米国では、SECがアドバイザーの販売慣行に関連した執行措置を継続しており、利益相反や適合性への監視を強化している。並行して、銀行監督は資本規制やストレステスト制度によって形づくられており、その一例として、ゴールドマン・サックスが2026年4月に開示した、会社主導のドッド・フランク法ストレステスト(DFAST)で用いられる連邦準備制度のシナリオが挙げられる。欧州では、MiFID II のフィー分離規制が透明な価格設定と文書化への圧力を維持しており、EUのデジタル・オペレーショナル・レジリエンス法(DORA)プログラムは、2026年にかけて企業をより制度化されたICTリスク管理と第三者監督へと導いている。
規制の断片化も進んでおり、各法域はグローバルな調和よりも自国の競争力と国内政策目標を重視する傾向にある。これにより、国境を越えたアドバイザリープラットフォームや複数事業体を持つグループのコンプライアンス業務負荷が増大している。香港は2026年1月1日付で業務レジリエンスおよびサイバーセキュリティ関連法制を施行し、アジア太平洋地域の富裕層向け拠点でサービスを提供する企業にとって新たな要件の焦点を追加した。これらの変化は、ガバナンスへの期待をアドバイザー部門のフロントオフィスを超えて、ベンダー管理、データ管理、子会社レベルの責任にまで拡大させ、レグテック、監査可能な顧客コミュニケーション、そして対人・ハイブリッド・ロボアドバイザリーの各チャネルにわたる標準化された管理への需要を高めている。
バリューチェーン分析
金融アドバイザリーサービスのバリューチェーンは、KYC/AMLチェック、リスクプロファイリング、フィー開示を含む顧客獲得とオンボーディングから始まる。次に、目標設定、税務・遺産に関する検討事項、負債などを扱うディスカバリーとプランニングの段階に移り、その後、証券・銀行・ファンドプラットフォームにわたるポートフォリオ構築と商品選定が行われる。継続的なサービスでは、対人アドバイザー、ハイブリッドモデル、ロボインターフェースを通じて提供される、モニタリング、リバランス、レポーティング、顧客コミュニケーションに重点が置かれる。
上流のインプットには、市場・発行体データ、リサーチ・分析、独自モデルが含まれる。下流のアウトプットには、助言文書、投資方針書、パフォーマンスレポート、そして監査や紛争解決を支える コンプライアンス関連資料が含まれる。イネーブリング層は差別化とサービス提供コストを決定する要因としてますます重要になっており、特にデータインフラ、AIおよびワークフローツール、サイバーセキュリティ、コンプライアンス業務が該当する。大規模機関はこれらの能力を資本市場アクセスや資金調達源と統合しており、一方で規制上の開示フレームワーク(例えば、ゴールドマン・サックスなどの大手銀行が用いるバーゼルIII準拠のピラー3開示)は、機関投資家および富裕層顧客向けのリスクガバナンスの基盤となっている。エコシステムレベルでは、業務範囲が拡大し、助言提供と情報開示に影響を与える重要な第三者技術プロバイダー、暗号資産企業、ESG格付け機関をも含むようになっている。これにより、アドバイザリー企業は、標準的なサービス提供の一環として、ベンダー監督、レジリエンステスト、インシデント対応の制度化を進めるよう促されている。
競争環境
フィナンシャルアドバイザリーサービス市場は、グローバルバンク、ビッグフォーのコンサルティング会社、専門ブティック、およびデジタルディスラプターが混在する中程度に分散した市場に留まっています。JPMorgan Chase、Bank of America、Goldman Sachsなどの大手企業はバランスシートの強みと多領域にわたるアドバイザリー部門を組み合わせています。これらの企業は、生成AIリサーチ、クライアント向けアプリ、およびデータレイクに数十億ドルを投資し、機動性の高いフィンテック企業に対してシェアを守っています。Deloitte、EY、KPMG、PwCは規制、サイバーセキュリティ、および税務の専門性を活かし、ミドルマーケットのM&Aおよびリストラクチャリングマンデートで投資銀行との差別化を図っています。
ロボアドバイザーのパイオニアであるBettermentとWealthfrontは、低コスト構造とゲーミファイされたインターフェースを活用してマス富裕層のフローを獲得しています。両社の合算運用資産残高(AUM)は2024年に650億米ドルを超え、25%超の複合成長率を示しています。対応として、従来型プレイヤーはホワイトラベルのロボオファリングを立ち上げるか、フィンテック企業を買収しています。Morgan Stanleyの2020年のE*TRADE買収は引き続きクロスセルのシナジーをもたらしており、同社の投資管理部門は2024年12月時点で1兆6,600億米ドルのAUMに達しました。競争の戦場は現在、コンテンツ(ESGリサーチ、プライベートマーケットへのアクセス)、体験(超パーソナライズされたダッシュボード)、および信頼(サイバーセキュリティ認証)を中心に展開しています。
クライアントの高度化が進むにつれ、価格ダイナミクスが変化しています。サブスクリプション型、パフォーマンス連動型リテイナー、および少額フィープランが拡大しています。法律、税務、および慈善活動パートナーを統合するアドバイザリーエコシステムを採用した企業は、より高いウォレットシェアを維持しています。人材戦略には社内のデータサイエンティスト、行動心理学者、およびサステナビリティアナリストが含まれるようになっており、アドバイザーの専門性の定義の拡大を反映しています。これらの多領域チームを編成しながらクライアントの機密性を守る能力が、市場リーダーと規模を追うだけの後発企業を差別化しています。
フィナンシャルアドバイザリーサービス業界リーダー
-
Bank of America Corporation
-
Goldman Sachs Group Inc.
-
Morgan Stanley
-
Deloitte
-
EY
- 注:主要企業の掲載順は順位を示すものではありません。
ファイナンシャル・アドバイザリー・サービス市場 このレポートでカバーされる企業
- Bank of America Corporation
- Goldman Sachs Group Inc.
- Morgan Stanley
- Deloitte
- Ernst & Young (EY)
- JPMorgan Chase & Co.
- KPMG
- PwC
- Charles Schwab Corporation
- Wells Fargo & Co.
- Citigroup Inc.
- UBS Group AG
- Edward Jones
- Raymond James Financial Inc.
- Ameriprise Financial Inc.
- LPL Financial Holdings Inc.
- Stifel Financial Corp.
- RBC Wealth Management
- Betterment LLC
- Wealthfront Corporation
市場機会と将来展望
アドバイザリー企業が、透明性のあるフィーベースのプランニングとテクノロジーを活用した大規模なパーソナライゼーションを組み合わせる領域で、ホワイトスペースが広がっている。特に、これまで対人重視モデルの経済性に見合わなかったマス富裕層や中小企業顧客においてその傾向が強い。リモートおよびバーチャルコンサルティングは最も明確な商業的レバーの一つであり、税務、遺産、国境を越えた取引、退職に関する専門家が、録音セッションや安全な顧客ポータルによる監査証跡を維持しながら、より広範な地域にサービスを提供できるようにする。既存企業が、タックスロスハーベスティング、目標ベースのモデリング、文書保管庫などの自動化をアドバイザー主導の関係性に組み込むことで、ハイブリッド型の提案も恩恵を受ける。これは、複雑な意思決定に対する人間によるコーチングを維持しつつ、デジタルダッシュボードに対する顧客の期待にも合致する。
機関投資家向けアドバイザリーの機会は、アウトソース型の投資・退職ソリューションを通じて拡大しており、これに加えて、ガバナンス、流動性、開示の複雑性が専門的助言への依存を高めるプライベート市場アクセスやプライベートクレジット配分の分野でも拡大している。同様の傾向は大規模なOCIOマンデートにも見られ、例えば、ゴールドマン・サックスが2026年7月に、総額700億米ドルを超える退職プラン資産についてベライゾン・コミュニケーションズおよびロッキード・マーティンから任命された事例がある。コーポレートアドバイザリー分野では、銀行がカバレッジ能力と業界特化を強化しており、その一例として、バンク・オブ・アメリカが2026年7月に地域投資銀行業務のカバレッジを拡大し、中堅企業顧客向けにより地域密着型のM&Aおよび資金調達アドバイスを支援している。業務レジリエンスおよび第三者監督プログラム、例えば2026年にかけて展開されるEUのDORA導入や、2026年1月1日から香港で施行される新たな業務レジリエンス・サイバーセキュリティ規則も、金融機関や規制対象の資産運用会社にわたって戦略、管理体制、テクノロジーガバナンスを結び付けるアドバイザリーサービスへの需要を生み出している。
最近の産業開発事情 ファイナンシャル・アドバイザリー・サービス市場
- 2026年7月:バンク・オブ・アメリカが地域投資銀行業務のカバレッジを拡大し、地域市場チームによって中堅企業顧客へのサービスをより充実させる。この拡大は、中堅市場のM&Aおよび資金調達に関するアドバイザリーカバレッジを強化する。この動きは、国境を越えたディールメイキングおよび地域アドバイザリー能力への顧客アクセスを向上させる
- 2026年7月:ゴールドマン・サックスが、700億米ドルを超える退職プラン資産についてベライゾン・コミュニケーションズおよびロッキード・マーティンのアウトソース型最高投資責任者(OCIO)に任命された。このOCIO契約は、大規模機関向けアドバイザリー事業の展開範囲を拡大する。機関投資家向け資産運用アドバイザリーサービスにおける規模と統合の機会を増加させる
- 2026年5月:ゴールドマン・サックスがAnthropic、Blackstone、Hellman and Friedmanと提携し、AIネイティブなエンタープライズサービス企業を立ち上げる。AIを活用したエンタープライズアドバイザリーサービスの開発。戦略的パートナーとのAI主導型アドバイザリー能力とクロスセルの可能性を広げる
ファイナンシャル・アドバイザリー・サービス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は個人および組織に提供さる有償の専門的なファイナンシャル・アドバイザリー業務を対象としており、その中核的な成果物は財務的アウトカムに結びついたアドバイス、プランニング、またはトランザクション支援である。市場規模は、主要地域におけるアドバイザリー業務から生じるサービス収益として算定する。
対象外の範囲:純粋な製品製造収益(例えば、ファンド運用商品の手数料)は、アドバイザリーサービス収益として一括請求される場合を除き、計上しない。
セグメンテーション概要
- サービスタイプ別
- コーポレートファイナンス
- 会計および税務アドバイザリー
- 投資
- その他のサービス
- 組織規模別
- 大企業
- 中小企業(SME)
- 業種別
- 銀行・金融サービス・保険(BFSI)
- ITおよび通信
- 製造業
- 小売業およびeコマース
- 公共部門
- ヘルスケアおよび医薬品
- その他の業種
- サービスチャネル別
- ヒューマンアドバイザリー
- ハイブリッドアドバイザリー
- ロボアドバイザリー
- デリバリーモード別
- オンサイトコンサルティング
- リモート・バーチャルコンサルティング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- ペルー
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(スウェーデン、ノルウェー、デンマーク、フィンランド、アイスランド)
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 東南アジア(シンガポール、インドネシア、マレーシア、タイ、ベトナム、フィリピン)
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、対象クライアント層の規模およびアドバイザリー需要がマクロ・金融サイクルとともにどのように変化するかを把握することで、モデルの基盤を構築する。世界銀行およびIMFのマクロ系列、BISの信用・金融環境指標、OECD統計、SECおよびFINRAの投資家・業界向け刊行物、ならびに金利・インフレ動向を反映する中央銀行リリースなどの公開情報を参照した。
これらのシグナルを実用的な収益モデルに変換するため、企業の年次報告書、10-K形式の開示書類、投資家けプレゼンテーション、規制当局のガイダンスページ、および手数料動向・適合性規則・デジタルアドバイス導入に関する信頼性の高いビジネス報道も参照した。一部のケースでは、有料サブスクリプションを企業財務のクロスチェック、主要契約・入札の追跡、およびアドバイザリーツールに関連する特許・イノベーション動向の確認のみに使用した。ここに記載するデスクソースは例示であり、データ収集・検証・明確化のために他の多くの公開情報も活用した。
一次インタビューおよびサーベイ
一次調査は、サービス範囲、典型的な手数料体系、およびアドバイザリー収益として計上される項目と隣接するブローカレッジや資産連動型手数料との区別を検証するために実施した。主要地域のアドバイザリー会社のリーダー、プラクティスヘッド、およびマネージャーと幅広く対話し、クライアントミックス、デリバリーモデル(人的、ハイブリッド、デジタル)、および需要ドライバーに関する前提を日常業務の実態に即して調整した。
一次調査フィールドワーク回答者の分布
| 企業タプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:14% | アジア太平洋:43% |
| 中位層:45% | 機能・ユニットリーダー:37% | 欧州・中東・アフリカ:37% |
| 中小プレイヤー:22% | マネージャー:49% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、広範な経済活動および投資可能資産・資本市場シグナルから需要プールを再構築するトップダウン方式で開始し、サービス浸透率および手数料強度の前提を用いてアドバイザリー支出に換算する。数値の妥当性を担保するため、アドバイザリーラインごとのサンプリングによる収益レンジ、チャネルミックスの確認、および現実的なエンゲージメント量に典型的な手数料率を適用したサニティテストを含む選択的なボトムアップ検証によって合計値を裏付ける。
モデルで使用する主要インプットには、金利・インフレ動向、株式・債券市場の方向性(クライアントの活動水準およびリスク選好度の代理指標)、企業のディール・リファイナンスサイクル、コンプライアンス主導のアドバイザリー業務を促進する規制変更圧力、ならびにデジタルおよびハイブリッドアドバイスの導入率が含まれる。ボトムアップの視点でカバレッジのギャップが生じた場合は、類似クライアントコホートに基づく保守的な代理指標を用いて補完し、専門家による検証の際に影響を再テストする。
予測においては、ベースケースを中心にシナリオ分析を適用し、主要変数は外部から観測可能な系列を用いて予測した上で、手数料圧縮、クライアント行動、およびアドバイザリー人員キャパシティに関するインタビューベースの見通しを反映して調整する。これにより、国ごとにローカルデータの深度が異なる場合でも、予測の説明可能性と再現性を維持する。
データ検証と更新サイクル
一つのノイズの多いインプットが最終値を左右しないよう、複数のチェックを通じてアウトプットを検証する。マクロ成長、市場活動環境、および公開書類に開示された収益動向などの独立したシグナルと照合してアドバイザリー支出の含意を比較し、承認前に差異を精査する。
モデルに異常な急変が見られた場合は、手数料率、チャネルミックス、および地域別配分の背後にある前提を再検討し、ギャップが解消されない場合は専門家への追加ヒアリングを実施する。レポートは年次で更新され、急激な金利変動、主要な規制変更、またはディールサイクルの急反転などの重大事象が発生した場合には中間更新を行う。納品前に最終更新を実施し、クライアントが最新のデータリリースに整合した最新の見解を受け取れるようにする。
Mordor Intelligenceのファイナンシャル・アドバイザリー・サービス市場規模算定と他の公表推計との比較
ファイナンシャル・アドバイザリー・サービスの公表市場規模は、ラベルが類似していても、計上される収益ストリームが必ずしも同一ではなく、基準年が1年ずれる場合があるため、大きく異なることがある。デジタルアドバイスの取り扱い方法、通貨の正規化方法、および全地域に単一の成長率を適用するかどうかによっても差異が生じる。
この市場における最大の乖離要因は、通常、アドバイザリーに何を含めるかという点にある。例えば、ブローカレッジおよび資産連動型ウェルスマネジメント手数料を加算するかどうか、まM&Aサイクルの主要指標を超えたコーポレートファイナンス支援を捕捉するかどうかが挙げられる。もう一つの乖離要因は、手数料圧縮とクライアントミックスの変化に関する更新頻度であり、市場が不安定な時期には当年度の数値が急速に変動する可能性がある。Mordor Intelligenceでは、数値を確定する前にサービスレベルのチェックと手数料前提の再検証を実施することでこれに対応している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 122.39 ビリオン 米ドル(2026年) | |
| 業界出版社A | 215.92 ビリオン 米ドル(2024年) | 銀行、ブローカレッジ、その他の金融サービス収益を含む広義の定義を採用しているため、アドバイザリー専業の請求が明確に分離されておらず、基準年が現在のサイクルより古い。 |
| 業界出版社B | 162.60 ビリオン 米ドル(2025年) | ファイナンシャルプランニングおよびアドバイスを計量経済学的カテゴリーとして整合させることが多く、コーポレートファイナンスおよびトランザクション主導のアドバイザリーラインを見落とす可能性があり、手数料圧縮差異を反映しない均一な地域スケーリングを適用することがある。 |
この表は主に、対象範囲の選択と測定に使用する年が、成長率の計算そのものよりも見出し数値を大きく動かす可能性があることを示している。収益の定義をアドバイザリーサービスに限定し、観測可能な活動・手数料シグナルとクロスチェックすることで、最終推計値は明確なインプットに対して追跡可能な状態を維持し、新たなデータが入手された際に繰り返し検証できる。
レポートで回答された主要な質問
フィナンシャルアドバイザリーサービス市場の現在の規模はどのくらいですか?
2026年に1,224億米ドルを創出し、年平均成長率5.66%で2031年までに1,611億9,000万米ドルに達すると予測されています。
フィナンシャルアドバイザリーサービス市場で収益をリードしているのはどの地域ですか?
北米が深い資本市場と高純資産の人口に支えられ、2025年市場シェアの39.95%でトップを維持しています。
アジア太平洋の成長を牽引しているのは何ですか?
中間層の富の増大、デジタル採用、および支援的な規制サンドボックスが2031年まで年平均成長率7.78%を推進しています。
ロボアドバイザーはヒューマンアドバイザーに取って代わっていますか?
いいえ。ヒューマンアドバイザーは2025年時点で市場シェアの65.02%を依然として管理していますが、ロボプラットフォームは年平均成長率16.95%で急速にスケールし、ハイブリッドサービスモデルへの移行を促しています。
最も速く拡大している業種はどれですか?
ヘルスケアおよび医薬品セグメントは、複雑な研究開発資金調達と規制上のニーズにより年平均成長率6.86%で成長すると予測されています。
アドバイザリー企業への最大の脅威は何ですか?
人材不足と高齢化する労働力は、企業が採用と生産性向上テクノロジーの導入を進めない限り、予測年平均成長率の1.1%を削減する可能性があります。