
ワイヤレスセンサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
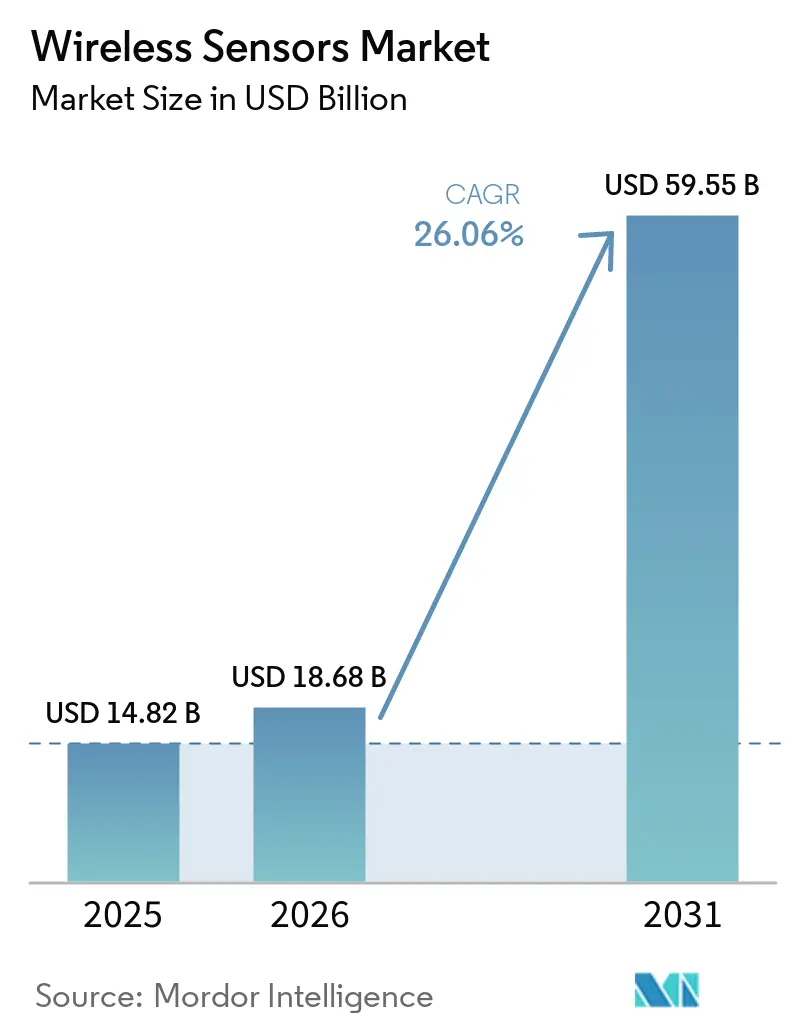
| 市場規模 (2026) | 18.68 十億米ドル |
| 市場規模 (2031) | 59.55 十億米ドル |
| 成長率 (2026 - 2031) | 26.06 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
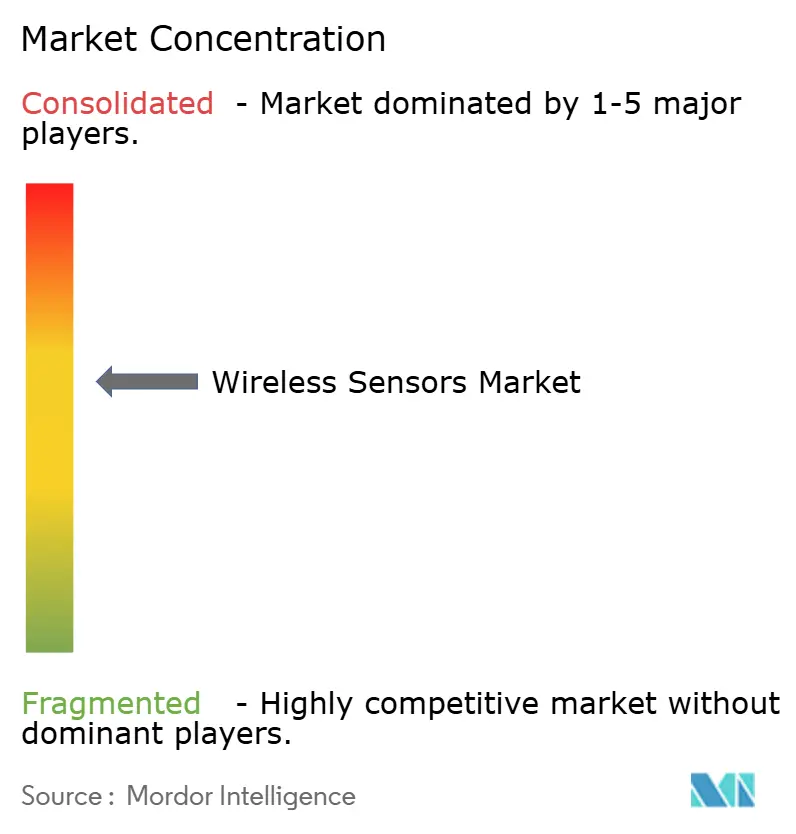
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるワイヤレスセンサー市場分析
ワイヤレスセンサー市場規模は2026年に180億6,800万米ドルと推定され、2025年の148億2,000万米ドルから成長し、2031年には595億5,000万米ドルに達すると予測されており、2026年から2031年にかけて26.06%のCAGRで成長します。この2桁成長軌道は、半導体コストの低下、バッテリーフリーのエネルギーハーベスティングの革新的進歩、およびスマートインフラ改修に向けた公共部門の資金提供によって牽引されています。これらの要因が相まって、消費電力、保守、および総所有コストに関する従来の課題を解消し、ワイヤレスセンサー市場をIndustry 4.0近代化の中核的な実現要素として位置づけています。Bluetooth Low Energy(BLE)、LoRaWAN、セルラーNB-IoTプロトコルを中心とした標準規格の収束により、統合リスクがさらに低下する一方、石油・ガスなどの高付加価値産業における予知保全プログラムが継続的なセンシングの経済的優位性を実証しています。北米および欧州におけるスペクトル政策は十分なアンライセンスド帯域幅を付与し、導入サイクルを短縮してイノベーションを促進しています。
主要レポートのポイント
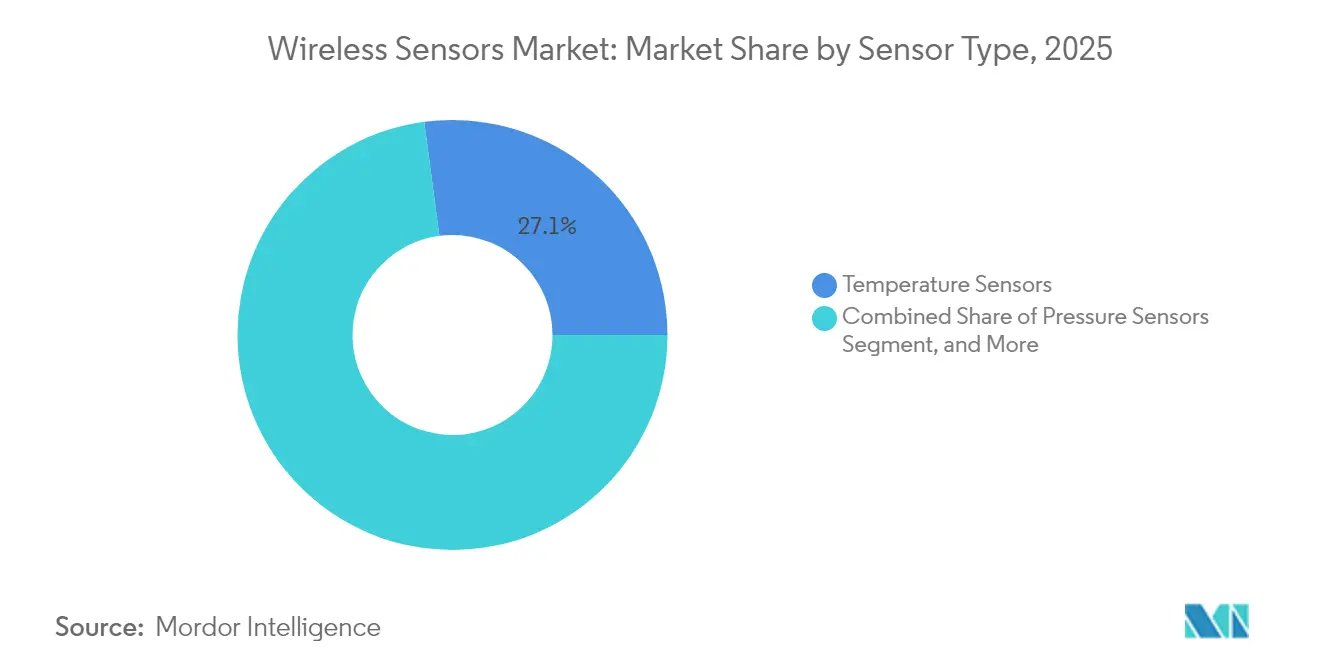
- センサータイプ別では、温度デバイスが2025年のワイヤレスセンサー市場シェアの27.10%を占め、圧力デバイスは2031年にかけて26.97%のCAGRで成長する見込みです。
- エンドユーザー産業別では、自動車が2025年のワイヤレスセンサー市場規模の22.05%を占めましたが、物流・輸送が2026年から2031年にかけて最速となる26.75%のCAGRを記録すると予測されています。
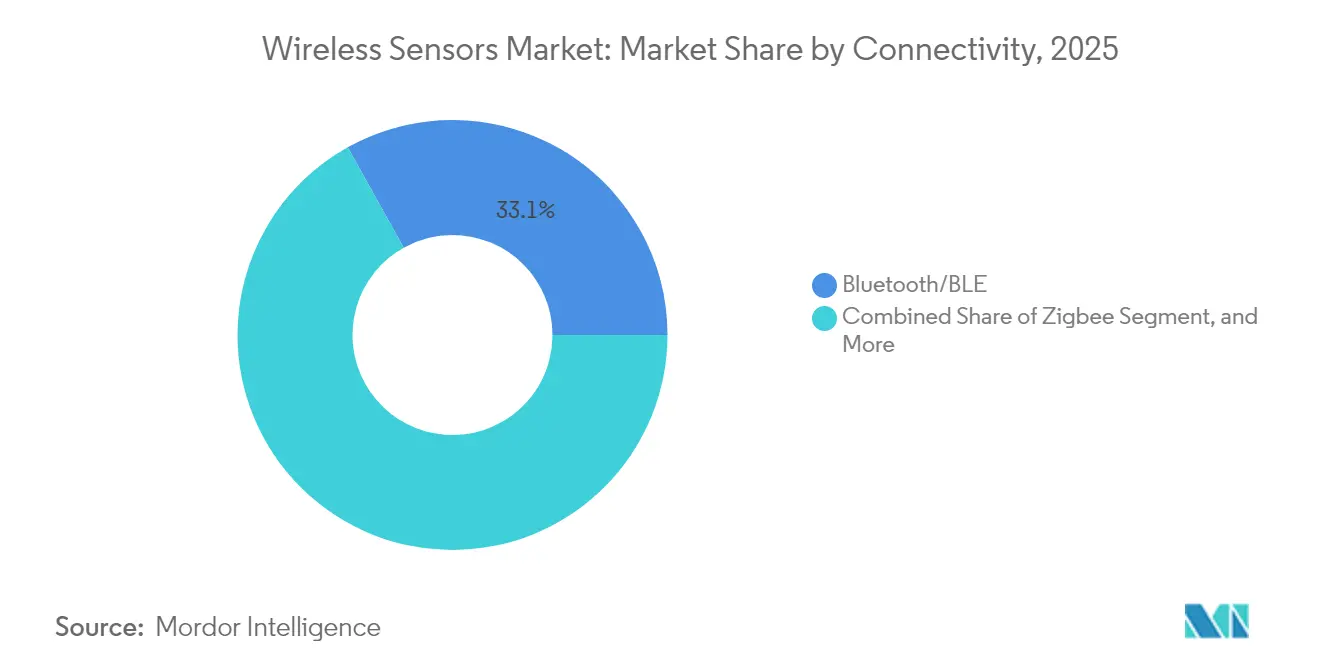
- 接続プロトコル別では、Bluetooth・BLEが2025年のワイヤレスセンサー市場において33.10%の収益シェアを獲得し、セルラーNB-IoTは同期間に27.05%のCAGRを達成すると予測されています。
- 導入環境別では、屋内工場フロアが2025年のワイヤレスセンサー市場規模の37.10%のシェアをリードし、屋外過酷環境への設置は2031年にかけて27.32%のCAGRで成長すると予測されています。
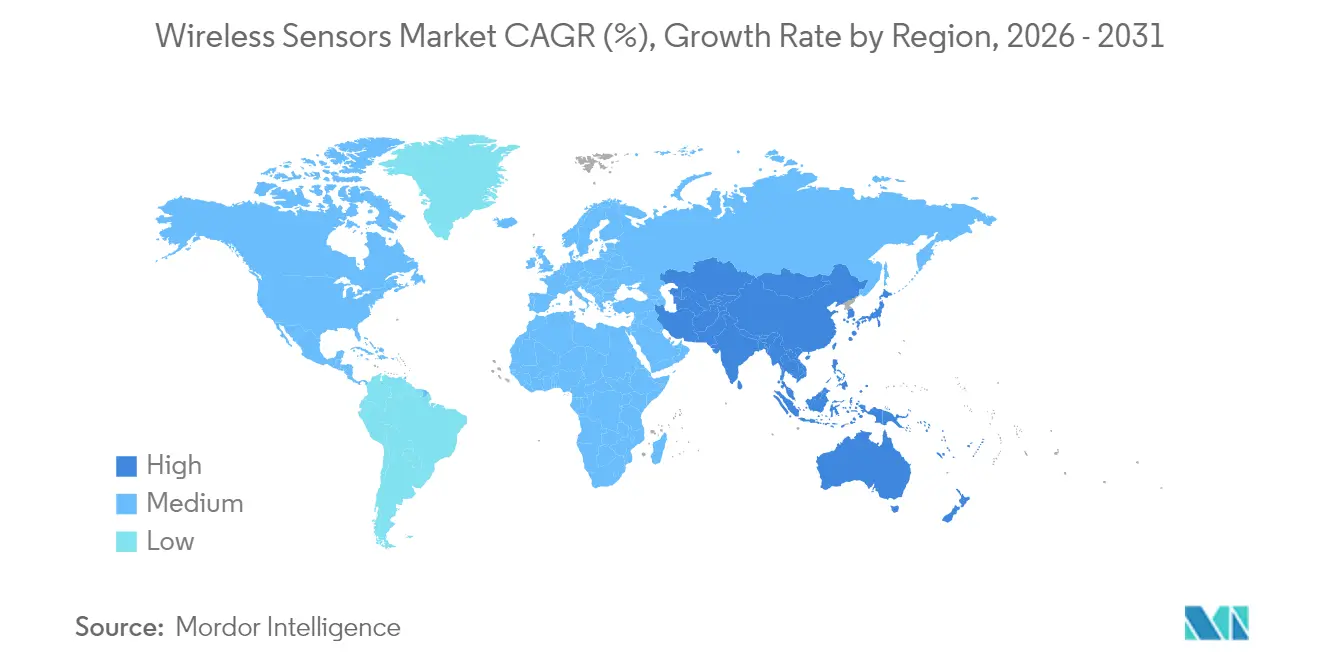
- 地域別では、北米が2025年のワイヤレスセンサー市場収益の38.10%を占め、アジア太平洋地域が2031年にかけて最も高い27.22%のCAGRを記録すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Industry 4.0およびIIoTアーキテクチャの急速な普及 | +4.2% | APACの製造ハブが先導するグローバル | 中期(2〜4年) |
| 低消費電力広域(LPWA)ネットワークの普及 | +3.8% | 北米とEUの早期展開、APACでのスケーリング | 短期(2年以内) |
| 大規模導入を可能にするMEMSセンサーの平均販売価格(ASP)の低下 | +2.1% | グローバル、アジア製造業でのコスト優位性 | 長期(4年以上) |
| プロセス産業全体での予知保全プログラムの急増 | +1.7% | 北米とEUの産業基盤、APACへの拡大 | 中期(2〜4年) |
| バッテリーフリーのエネルギーハーベスティングセンサーの革新的進歩 | +0.9% | グローバルの遠隔地、石油・ガスでの早期採用 | 長期(4年以上) |
| スマートインフラ改修に対する政府インセンティブ | +0.8% | EUグリーンディール対象地域、米国インフラプログラム | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
Industry 4.0およびIIoTアーキテクチャの急速な普及
デジタル化義務により工場はレガシーラインにワイヤレスセンサーを組み込み、アナリティクスおよび機械学習ワークフローに供するライブデータストリームを生成するようになっています。2024年に生産性23%向上を達成したドイツの工場は、リアルタイムテレメトリの財務的優位性を実証しています。[1] 5Gスモールセルと同居するエッジコンピュートノードが意思決定ループを短縮し、有線システムでは対応困難なサブ秒制御調整を可能にします。ISO 50001への準拠が継続的なリソース監視を促進し、センサーを補助的なガジェットから戦略的資産へと昇格させます。競合他社による模倣がその後、同業施設全体での導入を増加させます。普及が拡大するにつれ、ベンダーエコシステムはオープンAPIを中心に収束し、投資の将来対応性を確保してソリューションの展開を加速します。
低消費電力広域ネットワークの普及
45か国にわたるNB-IoTのネットワーク全国展開と欧州工業地帯の95%をカバーするLoRaWANが、2024年に接続格差を解消しました。通信事業者は遊休スペクトルスライスを収益化し、大口向けに年間2米ドル未満の接続料を提供することで、土壌水分モニタリングや遠隔メタリングなどのユースケースを数か月以内にキャッシュフローがプラスのプロジェクトに転換しています。保証されたサービスレベルアグリーメント(SLA)がアンライセンスドネットワークをミッションクリティカルなワークロードで利用可能にする一方、ETSI準拠の認証が多国籍展開を効率化します。アクセスがユビキタス化するにつれ、ワイヤレスセンサー市場は橋梁・ダムの構造ヘルス診断など、工場外の新たなアプリケーションを生み出しています。
大規模導入を可能にするMEMSセンサーの平均販売価格(ASP)の低下
2024年の前年比18%の価格下落により、自動車グレードのMEMSデバイスが5米ドル未満となり、電柱やHVACモーターなど非クリティカルな資産の監視が可能になりました。[2] 複数のファウンドリにおけるスケールメリットが調達先を多様化し、サプライチェーンの混乱を緩和します。参入障壁の低下により、ソフトウェア中心企業が重いシリコン投資なしに垂直ソリューションを構築するようになり、競争領域が拡大しています。安価なラジオと組み合わせることで、10米ドル未満のワイヤレスノードが手動スポットチェックとのコストパリティに達し、保守予算が自動化へと傾きます。
プロセス産業全体での予知保全プログラムの急増
2024年には50馬力以上の回転機器へのワイヤレス振動センサーの搭載が標準となり、ダウンタイムコストを最大30%削減し、資産のライフサイクルを延長しています。[3] 機械学習モデルが数か月分の高頻度データを精査して数週間前に異常を検知し、緊急停止ではなく計画的な保全介入を可能にします。保険会社はデータ豊富な施設に保険料割引を付与してROI計算を有利にします。遠隔油田やオフショアリグでは、この転換がヘリコプター移動を削減し安全リスクを低下させ、堅牢かつ本質安全型デバイスへの需要を強化しています。
抑制要因影響分析*
| 抑制要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 独自ワイヤレススタック間の相互運用性の制限 | -2.3% | 北米で断片化が最も高いグローバル | 中期(2〜4年) |
| サブGHz帯域における電波スペクトル混雑・共存問題の深刻化 | -1.6% | グローバルの高密度工業地帯、欧州で特に深刻 | 短期(2年以内) |
| 主要半導体部品のサプライチェーン変動性 | -1.2% | グローバル、アジア太平洋の製造依存性 | 短期(2年以内) |
| OT環境におけるサイバーフィジカル攻撃面の拡大 | -0.8% | 北米とEUの規制焦点、グローバルへの拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
独自ワイヤレススタック間の相互運用性の制限
ベンダー固有プロトコルにより、マルチサプライヤー導入における統合費用が40%増加し、購入者をイノベーションを遅らせる閉鎖的エコシステムに囲い込みます。[4] 産業コンソーシアムが共通データスキーマに取り組んでいるものの、進捗は市場の緊急性に遅れをとっています。企業は異種プロトコルを変換するゲートウェイやミドルウェア層を選好するようになっていますが、これらはレイテンシとコストを増加させます。顧客の反発に直面した大手サプライヤーは、囲い込み利益とアドレス可能市場成長のトレードオフを検討しています。信頼できる相互運用性ロードマップが現れるまで、この膠着状態が一部の大規模プロジェクトを抑制しています。
サブGHz帯域における電波スペクトル混雑・共存問題の深刻化
ISMバンドにおけるワイヤレスノードの密度上昇により、生産ピーク時のパケット損失率が15〜20%に達し、コストのかかるワイヤレスセンサーネットワークの過剰プロビジョニングを余儀なくされている。金属が多い環境では電波の経路損失が大きく、出力増強といった簡易な対策では限界がある。プライベート5Gが解決策として浮上しているものの、小規模施設にとってはライセンス費用とインフラコストが依然として高い。電力規制およびデューティサイクル規制の地域の不整合がグローバル展開を複雑にし、SKUのバリエーション増加によって在庫コストおよびコンプライアンスコストが上昇している。スペクトル管理ツールは登場しているが、熟練した人材の不足が導入の妨げとなり、近い将来のスループット向上を制限している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
センサータイプ別:
圧力の成長が温度のリーダーシップに挑戦圧力デバイスは、石油・ガス・化学プラントにおける厳格な安全プログラムを背景に26.97%のCAGRで他のすべての競合を上回る成長が見込まれており、一方でワイヤレス温度センサーは2025年に27.10%の売上高シェアでトップを維持した。この変化は、予知保全予算がかつてはオプションとみなされていた故障防止型の圧力データへとシフトしていることを示している。シリコン・オン・インシュレーター・ダイアフラムとBLEラジオを組み合わせた圧力センサーの革新により、腐食性流体においてもドリフトのない性能が実現し、校正コストが削減されている一方、振動センサーおよび位置センサーは倉庫ロボティクスや回転機械の診断において勢いを増しており、多様化する需要を補完している。統合型マルチパラメーターノードはさらに設置コストを圧縮し、資産タグ付けを簡素化する。圧力デバイスに帰属するワイヤレスセンサー市場規模は2031年までに29.05%のシェアを獲得すると予測されており、このモメンタムの転換を裏付けている。コンポーネントベンダーは現在、工場出荷時にセンサーを事前校正しており、システムインテグレーターの収益化までの時間を短縮している。
第二世代の化学・ガスセンサーは厳格な室内空気質基準を満たし、医療施設や半導体ファブにおけるHVACの改修を促進している。ミリ波レーダーと組み合わせたイメージセンサーは危険区域向けの目視検査モジュールを形成し、人が立ち入ることなくリモートで安全監査を実施できる。フローセンサーおよび湿度センサーは、それぞれ節水トレンドおよび医薬品製造のコンプライアンストレンドに乗っている。マルチセンサー構成が成熟するにつれ、購買者はOTA(Over-the-Air)ァームウェアアップグレードに対応した将来性のあるノードを志向し、長期的なリターンを確保しようとしている。その結果、ワイヤレスセンサー市場は、サイバーセキュリティ対策と機能強化を組み合わせたセキュアなアップデートサービスのアフターマーケットの拡大を支えている。
注記: 各個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
物流が自動車の優位性を脅かす自動車は確立されたタイヤ空気圧、エンジン管理、車両安定性のユースケースを通じて2025年に22.05%の収益を占め、純正機器需要と交換サイクルを下支えしています。しかし物流・輸送は、フリート企業がトレーラー、コンテナ、フォークリフトをデジタル化してコールドチェーンコンプライアンスを強化し燃料浪費を削減するにつれて、最速の26.75%のCAGRへ向かっています。リアルタイムジオフェンシングと貨物状態アナリティクスが保険料を低下させ、センサーの大量展開を促しています。物流が獲得するワイヤレスセンサー市場シェアは2031年までに18.60%を超えると予測され、自動車の既存優位性との差を縮めています。
医療分野では、入院再入院を最小化するリモート患者モニタリングウェアラブルを通じた普及が加速しており、エネルギー・電力ユーティリティはタービンや変圧器に振動・温度ノードを設置してコストのかかる停電を回避しています。航空宇宙・防衛は機体構造ヘルスモニタリング向けに堅牢なワイヤレスノードを調達し、軽量メッシュラジオを活用して追加ケーブル配線を回避しています。消費者向けスマートホームデバイスがセキュリティとエネルギー管理向けのWi-FiおよびThreadセンサーを普及させ、非技術系購入者にもセンサー利用を定着させ、軽工業セグメントへの波及を促しています。これらの収束するダイナミクスが、ワイヤレスセンサー業界の顧客基盤を重工業製造以外にも拡大しています。
接続プロトコル別:
セルラーNB-IoTがBluetoothの優位性に挑戦Bluetooth・BLEは、ほぼ普遍的なチップセット統合、単体コインセル動作、OTAアップデートの成熟度を背景に2025年収益の33.10%を維持しています。しかし、セルラーNB-IoTの普及は5Gネットワークスライシングのおかげで加速しており、グローバル規模でのユーティリティメータリングや資産追跡向けにSLAに裏付けられた接続を実現しています。通信事業者がクラウドダッシュボードをバンドル提供し、非通信企業の調達を簡素化しています。電池寿命の改善によって総コストが削減されるにつれ、NB-IoTエンドポイントに帰属するワイヤレスセンサー市場規模は2031年までに160億5,000万米ドルに達すると予測されています。
Wi-Fi 6は高解像度イメージングなど高帯域幅検査に対応し、ZigbeeとThreadメッシュネットワークが自己修復トラフィックフローを特徴とするスマートビルディング改修を席巻しています。LoRaWANは灌漑ポンプなど遠隔の疎な資産を担い、WirelessHARTは決定論的レイテンシを要求するプロセス制御ループに根強く浸透しています。Sigfoxは企業再編の不確実性により衰退しており、単一オペレーター依存のリスクを示しています。プロトコル競争はマルチベンダーシリコン供給を伴うオープン標準を中心に収束しつつあり、将来対応型導入を好む購入者の志向と合致しています。
注記: 各個別セグメントのシェアはレポート購入後に入手可能
導入環境別:
屋外過酷環境への設置が加速工場内部は、確立されたPLCおよびSCADAシステムがワイヤレスゲートウェイと容易に統合できることから、2025年収益の37.10%を依然としてリードしています。しかし風力発電所や鉱物処理工場などの屋外過酷環境が、エネルギーハーベスティングと高IP定格エンクロージャーによる保守トラック移動の排除により、27.32%のCAGRで急接近しています。屋外ノードに配分されるワイヤレスセンサー市場規模は2031年までに184億米ドルを超えると予測されており、爆発性雰囲気に耐えるATEX準拠の圧力・振動デバイスが後押ししています。
水中展開では、パイプラインの漏れ検知向けに音響テレメトリセンサーがデビューし、農業分野ではLoRaWAN土壌・気象ノードが灌漑最適化に採用されています。建物および住宅ではThreadベースの在室・照明センサーがHVACコストを削減し、回収期間を3年未満に短縮しています。規制当局は環境許可において継続モニタリング条項を増加させており、排気スタックや排水出口へのセンサーグリッドを拡大しています。これらのユースケースが合わさって収益を多様化し、個別製造予算に連動する景気循環を平準化しています。
地域分析
北米ワイヤレスセンサー市場
北米は2025年の収益の38.10%を占め、インダストリー4.0の先駆的企業、成熟したシステムインテグレーターのエコシステム、およびライセンス不要のサブGHz帯運用を認可する透明性の高いFCC規則によって支えられています。法人税優遇措置は、さらに設備投資の更新サイクルを加速させています。高速道路、橋梁、水道事業のアップグレードに向けた公共部門の補助金は、ワイヤレスセンシングを標準として組み込み、複数年にわたる需要パイプラインを安定させています。NIST 800-82などのサイバーセキュリティフレームワークはOTセキュリティ対策を導き、リス回避志向の購買者を安心させるとともに、ベンダーのセキュアな開発ライフサイクルに対する基準を引き上げています。
アジア太平洋ワイヤレスセンサー市場
アジア太平洋地域は、最も高い27.22%のCAGRを記録する見通しです。中国の双循環政策および「中国製造2025」計画は、デジタル改修への補助金を提供し、国内ファブが製造するMEMSセンサーの大口注文を押し上げています。インドのスマートシティミッションはIoT対応インフラを義務付け、自治体の調達を促進しています。日本のソサエティ5.0は、AI、ロボティクス、センサープラットフォームを融合したクロスセクターのパイロットプロジェクトを触媒しています。コスト競争力のある部品供給と急増する地域需要が相まって、同地域はワイヤレスセンサー市場における生産拠点かつ大口購買者としての地位を確立し、規模の経済を強化しています。
EMEAワイヤレスセンサー市場
欧州は、堅調な成長と厳格な規制監督のバランスを保っています。GDPRはデータ保護に関するオーバーヘッドを加え、サイバーレジリエンス法の提案セキュリティバイデザインを推進しています。しかし、欧州グリーンディールは大規模な排出量モニタリングプロジェクトに資金を提供し、化学コリドーや鉄鋼ハブへの設置を促進しています。各国の無線規制は断片的ながら徐々に調和が進んでいますが、インテグレーションパートナーは依然として異なる認証経路を対応しなければなりません。複雑さはあるものの、ドイツ、イタリア、北欧諸国における確立されたプロセス産業クラスターは、ワイヤレス改修に適した安定した既存設備基盤を提供しています。中東およびアフリカは新興市場ながら有望であり、石油資源の豊富な湾岸諸国は遠隔パイプラインへのエネルギーハーベスティングセンサーの試験導入を進め、アフリカの公益事業者はNB-IoTスマートメーターの展開を試験的に実施しています。
規制環境
ワイヤレスセンサーは、無線機器規則、周波数利用条件、および地域によって異なるIoT対応の適合性評価制度にまたがって運用されている。米国では、FCCが2026年6月15日発効の最終規則を実施し、米国内または相互貿易協定の対象となる経済圏の信頼できる試験機関(Trusted Test Labs)で試験された特定の機器について、迅速優先審査経路を確立した。これはセンサー用無線機やゲートウェイの認証タイムラインに影響を与え得る。
欧州では、無線機器指令(Radio Equipment Directive)の適合性を示すために用いられるETSI規格を通じた調和が続いており、UWB物質検知機器向けのETSI EN 302 065-4-1(V2.2.1)や、2025年2月に採択されたSRDデータネットワーク機器向けのETSI EN 303 659(V1.1.1)が含まれ、各国での取り下げ期限は2026年11月30日に設定されている。インドでは、電気通信工学センター(TEC)を通じてIoT機器の適合性を強化しており、2026年6月に通知されたIoTゲートウェイおよびスマートメーター、追跡装置、環境モニタリング機器などのエンドポイントカテゴリー向けの改訂された必須要件が含まれる。これは大規模導入における製品文書、試験、調達適格性を形作るものである。
バリューチェーン分析
ワイヤレスセンサーのバリューチェーンは、MEMSおよびセンシング素子(圧力、温度、振動、ガス)から始まり、混合信号およびRFシリコン、モジュール(BLE、LoRaWAN、NB-IoT)、組み込みファームウェアとセキュリティ、そしてデバイス製造と校正へと続く。そこから製品はOT/ITスタック(SCADA/PLC、ヒストリアン、クラウド分析)へのシステム統合へと移行する。チャネル経路には一般的に、産業オートメーションOEM、公益事業者およびインフラ統合業者、そしてLPWA導入向けにデバイス管理、SIM/eSIM、ライフサイクルサービスを束ねる接続プロバイダーが関与する。
パートナーシップは、接続性とデバイスがどのように導入向けにパッケージ化されるかをますます形作りつつある。2026年5月、Telenor IoTとSateliotは3GPP Release 17 NTNに準拠したパートナーシップを発表し、標準NB-IoTデバイスがカスタムハードウェアなしで地上network網と衛星ネットワークの間を切り替えられるようにした。これにより、より多くの価値がマネージド接続性とローミング実現に向けてシフトしている。2026年6月、WiSig NetworksとViasatはNB-IoT NTNチップセットおよびモジュールの開発で提携し、遠隔地や危険な資産へのカバレッジ拡大手段として上流モジュールのイノベーションを強化した。下流では、統合業者やポートフォリオベンダーがセンシングハードウェアと資産性能管理・分析を組み合わせ続けており、これは2025年6月のMeggerとSentrisenseによるグリッドエッジモニタリングでの協業に反映されている。この分野では、公益事業者の長い資産ライフサイクルと耐久化要件が部品認定とデュアルソーシングの意思決定に影響を与えている。
競争環境
この分野は適度に分散しています。Siemens、ABB、Honeywellなどのコングロマリットは導入済みの自動化プラットフォームを活用してセンサーノードをクロスセルし、エッジアナリティクスソフトウェアをバンドルして定期的な収益ストリームを固定しています。TE ConnectivityやBosch Sensortecなどの専門センサーメーカーはニッチな精度仕様と小型化の革新で競合します。Texas InstrumentsやAnalog Devicesなどの半導体メーカーがリファレンスデザインと事前認証済みラジオモジュールを供給し、OEMの設計サイクルを短縮しながらシリコン数量を確保しています。
プラットフォーム戦略が主流です。ベンダーはハードウェアをクラウドダッシュボードとAIエンジンでラップし、年間定期収益を拡大して顧客の乗り換えコストを高めるエンドツーエンドのオファリングを作り上げています。エネルギーハーベスティング、センサーフュージョン、セキュアブートローダーに関する特許保護がM&Aターゲットを形成し、全体的な断片化の中でも統合を促進しています。2024年のサプライチェーン混乱が垂直統合への動きを促し、Siemens AGが2026年までに年間200万ユニットを出荷予定の振動センサーラインのためにドイツのファブを1億5,000万米ドルで拡張したことはその典型例です。
サイバーセキュリティと機能安全の要件が新たな差別化要素を加えています。IEC 62443およびISO 27001の認証を取得したベンダーは規制産業での入札において優位性を獲得しています。スタートアップ企業はプロトコル非依存ゲートウェイとゼロトラストオーバーレイソフトウェアを提供してギャップを活用し、ベンチャー資金を集めていますが、ブランド認知の壁に直面しています。競争方程式は今や、MEMSコスト低下の中で価格の敏捷性を維持しながら、相互運用可能で安全かつアナリティクス対応のポートフォリオをスケールで提供できるかに懸かっています。
ワイヤレスセンサー業界リーダー
-
Honeywell International Inc.
-
Schneider Electric SE
-
Siemens AG
-
Emerson Electric Co.
-
Texas Instruments Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
ワイヤレスセンサー市場 このレポートでカバーされる企業
- ABB Ltd.
- Advantech Co., Ltd.
- Analog Devices, Inc.
- Banner Engineering Corp.
- Bosch Sensortec GmbH
- Digi International Inc.
- Emerson Electric Co.
- Honeywell International Inc.
- Infineon Technologies AG
- Libelium Comunicaciones Distribuidas S.L.
- LORD Sensing Systems (MicroStrain)
- Monnit Corporation
- NXP Semiconductors N.V.
- OMRON Corporation
- Pasco Scientific
- Phoenix Sensors LLC
- Qualcomm Incorporated
- Rockwell Automation, Inc.
- Schneider Electric SE
- Sensirion AG
- Siemens AG
- Silicon Laboratories Inc.
- STMicroelectronics N.V.
- TE Connectivity Ltd.
- Texas Instruments Incorporated
市場機会と将来展望
規格および周波数の変更は、特により高いスループットや決定論的な挙動が求められる場合において、ワイヤレスセンシングの実用的な設計選択肢を拡大している。米国では、2026年4月27日発効のFCC規則により、6GHz帯(U-NII-5およびU-NII-7)でのジオフェンス可変電力(GVP)運用が可能となり、干渉管理が重要な複雑な環境において、より高帯域幅のセンサーアプリケーションやゲートウェイの設計余地が生まれた。産業用の決定論的動作も規格化が進んでおり、IEC/IEEE 60802-2026(2026年6月29日発行)は産業オートメーション向けの時間認識ネットワーキング(TSN)プロファイルを定義し、IEEE 1451.1.6(2026年2月6日発行)はMQTTを使用したスマートトランスデューサーインターフェースを標準化しており、センサー、エッジシステム、企業ソフトウェア間の相互運用経路を支えている。
注目すべき空白領域は、ロックインを減らしつつセンサーワークロードを適切なネットワーク層に対応させるマルチプロトコルの階層型アーキテクチャである。LoRa Allianceの2026年ロードマップにおけるLoRaWANとOPC UA間のマッピングに関する取り組みは、広域センシングと産業用情報モデルとのより緊密な統合を示唆しており、専用ミドルウェアなしでOTシステムへのより迅速なオンボーディングを支えている。並行して、Wi-SUNフィールドエリアネットワーク向けのISO/IEC/IEEE 32857:2026(2026年4月発行)の公開により、前述のNB-IoTおよびLoRaWANの展開領域を補完する、公益事業および自治体向けフィールドネットワークの標準化されたもう一つの選択肢が加わった。これらの動向が相まって、プロトコルに依存しないゲートウェイ、セキュアなデバイス管理、スマートインフラの改修やプロセス産業における予知保全向けの事前統合された分析を提供するベンダーにとっての余地が生まれており、購入者は総所有コスト、サイバーセキュリティ体制、導入速度をセンサー精度とともに検討している。
最近の産業開発事情 ワイヤレスセンサー市場
- 2026年6月:Schneider ElectricはCognite Holding B.V.を31億米ドルの全額現金取引で買収する最終合意を締結した。この取引はSchneider Electricの産業データおよびAIソフトウェアスタックを強化し、産業オートメーション導入全体にわたるセンサーデータ収集から文脈化された資産・業務インサイトへの道筋を改善する。
- 2026年5月:Emersonは、大規模なインフラ変更を必要とせずに資産健全性のワイヤレス可視性を拡大するため、Emerson Synchros IIoTプラットフォームを発表した。WirelessHARTアーキテクチャとプラットフォームアプローチを基盤とすることで、この発表はプロセス産業全体でのより広範な改修導入を支援しており、継続的モニタリングとより迅速な試運転が購買決定を左右している。
- 2024年8月:Emersonは、離散信号をワイヤレスネットワークに統合するための柔軟性を高めるため、Rosemount 802ワイヤレスマルチ離散入出力トランスミッターを発表した。この機器は、ワイヤレスモニタリングプログラムに組み込むことができるレガシー計測器やオン・オフ資産の範囲を拡大し、配線のやり直しよりも段階的なアップグレードを好むプラントでの段階的な近代化を支援する。
ワイヤレスセンサー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおけるワイヤレスセンサー市場は、物理的または環境的なパラメーターを計測し、そのデータを監視および意思決定のためにワイヤレスで受信機、ゲートウェイ、コントローラー、またはクラウドシステムに送信するセンサーから生じる売上高と定義する。
対象外の範囲:スタンドアロンの有線センサー、およびワイヤレスリンクを介したデータ送信を行わない基本的なケーブルのみの計測設備は対象外とする。
セグメンテーション概要
- センサータイプ別
- 圧力センサー
- 温度センサー
- 化学・ガスセンサー
- 位置・近接センサー
- 振動センサー
- フローセンサー
- 湿度センサー
- イメージセンサー
- その他のセンサータイプ
- エンドユーザー産業別
- 自動車
- 医療
- 航空宇宙・防衛
- エネルギー・電力
- 食品・飲料
- 農業
- ビルオートメーション・スマートホーム
- コンシューマーエレクトロニクス
- 物流・輸送
- その他のエンドユーザー産業
- 接続プロトコル別
- Bluetooth・BLE
- Wi-Fi
- Zigbee
- セルラー(4G/5G/NB-IoT)
- LoRaWAN
- Sigfox
- WirelessHART
- Thread
- Z-Wave
- その他の接続プロトコル
- 導入環境別
- 屋内工業
- 屋外過酷環境
- 遠隔地・危険区域
- 水中・海中
- 建物インフラ・住宅
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米地域
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州地域
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN
- その他のアジア太平洋地域
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- カタール
- トルコ
- その他の中東地域
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ地域
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、公開記録で相互確認できる規模算定の初期インプットを構築するために活用した。FCC機器認証データベース、NIST刊行物、ITU資料、IEEE標準文書など、ワイヤレス展開やデバイス利用パターンを説明するのに役立つ公式統計および標準規格の参考資料をレビューした。
また、米国国際貿易委員会データ、国連コムトレード貿易統計、世界銀行のマクロ経済指標など、需要シグナルおよび導入状況のコンテキストを提供するソスも活用した。これらは、センシング、接続性、産業オートメーションに携わる上場企業の開示書類および投資家向けプレゼンテーションで補完した。必要に応じて、企業財務情報・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の出荷レベルデータを活用し、方向性として整合する数量を確認した。ここに挙げたソースは例示であり網羅的ではなく、データポイントの収集・検証・明確化には他にも多数の参考資料を使用した。
一次インタビューおよびサーベイ
一次調査は、実際の展開においてワイヤレスセンサー需要がどのように形成されるかを確認し、購買者が実際に何を購入・交換しているかを把握することに重点を置いた。コンポーネント供給、デバイス製造、システムインテグレーション、およびエンドユーザーにわたるステークホルダーと、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたって対話を行い、価格、更新サイクル、および展開強度の前提を実態に即したレベルに調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:14% | アジア太平洋地域:43% |
| 中位層:53% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ地域:35% |
| 小規模プレイヤー:21% | マネージャー:48% | 南北アメリカ地域:22% |
市場規模算定と予測
規模算定の中核ロジックは、トップダウンとボトムアップの組み合わせを採用している。まず主要なエンドユース環境における導入シグナルから需要を再構築し、次に現実的な価格レンジを用いて売上高に換算する。産業オートメーション活動、建物における接続デバイスの普及率、自動車エレクトロニクスの搭載密度、低消費電力ワイヤレス標準の普及状況などの指標を出発点とし、これらをワイヤレスセンサーの期待アタッチ率にマッピングする。
合計値を現実に即したものとするため、開示製品ラインからのサンプリングによる出荷数量レンジ、典型的な年間発注量に関するチャネルチェック、温度・圧力・モーションなど一般的なセンサークラスのASP×数量ビューを含む選択的なボトムアップ推計で裏付けを取る。サプライヤーがより広いレベルでのみ売上高を開示している場合は、製品ミックスロジックとインタビューベースの分割を用いてギャップを埋め、その後、貿易動向および特許活動パターンに照らしてアウトプットを再確認する。予測にあたっては、IoTノード成長、接続モジュールの価格、および交換サイクルなどのドライバーを投影する多変量回帰シグナルに支えられたシナリオ分析を用い、カーブを確定する前に専門家とともにアウトプットをレビューする。
データ検証と更新サイクル
トライアンギュレーションは、モデルのアウトカムを出荷動向、プロトコル採用トレンド、エンドマーケットの設備活動などの独立したシグナルと比較し、推計される数量とASPが現実的かどうかを確認することで実施する。大きな乖離が生じた場合は調査を行い、前提条件について第二のアナリストによるレビューを実施した後、地域およびユース環境全体にわたる最終的な整合性チェックを行う。
レポートは年次で更新され、規制変更、主要なサプライ制約、または主要コンポーネントの急激な価格変動ど、重要なイベントが発生した場合には中間更新が実施される。納品前に、アナリストが主要インプットについて最新の確認を行い、クライアントが入手可能な最新の公開情報に基づく最新の見解を受け取れるようにする。
Mordor Intelligenceのワイヤレスセンサー市場規模と他の公表推計値との比較
ワイヤレスセンサーの公表値が大きく乖離して見える場合があるのは、各出版社が対象とする製品およびユースケースのバスケットをわずかに異なる形で定義しており、価格設定や通貨換算のタイミングの選択が必ずしも一致していないためである。起点として使用される年もレポートされる規模を変化させ、特に急成長する電子機器カテゴリーではその影響が大きい。
主なギャップの要因は通常、ワイヤレスセンサーと接続モジュールのどちらとしてカウントするか、サービスおよびソフトウェアが含まれるかどうか、および大量生産センサータイプのASP変化を時系列でどのように適用するかにある。また、貿易動向、標準規格の採用状況、および開示された出荷方向との十分な相互確認なしに、ビオートメーションや自動車向けのユニット成長をより速く想定している推計においても差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 18.68 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 27.79 ビリオン 米ドル(2025年) | この推計は製品タイプおよび産業バーティカルにわたってより広いカウントバスケットを使用している可能性が高く、設置ベースの交換タイミングをあまり重視せずに自動車およびスマートビルディング展開に対してより高い近期ユニット成長を適用している場合もある。 |
| 産業出版社B | 9.10 ビリオン 米ドル(2025年) | この低い数値は、より狭い売上高スコープおよびより保守的なASP進行と整合しており、ワイヤレスセンシングデバイスとしてカウントする接続タイプについて、隣接する接続エレクトロニクスではなくより厳格な包含基準を適用している可能性もある。 |
プロトコル採用シグナル、貿易方向チェック、および開示製品売上高の動向は、Mordor Intelligenceがワイヤレスセンサーデバイス需要および現実的なASPレンジ整合し続けるための根拠となっており、レポートページで使用される調査期間を反映した2026年を基準年としている。表全体を通じて読むと、乖離の大部分はスコープの広さと価格前提から生じており、これらは反復可能なインプットを通じて検証できる領域であることがわかる。
レポートで回答される主要な質問
ワイヤレスセンサー市場の現在の価値および2031年の予測水準はどの程度ですか?
2026年に180億6,800万米ドルと評価されており、2031年までに595億5,000万米ドルに達すると予測されています。
市場は年間でどの程度の速度で成長していますか?
予測される複合年間成長率(CAGR)は2026年から2031年にかけて26.06%です。
最も急速に拡大しているセンサータイプはどれですか?
圧力センサーが石油・ガス操業における安全クリティカルな役割から26.97%のCAGRで成長すると予測されています。
2031年にかけて最も多くの新規収益を追加するエンドユーザーセグメントはどれですか?
物流・輸送セグメントであり、パンデミック後のサプライチェーンデジタル化とフリート最適化ニーズが背景にあります。
最も高い将来成長ポテンシャルを示す地域はどこですか?
アジア太平洋地域であり、製造デジタル化とスマートシティ投資に牽引されて27.22%のCAGRで成長すると予測されています。