
フォトダイオードセンサー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
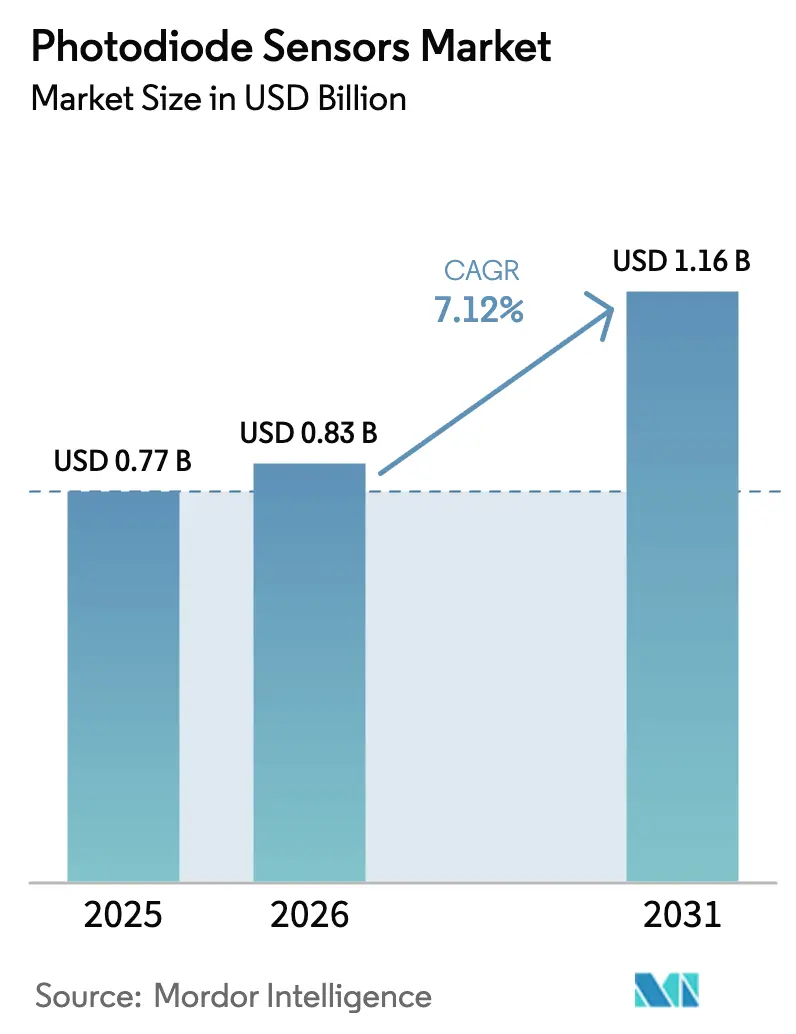
| 市場規模 (2026) | 0.83 十億米ドル |
| 市場規模 (2031) | 1.16 十億米ドル |
| Growth Rate (2026 - 2031) | 7.12 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 中東とアフリカ |
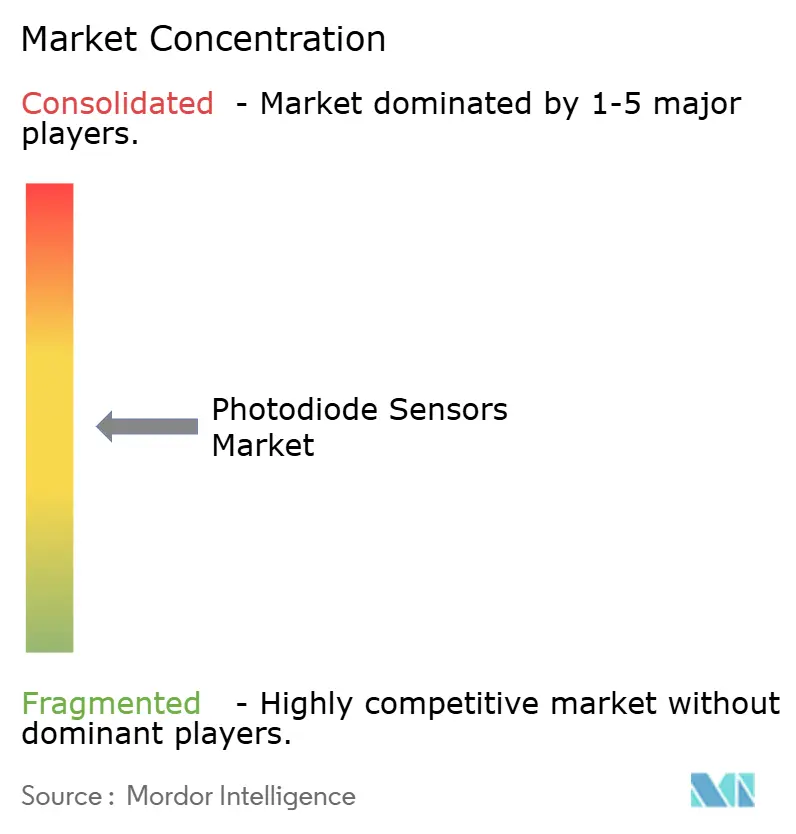
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフォトダイオードセンサー市場分析
2026年のフォトダイオードセンサー市場規模は8億3,000万USDと推定され、2025年の7億7,000万USDから成長し、2031年には11億6,000万USDに達する見込みで、2026年から2031年にかけて7.12%のCAGRで成長します。5Gバックホール、LiDAR搭載車両、データセンターフォトニクスはそれぞれ、従来設計を凌駕する高精度光学受信機を必要としており、世界的な需要が高まっています[1]NTT株式会社およびNEC株式会社、「光ファイバーセンシング機能を備えたIOWNオール・フォトニクス・ネットワークが広域交通流モニタリングを実現」、NEC株式会社、nec.com。フォトニクスセクターの堅牢性——2022年に8,650億USDと評価され、2027年には1兆2,000億USDに達すると予測——は、フォトダイオードセンサー市場の成長軌道をさらに支えています。ただし、インジウムおよびガリウムのサプライチェーンの脆弱性は、近期の生産水準を抑制しかねないコストおよびリードタイムリスクをもたらしています。[2]Amy Tolcin、「中国のガリウムおよびゲルマニウム輸出規制が米国経済に与える潜在的影響の定量化」、米国地質調査所、usgs.gov競争上の差別化は、現在、個別コンポーネントからフォトダイオード、信号処理、およびパッケージングを単一ユニットに統合したモジュールへとシフトしており、電気通信、自動車、および医療画像診断の各分野における顧客の市場投入時間を短縮しています。
レポートの主要なポイント
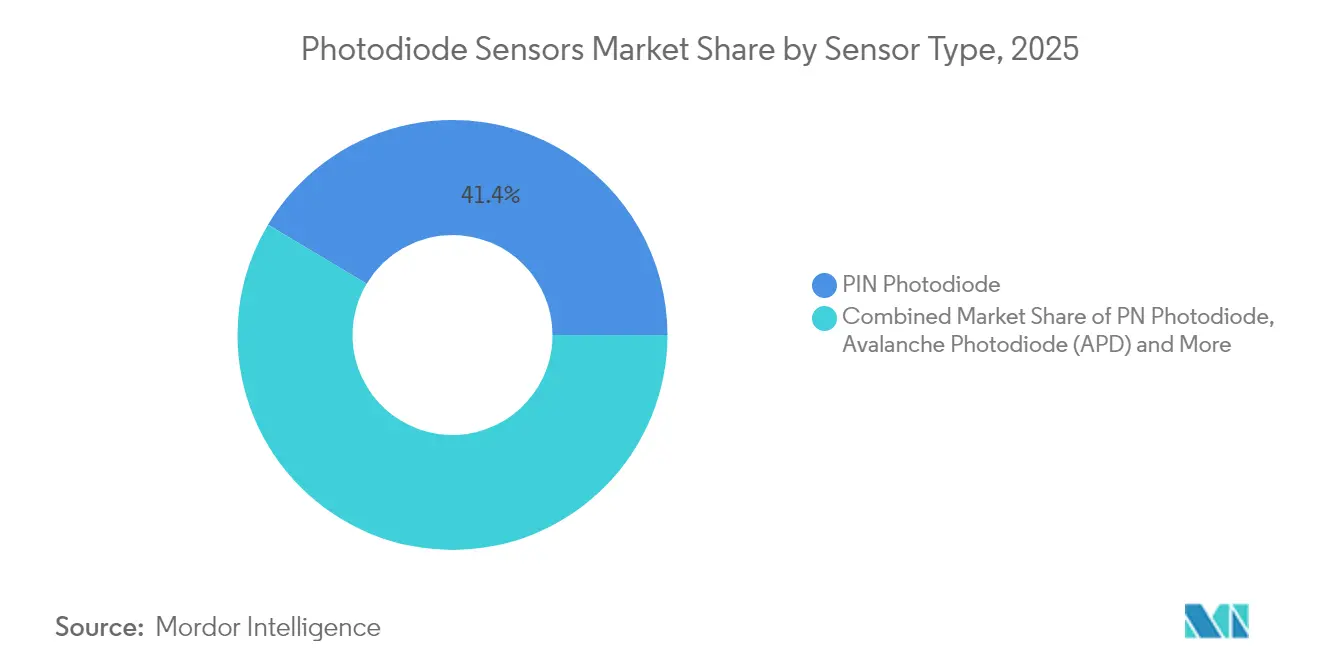
- センサータイプ別では、PINデバイスが2025年のフォトダイオードセンサー市場シェアの41.42%を占めてトップとなり、アバランシェフォトダイオードは2031年にかけて8.23%のCAGRで成長する見込みです。
- 材料別では、シリコンが2025年のフォトダイオードセンサー市場規模の57.38%のシェアを獲得し、シリコンゲルマニウム技術は8.01%のCAGRで拡大すると予測されます。
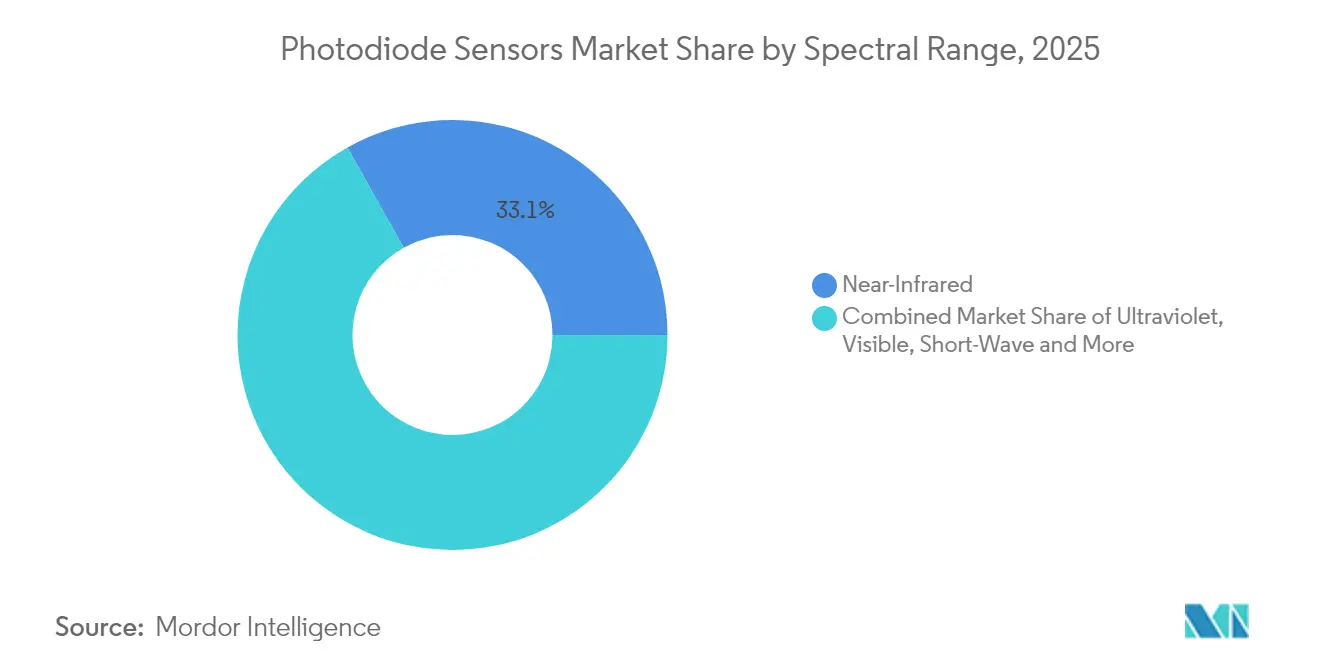
- スペクトル範囲別では、近赤外線が2025年の収益シェアの33.12%を占め、短波赤外線(SWIR)が2031年までに8.31%のCAGRで最も急成長するバンドとなっています。
- エンドユーザー産業別では、コンシューマーエレクトロニクスが2025年のフォトダイオードセンサー市場規模の28.45%を占めましたが、自動車向けLiDARは2031年にかけて8.62%のCAGRで成長すると予測されます。
- 地域別では、アジア太平洋地域が2025年に45.55%のシェアで首位を占め、中東・アフリカ地域は2026年から2031年にかけて9.22%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 光ファイバーおよび5Gバックホール展開の急増 | +1.8% | グローバル(アジア太平洋、北米が主導) | 中期(2〜4年) |
| 車両へのLiDAR/ADAS統合の加速 | +1.5% | 北米、ヨーロッパ、中国の自動車ハブ | 中期(2〜4年) |
| アンビエントライトおよび近接センシング向けスマートフォン需要 | +1.2% | グローバル、アジア太平洋製造に集中 | 短期(2年以内) |
| 医療画像診断および脈拍オキシメトリーにおける利用拡大 | +0.9% | 北米、ヨーロッパ、新興アジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
光ファイバーおよび5Gバックホール展開の急増
データ量の多い5Gネットワークにより、通信事業者は低ノイズフォトダイオードに依存するコヒーレント光トランシーバーを使用したバックボーンリンクのアップグレードを迫られています。NTTおよびNECがIOWNオール・フォトニクス・ネットワークを使用して実施したトライアルでは、既存の光ファイバー上でリアルタイム交通モニタリングが実証され、インフラ所有者にとっての二重活用の価値が確認されました。[3]NTT株式会社およびNEC株式会社、「光ファイバーセンシング機能を備えたIOWNオール・フォトニクス・ネットワークが広域交通流モニタリングを実現」、NEC株式会社、nec.com学術的なプロトタイプはすでに、100 kmの到達距離を実現できる100 Gbpsフォトダイオードへの移行が進んでおり、初期の6Gフロントホール基準と一致しています。36.4 Gbit/sを達成した自由空間光リンクは、トレンチ工事が高コストな都市環境における広帯域受信機の汎用性を示しています。電力効率の高いデータセンター相互接続は、送信側のエネルギー効率が1.59 pJ/ビットを示しており、検出器メーカーに対して同等の電力予算で受信機感度を改善するよう圧力をかけています。[4]これらの要件が合わさり、フォトダイオードセンサー市場は次世代有線・無線コンバージェンス戦略の中核に位置しています。
車両へのLiDAR/ADAS統合の加速
コストカーブが急速に低下するにつれ、LiDARの採用はプレミアムブランドを超えて広がっています。SonyのIMX479積層型SPADデプスセンサーは、光子検出効率37%で300 mの検出距離を実現し、2025年秋にサンプル出荷が予定されています。韓国のSPADロードマップは56 psのタイミングジッターと8 mmの解像度を達成しており、近距離ドライバーアシストシステムに最適です。中国のサプライヤーが価格競争を促進し、中級車におけるユニット販売量の成長を加速させています。VCSELとフォトダイオードのコパッケージングにより、部品表(BOM)コストを削減しながら信頼性を向上させています。ヘテロダインフォトダイオードに依存するFMCWアーキテクチャは、理論上の限界に近い検出限界に達しており、今後の量産ロールアウトの妥当性を裏付けています。[5]
アンビエントライトおよび近接センシング向けスマートフォン需要
ハンドセットメーカーはアンビエントライト、近接、およびPPGバイオセンシングを統合モジュールへの組み込みを続けており、大量のシリコンフォトダイオード注文を促進しています。ウェアラブルとスマートフォンを合わせて、2030年までのPPGバイオセンサーの堅調な成長を支え、小型フットプリントにおける近赤外線検出器への追加需要を確保しています。ディスプレイ内蔵指紋認証および顔認証システムは、優れた近赤外線性能と最小限のクロストークを持つフォトダイオードを必要としており、トレンチアイソレーションおよびバックサイドイルミネーションの革新を促進しています。機械学習ベースのジェスチャー認識により、アドレス可能なセンサープールがさらに拡大し、PanasonicのSN-GCQB1のようなレーザーベースの空気質モジュールは、フォトダイオード設計の知識がどのように隣接するコンシューマーアプリケーション全体にスケールするかを示しています。
医療画像診断および脈拍オキシメトリーにおける利用拡大
コンピュータ断層撮影アレイおよび脈拍オキシメトリープローブは、デバイスの寿命にわたって較正安定性を維持する低ノイズ・高応答性フォトダイオードを必要とします。KAISTは最近、リアルタイムCO₂モニタリングが可能な室温中赤外線検出器を実証し、CMOSとの互換性を通じた将来的なコスト削減の可能性を示しました。[6]ローレンス・リバモア国立研究所、「波形基板への量子ドット堆積が光検出器の性能を向上させる」、Phys.org、phys.orgCoherent Corp.は、医療機器をUSD 690億の対応可能セグメントとして特定し、年率7%で成長していることを確認し、医療分野におけるフォトニクスへの持続的な予算配分を裏付けています。小型フォトダイオードを搭載したウェアラブルバイオセンサーは、病院の遠隔医療プログラム内でのパーソナライズド医療の展開において中心的な役割を担っています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 温度依存性の暗電流およびノイズ | -0.8% | グローバル、極端な気候地域 | 短期(2年以内) |
| インジウムおよびガリウムのサプライチェーンの不安定性 | -1.1% | グローバル、アジア太平洋製造が最も影響を受ける | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
温度依存性の暗電流およびノイズ
暗電流は温度とともに指数関数的に上昇し、ミッションクリティカルなフォトダイオード展開における信号対雑音比を低下させます。Thorlabsの最近のベンチマークにより、ゲルマニウム検出器が最も高い暗電流ドリフトを示す一方、InGaAsバリアントはより優れた熱安定性を提供することが確認されました。架橋輸送層を持つ有機フォトダイオードは、−5 Vバイアスで1 nA cm⁻²の暗電流密度を実現し、コンシューマーウェアラブルのセンサー信頼性を拡大しています。2.4×10¹² Jonesの比検出率を誇るペロブスカイト検出器は、商業的な歩留まりの課題が解決されれば長期的な差別化を約束します。
インジウムおよびガリウムのサプライチェーンの不安定性
中国の2024年のガリウムおよびゲルマニウムへの輸出規制は、すべてのIII-Vフォトダイオードの背後にある資源リスクを浮き彫りにしています。[7]Amy Tolcin、「中国のガリウムおよびゲルマニウム輸出規制が米国経済に与える潜在的影響の定量化」、米国地質調査所、usgs.gov米国のガリウムヒ素ウェーハ輸入量は2023年に急落し、高性能電気通信受信機のプレミアム価格を誘発しました。LightPathとNRLのようなパートナーシップは、ゲルマニウムの代替としてBDNL4カルコゲナイドガラスの商業化を目指し、材料リスクを低減しています。持続可能性研究によると、6Gのロールアウトは年間インジウム生産量の最大4.4%を必要とする可能性があり、フォトダイオードセンサー市場内での調達競争が激化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
センサータイプ別:
アバランシェフォトダイオードがイノベーションを牽引PINデバイスは2025年のフォトダイオードセンサー市場シェアの41.42%を占め、電気通信およびコンシューマーOEMがそのコストパフォーマンスのトレードオフを評価しています。アバランシェフォトダイオードは2031年にかけて8.23%のCAGRを記録すると予測されており、LiDARが単一光子感度を必要とするにつれてフォトダイオードセンサー市場規模を拡大させています。韓国の56 ps SPADマイルストーンは、自動車安全システムにおけるタイミング分解能改善の競争余地を示しています。デバイスベンダーは現在、個別コンポーネントから積層センサーアーキテクチャへの移行を進めており、車両OEM認定を簡素化するオンチップ信号コンディショニングを提供しています。
窒化ガリウムPINアバランシェバリアントは、放射線耐性を要求する紫外線火災検知および宇宙搭載アプリケーションをターゲットとしています。PN構成は価値重視のコンシューマー製品において依然として有効であり、ショットキー設計は帯域幅が量子効率を上回るマイクロ波フォトニクスに対応しています。エコシステムプレイヤーは、ゲイン、線形性、および電力のバランスをとるためにレーザー受信機の共同設計に投資しており、フォトダイオードセンサー市場内での継続的な分岐を示しています。


材料別:
シリコンの優位性が化合物半導体に挑戦されるシリコンはCMOSファブが比類のない規模とコスト経済性を提供するため、フォトダイオードセンサー市場規模の57.38%のシェアを維持しています。シリコンゲルマニウムデバイスは、8.01%の予測CAGRで1.55 µm波長での応答性を向上させながらファブとの互換性を維持しており、従来のシリコンパイプラインとのコスト同等性を求める電気通信OEMに魅力的です。インジウムガリウムヒ素検出器は700 nm〜1.8 µmの範囲で不可欠であり、データコムオプティクス全体でプレミアム価格を維持しています。
タイプIIスーパーラティスアーキテクチャは2.1×10¹¹ cm Hz¹/²/Wの比検出率を示し、従来のeSWIRソリューションより256%優れており、マシンビジョンおよび農業における機会を創出しています。有機フォトダイオードおよび量子ドットハイブリッドは1.15 µmで5.55×10¹² Jonesの比検出率を達成しており、ニッチなウェアラブルおよび環境テスターへのコスト効果の高い道筋を示しています。STMicroelectronicsの量子ドットイメージセンサーロードマップは、1.62 µmのピクセルピッチと1,400 nmでの外部量子効率60%を組み合わせており、フォトダイオードセンサー市場内でのメインストリーム採用を示唆しています。
スペクトル範囲別:
SWIRアプリケーションが成長を加速近赤外線波長は、電気通信、生体認証、およびアンビエントライトモジュールが850〜1,000 nmの性能に依存するため、2025年の収益の33.12%を生み出しました。SWIRの需要は8.31%のCAGRで拡大しており、仕分け、水分検出、および品質検査ツールのフォトダイオードセンサー市場規模を拡大しています。SonyのSenSWIRチップは、Cu-Cu接合によりピクセルピッチを縮小し、工場自動化向けカメラのフットプリントを小型化しています。
産業用インテグレーターは、暗ノイズフロアを改善するオプションのTECを検討しながら、InGaAsアレイにおける非冷却室温動作を評価しています。シリコン上のブラックGeSnフォトダイオードは1,960 nmの応答を実現し、1,200〜2,200 nmにわたる反射損失を低減しており、CMOSファブがIII-V系の既存企業に挑戦できる立場となっています。中波および長波赤外線は、1〜5.5 µmの軍事用撮像向けインジウムアンチモンフォトダイオードが主導する専門分野に留まっています。
エンドユーザー産業別:
自動車LiDARが最高成長率を牽引コンシューマーエレクトロニクスは、スマートフォン、ウェアラブル、および家庭用機器がアンビエントライトおよびバイオセンシングフォトダイオードを統合するため、2025年の収益の28.45%を占めました。自動車LiDARの採用は8.62%のCAGRで拡大しており、レベル3自動運転の安全基盤としてフォトダイオードセンサー市場を強化しています。電気通信キャリアは、5Gバックホールおよびコヒーレントオプティクスのアップグレードを背景に安定した注文を維持しています。
医療アプリケーションは新たな成長段階に入りつつあり、脈拍オキシメトリーを超えて、フォトダイオードをマルチモーダルプローブに組み込むコンピュータ断層撮影およびポイント・オブ・ケア診断へと拡大しています。航空宇宙・防衛の予算は高信頼性需要を支えており、Teledyne FLIRの米陸軍センサースイートアップグレード向け1億6,830万USDの契約がその証拠です。産業オートメーションは、onsemiのHyperlux IDのような間接飛行時間カメラを採用しており、ピックアンドプレースロボティクス向けに30 mの深度測定を行います。
地域分析
アジア太平洋フォトダイオードセンサー市場
アジア太平洋地域は、2025年のフォトダイオードセンサー市場において45.55%の収益シェアで市場を支配しており、中国、日本、韓国における高密度な半導体エコシステムを活用しています。日本では、NICTとSonyのコラボレーションにより、1,550 nmにおける世界初の実用的な量子ドット面発光レーザーが実現され、光ファイバー通信における地域部品の深度が向上しました。中国のLiDARメーカーであるHesaiおよびRoboSenseはコスト低減を加速させ、500 米ドル未満のセンサー目標価格においてOEM採用を拡大しています。韓国のKISTによる56 psのSPADアレイにおけるブレークスルーは、ADASにとって重要なタイミングジッター指標において地域ベンダーを優位な位置に置いています。
北米フォトダイオードセンサー市場
北米はイノベーションと防衛需要のバランスを保っています。Coherent Corp.は、FY25第2四半期の収益として14.3 ビリオン 米ドルを報告し、前年同期比27%増を達成しており、データ通信、計測機器、航空宇宙にわたる多様なエクスポージャーを示しています。インジウムリン拡張に向けたCHIPS法の配分は、将来の地政学的ショックに対して国内フォトダイオードのサプライラインを保護します。ニューメキシコ州に設立されたQuantinuumの新たな研究開発センターは、SandiaおよびLos Alamosの研究所を活用し、量子フォトニクスの知的財産を加速させ、次世代検出器プロトタイプのパイプラインを確保しています。
欧州・中東・アフリカフォトダイオードセンサー市場
欧州は高付加価値の輸出ニッチ市場を掌握しており、2022年のフォトニクス分野において1,246 ビリオン ユーロ(1,335 ビリオン 米ドル)を輸出し、これは世界シェアの15%に相当し、10.5%の研究開発集約度によって支えられています。グルノールにおけるLynredの850 ミリオン ユーロ(911 ミリオン 米ドル)の施設拡張により、クリーンルーム容量が倍増し、EU防衛プログラム向けの自国産赤外線供給が確保されます。EUの助成金によって資金提供されたVIGO PhotonicsのHyperPicミッドインフラレッドプロジェクトは、医療および産業用ガスセンシングを対象とした集積フォトニクス回路への継続的なコミットメントを示しています。中東・アフリカ地域は、国家スマートシティ計画およびUAEにおける先進ファブの可能性が将来の地域需要を触媒することにより、2026年から2031年にかけてのCAGRが9.22%と最も高い成長率を示しています。
規制環境
フォトダイオードセンサーは、地域を問わず材料選定や文書化に影響を与える業界横断的な化学、環境、製品安全に関するフレームワークによって形作られている。実務上、コンプライアンスプログラムは電子部品・組立品に含まれる物質に関してEUのRoHSおよびREACH要件を参照することが一般的であり、これは欧州向けに出荷される化合物半導体フォトダイオードやパッケージ化検出器モジュールに特に関係する。
防衛、医療、高信頼性用途の展開では、品質システムおよび輸出管理体制による規制も追加される。例えば、Edmund Opticsは防衛関連技術についてITARの下での統制を説明し、ISO 9001:2015、ISO 14001、ISO 13485などISOに準拠した品質・環境システムを維持しており、航空宇宙・防衛顧客が要求するMIL規格への対応も行っている。トレーサビリティおよび責任ある調達の要件も調達活動に影響を与えており、Hamamatsu Photonicsは、OECDガイダンスに準拠したRMIテンプレート(CMRT/EMRT)を用いた紛争鉱物デューデリジェンスについて説明し、上流のインジウム/ガリウム調達に対する精査を下流のOEM認定へと結び付けている。
バリューチェーン分析
フォトダイオードセンサーのバリューチェーンは、シリコンやInGaAs関連材料系などIII-V化合物を含む特殊原材料およびウェハー原料から始まる。その後、エピタキシーおよびウェハー加工、デバイス製造、そしてノイズ、帯域幅、分光応答を決定するパッケージング工程へと進む。パッケージングと試験は主要な付加価値工程であり、光学的アライメント、気密性、熱管理が暗電流と安定性に直接影響を与える一方、材料宣言や化学物質管理要件が承認された部品表(BOM)や供給業者リストの形を規定する。
下流では、校正、モジュール統合、および流通が、デバイスを通信、産業オートメーション、医療機器、自動車システム向けの用途対応可能なセンサーへと変換する。Thorlabsはフォトダイオードパワーセンサーに対してNISTまたはPTBトレーサブルな校正データを提供しており、校正をアフターマーケットの工程としてではなく製品ライフサイクルに組み込んでいる。Edmund Opticsも光学部品の購買、設計・開発、組立、試験にわたる広範な事業領域を挙げており、多くのフォトダイオードセンサーの出荷が単体のダイ部品としてではなく光機械・イメージングのサブアセンブリを通じて最終顧客に届いていることを反映している。
競争環境
市場集中度は中程度を維持しています。Hamamatsu Photonicsは2024年度の純売上高として2,039億6,100万円(13億7,000万USD)を計上し、オプトセミコンダクター生産を増強するための新たな化合物半導体ファブセンターを建設中です。Coherent Corp.の多様化された光学ポートフォリオは2025年度第2四半期に14億3,000万USDの収益をもたらし、通信、計測器、および電子機器での均衡した参加を通じて27%の成長を記録しました。SICK AGとEndress+Hauserは50:50の合弁事業を組み、センサースイートをプロセスオートメーションチャネルに組み込み、精製所および化学プラントでのクロスセル能力を拡大しました。
戦略的なプレイブックは垂直統合と差別化されたIPに重点を置いています。Sonyは積層型SPAD設計を進めて自動車ティア1サプライヤーとの関係を強固にし、onsemiは産業オートメーション向け間接飛行時間センサーを拡大し、OEMにピクセルからソフトウェアまでの単一ベンダーのルートを提供しています。TDKのスピン光検出器は、スピントロニクスがデータスループットを10倍増加させる新興ニッチを示しており、AI推論クラスターでのソケット確保を目指しています。Lidwaveなどの新興企業は4Dライダーオンチップ統合を活用してコストと部品表を圧縮し、既存企業の価格保護を脅かしています。
サプライチェーンのリスク軽減は最優先事項であり続けています。各プレイヤーはインジウムおよびガリウムのデュアルソーシングを追求し、ゲルマニウムのカルコゲナイド代替品を評価しており、ESG要件に沿い、貿易政策リスクへのエクスポージャーを低減しています。有機およびペロブスカイトフォトダイオードは、低コストのコンシューマーおよびIoTノードにおける既存のウェーハベースの経済性を破壊する可能性のある低温・溶液処理型の代替品を提供しています。
フォトダイオードセンサー産業リーダー
Hamamatsu Photonics K.K
Thorlabs, Inc.
Edmund Scientific Corporation (Edmund Optics)
Centronic, Ltd.
Excelitas Technologies Corporation
- *免責事項:主要選手の並び順不同
フォトダイオードセンサー市場
- Hamamatsu Photonics K.K.
- Thorlabs Inc.
- Edmund Scientific Corporation (Edmund Optics)
- Centronic Ltd.
- Excelitas Technologies Corp.
- Vishay Intertechnology Inc.
- ams-Osram AG
- First Sensor AG (TE Connectivity)
- Everlight Electronics Co.
- Kyoto Semiconductor Co. Ltd.
- onsemi
- TT Electronics plc
- OSI Optoelectronics
- Nisshinbo Micro Devices
- Broadcom Inc.
- Renesas Electronics Corp.
- Rohm Semiconductor
- Sony Semiconductor Solutions
- Teledyne e2v

市場機会と将来展望
主要な空白領域は、コンプライアンス、校正、文書化がハードウェアと一体化して提供される、認定済みサブアセンブリやプラットフォームへのフォトダイオードのより深い統合である。航空宇宙、防衛、医療、産業オートメーションの購買者は、最低単価よりもトレーサビリティと再現性を優先することが多く、これがThorlabsのフォトダイオードパワーセンサー向けNIST/PTBトレーサブル校正の実践に見られるように、計量標準級の校正と管理された製造プロセスをフォトダイオードと組み合わせる供給業者にとっての余地を生み出している。ISO 9001:2015、ISO 14001、ISO 13485の枠組み(Edmund Opticsが挙げている)の下で事業を行う供給業者も、一貫した文書化、変更管理、検証済み試験を要求する規制対象顧客プログラムをより良く支援できる。
もう一つの機会は、インジウム/ガリウムに関連する検出器技術のサプライチェーンリスクの低減と、より広範な部品エコシステムを通じた顧客の市場投入時間の短縮である。Hamamatsu Photonicsは、OECDガイダンスに準拠したRMIのCMRT/EMRTテンプレートを用いた責任ある鉱物のデューデリジェンスを挙げており、これは監査可能な調達を求めるOEMの圧力に対応するものであり、確立されたコンプライアンス基盤を持つ供給業者を優位にする可能性がある。製品化の面では、より入手しやすい光学サブコンポーネントや認定済みアセンブリを含む、統合準備の整ったフォトニクス構成要素を拡大するベンダーは、離散部品の統合時間が繰り返し課題となる通信、LiDAR/ADAS、医療用イメージングのプログラムにおいて、センサーモジュールの設計サイクルを短縮できる。
Recent Industry Developments in フォトダイオードセンサー市場
- 2026年6月:Hamamatsu Photonics K.K.が子会社NKT Photonics A/SをHamamatsu Photonics A/Sに改称し、2024年の買収に続いてレーザー・ファイバー事業部門として統合。フォトニクス能力の統合により、高性能レーザーおよびファイバー部品の供給基盤が強化され、隣接市場でのクロスセルを支援する。レーザーおよびファイバー製品にわたるブランド統合と一体化した事業運営は、フォトニクス用途全体での効率と市場リーチを改善する。
- 2026年4月:Thorlabs Inc.が英国イーリーの製造施設について70,000平方フィートの拡張工事に着工。この拡張はフォトニクス製造能力を増強し、光学部品の生産拡大を支援する。本プロジェクトは地域のサプライチェーンの強靭性を向上させ、高成長のセンサー・イメージング市場の最終顧客に対する生産スループットの拡大を可能にする。
- 2026年4月:Edmund Opticsがレーザーシステム向けの既製Extended Depth of Focus(EDOF)メタレンズを発売。レーザーシステム向けの簡素化された光学部品の導入は、フォトニクスアセンブリへの統合を支援する。この開発は、より小型で汎用性の高い光学設計を可能にすることで、センサーモジュールの市場投入時間を短縮できる可能性がある。


フォトダイオードセンサー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、フォトダイオードセンサー市場は、産業、医療、通信、自動車、コンシューマー用途にわたって光を電気信号に変換するために使用されるパッケージ化および個別のフォトダイオード検出部品を対象とし、販売時点の収益として米ドルで計上する。
対象範囲の除外:フォトダイオードが一部の構成要素にすぎない完成光学モジュールおよび完成機器(例えば完全なカメラシステムや完成医療機器全体)は対象から除外する。
セグメンテーション概要
- センサータイプ別
- PNフォトダイオード
- PINフォトダイオード
- アバランシェフォトダイオード(APD)
- ショットキーフォトダイオード
- 材料別
- シリコン(Si)
- シリコンゲルマニウム(SiGe / Ge)
- インジウムガリウムヒ素(InGaAs)
- InGaAsP / InP
- 窒化ガリウム(GaN)
- スペクトル範囲別
- 紫外線(200〜400 nm)
- 可視光線(400〜700 nm)
- 近赤外線(0.7〜1.4 µm)
- 短波赤外線(1.4〜3 µm)
- 中波/長波赤外線(3 µm超)
- エンドユーザー産業別
- コンシューマーエレクトロニクス
- 電気通信
- 航空宇宙・防衛
- 医療
- 自動車
- 産業オートメーションおよびIoT
- セキュリティおよび監視
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- ヨーロッパその他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN
- アジア太平洋その他
- 中東・アフリカ
- GCC
- トルコ
- 南アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、フォトダイオードがどこで生産、出荷、採用されているかを整理し、それを最終市場での需要の現れ方と整合させることから始めた。米国センサス貿易統計、UN Comtrade、国際電気通信連合、OECDの産業指標などの公開資料を用いて、関連部品カテゴリーの電子機器生産と国境を越えた移動の方向性を設定した。
技術面および用途面の裏付けとして、IEEEやSPIEの論文、IECなどの団体による規格資料、および一部の特許データベースも確認し、どのデバイス構造や波長帯が量産製品へと押し出されているかを把握した。これらは、生産能力増強、価格動向、最終用途需要の兆候に関する企業の開示資料、決算資料、業界団体のページ、および信頼できる報道で補完した。ここに挙げたソースは例示であり、網羅的なものではない。データ収集、相互確認、および確認作業には他の参考資料も使用した。
一次インタビューおよび調査
一次調査は、収益が実際にどこで計上されているか、そして需要が用途別にどのように分かれているかを検証するために用いられた。これは公開資料からは必ずしも明確でない部分である。部品供給業者、販売チャネルパートナー、OEMおよびインテグレーター側の関係者など、バリューチェーン全体にわたる参加者にヒアリングを行った。主要な製造・消費地域にわたって取材対象のバランスを取り、複数の市場文脈で仮定を検証できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部(CXO):16% | アジア太平洋:49% |
| ミドルティア:48% | 部門/部署責任者:34% | 欧州・中東・アフリカ:33% |
| 中小規模プレーヤー:18% | マネージャー:50% | 南北アメリカ:18% |
市場規模算定と予測
市場規模はトップダウン方式で構築され、電子機器およびフォトニクスの需要プールを最終用途採用に基づいて再構築し、その後国別集計を世界全体の合計と整合させた。次に、抽出した供給業者の収益データ、単位数量に関する販売チャネルからのフィードバック、用途別ASPの整合性確認などの選択的なボトムアップ検証を通じてモデルを裏付けた。これにより、完全なボトムアップ構築を行わずに、構成の変化を調整することができた。
合計値に影響を与えた主要な入力要素には、通信およびデータ通信の構築活動、産業オートメーションおよび安全センシング採用の進度、一般的な光学測定用途における医療センシングの数量、車両1台当たりの自動車センシング搭載量、材料および分光範囲別の一般的なASPの幅などが含まれる。価格は統合およびパッケージングの選択によって変動する可能性があるため、ASPの推移は単一の一律インフレ上昇としてではなく、用途によって変化する入力要素として扱った。
予測に際しては、中心的なケースを軸にシナリオ分析を用い、見通しが説明可能であり、インタビューおよび公開データから得られる観測可能な指標に結び付けられるようにした。小規模国や特定の用途でボトムアップの情報が不完全な場合は、比較可能な市場に基づく代替比率で補い、最終確定前に一次調査のフィードバックで再確認した。
データ検証と更新サイクル
出力結果は、独立した情報源間でのトライアンギュレーションを通じて確認し、モデルの最終承認前に差異のフラグを確認した。国別の結果が整合していないように見える場合は、入力データを再確認し、仮定をソースまで遡って検証し、範囲、時期、価格のいずれが問題であるかを確認するために追加のヒアリングを行った。
各レポートは年次で更新され、需要の急激な変化、大規模な生産能力の変更、貿易・供給に影響を与える政策の転換など重要な事象が発生した場合には、中間的な更新も行われる。提供前には、最終的なアナリストによる確認作業を完了させ、クライアントが最新の利用可能なデータに基づいた更新された見解を受け取れるようにしている。
Mordor Intelligenceによるフォトダイオードセンサー市場規模と他の公表推定値との比較
フォトダイオードセンサーに関して公表されている市場数値は、対象範囲の境界が常に同じではなく、用途によって価格算定の考え方が異なる扱いをされることがあるため、大きく異なって見えることがある。差異は、基準年の選択、値が部品レベルとモジュールレベルのどちらで報告されているか、そして最終市場が変動した際に仮定がどの程度速やかに更新されるかによっても生じる。
用途レベルの単位需要を追跡し、材料および波長帯別のASP構成を更新することで、Mordor Intelligenceは、より広範な光学モジュールやシステムレベルの支出を混在させることなく、合計を個別のフォトダイオード部品収益に結び付けている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上の限界 |
|---|---|---|
| Mordor Intelligence | USD 0.83 B (2026) | |
| グローバルリサーチプラットフォームA | USD 0.87 B (2025) | 異なる基準年を使用しており、フォトダイオードの種類や材料を単一のASP曲線に統合しているように見える。これは、低コストのシリコンデバイスが数量で優位を占める場合に価値を過大評価する可能性がある。 |
| プレスリリースダイジェストB | USD 1.00 B (2022) | 系列をより早い年に固定しており、対象範囲がより広い可能性が高いため、個別のセンサー部品と並んで一部のモジュールまたはシステム関連収益が含まれる可能性がある。 |
表からわかるように、この差異は主に時期の違いと、何をフォトダイオードセンサー販売として数えるかによって説明されるものであり、需要の方向性についての見解の不一致ではない。対象範囲を個別部品レベルに固定し、用途構成によって価格を更新することで、この推定値は明確な入力要素とともに検証・再現がより容易になる。


レポートで回答される主要な質問
フォトダイオードセンサー市場の現在の価値はいくらですか?
フォトダイオードセンサー市場は2026年に8億2,582万USDと評価されており、2031年までに11億6,464万USDに達すると予測されています。
フォトダイオードセンサー市場をリードしている地域はどこですか?
アジア太平洋地域は、半導体製造の集中と積極的な5G展開により、45.55%の収益シェアを保持しています。
フォトダイオードセンサー市場内で最も急成長しているセグメントはどれですか?
自動車LiDARアプリケーションは、2026年から2031年にかけて最も高い8.62%のCAGRを示しています。
今日のフォトダイオード生産において支配的な材料は何ですか?
シリコンは57.38%の市場シェアで依然として主流ですが、赤外線性能においてシリコンゲルマニウムおよびInGaAsが存在感を増しています。
サプライチェーンのリスクはフォトダイオードの供給可能性にどのような影響を与えていますか?
ガリウムおよびインジウムへの輸出規制は価格およびリードタイムの変動を引き起こしており、メーカーは代替材料の探索を迫られています。
フォトダイオードセンサー市場全体の予測CAGRはいくつですか?
市場は2026年から2031年にかけて7.12%のCAGRで成長すると予測されています。
最終更新日:



