
飲料容器市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
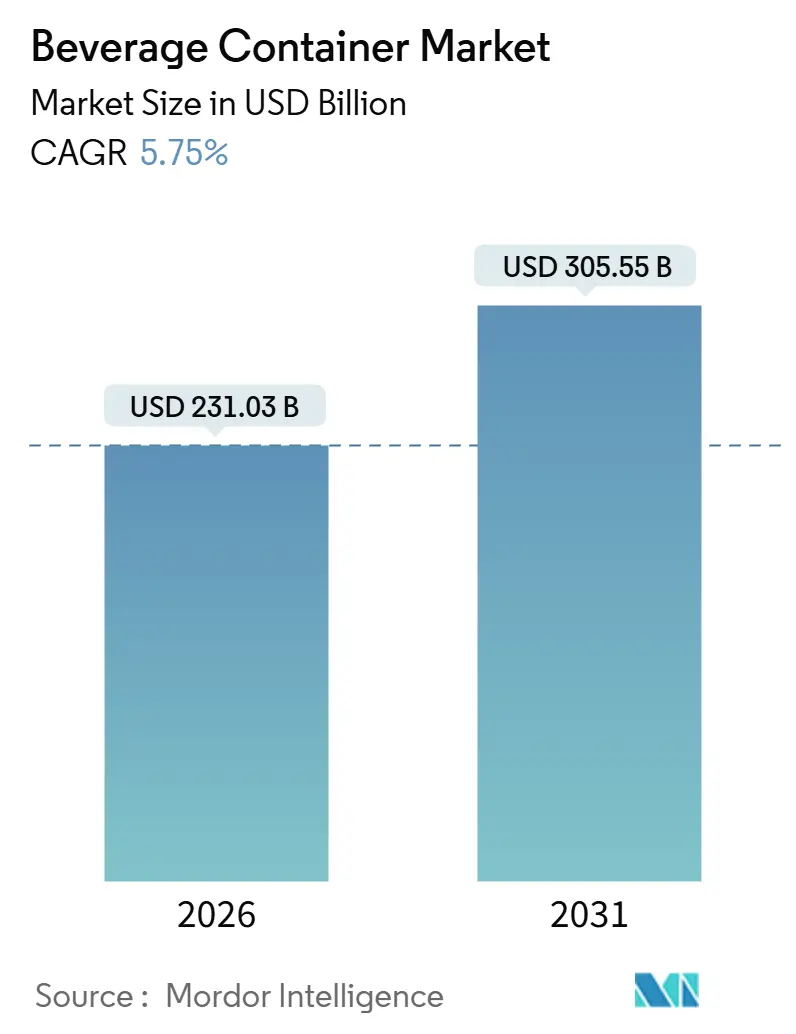
| 市場規模 (2026) | 231.03 十億米ドル |
| 市場規模 (2031) | 305.55 十億米ドル |
| Growth Rate (2026 - 2031) | 5.75 % |
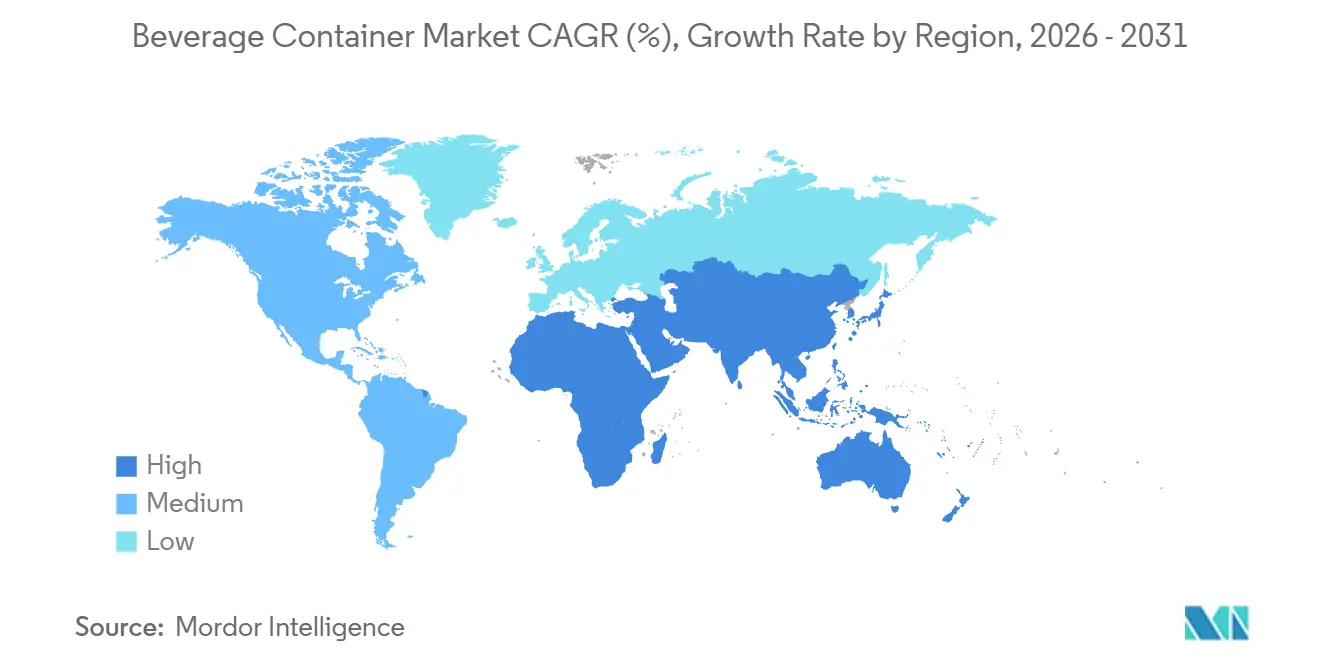
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
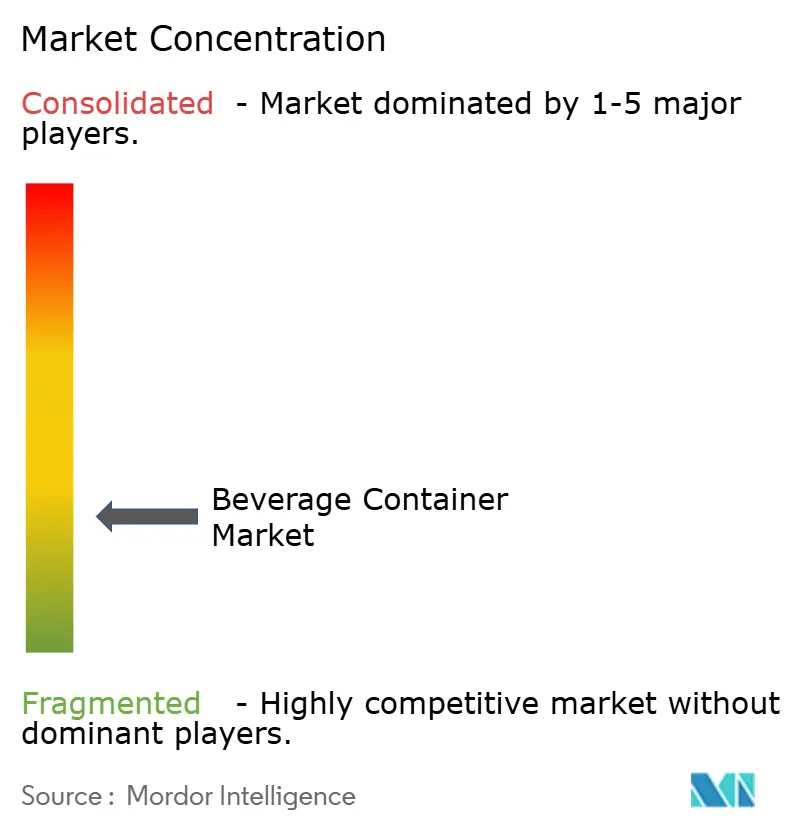
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる飲料容器市場分析
飲料容器市場規模は2026年に2,310億3,000万米ドルとなり、2031年までに3,055億5,000万米ドルに達する見込みで、期間中に5.75%のCAGRを記録すると予測されます。即飲みポートフォリオの拡大、持続可能性への規制強化、急速な素材革新が飲料容器市場を再編しています。ブランドオーナーが利益率管理とファーストパーティデータを優先する中、消費者直販(ダイレクト・トゥ・コンシューマー)流通はすでに世界収益の半数以上を占めています。軽量ポリエチレンテレフタレート(PET)設計、クローズドループのアルミ缶キャパシティ、コンポスタブルポリマーが中心的な競争テーマとして台頭しています。一方、バージン樹脂と一次アルミニウム原料の供給側コスト変動により、大手企業がリサイクルインフラに投資し、ニッチ参入企業が生分解性ニッチを追求する二極化した市場環境が生まれています。地域別の勢いも変化しており、アジア太平洋地域が世界収益を牽引する一方、中東・アフリカ地域が2031年に向けて最も速い成長を記録しています。
主要レポートの要点
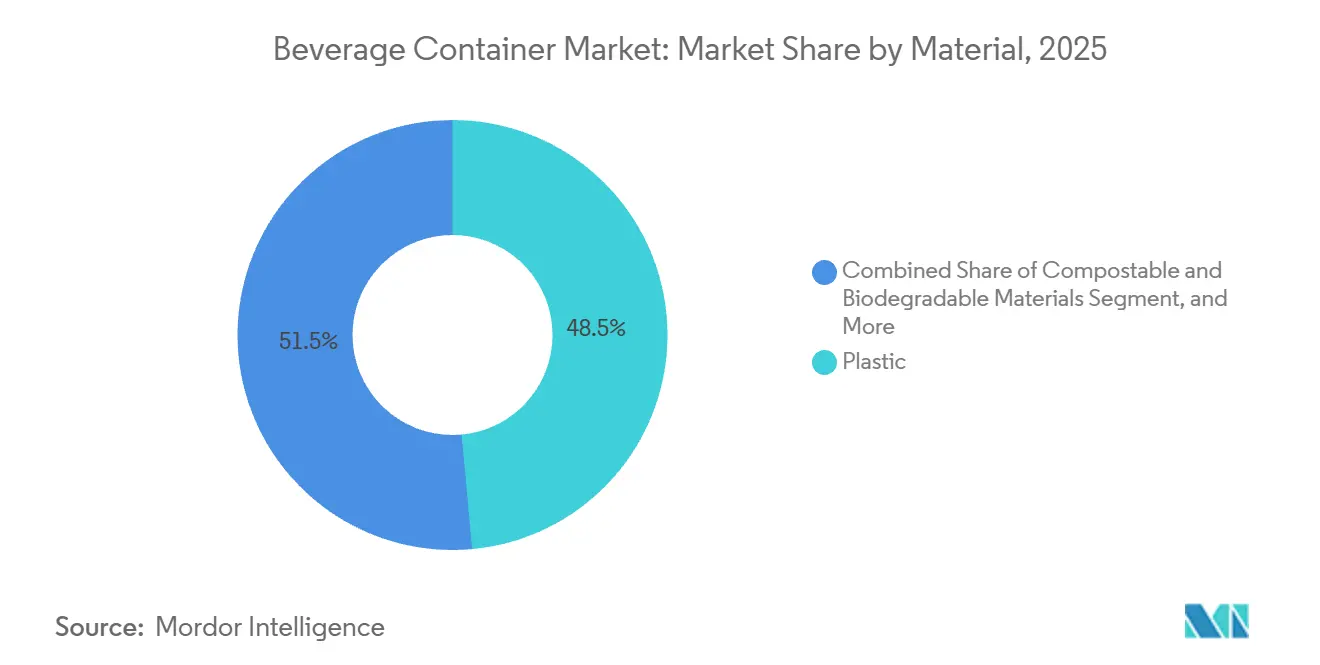
- 素材別では、プラスチックが2025年の飲料容器市場シェアの48.54%を占めトップとなり、コンポスタブル・生分解性ポリマーは2031年に向けて7.32%のCAGRで拡大する見込みです。
- 飲料タイプ別では、ノンアルコール飲料が2025年の飲料容器市場シェアの63.32%を占め、2031年に向けて6.64%のCAGRで拡大しています。
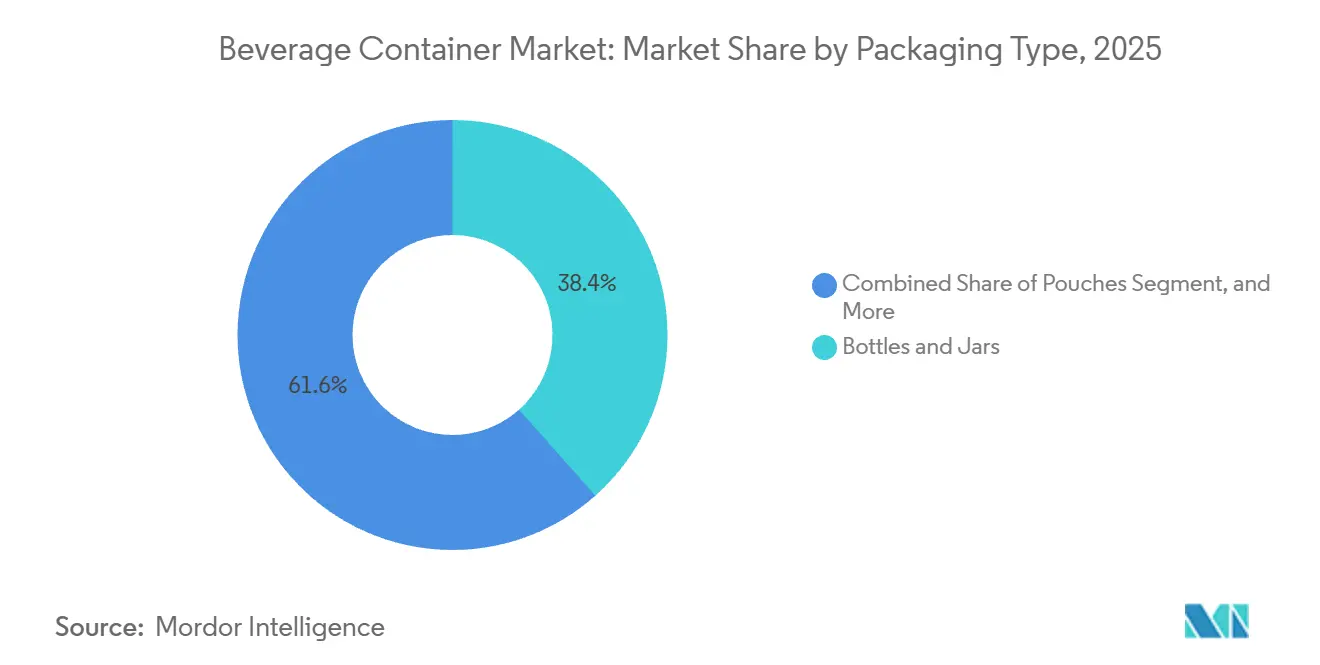
- 包装タイプ別では、ボトル・瓶が2025年に38.43%のシェアを保持し、パウチは2031年に向けて6.75%のCAGRで成長する軌道にあります。
- 流通チャネル別では、直接流通が2025年の飲料容器市場シェアの56.34%を占め、間接チャネルは2031年に向けて6.87%のCAGRを記録すると予測されます。
- 地域別では、アジア太平洋地域が2025年に40.23%のシェアを占め、中東・アフリカ地域は7.84%のCAGRで他のすべての地域を上回る成長を遂げる見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 即飲みノンアルコール飲料の消費急増 | +1.2% | 世界全体、アジア太平洋地域および北米で最大 | 中期(2〜4年) |
| 便利で軽量なPETボトルへの需要増加 | +0.9% | 欧州および北米 | 短期(2年以内) |
| 新興経済国における中間層可処分所得の拡大 | +1.1% | アジア太平洋地域中核部、中東・アフリカへの波及 | 長期(4年以上) |
| 持続可能・リサイクル可能な包装規制の成長 | +0.8% | 欧州および北米、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 自動選別のためのデジタルウォーターマーキングの採用 | +0.4% | 欧州および北米 | 長期(4年以上) |
| 飲料ブランドによる消費者直販(ダイレクト・トゥ・コンシューマー)eコマース形式へのシフト | +0.6% | 世界全体、北米・欧州が主導 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
即飲みノンアルコール飲料の消費急増
健康志向と利便性の動機が消費者をグラブアンドゴーコーヒー、紅茶、機能性ウォーターへと誘導しています。ブランドオーナーは即飲み商品ラインで二桁台の数量増加を報告しており、電解質やアダプトジェンを配合した新製品が全ノンアルコール新製品の5分の1を超えるようになっています。このシフトにより、冷蔵なしで栄養素を守る無菌充填、高度なバリアコーティング、窒素フラッシュ機能が求められています。改ざん防止クロージャーを備えた薄肉PETが新規仕様で主流を占めています。コンバーター投資は、サーボ駆動ブロー成形と50マイクロン未満の肉厚変動を検出するインラインビジョンシステムに流れ込み、大規模な軽量一体性を確保しています。
便利で軽量なPETボトルへの需要増加
軽量化はコスト戦術からブランド差別化要因へと移行しました。コカ・コーラの13.2グラムコンターボトルはバージン樹脂使用量を8%削減しつつトップロードパフォーマンスを維持し、年間6,000メトリックトンの素材消費を防いでいます。[1]The Coca-Cola Company、「13.2グラムコンターボトルの発売」、coca-colacompany.com 設備ベンダーは現在、12キログラム力を超えるパレット荷重に耐える9グラムの500ミリリットル設計が可能なストレッチブロープラットフォームを提供しています。規制上の要因がこのトレンドを加速しており、欧州連合(EU)は2025年までにPETへの再生材含有率25%を義務付け、より軽い肉厚でrPETの高コストを相殺する経済的根拠を強化しています。ライフサイクルアセスメントによれば、数十億個規模の製品群で1グラムを削減するだけで、科学的根拠に基づく目標(SBTi)のベンチマークに沿った数千メトリックトンのCO₂換算量の削減につながることが確認されています。
新興経済国における中間層可処分所得の拡大
インド、インドネシア、サウジアラビアにおける世帯収入の増加は、1日15米ドルの閾値を超えると飲料支出を倍増させます。小売の近代化とコールドチェーン投資が、冷蔵ジュース、乳飲料、エネルギー飲料へのアクセスを高めています。ナイジェリアとインドでは、節約志向でありながら上昇志向のある消費者向けの250ミリリットルの小型パックに対応するため、時間当たり72,000〜150,000本を処理する新たなPETラインが稼働しています。ガラスとアルミニウムも、消費者が重いフォーマットを品質と結びつけるプレミアムティアで支持を得ており、単位コストが高くても利益率の向上を支援しています。
持続可能・リサイクル可能な包装規制の成長
ドイツ、カリフォルニア州、フランスの拡大生産者責任制度は、ブランドに使用後コストの内部化を義務付けています。デポジット返却制度により、欧州のいくつかの市場ではすでにプラスチックボトルの回収率が90%を超えています。規制対応が、選別精度を高めるケミカルリサイクルとデジタルウォーターマーキングへの投資を促進しています。多国籍企業も、リサイクルストリームを詰まらせる多層ラミネートを削減し、ISO 14021認証基準を満たすためにモノマテリアル構造へと方向転換しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 使い捨てプラスチックに対する厳格な世界規制 | -0.7% | 欧州、北米、アジア太平洋沿岸地域 | 短期(2年以内) |
| アルミニウムおよびPET樹脂の原材料価格の変動 | -0.6% | 世界全体 | 短期(2年以内) |
| 食品グレードrPETフィードストックの入手可能性の限界 | -0.4% | 欧州および北米 | 中期(2〜4年) |
| 使い捨て量を侵食するリフィラブル・再利用システムの台頭 | -0.3% | 欧州、北米・アジア太平洋でパイロット実施 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
使い捨てプラスチックに対する厳格な世界規制
政策の相違により、多国籍企業のポートフォリオは、欧州での閉鎖型クロージャー、ブリティッシュコロンビア州でのリフィラブル容器、インドでの30% rPET含有率に対応しなければなりません。[2]環境・森林・気候変動省(インド)、「プラスチック廃棄物管理改正規則2024」、moef.gov.in 規制の不統一がコンプライアンス費用を増大させ、アルミニウムやガラスへのフォーマット代替を加速させ、グローバルなSKU統一を複雑にしています。価格敏感な市場では330ミリリットルアルミ缶がPET容器の約2倍のコストになる場合があり、リサイクル性が高くても採用が制限されるため、バリューブランドが最も苦しい立場に置かれています。
アルミニウムおよびPET樹脂の原材料価格の変動
ロンドン金属取引所(LME)のアルミニウム価格は2024年にメトリックトン当たり2,350〜2,780米ドルの間で推移しました。[3]ロンドン金属取引所、「アルミニウム先物データ2024〜2025年」、lme.com アジアのスポットPETは同期間にトン当たり200米ドル変動し、コンバーターの利益率を圧縮し、長期供給契約を困難にしました。転嫁条項は値上がりから最大90日遅れており、運転資金を圧迫しています。バージンPETとリサイクルPETの価格差の縮小も、規制が強化される中でrPET指定の経済的インセンティブを弱めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
コンポスタブルポリマーがプラスチックの優位性に挑戦プラスチックは2025年の飲料容器市場シェアの48.54%を保持し、主にPETの透明性、バリア汎用性、グローバルなリサイクルインフラに支えられています。しかしながら、このセグメントの勢いは、コストを押し上げ、軽量化とケミカルリサイクルへのイノベーション予算をシフトさせる、より厳格な再生材含有量規制に直面しています。金属は約28%のシェアを保持しており、無限リサイクル性とプレミアムな陳列効果により、アルミ缶がエネルギー飲料やクラフトビールで支持を得ています。ガラスは約16%で、不活性性と透明性が高い物流コストを正当化するワイン、スピリッツ、プレミアムジュースのニッチを守っています。
コンポスタブル・生分解性樹脂はパイロット段階から商業化へと移行しており、2031年に向けて7.32%のCAGRで拡大しています。スポーツドリンク用の海藻ベースのカプセル、FDA承認のポリヒドロキシアルカノエート(PHA)ボトル、常温茶用とうもろこしデンプンフィルムは、使用後の差別化を求めるブランドを示しています。しかし、西欧とカリフォルニア州以外での産業堆肥化施設の不足が広範な普及を抑制しています。紙カートンとハイブリッドラミネートが残りを占めていますが、多層フォーマットがクローズドループ回収を妨げる場合、拡大生産者責任ペナルティに直面しています。
注記: 全セグメントのシェアはレポート購入後にご利用いただけます


飲料タイプ別:
ノンアルコールフォーマットが数量成長を牽引ノンアルコール飲料は2025年の市場シェアの63.32%を占め、2031年に向けて6.64%のCAGRを記録する軌道にあり、飲料容器市場全体の成長を下支えしています。炭酸ソフトドリンクは依然として数量をリードしていますが、新たな砂糖税を回避するダイエット商品をサポートするため、アスパルテーム耐性PETに依存するようになっています。コールドプレスジュース、植物性ミルク、プロテインシェイクは、鮮度と栄養の完全性を示すためにガラスまたは不透明HDPEを好む傾向があります。コンブチャと機能性ウォーターは絶対的なリットル量は小さいものの、高い一桁台の伸びを示しており、紫外線からプロバイオティクスを守るためにアンバーガラスやスリムなアルミニウムを選ぶことが多いです。
アルコール飲料は残りの36.68%のシェアを占めています。缶は冷却が早く、軽量で、イベント会場でのガラス禁止を回避できるため、クラフトビールや既製カクテルでアルミ缶の採用が増加しています。バッグインボックスワインはスカンジナビアとオーストラリアで二桁台の数量を獲得しており、分量管理と開封後の長期鮮度維持を提供しています。スピリッツはフェスティバルやeコマースの小包配送に適した200ミリリットルアルミボトルを試験的に使用していますが、主流フォーマットではガラスが依然として主流です。
包装タイプ別:
パウチがeコマース適合性でシェアを獲得ボトル・瓶は2025年の収益の38.43%を占め、確立された充填ラインと消費者の親しみやすさの恩恵を受けています。しかし、パウチは最も成長が速く、6.75%のCAGRを記録しています。これは、包装重量を最大70%削減でき、破損耐性が高く低体積のフォーマットに報奨を与えるオンライン小売業者のインセンティブの対象となるためです。缶は約32%のシェアを占め、ブランドが循環性目標を追求する中でアルミニウムがスチールを上回っています。
カートンは常温保存乳製品・ジュースで数量の約18%を占めています。バイオベースキャップとサトウキビ由来バリア層を特徴とする新製品は、石油由来品と比較してゆりかごから製造段階までの排出量を3分の1削減しています。バッグインボックスシステムはファウンテンシロップとワインに使用されており、現在リサイクルペナルティを回避するモノマテリアルライナーへと方向転換しています。炭酸飲料については強化パウチが登場していますが、より高いフィルムコストとデポジット返却制度の対象外であることから、依然として地域限定にとどまっています。
注記: 全セグメントのシェアはレポート購入後にご利用いただけます
流通チャネル別:
間接チャネルが近代的小売とeコマースの下で加速直接流通は2025年に56.34%のシェアを保持しており、販促精度と詳細な販売データを提供する自社所有ボトリングおよびルート・トゥ・マーケットネットワークに支えられています。しかし、間接チャネルはオムニチャネル食料品の拡大と即時配送プラットフォームの助けを借りて、より高い6.87%のCAGRを記録する見込みです。eコマースは今やコンテナエンジニアリングに影響を与え、耐衝撃性と小型マルチパックを優先しています。Amazonの認定フラストレーションフリー設計に対する配送料割引とInstacartの当日配送の要件により、多くの新興飲料ブランドはガラスよりもアルミニウムまたは耐衝撃性PETを採用するよう促されています。
従来の卸売業者は、直接フリートの設置が資本集約的な発展途上国における独立した取引への浸透において依然として重要な役割を果たしています。サウジアラビアとインドネシアの近代的な小売業者は冷蔵ショーケースを拡大しており、より高い粗利益を持つ機能性飲料やプレミアムウォーターの棚スペースを確保しています。DoorDashなどのオンデマンドサービスは、これまでコンビニエンスストアが独占していたビールやサイダーの衝動買いの機会を生み出しており、断熱マイラーや成形パルプディバイダーなどの二次包装のさらなる多様化を支援しています。
地域分析
アジア太平洋地域の飲料容器市場
アジア太平洋地域は2025年に市場シェアの40.23%を創出し、中国のレディ・トゥ・ドリンク茶ブームとインドのコールドチェーン整備の加速がその基盤となっている。日本の缶メーカーは再封可能なトップとサーモクロミックインクで革新を進め、オーストラリアのデポジット返還制度によりPET回収率は85%を超えた。東南アジア全域のローカルボトラーは、高まる都市部の通勤者ライフスタイルに対応した小型パックサイズ向けの高速ラインを導入している。
中東・アフリカの飲料容器市場
中東・アフリカは2031年までに7.84%のCAGRで最も急速な拡大経路を提供している。サウジアラビアのビジョン2030資が飲料生産ハブを支援し、アラブ首長国連邦のプレミアムウォーター市場はPETから軽量ガラスへのシフトが進んでいる。エジプトとナイジェリアでは人口増加と輸入代替という二重の成長要因が見られるが、主要都市以外のインフラ格差が短期的な数量拡大を抑制している。デポジット返還のパイロット事業や砂糖税も、小型PETおよび軽量缶へのフォーマット革新を促している。
欧州および南北アメリカの飲料容器市場
欧州は約22%のシェアを保持しており、厳格な拡大生産者責任費用とデポジット返還義務が閉ループアルミニウムおよび高rPET使用を推進している点が特徴である。ドイツは現在、使い捨てプラスチックボトルの10本中9本以上を回収しており、国内リサイクル業者にとって重要な原料プールを形成している。フランスとイギリスはバージンプラスチックに対する罰則を段階的に強化し、認定リサイクル可能性を持つリフィルおよびモノマテリアルパウチの普及を促進している。北米は約18%のシェアを占め、カリフォルニア州のリサイクル含有量法が全国的な調達戦略を形成しており、生産者は2032年までに65%のリサイクルプラスチック使用を目指している。南米は世界地図を締めくくる形で、ブラジルにおけるリターナブルガラスの高い普及率がパッケージングコストを低く抑え、リフィルシステムへの消費者ロイヤルティを高めている。

規制環境
再利用可能性、再生材料含有率、化学的安全性に関する規制が強化されており、欧州は市場に投入される飲料包装に関して最も規範的な枠組みを設定しています。包装および包装廃棄物に関する規則(EU)2025/40(PPWR)は2025年2月11日に発効し、2026年8月12日から適用され、飲料容器を統一されたラベリング、より高い回収実績、再利用およびデポジット返却モデルへの実務的な準備へと導いています。PPWRのもとで、加盟国は使い捨てプラスチックまたは金属製飲料容器のデポジット返却制度を2029年までに確立することが求められています。欧州委員会はまた、2026年8月12日までに統一ラベリング仕様に関する実施法を採択することが義務付けられており、パンEUのポートフォリオを運営するブランド、コンバーター、小売業者にとって短期的なコンプライアンス負荷が増大しています。
米国では、食品接触に関するコンプライアンスが、カートン、ボトル、缶、キャップに使用される材料選定と添加剤パッケージに引き続き影響を与えています。米国FDAは、紙および板紙の食品包装用グリースプルーフ剤に含まれるPFASに関連する35件の食品接触通知が、もはや有効ではないと判断し、既存在庫については2025年6月30日を遵守期限としました。これにより、関連する紙製飲料包装部品やコーティングにおける代替材料への移行が加速しています。並行して、FDAは包装材料全般に使用される樹脂、添加剤、コーティングに関する食品接触通知の審査を継続しており、米国の飲料充填ラインに供給するグローバルサプライヤーに影響を及ぼす市場投入前の承認経路を強化しています。
バリューチェーン分析
飲料容器のバリューチェーンは、原アルミニウム、再生アルミニウム、PETおよびその他のポリマー、ガラス原料、板紙、特殊添加剤やコーティングなどの上流の原料から始まります。その後、缶シートやエンド製造、ブロー成形や射出延伸ブロー成形、ガラス成形、カートン加工、パウチフィルムの押出およびラミネーションといった容器製造工程へと広がります。Ball、Crown、Amcor、Tetra Pak、SIG Groupなどの大規模コンバーターおよび統合パッケージング企業が中核を担い、容器仕様を下流の飲料製造業者やCoca-Cola Europacific Partnersなどの大手ボトリングパートナーの要件に変換しています。これらの下流顧客はライン速度、軽量化、賞味期限性能、eコマースにおける耐久性を優先しています。
中間工程の動向は、循環性とコンプライアンス基盤によって形成される傾向が強まっており、回収システム、仕分け、食品グレードのリサイクル能力(特にrPETと再生アルミニウム)が、原材料と並ぶ戦略的な投入資源として機能しています。欧州は、PPWRが2026年8月12日から適用されるため、文書化とラベリング準備の焦点となっています。2026年3月に公表され2026年6月に採択された欧州委員会のガイダンスおよびFAQは、EU市場に投入される包装に関する適合宣言や技術文書に影響する解釈を正式化しました。供給側では、大手メーカーが買収や生産拠点の集約を通じて地域拠点の現地化と拡大を進めており、Ball CorporationによるBenepackの80%株式取得(2025年1月)やフロリダ州ウィンターヘイブンのアルミ缶工場の取得(2025年)がその例です。これらの取り組みはリードタイムの短縮や輸送・原材料価格の変動へのリスク低減に寄与し、大量需要のある飲料顧客を支えています。
競合環境
産業構造は分散しています。リーダー企業はリサイクルフィードストックを確保し、拡大生産者責任債務をヘッジするために垂直統合を追求しています。Ball CorporationのセルビアのプラントはElectricity(電力)の80%を再生可能エネルギーから調達しており、低炭素操業へのシフトを示しています。Amcorのドイツでのリサイクル投資は食品グレード高密度ポリエチレン(HDPE)を対象とし、PET以外へと多様化しています。
技術が主要な競争領域です。HolyGrail 2.0コンソーシアムのデジタルウォーターマーキング試験は自動選別精度95%を達成しており、従来の近赤外線システムを大きく上回り、立法者がリサイクル可能性の結果に手数料を結びつける中で営業許可の要因となる可能性があります。2024年・2025年の特許出願は、ライン速度を損なわずにグラフィックスをパーソナライズする軽量クロージャー、バリアコーティング、缶への直接デジタル印刷への注力を裏付けています。
チャレンジャーブランドと専門コンバーターはプレミアム化とeコマースを活用しています。Liquid Deathの個性的な缶入り水の提案は2億6,300万米ドルの小売売上高に転換され、アルミニウムの持続可能性ナラティブがZ世代消費者に響くとともに二桁台の価格プレミアムを実現することを証明しました。Can-Packのような小規模な缶メーカーは低最小注文量によって市場投入スピードで勝利し、150ミリリットルエナジーショットなどのニッチフォーマットでシェアを獲得しています。地理的拡大も競争を激化させており、Crown Holdingsは東南アジアの堅調な飲料CAGRを取り込むためにベトナムの缶メーカーの過半数株式を取得し、Ardaghは返却可能ガラスの採用増加の中でシェアを守るためにブラジルに10億個規模のラインを稼働させました。
飲料容器業界のリーダー
Tetra Pak International S.A.
Crown Holdings Incorporated
Amcor plc
Piramal Glass Private Limited
Mondi Group
- *免責事項:主要選手の並び順不同
飲料容器市場
- Amcor plc
- Ball Corporation
- Crown Holdings Incorporated
- Ardagh Group S.A.
- Owens-Illinois Inc.
- Tetra Pak International S.A.
- Mondi Group
- Smurfit WestRock
- Vetropack Holding AG
- Gerresheimer AG
- Piramal Glass Private Limited
- Alpha Packaging Inc.
- Consolidated Container Company LLC
- Silgan Holdings Inc.
- Can-Pack S.A.
- Graphic Packaging International
- Tetra Pak International S.A.
- SIG Group International AG

市場機会と将来展望
規制主導の循環性とブランドのコミットメントは、高再生材料含有率のフォーマット、検証済みの原料調達、再利用と回収成果の改善のために設計された包装に向けた新たな余地を生み出しています。具体的な例として、Britvic Ireland(Ballygowan)は、アイルランドのデポジット返却制度から調達された100%再生PETで製造された循環型ボトルの試験を2026年5月に完了しました。これは、DRSに連携した供給が食品グレードrPETの主張を支え、回収と再生材料含有率を重視する市場でのコンプライアンスリスクを低減できることを示しています。並行して、2026年8月12日からの適用開始やEUにおける2029年までのデポジット返却要件を含むPPWRの節目は、統一されたラベリング実行、仕分け対応機能(デジタルウォーターマーキングを含む)、再利用可能性に関連するEPR罰則の削減に役立つモノマテリアル構造を提供できる包装・技術プロバイダーにとって機会を高めています。
生産能力および材料イノベーションへの投資も、特に飲料ミックスがレディ・トゥ・ドリンクや機能性フォーマットへ移行している中で、金属、ガラス、バイオベースポリマー全般にわたる活発な機会分野を示しています。Crown Holdingsは2026年4月、年間22億缶の生産能力を持つ北インドの2ライン飲料缶製造拠点の計画を発表し、インドにおける需要成長と、複数の飲料カテゴリーにわたる無限にリサイクル可能なアルミ缶への移行に対応しています。ガラスに関しては、Stoelzle Glass USAが2026年5月、ペンシルベニア州モナカ工場の1億米ドル規模の改革に着手し、溶解能力を1日あたり約400トンに引き上げる炉の再建を含み、プレミアムおよび特殊ガラスの需要を支えています。先進材料分野では、Avantiumが2026年7月にGepackおよびFrubaçaと提携を開始し、小容量の機能性飲料ショット向けに100%バイオベースPEFの試験を実施しており、賞味期限と差別化が重視されるバリア性重視のバイオベース容器を支えています。
Recent Industry Developments in 飲料容器市場
- 2026年7月:Avantiumは、小容量の機能性飲料ショットボトル向けに100%バイオベースPEFを試験するため、GepackおよびFrubaçaとの協業を開始しました。この試験は、高いバリア性能とバイオベース含有量が求められるプレミアムかつ高付加価値のポーションにおいて、従来のプラスチックに代わる選択肢を提供し、新興ポリマーサプライチェーンの新たな検証経路を生み出しています。
- 2026年4月:Crown Holdingsは、北インドに2ラインの最新式飲料缶製造拠点を設立する計画を発表しました。このプロジェクトは、高成長市場における現地缶供給を拡大し、リサイクル可能性と循環性の目標に合わせてアルミ製フォーマットへ生産量を移行する飲料ブランドを支援します。
- 2025年5月:Crown Holdingsは、ブラジルのポンタグロッサにある飲料缶工場に第3の高速生産ラインを追加すると発表し、商業生産は2026年第3四半期に開始予定です。この拡張は地域の生産量を増加させ、缶需要の増加と材料コストの変動が続く中で、ブランド所有者の供給継続性の確保を支援します。


飲料容器市場 レポートの範囲と調査方法論
市場定義と範囲
本市場は、飲料を包装するために使用される容器の価値をカバーし、主要な世界の地域全体で、直接および間接チャネルを通じて最終顧客に届く一般的なフォーマットおよび材料全般にわたって測定されます。
範囲の除外事項:二次包装および輸送用包装、また飲料容器として販売されない容器製造用機械・装置は除外します。
セグメンテーション概要
- 素材別
- プラスチック
- 金属
- ガラス
- 紙
- コンポスタブル・生分解性素材(とうもろこしデンプン、サトウキビ、藻類)
- 飲料タイプ別
- アルコール飲料
- ビール
- ワイン
- スピリッツ
- その他のアルコール飲料
- ノンアルコール飲料
- ジュース
- 炭酸ソフトドリンク(CSD)
- 乳飲料
- その他のノンアルコール飲料
- アルコール飲料
- 包装タイプ別
- ボトル・瓶
- 缶
- パウチ
- バッグインボックス
- カートン
- 流通チャネル別
- 直接
- 間接
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスク作業は、飲料消費、包装需要の兆候、材料供給状況に関する明確な事実基盤を構築することから始まり、当社の前提が測定可能な入力データから逸脱しないようにしています。通常、貿易フローについては国連Comtradeデータベース、マクロ指標については世界銀行およびOECD、材料の変化を検証するために米国EPAおよびEurostatの廃棄物・リサイクル統計などの公的資料を使用します。
業界の実情を補うため、企業の年次報告書、投資家向け資料、公開されているサステナビリティ開示、さらに包装・飲料業界団体の刊行物も確認します。生産能力の増強や規制変更に関する信頼できる報道を用いて、需給への影響の時期を見極めます。必要に応じて、企業財務情報やニュースインテリジェンスの有料サブスクリプション、包装イノベーションに関する特許データベース、貿易方向とタイミングを検証するための輸出入出荷レベルデータベースを利用します。これらのデスクソースは網羅的なものではなく、データの収集・検証・疑問点の明確化のために、他の公的および有料の参考資料にも依拠しました。
一次インタビューおよび調査
一次調査は、公開データで見られる内容、特に価格実現、フォーマットミックスの変化、飲料タイプおよびチャネル別の需要の違いを検証するために用いられます。APAC、EMEA、南北アメリカ全域の容器製造業者、原材料関係者、コンバーター、流通業者、大手飲料バイヤーなどを対象にインタビューおよび調査を実施し、地域特有の傾向が早期に平均化されて失われないようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:30% | 経営幹部(CXO):21% | APAC:44% |
| 中堅層:48% | 機能/部門リーダー:20% | EMEA:30% |
| 中小プレイヤー:22% | マネージャー:59% | 南北アメリカ:26% |
市場規模算定と予測
規模算定には、トップダウンとボトムアップの両方の論理を併用しますが、モデルは主に地域レベルの需要プールを用いてトップから構築されます。実際には、飲料の生産・消費指標を、包装強度とフォーマットミックスを適用することで容器需要に変換し、その後、材料およびパックタイプ別の平均販売価格帯を用いて値を形成します。
このモデルは、飲料生産の成長、アルミニウムおよびPET樹脂の価格動向、再生材料の採用率、缶シェアとボトルシェアの動き、容器材料の地域レベルの貿易・生産能力の兆候といった観察可能な指標に導かれています。小規模な地域でフォーマットのデータが乏しい場合は、類似地域の比率を用いてギャップを処理し、現地の採用状況や価格に関するインタビュー情報を用いて調整します。
予測はシナリオ分析を用いて構築されます。これは、再利用可能性、デポジット返却制度、軽量化に関する規制が、単一のトレンドラインが示すよりも速くフォーマットミックスを変化させる可能性があるためです。シナリオはマクロ変数、飲料量の見通し、材料価格予想に基づいています。最終数値を確定する前に、主要フォーマットについてサンプル価格に量を乗じるなどの選択的なボトムアップ近似や、流通業者へのチャネルチェックによって、示唆される結果を検証します。
データ検証と更新サイクル
検証は複数の層で行われ、最終的な合計値が実際の市場の兆候と一致するようにしています。貿易動向、公開されているリサイクル統計、企業が開示する量または収益動向などの独立した指標に対して出力を比較し、想定範囲外の差異を調査します。
承認前に、モデルと前提は複数段階のアナリストレビューを経て、新たな規制、材料価格の急変、大規模な生産能力の変動が予想される軌道を変化させた場合には、追加のヒアリングが実施されます。レポートは年次で更新され、重要な事象が発生した場合には中間更新が行われ、提供直前に最終的な最新性チェックが行われることで、クライアントが最新の見解を受け取れるようにしています。
他の公表推定値と比較したMordor Intelligenceの飲料容器市場規模
飲料容器の市場規模の公表値は、テーマが似ているように見えても大きく異なる場合があります。これは、容器として数えられるものの境界や、起点として扱われる年が計算を急速に変化させる可能性があるためです。差異はまた、材料ごとの価格の扱い方や、ガラスから缶、カートン、パウチへのミックスシフトがどの程度積極的に想定されているかによっても生じます。
フォーマットミックスの変化を追跡し、材料および地域別の価格帯を更新することで、Mordor Intelligenceによる2026年の値は、観察可能な消費および包装強度の兆候に結び付けられており、これはより古い基準年から始まる推定値や、隣接する包装支出を組み込んだ推定値とは異なる場合があります。もう一つの頻繁な要因は、研究が二次包装、キャップ、またはより広範な飲料包装カテゴリーを混在させているかどうか、また地域間で為替換算のタイミングが一貫して保たれているかどうかです。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 231.03 B (2026) | |
| 業界出版社A | USD 154.30 B (2024) | 異なる基準年と予測期間を使用しており、その範囲は多くの副定義にわたるより広範な飲料容器として解釈されることが多く、これにより計上される内容や価格の平均化方法が変化する可能性があります。 |
| アドバイザリーグループB | USD 245.40 B (2024) | 隣接する包装支出を含む可能性のある当年値を報告している、または異なる実質価格と現行価格の扱いを用いており、これが容器のみ・フォーマットミックスに基づく算定に比べて総額を引き上げる可能性があります。 |
この表は、基準年の選択と範囲の境界が差異の大部分を説明し、価格の扱いが残りを説明することを示しています。算定が飲料需要、現実的なフォーマットシェア、透明な価格帯に基づいている場合、最終的な数値は翌年に状況が変化した際にも再現・更新しやすくなります。


レポートで回答される主要な質問
飲料容器市場の現在の世界規模はいくらですか?
飲料容器市場規模は2026年に2,310億3,000万米ドルとなっています。
今後5年間のセクターの成長予測はどのくらいですか?
市場は5.75%のCAGRを記録し、2031年までに3,055億5,000万米ドルに達すると予測されます。
最も急速に拡大している素材セグメントはどれですか?
コンポスタブル・生分解性ポリマーが2031年に向けて7.32%のCAGRで成長をリードしています。
最も高い成長率を記録する地域はどこですか?
中東・アフリカは2031年に向けて7.84%のCAGRで拡大すると予測されています。
世界の容器需要においてノンアルコール飲料が占めるシェアはどのくらいですか?
ノンアルコール飲料は数量の63.32%を占め、依然としてアルコール飲料よりも速い成長を続けています。
主要サプライヤーはどこですか?
Amcor、Ball Corporation、Crown Holdings、Ardagh Group、Owens-Illinoisが合わせて世界収益の42%を占めています。
最終更新日:



