
患者リフティング機器市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
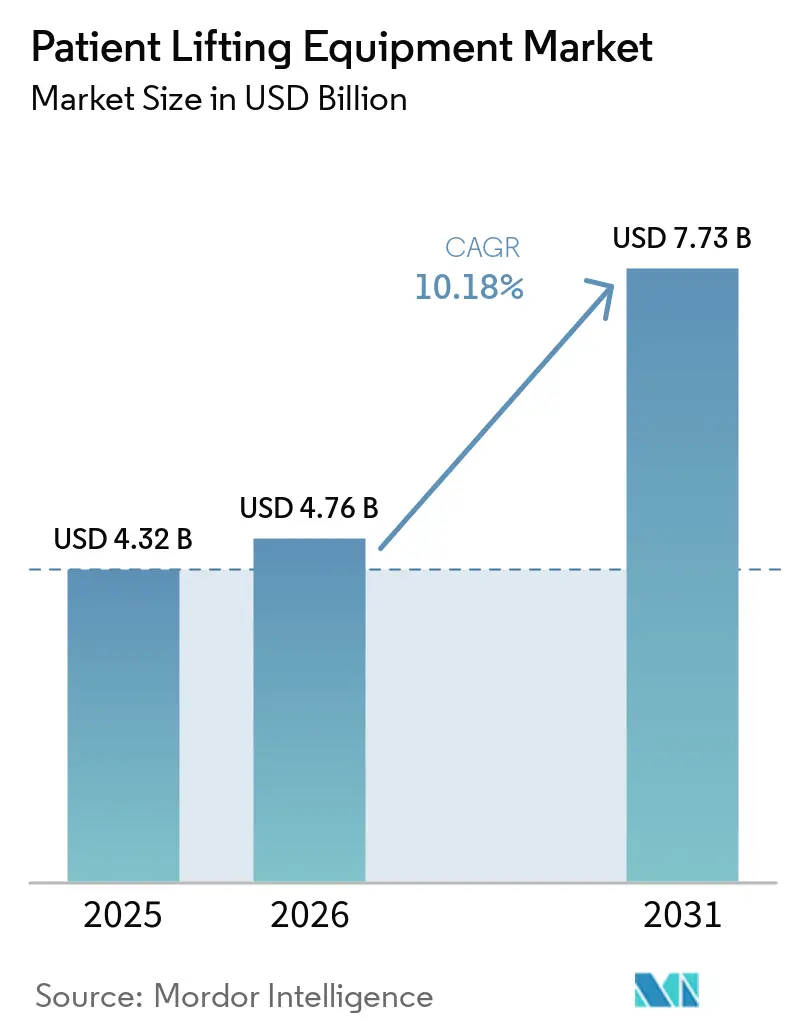
| 市場規模 (2026) | 4.76 十億米ドル |
| 市場規模 (2031) | 7.73 十億米ドル |
| Growth Rate (2026 - 2031) | 10.18 % |
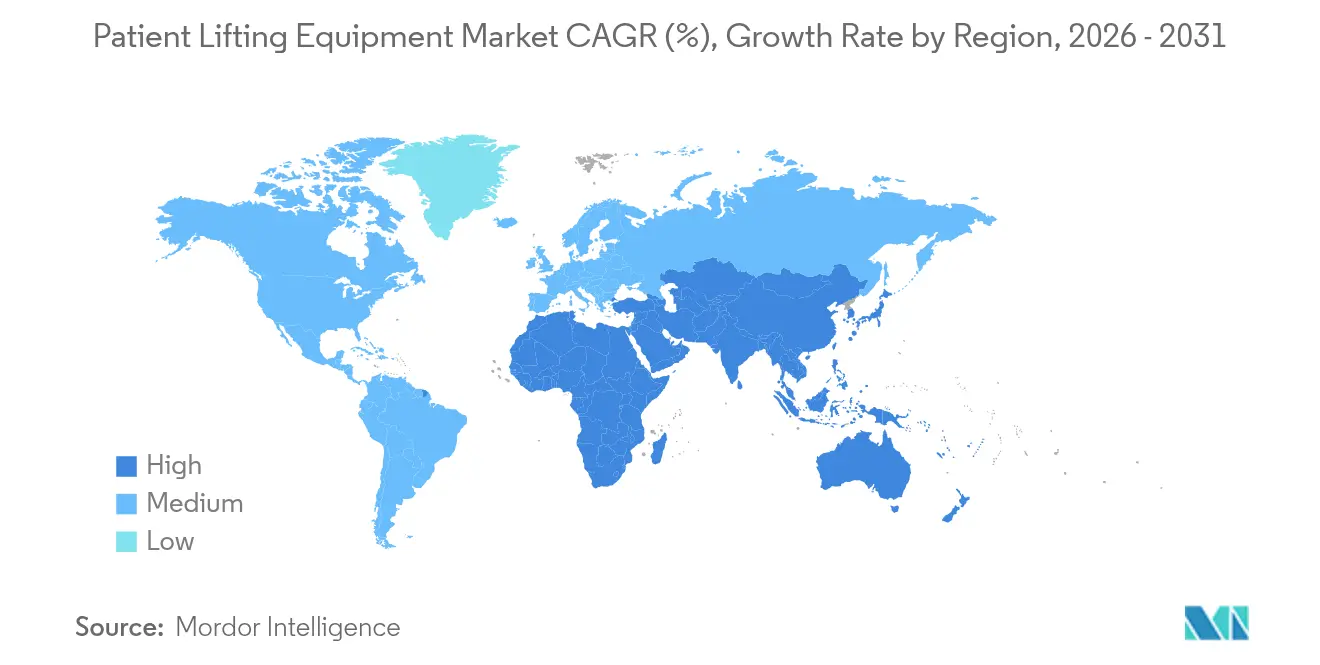
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
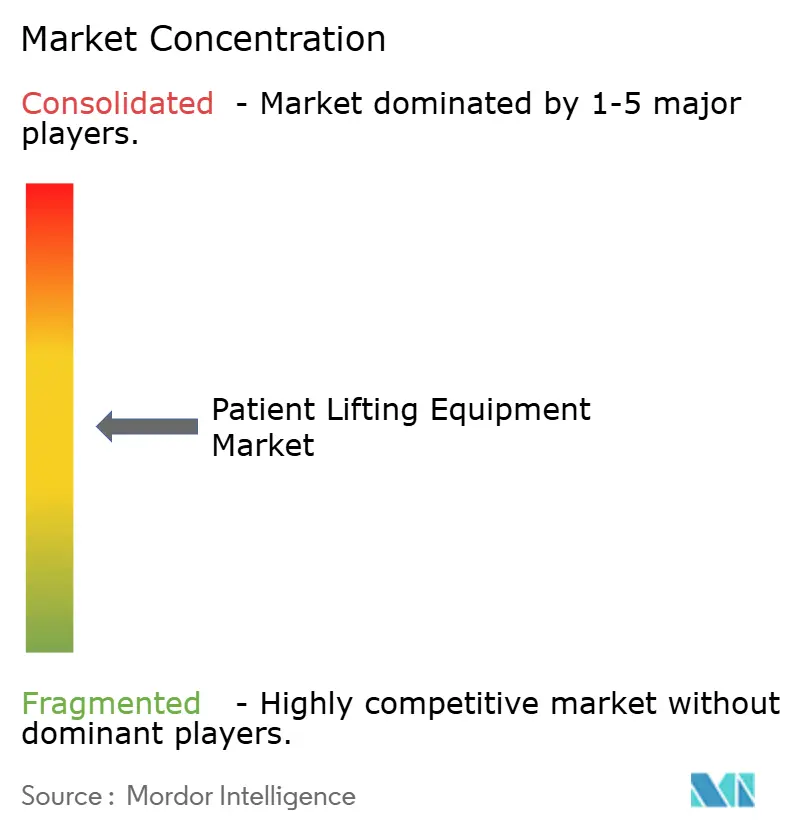
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる患者リフティング機器市場分析
患者リフティング機器市場規模は2025年に43億2,000万米ドルと評価され、2026年の47億6,000万米ドルから2031年には77億3,000万米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは10.18%です。
この拡大は、ゼロリフトの義務化、急速な技術革新、および急性期・長期ケアの提供を総体的に再形成する人口高齢化を反映しています。資本投資は、介護者の負傷率を低下させ、感染管理プロトコルに準拠し、デジタル記録と統合する電動式およびIoT対応機器に向けられています。アジア太平洋地域は、病院建設の拡大、国内製造インセンティブ、および肥満患者ケアニーズが重なり、最も急速な地域加速を記録しています。同時に、レンタルおよび「サービスとしての機器」モデルが、特に在宅環境においてコスト重視の購入者へのアクセスを拡大しています。グローバルな既存企業が専門企業を吸収し、スマートセンサープラットフォームを展開し、複数年契約を確保するためにアフターサービスをバンドルするにつれて、競争の激しさが増しています。
主要レポートのポイント
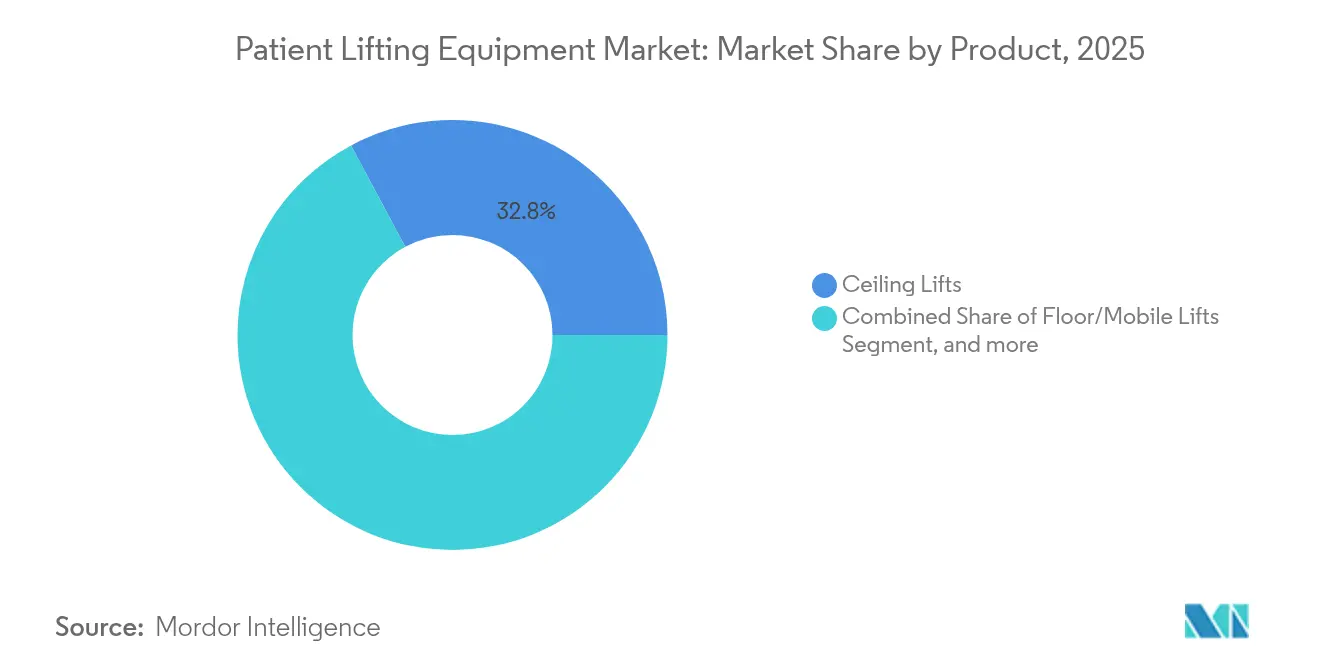
- 製品カテゴリー別では、天井リフトが2025年の患者リフティング機器市場において32.82%の収益シェアを獲得し、階段・車椅子プラットフォームリフトは2031年までに14.55%のCAGRで拡大する見込みです。
- メカニズム別では、電動式システムが2025年の患者リフティング機器市場シェアの79.53%を占め、2031年までに13.21%のCAGRで増加すると予測されています。
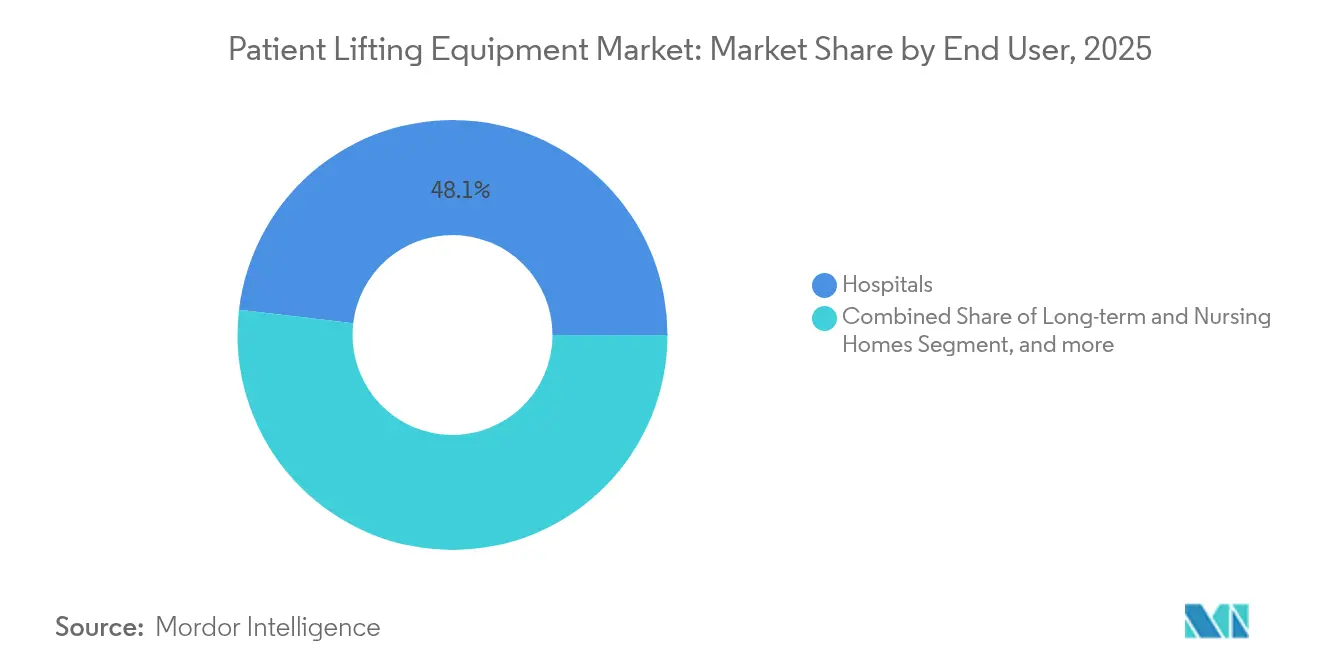
- エンドユーザー別では、病院が2025年の患者リフティング機器市場規模の48.12%のシェアを占め、在宅ケア環境は2026年から2031年にかけて17.21%のCAGRで拡大しています。
- 地域別では、北米が2025年に38.52%のシェアでリードしており、アジア太平洋地域は2031年までに最速の15.29%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢者・肥満患者人口の増加 | +2.8% | 北米・欧州で最も高い影響を持つグローバル | 長期(4年以上) |
| 「安全な患者取り扱い」の義務的規制 | +2.1% | 北米・EUが先行し、アジア太平洋地域へ拡大 | 中期(2~4年) |
| 在宅長期ケアの増加 | +1.9% | 先進国市場で加速するグローバル | 中期(2~4年) |
| 電動式・IoT対応リフトへの技術転換 | +1.6% | 北米・欧州が早期採用、アジア太平洋地域が追随 | 長期(4年以上) |
| スタッフの筋骨格系疾患請求を抑制するための病院「ゼロリフト」方針 | +1.4% | 主に北米、グローバルに拡大 | 短期(2年以内) |
| 新興のレンタル・サービスとしてのビジネスモデル | +0.9% | 北米・欧州、アジア太平洋地域で新興 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高齢者・肥満患者人口の増加
2050年までに、米国では長期的な支援を必要とする8,800万人以上の高齢者を抱えることになり、85歳以上の層で最も急速な成長が見込まれます。肥満の蔓延が移動能力の制限を複合的に悪化させ、最大454kgに対応するArjoのCitadel Plusのような肥満患者対応機器への需要を促進しています。[1]Arjo、「Citadel Plusバリアトリックケアシステム製品シート」、arjo.com 手動による取り扱いは現在、介護者の腰部損傷の52%を引き起こしているため、病院はリフティングシステムを任意の資本ではなく不可欠な安全インフラとして扱っています。人口動態的圧力の長期性は、予算サイクルを通じても持続的な調達を支え、患者リフティング機器市場の長期的な成長の底を固めています。製品ロードマップは、このコホートに対応するため、より高い安全作業荷重とより広いスリングジオメトリーをますます優先しています。
安全な患者取り扱いの義務的規制
2024年に更新された手術室看護師協会のガイドラインは、手術室および周術期ユニットに対し、個別化された移乗計画に合わせた天井リフトまたはブームリフトの採用を指示しています。[2]手術室看護師協会、「安全な患者取り扱いに関する2024年ガイドライン」、aorn.org カリフォルニア州のAB 1136法は、包括的な安全患者取り扱いフレームワークを要求する米国立法の典型例であり、ユニットレベルでコンプライアンスを監視するUCLAヘルスのリフトチャンピオンプログラムによって支援されています。介護施設に対する労働安全衛生局の勧告はさらに機械式リフトを推奨し、任意の規範を強制力のある労働安全命令へと転換しています。[3]労働安全衛生局、「介護施設eツール」、osha.gov 同等の方針が欧州全体で勢いを増し、アジア太平洋地域でも浮上し始めており、患者リフティング機器市場の対象基盤を集合的に拡大しています。診療報酬および労働者補償請求に結びついたペナルティが調達の緊急性を強化し、旧来の手動ホイストの交換を加速させています。
在宅長期ケアの増加
AdaptHealthは2023年に410万人の在宅患者にサービスを提供しながら32億米ドルの収益を上げ、在宅中心ケアの規模を示しています。米国メディケアの上限付きレンタル構造により、受給者は13ヶ月後に所有権を取得でき、導入コストを平準化し、サプライヤーに継続的な収入をもたらします。Mangar Camel Liftのような軽量製品は705ポンドの荷重に対応し、住宅のドア幅に適合し、在宅での高齢化という嗜好に合致しています。パンデミック時代の政策免除により、遠隔リハビリテーションおよびリモートモニタリングが標準化され、リフトが在宅ケアパッケージにさらに組み込まれました。その結果、在宅セグメントは施設チャネルよりも速く進展し、患者リフティング機器市場全体の成長軌道を押し上げています。
電動式・IoT対応リフトへの技術転換
天井トラックに埋め込まれたスマートセンサーが使用ログを送信し、予防保全と介護者トレーニングに役立てられています。IoT統合スマートマットレスに関する初期パイロット研究では、作業負荷軽減と褥瘡予防に関する看護師の受容スコアが15点満点中12.5点であることが明らかになりました。デジタルツイン分析がリフトサイクル、バッテリー状態、患者体重変化を監視し、転倒分析をサポートするために電子健康記録にデータを提供しています。メーカーはSafeSetアラートと皮膚マイクロクライメートモジュールをバンドルし、リフトを総合的なモビリティ・モニタリングハブへと転換しています。これらのアップグレードは価格プレミアムを正当化し、スイッチングコストを高め、患者リフティング機器市場内の電動セグメントの二桁成長を支えています。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 介護者トレーニングの不足とコンプライアンスのギャップ | -1.8% | 発展途上市場でより顕著なグローバル | 短期(2年以内) |
| 発展途上経済における高い設備投資と断片化した診療報酬 | -2.3% | アジア太平洋地域の新興市場、ラテンアメリカ、中東・アフリカ | 中期(2~4年) |
| 機器関連の患者安全リコールと訴訟 | -1.2% | 北米・欧州で影響が高まるグローバル | 短期(2年以内) |
| 予算負担を引き起こす短い製品交換サイクル | -0.9% | コスト重視の市場で特に深刻なグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
介護者トレーニングの不足とコンプライアンスのギャップ
機器の導入後でも、スタッフが時間的プレッシャーから手動リフティングに戻るため、多くの病院では筋骨格系損傷率が持続的に高い状態にあります。専任の人間工学教育者を欠く小規模施設では技術不足が深刻であり、導入システムの実現価値を損なっています。複雑な電動リフトは、安全に操作するためにプログラム可能な設定、バッテリー確認、スリング選択に精通している必要があります。継続的な監査がなければ、過少利用が投資対効果を損ない、患者リフティング機器市場全体での普及を遅らせます。
発展途上経済における高い設備投資と断片化した診療報酬
包括的な天井トラック設置には構造補強、電気配線、認証が必要であり、新興経済国の資金難の病院の予算閾値を超えるプロジェクトコストを押し上げています。診療報酬規則は州や保険会社によって異なり、回収計算を遅らせ、調達サイクルを長期化させています。通貨変動と関税が輸入コストを押し上げ、流通業者のマージンを圧迫しています。その結果、購入者は中古輸入品や現地の低仕様手動機器に傾き、患者リフティング機器市場全体においてアジア、ラテンアメリカ、アフリカの一部でのプレミアムソリューションの普及を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
天井リフトがインフラ統合をリード天井リフトは、床スペースを解放し移乗ルートを標準化するシームレスなレールマウント統合により、2025年の患者リフティング機器市場シェアの32.82%を確保しました。その固定された存在は感染管理ゾーニングをサポートし、つまずきの危険を最小化するため、新病院建設においてデフォルトの選択肢となっています。床/モバイルリフトは天井トラックの後付けが不可能な場所では不可欠であり、立ち上がり補助具はリハビリテーション病棟での積極的なモビリティサポートを提供しています。急速に高齢化する住宅ストックが、建築基準改正に基づくアクセシビリティ改修を反映し、階段・車椅子プラットフォームリフトを2031年までに14.55%のCAGRで推進しています。メーカーはスリングエコシステムを多様化しており、SavariaのSilvalea製品ラインは肥満患者、切断患者、トイレ介助用途向けの布地バリアントを提供しています。
進化する製品ロードマップはモジュール性を重視し、レールを交換せずにシャーシのアップグレードやモーター交換を可能にしています。肥満患者対応のペイロードオプションがトップティアモデルを超えて普及しており、重量級能力を標準とする設計の収束を示しています。タッチフリーペンダントコントロールを備えたスマートユーザーインターフェースが感染予防の要件に対応し、オンボード診断がダウンタイムを削減しています。これらの進歩が総体的に天井リフトのフランチャイズを維持し、患者リフティング機器市場全体での安定した価値獲得を支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


メカニズム別:
電動システムが臨床的選好を支配電動ユニットは2025年収益の79.53%を提供し、13.21%のCAGRでそのリードを拡大すると予測されています。均一なモーター出力が介護者の労力を軽減し、リフト技術のばらつきを抑制し、過度な労力による負傷からの責任リスクを制限します。バッテリー化学の進歩が稼働サイクルを延長し、クイックスワップモジュールが重症ケア環境での継続的な稼働準備を確保します。手動ホイストは予算制約のある環境やオフグリッドの用途では依然として活用されていますが、小規模施設がエントリーレベルの価格帯で導入された低電圧電動モデルを採用するにつれて、そのシェアは侵食されています。電動機器に組み込まれた予知保全アルゴリズムが稼働診断を送信し、契約サービスプロバイダーが障害がケアの継続性を妨げる前に修理をスケジュールできるようにしています。これらの特性が、患者リフティング機器市場内で電動システムを臨床的なゴールドスタンダードとして確立しています。
手動機器は、シンプルさと低い取得コストが効率性の向上を上回る災害救援、遠隔クリニック、在宅環境において戦術的なニッチを維持しています。メーカーは現在、ボルトオンモーターパックによる手動から電動への現場変換を可能にするハイブリッドキットを販売し、アップグレードの柔軟性を提供し、ライフサイクルコストの障壁を低減しています。ニッチの維持にもかかわらず、ボリューム移行のトレンドはすべてのケア環境で電動技術を明確に支持しており、患者リフティング機器市場での上昇する価格決定力を持続させています。
エンドユーザー別:
病院がリードし在宅ケアが加速病院は、集中した症例数と義務付けられた安全取り扱いプロトコルにより、2025年の収益の48.12%を占めました。設備投資予算は、より広範な患者室の近代化の一環としてリフトを組み込んでおり、グループ購買契約が仕様を標準化しています。一方、在宅ケアチャネルは、支払者が低コストのコミュニティ環境を評価し、家族が在宅老後ソリューションを選択するにつれて、最も速い17.21%のCAGRを記録しています。長期ケアおよび介護施設は、定期的なアップグレードサイクルと厳格な労働者安全検査に牽引された、安定した中一桁台の成長機会を示しています。患者用機械式リフト取り扱い機器のエンドユーザーには、介護施設、高齢者向け生活支援施設、および長期ケア施設が含まれます。
CMSによる2025年の在宅医療給付2.7%引き上げなどの規制改革は、償還の確実性を高め、耐久性医療機器サプライヤーがレンタルフリートを拡大することを促しています。ポータブル天井レールと折りたたみ式フロアリフトは、住宅建築に典型的なドア枠の制約に特に対応しています。サービスモデルは定期的な安全点検とスリングの洗濯を組み合わせ、在宅ケアの物流をさらに専門化しています。これらのダイナミクスは、患者リフティング機器市場のマルチチャネル拡大を強化しており、病院がベースラインの需要量を支え、在宅環境が段階的な加速を供給しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米患者リフティング機器市場
北米の38.52%という収益リーダーシップは、強固な安全取り扱い規制、償還制度の枠組み、および整備されたサプライチェーンに支えられています。Encompass Healthは161の回復期リハビリテーション病を運営しており、その標準的なリフトプロトコルが地域調達のベンチマークを設定しています。米国の医療雇用は2032年までに210万人増加すると予測されており、傷害軽減ツールへの需要が高まっています。患者リフティング機器市場は、償還に連動した統合的な労働者安全指標の恩恵を受けており、公立・民間病院双方の資本計画テンプレートにリフトが組み込まれています。
アジア太平洋患者リフティング機器市場
アジア太平洋地域は最も成長の速いコリドーを形成しており、高齢化人口動態、保険適用範囲の拡大、および機器生産の国産化を推進する政府施策に牽引され、15.29%のCAGRが予測されています。中国の2024年7月の医療機器アップグレードに関する政策は、郡レベルの病院における高度なリフトの調達を加速させています。日本は人口高齢化に直面しており、ロボット支援型モビリティ機器に向けたイノベーション助成金を投入し、高仕様シーリングトラックへの需要を強化しています。
欧州・中東・アフリカおよび南米患者リフティング機器市場
欧州は、労働安全指令が加盟国間の機器基準を調和させることにより、規制主導の安定した成長を維持しています。サステナビリティ規制は、リサイクル可能な素材およびエネルギー効率の高いモータープラットフォームの採用を促進しています。中東・アフリカおよび南米は、病院建設パイプラインと臨床品質認定が初期購入を促す新興フロンティアとして位置づけられていますが、通貨変動と調達の官僚主義が大規模展開を遅らせています。総じて、地域ごとの差異は、患者リフティング機器市場における適応性の高い市場参入モデルの戦略的必要性を高めています。

規制環境
患者用リフト機器は、市場アクセスや購買要件に影響を与える医療機器および労働安全に関する枠組みの中で形作られている。米国では、非AC電源式の患者用リフトの多くはFDAクラスIの一般病院用機器(21 CFR 880.5510、製品コードFSA)に該当し、一般的に510(k)市販前通知の対象外となるが、ラベリングや品質システムに関する一般管理要件には依然として従う必要がある。医療施設向けのOSHAガイダンスおよびNIOSHの安全な患者取扱いに関する取り組み、特に広く引用されているマニュアルによる患者移動の推奨上限値である35ポンドは、筋骨格系障害のリスク低減を目指す施設における機械式リフト導入の根拠をさらに支えている。
欧州では、医療目的を有する患者移動用機器はEU医療機器規則(MDR 2017/745)の対象となり、技術文書の作成と市販後調査が求められる。統合版は2026年1月1日時点で最新である。主要地域全体において、ISO 10535:2021は、障害者の移動に使用される可動式および据置式リフトならびに身体支持ユニットの安全性・性能に関する主要な基準として機能しており、製品試験、調達仕様、施設用および在宅ケア用双方の適合性主張に影響を与えている。
競合環境
患者リフティング機器市場は中程度の集中度を示しており、グローバルな多国籍企業がM&Aと隣接分野への展開を通じて拡大しています。Baxterによる2024年のHillromの124億米ドルの買収は、ベッド、リフト、接続型モニタリングにまたがる統合ポートフォリオを生み出し、年間3億5,000万米ドルのシナジー可能性を生み出しました。Arjoは診断・レンタル専門企業を買収することで欧州での規模を拡大し、長期的な収益を確保するサービス契約を統合しました。Invacarは北米事業をMIGA Holdingsに売却し、資本再構築と次世代モビリティ補助具に向けた研究開発への新たな注力を可能にしました。
隣接する車椅子市場でのプライベートエクイティ統合が事業者に高いレバレッジを課す中、バンドルされたモビリティエコシステムを提供するリフトメーカーにとってシェア獲得の機会が生まれています。IoTファーストの参入企業は、機器の健全性、使用分析、コンプライアンスダッシュボードを集約するクラウドポータルを開発し、統合レポートを求める医療システムの調達チームにアピールしています。企業はアフターセールスの価値で競争し、サービスとしてのリフトモデル、スリングサブスクリプションプログラム、予知保全保証を強調しています。2024年に781ユニットをカバーするPermobilのSmartDriveモーターアップデートのような安全リコールは、ISO準拠の品質システムと迅速なフィールドサービスネットワークの重要性を強調しています。
患者リフティング機器業界リーダー
GF Health Products
Enovis (DJO Global)
Invacare Corporation
Benmor Medical
Savaria (Handicare)
- *免責事項:主要選手の並び順不同
患者リフティング機器市場
- Arjo AB
- Baxter
- Invacare
- Savaria (HANDICARE)
- Enovis
- Joerns Healthcare
- GF Health Products
- Benmor Medical
- V. Guldmann A/S
- Drive DeVilbiss Healthcare
- Prism Medical
- Medline Industries
- Getinge
- Stryker (MedSurg / Safe-patient-handling)
- Stiegelmeyer GmbH
- Vancare Inc.
- Etac AB (Molift)
- Handi-Move International
- HumanCare Group
- HoverTech International
- Sizewise

市場機会と将来展望
安全な患者取扱いへのコンプライアンスとワークフローのデジタル化が交差する領域で、重要な機会が生まれている。提供者は、機器の利用可能性だけでなく、利用状況、保守、介護者の遵守状況に関する証拠を求める傾向が強まっている。使用状況を記録し、予防保守を支援し、監査を簡素化するIoT対応リフトおよび接続型サービス層は、OSHAガイダンスおよびNIOSHの人間工学的推奨事項に基づく施設プログラムと整合し、一回限りの資本購入ではなく複数年にわたるサービス契約を後押しする。在宅ケアおよび急性期後ケアの流通経路では、13カ月後のMedicareによる所有権移転を含むレンタルおよび上限付きレンタルの償還制度が、電動リフトおよび対応するスリング製品群へのアクセスを改善し、サプライヤーやDMEプロバイダーが機器保有台数とサービス提供範囲を拡大するのを支えている。
技術的な未開拓領域も、高度急性期環境での移動やベッド上の可動性に必要な人員配置を減らす移動自動化を中心に拡大している。実際の導入や商業的な動きがこの変化を示している。Able Innovationsは2026年に米国のLahey Hospital & Medical Centerにおいて、患者の側方移動用ロボット式プラットフォームALTAを導入した。またAgilitiは、早期離床を支援する仰臥位から立位への移行を可能にするTotal Lift Bedの米国独占提供者となる契約を発表した。統合は、圧迫ケア、ベッド、リフトプラットフォームにわたる事業者にとって、クロスセルやポートフォリオのバンドル化の機会も生み出す可能性がある。これは2026年にInvacareの欧州・アジア太平洋事業とDirect Healthcare Groupの統合によりDHCareが設立された事例に見られる。
Recent Industry Developments in 患者リフティング機器市場
- 2026年6月:Agilitiは、早期離床を支援する仰臥位から立位への移行を可能にするICUベッド、Total Lift Bedの米国提供者となる独占契約を発表した。この動きは、従来のリフトや体位変換補助機器に隣接する統合型患者移動ソリューションにおけるAgilitiの事業範囲を拡大し、機器提供、サービス、臨床ワークフロー支援を組み合わせる能力を強化するものである。
- 2025年6月:Winncareは、建築上の制約がある施設を含め、住宅・施設の両環境向けに設計された一体型天井走行リフトLuna X5を発売した。この発売は、床面の混雑を減らし、複数の介護度が混在するケア環境全体で移動を標準化する柔軟な天井走行式ソリューションへの流れを強めている。
- 2024年11月:Winncareは、Five Mobilityの買収を発表し、急性期ケア流通経路における事業基盤を拡大するため、英国を拠点とする資産をさらに追加した。この買収は、設置、サービス、レンタル主導モデルに関するより深い地域カバレッジを支え、これは安全な患者取扱いプログラムを標準化する医療システムにとってますます重要となっている。


患者リフティング機器市場 レポートの範囲と調査方法論
市場の定義と対象範囲
患者リフティング機器市場は、病院、長期ケア施設、リハビリセンター、在宅ケアなど、さまざまなケア環境において患者を安全にリフト、体位変換、および移送するための機器および関連アクセサリーを対象としています。
対象範囲の除外事項:病院用ベッド、ストレッチャー、および大部分のモビリティ補助具など、主にリフトまたは移送支援に使用されない一般的な患者取り扱い用品は除外されます。
セグメンテーション概要
- 製品別
- 天井リフト
- 床/モバイルリフト
- 立ち上がり補助・移乗補助具
- 入浴・プール用リフト
- 階段・車椅子プラットフォームリフト
- リフティングスリング
- アクセサリー
- メカニズム別
- 電動式
- 手動式
- エンドユーザー別
- 病院
- 長期療養・介護施設
- 在宅ケア環境
- リハビリテーションセンター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、この市場の明確な対象範囲、製品マッピング、および地域構造を構築し、それを入手可能な公開シグナルと整合させることから始まりました。米国CDCの傷害および医療利用リリース、米国FDAの機器データベース、OECDの医療統計、世界銀行の人口および高齢化指標、ならびに患者移送の安全性と介護者の傷害パターンを追跡する査読済み学術誌などのソースを参照しました。
これらのシグナルを市場ロジックに変換するために、企業の年次報告書、投資家向けプレゼンテーション、製品発売および施設調達に関する信頼性の高い報道も確認しました。一貫性の確保に役立てるため、企業財務情報およびインテリジェンスの有料サブスクリプション、ならびに技術の方向性(例:電動リフト機能やスリング素材)を把握するための特許データベースも活用しました。ここに記載されているソースは例示的なものであり、データ収集、前提条件の検証、およびギャップの明確化のために、その他の公開および有料の参考資料も使用しました。
一次インタビューおよびサーベイ
一次調査は、ケア環境別の採用率、典型的な交換サイクル、および電動システムと手動システムの比率を検証するために実施されました。これらは公開データでは必ずしも把握できない情報です。主要地域のメーカー、ディストリビューター、調達担当者、および臨床関係者と幅広く対話し、価格設定、チャネルミックス、および需要ドライバーを確認した上で、デスクリサーチの結果と三角測量を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:14% | アジア太平洋地域:42% |
| 中位層:51% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ地域:36% |
| 中小規模プレイヤー:16% | マネージャー:46% | 南北アメリカ地域:22% |
市場規模算定と予測
規模算定は、ケア環境のキャパシティと使用パターンから需要プールを再構築し、浸透率と交換前提を通じて機器ニーズに変換するトップダウンアプローチを用いて構築されました。次に、製品タイプ別の価格帯サンプルチェック、チャネルマークアップ、サプライヤーおよびディストリビューターのフィードバックを含む選択的なボトムアップ近似値によってモデルを検証し、過大計上を回避しました。
モデルで使用した主要インプットには、65歳以上の人口動向、長期ケアおよび病院のベッドキャパシティ指標、介護者の傷害および安全取り扱いコンプライアンスシグナル、電動対手動のミックスシフト、リフトカテゴリー別の平均販売価格の動向、ならびにリフトとスリングの交換サイクル範囲が含まれます。現地価格データが不足している場合は、インタビューで検証した地域価格プロキシを通じてギャップを補完し、一貫した年間平均を用いて通貨換算を行いました。
予測については、施設の設備投資サイクル、在宅ケアの成長、および安全な患者取り扱い採用ペースに関する専門家の見解に裏付けられたシナリオ分析を使用しました。シナリオは、ユニット需要と平均販売価格の進行を並行して調整することで年間市場価値に変換され、観察された調達および製品ミックスの変化と照合して再確認されました。
データ検証と更新サイクル
出力は複数のステップで確認され、数量、価格、または地域シェアの異常な変動がサインオフ前に説明できるようにしました。ケアキャパシティの動向、製品ミックスの方向性(電動対手動)、および入手可能な場合の報告収益エクスポージャーなどの独立したシグナルと結果を比較し、必要に応じてフォローアップコールを通じて差異を調整しました。
納品前に、単純なモデリングエラーや定義の不一致を減らすため、別のアナリストが前提条件と計算をレビューします。レポートは年次で更新され、主要な規制変更、大型買収、または主要リフトカテゴリーにおける急激な価格変動などの重要なイベントが発生した場合には中間更新が実施されます。クライアントが最新の更新されたビューを受け取れるよう、最終的なリリース前チェックが完了します。
Mordor Intelligenceの患者リフティング機器市場規模と他の公表推計値との比較
患者リフティング機器の公表市場価値は、研究間で製品リストとエンドマーケットの境界が異なること、また基準年と通貨タイミングが結果に影響を与えることから、しばしば差異が生じます。一方の推計が単一の成長ナラティブを強調し、もう一方が病院、長期ケア、在宅ケアからの混合需要シグナルを使用する場合にも差異が現れます。
この市場において、最大のギャップ要因は通常、推計がリフティングおよび移送機器とスリングに焦点を絞っているか、それともベッド、ストレッチャー、モビリティ補助具などのより広範な患者取り扱い用品も含めているかという点です。後者は合計を急速に拡大させます。もう一つの一般的な理由は、電動リフトの浸透率と平均販売価格の進行の扱い方であり、想定されるミックスシフトのわずかな変化が価値を大きく動かす可能性があります。特に地域の調達サイクルが不均一な場合はなおさらです。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.76 ビリオン 米ドル(2026年) | |
| 業界出版社A | 12.69 ビリオン 米ドル(2024年) | 病院用ベッドやストレッチャーなどのカテゴリーを含む、より広範な患者取り扱い機器の対象範囲を使用しており、より大きなバスケットがリフト重視の視点と比較して合計を膨らませています。 |
| 業界出版社B | 3.00 ビリオン 米ドル(2019年) | 古い基準年と短い期間を使用しており、電動リフトの採用率と現在の価格帯が最近のチャネルチェックで更新されていない場合、現在の価値が過小評価される可能性があります。 |
この表は、単一のモデリング上のトリックではなく、主に対象範囲の広さとタイミングによって説明される差異を示しています。カウントをリフティングおよび移送機器(スリングおよびアクセサリーを含む)に限定し、一次調査を通じて電動ミックスと地域価格の前提条件を再確認することで、推計は再現可能な需要プールに近い状態を維持しています。これはMordor Intelligenceが適用するモデリング上の選択です。


レポートで回答される主要な質問
2031年の患者リフティング機器市場の予測値は?
2026年の47億6,000万米ドルから上昇し、77億3,000万米ドルに達すると予測されています。
現在の販売をリードしている製品カテゴリーは何ですか?
天井リフトが2025年の患者リフティング機器市場において32.82%の収益シェアでリードしています。
アジア太平洋地域が最も急速に成長している理由は何ですか?
病院建設の拡大、高齢化人口、および機器の国内化を支援する政策が、2031年までの15.29%のCAGRを牽引しています。
電動システムはどのくらいの速さで拡大していますか?
電動リフトは13.21%のCAGRで成長すると予測されており、79.53%の収益シェアを強化しています。
採用に影響を与える規制要因は何ですか?
安全な患者取り扱いに関する法律と手動リフティングに対する診療報酬ペナルティが、北米と欧州での機器購入を促進しています。
最終更新日:



