
旅客サービスシステム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
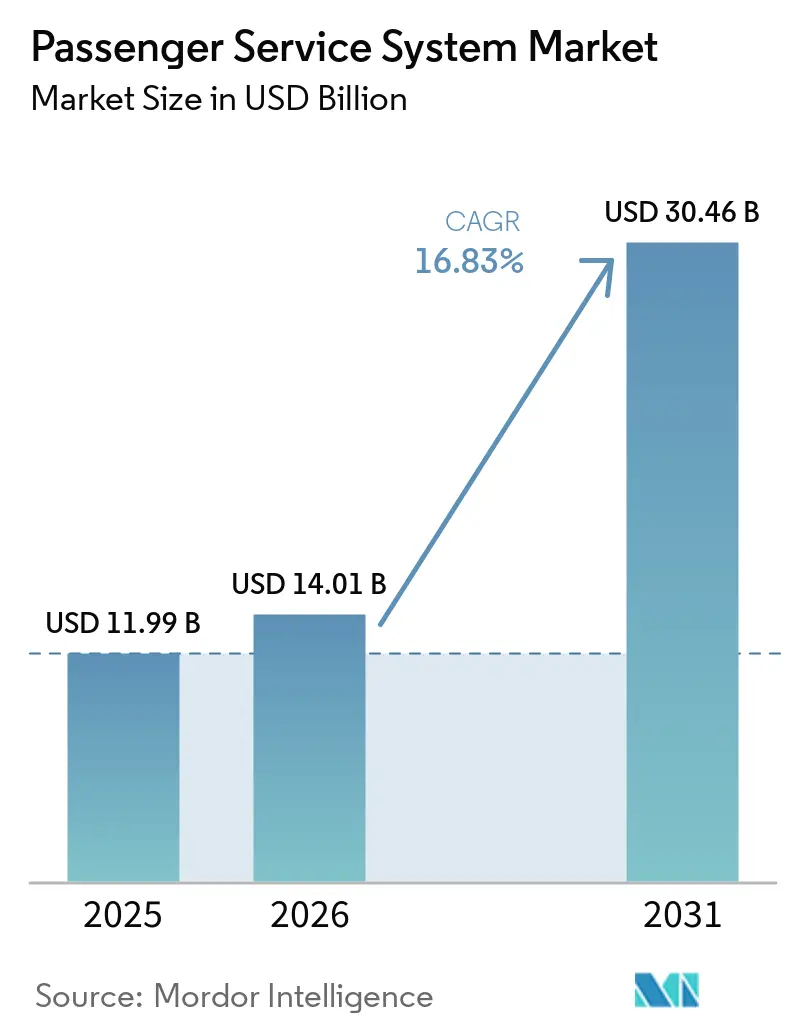
| 市場規模 (2026) | 14.01 十億米ドル |
| 市場規模 (2031) | 30.46 十億米ドル |
| 成長率 (2026 - 2031) | 16.83 % |
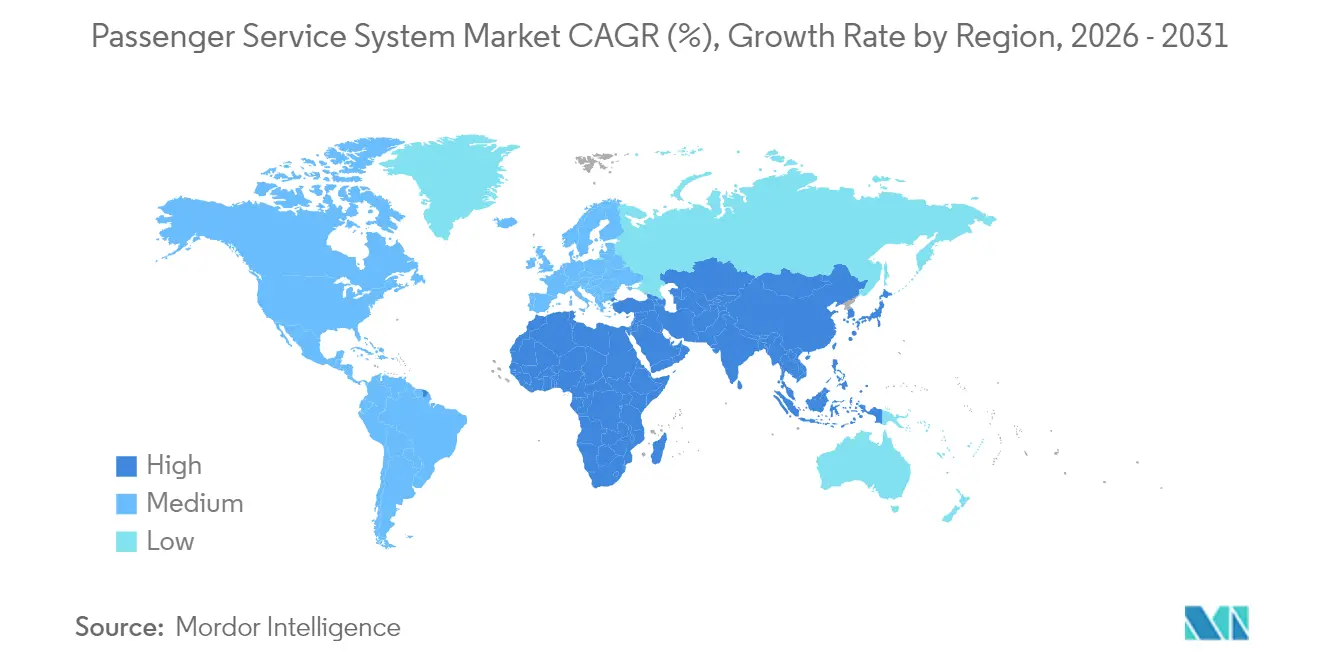
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
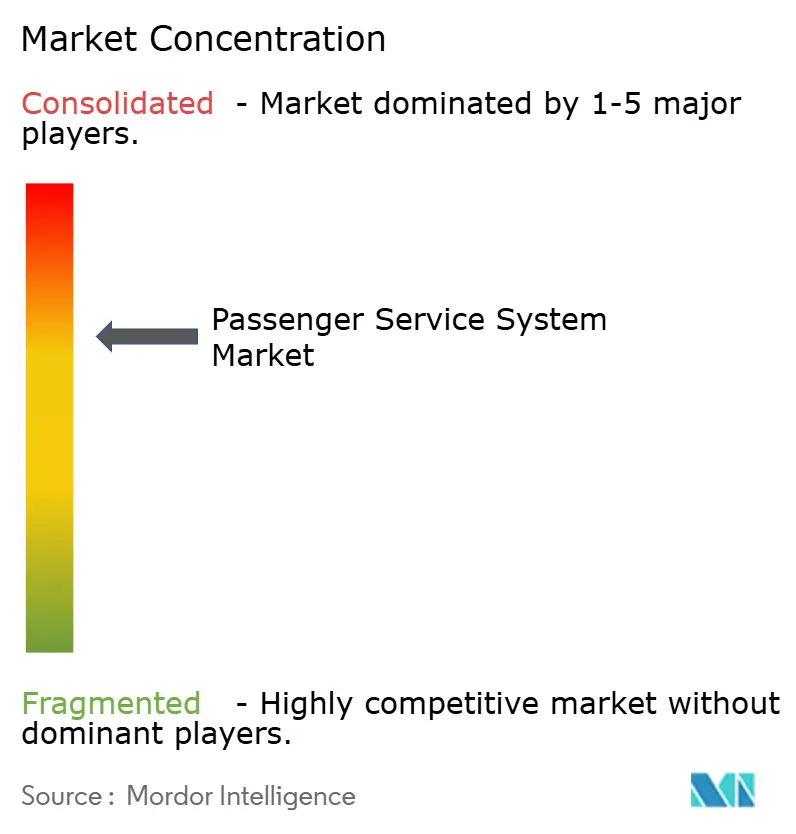
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる旅客サービスシステム市場分析
旅客サービスシステム市場規模は2025年に119億9,000万USDと評価され、2026年の140億1,000万USDから2031年には304億6,000万USDに達すると推定されており、予測期間(2026年~2031年)中の年平均成長率(CAGR)は16.83%です。この力強い拡大は、航空会社がクラウドネイティブアーキテクチャ、AI駆動型リテーリング、オファー・オーダー管理プラットフォームへの移行を加速していることを反映しています。航空会社は、2024年に投入された370億USDのテクノロジー予算の一部を、レガシーインフラコストを削減し動的な収益源を開拓する次世代旅客サービスシステム市場のアップグレードに充てています。フルサービスキャリアはメインフレームに依存したアプリケーションを近代化するための大規模移行に取り組む一方、ローコストキャリアは新たな付帯商品の市場投入期間を短縮するアジャイルな展開を先導しています。地域別では、北米の既存事業者がIATA ONE Orderを中心とした標準化をリードし続けていますが、アジア太平洋地域の航空会社が最大の旅客数増加と最高水準の新規システム導入率を供給しています。クラウドネイティブの専門企業がモジュール型APIを既存の旅客サービスシステム市場の展開に統合するにつれ、競争の激しさが増しており、従来のベンダーは研究開発およびハイパースケールプロバイダーとの戦略的パートナーシップへの多額の投資を迫られています。
主要レポートのポイント
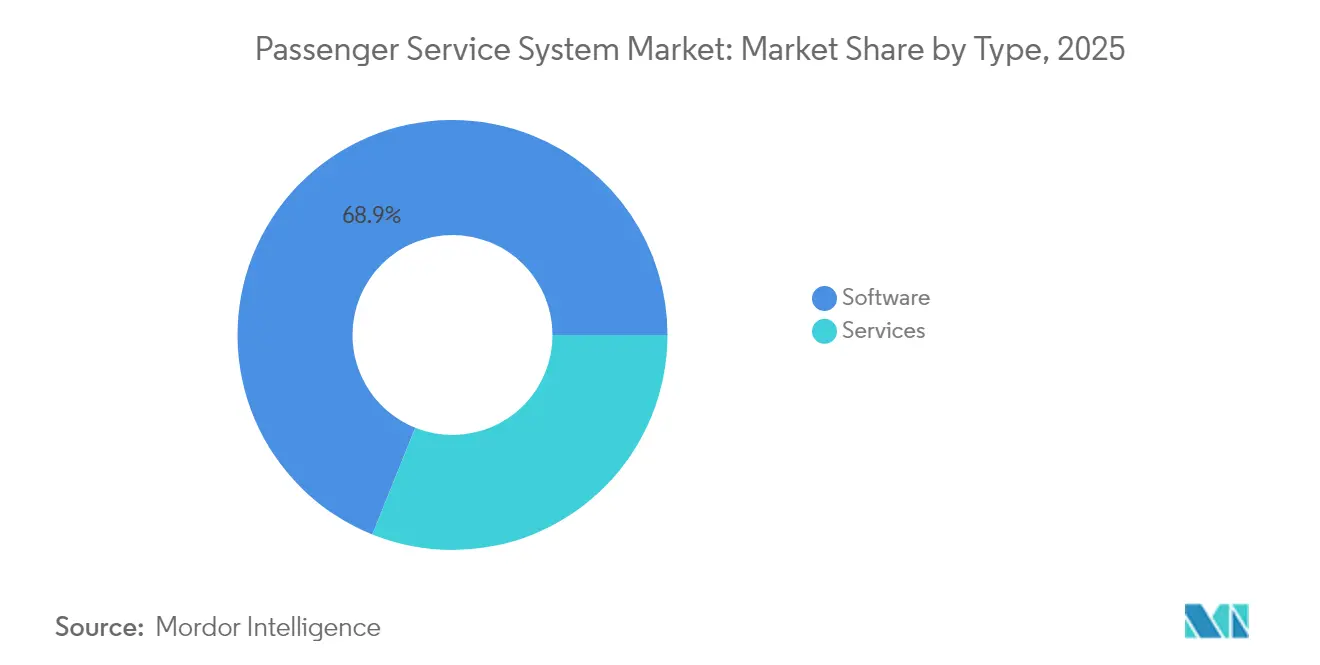
- タイプ別では、ソフトウェアが2025年の旅客サービスシステム市場シェアの68.92%を占め、サービスは2031年までに年平均成長率(CAGR)17.98%で成長する見込みです。
- 展開モデル別では、クラウドモデルが2025年の旅客サービスシステム市場規模の52.88%を占め、2031年まで年平均成長率(CAGR)18.35%で拡大する見通しです。
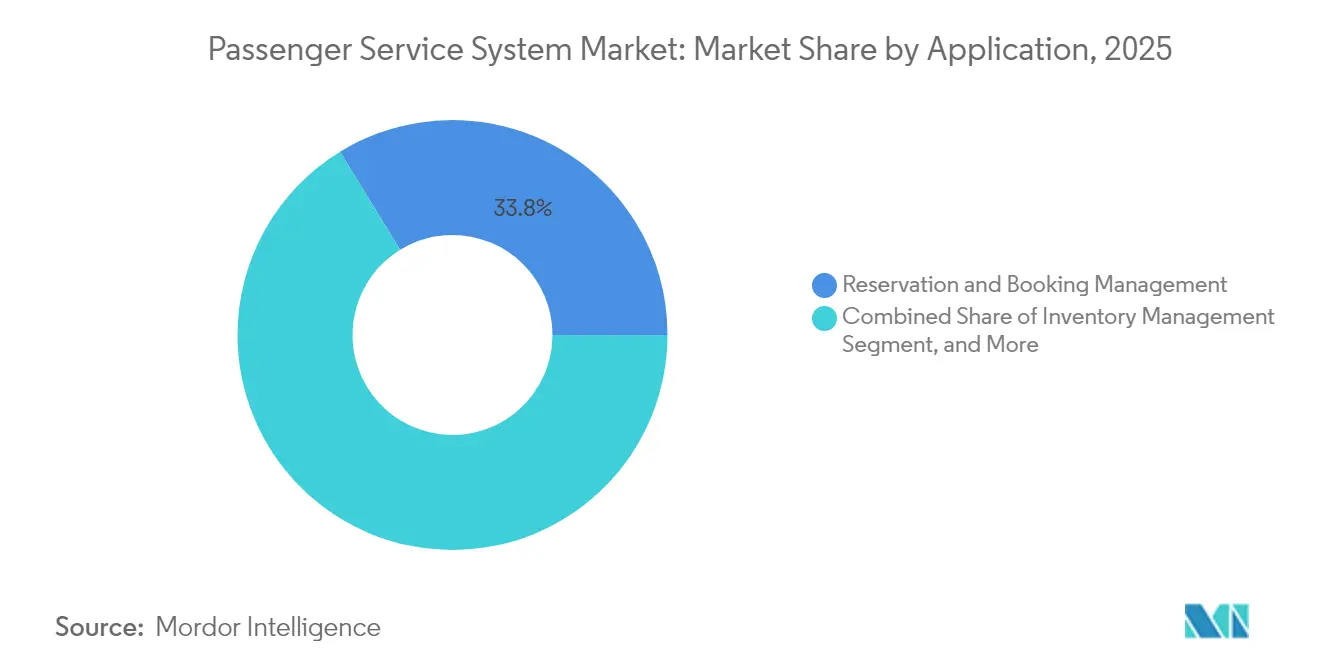
- アプリケーション別では、予約・ブッキング管理が2025年の旅客サービスシステム市場シェアの33.76%を占め、ロイヤルティ管理は同期間に年平均成長率(CAGR)17.71%で上昇すると予測されています。
- 航空会社タイプ別では、フルサービスキャリアが2025年に39.88%の収益シェアで首位を占め、ローコストキャリアは2031年まで年平均成長率(CAGR)19.42%で拡大しています。
- 地域別では、北米が2025年収益の33.15%を占めていますが、アジア太平洋地域が2031年まで年平均成長率(CAGR)18.97%で最も速い成長を遂げています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 航空旅客数の増加 | +4.2% | グローバル – アジア太平洋地域が主導 | 中期(2~4年) |
| 航空会社ITスタック全体における急速なクラウド導入 | +3.8% | 北米およびEU、アジア太平洋地域が追随 | 短期(2年以内) |
| 付帯収益マーチャンダイジングへの需要拡大 | +3.1% | グローバル – ローコストキャリアが主導 | 中期(2~4年) |
| シームレスなオムニチャネル旅客体験への要求 | +2.7% | EUが先導、世界的に普及 | 長期(4年以上) |
| IATA ONE Orderによるエンドツーエンドの旅客サービスシステムアップグレードの加速 | +2.4% | グローバル – 中東での早期採用 | 長期(4年以上) |
| 空港のCUTE/CUPPSの廃止による最新旅客サービスシステムAPIへの移行促進 | +1.0% | アジア太平洋地域の空港 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
航空旅客数の増加
世界の旅客数は2025年に52億人に達すると予測されており、レガシー予約アーキテクチャに前例のない負荷をかけています。United Airlinesが50年前のメインフレームからAmazon Bedrock対応スタックへ移行した事例は、航空会社が複雑な旅客名簿レコードを弾力的にスケールするプレーンテキストオブジェクトに変換する方法を示しています[1]。バンコクのスワンナプーム空港やプーケット空港などアジア太平洋地域の空港は1億3,000万人以上の旅客を目標としており、旅客サービスシステムに連動した180億USDのインフラプログラムを推進しています。旅行者数の増加はトランザクション要求を増大させ、航空会社はリアルタイムの在庫オーケストレーションと動的価格設定が可能なクラウドネイティブの旅客サービスシステム市場展開を採用せざるを得なくなっています。
航空会社ITスタック全体における急速なクラウド導入
航空会社の95%がクラウド移行を最高情報責任者(CIO)の最優先事項として挙げており、メインフレームへの依存がなくなれば総所有コストが40%削減され、リリースサイクルが短縮されると述べています。Sabreは独自のメインフレームをGoogle Cloudに移行して廃止し、年間1億USDの運用コストを削減するとともに、パーソナライズされたオファーのためのマイクロサービスを開放しました。Delta Air LinesのAWSとのパートナーシップは、収益管理アルゴリズムに座席レベルの価格決定のためのオンデマンドコンピューティングパワーを提供しています。これらの動きは、クラウドネイティブの旅客サービスシステム市場フレームワークを採用した航空会社が、測定可能なアジリティと利益率の向上を得ることを確認しています。
付帯収益マーチャンダイジングへの需要拡大
付帯収益は2024年に1,180億USDを超えました。Ryanairなどの航空会社は総収入の30%以上を有料オプションから得ており、AIを活用したバンドルとリアルタイムのアップセルをサポートするための旅客サービスシステム市場のアップグレードが必要となっています。airBalticは機械学習駆動の動的付帯価格設定を導入した後、座席収入が6%増加しました。その後、Virgin Atlanticはモバイル、キオスク、エージェントチャネル全体でパーソナライズされたオファーを拡張するためにFLYRの収益オペレーティングシステムを選択しました[2]。最新の旅客サービスシステムモジュールは、レコメンデーションエンジンと詳細な顧客セグメンテーションを統合し、コアの予約フローを妨げることなく、手荷物、座席、優先サービスの利益率を微調整できるようにしています。
IATA ONE Orderによるエンドツーエンドの旅客サービスシステムアップグレードの加速
ONE Orderは断片化されたPNRベースのプロセスを単一レコードの注文に置き換え、決済、サービス提供、分析を簡素化します。Riyadh AirはSabreMosaicで直接運航を開始し、レガシーの複雑さを回避して初日から旅客中心のリテーリングを実現しています。British AirwaysはAmadeus Nevioを展開し、フライト中心のワークフローを統合注文管理に連携したモジュール型オファーに変換しています。早期採用者はサービス提供時間の短縮、収益会計の明確化、ミドルウェアコストの削減を報告しており、多くのネットワークキャリアが包括的な旅客サービスシステム市場の再編に向かっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高額な初期ライセンスおよび移行コスト | -2.1% | グローバル – 中小規模キャリアへの影響が最大 | 中期(2~4年) |
| 大手キャリアにおけるレガシーメインフレームへの依存 | -1.8% | 北米およびEU | 長期(4年以上) |
| データ主権規制の強化 | -1.3% | 中国、EUのGDPR適用地域 | 中期(2~4年) |
| NDC統合における人材不足 | -0.9% | グローバルなSTEM人材不足 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高額な初期ライセンスおよび移行コスト
大手キャリアにとって包括的な旅客サービスシステムの近代化は1億USDを超える場合があり、多くの地域航空会社がレガシー契約を放棄することを躊躇させています。航空会社はキャッシュフローへの影響を抑えるために移行を3~5年かけて段階的に実施することが多いですが、それでも切り替え期間中は二重運用費用が発生します。中小規模のオペレーターは主要ベンダーとの有利な条件交渉に苦労しており、旅客サービスシステム市場全体でベンダーロックインが継続しています。クラウドの運用費用(OPEX)モデルは資本負担の一部を軽減しますが、高度なオファー・オーダーモジュールのライセンス料は、トランザクション量が十分にスケールするまで障壁となり続けます。
大手キャリアにおけるレガシーメインフレームへの依存
大手キャリアは1960年代にCOBOLおよびTPFで書かれたコードベースに依存しており、サポートエンジニアの30%がこの10年以内に退職すると予想されています。プラットフォームの再構築には運用リスクが伴い、ダウンタイムは数百万人の旅客に影響を与え、航空会社に数百万USDの違約金をもたらす可能性があります。その結果、一部の航空会社はアップグレードを先送りし、クラウドファーストの旅客サービスシステム市場ソリューションを展開する新興競合他社にアジリティを譲っています。市場の勢いは依然として近代化を支持していますが、メインフレームへの依存は全体的な採用曲線を遅らせ、デジタル施策の短期的な投資収益率(ROI)を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
サービスが急速な近代化を促進旅客サービスシステム市場規模の数値は、2025年におけるソフトウェアの68.92%の収益貢献を示しています。航空会社はAmadeus AltéaやSabreSonicなどのプラットフォームのコアライセンスを更新し続けていますが、複数年のサービス契約においてコンサルティングや移行支援をますますバンドルするようになっています。サービスセグメントの年平均成長率(CAGR)17.98%は、航空会社が単なる実装を超えて、クラウドアーキテクチャ設計、NDCスキーママッピング、AIモデルトレーニングを求めていることに起因しています。大手キャリアは現在、共有コードベースとサプライヤーのDevOpsチームを組み合わせたパートナーシップを構築し、機能リリースを加速する知識移転を行っています。
調達ミックスの変化は、付帯収益の向上またはダウンタイム削減によって測定可能な成果ベースの契約へのシフトを示しています。ベンダーはアップタイムのサービスレベル契約(SLA)と継続的な最適化サイクルを含むマネージドサービスをパッケージ化することで対応しています。その結果、ソフトウェア収益は着実に成長していますが、サービス主導の差別化が競争のペースを決定しています。高品質な統合サポートを確保した航空会社は移行タイムラインを短縮し、動的リテーリングにおける先行者利益を獲得しており、その優位性は旅客サービスシステム市場全体に波及しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


展開モデル別:
クラウドモデルが新規契約を主導クラウド展開は2025年の旅客サービスシステム市場シェアの52.88%を占め、年平均成長率(CAGR)18.35%でリードしています。航空会社はチケット販売量に応じてスケールし、資本集約的なデータセンターのアップグレードを回避できる運用費用(OPEX)ベースのサブスクリプションモデルを好んでいます。SabreとGoogle Cloudの戦略的パートナーシップにより、航空会社はオンプレミスのインフラを整備することなく自然言語AIのAPIに接続できます。United Airlinesは、AWSでショッピングエンジンをリファクタリングした後、複雑な旅程検索においてサブ秒の応答時間を報告しており、ハイパースケールリソースを通じてのみアクセス可能な運用上の優位性を示しています。
オンプレミスのインストールは、主に歴史的な投資と厳格なデータ居住要件に縛られた大西洋横断のレガシーキャリアの間で継続しています。ここでもハイブリッド展開が登場しており、トランザクションコアはレイテンシのためにローカルに留まり、予測とパーソナライゼーションはクラウドで実行されます。クラウド契約の割合の増加は、将来の旅客サービスシステム市場のアップグレードがマイクロサービスアーキテクチャをデフォルトとし、航空会社が大規模なコード書き直しではなく単純なAPIトグルによってロイヤルティ、運航障害管理、サステナビリティレポートなどの新しいモジュールを有効化できるようになることを示しています。
アプリケーション別:
ロイヤルティ管理が収益多様化を加速予約・ブッキング管理は2025年収益の33.76%を占めましたが、航空会社がトランザクション型運賃から関係性主導の収益化へとシフトするにつれ、ロイヤルティシステムは最速の年平均成長率(CAGR)17.71%を記録しています。Philippine AirlinesはAmadeus Loyalty Managementを採用し、フライトを超えてホテル、地上交通、金融パートナーシップにまで及ぶターゲットオファーを提供しています。完全な統合によりリアルタイムでの特典交換と積算が可能となり、顧客生涯価値を高め、直接チャネルの販売を強化しています。
チェックイン、搭乗、在庫管理アプリケーションは生体認証とAI割り当てアルゴリズムを組み込みながら段階的に成熟しています。新興モジュールはESGレポート義務を満たすために持続可能な航空燃料の消費量を追跡します。この多様化したスイートの中で、ロイヤルティ管理は、航空会社が超個人化されたバンドルのために詳細な行動データを活用するにつれ、旅客サービスシステム市場規模のより大きなシェアを占めるようになると予測されています。このバンドルは収益性において基本的な座席・手荷物マーチャンダイジングを上回ります。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
航空会社タイプ別:
ローコストキャリアがアジリティの基準を設定フルサービスキャリアは2025年のグローバル収益の39.88%を占め、そのスケールを活かしてマルチクラウド展開への投資を行っています。一方、格安航空会社は、技術的負債のないグリーンフィールド展開を積極的に採用するリーン構造により、19.42%のCAGRを記録しています。RadixxやHititのようなベンダーは、数ヶ月で設定可能なターンキーソリューションを提供しており、格安航空会社が優先セキュリティやラウンジデイパスといったプレミアム付帯サービスを展開することを可能にしています。
ハイブリッドモデルは従来の区分を曖昧にしています。湾岸地域のキャリアはアンバンドル運賃とラグジュアリーオプションを組み合わせており、バンドル型とアラカルト型のマーチャンダイジングを切り替えられる旅客サービスシステムの柔軟性が求められています。チャーターおよび地域系オペレーターはコスト分散のために共有プラットフォームに依存しており、マネージドサービス専門会社への完全アウトソーシングも一般的です。このサービス提案の収束により、旅客サービスシステム市場は、航空会社が予約の整合性を損なうことなく格安航空会社とフルサービスキャリアの特性を切り替えられる設定可能なルールエンジンを提供することを求められています。
地域分析
北米旅客サービスシステム市場
北米は2025年に世界収益の33.15%を占め、クラウドネイティブスタックの早期導入およびサウスウエスト航空の17億米ドルの近代化ロードマップなどの継続的な投資プログラムによって牽引されました。航空会社は堅な地域ハイパースケールインフラを活用し、広範な国内ネットワーク全体にAI強化型混乱管理、ダイナミックプライシング、生体認証搭乗を展開しています。しかし、メインフレームの残存システムを中心とした深いカスタマイズがONEオーダーの完全導入を遅らせており、短期的な俊敏性向上を抑制する段階的な移行戦略が必要とされています。旅客サービスシステム市場は現在、この地域において二極化した軌道を経験しています。レガシー大手は段階的にモジュラーアーキテクチャへと移行しつつある一方、新規参入者はオファー・アンド・オーダーモデルへと直接移行しています。
アジア太平洋旅客サービスシステム市場
アジア太平洋地域は最も成長の速い市場であり、各国政府が標準化されたCUPPSおよびCUSSインターフェースを組み込んだ空港整備に180億米ドル超を投じる中、18.97%のCAGRを記録しています。中間層のレジャー需要の拡大と積極的な機材拡充が、グリーンフィールドデジタルスタックにとって肥沃な土壌を生み出しています。リヤドエア、ビエトラベル、アカサ航空などの航空会社、創業当初からクラウドネイティブプラットフォームを選択し、他地域が直面するメインフレームの制約を回避しています。また、低コスト旅行の急増により高度な付帯サービスのマーチャンダイジングが促進され、座席数の増加だけでは説明できないほど多くのトランザクションが旅客サービスシステム市場に流入しています。
欧州・中東・アフリカ旅客サービスシステム市場
欧州は、厳格なデータ保護および旅客権利の枠組みがオムニチャネルおよびESG機能を推進しているため、引き続き重要なイノベーションの実験場となっています。ブリティッシュ・エアウェイズによるNevioの導入は、オファーとオーダーの統合に向けた大陸全体の取り組みを象徴しており、エールフランス-KLMによるSASへの過半数出資計画はさらなる統合とプラットフォームの標準化を示しています。一方、中東およびアフリカの一部地域では、レガシーの障壁を回避した最新のクラウドプラットフォームを備えた国主導の航空会社設立が注目を集めています。これらのダイナミクスが総合的に、規制の成熟度、投資サイクル、旅客の人口動態が導入速度と機能の優先事項を形成する多極的な旅客サービスシステム市場を強化しています。

規制環境
旅客サービスシステム(PSS)プロバイダーおよび航空会社は、旅客データプライバシー、国境警備データ交換、流通・消費者情報規則にわたるコンプライアンス枠組みの中で業務を行っている。欧州連合では、GDPRの執行および旅客名記録(PNR)処理に関するガイダンスが、PSSプラットフォームがどのように旅行者データを収集、保存、再利用するかに影響を与えている。2025年3月、欧州データ保護会議はCJEU判決(C-817/19)を受けてPNR指令の実施に関する声明2/2025を発行し、厳格な必要性評価(EU域内フライトを含む)を重視した。執行はまた、大手旅行テクノロジーベンダーにとって現実的なリスクとなっている。スペインのデータ保護庁(AEPD)は2026年5月、旅行者データの二次利用に関連してAmadeus IT Groupに1,800万ユーロ(実質支払額として1,440万ユーロと言及)の罰金を科す最終決定を下し、PSSアーキテクチャ内での明示的な同意管理、目的制限の統制、監査対応可能なデータガバナンスの必要性を強めている。
運用面では、航空会社はファシリテーションおよび保安のためのAPIおよびPNR報告義務を満たす必要があり、これはICAOのファシリテーションガイダンスおよびIATA基準(PNRGOVを含む)によって支えられ、航空会社システムと政府機関間の相互運用可能なメッセージングを支援している。米国とカナダでは、航空会社情報システムおよびコンピュータ予約システムを規定する要件(例えば、14 CFR Part 256を含む米国DOT規則やTransport CanadaのCRS規則)が表示、報告、システム運用に影響を与え、税関・国境プログラムは各機関との技術的データ交換の形を規定している。業界主導の基準は航空会社リテーリングに向けて進化を続けており、IATA Passenger Services Conference Resolution Manual(第46版、2026年)は決議1730を更新して、オファー・アンド・オーダー管理環境における関税解決処理を明確化し、PSSプラットフォームが準拠した運賃・サービス処理を維持しつつ現代的なリテールワークフローを実装する方法に影響を与えている。
バリューチェーン分析
PSSのバリューチェーンは、コアプラットフォームの設計・ホスティングから始まり、導入、統合、継続的な運用へと進む。テクノロジープロバイダーは基盤モジュールを提供し、通常は中央予約システム(在庫、空席状況、運賃)、在庫管理、空港業務向けの出発管理システムを含み、ロイヤルティ管理やリテール機能とますます統合されている。航空会社はこれらのプラットフォームを主要ベンダー(Altéaを提供するAmadeus、SabreSonicおよびRadixxを提供するSabre、その他Lufthansa Systems、IBS Software、Hitit、InteliSys Aviation、Bravo Passenger Solutionsなどの専門ベンダー)から直接調達し、その後NDCマッピング、データ移行、テスト、切替対応をシステムインテグレーターおよびマネージドサービスチームに依存している。ハイパースケールクラウドインフラは、柔軟なスケーリングおよびAPIファーストのアーキテクチャを追求する航空会社にとって重要な上流依存要素であり、クラウド展開は2025年に市場の52.88%を占めている。
下流では、PSSプラットフォームはより広範な流通・サービス関係者と接続する:GDS、OTA、メタサーチ、決済プロバイダー、ID・生体認証レイヤー、空港共用環境。統合は通常APIおよびメッセージ標準に依存し、最大のボトルネックは依然として移行とランタイムの耐障害性である。多くの切替作業は長期間にわたりデュアルシステムを運用し、ダウンタイムは旅客を取り残し即座の収益損失を招く可能性があるため、信頼性エンジニアリング、可観測性、インシデント対応が提供価値の中心となる。航空会社がオファー・アンド・オーダー型およびAI主導のリテーリングへ移行するにつれ、従来のPNRフローとモジュール型オーダー管理を橋渡しするミドルウェアおよびオーケストレーション層が、コアPSSとより広範なコマーススタックの間にますます位置するようになり、統合の複雑性を高め、安定したAPIと確立されたパートナーネットワークを持つベンダーエコシステムへの需要を強めている。
競争環境
旅客サービスシステム市場は中程度の集中度を示しており、Amadeus、Sabre、SITAが合わせて世界収益の約70%を占め、深い統合フットプリントと長期契約から恩恵を受けています。各社は研究開発に多額の資金を投入しており、Amadeus単独で2024年に14億EURを配分し、モノリシックなコードをモジュール型クラウドサービスへと転換しています。SabreとGoogle Cloudの共同開発は生成AIをリテーリングワークフローに組み込み、航空会社がセキュアなマルチテナント基盤上でカスタムマイクロサービスを構築できるようにしています[5]。
ベンチャー支援の新規参入者がオープンAPIを通じて既存の旅客サービスシステムに接続する専門モジュールを提供するにつれ、競争が激化しています。FLYRは付帯サービスと運賃をリアルタイムで最適化するAI収益オペレーティングシステムを商業化するために3,000万USDを確保しました。Fetcherrの生成AI価格設定エンジンは、ライブの需要シグナルに基づいて運賃を継続的に再調整することで、航空会社が利用可能座席キロメートル当たり収益(RASK)を向上させるのを支援しています。このようなニッチリーダーは、広範なスコープを持つ既存企業を上回ることができる付加価値領域に絞って注力しており、大手ベンダーはエコシステムを開放するか、シェアの侵食リスクを負うかを迫られています。
戦略的アライアンスが増加しており、SITAは空港と生体認証で協力し、Hititは低フットプリントの展開を必要とする地域航空会社とパートナーシップを結んでいます。航空会社はロックインを回避してイノベーションを加速するために、コア旅客サービスシステムを大手から、収益管理をニッチプレーヤーから、決済オーケストレーションをフィンテックから調達するマルチベンダー戦略をますます採用しています。このミックスは切り替えの柔軟性を高める一方で、統合管理の複雑さも増大させており、拡大する旅客サービスシステム市場全体で多様なサービスを一貫した旅客体験に統合できるオーケストレーターへの需要を強化しています。
旅客サービスシステム業界のリーダー企業
-
Amadeus IT Group SA
-
Sabre Corporation
-
Société Internationale de Télécommunications Aéronautiques(SITA)N.V.
-
Hitit Bilgisayar Hizmetleri A.Ş.
-
Lufthansa Systems GmbH & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
旅客サービスシステム市場
- Amadeus IT Group SA
- Sabre Corporation
- Societe Internationale de Telecommunications Aeronautiques (SITA) N.V.
- Hitit Bilgisayar Hizmetleri A.?.
- Radixx International Inc.
- Takeflite Solutions Limited
- Bravo Passenger Solutions Pte. Limited
- Collins Aerospace (Raytheon Technologies)
- Enoyaone Ltd.
- InteliSys Aviation Systems Inc.
- Unisys Corporation
- Videcom International Limited
- Lufthansa Systems GmbH & Co. KG
- Travel Technology Interactive S.A.
- Navitaire LLC
- Mercator Solutions FZE
- IBS Software Services Pvt. Ltd.
- AeroCRS Ltd.
- TravelSky Technology Limited
- WorldTicket A/S

市場機会と将来展望
航空会社のリテール変革は、堅牢なレガシーサービスを維持しつつオファー・アンド・オーダーのワークフローを運用化できるPSSサプライヤーにホワイトスペースを生み出している。IATA基準およびモジュール型オーダー構造を巡る動きがこの方向性を支えている。2026年1月、Lufthansa GroupとAmadeusはOrder ID技術を実装するパートナーシップを発表し、従来の予約・チケット番号構造を統合されたオーダーコンポーネントとより統一されたサービスに置き換える一歩となった。近代化はNDCの採用とオーケストレーションにも見られ、航空会社と仲介業者はスキーマの断片化と複数バージョンの互換性に直面しており、これがアダプター層、テストフレームワーク、ガバナンスツールへの需要をコアPSSと並行して高め、フルスタックの置き換えなしに商業展開を加速させている。
クラウドファーストの運用モデルとAI対応のリテーリングも、取引ピークをスケールし、迅速な製品反復をサポートし、チャネル横断でパーソナライゼーションを有効化できるプラットフォームへの支出を促している。2026年5月、Air Indiaは140以上のエンタープライズシステムにわたる近代化の完了とクラウドネイティブ基盤への完全移行を発表し、広範な航空会社ITスタックの変化がPSSおよびコマースの近代化と同時に進む様子を示した。流通・サービス仲介業者はAPIオーケストレーションを製品化しており、Travelportは2026年6月にTripServicesを機械学習を内蔵したクラウドネイティブAPIプラットフォームとしてローンチし、PSSベンダーがオープンインターフェース、サービス自動化、パートナーフレンドリーなエコシステムを通じて差別化する機会を強めている。別途、新しいNDC標準の本番導入が具体的な実装の推進力を加えており、EGYPTAIRは2026年7月にAstraプラットフォームを通じてIATA NDC 24.4を本番環境に展開し、複数のリテール・フルフィルメントタッチポイントで動作可能な準拠NDCツール、オーダー対応サービス、データ統制への短期的な需要を示している。
Recent Industry Developments in 旅客サービスシステム市場
- 2026年2月:SabreとWestJet Airlinesは複数年のSabreSonic旅客サービスシステム契約を通じて技術提携を延長し、SabreMosaicのリテール機能への移行を含む道筋を設けた。この更新は、コアの運用安定性をモジュール型のオファーおよび補助サービスツールに結び付け、ミッションクリティカルな予約・サービス業務を不安定化させずにリテール近代化を望む航空会社を支援する。
- 2025年7月:Amadeusは旅客サービスシステムの継続性とより広範なコンテンツ・技術の連携を組み合わせ、Luxairとの協業を更新・拡大した。この契約は、航空会社が長期的なベンダー関係を利用して、統合の断片化を減らしつつネットワーク全体でリテーリング、流通、サービス機能を標準化する方法を示している。
- 2024年6月:Vietnam AirlinesはAmadeus Altéa旅客サービスシステムを導入し、グローバルに展開されているプラットフォーム上で旅客業務スタックの近代化を進めた。この導入は、拡張可能な予約、在庫、出発管理プロセスを実現する上で一流ベンダーのPSS移行が果たす役割を強調し、ロイヤルティやリテーリングなどの追加モジュールの基盤も構築している。


旅客サービスシステム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、航空会社が購買・予約からチェックイン、搭乗、フライト後のプロセスに至るまで旅客の旅程を管理するために使用する旅客サービスシステム(PSS)ソフトウェアおよび関連サービスを対象としています。
対象外の範囲:貨物管理システム、空港が所有するコモンユース旅客処理システム、および純粋な旅行代理店予約ツールは、航空会社のPSSコントラクトの一部として販売される場合を除き、集計対象外となります。
セグメンテーション概要
- タイプ別
- ソフトウェア
- サービス
- 展開モデル別
- オンプレミス
- クラウド
- アプリケーション別
- 予約・ブッキング管理
- 在庫管理
- チェックインおよび搭乗
- ロイヤルティ管理
- その他
- 航空会社タイプ別
- フルサービスキャリア
- ローコストキャリア
- ハイブリッドキャリア
- チャーターおよび地域オペレーター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場モデルの初版を構築し、PSSの収益として計上すべき範囲の実際的な境界を設定するために使用されます。通常、IATAの航空旅客需要指標、ICAOの交通統計、世界銀行の航空輸送データなどの公開航空交通シリーズを参照し、それらの需要シグナルを企業の財務報告書、年次報告書、投資家向けプレゼンテーションに見られるIT支出シグナルと結びつけます。
前提条件を現実に即したものとするため、米国運輸省の航空旅行・航空会社データ、ユーロスタットの航空輸送統計、FAAの航空活動公表データなども需要・供給能力の文脈として参照しています。クラウド移行や航空会社リテーリングの近代化といった変化のシグナルを把握するため、査読済み論文や特許データベースも調査しています。企業財務情報やインテリジェンスには有料サブスクリプションを選択的に活用し、主要契約、パートナーシップ、プラットフォーム移行の追跡にはニュースおよび財務情報サービスを利用しています。この一覧はあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開情報源活用しています。
一次インタビューおよびサーベイ
一次調査は、PSSの購買者および供給者を対象とした専門家インタビューおよび構造化サーベイを通じて実施されます。対象には、価格設定、移行タイミング、モジュールレベルの採用状況を直接把握している航空会社のITリーダー、オペレーションチーム、および導入パートナーが含まれます。本市場のようなグローバル市場においては、最終数値の確定前に地域別の機材増加、航空会社のビジネスモデル、および調達サイクルが反映されるよう、アジア太平洋、欧州・中東・アフリカ、および南北アメリカ全体でインプットのバランスを取っています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | 最高経営幹部(CXO):14% | アジア太平洋:43% |
| 中位層:50% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:18% | マネージャー:58% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、航空会社の需要シグナルをコアモジュールの採用・更新パターンを用いてPSSの対応可能な支出プールに変換し、地域別の展開ミックスにマッピングするトップダウン再構築から始まります。次に、サンプリングされた契約金額、モジュールバンドルのロジック、および妥当な航空会社数に乗じた平均販売価格(ASP)レンジなど、選択的なボトムアップ近似値によってモデルを検証し、外れ値が現れた際に合計値を調整します。
モデルで使用するインプットには、グローバルおよび地域別の旅客交通量の成長、稼働中の航空会社数と機材稼働率シグナル、ミッションクリティカルな航空会社ITにおけるクラウド移行ペース、典型的な導入・更新サイクル、および予約・出発管理機能を近代化するキャリアの割合が含まれます。小規模な地域でデータポイントが欠落している場合は、交通量シェアや航空会社密度などの代理指標を使用し、インタビューのフィードバックで示唆される支出を再検証します。
予測においては、予想される旅客需要と航空会社のIT近代化計画を基準としたベースケースを軸にシナリオ分析を行い、移行の遅延や調達の先送りに対するストレステストを実施します。価格推移に関する前提条件はシンプルかつ透明性を保ち、インタビューで契約構造やモジュール範囲の変化が示された際に更新されます。
データ検証と更新サイクル
検証は、一つのデータシリーズが結果を左右しないよう、独立したシグナル間のクロスチェックを通じて行われます。モデルのアウトプットを航空交通トレンド、既知のプラットフォーム移行、および航空会社あたりの示唆される支出と照合し、調達の実態と一致しない異常な急増を調査します。
最終承認前に、作業は複数ステップのアナリストレビューを経ており、主要な前提条件が大きく変動した場合や大型契約イベントが見通しを変える場合には、回答者に再連絡することがあります。レポートは年次で更新され、重要なイベントが発生した際には中間更新も実施されます。納品直前には最新の更新内容が反映されるよう、最終レビューが完了されます。
Mordor Intelligenceの旅客サービスシステム市場規模と他の公表推計値との比較
旅客サービスシステムの公表市場規模がしばしば異なるのは、各社が同一の収益項目を集計しておらず、基準年や予測期間の選択も異なるためですまた、各調査がレガシーアップグレードとフルプラットフォーム移行をどのように扱うか、およびクラウド採用の加速をどの程度積極的に想定するかによっても差異が生じます。
航空旅客交通トレンド、航空会社の機材活動シグナル、および確認済みのPSS移行発表は、Mordor Intelligenceの推計を2026年から2031年の期間に実際に対応可能な航空会社の需要プールに結びつけるための検証手段です。他の推計値が供給側の収益集計や広義の航空会社IT定義に依拠している場合、隣接するソフトウェアカテゴリーの包含範囲によって合計値が低くなったり高くなったりすることがあります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 140.1 ビリオン 米ドル(2026年) | |
| グローバルリサーチパブリッシャーA | 100.5 ビリオン 米ドル(2024年) | より早い基準年を使用し、2035年までの広範かつ低成長の長期見通しを採用しており、対象範囲のシグナルはより広いPSSの境界を示唆しており、近期のプラットフォーム移行による上昇効果を希薄化させる可能性があります。 |
| 産業調査会社B | 109.3 ビリオン 米ドル(2025年) | 2025年を基準年とし、PSSの収益として計上する範囲を異なる切り口で定義しており、成長経路はモジュールレベルの更新サイクルや契約タイミングよりも、高水準のデジタル化期待に影響されているように見受けられます。 |
全体として、この差異は主に基準年の選択、PSSが隣接する航空会社IT支出からどの程度厳密に分離されているか、および移行タイミングの取り扱いによって説明されます。反復可能な需要指標にモデルを結びつけ、契約・価格フィードバックで合計値を妥当性確認することで、地域別・航空会社タイプ別に解釈しやすく照合しやすい推計値を維持しています。


レポートで回答される主要な質問
2031年における旅客サービスシステム市場の予測規模は?
市場は年平均成長率(CAGR)16.83%を背景に、2031年までに304億6,000万USDに達すると予測されています。
最も速く拡大している展開モデルはどれですか?
クラウド展開は、航空会社が資本集約的なオンプレミスインフラから移行するにつれ、年平均成長率(CAGR)18.35%でリードしています。
ローコストキャリアが市場成長にとって重要な理由は何ですか?
ローコストキャリアはレガシーの制約なしにクラウドネイティブプラットフォームを採用し、年平均成長率(CAGR)19.42%を牽引するとともに、ベンダーにアジャイルでモジュール型の機能提供を促しています。
ロイヤルティ管理は航空会社の収益性にどのような影響を与えますか?
高度なロイヤルティプラットフォームはリアルタイムのパーソナライゼーションを可能にし、付帯収益の販売を促進するとともに、アプリケーションセグメント内で最速の年平均成長率(CAGR)17.71%を支えています。


 お客様のデータは安全であり、販売や共有は一切行われません。

