
紙コップ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
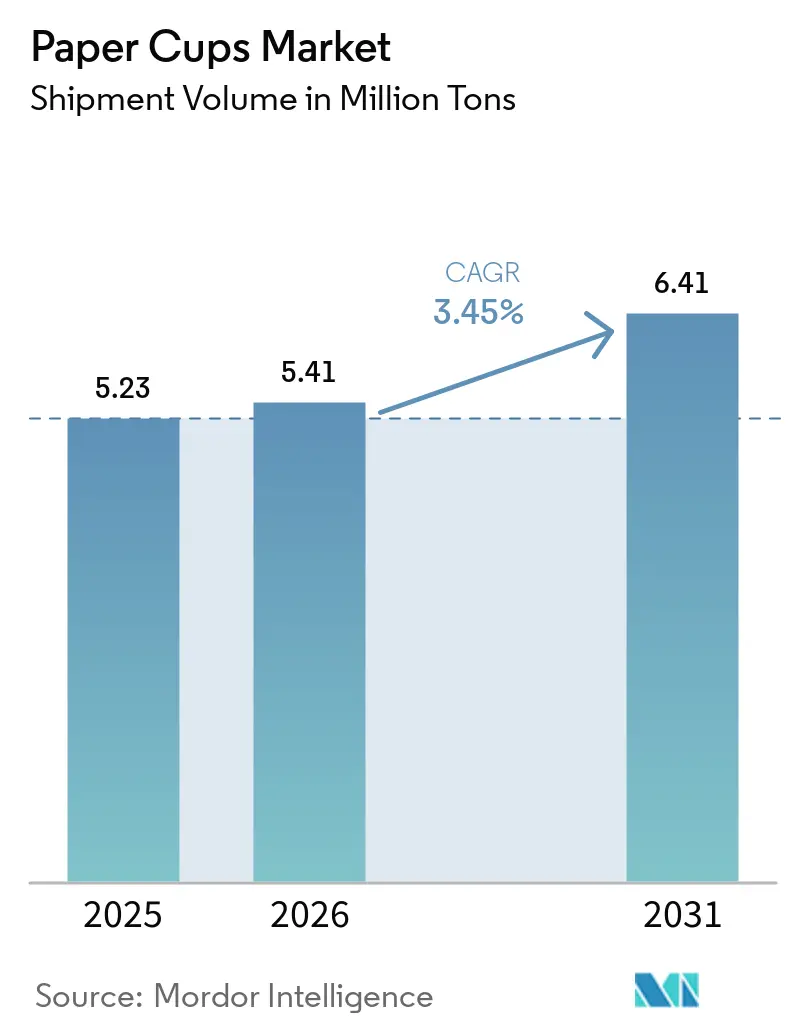
| 市場取引高 (2026) | 5.41 百万トン |
| 市場取引高 (2031) | 6.41 百万トン |
| 成長率 (2026 - 2031) | 3.45 % |
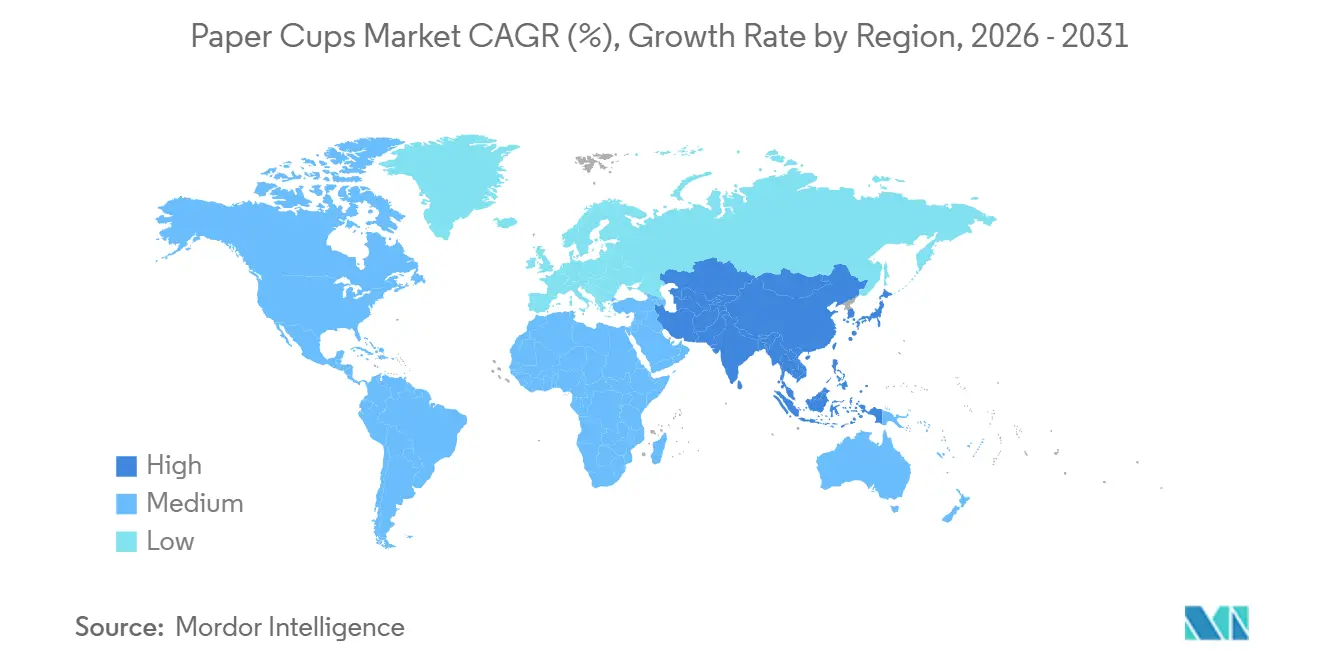
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
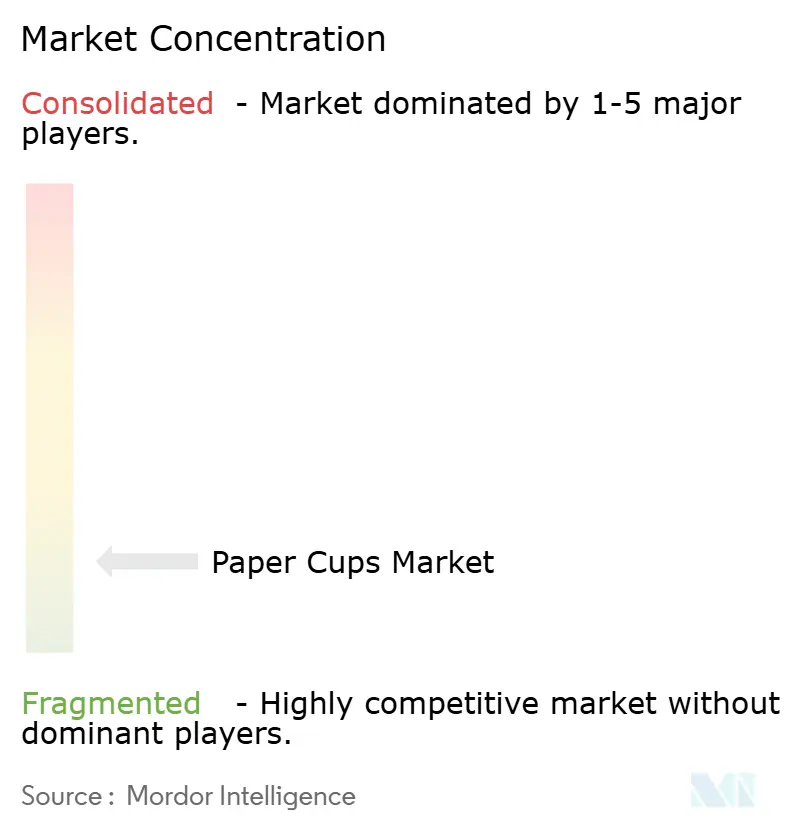
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる紙コップ市場分析
紙コップ市場の出荷量ベースの市場規模は2025年に523 ミリオンンと評価され、2026年の541 ミリオントンから2031年には641 ミリオントンに達すると推定されており、予測期間(2026年~2031年)のCAGRは3.45%です。この紙コップ市場規模の着実な拡大は、繊維系包装材への規制的な推進、水性・鉱物コーティングの急速な高度化、フードサービスブランドによるリサイクルしやすいフォーマットへの選好の拡大を反映しています。テイクアウト飲料に向けた消費者行動の変化、新規QSR店舗の展開、高速成形ラインにおける技術的進歩が数量需要を拡大させており、成熟経済圏でのプレミアム化が単位収益を押し上げています。アジア太平洋地域は2024年に39.56%のシェアで世界のトン数をリードしており、都市化とフードデリバリーの成長によって牽引されています。一方、北米と欧州は高いマージンをもたらす低PFAS・完全リサイクル可能なホットカップフォーマットへの転換を進めています。競争の激しさは中程度であり、既存企業はスケール、垂直統合、研究開発投資を活用して、ニッチなサステナビリティニーズを狙う新興の専門コンバーターに先んじています。
主要レポートの要点
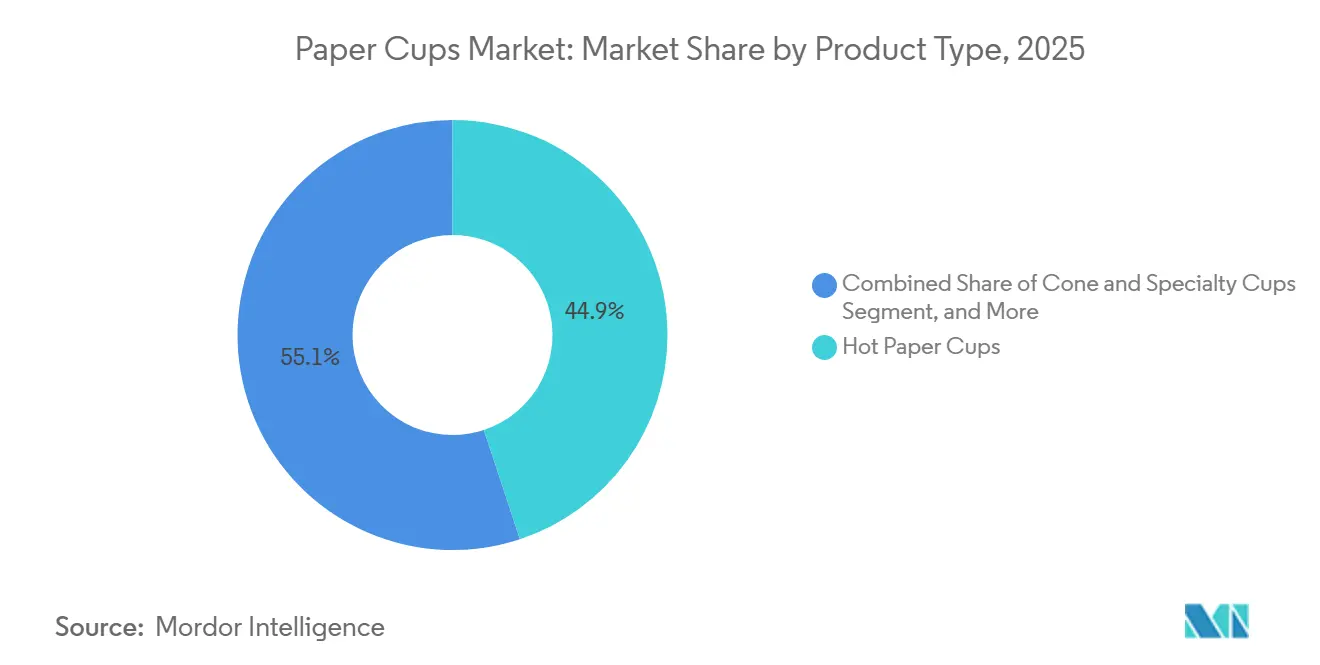
- カップタイプ別では、ホットカップが2025年の紙コップ市場シェアの44.92%を占め、コールドカップは2031年にかけてCAGR 5.21%で拡大する見込みです。
- 壁タイプ別では、ダブルウォールフォーマットが2025年の収益シェアの47.10%を保持し、シングルウォール設計は2031年にかけてCAGR 5.78%を記録すると予測されています。
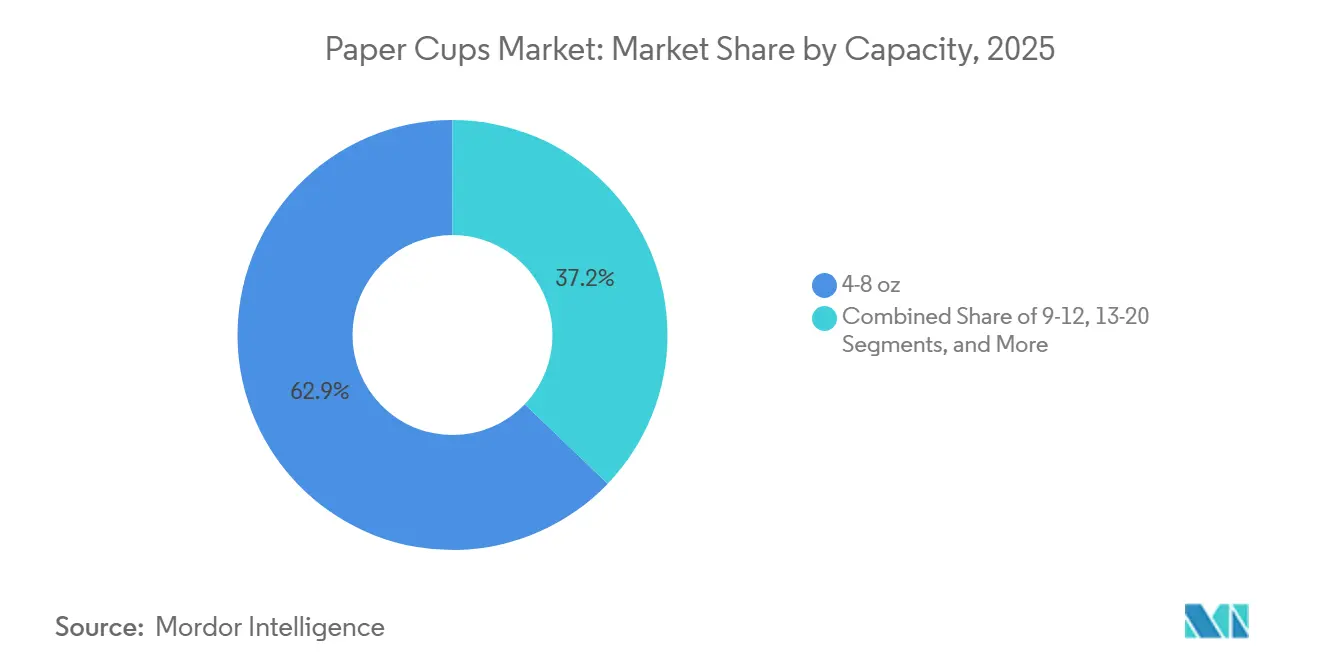
- 容量別では、4~8オンスセグメントが2025年の紙コップ市場規模の62.85%を占め、13~20オンスの範囲は予測期間中にCAGR 6.75%が見込まれています。
- エンドユーザー別では、クイックサービスレストランが2025年に57.85%のシェアでリードしていますが、施設向けケータリングは2031年にかけてCAGR 6.02%で最も速く成長する見込みです。
- 流通チャネル別では、直接B2B契約が2025年の数量の54.60%を支配し、オンラインB2Bマーケットプレイスは2031年にかけてCAGR 6.98%を記録すると予測されています。
- 地域別では、アジア太平洋地域が2025年に39.10%のシェアで支配的であり、同地域は2031年にかけて最高のCAGR 6.55%を維持すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 外出先での飲料に対する需要の増大 | +0.8% | アジア太平洋と北米が牽引するグローバル市場 | 中期(2〜4年) |
| 使い捨てプラスチックに対する政府の禁止措置 | +1.2% | 欧州、アジア太平洋のコア市場、南北アメリカへの波及 | 短期(2年以内) |
| QSRおよびフードデリバリーエコシステムの拡大 | +0.9% | 都市部に集中したグローバル市場 | 中期(2〜4年) |
| 水性コーティングによる完全リサイクル可能なホットカップの発売 | +0.4% | 北米および欧州連合(EU)、アジア太平洋へ拡大中 | 長期(4年以上) |
| ゼロウェイストスタジアムおよびイベント調達義務 | +0.2% | 北米、欧州、一部のアジア太平洋市場 | 短期(2年以内) |
| コスト削減をもたらすAI駆動の高速成形ライン | +0.3% | グローバル製造拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
外出先での飲料に対する需要の増大
モバイルライフスタイルが日常のテイクアウト飲料数量を押し上げ、紙カップを移動中の飲料向けのデフォルト包装として位置づけています。都市通勤者は公共交通機関のマナーに合った溢れにくいフォーマットを求め、柔軟な勤務パターンが日中のコーヒーの需要を高めています。米国のフードデリバリー市場は2024年に1兆2,200億米ドルを生み出す軌道にあり、年率8.29%で成長しており、デジタルプラットフォームがアプリ注文を段階的なカップ需要増に変換していることを強調しています。東南アジアおよび中東で拡大している専門カフェは、クレマを保ち印刷ブランディングを鮮明に保つプレミアムなカップ仕様を導入しています。ロイヤルティアプリが少額購入を促進し、新たな来客を必要とせず包装数量を複合的に増やしています。地域全体で、その結果は、小売業者の摩擦のないサービスへの野心と一致した、紙カップ市場への一貫した高頻度の引き込みとなっています。
使い捨てプラスチックに対する政府の禁止措置
立法者は使い捨てプラスチックをより高コストで制限された選択肢に変えており、繊維系フォーマットへの構造的なシフトを強いています。2024年3月に最終化されたEU包装および包装廃棄物規則は、完全なリサイクル可能性を義務付け、2030年までに廃棄物5%削減目標を設定しています。[1] 南オーストラリア州は2024年9月よりプラスチック飲料容器を禁止し、即座に繊維カップ代替品への需要を促進しました。スコットランドは2025年末までに使い捨て飲料カップ1個につき25ペンスの課徴金を課すことを意図しており、小売業者を再利用可能なループへと向かわせながら、紙カップを最も低コストの使い捨て代替品として位置づけています。これらの法的手段は予測可能な代替サイクルを生み出し、新しい成形ラインへの設備投資をコンバーターが合理化することを可能にします。
QSRおよびフードデリバリーエコシステムの拡大
レストランの店舗数は拡大しています。マクドナルドは2027年までに世界で50,000店舗を目標とし、2025年には中国に1,000店舗を新規出店する計画です。フランチャイズアナリストは2025年に純増20,000店舗を見込んでおり、総店舗数は851,000店に達し、フランチャイズ産出額は9,364 ビリオン米ドルを超えると予測されています。各店舗は、店内飲食、ドライブスルー、デリバリーの需要に対応するため、ブランド入りのホットおよびコールド紙コップを大量に調達しています。バックオブハウス業務における自動化とAIがサービス時間を短縮するため、労働力を増やすことなく回転率が加速し、カウンターあたりの包装スループットが増加しています。コンビニエンスや食料品の注文も扱うようになったデリバリーアプリは、同等性のためにフードサービスの蓋と断熱仕様を採用しており、これも紙コップ市場への数量集中を促進しています。
水性コーティングによる完全リサイクル可能なホットカップの発売
バリアサイエンスがブランドオーナーが長年求めてきたサーキュラーの約束を解き放ちつつあります。Smart Planet TechnologiesのEarthCoatingは、ポリエチレン(PE)ライニングカップと比較してプラスチック使用量を最大51%削減し、標準的なパルパーとの互換性を維持しています。北米の40以上の製紙工場での受け入れが商業的な準備状況を示しています。スターバックスは2025年5月に欧州全土で無機物コーティングの家庭堆肥化可能なカップの展開を開始し、グローバルチェーンのスケール経済を確認しました。このようなイノベーションは、小売業者がわずかな価格プレミアムを正当化しながら内部ESG指標を達成するのを支援します。この技術の波は紙カップ市場における利益率向上の層を支え、既存企業とスタートアップの両方から研究開発のコミットメントを引き付けています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 廃棄物処理およびリサイクルインフラの不足 | -0.6% | グローバル、特に発展途上市場で深刻 | 中期(2〜4年) |
| マージンを圧迫するパルプ価格の変動 | -0.8% | グローバル製造センター | 短期(2年以内) |
| コーヒーチェーンにおける再利用可能カップのループパイロット | -0.4% | 北米および欧州、グローバルに拡大中 | 中期(2〜4年) |
| PFAS段階的廃止に伴う再設計および認証の遅延 | -0.3% | 北米および欧州連合(EU)の規制ゾーン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
廃棄物処理およびリサイクルインフラの不足
多くの自治体システムでは、コーティングからカップ繊維を分離する設備がいまだ不足しており、収集されたカップは技術的にはリサイクル可能であにもかかわらず、埋め立て処分されることが多い状況です。発展途上国では素材回収予算が限られており、紙コップの分別採用が妨げられています。EUの循環経済規則はライフエンドの経路に対する精査を強化しており、企業の購買担当者は契約を締結する前に地域のカップ回収の証拠を求めるようになっています。インフラが追いつくまでの間、紙コップ市場は、ニッチなカフェや会場での再利用可能なパイロットプログラムへと数量をシフトさせる可能性のある評判上の問題に直面しています。
マージンを圧迫するパルプ価格の変動
スポットパルプ価格は2024年4月に1,380ユーロ/MTを突破し、前月比7%上昇しました。フィンランドのストライキとケミ製紙工場での爆発が供給を削減し、エネルギーコストが中国の製紙工場の現金コストを押し上げた結果、APPとナインドラゴンズは2025年初頭に国内紙価格を引き上げました。原材料コストの急騰はコンバーターのマージンを圧迫し、能力拡大に不可欠な機械設備の更新を遅らせています。価格変動はまた、複数年契約を期待する大手フードサービスチェーンとの価格交渉を複雑にし、紙コップ市全体の投資判断にリスクをもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
コーヒー文化の普及に伴いホットカップがリードを維持ホットカップは2025年の数量の44.92%を占め、このセグメントは2031年にかけてCAGR 5.24%で拡大すると予測されています。紙コップ市場は、高い保温性と鮮やかなカップ上のグラフィックによるブランドストーリーテリングを必要とするスペシャルティコーヒーハウスの世界的な急増から恩恵を受けています。プレミアムバリアコーティングとダブルウォール構造がその両方を実現し、チェーンが高い価格設定を正当化できるようにしています。コールドカップはアイスティー、ソーダ、スムージーチャネルでシェアを守っていますが、温暖な気候では軽量PETカップとの競争が続いているため、成長は遅れています。コーンおよびスペシャルティデザインは、大量生産ではなく差別化が重視されるイベントケータリングのニッチ市場を占めています。スターバックスの鉱物コーティングへの切り替えは、ホットカップが研究開発投資とマージン獲得の中心であることを示しています。コールカップのイノベーションはストローレスの蓋と繊維インクに焦点を当てていますが、熱バリアの必要性がないため、単位価値は低いままです。
ホットカップのリーダーシップは、地域の気候パターンと飲料の習慣も反映しています。北欧と北米では、日常的なホットドリンク需要を支える長い寒冷期があります。アジア太平洋地域の大都市ではアイス飲料の需要が増加していますが、ホットティーの伝統がベースラインの消費を十分に高く保ち、バランスの取れたポートフォリオを支えています。紙コップ産業は、ホットとコールドの仕様を切り替えられるモジュール式ラミネーションラインを提供することで適応し、年間を通じた設備稼働率を確保しています。スペシャルティロースターは、頻繁なアートワーク変更を伴う少量の最小発注数量をサプライヤーに求めており、このサービスレベルは高度なコンバーターのみが対応できます。このクライアントダイナミクスは、デザイン、成形、物流をバンドルするスケールプレーヤーを優遇することで、断片化を抑制しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


壁の種類別:
ダブルウォールが支配的だがシングルウォールが勢いを増すダブルウォールカップは2025年に47.10%のシェアを保持しており、優れた手の快適さと断熱性から好まれています。また、チェーンカフェにおけるプレミアムポジショニングの触覚的なシグナルとしても機能しています。しかし、シングルウォール設計は2031年にかけてCAGR 5.78%で最も速く成長すると予測されています。この加速は、価格に敏感な市場でのコスト削減目標と、性能を損なうことなくい壁を可能にするコーティング技術から生じています。マイクロエアポケットを持つ水性ライナーがシングルウォールカップに十分な耐熱性を与え、QSRオペレーターが顧客の期待に応えながら壁の数を減らすことを可能にしています。トリプルウォールカップは、沸騰した熱いスープが一般的な産業用食堂で使用されるニッチな存在にとどまっています。
貨物排出量を削減するために低重量の荷物を優遇するeコマース包装ポリシーの変化も、シングルウォールフォーマットを後押ししています。ボックス入りドリンクキットを発送する直接消費者向けコーヒーロースターは、厳しいカーボン計算に合わせるためにスリムなカップを好みます。工場では、コンバーターがシングルウォールの形状に合わせて成形サイクルを再設計し、ライン速度を向上させています。それでも、ダブルウォールカップは高マージン市場での地位を維持しています。強いブランドエクイティを持つチェーンは、厚みのある感触を感覚的体験の一部として扱っています。紙コップ市場は、広範な手頃さのためのシングルウォールと、収益性の高いフラッグシップのためのダブルウォールという二極化した製品ミックスを提供しています。
容量別:
コアの4~8オンスサイズが主流、中型カップが加速4~8オンスの範囲が2025年に62.85%のシェアで支配的でした。エスプレッソベースの飲料、航空会社のサービストレイの制約、企業ケータリングでの分量管理がこのリーディングボリュームを維持しています。大型の13~20オンスカップは、QSRのミールディールが価値認識のために飲料をサイズアップするにつれて、2031年にかけて最高のCAGR 6.75%を示しています。北米のQSRチェーンはフレーバーラテやフローズンブレンドを促進しており、より大きなカップが必要となり、繊維需要の増加を牽引しています。9~12オンスのブラケットは、快適な持ち運びとカロリー意識のバランスを取りながら、欧州全体での日常的なテイクアウトコーヒーサイズとして定着しています。
東南アジアの急成長する中産階級は、西洋のカフェ文化を採用する際に大きなカップサイズを受け入れており、地元のロースターが容量ポートフォリオを拡大すよう促しています。マクドナルドの世界的な店舗拡大がこのような転換曲線を深めています。クラフトカフェチェーンは中型カップにQRコードを埋め込み、顧客をロイヤルティアプリに誘導し、カップのスペースをマーケティング資産に変えています。逆に、航空会社や鉄道オペレーターはスタック高さを優先し、安定した乗客数にもかかわらず小型カップへの忠実さを保っています。全体として、容量セグメンテーションは地域のライフスタイルの好みを反映していますが、紙コップ市場の構造的成長という共通点を持っています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
QSRが依然として首位、施設需要が急増クイックサービスレストランは2025年のオフテイクの57.85%を提供し、紙コップ市場における定期的な数量の基盤を形成しています。標準化されたレシピ、厳格な分量仕様、グローバル調達ハブにより、QSRチェーンはコンバーターのアンカー顧客となっています。施設向けケータリングはCAGR 6.02%を記録しており、企業のゼロウェイスト義務とコンサートや見本市などの大規模イベントの復活によって牽引され、エンドユーザーの中で最も速い成長を示しています。スタジアムオペレーターはクローズドループの飲料容器プログラムを実施しており、リサイクル可能なカップと、オーバーフロー時のバックアップ使い捨て品が必要な再利用可能なパイロットプログラムの両方への需要を生み出しています。
コーヒーハウスチェーンは、ブランドロイヤルティとプレミアム飲料のトレンドラインに守られた中程度の成長レーンを占めています。自動販売機オペレーターは、コンパクトなカップスリーブと厳しい単位コストを好む安定しているが成熟した需要プロファイルを維持しています。交通機関のケータリング業者はトロリーに合わせた軽量・狭いリムという特殊な仕様を保持しており、その成長は乗客の搭乗率に従います。施設向け購買担当者は入札にライフサイクル分析条項を組み込み、透明なライフエンドデータを持つサプライヤーを優遇するようになっています。この調達の変化は、大手コンバーターによるインフラ投資を正当化し、紙コップ産業を追跡可能な繊維調達とオンサイトの回収サービスへと誘導しています。
流通チャネル別:
直接B2Bが優勢でデジタルマーケットプレイスが拡大直接B2B契約は2025年に54.60%のシェアを保持しており、大手チェーンが求めるカスタマイズされた印刷ロット、需要予測の共有、技術サポートのおかげです。しかし、オンラインB2Bマーケットプレイスは2031年にかけてCAGR 6.98%で最も速く成長すると予測されています。価格比較の利便性、リアルタイムの配送追跡、統合されたカーボン計算機が、専任の調達チームを持たない中堅フードサービスオペレーターにとってデジタルポータルを魅力的にしています。一部のコンバーターは、限られた営業コストで新しい地域をテストするためにこれらのプラットフォームに出品しています。
地域の販売代理店や卸売業者は、単一サプライヤー契約の利点を上回る混合製品バスケットが求められる独立系カフェや小規模ケータリング業者への供給を続けています。それでも、オンラインプラットフォームがラストマイル物流を強化するにつれて、そのシェアは徐々に侵食されています。グローバルチェーンにとっては、数量の複雑さと独自のバリア仕様の必要性から、直接契約は依然として不可欠です。ここでも、調達は入札の透明性のためにeテンダーポータルを統合し、関係の深さとデジタル効率を融合させています。これらのパターンは全体として、紙コップ市場における着実な多様化を強化しています。
地理的分析
アジア太平洋地域の紙コップ産業
アジア太平洋地域は2025年の世界トン数の39.10%を占め、全地域の中で最高のCAGR 6.55%で2031年まで成長すると予測されています。中国の製紙セクターは2024年に国内能力を10%増加させ、2025年のカップ加工に十分な基材を確保しました。インドの包装市場は2025年までに2,048.1 ビリオン米ドルに達すると予測されており、CAGR 26.7%で拡大し、フードデリバリーにおけるカップのエンドマーケット需要を深めるスケールを持っています。ベトナムの包装成長率は年間9.73%であり、ASEAN全体でのカップ輸出を支える製造競争力を示しています。可処分所得の増加とブランドカフェ文化への移行が地域の数量を支え、アジア太平洋地域を紙コップ市場の成長の中心にしています。
北米の紙コップ産業
北米は成熟しながらも技術的に先進的な市場であり続けている。2025年2月に米国食品医薬品局(FDA)が最終決定したPFASの段階的廃止は、水性および無機物バリアコーティングの採用を促進している。Georgia-Pacificは2024年に米国内7施設に20億米ドルを投資し、生産の機動性を維持しつつ持続可能性目標への適合を図った。近代的なリサイクルシステムと企業のESG報告が高付加価値製品の提供を促し、加工業者は純粋な価格競争ではなく使用後の認証を競争軸としている。数量成長は緩やかであるが、ファイバーリッドなどの付加価値仕様によりマージンは強化されている。
欧州の紙コップ産業
欧州は規制先行型の軌道をたどっている。2030年までの義務的リサイクル可能性要件により、プラスチック包装から紙ベースのカップへの代替が着実に進んでいる。Huhtamakoiは2024年10月に北アイルランドでファイバーリッドの生産能力を拡張し、プラスチックフリー部品に対する地域需要に対応した。同地域では消費者をリユーザブル製品へ誘導するためのカップ課金制度や税制優遇措置を採用しているが、ファイバーカップを法令適合の使い捨てオプションとして引き続き位置づけている。QSR(クイックサービスレストラン)の普及拡大に牽引された東欧の成長ポケットが、西欧の成熟した数量を補完している。
中東・アフリカおよび南米の紙コップ産業
中東・アフリカおよび南米は新興の機会ゾーンを構成している。インフラの格差と経済の変動が即時的な規模拡大を抑制しているものの、フードデリバリーアプリや国際的なコーヒーチェーンが早期の種まきを行っている。加工業者は現地の製紙工場と合弁事業を形成してサプライチェーンの現地化を図り、為替リスクと輸入関税を軽減している。紙コップ市場規模への貢献はまだ限定的であるが、長期的な人口動態のトレンドは段階的なトン数の上昇余地を示唆している。

規制環境
政策圧力は飲料サービス用包装を繊維系フォーマットへと移行させ続けており、規制当局はコーティング、ラベリング、廃棄段階の主張に関するコンプライアンス枠組みを厳格化している。欧州連合では、包装および包装廃棄物に関する規則(EU)2025/40が2025年2月11日に発効し、原則として2026年8月12日から適用される。これにより、販売時点で充填される飲料カップをサービス用包装として使用する場合に影響する新たな持続可能性・リサイクル可能性要件、およびブランドオーナーやコンバーターが対応すべき情報・ラベリング体系が追加された。欧州委員会もPPWR関連ガイダンス(Commission Notice C(2026) 3702)を発行しており、適用開始日が近づく中でサプライチェーン文書化と市場慣行の調和の必要性を強調している。
欧州域外でも、禁止措置や食品接触適合性のマイルストーンが、カップメーカーおよびフードサービス購入者の素材選択とスケジュールを再形成している。アラブ首長国連邦では、2024年閣議決定第23号およびドバイ執行評議会決議第(124)号(2023年)により、プラスチック製飲料カップおよび蓋が2026年1月1日発効の使い捨て禁止品目に含まれ、事業者はポリマー内張りを持つカップ構造が現地の定義や施行範囲に該当するか評価を迫られている。米国では、FDAが2025年1月6日付連邦官報告示で、承認が取り消された特定の食品接触物質の在庫消化に関する2025年6月30日のコンプライアンス期限を設定し、紙・板紙食品包装に用いられるPFASフリーおよび代替バリアシステムの再処方・適格性確認作業が加速している。
競争環境
紙カップ業界のトップ企業
紙カップ市場は中程度の断片化を特徴としており、大手多国籍企業が地域コンバーターの長いテールと共存しています。Huhtamaki、Dart Container、およびGeorgia-Pacificは、資本集約度、研究開発パイプライン、および多大陸サプライネットワークでリードしています。上流のパルプ調達と下流の顧客デザインサポートを統合し、品質とコスト管理を確保しています。Graphic Packaging Internationalは、バリアイノベーションを社内に維持するために、メーコン工場のカーテンコーティング能力を追加するために1億3,600万米ドルを投資しています。[3]
持続可能性が主要戦略を推進しています。Dart Containerは2024年9月にPulPacと提携し、CO2排出量を80%削減し成形速度を向上させるドライモールド繊維を導入しました。Seda Groupは2025年1月にEcoFit繊維製蓋を発売し、ニッチプレーヤーが製品差別化によってスペースを確保する方法を示しました。より大きな既存企業はAI支援のラインコントロールを導入して労働力不足を緩和し、歩留まりを維持しています。包装自動化への支出は並行して成長しており、より広い包装自動化市場は2034年までに1,586億米ドルに倍増すると予測されています。
地域の挑戦者は近接性の優位性を活用しています。複数の中国のコンバーターは、地元のパルプを輸出向けのカップ成形と組み合わせることで急速に規模を拡大しています。一方、米国の専門企業は、デザインが豊富な限定版ランでスタジアムの売店を狙っています。企業調達チームは今やベンダーのスコアカードでリサイクル可能性、サプライチェーンの透明性、および温室効果ガス(GHG)会計を評価し、新規参入者のハードルを引き上げています。この進化するチェックリストは実行可能なサプライヤープールを絞り込み、確立された企業に構造的な優位性を与えますが、特許取得済みのコーティングまたはクローズドループのサービスバンドルで機敏な新参者が破壊する可能性があります。
紙コップ産業のリーダー
-
Huhtamaki oyj
-
Kap Cones Private Limited
-
Graphic Packaging International LLC
-
Dart container corporation
-
Converpack Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
紙コップ市場
- Huhtamaki Oyj
- Dart Container Corp.
- Graphic Packaging International
- Georgia-Pacific LLC
- Seda International Packaging
- Kap Cones Pvt Ltd
- ConverPack Inc.
- Go-Pak UK Ltd (SCGP)
- Benders Paper Cups
- Hotpack Global
- Tekni-Plex Inc.
- CEE Schisler Packaging
- International Paper Foodservice
- Stora Enso Food-Service Boards
- Lollicup USA (Karat)
- Detmold Group
- F-Bender & Co.
- Nissin Paper Products
- Reynolds Consumer Products
- Pactiv Evergreen

市場機会と将来展望
耐熱性能、シール性、高速成形ラインでの操業性を損なうことなく、より厳格なリサイクル可能性や物質規制に適合するカップに対する明確なギャップが生じている。EU PPWRの適用開始日である2026年8月12日は具体的なコンプライアンスのマイルストーンとなっており、すでにバリア材やラベリング対応フォーマットの再設計活動を促進すると同時に、地域を横断して廃棄段階の経路を文書化できるカップ原紙・完成カップへの需要を強化している。イノベーションはPEや従来型ポリマーコーティングを超えて進んでおり、例えばInterpack 2026で発表されたLecta社のEraCup Natural Pureは、植物由来糖分をベースとするバイオベースバリアコーティングを採用し、EU SUPD整合要件に対応する位置付けとなっている。加えて、繊維回収を容易にすることを目指したコーティング最小化・コーティングフリーの取り組みも継続している。
板紙・パルプの上流システム全体での能力・機能拡張とコンバーター統合が、グローバルなフードサービスアカウントや機関購入者向けのスケール化された供給プログラムの余地を生み出している。例として、Sappi North Americaはカップ用高性能SBS板紙の増産のためSomerset Millで5億米ドルの転換工事を完了(2025年7月)、Georgia-PacificはAlabama River Cellulose工場でソフトウッドフラフパルプおよび市場パルプ能力を拡大し紙ベース包装原料を支える8億米ドルの投資を発表(2025年9月)、Taizhou Kindeal Paperはコーティング紙カップラインを増設し年間生産能力を100,000トンに引き上げた(2025年7月)。コンバージョン側では、WinCupによるConverPackの紙カップ製造能力の買収(2025年7月)が、プラスチックフリーのフードサービスポートフォリオ統合への継続的関心を示している。また、毎分80カップでの底部成形パラメータの検証(Journal of Manufacturing Processes、2026年1月)などのプロセス最適化研究は、次世代のコンプライアンス志向カップ設計における効率向上と品質の一貫性を支えている。
Recent Industry Developments in 紙コップ市場
- 2026年7月:Graphic Packagingは、テキサス州ウェーコ工場で製造される非コート再生板紙製品ライン「PaceSetter Ridgeline」を発売し、再生繊維基材のポートフォリオを拡大した。この発売により、コンバーターやブランドオーナーが求める、厳格化する包装要件に沿った低プラスチックまたは低コーティング構造の選択肢が広がる。
- 2025年7月:WinCupは、ホット・コールド両方のカップフォーマットにわたるプラスチックフリーのフードサービス製品の生産を拡大するため、ConverPack Inc.の紙カップ製造能力を買収した。この買収により、フードサービスおよび機関チャネルにおける持続可能性主導の調達プログラムに注力するサプライヤーの規模と製造の厚みが増す。
- 2024年10月:Huhtamakiは、北アイルランドのラーガン施設でスムース成形繊維製品の生産を開始し、繊維ベース包装部品の現地生産能力を追加した。この成形繊維能力の追加は、プラスチック製アクセサリーからの代替を支え、繊維製の蓋や関連部品の採用が進む紙カップシステムを補完する。


紙コップ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、フードサービス、施設向け、および家庭での使用において、ホットおよびコールド飲料を提供するために使用される使い捨て紙コップの製造と販売を対象としています。紙が主要な構造材料であり、カップとして販売されている場合に対象となります。
対象外:プラスチックカップ、再利用可能な飲料容器、蓋、スリーブ、ストロー、および入力材料としてのみ使用される板紙またはパルプは除外されます。
セグメンテーション概要
- カップの種類別
- ホット紙カップ
- コールド紙カップ
- コーンおよびスペシャルティカップ
- 壁の種類別
- シングルウォール
- ダブルウォール
- トリプルウォール
- 容量別(オンス)
- 4〜8
- 9〜12
- 13〜20
- 20超
- エンドユーザー別
- クイックサービスレストラン(QSR)
- コーヒーチェーンおよび自動販売機オペレーター
- 施設内ケータリング
- 航空会社および鉄道
- その他
- 流通チャネル別
- 直接(B2B契約)
- 販売業者および卸売業者
- オンラインB2Bマーケットプレイス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州のその他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋のその他
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 中東のその他
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- アフリカのその他
- 中東
- 南米
- ブラジル
- アルゼンチン
- 南米のその他
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
デスクワークは、カップがフードサービスチャネルを通じて流通し、国境を越えた流通も行われるため、需要と貿易のコンテキストを正確に把握することから始まります。輸出入パターンについてはUN Comtradeなどの公開ソース、製造生産量シリーズについては各国統計局、製品境界を一貫して保つのに役立つ関税スケジュールを参照しています。
使用側の根拠として、国連食糧農業機関、関連する包装・製紙業界団体、採用を形成するコーティング紙、バリア材料、リサイクル制約について論じた査読済み論文などの組織からの出版物も参照しています。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道は、能力増強、工場の場所、価格の方向性を理解するために使用されます。並行して、企業財務・インテリジェンス、ニュースと務、特許データベース、輸出入の出荷レベルデータに特化した有料サブスクリプションを使用して、公開データが最新でない場合のギャップを埋めています。これらの例は網羅的ではなく、データの収集、検証、未解決の質問の明確化のために他の多くのソースも確認されました。
一次インタビューと調査
一次インプットは、カップメーカー、コンバーター、紙・コーティングエコシステム参加者、販売代理店、フードサービスオペレーターなどの大手購買担当者を対象とした専門家インタビューと構造化調査から構築されています。回答者のインプットは、設備稼働率、典型的なカップの坪量、歩留まり損失、壁タイプ別の価格設定、規制やサステナビリティ目標が変化した際に地域全体で需要がどれほど速くシフトするかについての実際の範囲を確認するために使用されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | 最高経営幹部:14% | アジア太平洋:45% |
| 中位層:60% | 機能・ユニットリーダー:34% | 欧州・中東・アフリカ:30% |
| 小規模プレーヤー:15% | マネージャー:52% | 南北アメリカ:25% |
市場規模測定と予測
規模測定は、生産と貿易のシグナルを使用して地域別の対象カップ数量を再構築し、一貫したグローバル合計に変換するトップダウンアプローチを使用して構築されています。このモデルは、サンプリングされた生産者セットのサプライヤーロールアップや、平均販売価格の範囲と推定出荷量を組み合わせたチャネルチェックなど、選択的なボトムアップ近似によって裏付けられており、明確な不一致が現れた場合に合計を調整できます。
フードサービスの飲料提供量、クイックサービスレストランとカフェの店舗数、他のフォーマットに対する紙コップの普及率、サイズと壁タイプ別の典型的なカップ重量、コンバーティングラインの設備稼働率トレンドなど、いくつかの実用的なインプットがモデルを実際の使用状況に結びつけています。予測については、政策のタイミング、リサイクル含有量の制約、板紙とバリアコーティングの価格変動が採用速度を変える可能性があるため、シナリオ分析が使用されています。小規模市場でボトムアップの可視性が薄い場合、ギャップは貿易ベースのバランシングと代理需要指標によって処理され、シリーズを確定する前にインタビューのフィードバックでレビューされます。
データ検証と更新サイクル
アウトプットは、暗示されたカップ消費量がフードサービス活動と一致しているか、主要生産地域の貿易収支が合理的に見えるかなど、独立したシグナルと照合されます。外れ値はフラグが立てられ、仮定が再検討され、季節性、規制の変化、または既知の能力イベントによって分散が説明できない場合は、ターゲットを絞ったフォローアップが行われます。
承認前に、モデルと説明文は地域間の整合性チェックと単位・換算の最終的な健全性チェックを含む多段階のアナリストレビューを経ます。レポートは年次で更新され、主要な工場の開設、単一使用品に影響する政策変更、または急激な原材料コストの変動など、重要なイベントが発生した場合は中間更新が行われます。納品直前に最新の確認が行われ、クライアントが利用可能な最新の見解を得られるようにしています。
Mordor Intelligenceの紙コップ市場規模と他の公表推計との比較
紙コップの市場規模が異なって見えることは、同じ製品について話していても珍しくありません。ギャップは通常、何がカウントされているかの違い、推計が価値ベースか数量ベースかの違い、地域全体での仮定の検証方法の違いから生じます。
紙コップでは、最大の要因は通常、測定単位と境界の選択です。カップのみをカウントするか隣接品目を追加するか、推計が製造量、貿易フロー、または収益価格曲線に基づいているかなどです。通貨のタイミング、インフレの仮定、紙コップがプラスチック代替品をどれほど速く置き換えるかも報告値を変え、特に研究が多くの国にわたって単一の価格ポイントを使用している場合や、原材料コストと価格ロジックを頻繁に更新していない場合に顕著です。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.01 ビリオン米ドル(2026年) | |
| グローバルコンサルタンシーA | 11.73 ビリオン米ドル(2026年) | 収益ベースで報告されており、暗示的な価格設定、通貨換算のタイミング、含まれるチャネルが一貫したカップのみの境界に合わせられていない場合、数量ベースの合計よりもはるかに大きく見える可能性があります。 |
| 産業出版社B | 7.22 ビリオン米ドル(2025年) | 異なる基準年と価値フレームを使用しており、原材料の動きから完成カップの価格設定への価格進行が完全には観察できないため、仮定によって価値が圧縮または膨張する可能性があります。 |
貿易収支、コンバーティング能力シグナル、および暗示されたカップ重量チェックは、Mordor Intelligenceを追跡可能な数量需要プールに結びつけるために使用される証拠であり、価格設定と通貨の仮定に大きく依存する価値のみの推計とは自然に一致しません。購買担当者が測定単位、年、および境界内の内容について合意した場合、残りのスプレッドは通常、各研究が価格インプットをどのように更新し、モデルをどれほど頻繁に再検証するかによって説明されます。


レポートで回答される主要な質問
紙コップ市場の現在の市場規模はどのくらいですか?
紙コップ市場規模は2026年に541 ミリオントンであり、2031年までに641 ミリオントンに達すると予測されています。
どの地域が紙カップ市場をリードしていますか?
アジア太平洋が2025年に39.10%のシェアでリードし、2031年まで6.55%のCAGRで成長すると予測されています。
規制は紙カップ需要にどのように影響していますか?
EUの強制リサイクル可能性規則やオーストラリアの州レベルの禁止措置など、使い捨てプラスチックに対するグローバルな禁止措置は、プラスチックから繊維カップへの構造的なシフトを促進しています。
製品タイプ別で最大の市場シェアを持つセグメントはどれですか?
ホットカップは、強いコーヒー文化と熱性能ニーズにより、2025年に44.92%のシェアで支配的です。
水性コーティングおよび無機物コーティングが重要な理由は何ですか?
これらのコーティングは完全なリサイクル可能性とPFASフリー義務への準拠を可能にし、ブランドがカップの性能を犠牲にすることなく持続可能性目標を達成するのを助けます。
カップのオンラインB2Bマーケットプレイスはどのくらいの速さで成長していますか?
紙カップ業界のオンラインB2Bマーケットプレイスは、調達のデジタル化トレンドを反映して、2026年から2031年にかけて6.98%のCAGRを記録すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。
