
ハイフローネーザルカニューラ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
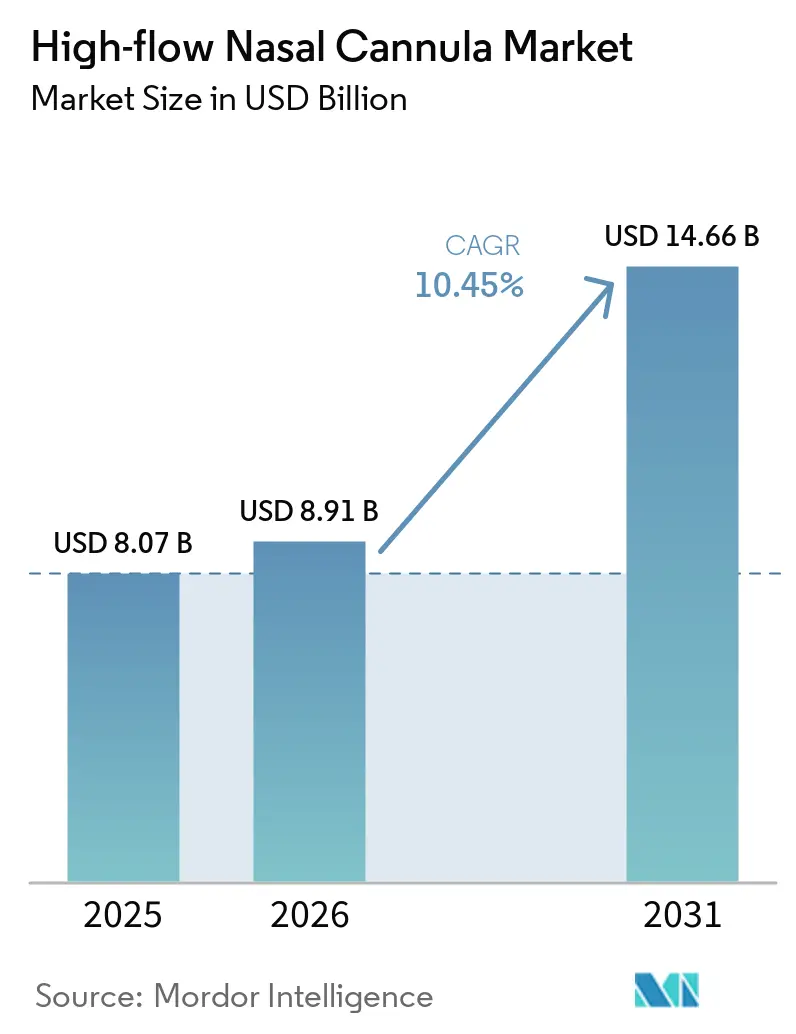
| 市場規模 (2026) | 8.91 十億米ドル |
| 市場規模 (2031) | 14.66 十億米ドル |
| 成長率 (2026 - 2031) | 10.45 % |
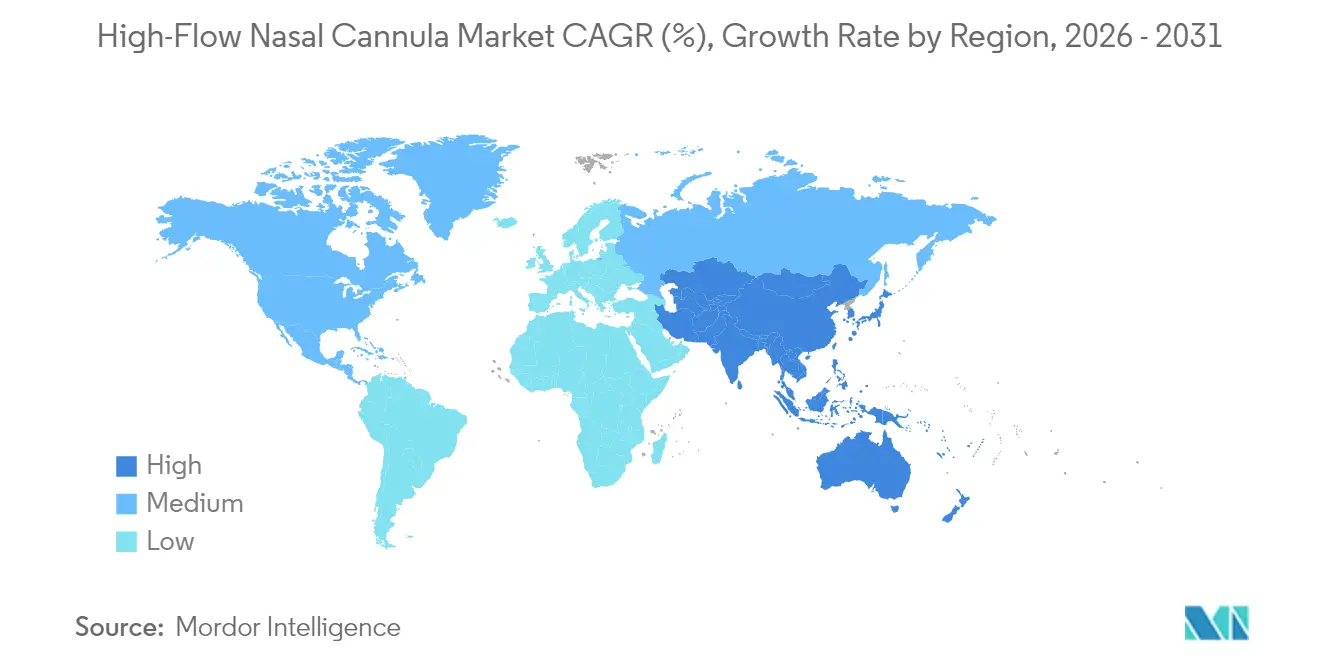
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
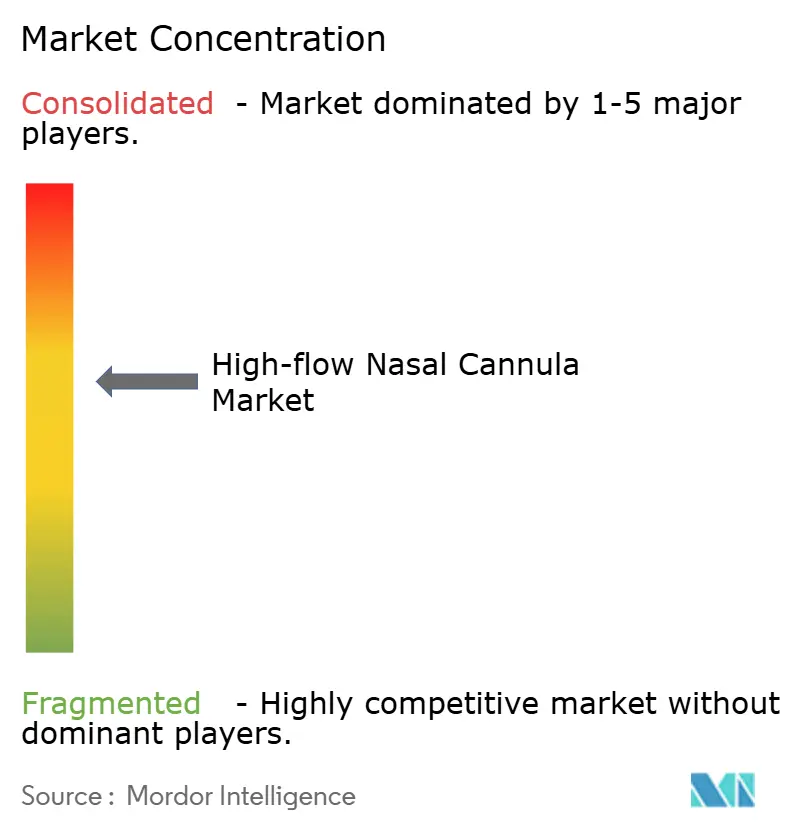
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハイフローネーザルカニューラ市場分析
ハイフローネーザルカニューラ市場規模は2025年に80億7,000万米ドルと評価され、2026年の89億1,000万米ドルから2031年には146億6,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは10.45%です。成長は、挿管率を低下させ、入院期間を短縮し、患者の快適性を向上させる加温・加湿ハイフロー酸素療法の普及拡大によって推進されています。慢性閉塞性肺疾患(COPD)、細気管支炎、周術期ケアにおける臨床的エビデンスの拡充が、病院、救急、在宅ケア環境全体でハイフローネーザルカニューラ市場を拡大しています。呼吸器疾患の有病率の増加—COPDは2億人に影響を与え、2024年には320万人の死亡を引き起こした—が引き続き需要を押し上げています(firsnet.org)。統合フローモニタリングにおける急速なデバイス革新は、遠隔呼吸器プラットフォームとともに、医療提供者にとっての価値提案を強化し、ケアの総コストを低下させています。同時に、最近のパンデミックから得られた感染制御の知見が、エアロゾル拡散を最小限に抑える非侵襲的ガス供給システムへの需要を加速させています。
主要レポートの要点
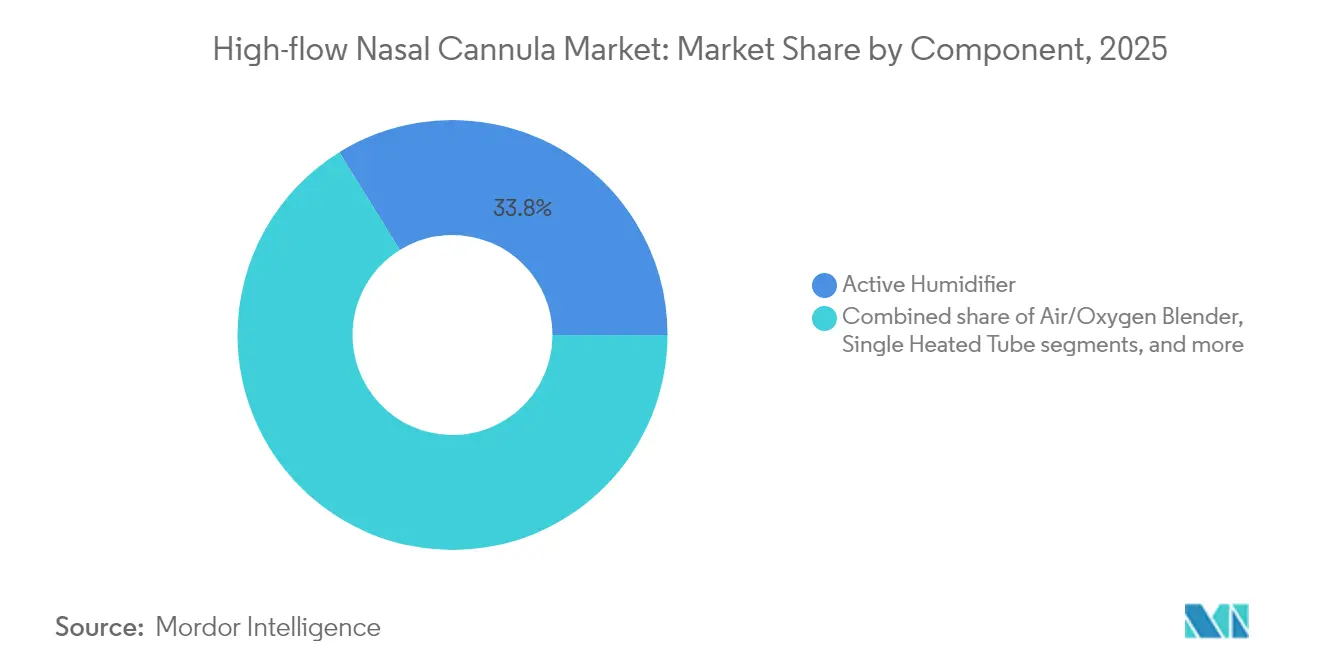
- コンポーネント別では、アクティブ加湿器が2025年のハイフローネーザルカニューラ市場シェアの33.82%を占めてトップとなっており、ネーザルカニューラコンポーネントは2031年までにCAGR 13.33%で伸長すると予測されています。
- エンドユーザー別では、病院・集中治療室が2025年の売上シェアの47.30%を占め、在宅ケア施設は2026年~2031年にかけてCAGR 12.57%という最も急速な成長が見込まれています。
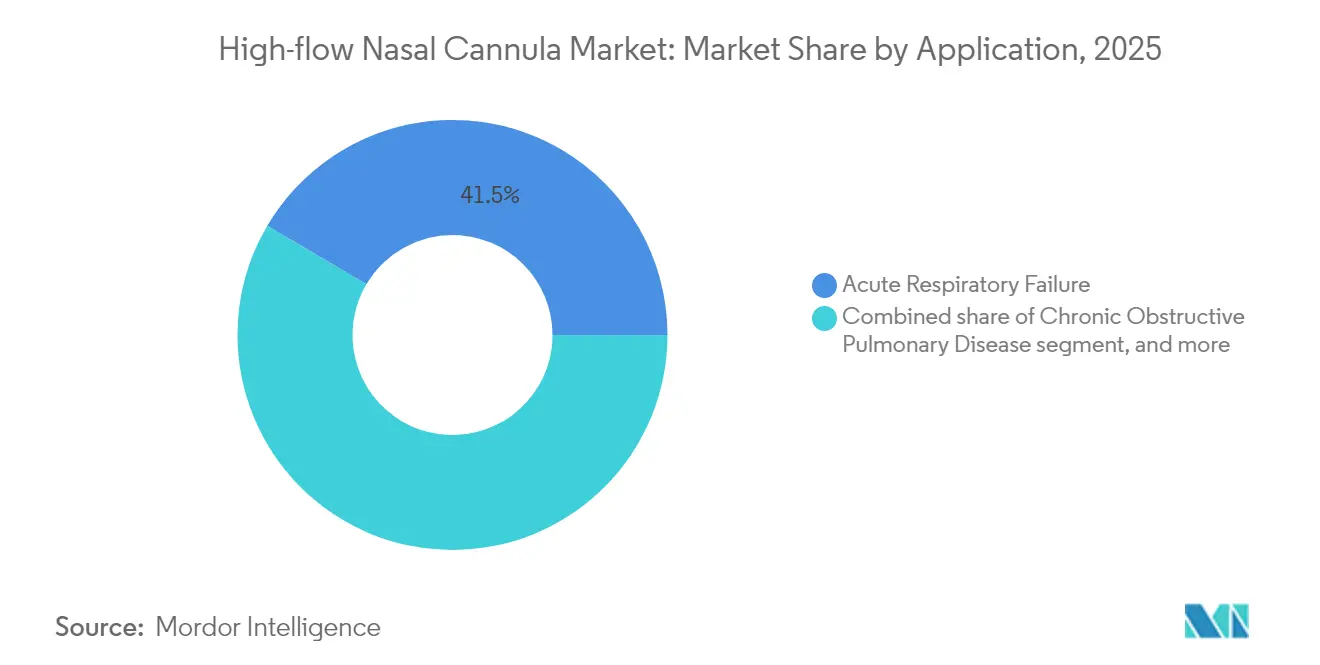
- 適用別では、急性呼吸不全が2025年のハイフローネーザルカニューラ市場規模の41.52%を占め、COPD適用は2031年までにCAGR 11.23%で成長すると予想されています。
- 患者年齢層別では、成人(18歳~64歳)が2025年のハイフローネーザルカニューラ市場シェアの58.40%を占め、高齢者セグメントは2026年~2031年にかけてCAGR 10.21%が見込まれています。
- 地域別では、北米が2025年のグローバル売上の37.45%を占めており、アジア太平洋は2031年までにCAGR 10.86%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバーインパクト分析 | (~)CAGR予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急性・慢性呼吸器疾患のグローバル有病率の上昇 | +2.0% | グローバル | 長期(4年以上) |
| 加温加湿および統合フローモニタリングにおける技術革新 | +2.0% | 北米、欧州、アジア太平洋 | 中期(2年~4年) |
| 集中治療室を越えた救急・周術期設定へのHFNCの適用拡大 | +1.0% | 北米、欧州 | 短期(2年以内) |
| 在宅酸素療法および遠隔呼吸器ケアの普及拡大 | +3.0% | 北米、アジア太平洋 | 長期(4年以上) |
| 非侵襲的酸素投与を支持する有利な償還制度と臨床ガイドライン | +1.0% | 北米、欧州 | 中期(2年~4年) |
| 新生児HFNCを必要とする早産率の増加 | +1.0% | アジア太平洋、アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
急性・慢性呼吸器疾患のグローバル有病率の上昇
2024年に2億人に影響を与え、320万人の死亡を引き起こしたCOPDの負荷が、臨床医に従来の酸素供給方法を超えた対応を促しています[1]国際呼吸器学会フォーラム(Forum of International Respiratory Societies)、「呼吸器疾患のグローバルインパクト 2024」、firsnet.org。ぜん息症例は世界で3億5,000万件を超え、季節性インフルエンザは北半球のサーベイランスで最も多く検出された病原体として残っています。こうした疫学的圧力が、再入院を低減し健康関連クオリティ・オブ・ライフスコアを改善するハイフロー療法への需要を高め、ハイフローネーザルカニューラ市場を現代の呼吸器ケアの不可欠な柱として位置づけています。
加温加湿および統合フローモニタリングにおける技術革新
主要デバイスを比較したベンチ試験では、AIRVO 2、bellavista 1000、HUMID-BHが37°Cの公称露点に近い値を提供し、粘膜保護と分泌物クリアランスを向上させることが示されました[2]Frontiers in Medicine、「4種類のハイフローネーザルカニューラシステムの比較ベンチ評価」、frontiersin.org。計算流体力学モデリングにより、最適化されたカニューラ形状が鼻咽頭における相対湿度ほぼ100%を維持し、気道閉塞を制限することが確認されました。これらの技術革新により、フローとFiO₂のリアルタイム調整が可能となり、治療を集中治療室の壁を越えて拡張し、ハイフローネーザルカニューラ市場内での製品差別化を促進しています。
集中治療室を越えた救急・周術期設定へのHFNCの適用拡大
鎮静下消化管内視鏡検査における1,000例の無作為化試験では、HFNCを使用することで低酸素症の発生率が21.2%から2.0%に低下し、重篤なイベントが排除されました。救急室では、HFNCが快適性を向上させ、従来の酸素投与と比較して入院率の低下傾向を示しています。周術期においては、NOTACS試験の中間データが心臓外科手術後の肺合併症の低減と入院期間の短縮を示唆しています。こうしたエビデンスが対象需要を拡大し、ハイフローネーザルカニューラ市場を強化しています。
在宅酸素療法および遠隔呼吸器ケアの普及拡大
重症COPD患者における在宅HFNCは、増悪を年間1.40件削減し、入院を年間0.96件回避しました。クラウドダッシュボードとの統合により、臨床医が遠隔でフローを調整することが可能となり、バリューベースドケアのインセンティブに合致しています。在宅HFNCを使用した早期退院プロトコルは、小児の長期サポートへの適用範囲の拡大を実証しています。これらの進展が総じてハイフローネーザルカニューラ市場の有望な新市場を開拓しています。
抑制要因インパクト分析*
| 抑制要因インパクト分析 | (~)CAGR予測への影響(%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来の酸素供給に比べた高い初期費用・運用コスト | -2.0% | 低資源地域 | 中期(2年~4年) |
| 発展途上地域における熟練人材の不足と教育・訓練のギャップ | -1.0% | アジア太平洋、アフリカ、南米 | 長期(4年以上) |
| パンデミック時の感染制御・エアロゾル発生に関する懸念 | -1.0% | グローバル | 短期(2年以内) |
| 代替非侵襲的換気(CPAP/BiPAP)からの競争圧力 | -1.0% | グローバル | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
従来の酸素供給に比べた高い初期費用・運用コスト
HFNCシステムの初期投資は標準酸素の3〜5倍に達することがあり、ディスポーザブル回路が継続的な費用を追加します。小児細気管支炎における費用対効果分析では、CPAPが17,574米ドル、HFNCが29,421米ドルのコストであり、HFNCはわずかに高い質調整生存年(QALY)をもたらすことが示されました。予算制約と電力供給の不安定さといったインフラのギャップが、発展途上国におけるHFNCの普及を遅らせ、ハイフローネーザルカニューラ市場の成長軌道を抑制しています。
発展途上地域における熟練人材の不足と教育・訓練のギャップ
調査では、施設間でのフロー速度の選択とウィーニング戦略に大きなばらつきがあることが明らかになっています。ウィーニングを標準化した小児の質改善プロジェクトでは、平均療法期間が16時間、入院期間が24時間短縮されました。多くの中所得国では呼吸療法士と体系的な教育プログラムが不足しており、最適なHFNCの実施を妨げ、ハイフローネーザルカニューラ市場に制約をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
アクティブ加湿器が市場シェアをリードアクティブ加湿器は、粘膜を保護する体温相当の湿度でガスを供給する上での重要な役割から、2025年のコンポーネント売上の33.82%を占めました。アクティブ加湿器のハイフローネーザルカニューラ市場規模は、次世代ユニットにアルゴリズムベースの露点制御が組み込まれることにより、2031年にかけてCAGR 9.03%で安定的に拡大する見通しです。エア/酸素ブレンダーは、電子健康記録統合に対応した精密なFiO₂調整への需要によって伸長しています。ネーザルカニューラコンポーネントは、圧迫潰瘍を低減し小児サイズに対応する設計改良を反映してCAGR 13.33%でセグメントをリードする見込みです。メーカーはこれらのコンポーネントを独自のエコシステムに組み込む傾向を強めており、ハイフローネーザルカニューラ市場内でのスイッチングコストを高めています。
設計の改良は、よりスムーズなガス分配とインターフェース剪断力の低減を示す計算流体力学の研究から生まれています。シングルヒーテッドチューブは、アラームや治療中断の原因となる結露を最小限に抑えることから需要が高まっています。加湿器、ブレンダー、回路、カニューラを単一ブランドのアンブレラ下に統合する製品統合戦略が、大手ベンダーのハイフローネーザルカニューラ市場における価格設定と利益率の維持を支援しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


エンドユーザー別:
在宅ケア施設が成長フロンティアとして台頭病院および集中治療室は、HFNCが鼻カニューレから人工呼吸器へのエスカレーションアルゴリズムの標準となったことにより、2025年の世界収益の47.30%を占めました。10,230名の患者を対象としたメタ分析により、従来の酸素療法と比較してその後の侵襲的人工呼吸への相対リスクが0.85であることが確認され、病院需要を強化しています。長期ケアセンターでは、ポータブルトロリー搭載型ユニットの普及を背景に、高齢入居者の慢性低酸素血症管理にHFNCを導入しています。
在宅ケア設定は、エンドユーザーの中で最も速い12.57%のCAGRで拡大すると予測されており、COPD再入院件数の減少に関するエビデンスおよび遠隔呼吸器ダッシュボードの進歩に支えられています。ハイフロー人工呼吸器は、在宅ケア設定、専門クリニック、および長期ケアセンターで使用されています。在宅使用向けハイフロー鼻カニューレ市場規模は、2025年の11億米ドルから2031年には22.3億米ドルへと拡大する見込みです。小児の後ろ向きデータにより、上気道閉塞およびCO₂クリアランスを目的としてHFNCで退院した小児における合併症発生率が低いことが明らかになっています。遠隔モニタリングに対して償還を行う新興の支払者モデルがさらに普及を促進し、ハイフロー鼻カニューレ市場における収益源を多様化しています。
適用別:
COPD管理が成長のモメンタムを牽引急性呼吸不全は2025年に最大の適用シェア41.52%を維持しました。MIMIC-IVの研究では、HFNCが標準ケア下の31.2%に対して敗血症の28日死亡率を18.6%に低下させることが示され、臨床的有益性が強調されています。急性心不全は、マスク不耐性患者がオープンラベル酸素投与から恩恵を受ける、小規模ながら成長中のニッチ市場を代表しています。
COPDの使用ケースは最も急速に拡大しており、NIVと比較した治療失敗の低減と優れた快適性を示す無作為化データに支えられてCAGR 11.23%で成長しています。2025年のGOLDレポートはHFNCを特定のCOPD表現型に正式に推奨しており、ガイドラインの後押しを提供しています。これらの推薦により、COPDアプリケーションのハイフローネーザルカニューラ市場シェアが2031年までに24.85%に高まると見込まれています。抜管後、手術的鎮静、緩和適用がまとめて収益基盤を拡大しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
患者年齢層別:
高齢者セグメントが最高の成長ポテンシャルを示す18歳~64歳の成人は、臨床医が敗血症、外傷、術後ケアにHFNCを採用するにつれ、2025年の売上の58.40%を生み出しました。試験では、運動中のHFNCが呼吸仕事量を低減し、リハビリテーションプログラムを支援できる可能性が示されています。新生児・小児療法は、細気管支炎の入院件数が過去10年で3倍になったことにより依然として大きな規模を保っています。
高齢者コホートはCAGR 10.21%と全年齢層で最も急速な成長が予測されており、高齢者ではマスク耐性に問題があるためです。系統的レビューでは、HFNCをNIVの代わりに使用した場合に線維性間質性肺疾患において呼吸困難スコアの改善と治療中断の減少が示されています。高齢者患者のハイフローネーザルカニューラ市場規模は、在宅ケアプログラムの拡充と遠隔監視による人員不足の緩和により、2026年から2031年の間に倍増すると予測されています。
地域分析
北米ハイフローネーザルカニューラ市場
北米は2025年に37.45%の収益シェアでトップに立ち、先進的な償還制度と米国における2,500万件の喘息診断症例に支えられています。ハイフロー療法はICUから一般病棟へと移行し、細気管支炎サポートの成功事例が2013年から2022年にかけて小児HFNCの利用率を4.8倍に押し上げました。同地域のホームケア向けハイフローネーザルカニューラ市場規模は、遠隔呼吸器ケアバンドルに対する保険会社の受け入れが進む中、2031年までに15.8億米ドルを超える軌道に乗っています。
アジア太平洋ハイフローネーザルカニューラ市場
アジア太平洋地域は、呼吸器疾患の罹患率上昇、インフラ投資、およびグローバルベンダーによる現地化に牽引され、最速となる10.86%のCAGRが見込まれています。WHOの2024年概要集では、低資源病院の新生児病棟を対象としたPremieBreatheなどの低コストソリューションが取り上げられました。非侵襲的換気装置を補助する中国およびインドの政府プログラムは、二次医療施設における普及をさらに促進する可能性が高いです。
欧州・中東・アフリカおよび南米ハイフローネーザルカニューラ市場
欧州では、堅固な臨床試験が治療成果を裏付ける中、西欧の医療システム全体でHFNCの採用が続いています。東欧では、呼吸器ケアの近代化に向けたEU資金の活用により普及が拡大しています。中東・アフリカおよび南米は依然として黎明期にあるものの、有望な市場として注目されており、臨床医向けトレーニングの取り組みや不安定な電力供給に対応したモジュール式HFNCシステムが、予測期間中のハイフローネーザルカニューラ市場の加速を促すと期待されています。

規制環境
高流量鼻カニュラ(HFNC)システムは医療機器として規制されており、呼吸高流量療法機器および呼吸ガス経路の安全性および性能基準によって市場アクセスが形成されている。2026年4月、ISOはISO 80601-2-90:2026を発表し、呼吸高流量療法機器の基本的安全性および基本性能に関する特定の要求事項を定めた。この更新により、主要法域全体で使用される試験証拠およびリスクマネジメント文書の基準が高められた。
欧州連合では、MDR(EU)2017/745への準拠が基準およびデータベース要件を通じて一層厳格化している。2026年2月、実施決定(EU)2026/193がMDR下の整合規格リストを更新し、呼吸ガス経路および小口径コネクタに関連する更新を含めた。2026年5月には、EU市場に投入されるすべての新規MDRおよびIVDR機器に対するEUDAMED登録が義務化され、正確な機器識別および命名法の整合の重要性が高まった。米国では、鼻インターフェースなどのHFNC構成部品はクラスII機器分類のもとFDA 510(k)経路を通じて認可を得続けており、病院およびICU以外の環境における認可済み適応と一致する、実証された性能主張とラベリングの必要性を強めている。
競争環境
ハイフローネーザルカニューラ市場は中程度の集中を示しています。Fisher & Paykel HealthcareはOptilowプラットフォームでリードしており、2025年度に在宅ケアで二桁成長を報告しました。Teleflexは幅広い麻酔・呼吸器ポートフォリオを活用し、HFNCと気道管理ツールをバンドルしています。ResMedはクラウド接続の専門知識を活かし、フローデータを遠隔患者モニタリング向けのAirViewエコシステムに統合しています。
ベンチ湿度試験では製品ファミリー間で測定可能な性能差が明らかになり、臨床医のブランド選好を形成しています。ICU Medical(Smiths Medical)はHFNCハードウェアを輸液・バイタルサインモニタリングネットワークと統合し、統一された臨床ダッシュボードを実現する計画です。ニッチ参入者は外来患者輸送および低資源病棟向けのポータブルバッテリー駆動ユニットに注力しており、ポリマー付加製造を活用してコストを削減し、カスタマイズを迅速化しています。在宅療法の普及に伴い、コンシューマーグレードの美観とスマートフォンアプリが、ハイフローネーザルカニューラ市場内で患者体験を競争上の差別化要因に変えようとしています。
複数のベンダーが、継続的なバイタルサインフィードに基づいてフローとFiO₂を自動調整する人工知能アルゴリズムのパイロット試験を実施しており、ソフトウェアの精度を中核的な差別化要因に変えることを目指しています。ディスポーザブルとクラウド分析をバンドルしたサブスクリプションモデルが普及し、メーカーに予測可能なサービス収益をもたらしています。在宅入院プロバイダーとのパートナーシップが、呼吸療法士が遠隔管理できるコンパクトなバッテリー対応HFNCカートの展開を加速しています。これらの動きがハイフローネーザルカニューラ市場全体でデジタルエコシステムの強さの重要性を高めながら、価格面での競争圧力を強めています。
ハイフローネーザルカニューラ産業リーダー
Fisher & Paykel Healthcare Limited
Teleflex Incorporated
Vapotherm Inc.
Masimo Corp. (TNI medical AG)
ResMed Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ハイフロー鼻カニューレ市場
- Fisher & Paykel Healthcare
- Teleflex
- Resmed
- Vapotherm Inc.
- Masimo Corp. (TNI medical AG)
- Hamilton Medical
- Smiths Group
- Flexicare Medical
- Devatec S.A.
- Great Group Medical Co., Ltd.
- Medline Industries
- FisherBiotech GmbH
- Teijin Pharma Ltd.
- HEYER Medical AG
- BD (Becton, Dickinson & Co.)
- Cardinal Health
- GE HealthCare Technologies Inc.
- Koninklijke Philips

市場機会と将来展望
明確な機会は、HFNCをICU中心のワークフローを超えて、救急部門、周術期環境、そして構造化された在宅・長期介護経路へと拡大することにある。そこでは簡素な設定、可搬性、遠隔監視が持続的使用への運用障壁を下げる。診療ガイダンスは、地域レベルで小児高流量プロトコルを正式化し始めており、例えば加温加湿高流量療法に関するパン・ロンドンおよびサウスイースト・イングランドのベストプラクティスガイダンス(2024年9月発効)が挙げられる。これらの更新は標準化された機器および消耗品の調達需要を生み出し、大規模病院ネットワークにおける研修主導の導入を強化する。
製品差別化は、基本的な加温加湿から、エアロゾル療法配送および デジタル対応の意思決定支援における測定可能な性能へと移行している。新規HFNC機器とAirvo 2とのエアロゾル配送効率を評価した比較インビトロ研究(2026年2月発表)は、新生児から成人モデルにわたる統合エアロゾル配送性能の主張に関するホワイトスペースを浮き立たせている。2026年の研究マッピングもまた、HFNC失敗を予測するための技術革新およびAI駆動の意思決定支援への重点強化を示しており、これはICU以外での展開および在宅ケア監視を支援できる接続型プラットフォームへの市場シフトと一致している。
Recent Industry Developments in ハイフロー鼻カニューレ市場
- 2026年4月:Vapothermは、その All Patient Circuit(APC)について米国FDA 510(k)認可を取得し、HVT 2.0システムが新生児から成人まで、2〜45 L/minの流量範囲で使用可能となった。この認可は、病院の在庫を簡素化し、年齢層全体でプロトコルを標準化できる単一回路アプローチを支持する。また、プラットフォームアーキテクチャを変更せずに多集団カバレッジを求める施設におけるVapothermの地位を強化する。
- 2025年5月:Vapothermは、HVT 2.0が米国国防省(DoD)のAuthority to Operate(ATO)認証を取得したと発表し、軍およびVeterans Affairs病院向けのリスクマネジメントフレームワーク要件にシステムを整合させた。このマイルストーンはセキュリティ上重要な展開への適格性を支持し、接続型呼吸器機器における調達上の障害を減らすことができる。この認証は、施設調達におけるサイバーセキュリティおよびコンプライアンス期待の競争基準も高める。
- 2024年8月:世界保健機関は「低資源環境向け革新的医療技術要覧」を発表し、制約のある病院環境向けに高流量酸素技術を適応させる必要性を強調した。この要覧は、堅牢性、使いやすさ、多様なインフラへの適合性といった設計上の優先事項を強化し、新興市場向けの製品要件を直接的に形成した。また、ベンダーおよび導入者がHFNC製品を低資源ケア経路に合わせる際に使用するグローバルヘルスの基準点を提供した。


ハイフロー鼻カニューレ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、臨床および在宅ケア設定における呼吸サポートのために、加温・加湿された酸素を高流量で供給するために使用されるハイフロー鼻カニューレ(HFNC)療法システムを対象としています。収益には、完全なセットアップとして治療を提供するために必要なHFNCシステムコンポーネントが含まれます。
対象範囲の除外事項:低流量鼻カニューレおよびスタンドアロン型酸素ブレンダーは、本市場規模の算定から除外されています。
セグメンテーション概要
- コンポーネント別
- エア/酸素ブレンダー
- アクティブ加湿器
- シングルヒーテッドチューブ
- ネーザルカニューラ
- その他消耗品
- エンドユーザー別
- 病院・集中治療室
- 長期ケアセンター
- 在宅ケア施設
- その他エンドユーザー
- 適用別
- 急性呼吸不全
- 慢性閉塞性肺疾患
- 急性心不全
- その他適用
- 患者年齢層別
- 新生児・小児(0歳~17歳)
- 成人(18歳~64歳)
- 高齢者(65歳以上)
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他アジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の背景を設定し、確認・再現可能な公開シグナルにモデルのインプットを根拠づけるために使用されました。疾病負担およびケアアクセスシグナルについては世界保健機関、呼吸器疾患トレンドについては米国疾病予防管理センター、医療支出および人口年齢構成については経済協力開発機構および世界銀行などのソースを参照しました。臨床実践および普及の方向性については、低酸素血症性呼吸不全、COPD増悪、および小児適応症におけるHFNC使用を論じた呼吸器・集中治療系ジャーナルの査読済み研究や公表ガイダンスも参照しました。
供給側については、メーカーの年次報告書、投資家向けプレゼンテーション、製品パンフレット、および規制当局への登録情報をスクリーニングし、消耗品の標準的なシステム構成および交換サイクルを把握しました。企業財務情報およびインテリジェンスには限定的な有料サブスクリプションを使用し、価格設定および普及に影響を与える製品改良テーマを追跡するために特許データベースも活用しました。上記のデスクソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開・独自情報源も使用されています。
一次インタビューおよびサーベイ
一次調査は、実際の利用パターンを確認し、公開ソースのみでは検証が困難な仮定の範囲を絞り込むことに重点を置きました。主要地域の呼吸療法士、ICU臨床医、調達チーム、および販売代理店と対話し、HFNCが使用される場所(ICU、救急室、一般病棟、在宅ケア)と、購買決定がプロトコル、患者スループット、および消耗品交換頻度とどのように結びついているかを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 最高経営幹部(CXO):13% | アジア太平洋地域:37% |
| 中位層:53% | 機能・ユニットリーダー:31% | 欧州・中東・アフリカ地域:36% |
| 小規模プレイヤー:18% | マネージャー:56% | 南北アメリカ地域:27% |
市場規模算定と予測
市場規模算定は、呼吸器疾患の症例数とケア設定のキャパシティからHFNCの治療需要プールを再構築し、現実的な普及率および使用量の仮定を適用するトップダウン構築から始まります。実際には、このモデルはHFNC支出を、急性低酸素血症性呼吸不全およびCOPD入院負荷、ICUおよび救急部門のベッド稼働状況、酸素療法プロトコルの普及、ならびに成人・小児・新生児の使用割合(該当する場合)などの指標に結びつけています。
合計値を実用的に保つため、結果はその後、HFNCシステム、加湿器、回路、およびカニューレのサンプリングされた平均販売価格帯に推定導入数および交換頻度を乗じるなど、選択的なボトムアップ近似値と照合されます。直接的なユニットシグナルが乏しい場合、ギャップはインタビューからの保守的な範囲を使用して対処し、地域間クロスチェック(例えば、病院と在宅ケアプログラムにおける利用強度の比較)を通じて絞り込まれます。予測はシナリオ分析を用いて生成され、普及率、病院キャパシティ成長、および価格推移が検証済みの範囲内で変動させられ、最も一貫した専門家フィードバックと一致する中央ケースに統合されます。
データ検証と更新サイクル
検証は、モデル化された合計値が、処置・入院トレンド、報告された呼吸器デバイス支出の方向性、主要国における妥当なベッドあたり利用水準などの独立したシグナルと整合しているかどうかを確認することで行われます。年度間の急激な変動はレビューされ、ガイドライン変更や供給制約などの既知のイベントでは説明できない乖離がある場合は、フォローアップ面談で仮定が再検討されます。承認前に、別のアナリストが段階的にレビューを行い、計算、単位、および換算が一貫していることを確認します。
レポートは年次で更新され、主要な規制措置、償還変更、またはHFNC使用を変化させる需要ショックなど、重要な動向が発生した場合には中間更新が実施されます。納品直前に、最新の公開情報および検証済みの仮定がクライアントに提供される数値に反映されていることを確認するための最終チェックを実施します。
Mordor Intelligenceのハイフロー鼻カニューレ市場規模と他の公表推計値との比較
HFNCの公表値は、同じ臨床療法について論じている場合でも、各出版社が境界を異なる方法で設定し、異なる利用率および価格ロジックを適用するため、大きく乖離して見えることがあります。相違点は通常、完全なHFNCシステムとして計上されるものと隣接する酸素療法品目との違い、およびICU設定を超えた普及拡大の速度の仮定に関して現れます。
ICUプロトコルの普及状況やHFNC使用が救急・ステップダウン病棟へ移行している動向などの臨床利用チェックは、Mordor Intelligenceの推計を、低流量アクセサリーや広範な酸素機器支出を混在させることなく、定義された療法セットに結びつける根拠となっています。外部数値の残余の乖離は通常、収益がメーカー販売価格とエンドカスタマー価格のどちらで計上されているか、在宅ケア普及率のモデル化の積極性、および通貨換算が年間平均レートで行われているか特定時点レートで行われているかによって生じます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 89.1億米ドル(2026年) | |
| 業界出版社A | 82.1億米ドル(2025年) | 異なる基準年とより長い予測期間を使用しており、製品タイプの枠組みが隣接するデバイスコンポーネントを取り込む可能性があり、厳密なHFNCシステム定義と比較して収益境界がずれる場合があります。 |
| グローバル出版社B | 62.2億米ドル(2025年) | 工場出荷価格の収益慣行と広範なセグメントバケットに依存することが多く、下流チャネルのマークアップを過小評価する可能性があり、消耗品および交換品の使用頻度の仮定が軽めに扱われる場合があります。 |
表全体を見渡すと、主な要因は対象範囲の規律、収益チェーンにおける価格水準、および基準年のタイミングであり、これらが合わさって市場合計を相当程度動かす可能性があります。当社のアプローチは、需要をケア設定の活動に結びつけ、市場の進化に合わせて再検証可能な実用的な価格および交換パターンでアウトプットを妥当性確認するため、再現性を維持しています。


レポートで回答された主要な質問
ハイフローネーザルカニューラ市場の2026年の規模はどのくらいですか?
ハイフローネーザルカニューラ市場規模は2026年に89億1,000万米ドルであり、CAGR 10.45%で2031年までに146億6,000万米ドルに達する見込みです。
最も急速に成長しているコンポーネントセグメントはどれですか?
ネーザルカニューラコンポーネントは、新しいエルゴノミックデザインが患者のアドヒアランスを向上させることにより、2026年~2031年にかけて最高のCAGR 13.33%を記録すると予測されています。
在宅ケアの普及が加速している理由は何ですか?
臨床的エビデンスにより、在宅HFNCがCOPD増悪と入院期間を削減することが示されており、支払者が遠隔モニタリングを償還するようになったことで、このエンドユーザーセグメントにおけるCAGR 12.57%の成長が促進されています。
近期で最大の拡大機会を提供する地域はどこですか?
アジア太平洋は、呼吸器疾患の有病率の上昇、医療投資、ローカライズされた低コストデバイスにより、2031年までにCAGR 10.86%を記録すると見込まれています。
発展途上国市場においてHFNCの普及を妨げる主な制約要因は何ですか?
標準酸素供給と比較した高い初期費用と訓練された呼吸療法士の不足の組み合わせが、資源が限られた環境での普及に対する主な障壁として残っています。
ハイフローネーザルカニューラ産業における主要企業はどこですか?
Fisher & Paykel Healthcare、Teleflex、ResMedが現在の市場リーダーであり、2024年のグローバル売上の約47.0%を合計で占め、コネクテッドケア機能における革新を牽引しています。
最終更新日:



