
OSS BSS市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 28.14 十億米ドル |
| 市場規模 (2031) | 54.06 十億米ドル |
| 成長率 (2026 - 2031) | 13.95 % |
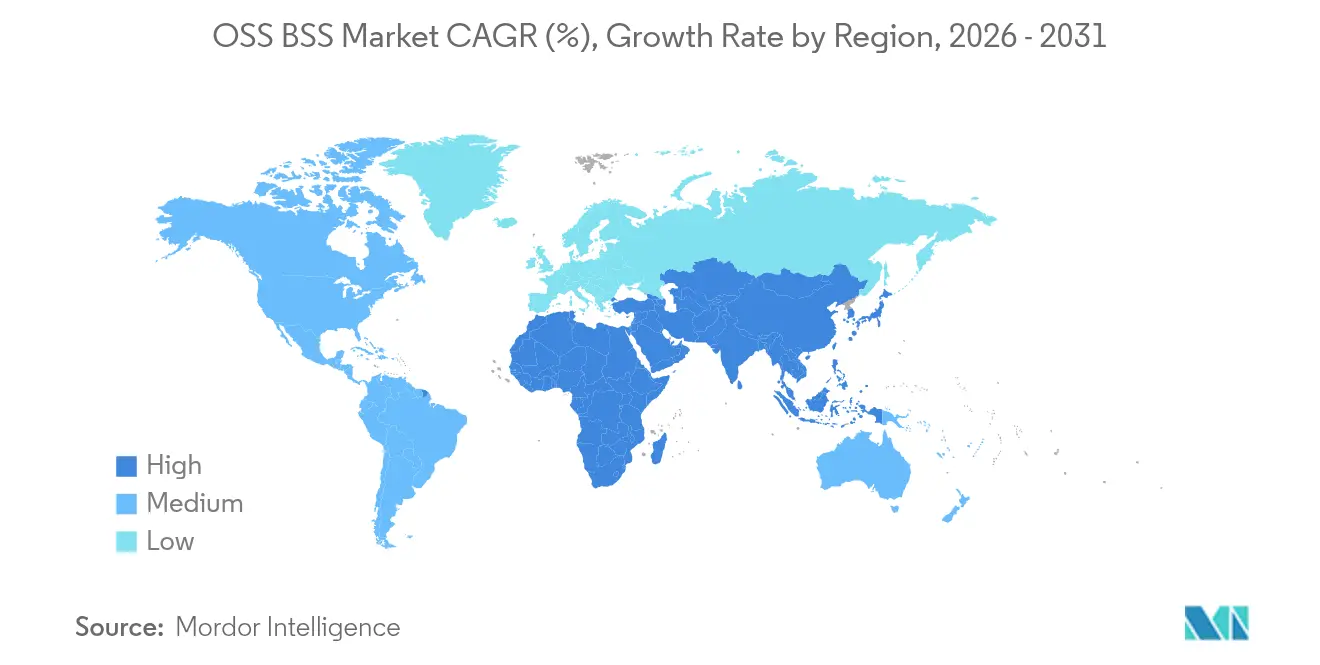
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
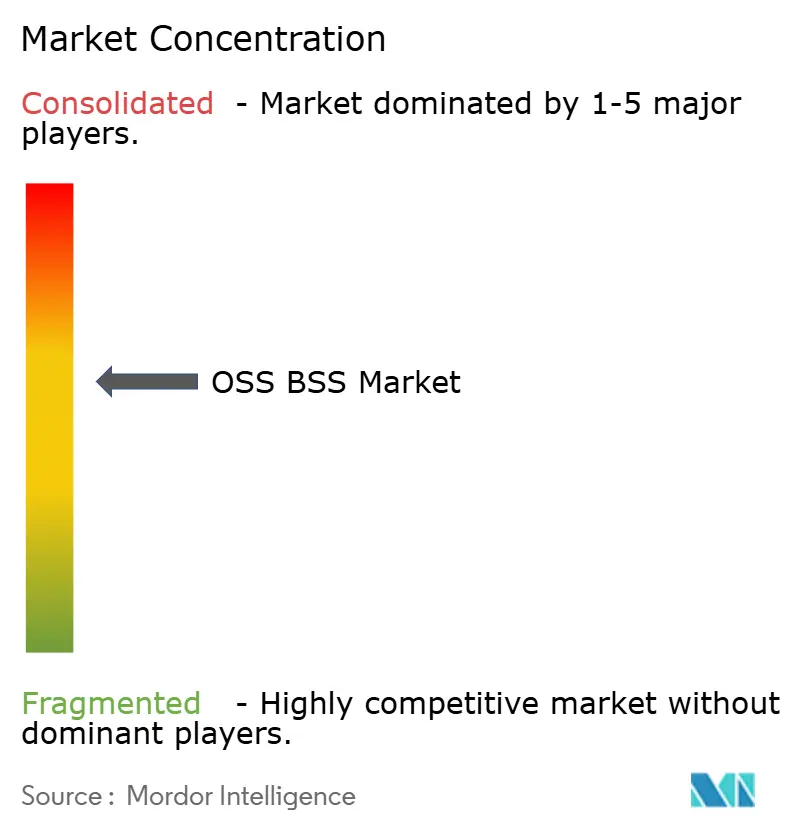
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるOSS BSS市場分析
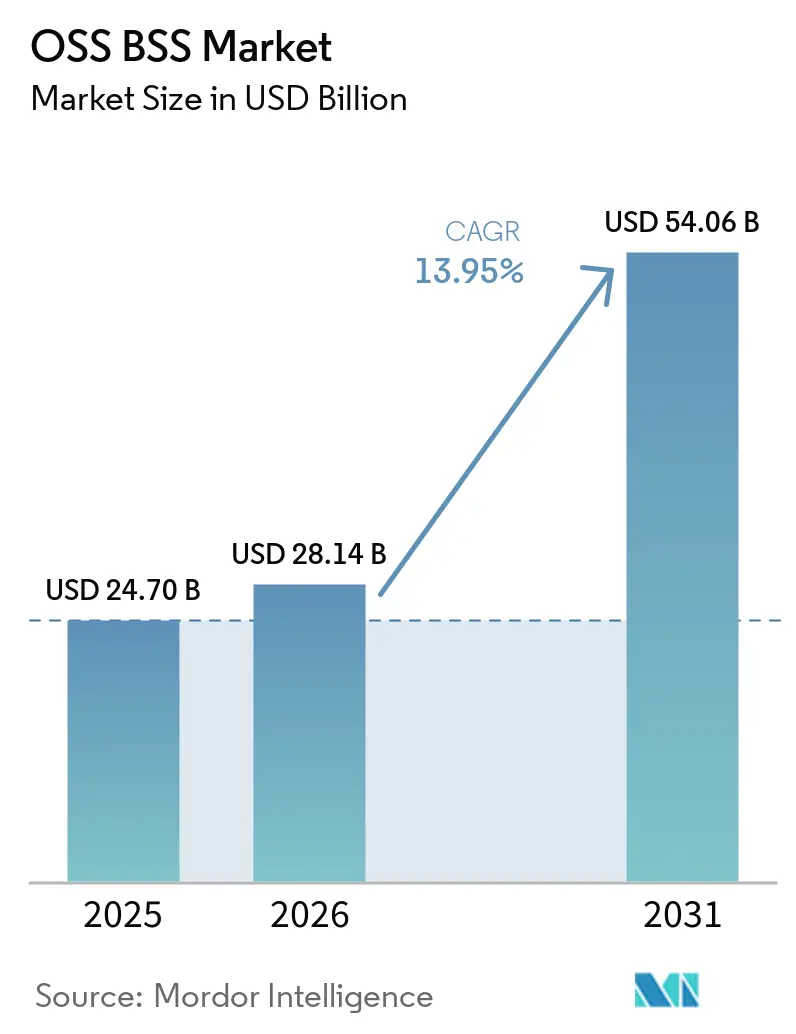
OSS BSS市場規模は2025年に247億米ドルと評価され、2026年の281億4,000万米ドルから2031年には540億6,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは13.95%です。この堅調な成長は、5GおよびIoT環境におけるサービスプロビジョニング、課金、ネットワーク管理においてこれらのプラットフォームがいかに不可欠であるかを反映しています。クラウドネイティブアーキテクチャがモノリシックスタックに取って代わり、市場投入までの時間を短縮し、設備投資を削減しています。コンバージェント課金とリアルタイム分析が顧客データを収益機会に変え、ネットワークスライスの収益化フレームワークが新たなビジネスモデルを開拓しています。デジタルネイティブ参入者からの競争圧力により、通信事業者はオープンAPIとAI対応の自動化へと向かっており、主要ベンダー間の継続的な統合がOSS BSS市場における価格決定力とイノベーションサイクルを再形成しています。
主要レポートのポイント
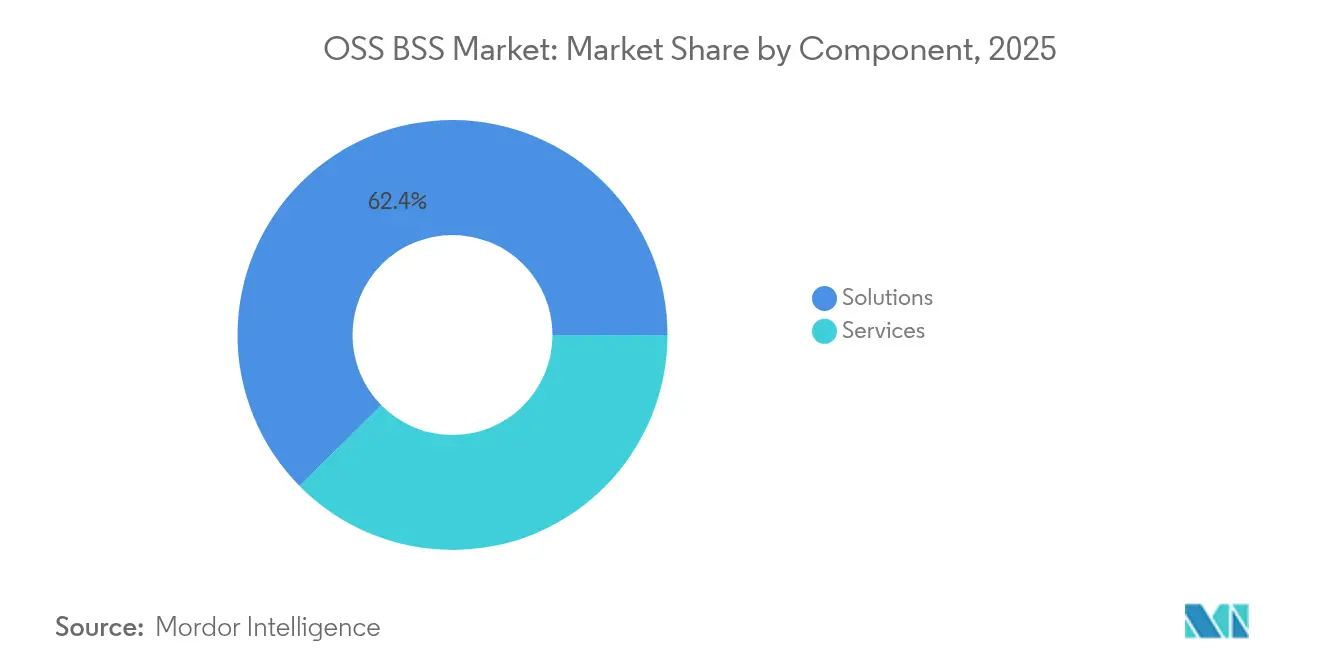
- コンポーネント別では、ソリューションが2025年のOSS BSS市場シェアの62.40%をリードし、サービスは2031年にかけて14.85%のCAGRを記録すると予測されています。
- 展開モード別では、オンプレミスが2025年のOSS BSS市場規模の57.65%を占め、クラウド展開は17.55%のCAGRで拡大すると予測されています。
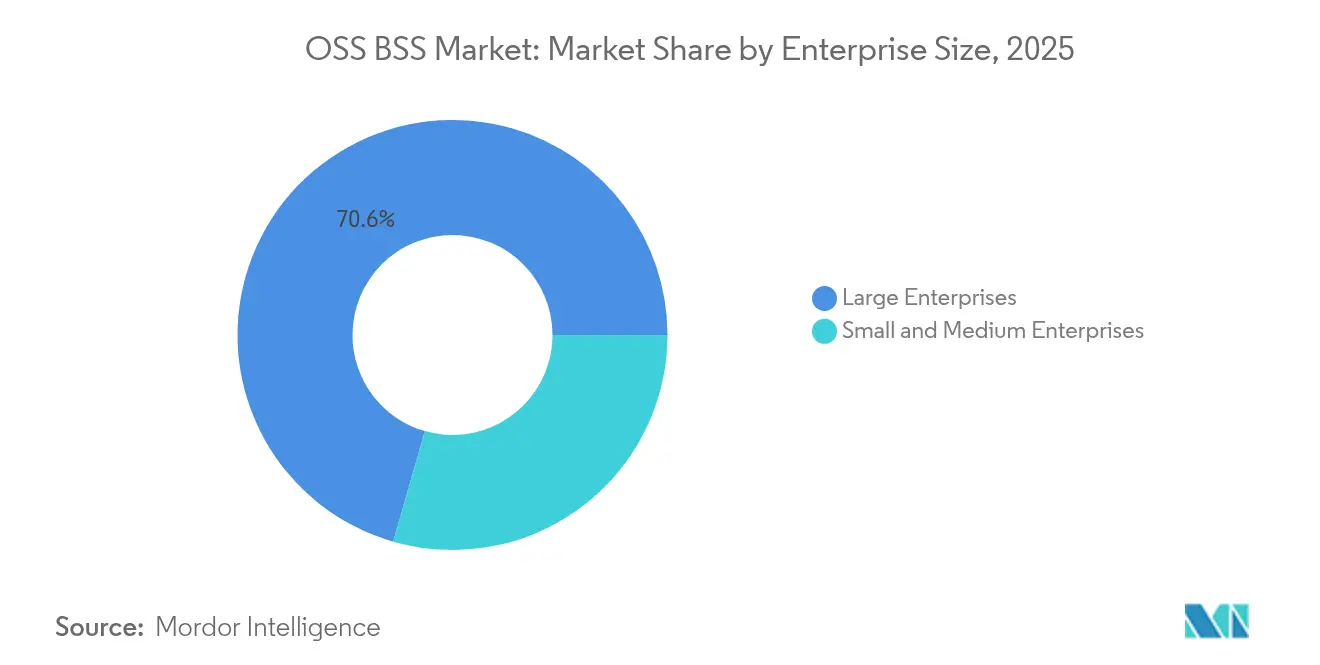
- 企業規模別では、大企業が2025年の収益の70.55%を占め、中小企業は16.25%のCAGRで成長する見込みです。
- 業種別では、ITおよび通信が2025年に45.90%の収益シェアを保持し、小売およびEコマースは2031年にかけて22.65%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年のOSS BSS市場で34.45%のシェアを占め、アジア太平洋地域は同期間に19.10%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラウドネイティブOSS/BSSプラットフォームの採用拡大 | +3.6% | 北米とヨーロッパでの早期採用を伴うグローバル | 中期(2〜4年) |
| ネットワークスライスの収益化を促進する急速な5G展開 | +2.8% | 北米、ヨーロッパ、先進アジア太平洋市場 | 中期(2〜4年) |
| コンバージェント課金とIoT収益化に対する需要の増加 | +2.4% | 先進市場に集中したグローバル | 中期(2〜4年) |
| 通信サービスプロバイダーによるカスタマーエクスペリエンス分析への投資 | +2.1% | 競争の激しい市場でより高い影響を持つグローバル | 短期(2年以内) |
| AI主導の自律型ネットワーク運用 | +1.7% | 北米、ヨーロッパ、先進アジア太平洋市場 | 長期(4年以上) |
| 統合スタックのためのテルコからテックコへの変革予算 | +1.4% | 先進市場での早期採用を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドネイティブOSS/BSSプラットフォームの採用拡大
マイクロサービスとコンテナ化が運用上の俊敏性を再定義し、通信事業者が数ヶ月ではなく数日で新サービスを立ち上げることを可能にしています。ガートナーは、2025年までにデジタルワークロードの95%がクラウドネイティブ基盤に置かれると予測しています。先行者はスケールアウトクラスターが過剰プロビジョニングなしに需要の急増を処理するため、総所有コストの低下を報告しています。しかし、通信事業者の57%がDevOpsとKubernetesオーケストレーションにおけるスキルギャップを指摘しており、マネージドサービスとベンダートレーニングプログラムへの需要が高まっています [1]。
急速な5G展開とネットワークスライスの収益化
通信事業者は、ネットワークスライシングを基盤とした差別化されたサービス階層を活用し、低遅延・高スループッのユースケースにおけるプレミアム価格の実現を目指しています。ヘルスケア、製造、自動車セグメントはアーリーアダプターであり、統合されたOSS BSS市場ソリューション内における動的課金、ポリシー、アシュアランス機能の必要性を強化しています。5G OSS BSS市場では、大手通信事業者がオペレーション・サポート・システム(OSS)を活用し、ネットワーク計画の最適化、在庫管理、障害管理、サービスアシュアランスの確保を行っています。
通信サービスプロバイダーによるカスタマーエクスペリエンス分析への投資
低いネットプロモータースコアが、通信リーダーの73%に顧客中心戦略の再優先化を促しています。予測分析が解約リスクを特定し、AI対応のバーチャルエージェントが複数の言語でクエリを解決し、コールセンターのコストを削減しています。通信事業者の約48%がカスタマーエクスペリエンスの向上を目的としてAIを導入しています。CXインサイトと課金・フルフィルメントモジュールの統合が、マーケティングと運用の間のフィードバックループを閉じています。
AI主導の自律型ネットワーク運用
レベル4の自己修復ネットワークは、障害時間の短縮と設備投資の先送りを実現することが期待されています。通信サービスプロバイダーは、ネットワーク機能のクラウド化に年間約147億米ドルを投資しており、Nokiaは2025年までにオペレーター1社あたり年間平均8億米ドルのコスト削減を見込んでます。デジタルツインモデルおよび大規模言語モデルは、障害予測の精度を向上させ、復旧を加速させます。製造業および自動運転車向けのサービスとしてのネットワークモデルは、デジタルBSSマーケットの収益拡大余地を高めています。
制約影響分析*
| 制約 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシースタックからの高い移行・統合コスト | 1.5% | 古いインフラを持つ市場でより高い影響を持つグローバル | 短期(2年以内) |
| マルチクラウドのセキュリティとコンプライアンスの複雑さ | 1.1% | 規制の厳しい市場でより高い影響を持つグローバル | 中期(2〜4年) |
| テルコグレードのAI/ML人材不足 | 0.8% | 新興市場で深刻な影響を持つグローバル | 中期(2〜4年) |
| サプライヤー統合によるベンダーロックインリスク | 0.7% | 小規模通信事業者でより高い影響を持つグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシースタックからの高い移行・統合コスト
フルスケールのプラットフォーム刷新は数億米ドルに達し、5年以上に及ぶ場合があります。多くのレガシーワークフローはハードコーディングされており、綿密なデータマッピングとスタッフの再教育が必要です。マッキンゼーの調査によると、トップパフォーマーは「リフトアンドシフト」ではなくエンドツーエンドの近代化を追求し、ITトランスフォーメーションとプロセス再設計を連携させてコストと俊敏性のメリットを獲得しています。
マルチクラウドのセキュリティとコンプライアンスの複雑さ
複数のハイパースケーラーにわたって機密性の高い顧客データとネットワークデータを分散させると、監査負担が増加し、攻撃対象領域が拡大します。ゼロトラストアーキテクチャが基準として台頭しており、場所に関係なくすべてのトランザクションを認証します。Ericssonは、プライベートクラウドとパブリッククラウド間でポリシーが異なる場合にAPTグループが統合ポイントを標的にする方法を強調しています [2]。したがって、継続的な監視、セキュアなソフトウェアパイプライン、統合ポリシーエンジンは、安全なOSS BSS市場移行戦略の前提条件です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスが基盤ソフトウェアを超えて拡大ソリューション層は2025年のOSS BSS市場シェアの62.40%を生み出し、通信事業者の運用に不可欠なコアカタログ、課金、保証プラットフォームを提供しました。しかし、サービスは2031年にかけて14.85%のCAGRを記録し、OSS BSS市場全体を上回ると予測されています。コンバージェント課金の展開、クラウドネイティブへの移行、AIモデルの調整には、ほとんどの通信事業者が社内に持っていない専門的な専門知識が必要です。ポリシー、課金、分析にまたがる統合プロジェクトがOSS BSS市場規模の増加するシェアを占めるようになっており、マネージドサービス契約がKPIを保証し、通信事業者が製品イノベーションに集中できるようにしています。
プロフェッショナルサービスプロバイダーはDevOpsツールチェーン、リファレンスアーキテクチャ、成果ベースのSLAをバンドルしています。2025年2月に発表されたInfovista-CSGパートナーシップは、ベンダーがポリシー制御、自動化された保証、顧客データの同期という強みを組み合わせて展開を短縮しサービスの信頼性を向上させる方法を示しています。実装が拡大するにつれて、定期的な最適化とAIトレーニングサービスがサービス専門家の長期的な収益源を支えるでしょう。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モード別:
クラウドがコスト効率の高いスケーリングを加速オンプレミスシステムは2025年のOSS BSS市場規模の57.65%を依然として保持しており、ミッションクリティカルなスタックに対する厳格な管理を維持するという通信事業者の伝統を反映しています。しかし、パブリックおよびハイブリッドクラウドは、設備投資を運用費用に変換する柔軟な従量課金モデルにより、2031年にかけて17.55%のCAGRを記録すると予測されています。クラウドリソースを活用する通信事業者は、ローンチサイクルが数ヶ月から数週間に短縮され、弾力的なクラスターがオフピーク時の遊休容量を防ぐと報告しています。
マルチクラウド戦略は、ベンダーロックインを軽減し、異なる地域にワークロードを分散させることで主権に関する要件に対応します。事前統合されたカタログ、課金、CRMモジュールを備えたSaaSベースのBSSスイートは、多額の初期統合費用なしにエンタープライズグレードの信頼性を提供します。クラウドホスト型OSS BSSプラットフォームの早期採用者は、オープンAPIがパートナーのオンボーディングを加速し、5Gネットワークスライスの収益化を容易にすることを評価しており、OSS BSS市場におけるクラウドの戦略的役割を強化しています。
企業規模別:
中小企業が能力格差を縮小大企業は潤沢な予算と複雑なサービスポートフォリオにより、2025年のOSS BSS市場シェアの70.55%を占めました。しかし、中小企業はクラウドネイティブデリバリーが参入障壁を下げることで、16.25%のCAGRで成長すると予測されています。モジュール式のビルディングブロックにより、中小企業は必須の課金とカスタマーケア機能から始め、ビジネスの拡大に合わせて分析、保証、在庫管理を追加することができます。
Radius、Flolive、Blue Planetなどのベンダーは、数週間で有効化でき、加入者数に応じて線形にスケールできるテンプレート化されたOSS BSSバンドルを提供しています。これらの従量課金モデルは、大規模な設備投資なしにエンタープライズグレードの運用を利用可能にし、地域通信事業者やMVNOがカスタマーエクスペリエンスとニッチなサービス提供で競争できるようにします。中小企業の採用が増加するにつれて、ロングテール需要がOSS BSS業界全体に段階的な勢いを加えるでしょう。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
業種別:
小売が業種横断的な成長を触媒ITおよび通信は2025年のOSS BSS市場シェアの45.90%を占めてリードしましたが、小売およびEコマースは2031年にかけて驚異的な22.65%のCAGRで拡大すると予測されています。サブスクリプションコマース、ロイヤルティプログラム、オムニチャネルフルフィルメントが、通信グレードの課金、カタログ、顧客データ管理への需要を促進しています。小売業者はOSS BSS機能を採用して複雑なプロモーションを調整し、リアルタイムの在庫を管理し、オファーをパーソナライズしながら、詳細な使用データを収集しています。
柔軟な価格設定エンジンとコンバージェント課金フレームワークが、後払いサブスクリプションや動的配送料などの新しい収益モデルを支えています。業界の境界が曖昧になるにつれて、OSS BSSベンダーはカタログと注文管理モジュールを非通信シナリオに適合させ、新たなアドレス可能なセグメントを開拓し、小売を将来のOSS BSS市場規模拡大の最速の乗数の一つにしています。
地域分析
北米OSS BSSマーケット
北米は2025年に34.45%の収益シェアでトップに立ち、早期の5Gロールアウト、充実した光ファイバーバックボーン、よびサービス品質向上を促進する規制環境によって牽引されました。多くの地域通信事業者はサポートセンターおよびネットワーク運用ハブにAIを導入しており、すでに48%がより優れた顧客体験の実現にAIを活用しています。クラウド移行は、ハイパースケールデータセンターの広範なフットプリントと明確に定義されたセキュリティフレームワークによって加速されており、通信事業者はヘルスケアや物流などの産業向けにネットワークスライスを収益化することが可能となっています。
アジア太平洋OSS BSSマーケット
アジア太平洋地域は2031年までに19.10%のCAGRで最も速い成長を遂げる見込みです。中国、インド、日本、および韓国は、野心的なデジタル経済計画のもとで全国規模の5Gおよび光ファイバーネットワークを展開しています。クラウドネイティブなOSS BSSアーキテクチャは、通信事業者が大規模な加入者基盤を管理し、段階的なエンタープライズサービスを展開するのを支援しています。新興市場ではSaaSライセンスを活用して資本制約を克服する一方、先進国では高度なネットワークスライオーケストレーションおよびAI主導のアシュアランスに注力しています。
欧州OSS BSSマーケット
欧州は、厳格なデータプライバシー規制およびソブリンクラウドエコシステムの推進により、OSS BSSマーケットにおいて重要な影響力を維持しています。通信事業者は価格規制と競争的な設備過剰構築による収益圧力に直面しており、インフラ共有および付加価値パートナーシップへの取り組みが促進されています。EUデジタルデケード政策は相互運用可能なAPIファーストのソリューションを推進しており、国境を越えたコンプライアンスを満たす柔軟なOSS BSSスタックへの需要を高めています。農村部のブロードバンドおよび製造業向けプライベート5Gへの投資が、プラットフォームの着実な普及を支えるでしょう。
競争環境
主要プレーヤーであるAmdocs、Huawei、Ericsson、Nokia、Netcrackerは合わせてグローバル収益の約60%を支配しており、中程度の集中度を示しています。これらの既存企業はエンドツーエンドのポートフォリオをバンドルし、大規模な研究開発予算を活用し、クラウドとAI能力を拡張するために買収を追求しています。クラウドネイティブマイクロサービスに注力する新規参入者は、より短い展開サイクルと低い所有コストを約束することでレガシーライセンスモデルに挑戦しています。
戦略的焦点は現在、AI加速に集中しています。AmdocsはAIファクトリーとamAIzスイートを2025年に導入し、生成モデルと統合データファブリックを組み合わせてアップセルターゲティングとネットワークトラブルシューティングを改善しました。OracleのBSSプラットフォームの事前統合は、通信事業者がAPIを収益化しサードパーティアプリケーションをバンドルできるオープンエコシステムへのシフトを強調しています。
すべてのベンダーがマルチクラウドコンプライアンスと高まる地政学的精査に対応するために、すべてのソフトウェア層にセキュリティを組み込んでいます。AWS、グーグルクラウド、マイクロソフトAzureとのパートナーシップが標準となっており、EricssonがAI分析、オーケストレーション、収益化サービスを共同最適化するために2025年にAWSとの戦略的協力を更新したことがその証拠です(ericsson.com)。これらのコラボレーションは、一回限りのライセンスを長期的な定期収益ストリームに変換するサービス主導のアプローチを強化し、競争上の優位性を高めています。
OSS BSS業界リーダー
-
Huawei Technologies Co., Ltd.
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
Amdocs Limited
-
Netcracker Technology Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
OSS BSSマーケット このレポートでカバーされる企業
- Amdocs Limited
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Netcracker Technology Corporation
- Oracle Corporation
- IBM Corporation
- Cisco Systems, Inc.
- CSG Systems International, Inc.
- Accenture plc
- Comviva Technologies Ltd.
- Subex Limited
- Optiva Inc.
- Whale Cloud Technology Co., Ltd.
- NMSWorks Software Pvt. Ltd.
- Tridens d.o.o.
- TelcoDR Inc.
- AsiaInfo Technologies Limited
- Hewlett Packard Enterprise Company
- Tecnotree Corporation
- Sigma Systems (Hansen Technologies)
- Mavenir Systems, Inc.
最近の産業開発事情 OSS BSSマーケット
- 2025年4月:Cerillionは最新のBSS/OSSスイートにおいて画期的なプロモーションエンジンと生成AI更新を発表し、パーソナライズされたオファーの俊敏性を向上させました。
- 2025年3月:MavenirはTune Talkと提携し、マレーシア全土にクラウドネイティブデジタルOSS BSSプラットフォームを展開し、地域通信事業者のサービス作成を合理化しました。
- 2025年2月:EricssonとAWSは、クラウドネイティブOSS/BSSソフトウェアと生成AIを通じてコアコマース、収益化、分析を近代化するための戦略的協力を更新しました。
- 2025年2月:InfovistaはCSGと連携し、通信サービスプロバイダーの運用効率向上を目的とした統合ポリシー、課金、保証ソリューションを提供しました。
OSS BSSマーケット レポートの範囲と調査方法論
市場の定義と主要カバレッジ
本調査では、OSS/BSS市場を、通信事業者がネットワーク運用、接続サービスの収益化、および顧客管理を目的として導入する、専用のオペレーション・サポート・システムおよびビジネス・サポート・システムのソフトウェア、ならびに関連する導入・保守サービスから得られる総収益として定義しています。Mordor Intelligenceは、純粋なOSS/BSSプラットフォームおよびその直接サービスのみを対象としており、通信キャリアがITバジェットに実際に計上する支出を反映しています。
スコープ除外:ハードウェアコントローラー、汎用ITサービス管理スイート、およびOSS/BSSライセンスに紐付かないコンサルティングプログラムは、本調査の数値から除外されています。
セグメンテーション概要
- コンポーネント別
- ソリューション
- サービス
- 展開モード別
- オンプレミス
- クラウドベース
- 企業規模別
- 大企業
- 中小企業
- 業種別
- ITおよび通信
- BFSI
- メディアおよびエンターテインメント
- 小売およびEコマース
- 政府および公共部門
- その他の業種
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 中東
- 北米
詳細な調査方法とデータ検証
一次調査
北米、欧州、アジアにわたるOSS製品責任者、課金アーキテクト、クラウド移行リード、および地域の通信規制当局を対象とした集中インタビューにより、価格水準、導入スケジュール、および課題の優先順位を精緻化しています。中堅通信事業者を対象としたフォローアップ調査では、公開情報では確認できないライセンスとサブスクリプションの組み合わせおよびディスカウントカーブを検証しています。
デスクリサーチ
国際電気通信連合、GSMA インテリジェンス、各国通信規制当局などの機関が提供するオープンデータセットを対象とした体系的な調査から開始し、加入者数、5G展開のマイルストーン、および加入者一人当たりの平均収益に関する情報を収集しています。TM フォーラムや欧州電気通信ネットワーク事業者協会などの業界団体は技術導入のベンチマークを提供し、企業の10-K報告書、投資家向けプレゼンテーション、および信頼性の高い報道機関はベンダーの契約獲得状況を追跡しています。D&B フーバーズダウ・ジョーンズ・ファクティバなどの有料リソースは、ベンダーの収益配分を裏付ける監査済み財務データを提供しています。このリストは例示的なものであり、データ収集、クロスチェック、および確認作業には他にも多数の情報源が活用されています。
公開・有料情報源の幅広い活用により、ジュニアアナリストはモデル方程式を一つも記述する前に事実関係を整理することができ、一次調査で解決すべき初期の不整合を早期に発見することが可能となります。すべての引用はアーカイブとして保管されており、クライアントが重要な前提条件を遡って確認できるようにしています。
市場規模の算定と予測
トップダウンの普及率に基づく需要プール評価は、事業者数、加入者回線数、および加入者一人当たりの標準的なOSS/BSS支出から開始し、その結果を選択的なボトムアップのベンダー積み上げおよびサンプリングされた平均販売価格×数量チェックによって検証しています。5G加入者の増加数、クラウドネイティブ導入シェア、および進化するARPUなどの変数がトレンド係数を導きます。門家パネルとともにレビューされた多変量回帰分析により、2025年から2030年の推移を予測し、設備投資サイクルや規制の変化が生じた場合のシナリオ範囲を示しています。小規模な地域におけるデータの欠落は、加重地域プロキシを用いて補完され、新たな情報が得られた時点で再検討されます。
データ検証と更新サイクル
アウトプットは異常値検出ダッシュボード、ピアレビュー、およびシニアによる最終承認を経て確定されます。レポートは毎年更新され、重要なベンダーの契約獲得、周波数オークション、または政策変更によりベースラインが変化した場合には中間更新が実施されます。
Mordor IntelligenceのOSS BSSベースラインが信頼性を持つ理由
公表されている数値がしばしば乖離するのは、各社がスコープ、通貨、および更新頻度を混在させているためです。ライセンスソフトウェアおよびそれに直接紐付くサービスに絞り込み、毎年更新するという当社の厳格な方針により、ベースラインの精度と透明性を維持しています。
主な乖離要因としては、一部の調査会社がネットワーク機器や広範なデジタルトランスフォーメーション業務を混在させていること、他社が全地域に均一なグローバル平均販売価格を仮定していること、さらに一部が通貨正規化を行わずに複数年契約を外挿していることが挙げられます。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主な乖離要因 |
|---|---|---|
| 24.70 ビリオン 米ドル(2025年) | Mordor Intelligence | |
| 67.70 ビリオン 米ドル(2023年) | グローバルコンサルティング会社A | ハードウェアサポートおよびプロフェッショナルサービスバンドルを含む |
| 65.81 ビリオン 米ドル(2024年) | 産業調査会社B | マルチドメインプラットフォームの収益を二重計上し、全地域に単一の為替レートを使用している |
要約すると、スコープを絞り込んだ変数ベースの構築手法により、Mordor Intelligenceは、急速に進化するOSS/BSS分野において予算策定、ベンチマーキング、または機会評価を行うクライアントが信頼できる信頼性の高い基準点となっています。
レポートで回答される主要な質問
OSS BSS市場の規模はどのくらいですか?
OSS BSS市場規模は2026年に281億4,000万米ドルに達し、13.95%のCAGRで成長して2031年には540億6,000万米ドルに達すると予測されています。
OSS BSS市場の強いCAGRを牽引しているものは何ですか?
2031年にかけての13.95%のCAGRは、クラウドネイティブの採用、5Gネットワークスライスの収益化、AI主導のカスタマーエクスペリエンス分析への需要増加から生じています。
2031年までにOSS BSS市場はどのくらいの規模になりますか?
市場は2031年までに540億6,000万米ドルに達し、2025年の価値をほぼ2倍にすると予測されています。
最も速く成長している展開モデルはどれですか?
クラウドベースのOSS/BSSソリューションは、通信事業者が俊敏性と低い設備投資を求めるため、17.55%のCAGRで拡大しています。
小売業者がOSS/BSSプラットフォームに投資する理由は何ですか?
小売業者はオムニチャネルコマースとサブスクリプションサービスをサポートするために通信グレードの課金と顧客管理ツールを必要としており、その業種において22.65%のCAGRを促進しています。
AIはOSS/BSSにおける競争上の差別化にどのように影響しますか?
プロアクティブケア、自律型運用、パーソナライズされたオファーのために生成AIを統合するベンダーは、通信事業者がコストを削減し顧客ロイヤルティを高めることを可能にすることで、より大きなシェアを獲得しています。