
UI/UX市場規模とシェア
Mordor IntelligenceによるUI/UX市場分析
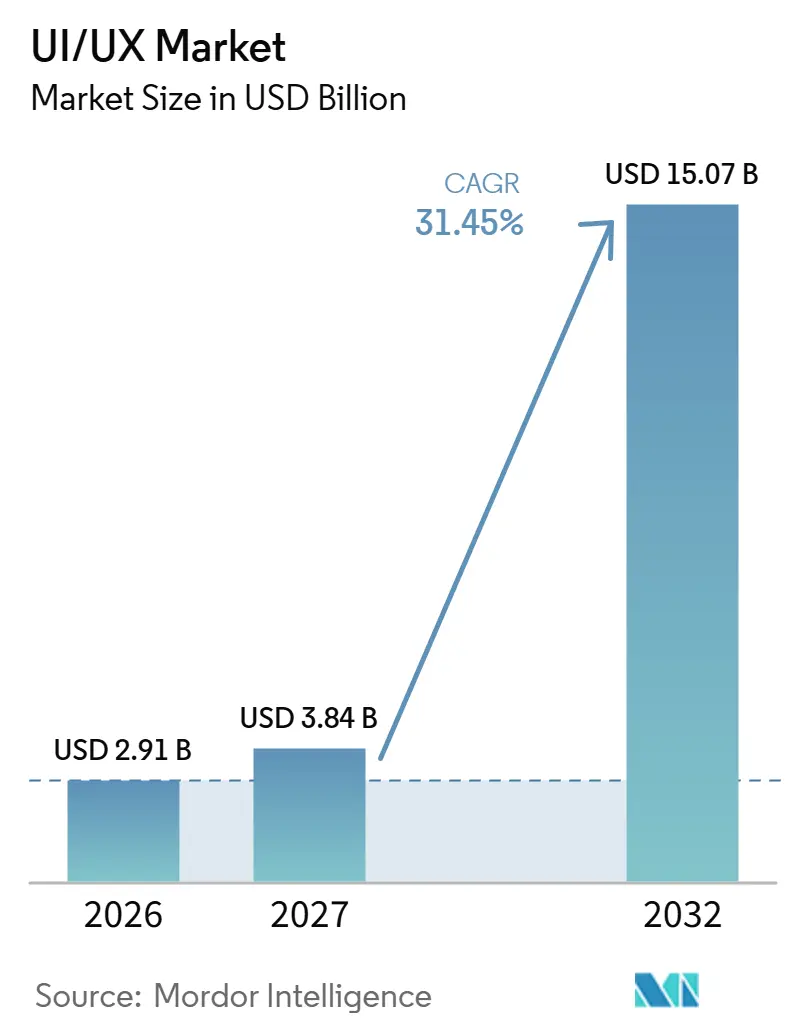
UI/UXマーケットの規模は2026年に29.1億米ドルと評価され、2027年の38.4億米ドルから2032年には150.7億米ドルに達すると推定され、予測期間(2027年〜2032年)中に31.45%のCAGRで成長します。
デジタルトランスフォーメーションとモバイル小売活動により、インターフェース検証はプロダクトチームにとって継続的な要件となっています。米国では、公共部門のアクセシビリティ要件が、ウェブコンテンツおよびモバイルアプリのインタラクションを見直すコンプライアンス上の理由を追加しています。ソフトウェアプロバイダーは、プロトタイプ作成、編集可能な代替案チームレビューを連携させることで対応できます。サブスクリプションコストの高さと設計人材の不足が、その作業負荷を有料シートへの転換を遅らせる可能性があります。プロトタイピング、レビュー、ハンドオフを1つのサブスクリプション内に収めるサプライヤーは、その検証作業負荷を継続的な収益に変えることができますが、プレミアムシートの価格設定と設計スタッフの薄さが、その転換速度を左右します。
主要レポートのポイント
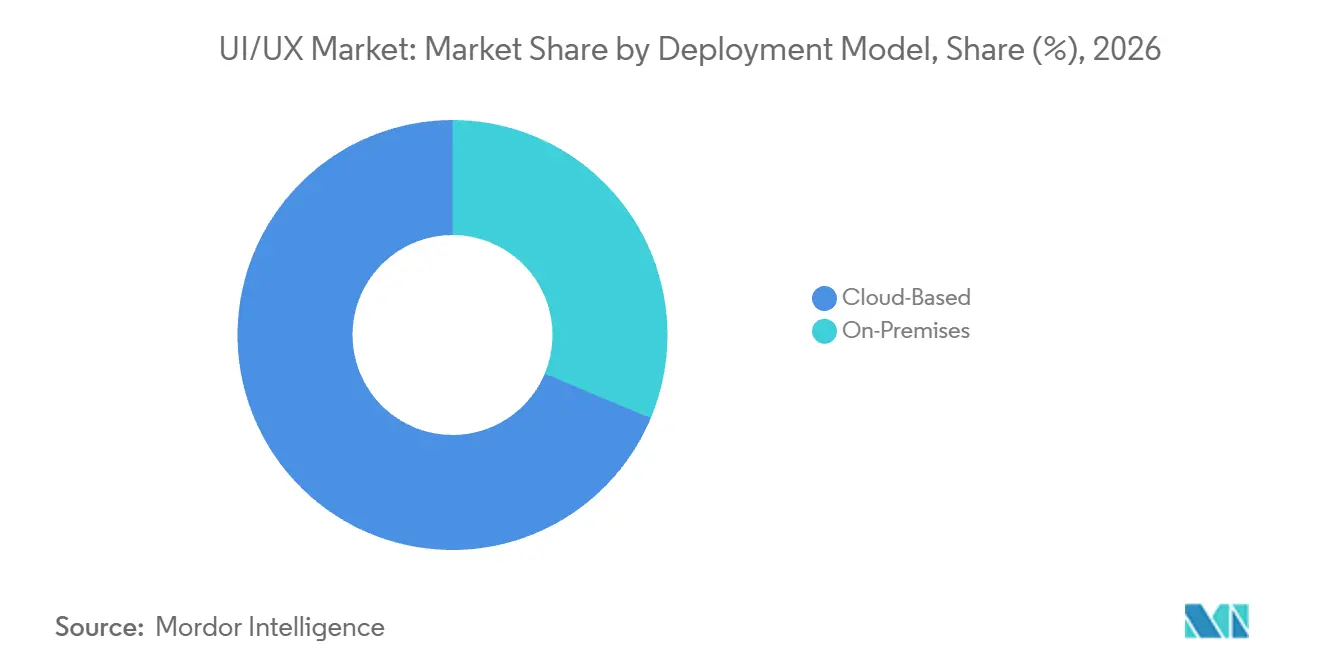
- 展開モデル別では、クラウドベースのソフトウェアが2026年のUI/UXマーケットシェアの68.68%をリードし、2027年〜2032年の予測期間中に32.35%のCAGRで最も速く成長すると予測されています。
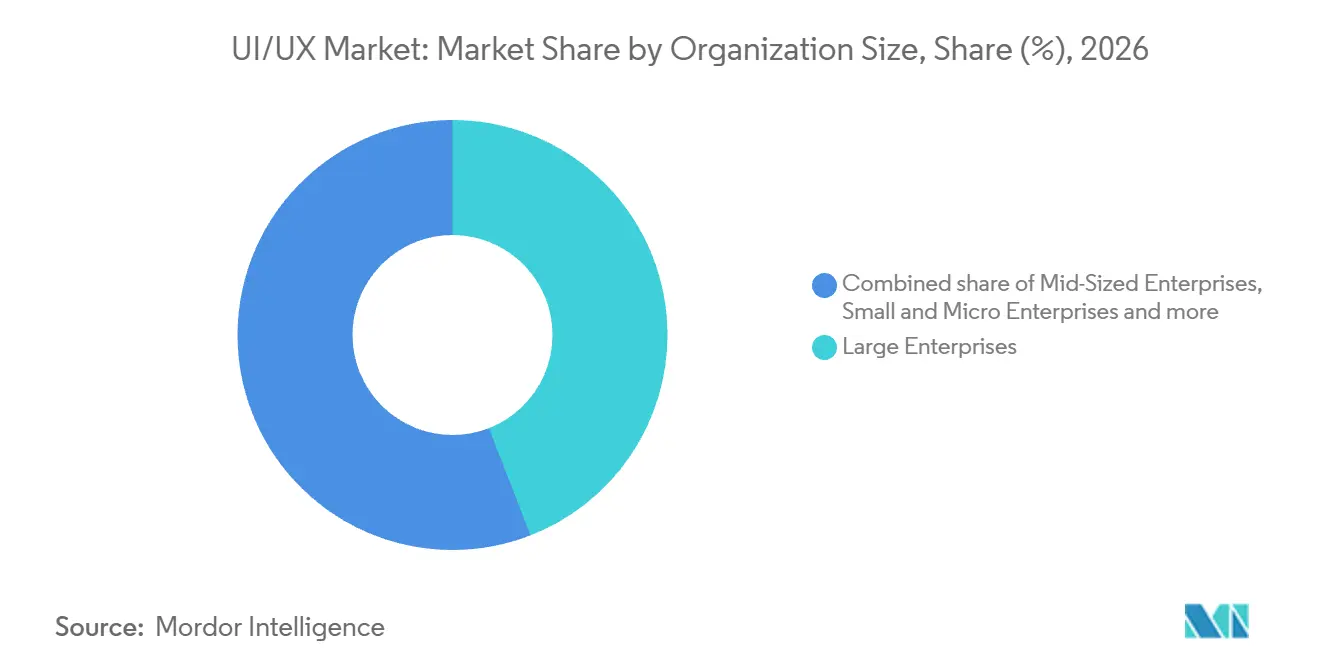
- 組織規模別では、大企業が2026年のUI/UXマーケット規模の44.09%のシェアをリードし、中小・零細企業が2027年〜2032年の予測期間中に32.1%のCAGRで最も速く成長すると予測されています。
- 最終用途産業別では、Eコマース・小売が2026年に23.54%のシェアをリードし、ヘルスケア・ライフサイエンスセグメントが2027年〜2032年の予測期間中に32.2%のCAGRで最も速く成長すると予測されています。
- プラットフォーム別では、モバイルアプリケーションが2026年に39.53%のシェアをリードし、AR/VRおよび空間インターフェースが2027年〜2032年の予測期間中に33%のCAGRで最も速く成長すると予測されています。
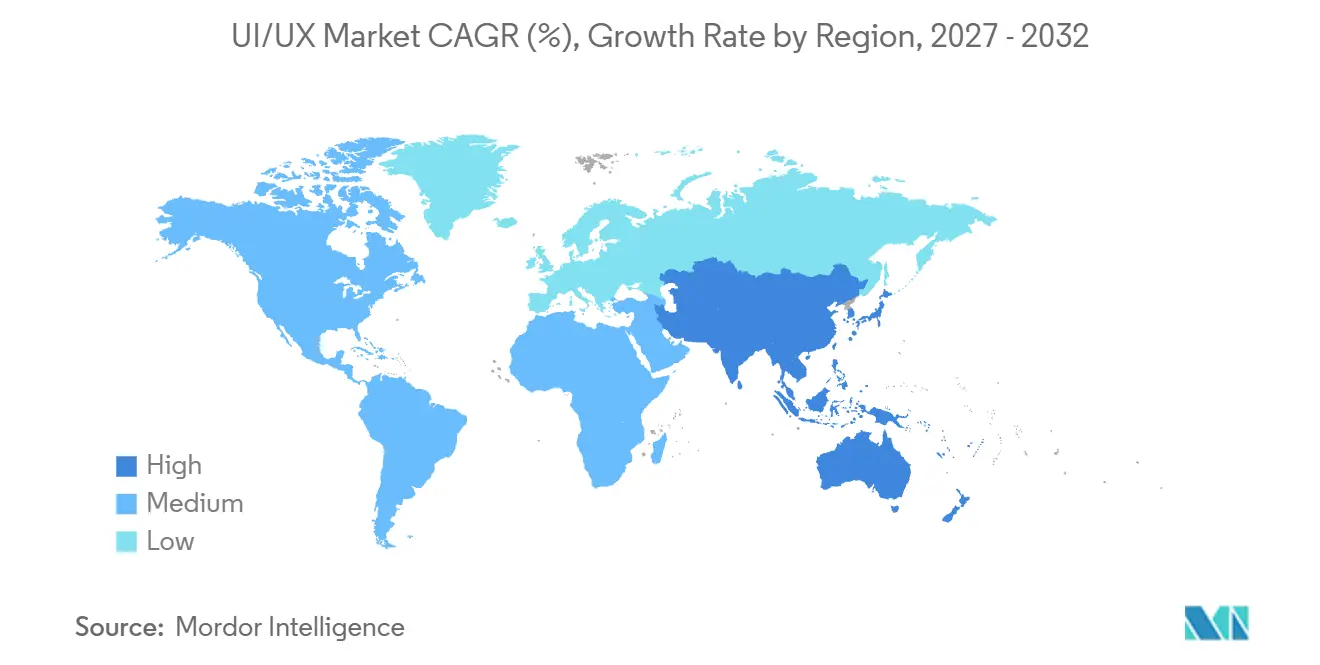
- 地域別では、北米が2026年に38.84%の最大シェアを保持し、アジア太平洋地域が2027年〜2032年の予測期間中に32.9%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| デジタルトランスフォーメーションプログラムの普及 | +18% | インド国内の地域 | 中期(2〜4年) |
| モバイルコマース採用の急増 | +10% | 米国内 | 短期(2年以内) |
| CX KPIおよびNPSへの企業の注力 | +3% | ドイツ国内の地域 | 中期(2〜4年) |
| アクセシビリティ法制(WCAG 2.1)再設計義務 | +2.5% | 米国内 | 短期(2年以内) |
| マルチブランドスケーラビリティのためのデザイントークン標準化 | +1.5% | 欧州内の特定市場 | 中期(2〜4年) |
| 低遅延デバイス向けエッジレンダリングUI | +1% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタルトランスフォーメーションプログラムの普及
デジタルトランスフォーメーションプログラムは、組織が複数のデジタルワークフローを変更する際に、継続的なインターフェース設計要件を生み出します。デロイトは2025年に、年間収益が少なくとも5億米ドルの織を対象に、5つの産業にわたる548名の上級ビジネス・テクノロジー意思決定者を調査しました。調査対象組織のデジタルイニシアチブ予算は、2024年の収益の7.5%から2025年には13.7%に増加しました。[1] 別途、50カ国6,342社の企業を対象としたGSMAインテリジェンスの調査では、2032年まで収益の10%をデジタルトランスフォーメーションに支出する水準が予測されています。ソフトウェアサプライヤーにとって、より広範なデジタルプログラムは、連続するワークフロー全体にわたるインターフェース作業の需要を生み出し、再利用可能な設計アセットが繰り返しのセットアップを削減します。商業部門はその結果、単発の再設計プロジェクトから、トランスフォーメーションプログラム全体を通じてサポートされる継続的な設計能力へと移行できます。
モバイルコマース採用の急増
より多くのオンライン売取引がスマートフォンのインターフェースを通じて行われるようになると、モバイルチェックアウトの商業的重要性が高まります。2025年の米国ホリデーシーズン(11月1日〜12月31日)において、モバイルはオンライン小売取引の56.4%を占め、2024年の54.5%から増加しました。[2] この変化により、測定された取引活動のより大きな部分がモバイルインタラクションの選択に依存するようになります。小売設計チームにとって、購入ジャーニーのテストは個々の画面の外観を改善する以上の価値を持ちます。UI/UXソフトウェアは、そのジャーニーを完了するための代替案を整理し、ナビゲーションとチェックアウトを連携したタスクとして評価するのに役立ちます。モバイルチェックアウトの欠陥はホリデー注文のより大きなシェアに影響を与える可能性があり、リリース前に解決することの商業的重要性が高まります。
CX KPIおよびNPSへの企業の注力
顧客体験の測定は、サマリースコアが個々のインタラクションへの変更を通知しなければならない場合に設計上の問題を生み出します。2025年に実施され調査では、ネットプロモータースコア(NPS)が調査対象組織の38%においてCX業務の焦点となっていましたが、その注目度は低下傾向にありました。デロイトデジタルの2025年調査では、ジャーニータッチポイントからの顧客インサイトが、顧客志向の製品・サービスを設計するための前提条件として説明されています。2025年4月に実施されたドイツの大企業150社のCX専門家を対象とした調査では、96%が自社が顧客満足度を体系的に記録していると回答し、NPSが最もよく使用される指標の一つでした。このサンプルにおいて満足度の記録がこれほど普及していることから、UI/UXサプライヤーはフィードバックを特定のインターフェース変更に変換するという次の設計タスクに対応できます。需要はその後、NPSのような単一の指標ではなく、満足度測定の継続性に依存します。
アクセシビリティ法制(WCAG 2.1)再設計義務
米国司法省の規則は、対象となる州・地方政府に対し、直接提供または委託されたウェブコンテンツおよびモバイルアプリをウェブコンテンツアクセシビリティガイドライン(WCAG)2.1レベルAおよびレベルAAに準拠させることを義務付けています。コンプライアンスは、特別区を除く5万人以上にサービスを提供する事業体については2027年4月26日から、より小規模な事業体および特別区については2028年4月26日から開始されます。サービス、プログラム、または活動の性質に対する根本的な変更、または過度な財政的・行政的負担を証明できる事業体には例外が適用されます。公共部門の設計チームにとって、この標準は将来のウェブおよびモバイルの変更を検証するためのリリース基準を提供します。ソフトウェアサプライヤーにとって、コンプライアンスレビューは提案されたウェブおよびモバイルの変更を法的に定義された受け入れ基準に結び付けます。段階的な期限により2つの連続した公共部門コンプライアンスウィンドウが生まれ、サプライヤーは小規模事業体や特別区の前に大規模事業体向けの作業を順序付けることができます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 熟練UI/UX人材の不足 | -1.8% | 英国内 | 中期(2〜4年) |
| プレミアムツールスイートの高いサブスクリプションコスト | -1.4% | 米国および国際市場 | 短期(2年以内) |
| AI生成UXにおけるアルゴリズムバイアスリスク | -0.8% | 北米、南米、欧州、アジア太平洋 | 中期(2〜4年) |
| AR/VRとクラシックツール間の相互運用性のギャップ | -0.5% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熟練UI/UX人材の不足
設計者の不足は、追加の有料ソフトウェアシートを支える生産能力を制限する可能性があります。2025年、採用難を経験している英国のコンピューターゲーム雇用主の約5人に1人が、充足困難な職種としてUI/UXデザイナーおよびリサーチャーを挙げましたが、これは16社という少ないサンプル数に基づいています。これらのスタジオでは、熟練した実務者が調査結果をインタラクションの選択に変換できない限り、別のライセンスを追加しても調査能力を増やすことはできません。採用難は、より多くのインターフェース作業が利用可能であっても、シートの拡大を制約する可能性があります。UI/UXデザイナーとリサーチャーはコンピュータープログラマーと並んで充足困難リトのトップを占めており、採用前にシートを追加するスタジオは設計アウトプットの増加なしにサブスクリプションコストを負担することになります。
プレミアムツールスイートの高いサブスクリプションコスト
プレミアムスイートの価格設定は、チームが機能を追加する前でも、インターフェース設計への幅広い参加をより高価にする可能性があります。Figma, Inc.は2025年3月11日から、バンドルされたフルシートの価格を20%〜33%引き上げ、年次または月次更新時に値上げが適用されました。[3] 掲載されているエンタープライズフルシートの価格は、複数のFigma製品へのアクセスに対して月額90米ドル(年次請求)です。コントリビューターを追加する設計組織にとって、各フルシートは更新時に20%〜33%高くなり、追加シートごとに必要な価値が高まります。Figma, Inc.はまたその日付から追加コストが発生する有料シートのアップグレードに管理者承認を必要とするようになりました。承認により支出管理が可能になる一方、更新価格の上昇により承認済みフルシートのコストは高止まりしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開モデル別:
クラウド配信が継続的なプラットフォーム関係をサポートクラウドベースのソフトウェアは2026年のUI/UXマーケット規模の68.68%のシェアを占め、最大かつ最も速く成長するセグメントであり、2027年〜2032年の予測CAGRは32.35%です。Figma, Inc.は2026年第2四半期の全社収益として3.701億米ドルを報告し、2025年第2四半期から48%増加しました。同社のクラウドベースの設計・製品開発プラットフォームは、追加製品およびAI機能へと拡大していました。ベンダーにとって、より広範なプラットフォームは、同じ配信環境を通じてインターフェース作成に関連する連携作業をサポートする機会を生み出します。これらの活動全体にわたって有料オファーを拡張することで、確立されたプラットフォーム関係内でサブスクリプション収益への追加ルートを生み出すことができま。
顧客拡大は、初期採用後のクラウドプロバイダーにとって別の商業メカニズムを提供します。Figma, Inc.は2026年6月30日時点で、年間経常収益が1万米ドルを超える有料顧客に対して136%のネットダラーリテンションを報告しました。この指標は、同じ適格顧客の年間経常収益を12ヶ月間隔で比較し、拡大、縮小、解約を反映しています。したがって、既存関係の純発展を捉え、サプライヤーに顧客獲得と並んでプラットフォーム利用の深さを考慮する理由を与えます。商業的モメンタムは、プラットフォームがそれらの関係内でサポートする継続的な製品作業の量に依存する可能性があります。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
アカウント規模と製品優先事項が購買者ニーズを分ける大企業は2026年のUI/UXマーケットシェアの44.09%を占め、最大のセグメントとなっています。Figma, Inc.は2026年6月30時点で、年間経常収益が少なくとも10万米ドルの有料顧客アカウントを1,635件報告しました。同社はこのコホートを大規模組織をサポートする能力の指標として使用しています。1つの組織内の別々に請求される部門、子会社、またはサブスクライブするチームが複数の有料顧客としてカウントされる場合があります。採用が同じ組織内の異なる有料チームに拡大するにつれて、アカウントの調整はエンタープライズソフトウェアの提案の一部となる可能性があり、それぞれが独自の商業関係を持ちます。
中小・零細企業は最も速く成長するセグメントであり、2027年〜2032年の予測CAGRは32.1%です。Figma, Inc.の2025年調査では、従業員数1〜10名の企業のユーザーの61%が、AIが市場シェア目標にとって非常に重要または極めて重要であると回答しました。この結果は、厳密に定義された既存の設計プラットフォームユーザーグループの中での製品的野心を示しています。AI対応製品を開発する小規模チームにとって、プロトタイピングは開発が実装にコミットする前に、提案されたインタラクションが意図したアクシンを伝えるかどうかを明らかにするのに役立ちます。61%という数値はFigma, Inc.ユーザーから得られたものであるため、最小規模の企業における既存の設計プラットフォームユーザーを説明しており、設計プラットフォーム内のAI機能をその優先事項への直接的な商業的リンクとしています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:
取引規模とケアアクセスが設計優先事項を形成Eコマース・小売は2026年に23.54%のシェアを持つ最大のセグメントでした。Adobe Inc.は2025年11月1日〜12月31日の米国オンライン消費者支出を2,578億米ドルと推定しました。Adobe Analyticsの分析は、米国小売サイトへの1兆回以上の訪問、1億の在庫管理単位、および18の製品カテゴリーをカバーしました。この広さにより、小売チームは多様な製品と購入ャーニーに対して提案されたインタラクション変更を評価する理由を持ちます。小売ポートフォリオにサービスを提供するサプライヤーにとって、再利用可能な購入パターンはインタラクション設計のコストを多様なカタログとストアフロントに分散させることができます。
ヘルスケア・ライフサイエンスは最も速く成長するセグメントであり、2027年〜2032年の予測CAGRは32.2%です。ピーターソンヘルステクノロジーインスティテュートが2026年7月1日〜22日に実施した米国の100の医療システムを対象とした調査では、デジタルヘルスソリューションへの追加支出に意欲的な回答者の76%がアクセス成果の改善を理由として挙げました。これにより、アクセス成果はエンゲージメント成果とともに、追加のデジタルヘルス投資の背景にある条件の一つとして位置付けられます。インターフェースソフトウェアサプライヤーにとって、提案されたサービスジャーニーは、そのアクセス目標をエンゲージメントと並んで評価できる場合に、より強力な販売ケースを持ちます。アクセス主導の販売ケースは、表明された関が信頼できるソフトウェアコミットメントになる前に、再設計されたケアジャーニーの利点の証拠を必要とします。
プラットフォーム別:
確立されたアプリ作業負荷が空間設計ニーズに対応モバイルアプリケーションは2026年に39.53%のシェアを持つ最大のセグメントポジションを保持しました。Apple Inc.は2025年アップストア透明性レポートにおいて、世界中で週平均8億9,270万人のアップストア訪問者を報告しました。2025年5月を主要参照期間とする2025年オフコム調査では、英国のスマートフォンユーザーが月平均41のアプリを使用し、2024年より3つ多いことが判明しました。単一のモバイルアプリは、頻繁なアプリ使用と多くの他のアプリケーションの環境の中で、そのナビゲーションとインタラクションの選択を理解可能にしなければなりません。この混雑した使用パターンにより、モバイルアプリ開発者にとって馴染みのあるナビゲーションは、ユーザーがアプリケーションのコアタスクに到達する前に学習しなければならないことを減らす方法となります。
AR/VRおよび空間インターフェース最も速く成長するセグメントを形成しており、2027年〜2032年の予測CAGRは33%です。没入型アプリケーションを構築するチームにとって、インターフェースの選択にはコントロールが表示される場所とユーザーが位置を変えるときの応答方法が含まれます。2025年7月、ShapesXRはXR設計ソフトウェア向けのアニメーション機能をリリースし、設計者がVRに移行する前にブラウザでUIエレメントを含む3Dシーンをアニメーション化してプロトタイプを作成できるようにしました。このシーケンスにより、チームが実装にコミットする前に配置とモーションを一緒にレビューできます。これらの段階を分離することで、シーン構築とアニメーションをブラウザに残しながら、ヘッドセット作業を空間的判断に集中させることができます。
地域分析
北米UI/UXマーケット
北米は2026年のUI/UXマーケットシェアの38.84%を占め、最大の地域市場となっています。Figma, Inc.のより広範な協調設計・製品開発プラットフォームは、米国に請求先住所を持つ顧客から2025年に4億9,150万米ドルの収益を生み出しました。2025年において、米国以外の単一国がFigma, Inc.の総収益の10%以上を占めることはなく、米国請求アカウントが最大の単一国収益基盤でした。これにより、北米のリーディングポジションの背後にある購買者支出の具体的な例が示されます。
アジア太平洋UI/UXマーケット
アジア太平洋地域は最も速く成長する地域であり、2027年〜2032年の予測CAGRは32.9%です。香港リョンファイナンスは2025年9月15日にシンガポールでHLFデジタルを正式に立ち上げ、2024年8月のパイロット以来、金融サービスモバイルアプリを通じた顧客の定期預金の配置を報告しました。2025年中に、アプリは11,000件以上のサインアップを記録し、2024年以来の累計合計を年末までに18,000件以上に引き上げました。東南アジアでは、GrabのFigma, Inc.ベースのダクストンデザインシステムが2025年後半までに乗客アプリ全体で約50%の採用率に達しました。金融サービス提供と共有設計システムを合わせると、地域のインターフェース作業が拡大する顧客ジャーニーと確立されたアプリ全体の標準化の両方に結び付きます。
南米では、ブラジルのデジタル政府事務局が2024年〜2027年国家デジタル政府戦を調整し、連邦組織全体での市民アクセスを簡素化し、政府横断的な一貫性を設計上の優先事項としています。2026年7月1日に省令が戦略の勧告を改訂しました。欧州では、英国政府デジタルサービスが各開発フェーズでのユーザーリサーチとチームが学習するにつれた計画の更新を求め、反復的なサービス設計作業を支持しています。中東では、アラブ首長国連邦通信・デジタル政府規制局が使いやすくアクセシブルな連邦ウェブサイトのための再利用可能なコンポーネントを提供し、サプライヤーに共有設計ベースラインを与えています。アフリカでは、ルワンダ情報社会局とパートナーが2025年10月2日にガチボ県ムフラセクターにサービスアクセスポイントを立ち上げ、オンライン政府サービスアクセスをサポートし、支援利用を関連するインターフェース上の考慮事項としています。
規制の枠組みと見通し
選択された管轄区域の比較は、対象デジタルサービスの運営者の観点から、インターフェース要件の明確さと実装の柔軟性を評価します。ドツのアクセシビリティ強化法(BFSG)は、2025年6月28日以降に提供される対象消費者Eコマースサービスのアクセシビリティを義務付けており、米国タイトルII義務は州・地方政府のウェブコンテンツとモバイルアプリをカバーしています。2025年6月28日以前に同一または類似のサービスに対して合法的に使用されていた製品は、前者の日付以前の変更されていない契約とともに、元の期間と後者の期限に限り2030年6月27日まで継続することができます。指定された除外事項には、運営者が資金提供、開発、または管理していないサードパーティコンテンツと、2025年6月28日以降に更新されていないアーカイブコンテンツが含まれます。
規制テーブル
| 決定要因 | 米国 | ブラジル | ドイツ | 中国 | アラブ首長国連邦 | 南アフリカ |
|---|---|---|---|---|---|---|
| 主要機関 | 米国司法省 | 検察庁および国選弁護人事務所、一般的権利保護 | 州法に基づいて指定された市場監視機関 | 公益を害する違反がある場合の検察機関 | ドバイデジタル局(ドバイ向け) | 政府コミュニケーション・情報システム、政府ウェブガイダンス |
| 主な手段または方向性 | ADAタイトルIIウェブ/モバイル規則およびWCAG 2.1レベルAA | 包括法第63条(対象ウェブサイト向け) | BFSG消費者サービス義務および限定的な製品/契約移行 | 政府資金プラットフォームのアクセシブル環境法および推奨ミニアプリ標準GB/T 45395-2025 | ドバイ法律第9号(2022年);適用フェーズ開始から最大1年、1年延長可能;条件付き免除 | 政府部門向けに少なくともWCAG 2.2レベルAの推奨 |
| 商業的効果 | 段階的な期限の下での対象州・地方事業体のウェブ/モバイル適合 | ブラジルに本社または商業的代表を置く政府および企業のアクセシブルなウェブサイト | 2025年6月28日以降の対象消費者Eコマースのアクセシビリティ(法定範囲および除外事項に従う) | 政府資金プラットフォームの段階的適合;リストされた民間サービスは奨励 | ドバイのみのアクセシブルなチャネルと追加顧客料金なしの障害者アクセスオプション;免除には総務局とドバイ電子セキュリティセンターへの申請と調整が必要 | 部門別実装の柔軟性を持つ基本的なアクセシビリティガイダンス |
| 現在の政策魅度 | 中 | 中 | 中 | 中 | 中 | 高 |
| 政策魅力度の将来の方向性 | 強化 | 強化 | 強化 | 強化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
2027年〜2028年の米国公共部門コンプライアンスとブラジルの2026年連邦ウェブサイト予備命令は実装圧力を高め、後者は命令から180日以内に移行計画を必要とします。ドイツの消費者サービス義務と限定的な移行許可は中程度の魅力度評価を支持し、それらの許可が期限切れになるにつれて強化されます。中国の2026年〜2030年計画は、アプリとミニプログラムを含む公益執行の強化を求め、差別化された義務の下での強化を支持します。ドバイの条件付き免除フレームワークと南アフリカの非義務的レベルA推奨は継続性を支持し、推奨により政府部門に大きな実装の柔軟性が残されています。
バリューチェーンの段階
バリューチェーンは、有料設計ソフトウェアによってサポートされる段階として、インターフェースオーサリング、インタラクティブプロトタイピング、および開発者ハンドオフを比較します。Figma, Inc.はシートごとの価格設定と年次請求オプションを持つプランを販売しています。Sketch B.V.はサブスクリプションとMac専用の一回払いライセンスを提供しています。これらの商業モデルはオーサリングアクセスを中心に価値を捉え、含まれるコラボレーションがソフトウェアの役割を配信まで拡張できます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の捕捉 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| インターフェースオーサリング | Figma, Inc.、Sketch B.V.などの設計プラットフォームベンダー | 設計シートサブスクリプションおよびMac専用ライセンス | 並行作業全体での一貫性のないインターフェース決定 | 並行オーサリングの前に共有設計決定を確立する |
| インタラクティブプロトタイピング | Figma, Inc.などのプロトタイピングソフトウェアプロバイダー | 高度なプロトタイピングを含む有料プランシート | 静的画面では解決されないインタラクションの疑問 | 開発者ハンドオフ前に重要なトランジションを検証する |
| 開発者ハンドオフ | Figma, Inc.、Sketch B.V.などの設計コラボレーションプロバイダー | ハンドオフ機能を含む計サブスクリプション | 設計意図と実装の間の曖昧さ | レビュー中に改訂と合意された動作を保持する |
| 情報源: Mordor Intelligence | ||||
Figma, Inc.の別途価格設定されたシートカテゴリーとSketch B.V.の含まれる開発者ハンドオフは、ワークフローへの参加に対して課金する異なる方法を示しています。ハンドオフ全体で合意された改訂とインタラクション動作を保持することで、実装チームが共有設計決定から作業するのに役立ちます。価格設定モデルは、ダウンストリームのコラボレーションが有料参加を拡大するか、シーケンスの早い段階で販売されたアクセスに価値を追加するかを決定します。
競合環境
市場集中度
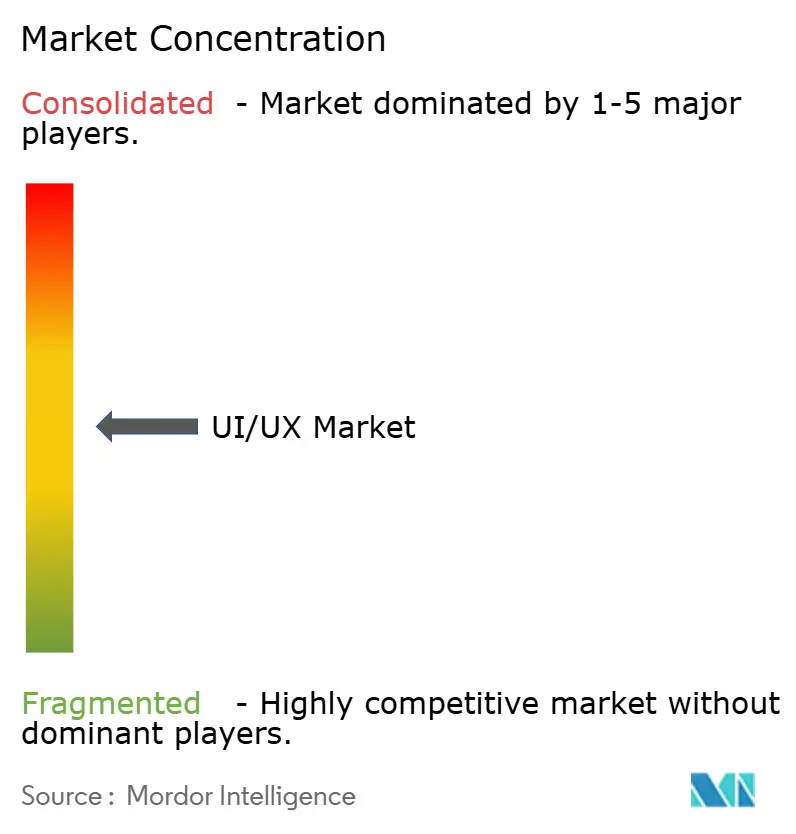
競争はプラットフォームエコシステムを中心に中程度に集中しており、専門ソフトウェアプロバイダーが独自のオーサリング環境を維持しています。クリエイティビティおよび生産性ソフトウェアプロバイダーであるAdobe Inc.は、2026年8月28日終了の2026年度第3四半期の全社収益として67.6億米ドルを報告し、前年同期比13%増(固定通貨ベースで12%増)でした。Figma, Inc.は、より広範な協調設計・製品開発プラットフォーム内UI設計およびプロトタイピング製品を提供しています。設計プラットフォームビジネスとはるかに広範なソフトウェアサプライヤーの共存により、有料ワークフローの範囲が、焦点を絞ったソフトウェアチャレンジャーにとっての競争の中心点となっています。
Sketch B.V.はMacアプリケーションとクラウドコラボレーションを備えたデジタル設計ソフトウェアを提供しています。2025年9月、Figma, Inc.はhtml.to.designプラグインの背後にある技術を購入し、Figma DesignでFigma Makeの編集可能なプレビューを有効にしました。プラグインの開発者は、プラグインとツールの構築と維持に対する独立した責任を保持しました。特定の統合技術を購入することで、プラットフォームは独立した開発者が生成された設計を修正するチームに専門的なツールを提供し続けながら、ワークフローカバレッジを深めることができます。
Figma, Inc.のより広範なプラットフォーム全体で、2026年6月30日時点で年間経常収益が1万米ドルを超える有料顧客アカウントの80%以上が、四半期のピーク週に測定して毎週AIクレジットを消費していした。Figma, Inc.はWCAG 2.2 AA準拠に向けた取り組みを説明し、ウェブ、デスクトップ、iOS、Androidにわたってアクセシビリティ機能を提供しています。Sketch B.V.は2025年に3つのメジャーリリースを出荷し、現代的なユーザーインターフェースレイアウト向けのスタックとフレームを含みました。これらのリリースはSketch B.V.のmacOSインターフェースも再設計しました。プラットフォームAIをすでに使用しているアカウントを求める専門家にとって、レイアウトの改善は別のオーサリングツールを追加することを正当化しなければなりません。
UI/UX産業リーダー
-
Adobe Inc.
-
Figma, Inc.
-
Sketch B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
UI/UXマーケット このレポートでカバーされる企業
- Adobe Inc.
- Figma, Inc.
- Sketch B.V.
- InVisionApp, Inc.
- Axure Software Solutions, Inc.
- Balsamiq Studios, LLC
- PROTOIO Inc.
- UXPin Inc.
- Justinmind Inc.
- International Business Machines Corporation
- Oracle Corporation
- SAP SE
- Microsoft Corporation
- Google LLC
- Apple Inc.
- Atlassian Corporation
- IDEO LP
- Ramotion LLC
- UX Studio Zrt.
- Nielsen Norman Group Inc.
- HCL Technologies Limited
- Cognizant Technology Solutions Corporation
- Zeplin, Inc.
- MAZE.DESIGN INC.
市場参加者にとっての主要な機会
機会は、アクセシビリティ主導のインターフェース検証と、製品開発においてAIを使用するチームの調整ニーズを比較します。欧州アクセシビリティ法は、Eコマースや銀行を含む選択されたEUサービスに共通のアクセシビリティ要件を満たすことを義務付けています。Figma, Inc.の10市場にわたる2026年調査では、回答者の41%がAIがームの協働方法を大きく変えると回答し、2年前の7%から増加しました。これらの条件は、設計変更をレビュー可能なサービス要件とチームの決定に結び付けるソフトウェアの機会を生み出します。
市場機会テーブル
| 機会 | 今なぜか | 購買者/リードセグメント | 推奨プレイ | 主な障壁 | 見込み受益者 |
|---|---|---|---|---|---|
| アクセシブルな小売取引設計 | 対象Eコマースサービスはアクセシビリティ義務に直面 | EU Eコマース・小売サービスチーム | 購入パスプロトタイプをアクセシビリティレビューと連携 | 実際のインタラクションを通じた適合性の実証 | 設計・プロトタイピングソフトウェアプロバイダー |
| 銀行サービスフロー検証 | 対象銀行サービスはアクセシビリティ義務に直面 | EU銀行製品チーム | 実装前に連携したサービスステップをレビュー | 完全なサービスジャーニー全体での変更の調整 | インタラクション設計・テストソフトウェアプロバイダー |
| AIコラボレーションコンテキスト管理 | 調査対象製品チームが2026年に変化したチームワークを報告 | 設計、開発、製品管理チーム | 成された代替案、決定、レビューコンテキストをまとめて保持 | 受け入れられた設計変更への責任の割り当て | 協調設計プラットフォームプロバイダー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、レビューの時点でインターフェース変更の責任を明確にすることです。アクセシビリティはチェックするサービス要件を提供し、変化するチームワークは設計決定の所有権をソフトウェアワークフローの有用な部分にします。商業的オファーは、受け入れられた設計決定をそれが満たすことを意図したサービス要件に結び付けるレビュー記録を中心としています。
最近の産業開発事情 UI/UXマーケット
- 2026年10月:Figma, Inc.はインタラクティブなコードバックドプロトタイプ向けのコードレイヤーと設計コンテキスト向けのFigma Specsをオープンベータでローリングアウトし、Specsは有料プランで提供されました。
- 2026年10月:Figma, Inc.はキャンバス上の設計作業向けに設計エージェントを一般提供しました。
UI/UXマーケット レポートの範囲と調査方法論
市場の定義と範囲
UI/UXマーケットは、グローバル市場においてデジタル製品のユーザーインターフェースおよびエクスペリエンスを設計、プロトタイプ作成、テスト、管理するために使用されるソフトウェアへの年間支出を測定します。あらゆる規模の組織がアプリケーションおよび接続デバイスインターフェース向けに購入するクラウドサブスクリプションとオンプレミスライセンスをカバーします。
スコープの除外事項:UI/UXコンサルティング、設計代理店、および実装サービス、社内UI/UX従業員の賃金および請負業者の労働、完成したウェブサイト、モバイルアプリ、およびその他のデジタル製品の開発または販売からの収益、コンピューター、電話、自動車システム、およびその他のインターフェースハードウェア、ならびに別途販売されるクラウドインフラ、ホスティング、および汎用ストレージは除外されます。
セグメンテーション概要
- 展開モデル別
- クラウドベース
- オンプレミス
- 組織規模別
- 大企業
- 中規模企業
- 中小・零細企業
- エンドユース産業別
- Eコマース・小売
- ヘルスケア・ライフサイエンス
- 銀行・金融サービス・保険
- 教育・エドテック
- ITおよびテレコム
- メディア・エンターテインメント
- 政府・公共部門
- その他エンドユース産業
- プラットフォーム別
- モバイルアプリケーション
- ウェブアプリケーション
- デスクトップソフトウェア
- 音声・会話型インターフェース
- AR/VRおよび空間インターフェース
- 自動車・IoTディスプレイ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他南米
- 欧州
- ドイツ
- フランス
- 英国
- ロシア
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他アジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他アフリカ
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
米国国勢調査局の小売Eコマースシリーズなどのソースは、インターフェーソフトウェア需要に影響を与えるデジタルコマースの状況を追跡するのに役立ちます。米国司法省および欧州委員会のアクセシビリティ資料は、対象デジタルサービスの要件とタイミングを明確にし、Figma, Inc.の公開プランとシートの詳細はソフトウェアパッケージングと継続的な購入条件に関する企業レベルのチェックを提供します。
企業の提出書類と投資家向け資料は、ソフトウェアサブスクリプション収益をより広範なビジネス収益から区別するのに役立ち、信頼できる報告は製品の立ち上げ、価格変更、および買収をクロスチェックできます。これらのソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、および明確化に役立ちます。
一次インタビューおよび調査
インタビューと構造化調査には、グローバル地域および購買者規模にわたるソフトウェア製品・財務リーダー、設計オペレーション・UXリサーチリーダー、調達マネージャー、およびソフトウェアチャネルスペシャリストが含まれるべきです。彼らの証拠は、ソフトウェア収益、有料シートの使用、開、および購買者セグメンテーションに関する二次ソースの解釈をテストし、矛盾する定義は各回答者の述べた製品および取引範囲に対してチェックされるべきです。報告された値またはセグメントの詳細が欠落している場合、アナリストはギャップを記録し、適切な回答者から明確化を求め、ベンダーの開示、公開価格、およびその他の独立した市場シグナルで三角測量すべきです。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:35% | CXO:20% | アジア太平洋:38% |
| ミドルティア:45% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| スモールプレイヤー:20% | マネージャー:45% | 南北アメリカ:30% |
市場規模測定と予測
トップダウンモデルはUI/UXソフトウェアサブスクリプションとライセンスからのグローバル年間ベンダー収益を推定し、ベンダーレポート、製品・価格証拠、および文書化された購買者パターンを使用して、展開、組織規模、最終用途産業、プラットフォーム、および地域にわたって価値を配分します。主指標には、有料シートとサブスクリプションの成長、公開価格とプランの変更、クラウドコラボレーションの採用、デジタル製品投資とコマース活動、およびアクセシビリティ要件が含まれます。それぞれが対応可能な支出、アカウントあたりの収益、または採用のペースを通知します。選択的なボトムアップチェックは、観察された有料シートまたは顧客アカウントに公開年次価格を乗じ、サンプリングされたベンダーとチャネルをロールアップできます。不確かなアカウント数、スイート配分、および価格実現はレンジとして表現し、トップダウン合計に照合すべきです。予測は、これらの指標が市場収益と一貫した歴史的関係を持つ場合に多変量回帰を使用でき、証拠が安定していない採用と価格パスのシナリオ分析を行います。一次専門家は変数レベルの予測の前提と方向性をチェックでき、重大な不一致は根拠のない精度ではなく、修正された入力または文書化されたギャップにつながるべきです。
データ検証と更新サイクル
アナリストはベンダー収益の開示、公開プラン価格、チャネル証、および独立した需要シグナルを三角測量し、合計とセグメントの動きを前期間および関連指標に対して異常な変化がないかチェックすべきです。多段階レビューはソース定義、計算、配分、および物語の一貫性を検証し、サインオフ前にソースの再チェックまたは回答者のフォローアップを通じて異常を解決すべきです。重大な定義、価格設定、または採用の不一致が残る場合は再連絡が適切です。モデルは年次更新され、重大な市場イベント後に暫定推定値が更新され、配信前に新鮮なソースと計算パスが完了します。
Mordor IntelligenceのUI/UXマーケット規模と他の公開推定値との比較
UI/UXマーケットは、グローバル市場においてデジタル製品のユーザーインターフェースおよびエクスペリエンスを設計、プロトタイプ作成、テスト、管理するために使用されるソフトウェアへの年間支出を測定します。トップダウンモデルはUI/UXソフトウェアサブスクリプションとライセンスからのグローバル年間ベンダー収益を推定し、ベンダーレポート、製品・価格証拠、および文書化された購買者パターンを使して、展開、組織規模、最終用途産業、プラットフォーム、および地域にわたって価値を配分します。
主要なギャップドライバーは、一貫した取引境界、市場固有の需要インプット、および調査全体のクロスチェックを通じて対処されます。アナリストはベンダー収益の開示、公開プラン価格、チャネル証拠、および独立した需要シグナルを三角測量し、合計とセグメントの動きを前期間および関連指標に対して異常な変化がないかチェックすべきです。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 38.4億米ドル(2027年) | |
| グローバルコンサルタンシーA | 21.3億米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値38.4億米ドルを2年後として44.5%下回っています。2025年の設計ソフトウェア推定値は、本レポートの2027年測定値より前であり、テストとインターフェース管理の明示的なカバレッジが少ない状態で、インターフェース作成、ワイヤーフレーム、モックアップ、プロトタイプをカバーしています。 |
| 地域コンサルタンシーB | 24.6億米ドル(2025年 | 2025年ベースでは、この推定値は本レポートの2027年値38.4億米ドルを2年後として35.9%下回っています。公開された予測は2027年〜2033年に29.16%の成長率を使用しており、本レポートの成長パスを下回り、2027年比較に対してより低い水準に寄与しています。 |
Mordor Intelligenceは推定値を調査の定義されたカバレッジと需要モデルに結び付けています。アナリストはベンダー収益の開示、公開プラン価格、チャネル証拠、および独立した需要シグナルを三角測量し、合計とセグメントの動きを前期間および関連指標に対して異常な変化がないかチェックすべきです。
レポートで回答される主要な質問
UI/UXマーケットの規模と成長見通しは?
規模は2026年に29.1億米ドルであり、2027年の38.4億米ドルから2032年には150.7億米ドルに成長すると推定され、2027年〜2032年の期間中に31.45%のCAGRで成長します。
インターフェース設計ソフトウェアの需要を促進するものは何ですか?
デジタルトランスフォーメーションプログラム、モバイルコマース、およびアクセシビリティ要件が需要を支えています。対象となる米国の州・地方事業体は、2027年および2028年にウェブ/モバイルアクセシビリティコンプライアンス期日に直面しています。
どの展開モデルがUI/UXソフトウェア需要をリードしていますか?
クラウドベースのソフトウェアが2026年に68.68%のシェアで展開モデルをリードし、2027年〜2032年の期間中に32.35%のCAGRで最も速く成長すると予測されています。
インターフェース設計ソフトウェアの競合環境にはどの企業が含まれますか?
主要なインターフェース設計ソフトウェアサプライヤーには、Adobe Inc.、Figma, Inc.、Sketch B.V.が含まれます。
UI/UXソフトウェア購買者にとっての主要なコスト上の課題は何ですか?
Figma, Inc.のエンタープライズフルシートは複数の製品をバンドルし、月額90米ドル(年次請求)で掲載されています。このコストにより、追加される各シートに必要な価値が高まる可能性があります。
どの地域がUI/UXソフトウェア支出をリードし、どの地域が最も速く成長しますか?
北米が2026年に38.84%の最大シェアを保持しています。アジア太平洋地域は2027年〜2032年の期間中に32.9%のCAGRで最も速く成長すると予測されています。