
臓器保存市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
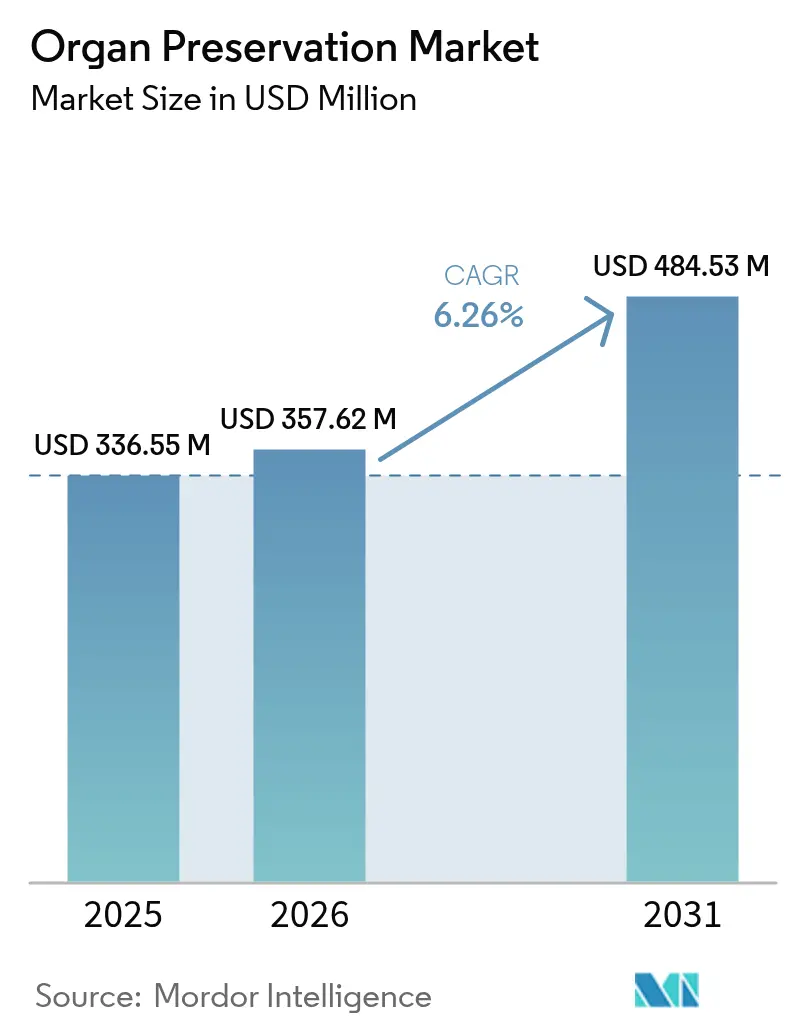
| 市場規模 (2026) | 357.62 百万米ドル |
| 市場規模 (2031) | 484.53 百万米ドル |
| Growth Rate (2026 - 2031) | 6.26 % |
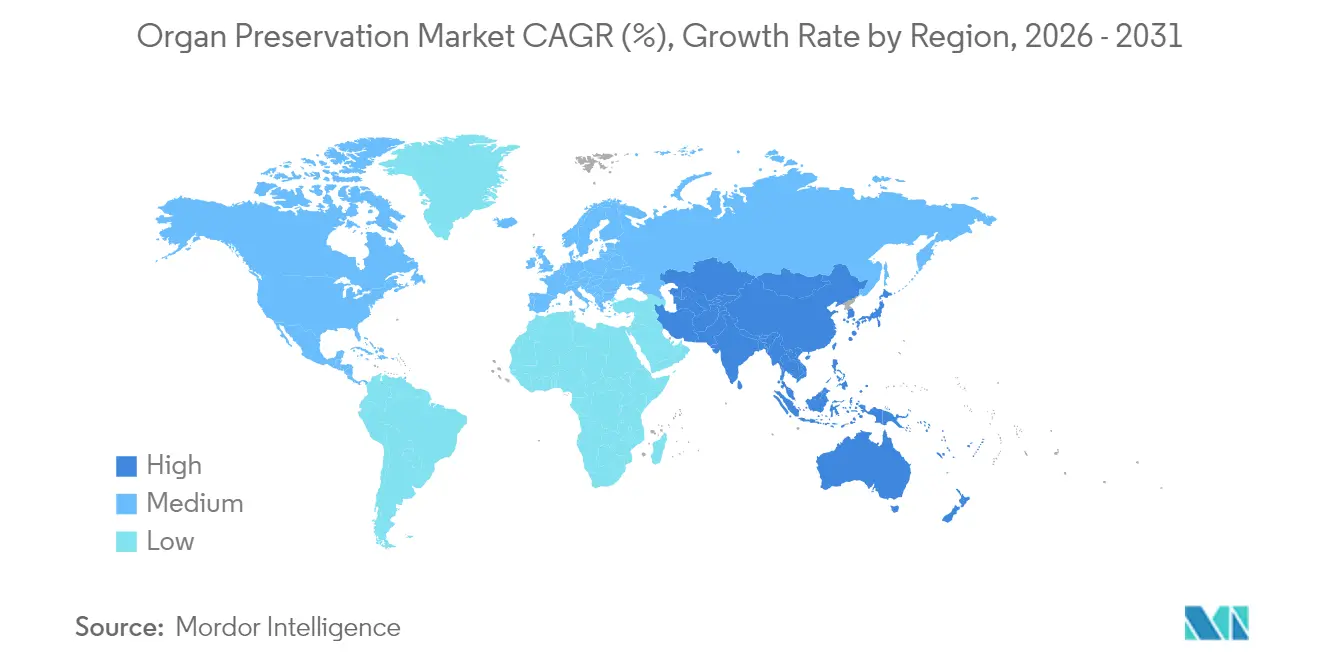
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
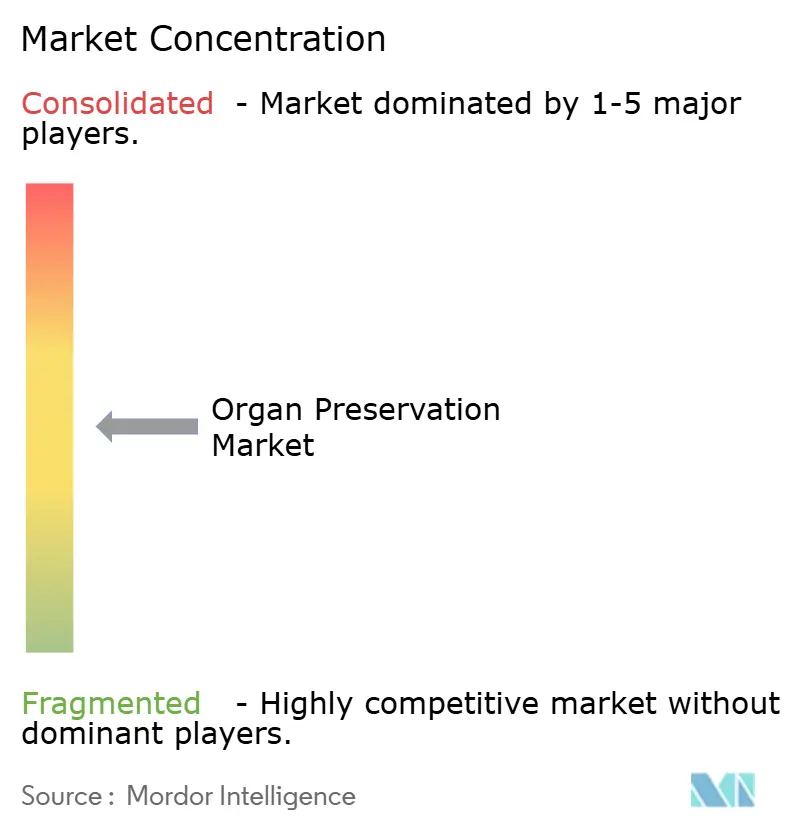
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる臓器保存市場分析
臓器保存市場規模は2025年に3億3,655万米ドルと評価され、2026年の3億5,762万米ドルから2031年には4億8,453万米ドルに達すると推定されており、予測期間(2026〜2031年)における年平均成長率(CAGR)は6.26%です。需要の拡大は、移植需要とドナー供給の間に広がるギャップを反映しており、米国では103,000人が臓器移植待機リストに登録されている一方、2024年に実施された手術は48,000件にとどまっています。常温機械灌流(NMP)は、外科医に追加的な評価時間を与え、かつては使用不可とみなされていた臓器を救済することで、臨床上の期待を再定義しており、これはOrgan Care System Heartに対するFDA認可にも反映されています。メディケアの臓器移植アクセス拡大モデル(Increasing Organ Transplant Access Model)における体外灌流の償還コードは、病院での採用を広げる財務的な触媒となっています。一方、FDAが義務付けたサプライチェーンの安全対策はデバイスの入手可能性を向上させますが、消耗品と資本設備の両方を調達しなければならない病院のコスト圧力を浮き彫りにしています。高齢者における糖尿病、心血管疾患、慢性腎臓病の罹患率の上昇が構造的な需要をさらに押し上げており、移植プログラムは提供されたすべての移植片を最大限に活用することを迫られています。
主要レポートのポイント
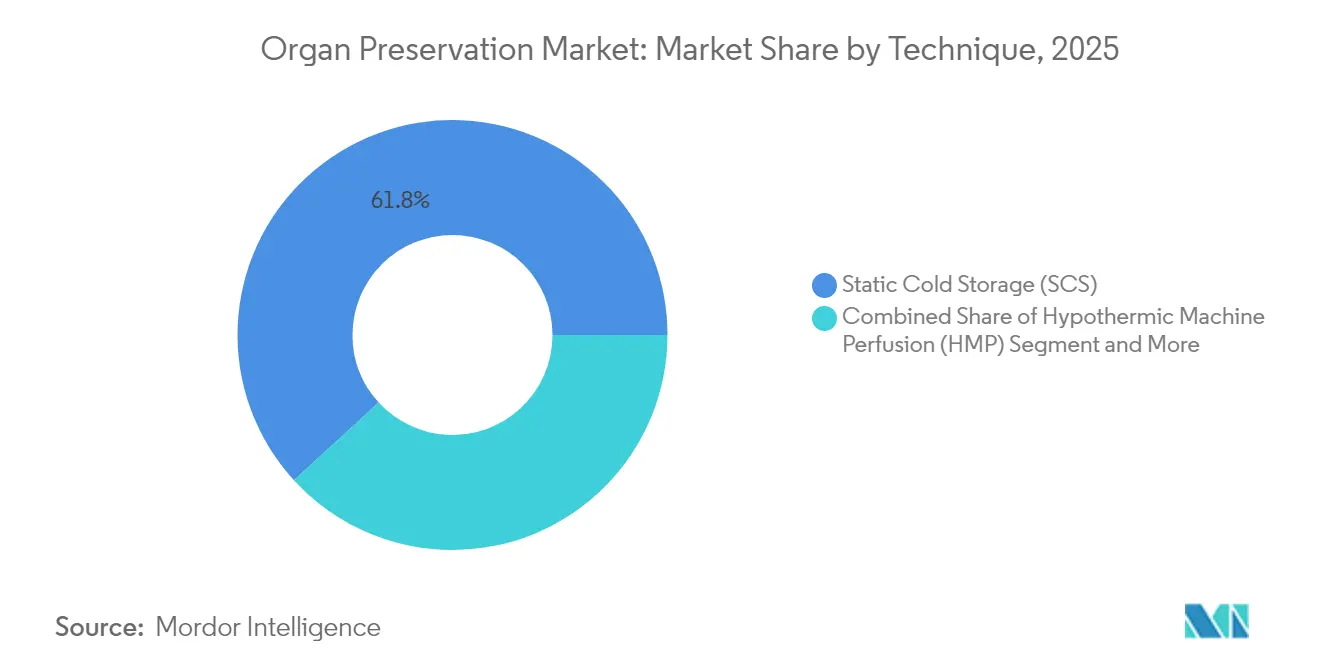
- 技術別では、静的冷却保存(SCS)が2025年の臓器保存市場シェアの61.80%を占め、常温機械灌流(NMP)は2031年にかけて年平均成長率(CAGR)10.31%で拡大すると予測されています。
- 保存液別では、ウィスコンシン大学(UW)液が2025年の臓器保存市場シェアの45.10%を占め、Custodiol HTKは2031年にかけて年平均成長率(CAGR)9.18%で成長すると予測されています。
- 製品タイプ別では、保存液が2025年の臓器保存市場規模の49.30%のシェアを占め、輸送システムおよびデバイスは年平均成長率(CAGR)9.12%で拡大しています。
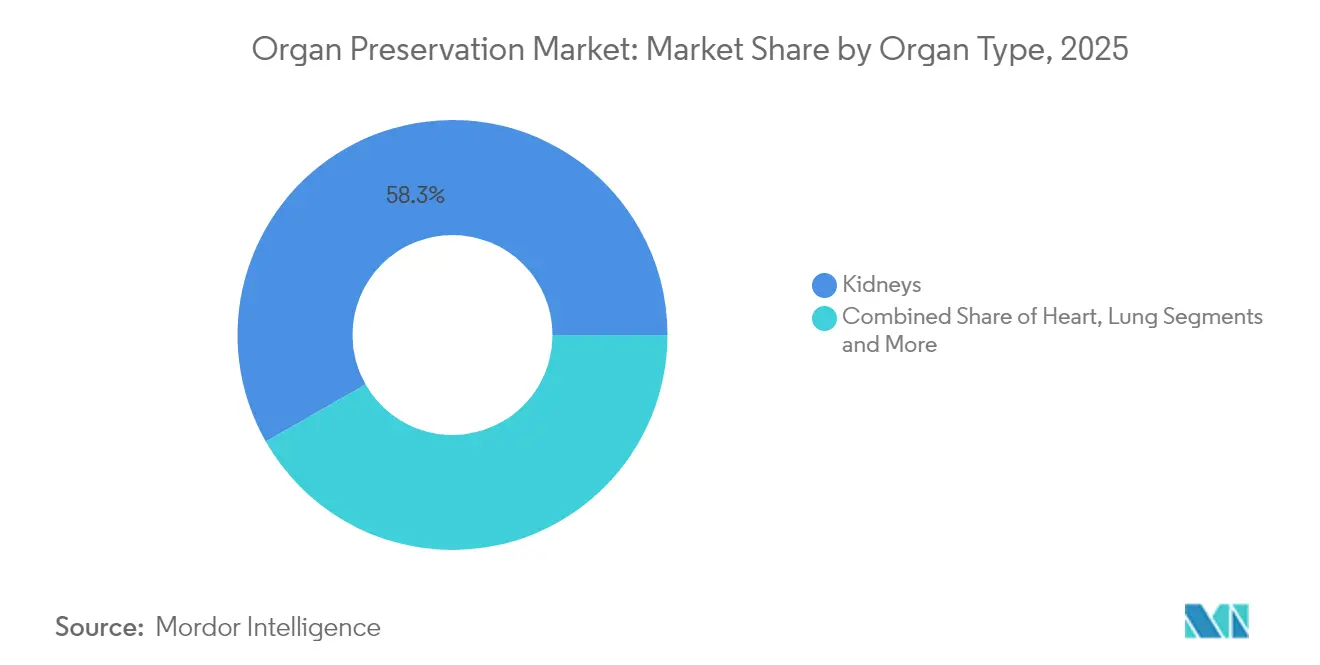
- 臓器別では、腎臓が2025年の臓器保存市場規模の58.25%のシェアを占め、肺は年平均成長率(CAGR)10.48%で最も急成長している臓器カテゴリーを代表しています。
- 地域別では、北米が2025年に36.55%の収益シェアでリードしていますが、アジア太平洋地域は2031年にかけて年平均成長率(CAGR)10.49%を記録すると予測されています。
- エンドユーザー別では、移植センターが2025年に42.35%の収益シェアを保持し、臓器調達機関(OPO)が最高の年平均成長率(CAGR)11.10%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
臓器保存市場のドライバー影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化人口における多臓器不全の罹患率の上昇 | +1.8% | 北米および欧州に集中するグローバル | 長期(4年以上) |
| 保存技術およびデバイスにおける技術的進歩 | +1.5% | 北米および欧州が主導するグローバル | 中期(2〜4年) |
| 臓器提供に向けた政府およびNGOの取り組みの増加 | +1.2% | アジア太平洋地域に最も強い影響を持つグローバル | 中期(2〜4年) |
| 世界規模での移植プログラム能力の拡大 | +1.0% | アジア太平洋地域で急速な成長を遂げるグローバル | 長期(4年以上) |
| 体外灌流に対する償還コードの出現 | +0.8% | 北米および欧州 | 短期(2年以内) |
| 限界ドナー向けAI駆動型臓器生存能力分析 | +0.7% | 北米および欧州、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高齢化人口における多臓器不全の罹患率の上昇
平均寿命の延伸により65歳以上のコホートが拡大しており、虚弱が管理された場合に術後アウトカムが同等であることを示すエビデンスにより、このグループは移植の適格者として認められるようになっています。慢性腎臓病、糖尿病、心血管疾患はいずれも年齢とともに増加し、高齢者症例に典型的な長期的な検査に対応できる信頼性の高い保存への需要を高めています。そのため病院は、長時間の冷虚血中に臓器を保護し、移植前に機能評価を提供できるソリューションを好みます。静的冷却保存は依然として広く普及していますが、ドナー年齢が上昇する際に限界移植片を蘇生させる機械灌流の能力は特に価値があります。移植プロトコルには現在、高齢者評価ツールが含まれており、複雑な手術スケジュールに対応できる柔軟な保存ウィンドウの必要性を強化しています。
保存技術およびデバイスにおける技術的進歩
機械灌流はドナー臓器を生理的温度に維持し、最近の心臓研究では原発性移植片機能不全を28%から11%に削減しています。循環死後提供(DCD)心臓はかつてほとんど使用されていませんでしたが、現在は常温域灌流(NRP)のもとで大規模に実用化されており、49の臓器調達機関にわたって606件の米国症例が記録されています[1]JAMA Network Open、「米国における臓器調達機関の常温域灌流の経験」、jamanetwork.com。デバイスメーカーはGPS追跡、圧力調整、温度テレメトリーを統合し、輸送中にチームがリアルタイムのアラートを受信できるようにしています。X-Thermaのタンパク質模倣型氷阻害剤などの凍結保存研究は、保存期間を数時間から数週間に延長することを目指しています。これらのイノベーションは総合的に、割り当て時間を短縮し、廃棄率を低下させ、外科医がドナー基準を拡大するのを支援します。
臓器提供に向けた政府およびNGOの取り組みの増加
世界保健総会は、すべての加盟国が2035年までに移植ニーズを満たすことを求める決議WHA77.4を採択しました。米国では、HRSA OPTNモダナイゼーション・イニシアティブが割り当てソフトウェアを近代化し、臓器調達機関のパフォーマンス指標を設定しています。メディケアの臓器移植アクセス拡大モデルは2025年の参加を義務付け、病院の支払いをより高い腎臓移植件数に結び付けています[2]メディケア・メディケイドサービスセンター、「臓器移植アクセス拡大モデル」、cms.gov。中国の集中型割り当てプラットフォーム(COTRS)は現在すべての提供をカバーし、35の移植ハブ全体での透明性と普及率を高めています。全米臓器提供月間などの月間公開キャンペーンは、2025年に1億7,000万人の米国登録ドナーを動員しました。
体外灌流に対する償還コードの出現
2024年に公表されたCMSルールセットは、体外灌流消耗品および専門サービスに対する独自の支払いバンドルを確立し、2025年7月に発効します。米国の移植センターの早期採用者は、コスト回収が予測可能になったため、Organ Care Systemデバイスに対する内部承認が迅速化されたと報告しています。欧州の医療システムは、診断群分類(DRG)の更新内で同様のコードを試験的に導入しており、購買委員会が機械灌流採用のタイムラインを再評価するよう促しています。保険会社は、3万米ドルの灌流キットが、そうでなければ40万米ドルの再移植を引き起こす移植片喪失を回避できることをますます認識しています。支払者の明確性が拡大するにつれて、デバイスメーカーは予想される需要急増に対応するために生産ラインを拡大しており、これにより冷却保存用品との価格差が縮小する可能性があります。
臓器保存市場の抑制要因影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 臓器移植および保存デバイスの高コスト | -1.5% | 途上国市場で最も深刻なグローバル | 長期(4年以上) |
| 臓器保存に対する保険償還の限界 | -1.2% | 北米および欧州 | 中期(2〜4年) |
| 独自ソリューションのサプライチェーン制約 | -0.8% | 遠隔地域に重大な影響を与えるグローバル | 短期(2年以内) |
| 新規常温灌流に対する規制上の不確実性 | -0.7% | 欧州およびアジアにおける規制の複雑さが主導するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
移植および保存デバイスの高コスト
ミリマンの推計によると、65歳未満の患者の移植エピソード総費用は年間5.2%増加し、高齢コホートでは9.1%増加しています。Organ Care System Heartは25万米ドルを超える病院の資本支出を必要とし、各消耗品セットは1手術あたり約4万米ドルを追加します。保存液もまた大きく異なります。ウィスコンシン大学液は1リットルあたり120米ドルであるのに対し、マーシャル製剤は10米ドルであり、特定のコホートで同等の移植片生存スコアにもかかわらず、コスト意識の高い病院に圧力をかけています。そのため途上地域ではNMP採用が遅れており、静的冷却保存への依存が長引いています。予算の制約は、高度なデバイス使用とデータ報告の前提条件であるスタッフのトレーニングと認定を遅らせる可能性もあります。
常温灌流に対する規制上の不確実性
常温デバイスは世界的な規制の枠組みのパッチワークを横断しています。FDAのOrgan Care System Heartに対するレビューは5,518日に及び、長期にわたるエビデンス要件を浮き彫りにしています。欧州では、先端治療医薬品(ATMP)規則が生物製剤を注入したソリューションに追加のチェックポイントを導入し、多国間試験を遅らせています。アジア太平洋地域の規制当局は体外灌流に関する統一されたガイダンスをいまだ欠いており、デバイスメーカーは同時申請ではなく順次申請を余儀なくされています。予測可能なタイムラインがなければ、ベンチャー投資家は資金調達条件にリスクプレミアムを上乗せし、次世代プラットフォームの研究開発予算を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
臓器保存市場セグメント分析
技術別:
冷却保存の優位性への挑戦静的冷却保存(SCS)は、そのシンプルさ、低コスト、およびすべての移植プログラムにおける数十年にわたる検証により、2025年の臓器保存市場の61.80%のシェアを維持しました。それでも、拡大基準ドナーでは移植片機能遅延がより頻繁に発生しており、輸送中に代謝基質を補充する灌流アドオンを試験するセンターを促しています。静的冷却保存(SCS)に帰属する臓器保存市場規模は緩やかに成長しますが、灌流採用がベースライン成長を上回るにつれてシェアを譲渡するでしょう。
常温機械灌流(NMP)は、多施設データが氷保存の91%に対して6ヶ月心臓移植片生存率94%を示すことから、2031年にかけて年間10.31%成長すると予測されています。低温変種は、特に拡大基準移植片において移植片機能遅延に測定可能な改善をもたらしながら灌流液コストを最小化することで腎臓に適しています。現場での域内灌流も増加しており、2024年までに606件の米国DCD症例が報告されています。収束するツールキットにより、外科医は冷却保存、低温灌流、常温フェーズを順序付け、ドナーの生理機能と移動距離に合わせて方法を調整することができます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


保存液別:
UWのリーダーシップへの圧力ウィスコンシン大学(UW)液は2025年の臓器保存市場シェアの45.10%を占めました。その高浸透圧性、抗酸化物質豊富なプロファイルは細胞浮腫とフリーラジカル損傷を最小化し、腎臓、肝臓、膵臓移植片全体でデフォルト使用を確立しています。しかし、高カリウム含有量と粘度が小児使用を複雑にし、代替品を招いています。
Custodiol HTKは、多臓器調達における低粘度とコストパリティの魅力から年平均成長率(CAGR)9.18%で拡大しており、試験ではUWと同様の肝臓移植片生存率が確認されていますが、フラッシングプロトコルが簡素化されています。セルシオールは心臓移植片を対象とし、Perfadex Plusは肺の標準として残っており、臨床審査中の新しい抗酸化物質強化製剤は虚血再灌流障害をさらに削減しようとしています。独自の酸素キャリアを含む機械灌流用の特殊灌流液は、臓器保存市場においてプレミアム価格を支持する追加収益層を代表しています。
製品タイプ別:
ソリューションの優位性がデバイスイノベーションに直面保存液は、技術層に関わらずすべての移植が検証済みソリューションを必要とするため、2025年の臓器保存市場規模の49.30%のシェアを依然として提供しました。そのベースライン需要はデバイスカテゴリーが加速する中でも量を安定させています。メーカーはカリウムを低下させ、抗酸化物質を追加し、賞味期限を延長するためにソリューションを再製剤化しており、デジタルサプライチェーン機能がコールドチェーンの完全性を維持しています。
輸送システムおよびデバイスは、GPS座標、内部温度、圧力をリアルタイムで記録するParagonix SherpaPak、LIVERguard、BAROguardプラットフォームに牽引され、最速の年平均成長率(CAGR)9.12%を記録しています。569件の心臓移植をカバーするSherpaPak研究では、氷保存と比較して4年時点での死亡率が54%低下したことが示されました。デバイスメーカーは現在、移植片生存能力を予測するアクセサリーとクラウド分析をバンドルし、ハードウェアを継続収益エコシステムに変えています。このソフトウェア組み込みモデルは資本を引き付けており、2024年のGetingeによるParagonixの4億7,700万米ドルの買収がその証拠です。
臓器タイプ別:
腎臓の優位性と肺のイノベーション腎臓は、最大の移植量を構成し、強固な償還の枠組みを享受しているため、2025年の臓器保存市場規模の58.25%のシェアを占めました。それでも、虚血性障害と物流のボトルネックにより、脳死ドナー腎臓の20%が依然として廃棄されています。生存能力スコアリングを可能にする機械灌流は、センターが限界腎臓を受け入れ廃棄率を大幅に削減するのを支援しており、それによって増加する併存疾患に直面しても腎臓セグメントの量を保護しています。
肺は、常温灌流後に12°Cで安全な保存を20時間まで延長するHOPE技術などの突破口により、最高の年平均成長率(CAGR)10.48%を記録しています。米国における継続的分配割り当てポリシーは1年以内に肺移植件数を16%増加させ、保存イノベーションが割り当て効率を増幅させる方法を強調しています。Baroguardの自動圧力制御は低温輸送中の気圧外傷リスクを排除し、初期レジストリデータは氷保存と比較して原発性移植片機能不全イベントが少ないことを示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
OPOが効率革命を推進移植センターは、ソリューションと資本設備の両方を購入し、プロトコル標準を指示し、直接償還を受けるため、2025年に42.35%の収益を支配しました。センターは現在、新興の価値ベース支払いモデルの下でパフォーマンスインセンティブを得るために移植片生存指標をベンチマークしています。
臓器調達機関(OPO)は年平均成長率(CAGR)11.10%で最も急成長しているエンドユーザーグループを形成しています。常温域灌流により、OPOチームは静的冷却プロトコルを使用した場合の1臓器に対して、DCDドナー1人あたり3臓器を回収することができます。その利益を拡大するために、米国OPOの95%が標準化されたトレーニングとデバイスアクセスの必要性を報告しています。病院および専門クリニックはコスト意識が高いままですが、支払者の枠組みが安定し消耗品価格が下落すれば採用を加速させる可能性があります。
地域分析
北米臓器保存市場
北米は2025年の臓器保存市場において36.55%のシェアを維持しており、高度なインフラ、2026年までに年間6万件の移植を達成するというOPTNの義務付け、および灌流に対する支持的な償還制度に支えられています。広範な臨床試験、FDAの機器認可、および積極的なドナー登録キャンペーンが先行者優位を持続させています。カナダの国民皆保険制度は需要の継続性を確保し、メキシコでは公立病院が移植サービスを拡充するにつれて医療機器の輸入が増加しています。
欧州臓器保存市場
欧州は安定しているものの、成長は緩やかです。ドイツ、フランス、イタリア、スペイン、および英国が導入をリードしていますが、費用対効果評価が機器価格に下方圧力をかけています。欧州臓器移植学会による先端治療医薬品のロードマップは、生物学的製剤強化灌流液の展開を遅らせる可能性のある規制上の慎重姿勢を浮き彫りにしています。それにもかかわらず、ユーロトランスプラントおよびスカンジアトランスプラント地域における国境を越えた調達ネットワークは、ドナー病院とレシピエント病院間の長距離輸送をカバーするために高性能輸送システムに依存しています。
アジア太平洋臓器保存市場
アジア太平洋地域は最も成長が速い地域であり、中国、インド、日本における移植プログラムの能力加速を背景に10.49%のCAGRを記録しています。中国のCOTRSプラットフォームは自発的な臓器提供を正当化し、国民の信頼を高める一方、新設の肝臓ユニットは成熟した欧米センターに匹敵する調達率を達成しています。インドでは医療ツーリズムの拡大と灌流機器に対する国内製造インセンティブが相まって、取引量と価格競争が高まっています。日本では高齢化社会が腎臓および心臓への高い需要を生み出しており、公的保険者はパイロットプロジェクトにおいて常温機械灌流(NMP)の償還を拡大しつつあります。

規制環境
臓器保存製品に関する規制は、医療機器規制に加え、臓器の摘出、輸送、追跡可能性を管理する臓器の品質・安全性要件にまで及ぶ。米国では、FDA(CDRH)がリスクベースの経路のもとで灌流・輸送デバイスを規制しており、OrganOx metra(PMA P200035)のような高リスクシステムにはPMAが適用され、新規プラットフォーム(例:2026年1月のDEN250009)にはデノボ分類が適用される。低体温灌流洗浄、輸送、保存に関する治験機器適用免除、および臓器保存デバイスの評価における動物試験の使用に関するFDAガイダンスは、市場参入のための試験デザインおよびエビデンスパッケージの形成に影響を与えている。
欧州では、市場アクセスはデバイスの安全性と性能に関するEU医療機器規則(EU)2017/745(MDR)と、移植用臓器の品質・安全性に関する指令2010/53/EUによって枠組みが定められている。実務および品質のベンチマークは、欧州評議会・EDQMの「移植用臓器の品質・安全性に関するガイド」(第9版、2025年)によって強化されており、これは摘出、保存、輸送プロセスの参照として使用され、多国間移植ネットワークにデバイスおよびソリューションを供給するメーカーに対するコンプライアンス期待値を設定している。
競合状況
臓器保存市場は、戦略的買収によって際立つ中程度の断片化を特徴としています。GetingeによるParagonixの4億7,700万米ドルの買収は、臓器固有の輸送デバイスの完全なスイートとグローバルな販売フットプリントをもたらします。TransMedicsは常温灌流プラットフォームで優位を占め、2024年第3四半期に64%の収益拡大を報告し、2028年までに年間10,000件以上のOCS手術を超える計画を持っています。
投資トレンドは臓器固有の最適化とデータリッチなエコシステムを支持しています。OrganOxはMetra肝臓デバイスを商業化し、アジアおよび北米全体でランダム化試験を支援するために1億4,200万米ドルを確保しました。VivalyxはAI駆動型評価プラットフォームと連携する臓器生命力ソリューションのために540万ユーロ(624万米ドル)を調達しました。OCS HartおよびLiverの特許延長判決は長い規制の旅を強調し、小規模な競合他社の参入障壁を高めています。
競争は現在、臨床エビデンスに依存しています。ParagonixはLIVERguardで移植後合併症を27%削減し、病院の転換を促進しました。Bridge to Life Ltd.はMedicaのVitaSmart灌流システムを買収し、肝臓プラットフォームに継続的な生存能力分析を統合しました。大企業はサービス契約、トレーニングモジュール、クラウドダッシュボードを活用して消耗品とソフトウェアサブスクリプションの顧客を囲い込み、移植センターにとって高い切り替えコストを生み出しています。
臓器保存業界のリーダー
XVIVO Perfusion AB
Organ Recovery Systems Inc.
TransMedics Inc.
Getinge AB
OrganOx Limited
- *免責事項:主要選手の並び順不同
本レポートで取り上げた臓器保存市場の企業
- Xvivo Perfusion
- Organ Recovery Systems
- Getinge
- Bridge to Life Ltd.
- TransMedics Inc.
- 21st Century Medicine
- Dr. Franz Kohler Chemie GmbH
- Essential Pharmaceuticals LLC
- Waters Medical Systems
- Organox
- CryoLife
- BioLife Solutions
- Preservation Solutions Inc.
- Lifeline Scientific
- Vascular Perfusion Solutions Inc.
- KARA Perfusion
- EBERS Medical Technology SL

市場機会と将来展望
短期的な空白領域は、依然として日常業務を支配している静的低温保存プロトコルを超えて、より多くの臓器およびより多くの地域にわたって動的保存を運用化することに集中している。英国では、NHS Blood and Transplantが2025年11月、常温局所灌流(NRP)を日常的な実践として導入すると発表し、2026年4月開始の保健社会福祉省の資金提供によって支援される。この展開経路は、灌流消耗品、トレーニング、摘出センターの能力向上に対する需要を喚起する。同時に、2025年7月から発効するCMSの体外灌流消耗品・サービスに対する支払いバンドルなどの支払者・政策措置は、コスト回収の予測性を改善することで、移植センターにおける内部承認の摩擦を継続的に低減している。
臨床・トランスレーショナルエビデンスもまた、膵臓のような普及率の低いセグメント、および生存可能性評価がより重要となる長距離・長時間の物流において、活用の余地を広げている。2026年7月、オックスフォード大学は低体温酸素化膵臓灌流(HOPP)研究における画期的な成果を報告し、研究参加者が灌流されたヒト膵臓を受け取ったことを示した。これは、選択された事例において低温保存を補完または代替できる日常的な膵臓灌流ワークフローへの進展を示唆している。これらの節目とともに、業界の取り組みは、日中手術スケジューリング、「ベースへの帰還」摘出モデル、標準化された生存可能性分析を支援する統合エコシステム(デバイス+モニタリング+物流)へと移行しており、特に破棄削減がOPOおよび移植センターのスループット向上につながる境界ドナーにおいて重要性を増している。
臓器保存市場における最近の業界動向
- 2026年7月:TransMedics Group, Inc.は、専用の欧州臓器移植航空物流ネットワークを構築するため、PAD Aviation service GmbHへの戦略的投資を完了した。この投資により、同社のNational OCS Programの運営モデルは米国外にも拡大され、灌流された臓器の時間的制約のある輸送に対するエンドツーエンドの管理が強化される。
- 2026年5月:XVIVO Perfusion ABは、2025年12月の規制上の適用除外を経て、フランスのANSMが提供心臓の機械灌流に対する保険償還を承認したと発表した。償還の明確化は、灌流消耗品に対する病院の予算編成を支援し、心臓移植経路における機械灌流の日常的利用を加速させる可能性がある。
- 2024年6月:Paragonixは、延長保存のために制御された温度を維持するよう設計されたFDA承認の膵臓輸送デバイスであるPancreasPakを発売した。これにより臓器特有の輸送オプションが拡大し、即興的な氷保存から検証済みの監視付き輸送システムへの移行が強化された。


臓器保存市場 レポートの範囲と調査方法論
市場の定義と範囲
この市場は、摘出から移植までの間に提供された固形臓器の生存性を維持するために使用される製品を対象とし、主に移植プログラムで使用される保存溶液、輸送システム、灌流ベースの保存機器を含む。
対象外:組織、血液、細胞保存製品、移植用医薬品、および長期バイオバンキング機器は対象外とする。
セグメンテーション概要
- 技術別
- 静的冷却保存(SCS)
- 低温機械灌流(HMP)
- 常温機械灌流(NMP)
- 保存液別
- ウィスコンシン大学(UW)液
- Custodiol HTK液
- セルシオール
- Perfadex Plus
- その他
- 製品タイプ別
- 保存液
- 輸送システムおよびデバイス
- アクセサリーおよびモニタリングソフトウェア
- 臓器タイプ別
- 腎臓
- 肝臓
- 肺
- 心臓
- 膵臓
- その他
- エンドユーザー別
- 移植センター
- 病院
- 臓器調達機関(OPO)
- 専門クリニックおよび研究機関
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東およびアフリカ
- GCC
- 南アフリカ
- 中東およびアフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
市場モデルを構築する前に、デスクリサーチを用いて需要プールと臨床活動の背景を設定した。国別移植登録機関、臓器提供・摘出機関のダッシュボード、健康統計ポータルなどの公的資料を検討し、臓器別の移植件数とその傾向を把握した。
また、専門家によるレビューを受けた移植関連ジャーナル、医療機器規制データベース(承認済みの保存システムおよび溶液に関するもの)、関連する場合には税関・貿易統計などの資料を活用し、専門機器や消耗品の輸入パターンをクロスチェックした。これに加え、企業の開示資料、投資家向け説明資料、信頼性の高い報道を用いて、製品のポジショニング、価格動向、最近の発売状況を把握した。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、出荷レベルの輸出入データベースを用いて、特定の仮定を検証した。これらのデスクリサーチ資料は例示的なものであり、網羅的なものではなく、データ収集、クロスチェック、確認のために他の多くの公的資料も使用された。
一次インタビューおよび調査
一次調査は、移植ワークフローごとに実際に購入・使用されているものを検証することに重点を置いた。これは、製品の使用状況が臓器の種類やセンターのプロトコルによって異なるためである。移植外科医、摘出チーム、灌流専門家、および供給業者・流通業者の経営陣を含む幅広い関係者と面談し、その意見を用いて機械灌流と静的低温保存の採用レベル、典型的な更新サイクル、地域ごとの実際の価格帯を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:31% | 経営幹部:14% | アジア太平洋:50% |
| 中堅層:51% | 機能・部門責任者:40% | 欧州・中東・アフリカ:32% |
| 小規模プレーヤー:18% | マネージャー:46% | 南北アメリカ:18% |
市場規模算定と予測
市場規模の算定は、移植手術件数と各臓器で使用される典型的な保存経路を用いて需要を再構築するトップダウン型の構築から始まり、それを溶液、消耗品、システム使用に関する観測価格を用いて価値に変換する。このモデルは、年間固形臓器移植件数、臓器構成の変化(腎臓対肝臓対心臓・肺)、機械灌流の採用割合、1件当たりの平均溶液使用量、輸送・灌流機器の更新またはサービスパターンといった測定可能な指標に基づくことで実用性を保っている。
合計値がずれないようにするため、公開されている場合の供給業者の収益指標、調達に関する議論から得た価格サンプル、消耗品の出荷頻度に関するチャネルからのフィードバックなど、選択的なボトムアップチェックによって結果を裏付けている。ある国でボトムアップのデータポイントが欠落している場合は、手術の実施密度、病院の能力、採用段階を用いた代替指標を適用し、専門家のフィードバックを通じて調整する。予測は、移植待機リストの圧力、臓器提供プログラムの成長予想、拡大基準臓器の利用改善、政策・償還支援の進展を踏まえたシナリオ分析に基づき、その後、回答者が今後数年間に予想する変化を用いてストレステストを行う。
データ検証と更新サイクル
モデルの出力は、移植登録機関の合計値、地域別の手術件数の成長、低温保存と機械灌流利用の予想される割合を含む独立した指標と照合される。異常値は調査され、採用率や平均販売価格などの仮定は、変動が重要である場合には追跡調査を通じて再確認される。
承認前に、算術上の誤り、年表記の不整合、需要ロジックに合わない国別合計を確認する複数のアナリストレビューを経る。本レポートは毎年更新され、重要な規制措置、製品発売、または急激な価格変動が観測された場合には、中間更新が行われる。提供直前には最終確認が行われ、クライアントはその時点で入手可能な最新の見解を受け取る。
Mordor Intelligenceの臓器保存市場推計と他の公表推計との比較
臓器保存に関する公表市場規模は、トピック名が同じように見えても、対象製品や年次の慣例が異なることが多いため、必ずしも一致しない。差異は、各発行元が臨床活動を収益に変換する方法、および移植件数や価格の変動に応じて入力データがどの程度頻繁に更新されるかにも起因する。
移植用医薬品および長期バイオバンキング機器はMordor Intelligenceの対象範囲外であり、隣接する移植関連ケア支出を同じ数値にまとめる推計と比較すると、合計値が低くなる可能性がある。その他の差異は、機械灌流システムの価値が機器のみとしてカウントされるか、継続的な消耗品使用としてカウントされるか、平均販売価格がどの程度速く上昇するか、通貨換算が単年レートまたは期間内平均レートを使用するかに起因することが多い。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 336.55 M (2025) | |
| 総合系コンサルティング企業A | USD 323.83 M (2025) | 異なる基準年設定とより長い予測期間を使用しており、デバイス消耗品と輸送コンポーネントが地域間で一貫してカウントされているかどうかについて範囲の記述が明確でなく、2025年の合計を圧縮する可能性がある。 |
| 業界誌発行元B | USD 291.20 M (2025) | モデルの基準を2024年に固定し、より狭い収益プールを引き継いでおり、移植件数から1件当たりの支出への変換において、採用が加速している市場での高価値な機械灌流利用を過小評価する可能性がある。 |
数値全体を見ると、その差異は主に市場に何を含めるか、そしてデバイスと消耗品の価値が時間とともにどのように扱われるかによって説明される。範囲を臓器生存性製品に厳密に限定し、モデルを移植活動および採用指標に結びつけることで、得られる数値はより追跡・再現・更新しやすくなり、新たな臨床・価格シグナルが入った際にも対応しやすくなる。


レポートで回答される主要な質問
臓器保存市場の現在の価値はいくらですか?
臓器保存市場規模は2026年に3億5,762万米ドルです。
最も急成長している保存技術はどれですか?
常温機械灌流(NMP)は2031年にかけて年平均成長率(CAGR)10.31%で進展すると予測されています。
なぜアジア太平洋地域が最も魅力的な成長地域なのですか?
移植プログラムの急速な拡大、規制の近代化、およびドナー登録の増加がアジア太平洋地域での年平均成長率(CAGR)10.49%を牽引しています。
償還モデルはどのように技術採用に影響しますか?
新しいCMS支払いバンドルは体外灌流消耗品をカバーし、病院が機械灌流デバイスを採用するよう促しています。
輸送デバイスでリードしている企業はどこですか?
Getinge傘下のParagonix Technologiesは、文書化された生存利益を持つSherpaPak、LIVERguard、BAROguardシステムを提供しています。
最終更新日:



