
世界の爪白癬治療市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.66 十億米ドル |
| 市場規模 (2031) | 4.49 十億米ドル |
| Growth Rate (2026 - 2031) | 4.19 % |
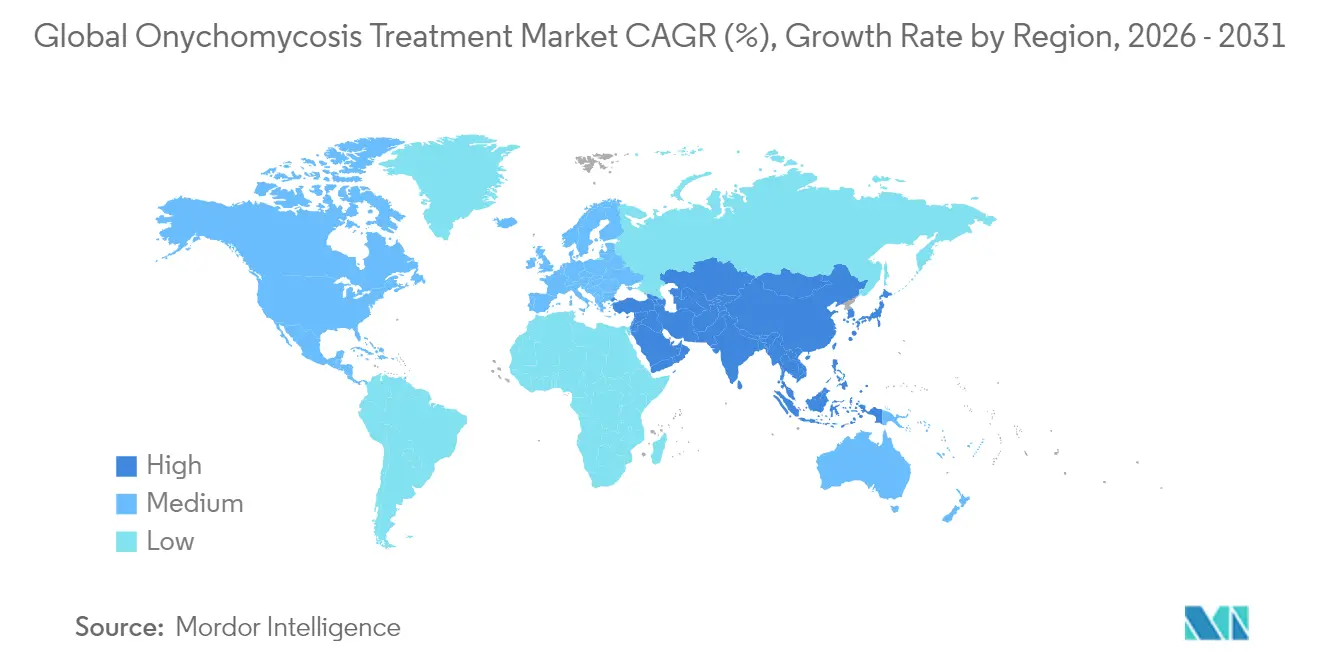
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
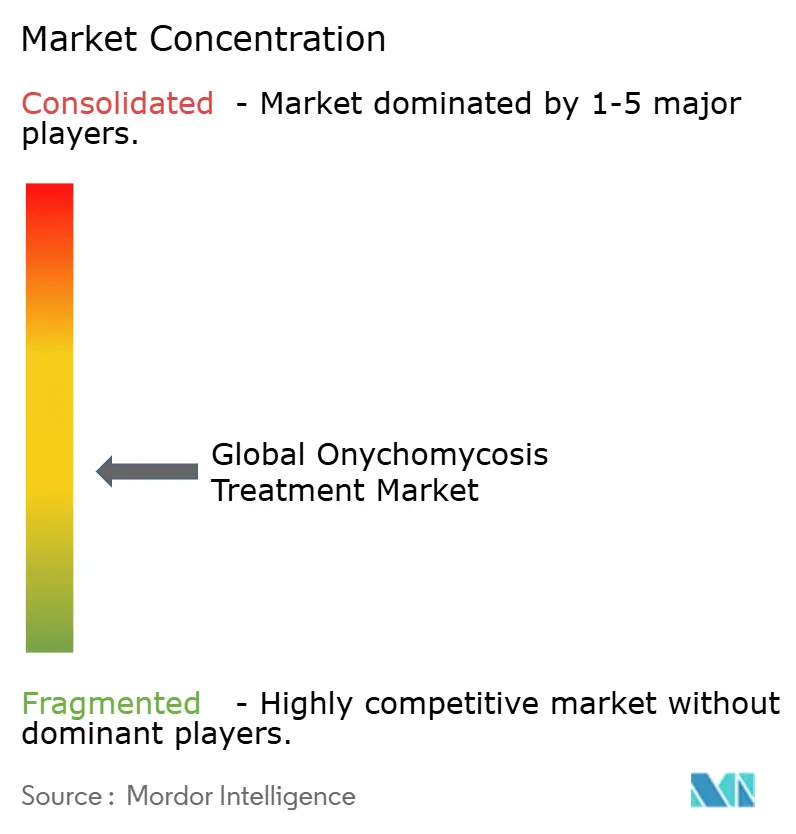
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる世界の爪白癬治療市場分析
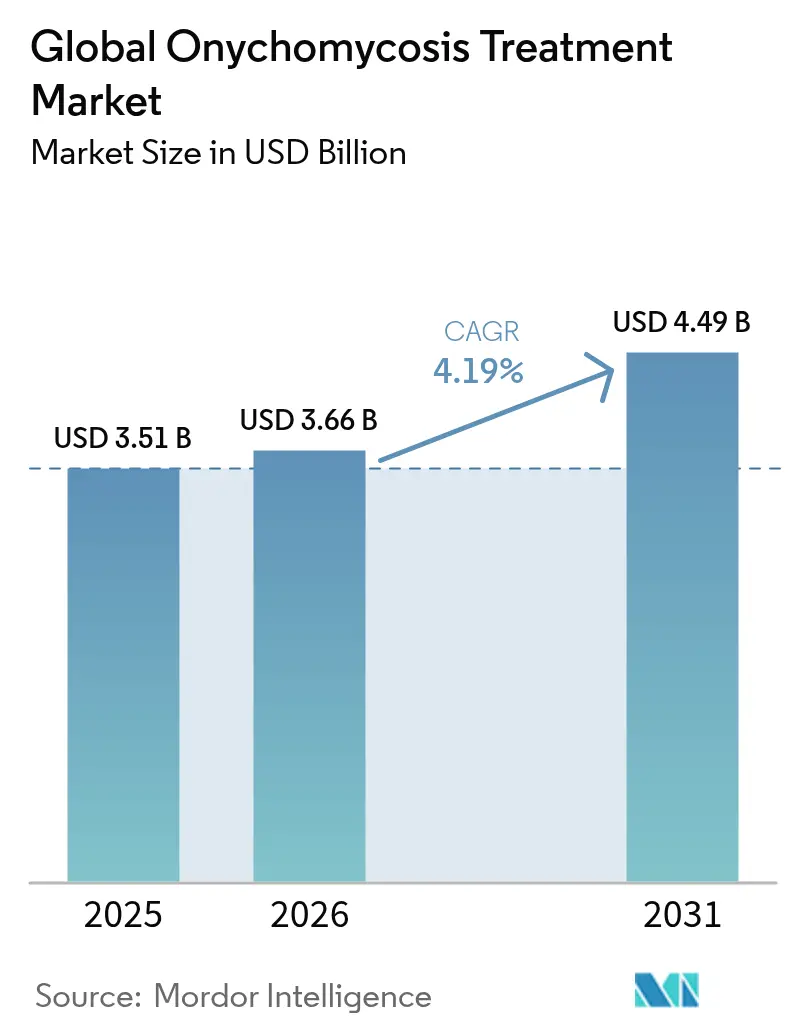
爪白癬治療市場規模は2025年に35億1,000万米ドルと評価され、2026年の36億6,000万米ドルから2031年には44億9,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中の年平均成長率(CAGR)は4.19%です。薬剤ベースの製品が引き続き収益を支配していますが、全身性副作用を回避する代替手段を求める臨床医や患者の間でデバイスベースのモダリティが着実に支持を拡大しています。糖尿病の有病率、人口の高齢化、フットケア美容への消費者意識の高まりが根本的な需要を持続させる一方、ファストトラック規制上のインセンティブが新興耐性を克服できる次世代抗真菌薬の研究を促進しています。確立された製薬ブランド、専門皮膚科企業、革新的なデバイスメーカー間の激しい競争が価格規律を維持し、治療の利便性、治癒速度、忍容性における漸進的な改善を加速させています。特にアジア太平洋地域における電子薬局へのアクセス拡大と人工知能を活用した診断の高度化が、より早期かつガイドラインに沿った介入を可能にすることで、対象患者層をさらに拡大しています。
主要レポートのポイント
- 治療タイプ別では、薬剤ベースの製品が2025年の爪白癬治療市場シェアの85.02%を占め、デバイスベースのモダリティは2031年まで年平均成長率(CAGR)5.08%で成長すると予測されています。
- 病原体タイプ別では、皮膚糸状菌が2025年の爪白癬治療市場規模の68.62%のシェアを維持しており、分子診断技術によりこれまで検出されていなかった感染症が明らかになるにつれ、非皮膚糸状菌性カビが年平均成長率(CAGR)5.92%で拡大しています。
- 疾患タイプ別では、遠位爪下型が2025年の爪白癬治療市場規模の75.74%を占め、免疫不全患者における臨床的認識の向上により、近位爪下型が年平均成長率(CAGR)6.53%で拡大しています。
- 地域別では、北米が2025年の爪白癬治療市場シェアの42.41%をリードし、糖尿病率と医療アクセスが同時に向上するアジア太平洋地域が年平均成長率(CAGR)5.71%で最も急速な拡大が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
グローバル爪白癬治療市場の促進要因影響分析*
| ドライバー | (~)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 糖尿病の有病率上昇と人口の高齢化 | +1.2% | アジア太平洋地域と北米で最も高い影響を持つグローバル | 長期(4年以上) |
| 足病科クリニックにおけるレーザーベースデバイスの採用拡大 | +0.8% | 北米・欧州連合(EU)、アジア太平洋地域へ拡大中 | 中期(2~4年) |
| 新興市場における電子薬局普及の拡大 | +0.6% | アジア太平洋地域が中核、中東・アフリカおよびラテンアメリカへの波及 | 中期(2~4年) |
| ナノキャリアを用いた高浸透性ネイルラッカーの発売 | +0.7% | 先進国市場での早期採用を伴うグローバル | 短期(2年以内) |
| 抗真菌薬ファーストインクラス分子に対する米国食品医薬品局(FDA)ファストトラックインセンティブ | +0.5% | 規制上の波及効果を伴うグローバル | 長期(4年以上) |
| 企業ウェルネスプランへの爪白癬スクリーニングの組み込み | +0.3% | 北米・欧州連合(EU)、アジア太平洋地域でのパイロットプログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
糖尿病の有病率上昇と人口の高齢化
高齢者および糖尿病患者は新規爪白癬診断の相当な割合を占めており、爪白癬治療市場の自己強化的な基盤を形成しています。糖尿病患者は感染リスクが4.7倍高く、神経障害により自己検出が遅れることが多く、真菌がより深い爪構造に侵入することを許してしまいます。シンガポールなどの国はこの課題を示しており、2型糖尿病患者の約3分の1が少なくとも1つの合併症を報告しており、症例の13.3%に神経障害が認められます。太平洋諸島の一部における足病科サービスの限界は、臨床的ニーズが供給を上回る未開拓の需要機会を浮き彫りにしています。アジア太平洋地域における都市化は生活習慣病を加速させると同時に可処分所得を増加させ、処方薬とプレミアムクリニック内処置の両方に対する持続的な需要曲線を生み出しています。
足病科クリニックにおけるレーザーベースデバイスの採用拡大
臨床医は、肝機能モニタリングの要件を回避する非全身性ソリューションに対する患者需要に応えるため、Nd:YAGおよびダイオードレーザープラットフォームをますます統合しています。治癒率のエビデンスは依然として不均一ですが、爪の美容的改善は富裕層の都市市場に集中した自費診療の場で魅力的であることが証明されています。光線力学療法と組み合わせたプロトタイプダイオードシステムは小規模研究で完全な消退を示しており、専門家の信頼を高めています。Welnax BioClearなどの携帯型家庭用レーザーはアクセスを民主化し、治療エピソードのコストを低下させており、この革新は爪白癬治療市場内のデバイス収益を押し上げると期待されています。クリニックはまた、複雑な薬物療法を受けている患者の安全性プロファイルを改善するため、レーザーを糖尿病フットケアパッケージに組み込んでいます。
新興市場における電子薬局普及の拡大
オンライン薬局は、外用療法を消費者に直接配送し、製品とアドヒアランス教育を組み合わせることで、スティグマと物流上の障壁を取り除いています。カナダのデジタルプラットフォームはすでにカウンセリングモジュールとともにエフィナコナゾールを調剤しており、電子商取引がより良い治療成果を促進できることを示しています。遠隔皮膚科は高解像度画像を人工知能トリアージアルゴリズムに接続し、多くの皮膚疾患において対面診断精度に匹敵します。新興市場の患者はそのため早期に治療を開始でき、疾患期間を短縮し感染リスクを低減することで、爪白癬治療市場の勢いを持続させています。
ナノキャリアを用いた高浸透性ネイルラッカーの発売
ナノテクノロジーは、密度の高い角質化した爪板を通じた薬物分配を改善します。脂質ベースのキャリアは、従来のクリームと比較してケトコナゾールの局所濃度を数倍高めます。全身吸収の低減は、肝臓への負担を懸念する高齢者および免疫不全患者に適しています。製剤開発者はまた、広域抗真菌スペクトルと良好な安全性パラメータを提供する精油複合体のテストも行っています。異なるメカニズムを持つ2つの薬剤を含む配合ラッカーは、耐性を抑制し目に見える消退を加速させることを目的としており、経口療法との有効性の差を縮めています。
グローバル爪白癬治療市場の抑制要因影響分析*
| 抑制要因 | (~)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い再発率と治療失敗率 | -1.1% | 湿潤気候でより高い影響を持つグローバル | 長期(4年以上) |
| 皮膚糸状菌におけるアゾールおよびアリルアミン耐性の増大 | -0.9% | アジアおよびヨーロッパに新興ホットスポットを持つグローバル | 中期(2~4年) |
| 美容目的の処置に対する償還の限界 | -0.6% | 北米・欧州連合(EU)、民間市場への波及 | 中期(2~4年) |
| 小児科における適応外全身使用に関する安全性の懸念 | -0.4% | 先進国市場でより厳格な施行が行われるグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い再発率と治療失敗率
長期にわたる治療コースと中程度の治癒確率が患者の継続性を低下させ、再発の可能性を高めています。24ヶ月間のエフィナコナゾール研究では有効治癒率がわずか22.6%であり、真菌学的および臨床的消退の両方を達成することの難しさを浮き彫りにしています。熱帯性気候は再感染圧力を高く維持しており、寛解を延長するために実践者は環境的介入(靴の滅菌、湿度管理、定期的な予防的塗布)を強調しなければなりません。
皮膚糸状菌におけるアゾールおよびアリルアミン耐性の増大
テルビナフィン耐性のTrichophyton indotineaeが北米で確認されており、アゾール耐性のAspergillus fumigatusの菌株が日本で増殖しています。従来の培養法では多くの耐性分離株を見逃すため、検査室はコストとターンアラウンドタイムを増加させる分子感受性パネルの採用を余儀なくされています。失敗率の上昇により、臨床医は併用療法または新しい薬剤に向かうことを余儀なくされており、これらは高価であったり、まだ普遍的に償還されていなかったりするため、爪白癬治療市場内での採用の勢いを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
グローバル爪白癬治療市場セグメント分析
治療タイプ別:
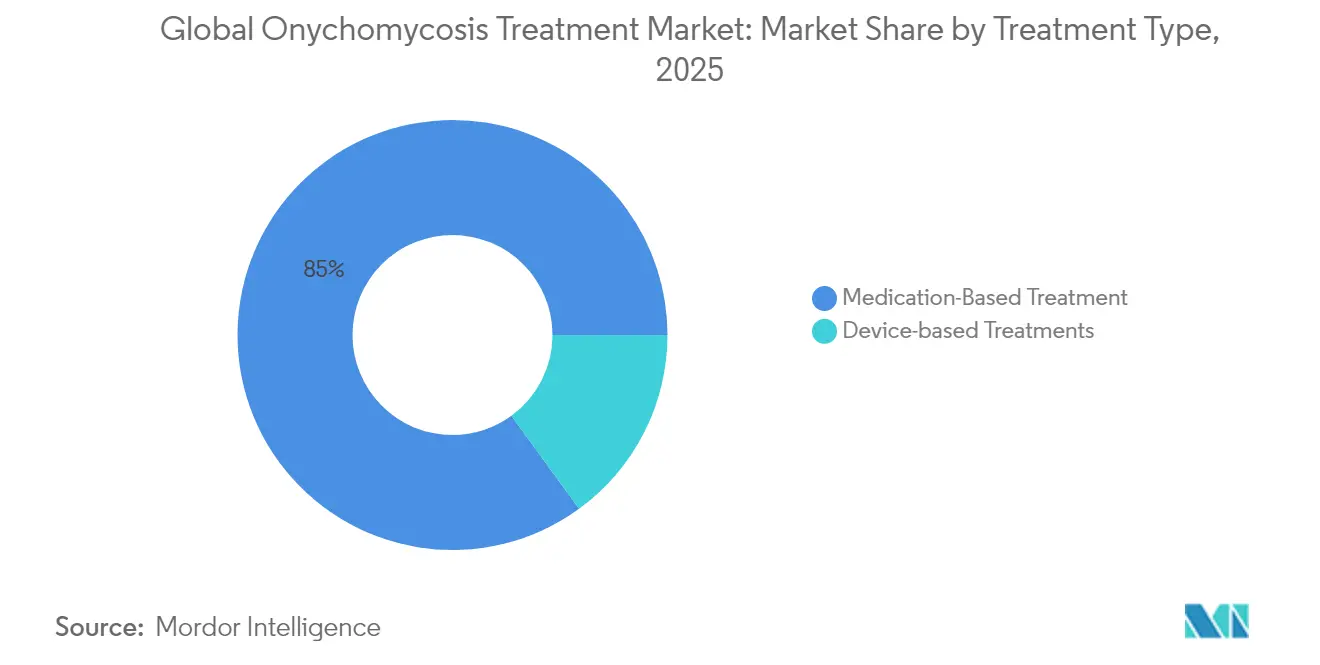
薬剤優位の中でデバイスイノベーションが加速薬剤製品は2025年に収益の85.02%を生み出しました。アリルアミンは爪ケラチンに強く結合し、数週間にわたって殺真菌作用を発揮するため、依然として主要なクラスです。アゾールはより広いスペクトルを提供しますが、耐性の増大により医師は併用プロトコルへと向かい、頑固な症例には経口テルビナフィンと外用エフィナコナゾールを組み合わせることもあります。薬剤の爪白癬治療市場規模は着実に拡大すると予測されていますが、デバイスが成熟するにつれてその比率は縮小する可能性があります。
Nd:YAGおよびダイオードレーザーを中心としたデバイスモダリティは、年平均成長率(CAGR)5.08%の軌道に乗っています。クリニックは、肝疾患や薬物相互作用のために全身療法に耐えられない患者にこれらを提案しています。パイロット試験はレーザーが目に見える消退を加速させることを示唆しており、これは美容意識の高い消費者に響く美容的な成果です。新しいプラットフォームは高周波と超音波浸透を組み合わせ、外用有効成分をより深く浸透させます。メーカーは処置後のメンテナンスキットをバンドルし、爪白癬治療産業内での継続的な製品販売を確保しています。デバイス企業と製薬企業のコラボレーションが流通を拡大し、メッセージングを統一しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


病原体タイプ別:
非皮膚糸状菌性カビが従来のパラダイムに挑戦皮膚糸状菌、主にTrichophyton rubrumおよびT. mentagrophytesが2025年の症例の68.62%を占めました。酵母菌とカビが残りを占めましたが、改善されたPCRアッセイにより非皮膚糸状菌性カビが年平均成長率(CAGR)5.92%で明らかになっています。Aspergillus属は免疫防御が薄い糖尿病患者の爪にますます定着しています。このような微生物は多くのアゾールに耐性を示し、より広範な感受性試験とオーダーメイドのレジメンを促しています。混合病原体症例はさらに治療を複雑にし、二剤配合ラッカーまたは全身・外用の組み合わせを必要とします。
非皮膚糸状菌性カビの爪白癬治療市場規模はまだ小さいですが戦略的です。広域スペクトル製品を検証できる企業が優位に立ちます。臨床プロトコルは現在、処方前の培養とPCRを重視しており、診断収益の流れを拡大しています。検査室は遠隔皮膚科プラットフォームと提携して結果の配信を迅速化し、経験的な誤りを減らしています。病原体の組み合わせの変化は、精密療法への市場転換を強調し、次世代製剤への需要を強化しています。
疾患タイプ別:
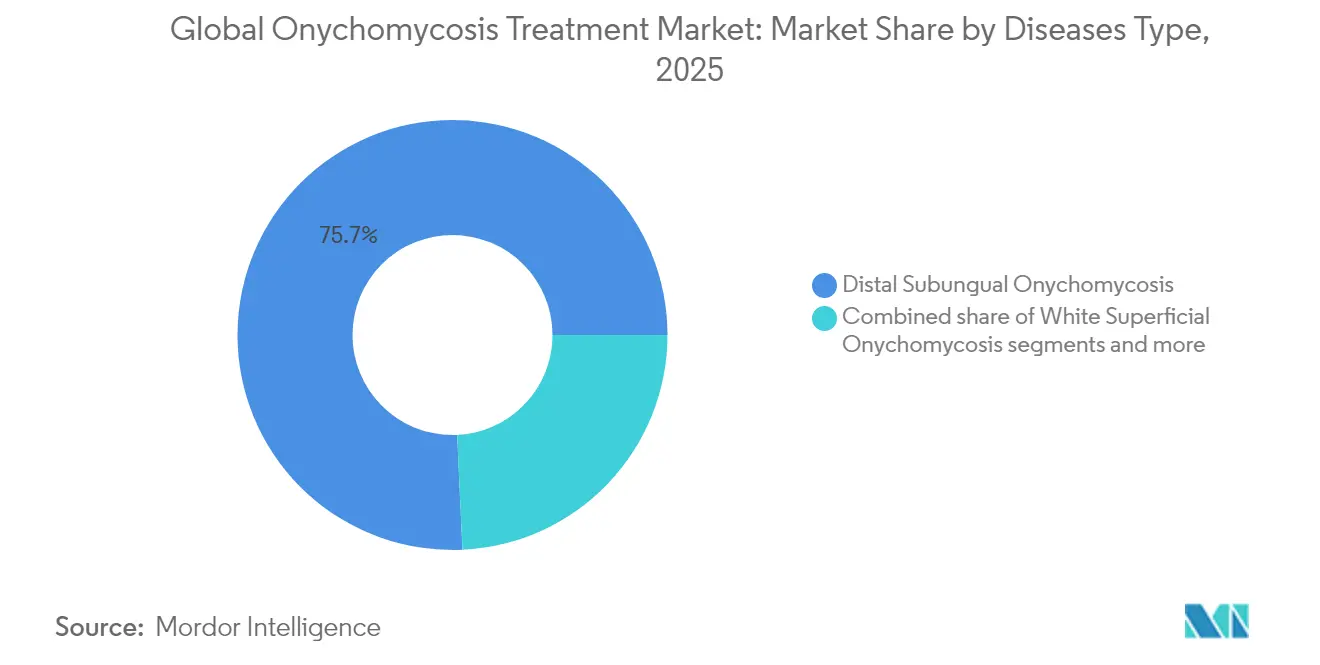
近位爪下型の認識が診断の進化を促進遠位爪下型爪白癬は2025年に75.74%のシェアを維持しており、その典型的なパターンは見逃しにくいためです。しかし人工知能ツールは現在、近位爪下型の変異をより早期に検出し、そのカテゴリ内で年平均成長率(CAGR)6.53%を促進しています。近位病変はしばしば全身疾患を示すため、医師はより広範な精密検査を指示し、補助的なサービス収益を拡大しています。全爪甲型および白色表在型は小さいままですが、重篤な爪板の破壊により長期または補助療法を必要とします。
スマートフォン拡大鏡と組み合わせた改善されたダーモスコピーにより、プライマリケア提供者がサブタイプを確実に識別し、皮膚科医への適時の紹介を促進できるようになっています。系統的レビューがその独特の病理を強調した後、乳白色の爪で崩れのない爪内型爪白癬への認識が高まっています。追加の診断上のニュアンスはそれぞれ、患者ごとの製品量を増加させ、爪白癬治療市場の全体的な成長を強化するオーダーメイドの治療計画に転換されます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米爪白癬治療市場
北米は2025年に広範な保険適用と高い診療所密度により、グローバル収益の42.41%を獲得しました。米国の臨床医は日常的に全身投与薬と院内レーザーセッションを組み合わせており、患者一人当たり2つの収益層を生み出しています。カナダの爪白癬治療市場規模は9,360万カナダドル(6,890万米ドル)に達しており、新規ラッカーの独占権契約に支えられています。メキシコでは、糖尿病クリニックが慢性疾患ケアバンドルに爪の健康モジュールを組み込むにつれて、処方量が加速しています。
アジア太平洋爪白癬治療市場
アジア太平洋地域は最も速い5.71%のCAGRを記録しています。中国とインドには膨大な糖尿病患者層が存在し、治療普及率が低くても相当な需要に転換されます。日本と韓国の病院はナノラッカーをいち早く採用しており、成熟した皮膚科セクターを反映しています。タイとマレーシアへのインバウンド医療観が機器処置の増分収益をもたらし、爪白癬治療市場の地域収益を押し上げています。政府の遠隔医療制度が専門家のアドバイスを遠隔地の地方に届け、都市部と農村部のケアギャップを縮小しています。
欧州爪白癬治療市場
欧州は安定した柱であり続けています。統一されたCEマーキングが革新的な外用薬の多国間ローンチを加速させています。スウェーデンのTerclaraは発売初月に36%の価値シェアを獲得し、プレミアム治療に対する欧州の受容性を証明しました。南欧の湿潤な海岸線は高い再発率を維持し、安定した反復購入サイクルを持続させています。東欧市場はジェネリック医薬品を積極的に採用していますが、可処分所得の上昇がブランド品の利便性フォーマットへの余地を開いています。

規制環境
爪真菌症治療の規制要件は、モダリティと地域によって異なる。米国では、FDAがNDA/ANDA経路を通じて処方抗真菌薬を監督し、OTC抗真菌キットはOTCモノグラフ制度の下で販売可能である。欧州連合では、販売承認取得者は小児開発義務の下でも活動しており、エフィナコナゾールやテルビナフィンなど爪真菌症に使用される薬剤についてEMAの小児試験計画(PIP)決定が発出されている。
ライフサイクル管理規則も厳格化しており、企業が承認済み製品を維持・変更する方法に影響を与えている。EMAは2025年1月1日付で改訂版の変更(バリエーション)枠組みを実施し、局所用ラッカー剤や全身用製品の製剤の微調整、製造拠点の変更、ラベル更新を含む承認後変更の提出規則とタイムラインが変更された。規制要件に加えて、臨床ガイダンスも使用方法を形作っており、局所療法対局所療法対全身療法に関する欧州のガイドライン主導の位置付けが、局所療法優先レジメンと併用レジメンの採用の違いに寄与している。
バリューチェーン分析
爪真菌症治療のバリューチェーンは、原薬供給と製剤またはデバイス製造から始まり、規制品質システムを経て、臨床医と消費者向けの多チャネル流通に至る。上流の投入は、局所用溶液、ラッカー剤、クリーム、経口錠に使用される確立された抗真菌原薬に重点が置かれ、製造・品質管理は規制当局の期待(例えば、処方薬に対するFDA要件対OTCモノグラフ製品)に合わせられている。
局所送達については、基剤選択、経爪浸透促進剤、ラッカー膜特性などの製剤ノウハウが、原薬以上の価値を付加する。デバイスベースのモダリティは、ハードウェア製造、サービスおよび消耗品、クリニックでの導入を含む並行したチェーンを生み出す。下流では、流通が設定と製品タイプによって分かれ、病院・クリニックチャネルは全身療法および処方局所薬をサポートし、小売薬局および皮膚科・足病科医院は治療開始とリフィルをサポートし、デジタルまたはeファーマシーでの調剤は維持療法とアドヒアランスプログラムをサポートする。最近の米国におけるOTC抗真菌キットの市場投入は、モノグラフ製品が処方薬と同じ承認経路を経ずに、広範な小売およびオンライン流通を通じて消費者に到達できる方法を反映しており、これは販売時点でのSKU回転率を高める傾向がある。したがって、供給リスク管理は、規制順守文書と信頼できる製造能力、さらに従来の薬局ネットワークと患者直接プラットフォームの両方に対応する能力に結び付けられたままである。
競合環境
上位5社のサプライヤーが世界収益の半分強を支配しており、市場は中程度の集中度を示しています。全身性抗真菌薬は、製造と詳細説明においてスケールを活用する大手製薬企業の手に留まっています。中規模の皮膚科専門企業が外用ラッカーを支配し、特許に裏付けられた送達技術でニッチを守っています。デバイスメーカーは第3の競争レーンを形成し、光学物理学の突破口をライセンス供与し、消耗品をカミソリと替刃モデルにバンドルしています。
戦略的コラボレーションが増加しています。製薬企業はレーザー試験を共同スポンサーして併用プロトコルを検証し、デバイスベンダーはメンテナンスラッカーをクロスセルしています。人工知能診断スタートアップが電子薬局のチェックアウトと統合し、処方箋を直接フルフィルメントワークフローに送り込んでいます。SCYNEXISは規制上のファストトラックステータスを活用して、新規化学物質で競合他社を先行しています。ANIのケトコナゾールシャンプー発売に代表されるジェネリック医薬品プレーヤーが価格上昇を抑制し、革新者に優れた価値を証明するよう圧力をかけています。
連邦官報に記録された特許期間延長は、継続的な知的財産の強度を強調し、研究開発コスト回収のための余裕を提供しています。しかし、デバイスにおける高い断片化と、アジア太平洋地域における開放的な競争分野が、イノベーションのペースを活発に維持することを確保しています。マーケティングは患者中心のアプリ、アドヒアランスのゲーミフィケーション、雇用主ウェルネスパートナーシップへとシフトしており、爪白癬治療産業内での単一製品依存ではなくエコシステムアプローチを示しています。
世界の爪白癬治療産業リーダー
Bausch Health Companies Inc(Valeant Pharmaceuticals Inc)
Galderma S.A.
Novartis AG
Pfizer, Inc
Moberg Pharma AB
- *免責事項:主要選手の並び順不同
グローバル爪白癬治療市場本レポートで取り上げた企業
- Pfizer
- Novartis
- Bausch Health
- Galderma
- Johnson & Johnson
- Bayer
- GlaxoSmithKline
- Sun Pharmaceuticals Industries
- Cipla
- Teva Pharmaceutical Industries
- Kaken Pharmaceutical Co. Ltd.
- Moberg Pharma
- Taisho Pharmaceutical Co. Ltd.
- Zeria Pharmaceutical Co. Ltd.
- Hikma Pharmaceuticals
- Cutera
- Photocure ASA
- Viamet Pharmaceuticals Holdings LLC
- Medimetriks Pharmaceuticals
- Merz Pharma

市場機会と将来展望
未対応のニーズは、全身性副作用を避けながら治癒の耐久性を向上させ再発を減らすことに引き続き集中しており、爪甲を通じた薬剤露出を高め、長期治療コースにおけるアドヒアランスを支援する製品の余地が残されている。継続的なイノベーションの証拠としては、局所候補薬のパイプライン活動の継続が挙げられ、例えばVanda Pharmaceuticalsは爪真菌症に対する局所治験抗真菌アプローチであるVTR-297についてFDAのIND許可(2024年1月)を取得した。同時に、2025年から2026年にかけてのナノ製剤や浸透促進システムに関するトランスレーショナル研究は、特に爪の不透過性という局所療法の制約に対応する技術の道筋を示している。
商業機会は、価格アクセスとチャネル拡大にも見られる。2026年2月、Alembic Pharmaceuticalsはジェネリックのエフィナコナゾール局所用溶液10%(Jubliaの治療的同等品)についてUSFDAの最終承認を取得し、これは局所療法コストに対する支払者・消費者の感受性を強め、既存ブランド局所薬に対する競争を高める。別途、局所爪真菌製品の中国市場アクセスに使用される越境ECモデルは、越境ECチャネルを明確に対象としたライセンス契約を含め、皮膚科ブランドとデジタル流通を組み合わせる経路を示唆しており、特に対面専門医アクセスが不均一で、維持リフィルが繰り返し需要を支える場合に有効である。
グローバル爪白癬治療市場における最近の業界動向
- 2026年6月:Moberg PharmaはKaro Healthcare ABとライセンス契約を締結し、越境ECチャネルを使用してMOB-015(Terclara)を中国で商業化する。この構造はデジタル流通を活用し、従来の小売展開よりも速く患者に到達し、認知されたブランド戦略の下で製品の地理的フットプリントを拡大する。
- 2026年4月:Moberg PharmaはKaro Healthcare ABとの独占ライセンス契約を拡大し、オーストラリア、ニュージーランド、韓国、台湾でMOB-015(Terclara)を商業化することとなり、Lamisilブランドでの発売が計画されている。この契約は複数のアジア太平洋市場でのアクセスを広げ、局所爪真菌症治療のブランド主導の商業化を強化する。
- 2024年9月:ANI Pharmaceuticalsはケトコナゾールシャンプー2%についてFDA承認を取得した。シャンプー製剤は爪特化ではないが、この承認は抗真菌ポートフォリオの幅広さを支え、真菌治療カテゴリー全体で使用される製造・規制・商業能力を強化することができる。


グローバル爪白癬治療市 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、爪真菌症(手指または足指の爪の真菌感染)を管理するために使用される治療の総価値を対象とし、確定または疑わしい症例に使用される処方薬およびOTC薬物療法、クリニックベースの処置を含む。
対象範囲の除外:日常的な爪の美容ケア、爪真菌症治療の意図のない一般的な足のケアサービス、および診断検査による収益は市場価値の一部としてカウントしない。
セグメンテーション概要
- 治療タイプ別
- デバイスベースの治療
- 薬剤ベースの治療
- アリルアミン
- アゾール
- その他のクラス
- 病原体タイプ別
- 皮膚糸状菌
- 非皮膚糸状菌性カビ
- 酵母菌
- 疾患タイプ別
- 遠位爪下型爪白癬
- 白色表在型爪白癬
- 近位爪下型爪白癬
- 全爪甲型爪白癬
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは需要プールとケアパスウェイの構築から始まり、これにより見込み治療患者を適切な設定(処方薬局対クリニック処置)に対応させることができる。このために、米国CDC、WHO、NIH、PubMed索引付き臨床出版物などの公的資料、および英国NHSなどの医療システム資料に依拠している。
また、税関・貿易統計ポータル、国別の医薬品・医療機器規制当局のウェブサイト(承認およびラベル用)、および入手可能な場合は皮膚科学会の臨床ガイドライン出版物も利用している。企業の提出資料、年次報告書、投資家向け説明資料、信頼できるプレスリリースは、製品の存在、ポートフォリオの変化、地理的重点を確認するのに役立つ。一部の場合には、企業財務や市場インテリジェンスの有料サブスクリプション、特許データベース、出荷レベルの輸出入データを補完的に利用し、タイムラインと活動シグナルを検証している。ここに記載したデスクソースは例示であり、分析中にデータを収集し、入力を検証し、未解決の疑問を明確にするために他にも多くの参考資料が使用された。
一次インタビューおよび調査
一次調査は、公表された有病率を治療患者数に変換し、治療シェアを実際の処方、処置利用、価格設定行動に結びつけるために使用される。主要地域の臨床医、病院・小売薬局の関係者、流通業者、製品・商業リーダーと話し合い、実際に使用されている内容と仮定を照合した。回答者からの入力は、リピートコース、局所療法と経口療法の切り替え、デバイスベース治療の実際の浸透度などの空白を解消するのに役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:33% | 経営幹部(CXO):15% | アジア太平洋:49% |
| ミドルティア:46% | 機能部門・事業部門リーダー:32% | 欧州・中東・アフリカ(EMEA):30% |
| 中小規模プレイヤー:21% | マネージャー:53% | 南北アメリカ:21% |
市場規模算定と予測
基本モデルはトップダウン需要プールを用いて構築され、有病率と診断率が治療患者数に変換され、その後、局所薬、経口薬、処置ベースの選択肢にわたる治療構成に対応付けられる。この構造が整った後、サンプリングされた価格設定、入手可能な場合の処方量代理指標、単位動向に関するチャネルからのフィードバックなど、選択的なボトムアップ近似値と結果を相互確認し、不一致が見られた場合に合計を調整する。
モデルで使用される主要な入力には、年齢層別の治療有病率、足爪対手指爪の症例の割合(治療期間と持続性が異なるため)、平均治療期間およびリピートコースのパターン、処方薬とOTC購入の分割、クリニック設定でのレーザーおよび光線力学療法の処置利用率が含まれる。価格設定は、混合平均販売価格ロジックを通じて処理され、構成比の変化、ジェネリック薬の参入、主要医療システムにおける物価上昇に価格変動を結び付けている。予測については、診断と治療の普及に関するシナリオ分析が適用され、最終的な軌跡は新しい治療法やデバイスがどれくらいの速さで採用されるかについての専門家の見解と照合される。国レベルの明確なデータポイントが欠落している場合は、医療アクセスと疾病構成が類似する代替市場を使用し、最終数値を確定する前に人口と治療強度の指標を用いてスケーリングする。
データ検証と更新サイクル
合計値は、疫学的範囲、治療ガイドライン、その値が要求する処方または処置数の暗示的な数値など、独立したシグナルと整合性を保つために複数のチェックを通じて検証される。国・地域レベルの異常値は見直され、単一の仮定によって急激な増加が引き起こされている場合は、その仮定を再構築し、新しい参考資料で再確認する。
承認前に、2人目のアナリストによるレビューが完了し、その後、全表のセットが同一の基礎入力に結びつくように最終整合性チェックが行われる。本レポートは年次で更新され、主要な承認、安全性の変化、急激な価格変動など重要な事象が発生した場合には中間更新が発生する。提供直前に、最終的なデータスキャンを実施し、クライアントが説明可能な入力に支えられた最新の見解を受け取れるようにしている。
Mordor Intelligenceの爪真菌症治療市場規模と他の公表推定値との比較
この市場の公表値がしばしば分散するのは、全員が同じ治療セットをカウントしているわけではなく、一部の資料が処置収益またはメーカー側の価格設定に重きを置いているためである。差異はまた、基準年として選択された年、為替レートの適用方法、推定が治療患者数に基づいているのか、より広範な抗真菌薬販売に基づいているのかによっても生じる。
処方量シグナル、臨床文献による治療有病率の範囲、実際のレジメン期間に関する臨床医からのフィードバックは、Mordor Intelligenceの推定値を治療対象の爪真菌症プールおよび局所・経口コースと処置来院を区別する明確な治療構成に結びつける確認事項である。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.66 B (2026) | |
| グローバル調査出版社A | USD 3.91 B (2025) | 関連サービスを含む可能性のある過去の収益系列とメーカー側の価値定義から構築されており、診断率と再治療率を制御するために治療有病率と平均治療期間がどのように使用されたかを明確に示していない。 |
| グローバル出版社B | USD 3.20 B (2024) | より早い基準年と、より低い記載CAGRを伴う長期の展望を用いており、地域ごとの処置採用や処方薬対OTC構成がどのように扱われたかについてスコープの説明が明確でない。 |
3つの数値全体で見ると、最大の差異は使用された基準年と治療構成の構築方法、特に処置収益に与えられた重みと想定される価格設定レベルから生じる。当社の手法は、観測可能な患者治療シグナルと明確な入力に総計を結び付けており、これにより採用率や価格が変動した際の将来の更新がより簡潔になる。


レポートで回答される主要な質問
爪白癬治療市場の現在の価値はいくらですか?
爪白癬治療市場規模は2026年に36億6,000万米ドルです。
今後5年間で市場はどのくらいの速さで成長すると予測されていますか?
市場は年平均成長率(CAGR)4.19%で拡大し、2031年までに44億9,000万米ドルに達すると予測されています。
最も急速に成長している治療モダリティはどれですか?
デバイスベースの治療、特にレーザーシステムは、2031年まで年平均成長率(CAGR)5.08%で成長すると予測されています。
アジア太平洋地域が高成長地域と見なされているのはなぜですか?
糖尿病罹患率の上昇、医療アクセスの拡大、消費者意識の高まりにより、アジア太平洋地域は年平均成長率(CAGR)5.71%に向かっています。
治癒率を制限する主な臨床的課題は何ですか?
高い再発率とアゾールおよびアリルアミン薬への耐性の増大が、長期的な治癒成果を引き続き制約しています。
ヨーロッパで最近急速な市場リーダーシップを達成した新製品はどれですか?
外用テルビナフィンラッカーのTerclaraは、スウェーデン市場での発売初月に36%の価値シェアを獲得しました。
最終更新日:



