
真菌性角膜炎治療市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.96 十億米ドル |
| 市場規模 (2031) | 1.2 十億米ドル |
| Growth Rate (2026 - 2031) | 4.55 % |
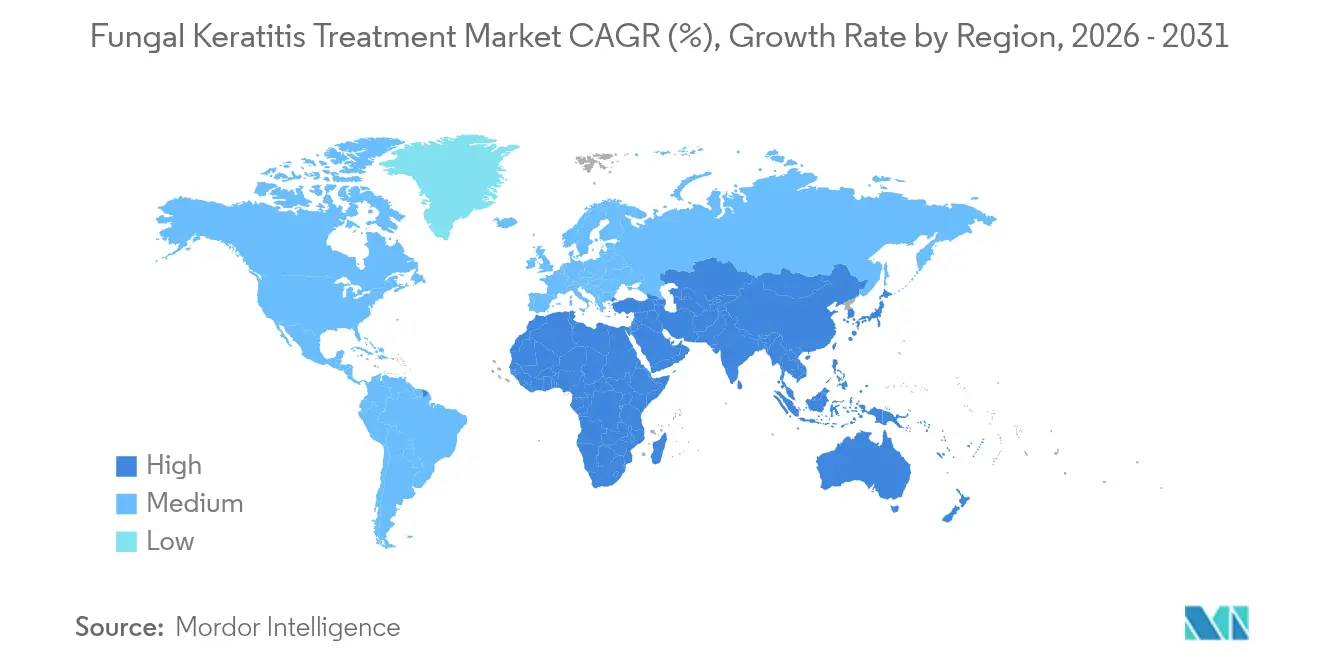
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
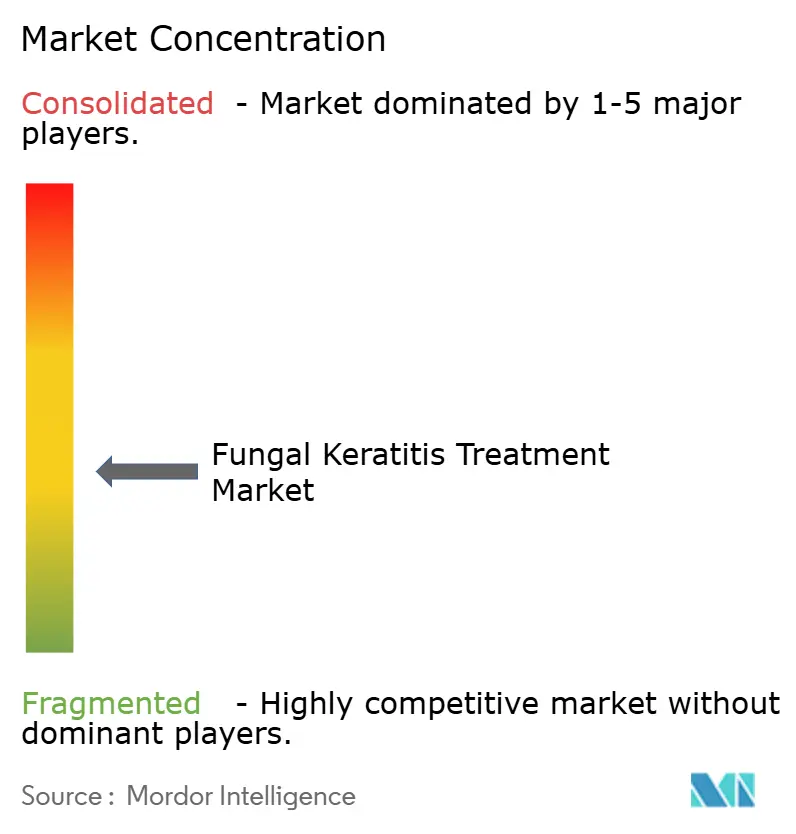
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる真菌性角膜炎治療市場分析
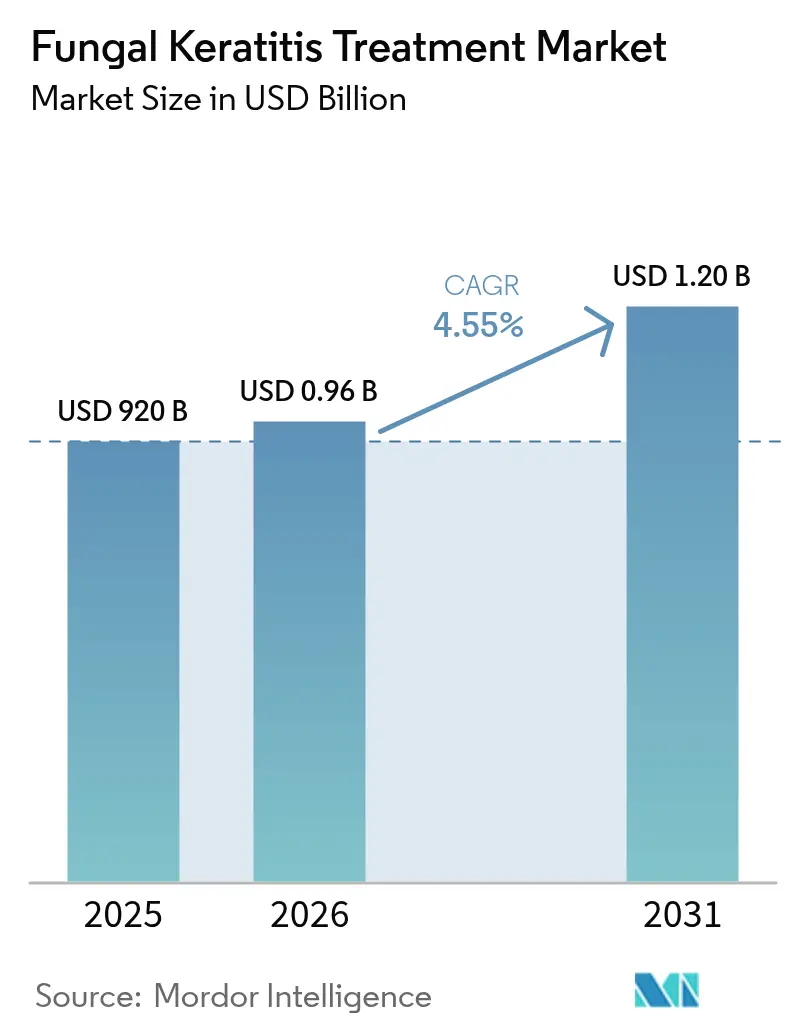
真菌性角膜炎治療市場の規模は、2025年の9億2,000万USDから2026年には9億6,186万USDへと成長し、2026年〜2031年の期間にCAGR 4.55%で2031年までに12億USDに達すると予測されています。
堅調なトップライン成長の陰では構造的変化が進んでいます。従来型アゾール類への耐性が加速し、気候変動により病原体の分布域が拡大し、深層学習による診断技術が初診から標的治療開始までの平均時間を短縮し始めています。AIによる分類システムは細隙灯顕微鏡画像において94.1%の精度を達成し、かつて5日以上を要していた診断期間を大幅に短縮して視力予後を改善しています。薬物送達技術も並行して進歩しており、角膜実質内注射および持続放出型インプラントが重症感染症における角膜への薬剤浸透性を向上させています。農村部においてテレ眼科医療が普及を広げるなか、電子商取引チャネルが存在感を増しており、一方でR&D開発パイプラインは毒性を増大させることなく耐性を抑制する併用療法へと方向転換しています。
主要レポートのポイント
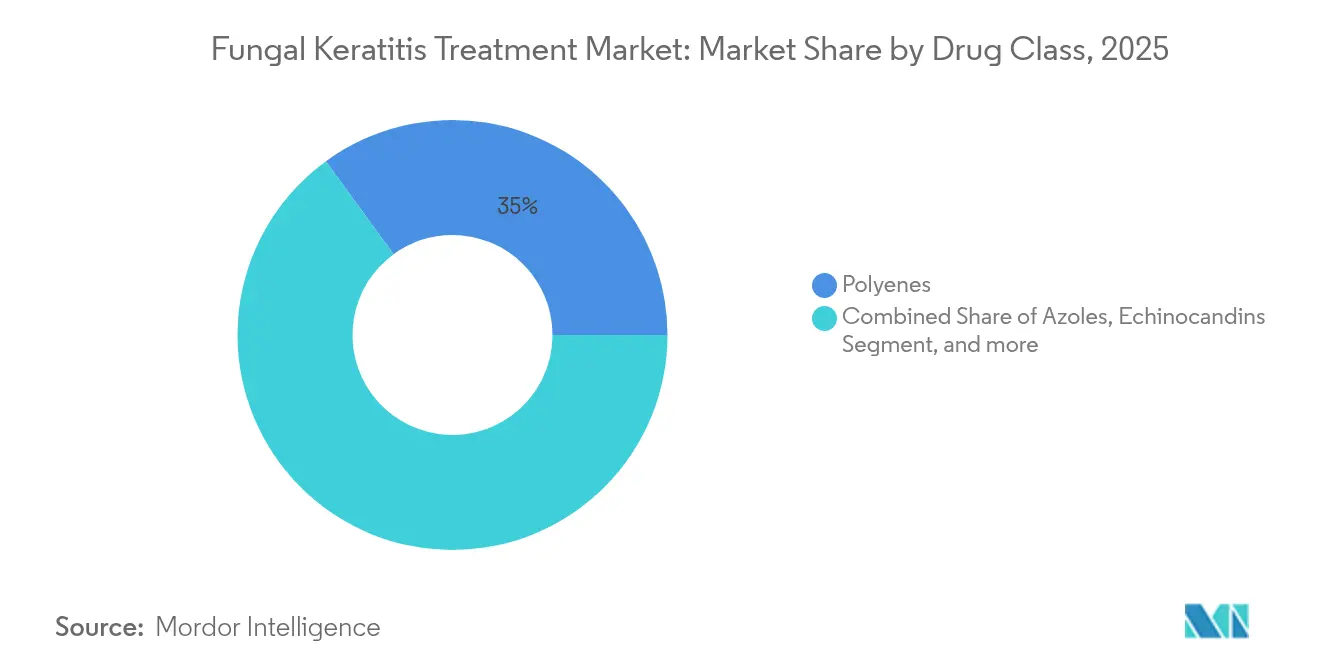
- 薬剤クラス別では、ポリエン類が2025年の真菌性角膜炎治療市場シェアの35.02%を占めてトップとなり、エキノカンジン類は2031年までに8.06%のCAGRで成長が見込まれます。
- 投与経路別では、局所療法が2025年の真菌性角膜炎治療市場規模の60.65%を占め、角膜実質内注射は2031年までに9.54%のCAGRで拡大する見込みです。
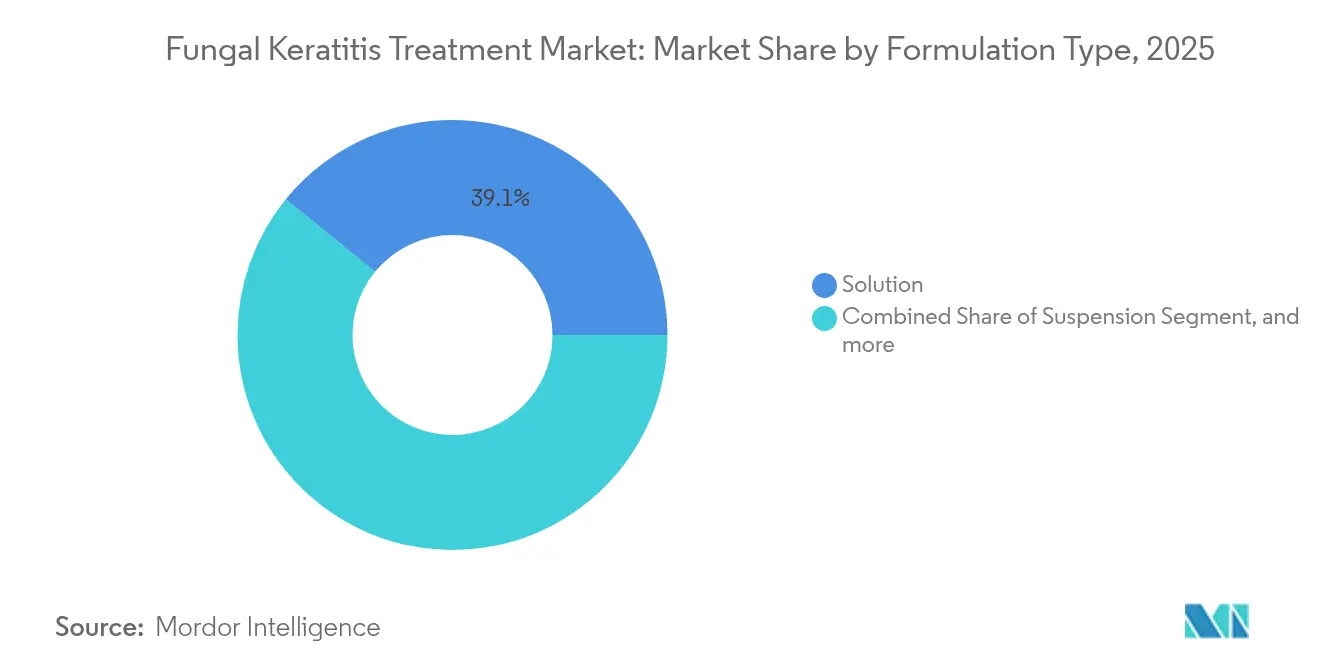
- 製剤タイプ別では、溶液が2025年の収益の39.12%を占め、軟膏およびゲルが6.02%のCAGRで最も急成長しているカテゴリーとなっています。
- 流通チャネル別では、病院薬局が2025年の売上の43.72%を獲得し、オンライン薬局は10.05%のCAGRで拡大しています。
- 地域別では、北米が2025年の収益の36.02%を占め、アジア太平洋地域がCAGR 5.42%で最も急成長している地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGR予測への影響 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 熱帯・亜熱帯地域における 真菌性角膜炎の負担増大 | +1.2% | アジア太平洋、 ラテンアメリカ、サハラ以南アフリカ | 中期 (2〜4年) |
| 広域スペクトル・標的型抗真菌薬への R&D投資の増加 | +0.8% | グローバル、 北米・欧州に集中 | 長期( 4年以上) |
| コンタクトレンズ使用増加および 外傷関連眼感染症の増加 | +0.7% | グローバル、 先進市場で最も高い | 短期( 2年以内) |
| LASIK・角膜移植手術の急増による 術後リスクの上昇 | +0.5% | 北米、 欧州、一部アジア太平洋の都市 | 中期 (2〜4年) |
| 気候変動による フザリウムおよびアスペルギルスの生息域拡大 | +0.4% | グローバル、 温帯地域で加速 | 長期( 4年以上) |
| AI支援による早期診断ツールが 治療率を加速 | +0.3% | 先進市場から先行し、 グローバルに拡大 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
熱帯・亜熱帯地域における真菌性角膜炎の負担増大
都市ヒートアイランド現象の拡大、湿度の上昇、農業活動の継続が住民を胞子を含む塵芥にさらすことにより、熱帯・亜熱帯地域では真菌性角膜炎の罹患率が上昇しています。農村部症例の最大60%を外傷が占めているにもかかわらず、保護用眼鏡へのアクセスは依然として不均一です。ミャンマー、ガーナ、ブラジル北東部の病院記録では5〜7日の診断遅延が確認されており、48時間以内の早期介入は穿孔リスクを著しく低減することが明らかとなっています。[1]J. Smith ら、「発展途上地域における真菌性角膜炎の疫学」、Journal of Fungi、mdpi.com 気候変動により真菌の耐熱性が高まるにつれ、南欧および米国の一部においても温帯域への拡大が医療制度に新たな課題をもたらしています。
広域スペクトル・標的型抗真菌薬へのR&D投資の増加
資本はジヒドロオロト酸脱水素酵素阻害などの新規メカニズムへと移行しており、オロロフィムはアゾール耐性アスペルギルス分離株に対して有効性を示しています。[2]A. Brown、「オロロフィムの臨床進捗アップデート」、BMC Infectious Diseases、bmcinfectiousdiseases.biomedcentral.com 学術界と産業界のパートナーシップにより橋渡し研究のタイムラインが加速しており、オクラホマ大学のチームは広域スペクトル活性と低毒性を持つ植物由来化合物ペルセファシンを単離しました。ベンチャーファンドは、ナノキャリアまたは眼科用インサートによる投与頻度の制御を通じて耐性を抑制する併用療法を優先しています。
コンタクトレンズ使用増加および外傷関連眼感染症の増加
グローバルなコンタクトレンズの普及率は、特に労働年齢層の都市人口の間で二桁台に上昇しています。米国疾病予防管理センター(CDC)は引き続き、最適以下のレンズ衛生管理をフザリウム角膜炎アウトブレイクの主要リスク要因として警告しています。[3]CDC職員、「コンタクトレンズ関連感染症」、米国疾病予防管理センター、cdc.gov バイオフィルム形成真菌はレンズ表面および保存ケース内で繁殖し、標準的な消毒処理を複雑にします。新興市場では、小売プロモーションが公衆衛生メッセージを上回るペースで展開されることが多く、レンズケアのベストプラクティスに関する知識格差が拡大しています。
LASIK・角膜移植手術の急増による術後リスクの上昇
インドおよびメキシコにおける価格低下を牽引役として、2024年の屈折矯正手術件数は12%増加しました。角膜フラップの作成は日和見性酵母菌の侵入門戸となり得る一方、局所ステロイド投与中の移植レシピエントは数ヶ月にわたり免疫抑制状態が続きます。米国眼科学会(American Academy of Ophthalmology)は、翼状片切除術後の酵母菌角膜炎症例の増加シリーズを記録しています。[4]米国眼科学会パネル、「術後角膜炎アラート」、AAO News、aao.org 医療ツーリズムはフォローアップケアが異なる規制環境下で行われることが多いため、管轄上の複雑さを加えます。
阻害要因影響分析*
| 阻害要因 | (〜)% CAGR予測への影響 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 主要アゾール類の 特許満了とジェネリック侵食 | -0.9% | グローバル、 先進市場で最も顕著 | 短期( 2年以内) |
| 用量制限的眼毒性および 全身性副作用 | -0.6% | グローバル、 規制審査は米国・EUで最も厳格 | 中期 (2〜4年) |
| カンジダ・アウリスおよびフザリウムにおける 抗真菌薬耐性の拡大 | -0.5% | グローバル、 アジア太平洋に新興ホットスポット | 長期( 4年以上) |
| 低所得地域における コールドチェーンおよび診断能力の制限 | -0.4% | サハラ以南アフリカ、 農村アジア、ラテンアメリカ | 長期( 4年以上) |
| 情報源: Mordor Intelligence | |||
主要アゾール類の特許満了とジェネリック侵食
フルコナゾールの特許失効および米国における平均14.38USDのジェネリック価格が価格圧縮を強めています。ボリコナゾール、ポサコナゾールおよびその他の第二世代化合物も同様の軌跡をたどっており、革新的製品メーカーは新規担体または固定用量配合によってプレミアム価格を正当化することが求められています。インドおよび中国の市場参入者が眼科用ジェネリック製造能力を拡大し、欧州および北米における競争を深め、価格下落圧力を加速させています。
カンジダ・アウリスおよびフザリウムにおける抗真菌薬耐性の拡大
カンジダ・アウリス(Candida auris)のアウトブレイクは現在、環境残留性を排除するためにUVC LEDテクノロジーを含む除染レジメンを必要としています。汎耐性分離株の報告により、臨床医はより毒性の高いアムホテリシンB療法を余儀なくされています。フザリウムの本質的なアゾール耐性は治療の選択肢をさらに狭め、エキノカンジン類やレザファンジンなどの新規薬剤といった薬剤クラスに依存しないオプションの必要性を強調しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
エキノカンジン類がポリエン類の優位性に挑戦ポリエン類が2025年の真菌性角膜炎治療市場シェアの35.02%を維持しているものの、エキノカンジン類はCAGR 8.06%で最も強力な見通しを示しています。全身性カンジダ症に対するレザファンジンのFDA承認は、眼科固有の適応ラベルが存在しないにもかかわらず、このクラスの有効性を実証しています。ポリエン類の需要は腎毒性を軽減するリポソームアムホテリシンBによって下支えされており、難治性角膜炎プロトコルにおける中核的役割を担っています。
パイプライン活動は耐性の実態に即して展開されています。エキノカンジン類をアゾール類またはアリルアミン類と組み合わせた併用療法は、単剤での治療失敗率を補う目的で開発が進んでいます。エキノカンジン類における真菌性角膜炎治療市場規模は、難治性症例に対する採用拡大を反映しています。ポリエン類の革新は現在、全身曝露を伴わずに高い角膜濃度を維持するための優れた眼内保持ゲルに焦点を当てています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


投与経路別:
角膜実質内デリバリーが臨床的受容を拡大局所点眼薬は2025年の真菌性角膜炎治療市場規模の60.65%を占め、臨床医の親しみやすさと患者の利便性によって支えられています。一方、角膜実質内注射は角膜上皮バリアを迂回して薬剤を角膜実質に直接送達するため、2026年〜2031年の間に9.54%で成長が期待されています。臨床研究では、角膜実質内ボリコナゾールを層状角膜形成術と併用することで微生物学的除菌が加速することが示されています。
経口療法は深部または全身性病変に対するフォールバックとして残存していますが、全身毒性により広範な使用が制限されています。マイクロリザーバーデバイスを含む持続放出型インプラントは、投与間隔を数週間に延長することを目的として研究が進められています。普及には外科的技術の利用可能性と、手技ベースのケアを評価する償還モデルが鍵となります。
製剤タイプ別:
軟膏が持続放出目的で存在感を拡大溶液は依然として収益の39.12%でトップを占めていますが、軟膏およびゲル形態は角膜滞留時間が長くなることで投与回数を1時間ごとから1日4回に削減できるため、CAGR 6.02%で拡大しています。ブテナフィンナノミセルは溶解性を改善し、局所抗真菌薬のツールボックスを拡張しています。懸濁液は保存期間の制約と格闘している一方、眼科用インサートは24時間にわたる安定した放出を目指しています。
R&Dチームは単一の軟膏に抗真菌薬と低用量ステロイドを組み合わせ、防腐剤過負荷を避けながら感染と炎症を同時に対処することを検討しています。真菌酵素に応答する生分解性ポリマーも開発が進んでおり、高真菌負荷の微小環境における薬剤放出の最適化が期待されています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
流通チャネル別:
デジタルトランスフォーメーションがオンライン成長を加速病院薬局は2025年の売上の43.72%を獲得し、コールドチェーン管理を要する急性期処方の優先的な拠点として位置付けられています。しかし、オンライン薬局はテレメディシンが地理的格差を解消するにつれてCAGR 10.05%で成長しています。規制当局は現在、ほとんどの局所抗真菌薬についてオンライン処方を認可しており、統合データロガー追跡機能を備えた宅配ネットワークが温度逸脱リスクを軽減しています。
プラットフォーム統合が深化しています。画像ベースのAIツールが疑い例の角膜炎症例をバーチャル診察に直接誘導し、眼科医が処方を発行して大都市圏では当日配送が可能となっています。東南アジアの非公式チャネルに過去に浸透していた偽造品対策として、抗真菌薬サプライチェーンにおけるブロックチェーンの試験導入が進んでいます。小売薬局はジェネリック侵食による利益率圧縮に直面しており、専門薬紹介のために病院ネットワークとのパートナーシップ締結を加速させています。
地域分析
北米真菌性角膜炎治療市場
北米は2025年の収益の36.02%を占め、高い治療費、新興治療モダリティに対する保険適用、および確立された診断インフラによって支えられています。ディープラーニングアルゴリズムは商業化され、主要な学術眼科センターに組み込まれており、治療開始まで時間を大幅に短縮しています。また、この地域はほとんどの後期臨床試験を主催しており、パイプライン資産への現地アクセスを加速させています。米国メキシコ湾岸沿いの気温異常はすでにフザリウムの増加と関連付けられており、テキサス州やルイジアナ州などの州での症例数が増加しています。
アジア太平洋真菌性角膜炎治療市場
アジア太平洋地域はCAGR 5.42%で最も急成長しているセグメントです。中国、インド、韓国全体でコンタクトレンズの普及が加速する一方、農業従事による曝露は農村地帯で依然として広範に見られます。タイ北部の研究では、西洋の分離株とは異なる多様なフザリウム株が発見されており、地域的な病原体の不均一性が浮き彫りになっています。インドおよびインドネシアにおける政府の保険拡充により、局所用ナタマイシンが償還対象となり、正式な治療の普及が拡大しています。官民の診断パートナーシップは、現在病原体の種同定能力を欠いている地区病院における顕微鏡検査および培養能力の強化を目指しています。
欧州・中東・アフリカおび南米真菌性角膜炎治療市場
欧州はコスト抑制圧力の中で緩やかな成長を示しています。国民保健サービスは可能な限りジェネリック医薬品を優先しており、処方あたりの収益を圧縮しています。しかし、この地域は希少疾病用医薬品指定および人道的使用経路においてリーダーシップを維持しており、2024年のSIFIのポリヘキサニドに対する希少疾病用医薬品指定はその好例であり、承認後10年間の市場独占権が期待されています。南欧では熱波の頻度増加に伴い真菌性角膜炎の発生率が上昇しており、予防教育および早期介入スキームへの予算配分が促進されています。中東・アフリカおよび南米は、コールドチェーン能力の限界と専門医の偏在により依然として普及が遅れていますが、都市部の所得上昇がプレミアム製剤への需要を刺激し始めています。

規制環境
米国では、真菌性角膜炎に明示的に適応があるとしてFDA承認を受けている薬剤は、依然としてナタマイシンのみである。この限られたオンレーベルの選択肢のため、臨床医は深部感染や難治性感染に対して、より広範な抗真菌薬の局所、経口、または角膜実質内投与を適応外使用に依存している。これは、眼科用製品に対するファーマコビジランスや保存剤の制限、および先発品・ジェネリック双方の供給元にわたる無菌製造の品質適合を高める、ラベル表示上のギャップを浮き立たせている。
競合状況
市場構造は中程度に分散しています。大手既存企業は規制上の専門知識、グローバルな製造拠点、および従来型アゾール類のポートフォリオを活用しています。無菌眼科ラインへの高い資本要件が新規参入を抑止しています。しかし、新規デリバリーや耐性突破メカニズムに特化した中規模バイオテク企業は、ベンチャー資金を引き付けています。
多国籍企業はポートフォリオを整理し、オーナーシップマップを再構築しています。2024年、PfizerはR&Dコスト24%削減の一環としてフォスマノゲパイクスをBasilea Pharmaceuticaに売却しました。この動きは、限定的市場でのリターンを機動的に追求できる専門企業へのニッチな抗感染薬資産の外部化という広範なトレンドを反映しています。AI支援診断企業は、プレミアム価格設定のためのコンパニオン診断ステータスを求める創薬企業とデータ共有アライアンスを形成しています。
戦略的な動きとしては、アフリカおよびラテンアメリカにおけるコールドチェーンの課題を回避するためのローカル生産ライセンス供与、リポソームアムホテリシンBの技術移転協定、およびプロテアーゼ応答性ナノ粒子を探索するスタートアップへの持分取得などが挙げられます。Bausch + LombによるARVO 2025での39本の科学論文発表は眼科への継続的なコミットメントを示していますが、抗真菌薬に特化した内容は依然として限定的です。全体として、医薬品・デバイス・データを統合ケアパスウェイとして組み合わせることが差別化の鍵となっています。
真菌性角膜炎治療産業のリーダー企業
Merck & Co. Inc.
Bausch Health
Gilead Biosciences
Pfizer Inc.
Glenmark Pharmaceuticals
- *免責事項:主要選手の並び順不同
真菌性角膜炎治療市場
- Bausch Health
- Pfizer
- Merck
- Gilead Sciences
- Glenmark Pharmaceuticals
- Alvogen
- Leadiant Biosciences
- Aurolab
- Eyevance Pharmaceuticals
- Xellia Pharmaceuticals
- Santen Pharmaceutical Co.
- CorneaGen
- Aerie Pharmaceutical
- Basilea Pharmaceutica
- SCYNEXIS
- Matinas BioPharma
- EyePoint Pharmaceuticals
- Natrapharm Inc.
- Cipla
- Sun Pharma (Polaris)

市場機会と将来展望
この空白領域は、迅速な診断とより早期の標的治療の交差点に位置している。市場は、治療開始までの時間を短縮するAI対応ワークフローの勢いを反映しており、2026年の学術的エビデンスは、塗抹検査および培養検査陰性の真菌性角膜炎における精度向上を目指すCRISPRベースの検査を含む、次世代の診断法を示唆している。これは、薬剤開発者と診断プロバイダーが、より早期の病原体確認によって経験的治療期間が短縮され、重症例における差別化されたレジメンの余地が生まれるような、コンパニオン的な連携経路を軸に協調する機会を支えている。
薬物送達および補助的戦略は、角膜浸透の限界に対応する2026年の製剤・デバイス研究に支えられた、もう一つの近未来の機会領域を示している。2026年の研究では、ボリコナゾール-シクロデキストリン複合体の眼用マイクロニードルパッチや、マイクロ流体技術で製造されたボリコナゾールナノエマルションなど、より高い局所暴露をより少ない投与負担で実現することを目指すアプローチが報告された。治療面では、ClinicalTrials.govに、標準的なナタマイシン療法への補助的な局所シクロスポリンA投与を評価するUCSFの進行中の試験(NCT06658002)が登録されており、オンレーベルの選択肢が限られる環境でナタマイシンを基盤薬として維持しつつ、抗真菌療法とともに炎症を管理する追加薬剤への道筋を示している。
Recent Industry Developments in 真菌性角膜炎治療市場
- 2026年5月:Provectus Biopharmaceuticalsは、その子会社VisiRoseを通じて、Bascom Palmer Eye Institute所属の著者らが発表したポスターにより、ARVO 2026においてローズベンガル光線力学的抗菌療法(RB-PDAT)の臨床事例を紹介した。この更新には、真菌株にわたる感染性角膜炎の事例が含まれ、耐性や角膜浸透不良が転帰を制限する場合に薬物療法を補完し得る、非薬理学的かつ処置に近いアプローチが強調された。この注目度は、三次眼科医療経路におけるエスカレーションツールとしての光線力学的選択肢のより広範な臨床評価を後押ししている。
- 2025年6月:SIFIはFaes Farmaへの合併を発表し、SIFIをFaes Farmaの眼科部門として位置づけ、ポートフォリオとパイプライン資産をより大規模な国際プラットフォームの下に統合した。この取引は、感染性角膜疾患に関連する資産を含む専門眼科プログラムの商業的リーチと開発資源を強化する。真菌性角膜炎については、この統合により、差別化されたまたはオーファン優遇候補品の後期段階開発を資金調達・運用する能力が向上する可能性がある。
- 2024年2月:CiplaはCSIR-CDRIと提携し、CSIR-CDRIの試作薬物送達システムに基づく真菌性角膜炎向けの新規眼科用製剤を共同開発することとなった。この契約は、インドの大手製薬企業と国立研究機関を結び付け、製剤科学を規模拡大可能な開発、そして最終的な商業化へと転換するものである。この種の提携は、高発生地域における一次治療での眼内バイオアベイラビリティと使いやすさの改善という、市場の重要なギャップを対象としている。


真菌性角膜炎治療市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、真菌性角膜炎の管理に使用される処方薬治療、すなわち角膜内の真菌病原体を根絶するために使用される局所、経口、角膜実質内、静脈内の抗真菌療法からの収益を対象とし、工場出荷価格で評価されている。
対象範囲の除外事項:角膜クロスリンキング、角膜移植、院内デブリードマンなどの処置および外科的手技による収益は、本市場規模から除外されている。
セグメンテーション概要
- 薬剤クラス別
- ポリエン類
- アゾール類
- エキノカンジン類
- アリルアミン類
- 新規療法および併用療法
- 投与経路別
- 局所
- 経口
- 眼内/角膜実質内注射
- 製剤タイプ別
- 溶液
- 懸濁液
- 軟膏/ゲル
- 錠剤/カプセル
- 流通チャネル別
- 病院薬局
- 小売薬局およびドラッグストア
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他アジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、臨床経路と抗真菌治療が実際にどのように提供・課金されるかを明確にすることから始まり、これにより収益プールが薬物療法に限定される。真菌性眼感染症に関するCDC資料、WHOの医療システムおよび医薬品アクセス指標、真菌性角膜炎治療パターンに関するNational Library of Medicine(PubMed)の臨床文献、病原体・転帰・治療選択を報告するNIH助成研究の成果など、公開情報源を参照した。
需要側の仮定を裏付けるため、政府の医療統計、病院・眼科センターの刊行物、臨床ガイドラインの概要、薬剤供給の兆候として有用な場合の輸出入貿易統計などの資料も使用した。企業レベルの文脈については、治療薬の入手可能性、ポジショニング、および概略的な価格動向を把握するために公開資料や投資家向け資料を用い、必要に応じて企業財務・インテリジェンスの有料サブスクリプション、ニュースおよび財務情報、特許検索、出荷レベルの輸出入確認によって補完した。これらのデスク資料は網羅的なものではなく、データ収集、検証、明確化のために他にも多数の公開情報源を利用した。
一次インタビューおよび調査
一次調査は、治療ミックス、実臨床における処方行動、および重症例における一次局所療法とエスカレーションパターンとの実際の分布を検証することに重点を置いた。眼科医、角膜専門医、病院薬剤師、流通業者に聞き取りを行い、その回答を用いて使用強度、価格帯、および患者が医療環境間をどの程度移動するかを確認した。
対象範囲は主要な医療市場全体でバランスを取り、モデルが高アクセス環境と制約のあるアクセス環境の双方を反映するようにした。不確実な入力値については、一貫した仮定のセットが適用できるまで、追加質問により再検討した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:31% | 経営幹部(CXO):17% | アジア太平洋:45% |
| ミドルティア:49% | 部門/事業リーダー:40% | 欧州・中東・アフリカ:35% |
| 小規模プレイヤー:20% | マネージャー:43% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、真菌性角膜炎の症例シグナルと医療環境別の治療対象割合を用いたトップダウンの需要プール構築から始まり、それを典型的なレジメンおよび期間に基づく治療量へと変換する。この治療量は、薬剤クラスおよび製剤別の工場出荷価格帯を用いて評価され、その後、国別ミックスおよび処方抗真菌薬への現実的なアクセスを反映して調整される。
総計を実務的な水準に保つため、選択的なボトムアップ検証によりこれを裏付けた。例えば、主要な治療SKUをサンプリングして平均販売価格帯を推定し、得られた収益を同じ地域の供給業者・流通チャネルからのフィードバックと比較した。モデルで使用される主要な入力値には、局所抗真菌薬を受ける症例の割合、全身療法または角膜実質内療法へのエスカレーション率、平均治療期間、先発品とジェネリックの混合比率、治療開始に影響する地域別の診断・紹介パターンが含まれる。
予測にはシナリオ分析を用い、短期の時系列平滑化により裏付けを行っている。これは、アウトブレイク、アクセスの変化、またはガイドラインの変更が診断や処方に影響を与える際にスパイクが発生し得るためである。直接的なボトムアップのシグナルが乏しい場合は、類似する眼科用抗感染症治療の挙動からの保守的な代替推定でギャップを処理し、その後、臨床医および流通業者との再確認を行っている。
データ検証と更新サイクル
算出結果は、地域別の眼科受診件数、医薬品の入手可能性を示す兆候、および患者一人当たりの推定治療コストなど、独立したシグナルと照合され、非現実的な急激な変化を早期に発見できるようにしている。差異が判明した場合は、要因レベルまで遡って仮定を追跡し、修正した上で、承認前に再度レビューを行う。
レポートは年次で更新され、主要なラベル表示の変更、供給の混乱、処方ガイダンスの意義ある変化など、重大な事象が発生した際には中間更新が行われる。提供前には、アナリストが最終確認を行い、最新の公開指標と確認済みのインタビューから得られた知見が数値に反映されていることを確認する。
Mordor Intelligenceによる真菌性角膜炎治療市場規模と他の公開推定値との比較
真菌性角膜炎治療に関する公開数値は必ずしも一致せず、その差異は通常、対象範囲の選択、使用された価格ポイント、およびその数値の背後にある年次・通貨の扱いによって生じる。同じ疾病用語が使用されていても、一部の推定値には隣接する眼感染症治療や処置関連の収益が含まれており、これが総額を押し上げている。
公開されている推定値の一部は、より広範な治療バスケットや、インフレおよび為替レートに応じて変動する現在ドル価格を使用しているように見える。Mordor Intelligenceの見解では、真菌性角膜炎に対する処方抗真菌薬の収益のみを、2025年米ドルの実質価格で工場出荷価格として計上し、処置または外科的コストは除外している。これにより、成長率の仮定を適用する前段階から総額が変化することになる。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.92 B (2025) | |
| グローバルコンサルティング会社A | USD 0.93 B (2023) | 異なる基準年を使用しており、現在ドル価格を反映している可能性がある。また、対象範囲はしばしば角膜真菌感染症に対するより広範な治療として記述され、薬剤収益と隣接する眼感染症関連支出とを明確に区別していないことが多い。 |
| 業界出版社B | USD 0.88 B (2023) | 治療対象患者プールをより狭く設定しているか、治療強度の仮定をより低く見積もっているように見受けられ、地域全体における全身療法または角膜実質内療法へのエスカレーション率の検証が限定的である可能性がある。 |
この表は、年次の選択、通貨の取り扱い、そして収益プールに何が含まれるかが、差異の実質的な要因であることを示している。需要を治療対象症例に結び付け、透明な価格ロジックと繰り返しのインタビュー検証によって治療量を評価することで、最終的な推定値は、時間をかけて再検証可能な単純な変数に対して追跡可能な状態が保たれる。


レポートで回答される主要な質問
真菌性角膜炎治療市場の現在の規模はどのくらいですか?
真菌性角膜炎治療市場は2026年に9億6,186万USDに達しており、2031年までに12億USDに達すると予測されています。
最大のシェアを持つ薬剤クラスはどれですか?
ポリエン類が2025年の真菌性角膜炎治療市場シェアの35.02%を占めてトップとなっています。
エキノカンジン類が他のクラスより速く成長している理由は何ですか?
エキノカンジン類はアゾール耐性感染症に対処しており、2031年までにCAGR 8.06%を記録する見込みです。
気候変動はどのように需要に影響していますか?
気温の上昇によりフザリウムおよびアスペルギルスの分布域が温帯地域にまで拡大し、症例数が増加するとともに高度な治療法への需要が高まっています。
最も急速に拡大している流通チャネルはどれですか?
オンライン薬局はCAGR 10.05%で成長しており、テレメディシンの普及と改善されたコールドチェーン物流によって支えられています。
市場を再形成する可能性がある最近の規制マイルストーンは何ですか?
SIFIのポリヘキサニドが2024年にEMAのオーファン・ドラッグ・デジグネーションを取得し、承認後10年間の市場独占権が付与されます。
最終更新日:



