
ニュートリゲノミクス検査市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
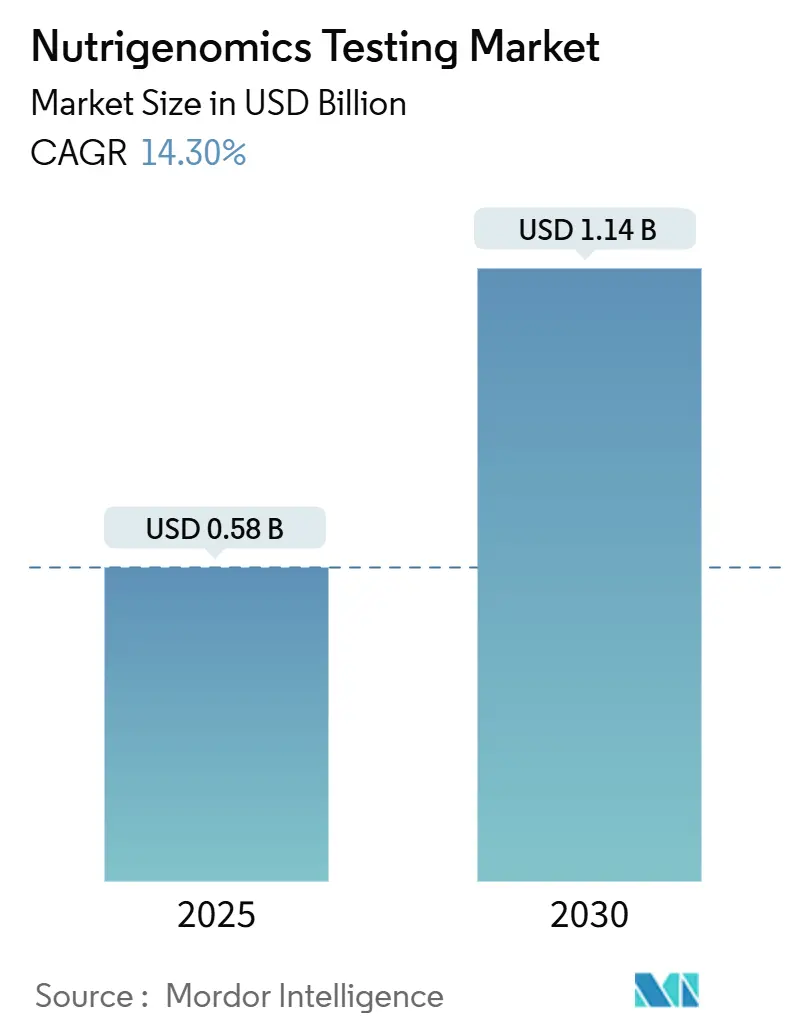
| 市場規模 (2027) | 0.75 十億米ドル |
| 市場規模 (2032) | 1.48 十億米ドル |
| 成長率 (2027 - 2032) | 14.56 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるニュートリゲノミクス検査市場分析
ニュートリゲノミクス検査市場の規模は、2026年に6.6億米ドル、2027年に7.5億米ドルに達し、2032年までに14.8億米ドルに成長すると予測されており、2027年から2032年にかけてCAGRは14.56%で推移する見込みです。
この軌跡は、低価格化した塩基配列解析技術と、個人の遺伝的リスクに対応した食事プランへの消費者需要の急速な一致を反映しています。ジェノタイピングコストの低下、肥満および糖尿病の有病率の上昇、DNA指針に基づく食事プランニングへの臨床的受容の拡大が主要な追い風となっています。大手雇用主は、早期の食事介入によって将来の医療請求を削減できるため、任意の職場遺伝子検査に対する補助金を支給するようになっています。一方、規制当局はイノベーションと安全性のバランスを取りながらプライバシー規則を明確化しつつあります。サービスプロバイダーが遺伝子分析とパーソナライズドコーチングアプリ、食事キットのロジスティクス、具体的な投資対効果(ROI)を示すコーポレートウェルネスダッシュボードを一体化するにつれ、競合は激化しています。
主要レポートの要点
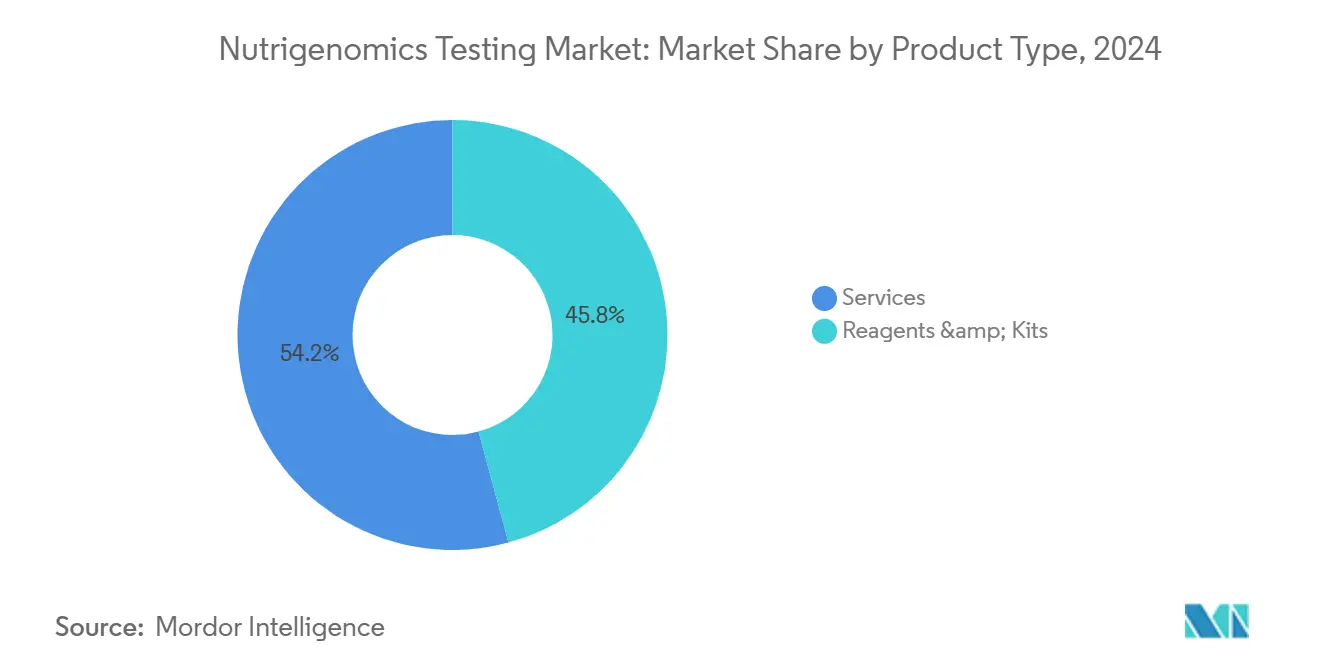
- 製品タイプ別では、サービスセグメントが2026年のニュートリゲノミクス検査市場シェアの54.2%を占め、2032年にかけてCAGR 15.7%で拡大する見込みです。
- サンプルタイプ別では、唾液ベースの検査が2026年のニュートリゲノミクス検査市場規模の73.5%のシェアを占め、2032年にかけてCAGR 16.3%で成長する見込みです。
- 技術別では、次世代シーケンシングが2026年の収益シェアの46.3%をリードし、マイクロアレイプラットフォームは2032年にかけてCAGR 17.2%で最速の成長を記録すると予測されています。
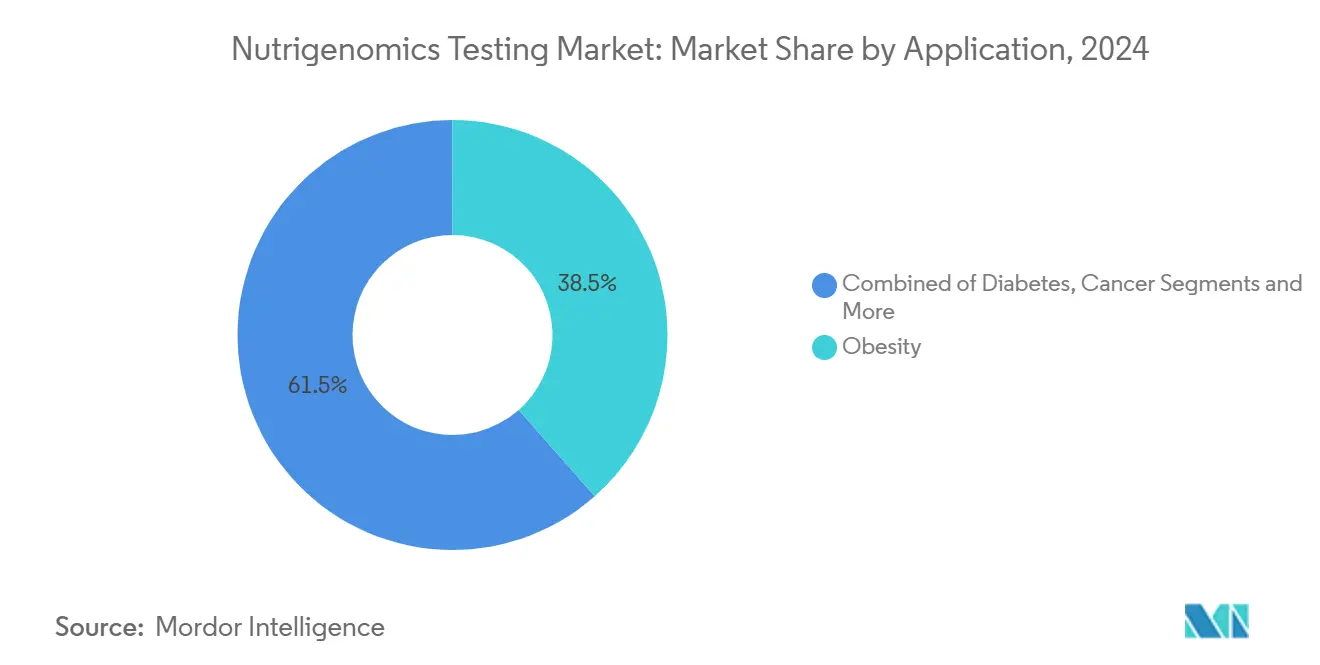
- 用途別では、肥満管理が2026年のニュートリゲノミクス検査市場シェアの38.5%を占め、神経学的健康分野は2032年にかけてCAGR 18.0%で成長する見込みです。
- 流通チャネル別では、ダイレクト・トゥ・コンシューマーサービスが2026年のニュートリゲノミクス検査市場規模の62.6%を占め、医療提供者チャネルは2032年にかけてCAGR 19.3%を示すと予測されています。
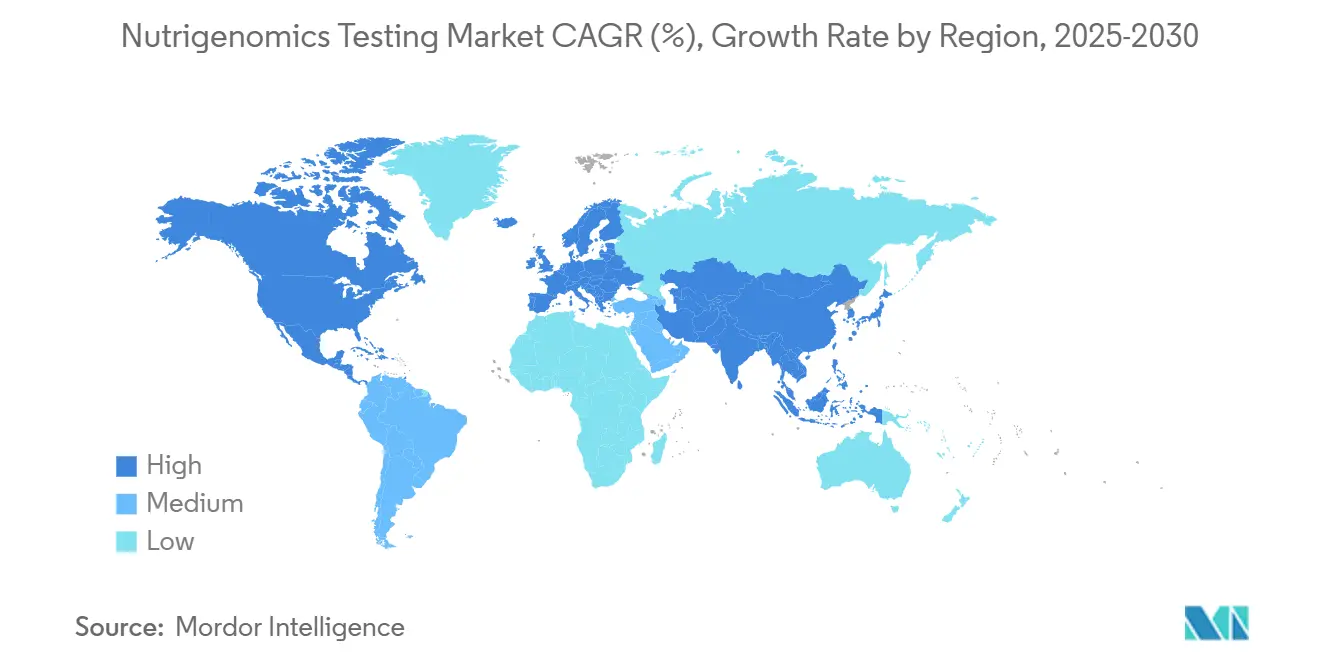
- 地域別では、北米が2026年の対象市場の48.1%のシェアをリードし、アジア太平洋地域は2027年から2032年にかけてCAGR 16.9%で最速の成長を記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 肥満・糖尿病有病率の上昇 | 2.80% | 北米・欧州に集中するグローバル | 中期(2〜4年) |
| 予防・パーソナライズド栄養へのシフト | 3.20% | 北米・欧州が先行し、アジア太平洋地域が追随 | 長期(4年以上) |
| ジェノタイピングコストの低下とNGS普及 | 2.10% | 先進市場での普及が進むグローバル | 短期(2年以内) |
| DTC遺伝子検査流通の拡大 | 1.90% | 北米・欧州が中核、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| コーポレートウェルネスDNAプログラムの成長 | 1.70% | 北米が先行し、欧州で段階的普及 | 中期(2〜4年) |
| 唾液オミクスによる在宅マルチオミクスパネルの実現 | 1.50% | 当初はプレミアム市場に集中するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
肥満・糖尿病有病率の上昇
代謝疾患の負担増大が、臨床発症前に介入する精密栄養プログラムへの需要を押し上げています。インペリアル・カレッジ・ロンドンが主導した多施設共同試験では、DNA誘導型食事療法が標準的な食事指導と比較して26週間の血糖コントロールにおいて統計的に有意な改善をもたらすことが示され、遺伝子型に合わせた食事プランに向けた臨床的な勢いが裏付けられました。[1] そのため、支払者および病院システムは、インスリン抵抗に遺伝的素因を持つ集団に対するコスト効率の高い補助手段としてニュートリゲノミクスを位置付けています。2024年には、肥満アプリケーションセグメントがニュートリゲノミクス検査市場全体の収益の38.5%をすでに占めており、医療機関が運営する体重管理クリニックは、予測的遺伝子パネルを日常的な代謝スクリーニングプロトコルに組み込んでいます。
予防・パーソナライズド栄養へのシフト
消費者は画一的なダイエットブームを敬遠し、地域の食文化に合ったDNA情報に基づく推奨を選ぶようになっています。メキシコの主食に合わせて調整されたGenomexプランのような集団固有のテンプレートは、文化的な食習慣を尊重するため長期的な遵守率が高いことが示されています。小売との連携が普及を加速させており、GenoPalateはEarth Fareの食料品売り場にQRコード付きレシピカードを組み込み、買い物客が対立遺伝子に合った食事提案を即座に取得できるようにし、抽象的な遺伝子データを具体的な購買ガイドに変換しています。したがって、ニュートリゲノミクス検査市場は、文化的な関連性が遵守率を高め、遵守率が遺伝子モデルを検証するという好循環の恩恵を受けています。
ジェノタイピングコストの低下とNGS普及
IlluminaのNovaSeq Xなどの塩基配列解析プラットフォームは、ライブラリー調製と実行時間を短縮し、ハイスループットラボでのサンプルあたりコストを100USD以下に削減しました。[3]コストの低下により、保険会社や公衆衛生機関が主催する大規模な予防スクリーニングプログラムが実現可能となっています。Thermo FisherのAxiom PangenomiXマイクロアレイは、クリニック対応価格で迅速な集団規模の薬理ゲノミクスパネルを提供することでNGSを補完しています。価格が低下するにつれ、ニュートリゲノミクス検査市場は富裕層の早期採用者を超え、既にCAGR 12.9%の地域成長率を追跡しているアジア太平洋地域全体の主流のプライマリケアコホートにまで拡大しています。
DTC遺伝子検査流通の拡大
より厳格な同意規則にもかかわらず、消費者は依然として利便性を重視しています。米国連邦取引委員会(FTC)は最近、誇大な主張を行った複数の企業に対してペナルティを科しましたが、透明性があり証拠に基づく報告書は引き続き許可されることを再確認しました。[2]主要プロバイダーは暗号化を強化し、査読済みの検証研究を公開することで信頼を回復しました。在宅唾液キットにはビデオによる遺伝カウンセリングセッションが付帯するようになり、小売チャネルと臨床チャネルの境界が曖昧になるとともに、ダイレクト・トゥ・コンシューマー販売がニュートリゲノミクス検査市場内で62.6%の収益シェアを維持することを支援しています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 厳格な国境を越えたデータプライバシー規制 | -1.80% | 欧州が主導し、グローバルに波及 | 短期(2年以内) |
| 限られた償還と高い自己負担コスト | -2.30% | 医療システムにより強度が異なるグローバル | 中期(2〜4年) |
| 多遺伝子的食事スコアに対する臨床医の信頼の低さ | -1.20% | 主に北米・欧州、アジア太平洋地域で台頭 | 中期(2〜4年) |
| 電子商取引における偽造DNAキット販売の増加 | -0.90% | 規制の緩い市場に集中するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格な国境を越えたデータプライバシー規制
2025年3月に公布された欧州健康データ空間規則は、識別可能なゲノムデータに対して明示的な同意とローカルストレージを義務付けており、集中型クラウドに依存する企業のコンプライアンスコストを引き上げています。スタートアップ企業は現在、主権データセンターの予算を確保するか、EU共通セキュリティフレームワークの認定を受けたサードパーティプロセッサーを求める必要があります。規則が公衆の信頼を向上させる一方で、複数国にまたがる試験が遅延し、汎欧州データセットによるアルゴリズムトレーニングが制限されるため、同地域のニュートリゲノミクス検査市場の近期成長率が抑制されています。
限られた償還と高い自己負担コスト
多くの保険会社は、確立された治療上の意思決定に関連する場合にのみ分子検査の償還を行っています。UnitedHealthcareの2025年改訂版では、依然として予防的ニュートリゲノミクスパネルを試験的なものとして分類しており、低所得層への普及を抑制しながら支払いを消費者に転嫁しています。そのため、プロバイダーは投資対効果(ROI)がより明確な雇用主負担のウェルネスプログラムに集中していますが、幅広い臨床展開にはより強力な費用対効果研究とコードレベルの保険適用拡大が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
サービスが市場変革を牽引サービスは2026年の市場シェアの54.2%を生み出しました。これは、解釈、コーチング、および行動フォローアップが生の配列データを測定可能な健康アウトカムへと変換するためです。これは、価値がキットからコンサルタンシーへと移行したことを示しています。保険会社がアウトカムのエビデンスを求める中、フルスタックプロバイダーは栄養士チャットボット、食料品連携、バイオメトリクスフィードバックをバンドルし、ユーーを維持してライフタイムバリューを拡大しています。試薬およびキットは依然として不可欠ですが、コモディティ化が進んでおり、自動化されたライブラリ調製の普及により2024年には単価が二桁台で下落しました。それでも試薬のイノベーションは続いており、新たに発行された複数の特許のもとで150以上の栄養関連バイオマーカーが検証済みとなっており、高マージンのサービス層を支えるパイプラインを示しています。
第二層のプロバイダーはメチル化プロファイリングなどの専門的なアッセイ化学による差別化を試みていますが、臨床医がISO 15189の臨床グレード認証をますます要求するようになっているため、参入障壁は高まっています。その結果、サービス収益はニュートリゲノミクス検査市場全体を約1パーセントポイント上回るCAGR 15.7%で拡大すると予測されており、一方でキット収益は2027年以降、家庭用デバイスがコアデモグラフィックで飽和するにつれて減速する見込みです。したがって、ニュートリゲノミクス産業は広範な診断分野に類似しており、持続可能な利益を牽引するのはハードウェアではなく、アナリティクスと長期的なエンゲージメントです。
注記: 個々のセグメントのセグメントシェアはレポート購入後に入手可能です
サンプルタイプ別:
唾液の優位性がイノベーションを可能にする唾液検査は2026年の収益の73.5%を占めました。これは、痛みのない郵送採取、良好な安定性、および消費者の親しみやすさによるものです。この優位性は、バーコード付きバイアル、コールドチェン不要の配送、および自動抽出ラインからなる成熟したサプライチェーンを支えています。サリバオミクスプラットフォームは現在、ゲノム解読に加えてメタボライトおよびプロテオミクスパネルを重ね合わせており、プロバイダーはユーザー維持率を高めるマルチオミクスバンドルをアップセルできるようになっています。しかし、新興の医師指示による血液パネルは、特に静脈採血精度を好む医師を持つ高リスクの心代謝疾患患者において、臨床的なニッチを切り開いています。血液検査は2024年のサンプルタイプ別ニュートリゲノクス検査市場規模の18%を占め、既存の検査室情報システムとのシームレスな統合から恩恵を受けています。
頬粘膜スワブのシェアは一桁台付近に留まっていますが、小児科や唾液サンプルの輸出が通関上の障壁に直面する地域では依然として人気があります。今後、ハイブリッドプロトコルが遺伝子マーカー用の唾液と脂肪酸比率などの動的バイオマーカー用の乾燥血液スポットを組み合わせ、利便性を損なうことなく分析能力を拡大するでしょう。マルチオミクスの採用が拡大するにつれて、唾液のシェアはわずかに希薄化する可能性がありますが、初めて採用するユーザーが引き続き最もシンプルなキットを好むため、絶対量は増加し続けるでしょう。
技術別:
NGSのリーダーシップがマイクロアレイの挑戦に直面次世代シーケンシングは、ポリジェニックリスクスコアリングに適した包括的な変異検出により、2026年の収益シェアの46.3%を占めました。高度な低パス全ゲノムプロトコルは現在、14時間未満で20倍のカバレッジを生成し、小売需要に応えるターンアラウンドタイムを短縮しています。一方、マイクロアレイシステムは復活を遂げており、ターットSNPパネルが多くのニュートリゲノミクスのユースケースをより低価格で満たすため、CAGR 17.2%の予測を記録しています。Thermo FisherのAxiom PangenomiXアレイは、心代謝および栄養的に実行可能な遺伝子座があらかじめ設定されており、分析時間を数分に短縮する統合AIコーラーとともに出荷されます。
PCRおよびシングルチューブSNPアッセイは、乳糖分解酵素持続性やカフェイン感受性のための販売時点での遺伝子チェックを推進するスポーツ栄養アウトレットにおいて不可欠であり続けています。しかし、そのデータ収量の薄さはアップセルの可能性を制約します。長期的には、クラウドベースのAIエンジンがハードウェアの競争環境を曖昧にするでしょう。既存の配列ファイルを食事推奨に変換するアルゴリズムが主要な差別化要因となります。したがって、知的財産をめぐる争いはウェットラボ化学から独自の推奨モデルおよびフェノタイプ検証済みスコアリングマトリクスへとシフトしています。
アプリケーション別:
肥満フォーカスが臨床検証を牽引肥満管理は2026年のニュートリゲノミクス検査市場収益の38.5%を独占しました。これは、体管理が支払者、雇用主、および個人にわたって測定可能な短期的ROIをもたらすためです。遺伝子ベースの食事フレームワークは脂質代謝、満腹感シグナリング、およびエネルギー消費の遺伝子型をターゲットとし、個人に対して過度なカロリー制限なしに臨床的に有意な脂肪減少を達成する個別化されたマクロ栄養素比率を提供します。糖尿病予防も密接に続いており、ポリジェニックリスク層別化が現在、食後血糖上昇を実証的に平坦化する炭水化物周期化および食物繊維処方を導いています。
代謝を超えて、神経科学研究室は神経伝達物質経路を調節する栄養素と遺伝子の相互作用をマッピングしており、神経学的応用をCAGR 18.0%で推進しています。初期のエビデンスは、個別化されたオメガ3投与がAPOE-ε4保有者の認知スコア改善につながる可能性を示唆しており、脳健康オファリングの潜在的なパイプラインを示しています。腫瘍学では、研究チームが化学療法中の微量栄養素状態を最適化するニュートリゲノミクス補助療法を探索していますが、臨床エンドポイントが長期的な期間を必要とするため商業的な牽引力は依然として初期段階にあります。高血圧遺伝子型向けのカスタマイズされたナトリウムおよびフィトステロール計画を含む心血管ユースケースは、食事と薬理ゲノミクスを統合ケアプランに組み込む心臓リハビリテーションクリニックで支持を得ています。
注記: 個々のセグメントのセグメントシェアはレポート購入後に入手可能です
流通チャネル別:
課題にもかかわらずDTCの底力ダイレクト・トゥ・コンシューマーポータルは、ミレニアル世代のセルフサービスへの期待に応え、医師の待ち時間を短縮するため、2026年の売上高の62.6%を維持しました。企業は現在、生の遺伝子型ファイルを食料品配達バウチャーおよびウェアラブルデータ連携と組み合わせており、デジタルエコシステムが顧客ロックインを強化する様子を示しています。州のプライバシー法の強化によりオプトイン同意と詳細なデータ削除オプションが求められていますが、透明性の高いプレイヤーはより厳格なルールを信頼のシグナルに転換しています。
病院ネットワークが年次ウェルネスチェックにニュートリゲノミクスコンサルテーションを組み込むにつれて、臨床採用が加速しています。医療提供者チャネルは規模は小さいものの、介入が代謝コストを実証的に抑制する場合に支払者が償還するため、ニュートリゲノミクス検査市場平均を上回るCAGR 19.3%で推移しています。企業ウェルネスプログラムはハイブリッドな経路を形成しており、従業員が唾液キットを郵送し、モバイルダッシュボードを通じて食事プランを受け取り、欠勤削減を目指す福利厚生マネージャーと匿名化された集計リスク指標を共有します。これらの複合的な経路は市場全体の流動性を高め、特定のチャネルへの規制上のショックを緩和します。
地域分析
北米ニュートリゲノミクス検査市場
北米は、定着したDTCパイオニア、ベンチャーファイナンシング、および雇用主負担のウェルネス検査の組み合わせにより、2026年のグローバル収益の48.1%を獲得しました。米国は高スループットシーケンシング能力の大部分を有しており、プロバイダーはユーザーエンゲージメントを維持する2日間のキットからレポートまでのサイクルを維持できています。カナダは規模は小さいものの、ゲノム情報に基づく食事指導を探求する国家栄養プログラムから恩恵を受けていますが、厳格なデータ主権規則が国内クラウドホスティングを要求し、コスト層を追加しています。メキシコの拡大する中産階級は手頃なマイクロアレイキットを採用していますが、自己負担の支払いパターンが急速な普及を抑制しています。
アジア太平洋ニュートリゲノミクス検査市場
アジア太平洋地域はCAGR 16.9%で最速成長地域であり続けています。中国の国家精密医療計画はゲノミクスパークおよび国立研究所に資金を提供し、糖尿病流行の拡大の中でニュートリゲノミクススクリーニングに対する臨床医の受容を加速しています。日本はサルコペニアになりやすい高齢化人口を活かし、企業が筋タンパク質合成遺伝子の多型に合わせて調整されたアミノ酸バランス食をマーケティングしています。インドは強固なIT人材を活かし、スパイス耐性やベジタリアンのマクロ栄養素分布を組み込んだ現地検証済み遺伝子パネルに基づく手頃なテレニュートリションパッケージを展開しています。韓国は初期のDTC規制にもかかわらず、高度なスマートフォン普及率を活用してAI駆動の食事フィードバックを提供し、デジタル統合のテンプレートを構築しています。
EMEA・ラテンアメリカ ニュートリゲノミクス検査市場
欧州の成長は、健康データ空間規制のもとで厳格ながらも調和のとれたルールにより、緩やかながら安定しています。同規制は、企業が同意に関するハードルをクリアすれば国境を越えた研究を促進します。ドイツは医療データ利活用・翻訳センターに投資し、匿名化されたゲノムデータセットを公衆衛生プロジェクトに活用しています。一方、フランスとイタリアは遺伝子型に合わせた買い物提案と連携したスーパーマーケットのポイントカードをパイロット展開しています。英国はEU法の適用外となった現在、国民保健サービスのイノベーションアクセラレーター内でニュートリゲノミクスと腸内マイクロバイオームパネルを組み合わせたサービスをスタートアップが試験できるサンドボックス承認を実験的に導入しています。上位3地域以外では、中東、アフリカ、ラテンアメリカがシーケンシングコストの低下とモバイル決済システムの成熟に伴い、クラウドゲノミクスと連携したスマートフォンベースの栄養アプリのリープフロッグ型普及を可能にする長期的な機会を提供しています。
競合状況
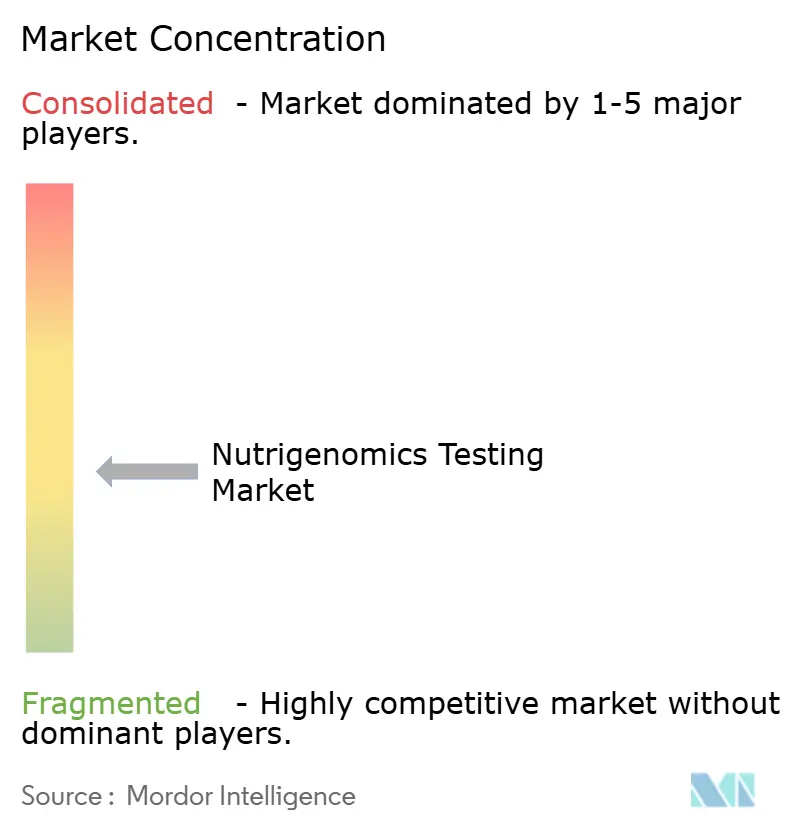
ニュートリゲノミクス検査市場は適度に断片化されています。23andMeのようなレガシーDTC企業は家庭内での知名度を維持しながらも、キット飽和を補うためにサブスクリプションベースの食事プランニングへと多角化しています。Nutrigenomixのような中堅スペシャリストは、臨床医を説得するアウトカム研究を発表するために学術ラボと提携しており、スタートアップはバーコードスキャンを通じてリアルタイムの食料品アドバイスを提供するスマートフォンアプリにAIエンジンを組み込んでいます。水平統合が進んでおり、IlluminaやBGIなどの塩基配列解析大手は、ダイレクト・トゥ・コンシューマーの規制リスクを回避しながら上流の収益を確保するため、サードパーティのサービス企業に栄養特有のバリアントパネルをライセンス提供しています。
競合優位はますますデータセキュリティに左右されるようになっています。ISO/IEC 27001認証を取得した企業は、複数の高プロファイルなセキュリティ侵害の後に消費者を安心させるためゼロ知識暗号化を宣伝しています。製品パイプラインはマルチオミクスへと収束しており、各プレイヤーは全体的なアドバイスのためにマイクロバイオーム、メタボローム、持続グルコースモニタリングストリームを統合し、ユーザーの乗り換えコストを高めています。知的財産出願は実験室化学ではなくアルゴリズム推奨特許へとトレンドが移行しており、価値捕捉のシフトを示しています。M&A活動は、既存企業が栄養素と遺伝子の相互作用モデリングを専門とするAIスタートアップを買収し、次世代コーチングプラットフォームの市場投入を加速させるにつれ、激化すると予想されています。
過去18ヶ月間の戦略的動向はこの進化を浮き彫りにしています。IlluminaのNovaSeq Xのローンチはギガベースあたりのコストを大幅に削減し、パートナー企業がマージンを損なわずに小売キット価格を下げることを可能にしました。Thermo FisherのPangenomiXアレイは、栄養アウトカム研究を支援する国家バイオバンク契約をターゲットにしています。GenoPalateのEarth Fareとの小売パートナーシップは、電子商取引を超えて実店舗の食料品店へのチャネル多角化を示しています。Genetic Technologiesによるテレヘルスを通じた42ヶ国への展開は、EUのデジタルヘルスパスポートによって合法化された国境を越えたケアパスウェイに合致しています。これらの行動は、技術力、規制への精通、ライフスタイルアプリ統合が市場ポジションを共同で決定するという競争環境を反映しています。
ニュートリゲノミクス検査業界のリーダー企業
-
Nutrigenomix
-
Gene by Gene
-
23andMe
-
Viome
-
GX Sciences
- 注:主要企業の掲載順は順位を示すものではありません。
ニュートリゲノミクス検査市場 このレポートでカバーされる企業
- Nutrigenomix
- DNA Life
- GX Sciences
- Genus Health
- The Gene Box
- Gene by Gene
- 23andMe
- Illumina
- Thermo Fisher Scientific
- GenePlanet
- DnaNudge
- Pathway genomics
- myDNA Inc.
- GenoPalate
- Viome
- Color Health
- EasyDNA
- Helix
最近の産業開発事情 ニュートリゲノミクス検査市場
- 2025年5月:RousselotはVitafoods Europe 2025において、GLP-1調節による血糖コントロールを目的としたNextida GCコラーゲンペプチドを発表し、ニュートリゲノミクスプログラム向けの機能性成分の選択肢を拡大しました。
- 2025年3月:欧州健康データ空間規則が発効し、ゲノムデータの共有と同意管理に関する大陸規模のルールが設定されました。
- 2025年1月:UnitedHealthcareはメディケア・アドバンテージの分子病理学方針を改訂し、NGS適用範囲を拡大しましたが、日常的な予防的ニュートリゲノミクスパネルの除外は継続されています。
- 2024年8月:Illuminaはマルチオミクス成長戦略を発表し、NovaSeq Xシステムを導入し、今十年でCAGR 18%のアドレッサブル市場拡大を見込んでいます。
- 2024年8月:Genetic TechnologiesはEasyDNAプラットフォームを通じてgeneTypeリスク評価ポートフォリオを42ヶ国で展開し、テレヘルスを活用して臨床医の監督を効率化しました。
ニュートリゲノミクス検査市場 レポートの範囲と調査方法論
市場定義および主要カバレッジ
本調査では、ニュートリゲノミクス検査市場を、臨床環境またはダイレクト・トゥ・コンシューマー向けキットを通じて提供される、食事応答性遺伝子変異を検出し、個人向けパーソナライズド栄養ガイダンスに変換する、すべての臨床検査室開発型または在宅型遺伝子アッセイと定義しています。
スコープ除外:本評価では、遺伝子検査コンポーネントを伴わずに機能する単独の栄養補助食品、機能性食品、およびモバイル食事追跡アプリからの収益を除外しています。
セグメンテーション概要
- 製品タイプ別
- 試薬・キット
- サービス
- サンプルタイプ別
- 唾液
- 頬スワブ
- 血液
- 技術別
- NGSベース検査
- マイクロアレイ
- PCRおよびSNPジェノタイピング
- アプリケーション別
- 肥満
- 糖尿病
- がん
- 心臓血管疾患
- その他
- 流通チャネル別
- ダイレクト・トゥ・コンシューマー
- 医療提供者
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
詳細な調査方法論およびデータ検証
一次調査
Mordorのアナリストは、市場浸透率、平均販売価格、および規制スケジュールを確認するため、北米、欧州、アジア太平洋地域の検査室ディレクター、ニュートリゲノミクス系スタートアップ、登録栄養士、および企業ウェルネスマネージャーにインタビューを実施しました。遺伝カウンセラーとのフォローアップ調査により、検査繰り返し率および消費者チャーン仮定を精緻化しました。
デスクリサーチ
まず、需要を形成する肥満、糖尿病、および食事関連疾患の有病率を概説するWHO非感染性疾患プロファイル、CDC NHANES、ユーロスタット疾病負担表、OECD健統計などの公開医療データセットを活用しました。次に、Mordorのアナリストは、次世代シーケンシングの採用指標および価格推移を取得するため、ゲノムと健康のためのグローバルアライアンスおよびパーソナライズド栄養連合のポータルを調査しました。
40カ国にわたる検査量および価格帯のベンチマーク設定のため、D&B HooversおよびDow Jones Factiva を活用し、企業提出書類、投資家向けプレゼンテーション、業界紙プレスリリース、および特許要約を精査しました。引用された情報源は例示的なものであり、データ収集、検証、および明確化のために多数の追加的な信頼性の高い参考文献が参照されています。
市場規模算定および予測
トップダウンの有病率から需要へのモデルは、成人肥満、前糖尿病、およびパフォーマンス栄養コホートをアドレサブルな検査プールに変換します。次に、インタビューで検証された地域別採用比率を適用します。選択的なボトムアップ検証として、サンプリングされたキット出荷数と平均ASP×数量を用いて、乖離が生じた箇所の合計値を調整します。主要イプットには、メガベースあたりのシーケンシングコスト、消費者向けDNA検査認知スコア、雇用主ウェルネスプログラムカバレッジ、および年間規制承認件数が含まれます。これらの変数に基づく多変量回帰が2027年から2032年の予測を牽引し、一次エビデンスが乏しい地域については保守的な浸透率上限を設定しています。
データ検証および更新サイクル
アウトプットは独立した指標との分散チェックを経て、異常値が検出された場合はシニアの承認前に再分析が実施されます。レポートは年次で更新され、重要なイベントに対しては中間更新が行われます。クライアントが最新の見解を受け取れるよう、納品前に最終確認を実施しています。
Mordorのニュートリゲノミクス検査ベースラインがグローバルな意思決定信頼性を獲得する理由
公表されている推計値は、一部の調査がマイクロバイオームや食物感受性パネルを一括計上したり、為替レートを固定したり、均一な成長曲線を適用したりするため、しばしば乖離が生じます。
Mordorの厳格なスコープ選定、年次為替レート更新、およ地域加重採用モデリングにより、こうした歪みを低減しています。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 5億8,560万米ドル(2025年) | Mordor Intelligence | |
| 5億1,990万米ドル(2024年) | グローバルコンサルタンシーA | マイクロバイオームキットを含む広範なスコープ;一次検証が限定的 |
| 5億2,160万米ドル(2024年) | 地域コンサルタンシーB | 肥満加重なしに17%のCAGRをグローバルに均一適用 |
| 6億5,000万米ドル(2024年) | 業界誌C | 臨床検査室収益を除外;自己申告のDTC販売に依存 |
本比較は、Mordor Intelligenceが公開追跡可能な変数に紐付けられた、バランスのとれた透明性の高いベースラインを提供し、厳格な更新トリガーを備えていることを示しており、意思決定者に戦略的計画のための信頼性の高い数値を提供しています。
レポートで回答される主要な質問
2026年のニュートリゲノミクス検査市場の現在の規模はどのくらいですか?
ニュートリゲノミクス検査市場の規模は2026年に0.66 ビリオン 米ドルに達し、2032年までに1.48 ビリオン 米ドルに向けて順調に推移しています。
最大のニュートリゲノミクス検査市場シェアを持つセグメントはどれですか?
サービスは54.2%のシェアでトップとなっています。これは解釈とカウンセリングが遺伝子データを実行可能な栄養プログラムに変換するためです。
ニュートリゲノミクス検査において唾液が主要なサンプルタイプである理由は?
唾液キットは収益の73.5%を占めており、その理由は痛みのない採取、安定した輸送、自動化された実験室ワークフローとの適合性にあります。
アジア太平洋地域でのニュートリゲノミクス検査市場はどのくらいの速度で成長していますか?
アジア太平洋地域は、公共部門のゲノミクス推進施策と慢性疾患への意識の高まりに牽引され、2032年にかけてCAGR 12.9%で最速の地域成長を記録しています。
2025年にニュートリゲノミクス業界に最も影響を与える規制の変更は何ですか?
欧州健康データ空間規則は厳格な同意とローカライゼーション規則を導入しており、コンプライアンスコストを引き上げると同時に国境を越えた研究協力の機会を開いています。