
核酸の単離、定量、および精製市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
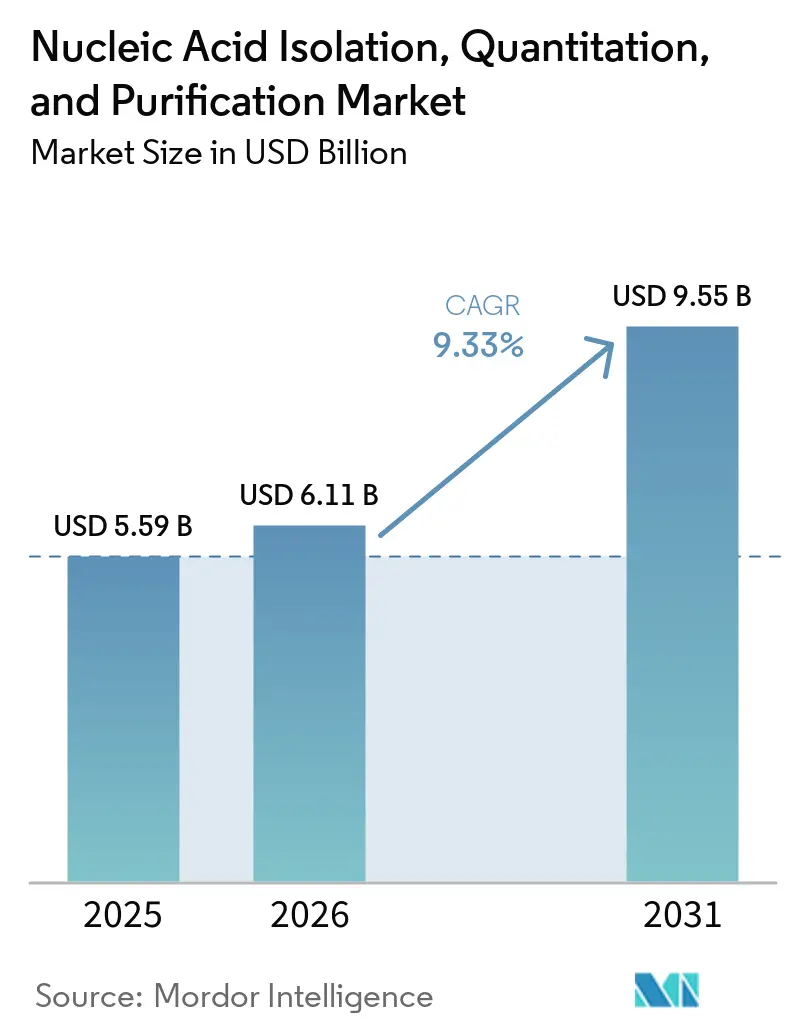
| 市場規模 (2026) | 6.11 十億米ドル |
| 市場規模 (2031) | 9.55 十億米ドル |
| Growth Rate (2026 - 2031) | 9.33 % |
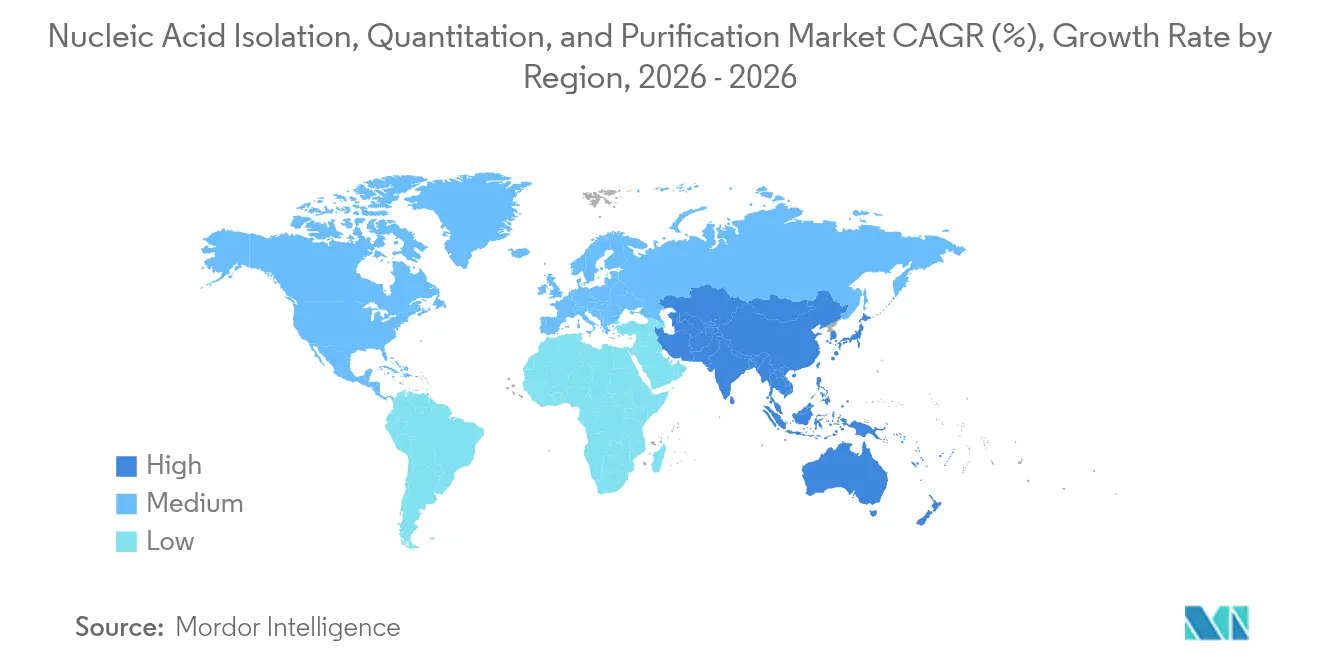
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
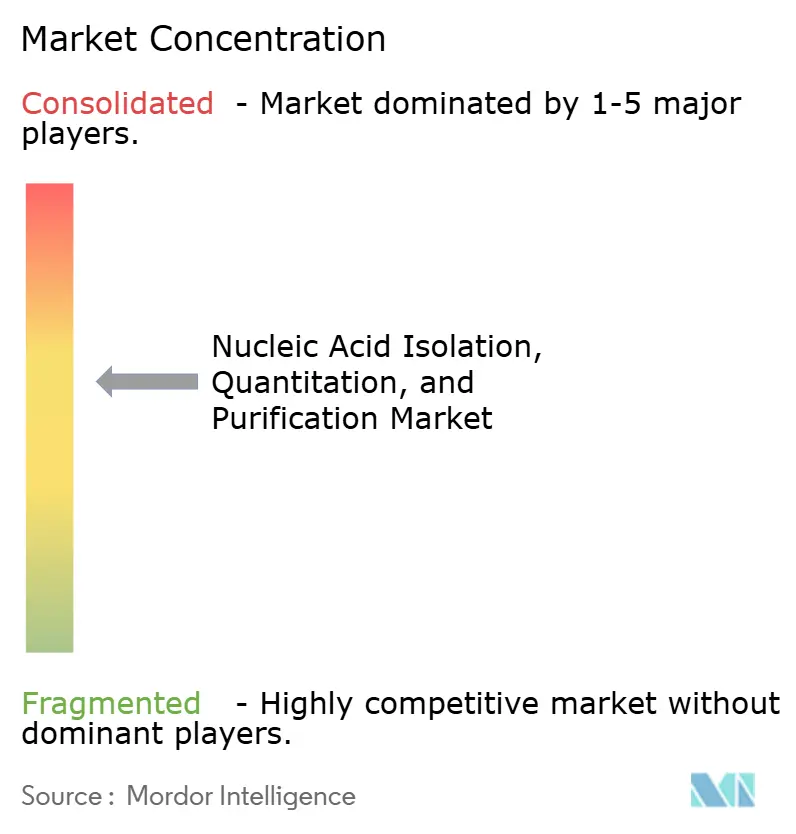
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる核酸の単離、定量、および精製市場分析
核酸の単離、定量、および精製市場規模は、2025年の55億9,000万USDから2026年には61億1,000万USDに成長し、2026年から2031年にかけてCAGR 9.33%で2031年までに95億5,000万USDに達すると予測されています。
臨床検査室が次世代シーケンシングを日常的な腫瘍学ワークフローに組み込み、国家ゲノムプログラムがサンプルスループットを拡大し、自動化が人員不足を抑制するにつれて需要が高まっています。DeepMindのAlphaGenomeは1回の実行で100万塩基のDNAを読み取る能力を示しており、抽出品質が下流の分析に直接影響することを強調しています[1]エウェン・キャラウェイ、「DeepMindのAIが数百万のDNA文字を解読」、Nature、nature.com。磁気ビーズシステム、改良されたマイクロフルイディクスおよびポイント・オブ・ケアフォーマットが、汚染と手作業時間を削減することでこの転換を強化しています。バイオ医薬品企業および公的研究機関からの資本流入が、ハイスループットプラットフォーム、キット、消耗品にわたる製品開発を支えています。
主要レポートのポイント
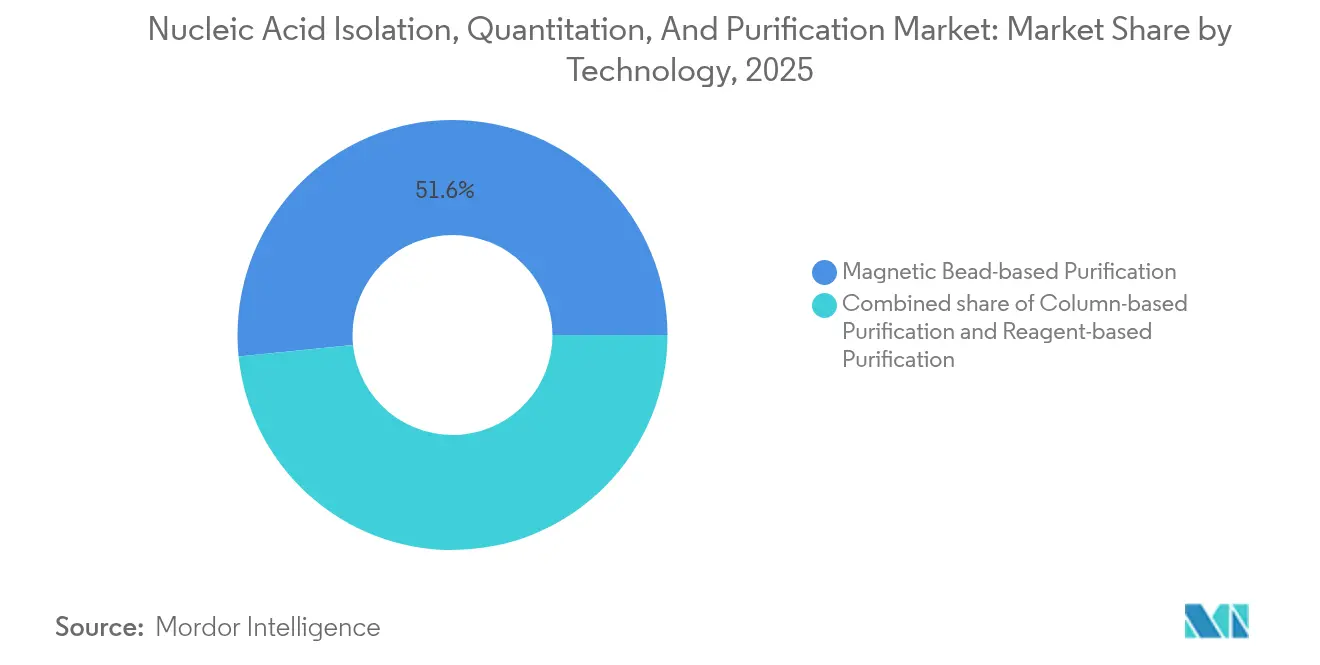
- 技術別では、磁気ビーズベース精製が2025年の収益シェアで51.60%をリードし、このセグメントは2031年までCAGR 11.06%で拡大すると予測されています。
- 製品別では、キットおよび試薬が2025年の売上の47.85%を占め、機器はCAGR 11.32%で2031年まで最も急速な成長を記録しています。
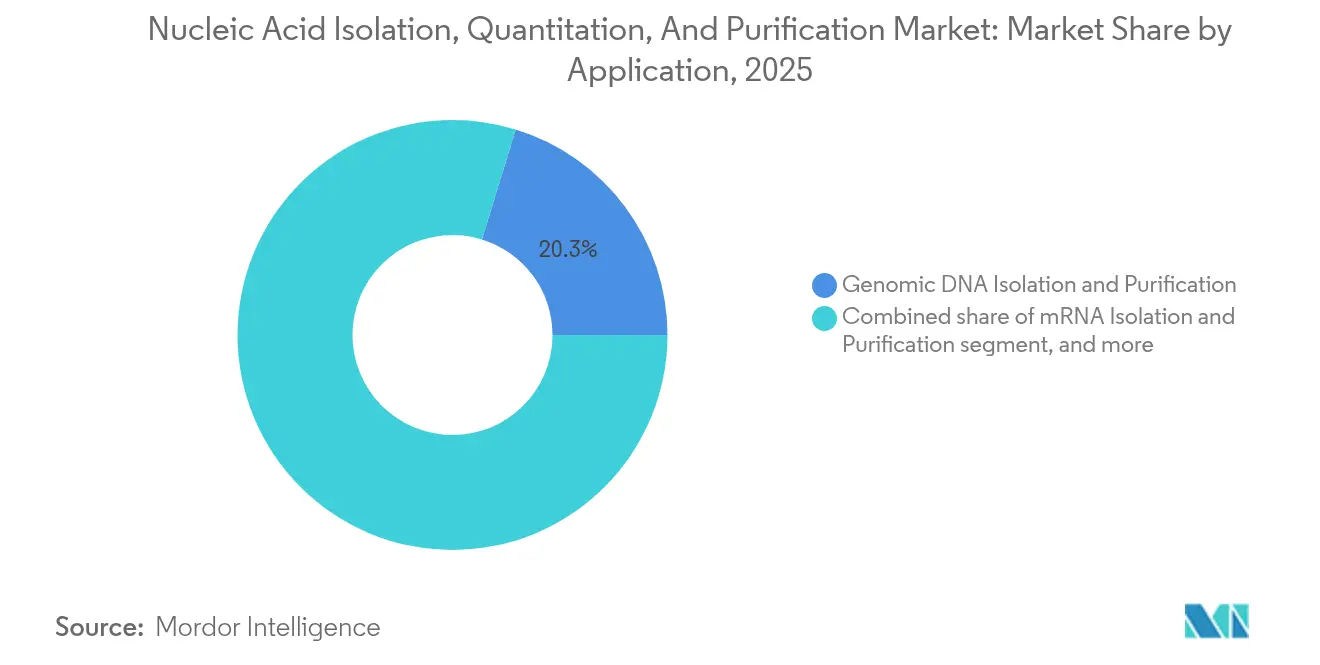
- 用途別では、ゲノムDNA単離が2025年に20.25%のシェアを保有し、マイクロRNA単離は2031年までCAGR 11.15%で進展しています。
- エンドユーザー別では、製薬・バイオテクノロジーセクターが2025年の需要の42.70%を占め、一方で受託研究機関はCAGR 12.05%で成長する見込みです。
- 地域別では、北米が2025年に市場シェア41.95%を維持し、アジア太平洋地域は2031年までCAGR 10.12%を達成する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
核酸の単離、定量、および精製グローバル市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 臨床グレードNGS需要の急増 | +2.8% | 北米、欧州、グローバル展開 | 中期(2~4年) |
| 国家ゲノムイニシアチブ | +2.1% | 米国、オーストラリア、英国、グローバルネットワーク | 長期(4年以上) |
| 分子生物学R&D資金の増加 | +1.9% | 北米、欧州、アジア太平洋の拡大 | 中期(2~4年) |
| ワークフロー自動化とハイスループットキット | +1.6% | 世界の成熟市場 | 短期(2年以内) |
| ポイント・オブ・ケアデバイス向けマイクロフルイディクス抽出 | +0.7% | アジア太平洋中核部、中東・アフリカへの波及 | 中期(2~4年) |
| 合成生物学とCRISPRスクリーニングブーム | +0.3% | 北米、欧州、アジア太平洋の初期普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
臨床グレードNGS需要の急増
腫瘍学におけるNGSの利用拡大により、ホルマリン固定および液体生検サンプルの抽出仕様が高まっています。Labcorpは、断片化を最小化するフォーカスアコースティクス機器を使用することで、FFPE組織からのDNA品質が3倍向上したと報告しています。液体生検アッセイは、全無細胞DNAの1%未満を構成する循環腫瘍DNAを濃縮できる精製システムを必要とします。そのため、サプライヤーは完全性を保護し、PCR阻害剤を低減し、臨床認定のための規制文書に適合するプレミアムキットに高い価格を設定しています。
国家ゲノムイニシアチブ
政府のシーケンシングプログラムは、ハイスループットプロトコルを標準化することで受注量を安定させています。オーストラリアのゲノミクス・ヘルス・フューチャーズ・ミッションは20万人以上の市民のために5億100万USDを投じており、多様な血液・組織インプットを処理できる自動化ビーズプラットフォームへの需要を促進しています。米国および英国における同様のマルチオミクスの取り組みがグローバルな調和を強化し、ベンダーが分散サイト全体で一貫した収率を提供する事前検証済みの化学物質を出荷することを促しています。
分子生物学におけるR&D資金の増加
NIHはゲノム医療研究に31億USDを充当し、実験室が手動カラムをロボットワークフローに置き換えて再現性を高めることを可能にしています[2]米国国立衛生研究所、「2025年度ゲノム医療予算」、nih.gov。助成金はDNA、RNA、タンパク質を共精製するマルチオミクス研究を優先し、バッチ変動を最小化する統合キットのイノベーションを促進しています。継続的な資金調達は、抽出消耗品の規制審査を短縮する検証研究も支援しています。
ポイント・オブ・ケアデバイス向けマイクロフルイディクス抽出
紙ベースおよびチップスケールモジュールが、電力を多く消費する遠心分離機なしに核酸を結合できるようになっています。PRECISEカードは1ステップで全血から血漿を分離し、ウイルスRNAを精製します[3]J. Zhangら、「PRECISEプラズマ・オン・チップデバイス」、英国王立化学会、rsc.org。このようなデバイスにより、特に実験室インフラが乏しい低資源地域において、最前線のクリニックが30分以内に感染症アッセイを実施できます。
抑制要因影響分析*
| 抑制要因影響分析 | CAGR予測への影響(約%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い機器・試薬コスト | −1.8% | グローバル、コスト感応地域で深刻 | 短期(2年以内) |
| 新興市場での低い普及率 | −1.2% | アジア太平洋、ラテンアメリカ、アフリカ | 中期(2~4年) |
| 樹脂・シリカのサプライチェーンリスク | −0.9% | アジアの集中生産 | 短期(2年以内) |
| 有害廃棄物処理規制の強化 | −0.6% | 主に北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い機器・試薬コスト
自動抽出装置は10万~50万USDのコストがかかり、消耗品がサンプルあたり10~50USDを追加するため、小規模な実験室での普及が制限されています。フィルターペーパースピンカラムなどの低コスト代替品は、適切な純度を維持しながらサンプルあたりのコストを削減しています。一部のベンダーは、運営予算を削減するために再利用可能な樹脂カートリッジと長寿命ビーズを販売しています。
新興市場での低い普及率
インフラの格差が低・中所得国における遺伝子ベース診断の普及を遅らせています。承認された32の遺伝子治療のうち、これらの地域でアクセス可能なのはわずか5つであり、周囲温度に耐えられる機器不要の抽出の必要性を浮き彫りにしています。インドのメーカーはCAR-Tコストを5万USD未満に抑えるプロトコルを試験しており、この動きが手頃な精製キットへの需要を刺激する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:磁気ビーズの優位性が自動化を促進
磁気ビーズは、2025年の収益の51.60%を占め、2031年に向けて11.06%の成長軌道をたどり、核酸の単離および精製市場規模に最大の貢献をもたらしました。このフォーマットは、カオトロピック塩の存在下でDNAまたはRNAをシリカコートビーズに結合させ、その後、遠心分離を必要としない磁石補助洗浄を可能にします。Cytivaのグアニジニウムチオシアネート化学のような製剤は、ヌクレアーゼを阻害しながら高い回収率を確保することで、ワークフローの速度をさらに向上させます。
カラムベースのキットは、抽出あたりのコストが低いため、手動セットアップでは依然として使用されていますが、ハイスループットラボでの採用は減少しています。SHIFT-SPのような新しいビーズプロトコルは、7分以内にほぼ完全な回収率を達成し、臨床的なターンアラウンドの要求に応えます。液体ハンドラーとの互換性が、長期的な優位性を支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


製品別:機器の急増が自動化を強化
キットおよび試薬は2025年の売上の47.85%を確保し、診断・研究における定期的な補充サイクルを反映しています。しかし、実験室が標準化を強制するロボット抽出装置に投資するにつれ、機器収益はCAGR 11.32%で最も急速に成長しています。Beckman CoulterのOptiMATE グラジエントメーカーは超遠心分離を3日から6時間に短縮し、機器がウイルスベクターワークフローを改善する方法を示しています。
分光光度計と蛍光光度計は、臨床シーケンシングに伴うより厳格な品質管理規則を満たしています。Revvityのchemagic 360は50µlから18mlのインプットに対応し、監査対応のためにバーコード統合とソフトウェアトラッキングを組み合わせています。チップや磁気ロッドなどの消耗品が継続的な収益を堅調に保っています。
用途別:マイクロRNA単離が加速
ゲノムDNA精製は2025年の核酸の単離・精製市場シェアの20.25%を占めました。しかし、液体生検アッセイの普及拡大に伴い、マイクロRNA抽出が最高のCAGR 11.15%を記録しています。ハイスループットマイクロフルイディクスチップは、非小細胞肺がんをスクリーニングする7マーカーパネルで90%の感度を達成しており、短い断片を保存するキットを必要としています。
mRNA単離はワクチンの成功後も引き続き重要性を保ち、プラスミドDNAシステムは合成生物学クローニングおよび遺伝子治療シードストックに対応しています。PCRクリーンアップキットは、アダプターダイマー除去を必要とする次世代シーケンシングワークフローから恩恵を受けています。バイオバンキングプロトコルは、回顧的研究のために数十年にわたってサンプルの安定性を維持する統一化学に依存しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:CROの拡大が需要を再形成
製薬・バイオテクノロジー企業は2025年の支出の42.70%を占め、パイプラインがゲノムバイオマーカーを採用しています。しかし、スポンサーが固定費を管理するために高複雑度の抽出をアウトソーシングするにつれ、受託研究機関はCAGR 12.05%で成長するでしょう。TecanとBioSkrybのシングルセルマルチオミクスパッケージは、CROが自動化と高度な分析を組み合わせて翌日結果を提供する方法を示しています。
病院は日常的なウイルス学・腫瘍学検査の安定した採用者であり続け、学術機関は後に規制環境に移行するパイロットプロトコルを先導しています。ベンダーは助成金対応の価格モデルと共同開発プロジェクトを通じてこれらの関係を育んでいます。
地域分析
北米は、NIH資金による橋渡しゲノミクス、密集したバイオテクノロジークラスター、およびFDAが高リスク体外診断をクラスIIに再分類して承認タイムラインを短縮したことにより、2025年の核酸の単離・精製市場の41.95%を維持しました。米国が売上を牽引し、カナダおよびメキシコの実験室は国境を越えた臨床試験活動で地域スループットを拡大しています。
欧州は、多国間研究を容易にする調和された規制フレームワークで続いています。ドイツ、英国、フランスは確立された製薬製造に牽引された機器調達をリードしています。ウェルカムトラストによる集団バイオバンキングへの資金提供が、コンソーシアムサイト全体でデータの完全性を確保する自動化ビーズプラットフォームへの需要を持続させています。データプライバシーへの重点が、サンプルIDを記録するソフトウェア組み込み抽出装置の販売を増加させています。
アジア太平洋地域は2031年まで世界最速のCAGR 10.12%を記録すると予測されています。中国の製薬政策は国内核酸医薬品生産を支援し、大規模な試薬注文を促進しており、インドのコスト効率の高い遺伝子治療イニシアチブは柔軟なマイクロフルイディクスキットの採用を促しています。オーストラリアのゲノミクス・ヘルス・フューチャーズ・ミッションは、ハイスループットシーケンサーと抽出ロボットのための機関予算を追加しています。日本と韓国は精密医療を重視し、高純度・多分析物精製消耗品への需要を高めています。

規制環境
規制上の監視は、抽出、精製、定量の各工程が臨床使用における最終検査性能にどのように影響するかに焦点を当てており、米国FDAは通常、510(k)およびデノボ経路を通じたIVD申請の中でこれらの構成要素を審査する。2026年5月、FDAは整形外科感染症における微生物配列および耐性マーカーを検出する核酸デバイスカテゴリーに関する特別管理措置を制定し(21 CFR 866.3988)、検証済み採取デバイス、ワークフロー検証、およびラベリングに関する要件を強化した。これは、サンプル調製の性能に関する主張や適合性に関する記述に対する要求をより厳格化する可能性がある。
欧州では、規則(EU)2017/746(IVDR)が一般に、核酸抽出・精製の構成要素をIVDデバイスとして扱い、技術文書と適合宣言に裏付けられた一般安全性能要件を満たすことを求めている。より高リスクのIVDカテゴリー(特定の感染症用途)については、MDCGガイダンスに基づくバッチ検証への期待とともに、公認機関の関与が高まる可能性がある。並行して、製造業者と検査機関は、核酸ベースの検査品質とトレーサビリティに関連するISOフレームワークに手法と文書を整合させており、自動化プラットフォームおよび関連消耗品について、再現性、汚染管理、監査対応記録への重点が高まっている。
競合環境
業界の統合は、リーダーがポートフォリオを拡大するにつれて続いています。Thermo Fisher Scientificは、細胞培養の上流清澄化と核酸クリーンアップを統合するため、Solventumの精製・ろ過部門を41億USDで買収しています。Danaherは、CytivaとPallを75億USDのバイオプロセスグループに統合し、遺伝子治療ワークフロー全体でビーズ樹脂、カラム、自動化機器をバンドルしています。
新興プレーヤーはコスト削減を活用して価格感応セグメントに参入しています。室温で動作する紙ベースキットがフィールド診断において新たな市場を開拓し、コールドチェーンを回避する周囲温度安定化学を適用しています。QIAGENは2024年に19億7,000万USDの収益を記録し、消耗品が売上の88%を占め、市場の継続的収益構造を示しています。ベンダーはプロトコルライブラリを通じてユーザーを囲い込むためにクラウド連携ソフトウェアを組み込み、CRISPR対応キットとポイント・オブ・ケアマイクロフルイディクスモジュールが新たな差別化ポイントを生み出しています。
核酸の単離、定量、および精製業界リーダー
Thermo Fisher Scientific, Inc.
F. Hoffmann-La Roche AG
Agilent Technologies
Bio-Rad Laboratories Inc.
Merck KGaA
- *免責事項:主要選手の並び順不同

市場機会と将来展望
自動化対応ワークフローは、ベンダーにとって依然として重要な空白地帯である。ハイスループット検査機関は、日常検査におけるコストと人員の制約にもかかわらず、手動カラムから離れ、液体ハンドラーや追跡可能な機器と統合する磁気ビーズ化学へと移行している。抽出と定量、トレーサビリティを組み合わせた製品ロードマップ、例えばバーコード対応ワークフローや自動化システム上の監査対応ソフトウェアは、短鎖断片の回収と阻害物質の除去が重要ながんNGSおよびリキッドバイオプシーのサンプルタイプにおいて、オペレーター間のばらつきを減らす標準化された事前検証済みプロトコルの余地を生み出している。
第二の機会は、試薬負担を軽減し、集中検査機関を超えた展開を簡素化する小型化・代替化学にある。2026年、査読済み研究では、高いゲノムDNA抽出効率を達成する統合マイクロ流体・ろ過ベースの手法、血漿からのセルフリーDNA抽出のためのスケーラブルで試薬使用量の少ない選択肢としての水性二相系、そしてポイントオブケア検査においてより環境負荷の低い固相DNA抽出を実現するポリイオン液体コーティング膜が報告された。こうした方向性は、学術的な試作品を製造可能な消耗品や機器適合フォーマットへと転換できるベンダーを支援するものであり、特に室温での取り扱いや有害廃棄物プロファイルの低減が調達・廃棄の制約への対応に役立つ場合に有効である。
最近の業界動向
- 2026年6月:Thermo Fisher Scientificは、ロングリードシーケンシングのサンプル調製を効率化するApplied Biosystems MagMAX HMW DNA Kitを発表し、KingFisher Duo Prime、KingFisher Flex、KingFisher Apexの自動化システムとの互換性を確保した。この発売は、新興のロングリード臨床・研究ワークフローにおける高分子量DNA回収のニーズを対象としており、自動化抽出プラットフォームおよび関連消耗品に対するプルスルー需要を強化する。
- 2025年4月:QIAGENは、24〜192サンプルのバッチサイズに対応する3つのサンプル調製機器、QIAmini、QIAsymphony Connect、QIAsprint Connectの計画を公表した。この製品ラインナップは、機器の接続性とスケーリングの柔軟性を重視しており、分散拠点全体でプロトコルを標準化し、臨床グレードワークフローの文書化を強化する検査機関のニーズに合致している。
- 2024年6月:Thermo Fisher Scientificは、完全自動化されたマキシスケールプラスミドDNA精製システムとして位置付けられるKingFisher PlasmidPro Maxi Processorを発表した。自動化をより高収率のプラスミド調製へと拡張することで、細胞・遺伝子治療研究やその他のプラスミド集約的なワークフローにおいて、一貫した核酸純度に依存する迅速なターンアラウンドを支援する。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、生物学的サンプルからDNAおよびRNAを単離、定量、精製するために使用される製品、ならびに下流のラボ作業の前に収率と純度を確認するための製品からの収益を対象としており、臨床診断ワークフロー、研究用途、および産業用ラボ試験を網羅しています。
対象外の範囲:タンパク質またはペプチドの精製用消耗品、スタンドアロンシーケンサー、PCRサーモサイクラー、およびサービス料金は、この規模算定から除外されています。
セグメンテーション概要
- 技術別
- カラムベース精製
- 磁気ビーズベース精製
- 試薬ベース精製
- 製品別
- キット・試薬
- 核酸単離・精製キット
- 核酸定量キット
- DNA定量キット
- RNA定量キット
- 機器
- 核酸単離・精製機器
- 核酸定量機器
- 分光光度計
- 蛍光光度計
- その他の製品
- キット・試薬
- 用途別
- 総RNA単離・精製
- mRNA単離・精製
- マイクロRNA単離・精製
- プラスミドDNA単離・精製
- ゲノムDNA単離・精製
- 血液DNA単離・精製
- PCRクリーンアップ
- バイオバンキング
- 臨床研究
- 法医学
- 創薬
- その他の用途
- エンドユーザー別
- 病院
- 学術機関
- 製薬・バイオテクノロジー産業
- 受託研究機関
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、計上対象の境界を設定し、地域およびエンドユーザー全体にわたる最初の需要ストーリーを構築するのに役立ちました。主に、NIH予算および助成金データベース、OECDの医療およびR&D指標、関連する場合はWHOの医療システムよび診断コンテキストを含む、公開されているライフサイエンス支出および活動シグナルを参照しました。
市場モデルを実際のラボスループットに基づかせるため、診断検査およびラボ実践の変化に関するCDCおよびFDAのコミュニケーション、ならびに抽出ワークフロー、スループット、および一般的な手法(スピンカラム、磁気ビーズ、測定アプローチ)を説明するPubMedに索引付けされた査読済み論文も参照しました。企業の年次報告書、投資家向け資料、および信頼性の高いプレスは、製品ミックスの表現、価格の方向性、および主要な能力拡張のクロスチックに使用されました。一部のケースでは、企業財務に関する有料サブスクリプションおよび特許データベースを使用して、イノベーションの強度を確認し、新しいプラットフォームローンチのタイミングを検証しました。これらのデスクリサーチソースは例示的なものであり、網羅的ではなく、データ収集、クロスチェック、および明確化のために他の公開参照も使用されました。
一次インタビューおよびサーベイ
一次調査は、ラボが単離、定量、および精製のために実際に購入するものと、スループットの変化に応じて手動キットと自動化ワークフローの間で購買がどのようにシフトするかを確認するために使用されました。主要地域の供給業者、販売代理店、ラボマネージャー、および調達関連の役割を持つ担当者と対話し、価格ロジック、交換サイクル、および採用パターンを検証し、デスクリサーチで残ったギャップの仮定を精緻化しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:14% | アジア太平洋:43% |
| 中位:54% | 機能・ユニットリーダー:27% | 欧州・中東・アフリカ:34% |
| 小規模プレイヤー:18% | マネージャー:59% | 南北アメリカ:23% |
市場規模算定と予測
コアとなる規模算定は、地域の需要をラボ活動とワークフロー普及率に結びつけ、その需要を価格とミックスの仮定を用いて製品収益に変換するトップダウンロジックを使用して構築されました。結果は、供給業者の開示とチャネルフィードバックに基づいたサンプリングされた平均販売価格×数量チェックを使用した選択的なボトムアップ近似によって裏付けられ、合計値が現実的に保たれました。
モデルの入力には、ゲノミクスおよび分子生物学研究資金の方向性、分子ラボにおける診断検査の強度、日常的な環境での自動抽出の採用、ならびに一般的なDNAおよびRNAワークフローにおけるサンプルあたりの典型的な消耗品使用量などの指標が含まれていました。価格設定は、手動キットおよび試薬を自動化対応消耗品および定量ツールから分離する平均販売価格ラダーを通じて処理され、その後、地域レベルの購買行動と通貨タイミングにわせて調整されました。ボトムアップチェックがニッチな用途をカバーできない場合、ギャップはインタビューフィードバックで再テストされた保守的な普及率仮定を使用して埋められました。
予測については、シナリオ分析を使用して、自動化の採用、シーケンシングおよび分子診断に関連するスループット成長、ならびにワークフローが標準化されるにつれたキットおよび試薬の予想価格変動など、回答者が検証できるいくつかのドライバーに成長を結びつけました。
データ検証と更新サイクル
アウトプットは、需要指標、価格ロジック、および研究資金の方向性や報告されたラボワークフローの変化などの独立したシグナルにわたるトライアンギュレーションを通じて検証されました。地域または製品クラスターが既知のドライバーでは説明できない急上昇を示した場合、仮定が再確認され、その変化が実際のものかタイミングに関連するものかを確認するために専門家に再連絡しました。
承認前に、モデルは多段階のアナリストレビューを経て、計算、単位の一貫性、および通貨換が確認され、その後、隣接するラボ消耗品およびツール支出に対する妥当性テストが行われます。レポートは年次で更新され、診断検査の段階的変化、規制、または注目すべきプラットフォームローンチなどの重要なイベントが発生した場合には中間更新が行われます。納品直前に最新の確認作業が完了し、クライアントはその時点で利用可能な最新の見解を受け取ります。
Mordor Intelligenceの核酸の単離、定量、および精製市場規模と他の公表推計との比較
核酸の単離、定量、および精製の公表市場規模が完全に一致することはほとんどありません。なぜなら、各出版社が対象範囲の境界を異なる方法で設定し、独自の価格設定とタイミングの仮定を適用するからです。一方の推計が機器とプラットフォームに重点を置き、もう一方が定期的なキットおよび試薬の需要に近い場合にも差異が生じます。
この市場における主要なギャップの要因は、通常、定量リーダーが抽出およびクリーンアップワークフローとともに計上されているかどうか、自動化システムが消耗品に対してどのように扱われてるか、およびサービスが製品収益に混入しているかどうかから生じます。また、予測が積極的なポストサージ回復の見方から始まるか、より緩やかな正常化から始まるか、および通貨換算が単一時点レートを使用するか、短期的な変動を平滑化するブレンド年率を使用するかも重要です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.11 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 6.05 ビリオン 米ドル(2025年) | 定量デバイスを除外できる単離および精製の対象範囲を使用しており、時系列を1年前に固定しているため、最近の価格変動が重要な場合に開始値が変わります。 |
| 業界出版社B | 8.50 ビリオン 米ドル(2024年) | より広いキットおよび消耗品の定義と異なる基準年から始まり、核酸の単離、定量、および精製製品収益の厳密な一部ではない隣接する核酸ワークフロー品目が含まれている可能性があります。 |
シーケンシングサンプル調製活動シグナル、抽出ワークフローミックスフィードバック、およびサンプルあたりの典型的な消耗品使用量などチェックが、Mordor Intelligenceを定義された需要プールおよび含まれる製品セットに結びつけるものです。残りの差異は主に対象範囲の境界、基準年の選択、および価格の進行が記載年にどのように反映されるかを反映しています。


レポートで回答された主要な質問
核酸の単離・精製市場の現在の規模はどのくらいですか?
市場は2026年に60億1,100万USDの収益を生み出し、CAGR 9.33%で2031年までに95億5,000万USDに達すると予測されています。
核酸の単離・精製市場をリードする技術はどれですか?
磁気ビーズベース精製が2025年の収益の51.60%を占め、実験室自動化との適合性により最も急速に拡大しています。
マイクロRNAの単離がこれほど急速に成長しているのはなぜですか?
腫瘍学における液体生検の普及が高感度なマイクロRNA抽出を必要とし、このセグメントを2031年までCAGR 11.15%で牽引しています。
最も急速に成長している地域はどこですか?
アジア太平洋地域は、中国、インド、日本、オーストラリアが精密医療プログラムを拡大するにつれ、CAGR 10.12%で成長すると予測されています。
自動化は購買決定にどのような影響を与えますか?
ロボット抽出装置は手作業時間とエラーを削減し、実験室が磁気ビーズキットとソフトウェアガイドプロトコルを統合した機器への設備投資を移行させています。
新興市場における普及を妨げているものは何ですか?
高い初期費用と限られた実験室インフラが導入を遅らせていますが、費用対効果の高い紙ベースおよび室温プロトコルが障壁を緩和しています。
最終更新日:



