
核酸増幅検査(NAAT)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
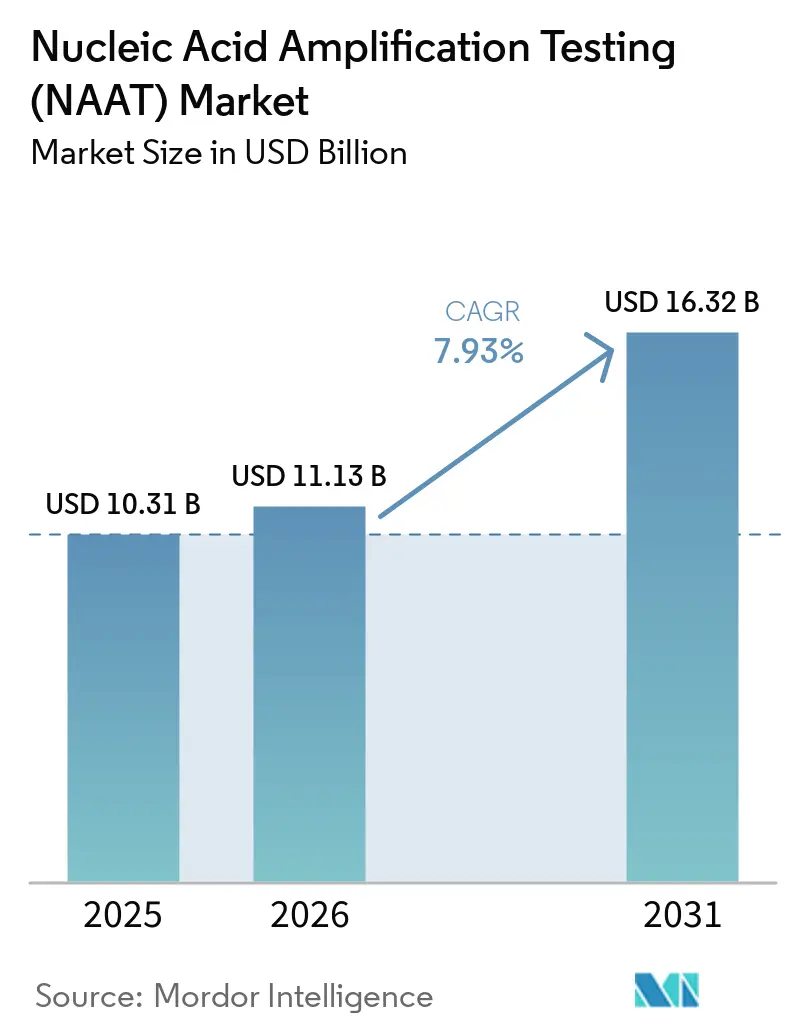
| 市場規模 (2026) | 11.13 十億米ドル |
| 市場規模 (2031) | 16.32 十億米ドル |
| 成長率 (2026 - 2031) | 7.93 % |
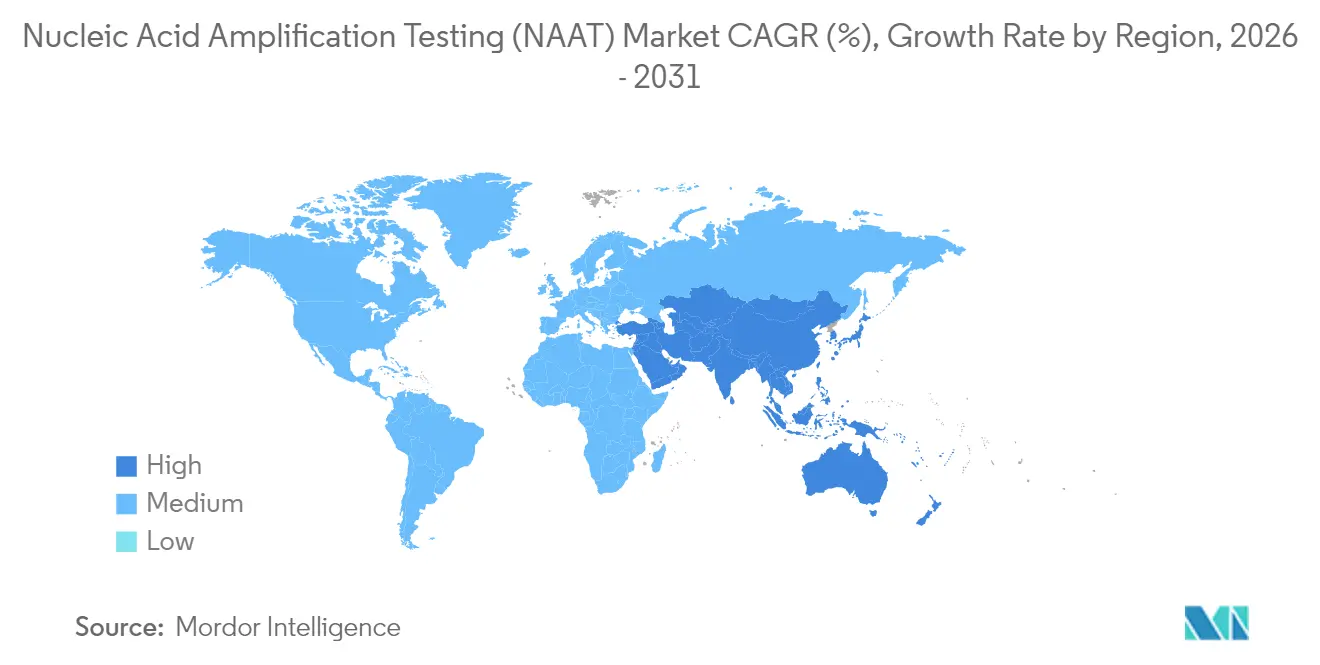
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる核酸増幅検査(NAAT)市場分析
核酸増幅検査(NAAT)市場規模は2025年に103億1,000万米ドルと評価され、2026年の111億3,000万米ドルから2031年には163億2,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは7.93%です。精密医療、定期的なシンドローミックサーベイランス、価値に基づくケアへのシフトが、分子アッセイが日常的な臨床ワークフローに組み込まれるにつれて需要を増幅させています。病院と基準検査機関はいずれも自動化を通じて処理能力を拡大しており、人工知能モジュールがサンプルトリアージから結果解釈まであらゆるものを最適化しています。これらのデジタル層は人的ミスを削減し、臨床判断を加速させ、人員不足を軽減します。同時に、核酸増幅検査市場は、従来のイムノアッセイに依存していたプライマリケアクリニック、リテールヘルス、公衆衛生プログラムへと拡大しています。等温化学法が分散化を促進し、液体生検に関する規制の勢いが分子腫瘍学を次の大量需要フロンティアとして位置づけています。
主要レポートのポイント
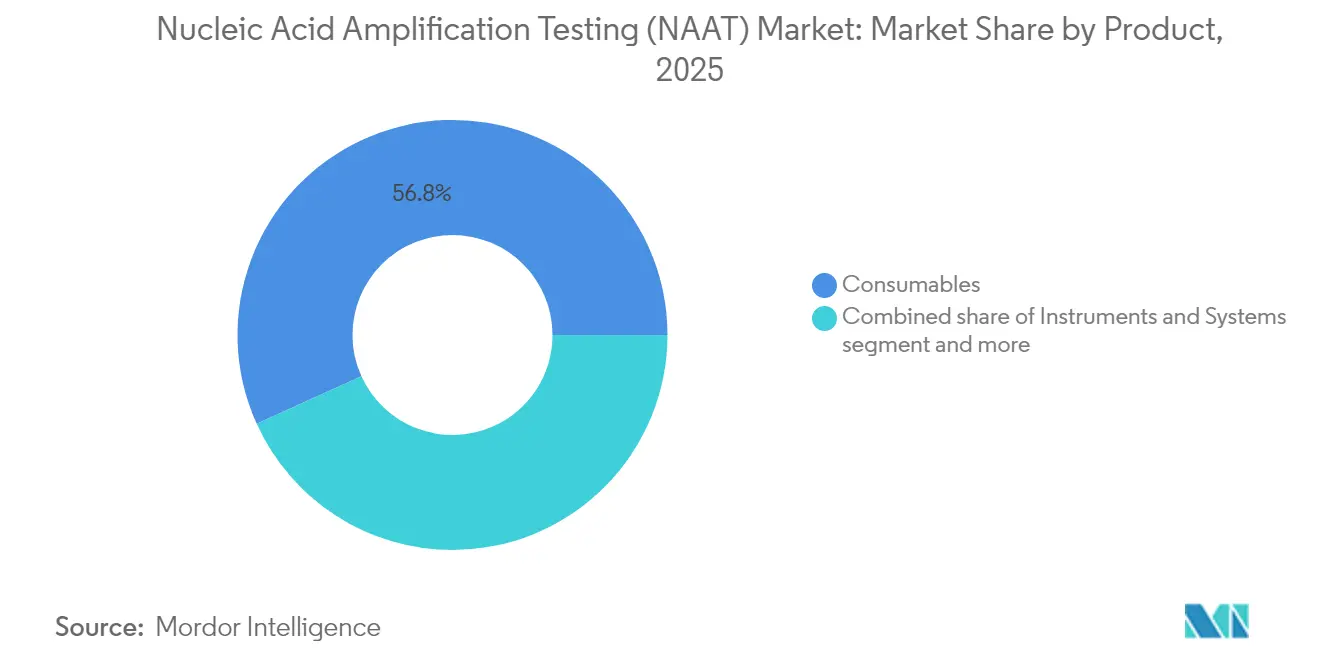
- 製品別では、消耗品が2025年の収益の56.78%を占め、2031年にかけて9.28%のCAGRで成長する見込みです。
- 技術別では、PCRが2025年の核酸増幅検査市場シェアの67.12%を占め、INAATシステムは2031年にかけて8.75%のCAGRを達成する軌道にあります。
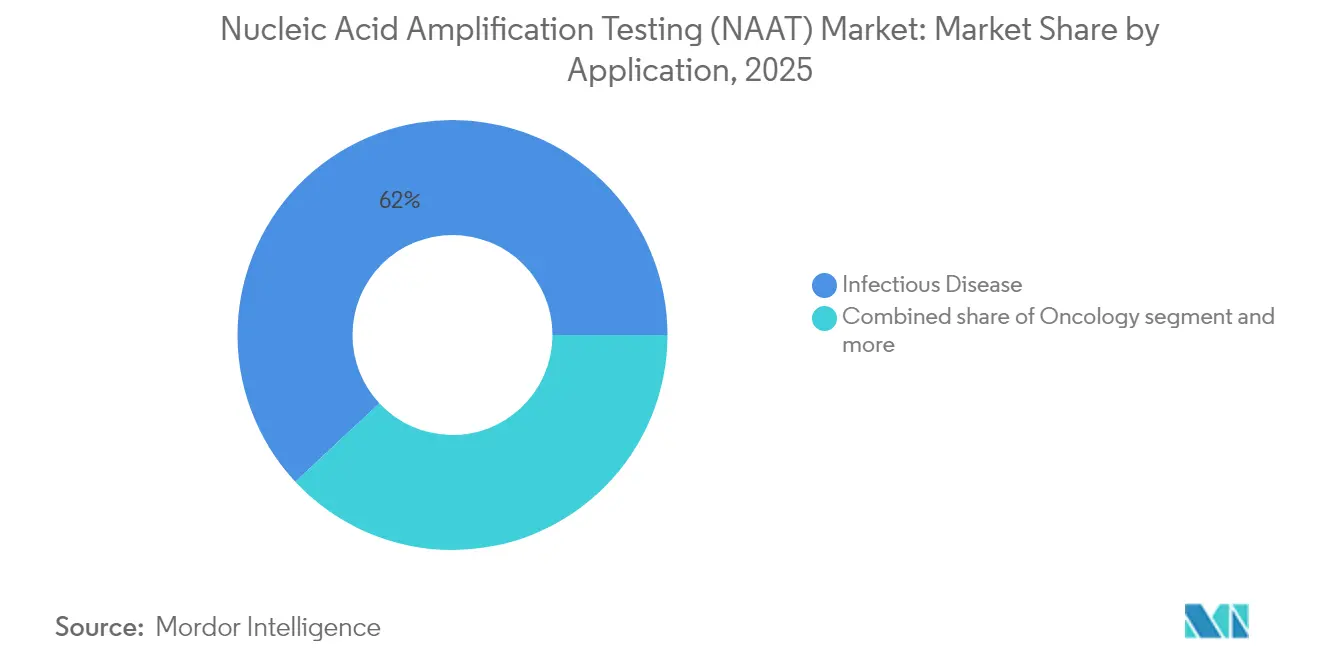
- 用途別では、感染症が2025年の核酸増幅検査市場規模の61.95%を占めてトップとなり、腫瘍学アッセイは2031年にかけて9.06%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の核酸増幅検査市場シェアの43.10%をリードし、アジア太平洋地域は2026年から2031年にかけて9.88%のCAGRを達成すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 多重化呼吸器病原体パネルに対する需要の高まり | +2.1% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 分散型検査のための等温ループ媒介プラットフォームの急速な普及 | +1.8% | 新興市場を重点とするグローバル | 長期(4年以上) |
| 自動化サンプルから回答までのカートリッジとNAATの統合 | +1.5% | 北米、欧州、先進アジア太平洋 | 中期(2〜4年) |
| 血液スクリーニング義務へのNAATの組み込み | +1.2% | 規制市場でより強い影響を持つグローバル | 長期(4年以上) |
| 腫瘍学におけるctDNA NAAコンパニオン診断の成長 | +0.9% | 北米、欧州、中国、日本 | 長期(4年以上) |
| ポータブルCRISPRベースのNAAT ソリューションへの民間投資の急増 | +0.7% | 北米、欧州、中国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
多重化呼吸器病原体パネルに対する需要の高まり
シンドローミック呼吸器パネルにより、臨床医は1回の実行で複数のウイルスと細菌を検出できます[1]。これにより診断の不確実性が低減され、数時間以内に標的療法が導かれます。病院では在院日数の短縮と経験的抗生物質使用の削減が報告されており、これらの利点は価値に基づく支払いモデルと一致しています。検査室マネージャーも、季節的な需要急増時の人員不足を緩和する合理化されたワークフローを高く評価しています。これらのパネルの多くはカートリッジベースであるため、既存のアナライザーとスムーズに統合でき、検査室が設備投資のアップグレードを正当化するのに役立ちます。全体として、その普及は核酸増幅検査市場を緊急ケアおよび外来設定へとより深く押し進めています。
分散型検査のための等温ループ媒介プラットフォームの急速な普及
ループ媒介増幅は熱サイクリングを不要にし[2]、スマートフォンサイズのデバイスがクリニック、薬局、フィールドサイトで高感度検出を実行できるようにします。LAMPとRPAに関する論文数は2013年から2024年にかけて着実に増加しており、科学の成熟を示しています。マイクロ流体チップと組み合わせることで、これらの化学法はラボベンチを必要としないサンプルから回答までのフォーマットをサポートします。新興市場が感染症サーベイランスに投資するにつれて、等温ツールはPCRシステムが実用的でない農村地域に到達でき、核酸増幅検査市場のフットプリントを拡大します。
自動化サンプルから回答までのカートリッジとNAATの統合
密閉カートリッジは抽出、増幅、検出を密封された経路に組み合わせることで、汚染リスクを低減し、手作業時間を数分に短縮します。内蔵アナリティクスが生の曲線を明確な判定に変換し、技術者をより高付加価値の業務に解放します。外来クリニックをターゲットとするベンダーは使いやすさを最重要購買基準として挙げており、償還政策はこれらの迅速な分子結果をますます認識しています。自動化により、核酸増幅検査市場は精度を損なうことなく低複雑度の検査機関へと拡大します。
血液スクリーニング義務へのNAATの組み込み
ウィンドウ期感染はかつて血清学的検査をすり抜けていましたが、分子アッセイがそのギャップを埋めています。米国、日本、欧州の一部の国家規制当局はHIV、HBV、HCVスクリーニングにNAATを義務付けており、1日に数千人のドナーを処理できる高スループット機器への基本的な需要を保証しています。より多くの国が基準を調和させるにつれて、核酸増幅検査市場は輸血医学において安定したコンプライアンス主導の収益源を獲得します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 資格を持つ分子技術者の不足 | -1.2% | 新興市場で最も深刻なグローバル | 長期(4年以上) |
| 独自カートリッジシステムの高い検査コスト | -0.9% | 低・中所得国で特に影響が大きいグローバル | 中期(2〜4年) |
| 病原体変異によるプライマー再設計の必要性 | -0.7% | グローバル | 短期(2年以内) |
| 需要急増時の試薬サプライチェーンの脆弱性 | -0.5% | 輸入依存地域でより大きな影響を持つグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
資格を持つ分子技術者の不足
公衆衛生および臨床検査機関の欠員率は2024年に上昇し、残業コストが増加し、バッチ処理が制限されました。トレーニングパイプラインは需要に遅れをとっており、農村施設は競争力のある給与を提供するのに苦労しています。その結果、ベンダーは最小限の専門知識を必要とするプラグアンドプレイ設計を重視し、労働力不足にもかかわらず核酸増幅検査市場が成長できるようにしています。
独自カートリッジシステムの高い検査コスト
密閉カートリッジはワークフローを簡素化しますが、特にリソースが限られた環境では財政的負担を増加させます。Unitaidのレポート[3]は、検査価格が治療費を超えるため、WHO勧告にもかかわらず多くのSTIプログラムがNAATを棚上げにしたことを示しました。マイクロ流体試薬節約設計で対応するメーカーは、核酸増幅検査市場の未開拓セグメントを解放できる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
消耗品が定期的な収益源を牽引消耗品は2025年の収益の56.78%を占め、テスト量に直接連動した信頼性の高い反復販売で核酸増幅検査市場を支えています。試薬キット、プローブ混合物、使い捨てカートリッジが検査室予算の根幹を形成しています。複数年の調達契約により、購入者は価格変動から保護され、メーカーには予測可能な実行レートが保証され、セグメントの予測CAGRである9.28%が強化されます。一方、RFIDタグを組み込んだスマートパッケージングは自動在庫追跡をサポートし、在庫切れリスクに対処し、検査室が認定要件を満たすのを支援します。ポイントオブケアプラットフォームが普及するにつれて、使い捨てカートリッジが主要な消耗品フォームファクターとなり、消耗品の核酸増幅検査市場規模をさらに拡大します。
機器・システムは購入頻度は低いものの、アッセイの拡大を促進します。PCRと等温化学法の両方を受け入れるモジュラーアナライザーは設備投資を保護し、検査室の将来性を確保します。施設がクラウドアナリティクスと予防保守パッケージを購読するにつれて、ソフトウェアおよびサービスの収益が増加します。増幅曲線をリアルタイムで分類する機械学習アップグレードは年間ライセンスとして販売でき、核酸増幅検査市場内で消耗品に匹敵する定期的なトップライン成長をベンダーに提供します。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
等温革新によって挑戦されるPCRの優位性PCRは2025年の核酸増幅検査市場シェアの67.12%を占め、数十年にわたる検証実績、強固なサプライチェーン、および広範な導入基盤を活用しています。ベンダーは最大30ターゲットを検出するマルチプレックスキットを改良しており、PCRパネルは新しいシンドロミックアレイと競争力を維持しています。高速サーマルサイクラーは現、45サイクルの実行を20分以内に完了し、迅速な結果が必須の場合でもPCRの関連性を保っています。
等温核酸増幅技術は8.75%のCAGRを記録すると予測されており、核酸増幅検査市場において最も高い成長率となっています。LAMPの6プライマー構造は卓越した特異性を付与し、比色読み取りにより蛍光光学系が不要となり、ハードウェアコストを削減します。リコンビナーゼポリメラーゼ増幅は体温で動作し、ポータブルデバイス向けのヒーター設計を簡素化します。これらの特性により、等温ツールはフィールド診断、国境スクリーニング、および緊急トリアージに適した位置づけとなっています。リガーゼ連鎖反応は、ニッチではあるものの、標的腫瘍学アッセイにおける一塩基多型確認には不可欠であり、核酸増幅検査市場において小規模ながら安定したシェアを確保しています。
用途別:
COVID-19を超えて拡大する感染症検査感染症は2025年の収益の61.95%を占めました。COVID-19の検査量は正常化しましたが、呼吸器および消化器病原体のシンドローミックパネルは引き続き増加しています。結核に関するWHOの拡大ガイドラインはXpert Ultraなどの分子アッセイを支持しており、高負担国での持続的な普及を確保しています。性感染症検査も、プログラムがシンドローミック治療から病因診断へと移行するにつれて拡大しています。したがって、感染症の核酸増幅検査市場規模はパンデミックの収束にもかかわらず堅調を維持しています。
腫瘍学は9.06%のCAGRで最高の成長が予測されています。液体生検は連続モニタリングを可能にし、患者あたりの定期的な収益を促進します。検査機関はctDNAパネルを包括的なゲノムプロファイリングワークフローに統合し、精密療法の紹介を引き付けています。遺伝性・ミトコンドリア疾患検査も成長分野であり、新生児スクリーニングプログラムが精度を確保するために増幅確認と組み合わせた次世代シーケンシングを採用しています。これらの多様化した用途が核酸増幅検査市場を総合的に拡大しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院がリードし、基準検査機関が最速成長病院は2025年の収益の47.63%を占めました。多くの施設が現在、救急部門に迅速な分子プラットフォームを設置し、30分以内に入院判断を導いています。循環器内科および精神科に特化したファーマコゲノミクスアッセイが普及しており、検査メニューを拡大し、核酸増幅検査市場における病院の優位性を強化しています。
基準検査機関は8.66%のCAGRが見込まれており、高多重腫瘍学パネルおよびまれな病原体スクリーニングをアウトソーシングする国家プログラムによって後押しされています。集中型検査機関は規模の経済を活用して幅広い検査メニューをコスト効率よく提供し、医師事務所ネットワークからサンプルを集めています。公衆衛生検査機関はサーベイランスのために分子ワークフローを採用し、リテールヘルスチェーンはカートリッジベースのアナライザーを使用したインフルエンザ・COVID複合検査を試験的に導入しています。各設定が段階的な検査量を追加し、エンドユーザーカテゴリー全体で核酸増幅検査市場規模を拡大しています。
地域分析
北米核酸増幅検査(NAAT)市場
北米は2025年に世界収益の43.10%を維持し、成熟した償還制度、継続的なイノベーション、およびデジタルヘルス統合の早期導入によって支えられています。精密腫瘍学プログラムが分子検査量を押し上げ、人頭払い方式の支払いモデルはより迅速かつ正確な診断に報いる仕組みとなっています。クラウドベースの結果ポータルにより、地方の臨床医が専門的な分子データにアクセスできるようになり、三次病院を超えた専門医療の提供が可能となっています。こうしたダイナミクスが深化するにつれ、核酸増幅検査市場は着実なペースで前進することが見込まれます。
アジア太平洋核酸増幅検査(NAAT)市場
アジア太平洋地域は、医療予算の増加および国内製造の拡大に牽引され、最速となる9.88%のCAGRが予測されています。中国の省レベル調達制度は国産機器を優遇してり、国内普及を加速させています。インドの官民連携検査ネットワークは、結核およびHIVプログラムにおける分子検査メニューを拡充しており、ベンダーに規模の拡大機会を提供しています。ポータブルな等温増幅システムが東南アジアにおけるインフラ障壁を取り除き、核酸増幅検査市場をさらに拡大させています。
EMEA・南米核酸増幅検査(NAAT)市場
欧州は8.01%のCAGR見通しのもと、相当なシェアを占めています。厳格な品質規制が標準化された結果報告を義務付けており、内蔵監査証跡を備えた機器への需要を高めています。EU4Healthプログラムなどの資金調達イニシアチブが加盟国全体の分子検査アップグレードを支援し、成長を持続させています。中東・アフリカは9.52%のCAGRで成長する見込みであり、湾岸諸国は完全な分子検査スイートを備えた世界水準の病院施設に投資する一方、ドナー資金によるプログラムがより広範な疾患パネルに向けてGeneXpertシステムを改修しています。南米はブラジルおよびコロンビアが国民皆保険を拡充し、ジカ熱、デング熱、COVID・インフルエンザ複合検査向けの迅速分子診断を採用するなか、8.97%のCAGRが見込まれています。これらの地域が一体となってグローバルな普及を深め、核酸増幅検査市場を押し上げています。
競合ランドスケープ
市場集中度
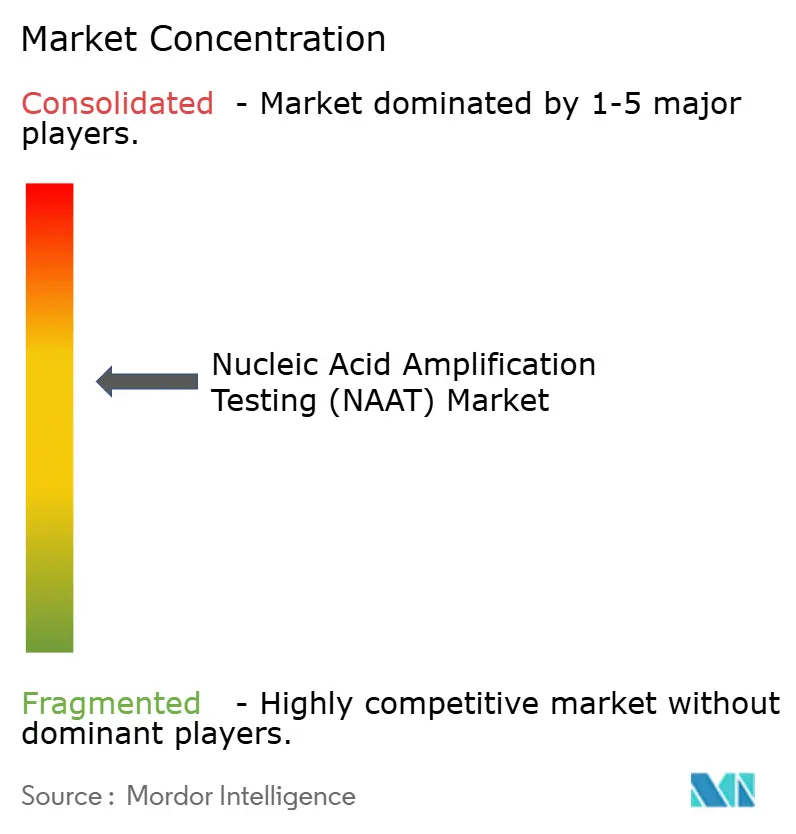
核酸増幅検査市場は中程度の集中度を示しており、上位5社が収益シェアの大部分を占め、地域専門企業や技術革新者のための余地を残しています。Abbott、Roche、Thermo Fisher Scientificはサンプル調製、増幅、ポスト分析ソフトウェアを単一のエコシステムにバンドルする買収を通じて拡大しています。このワンベンダーアプローチは、検証作業を最小化する統合ソリューションを求める病院管理者に支持されています。
中堅イノベーターは等温化学法、CRISPRベースの検出、AI搭載の意思決定支援を通じてニッチを獲得しています。例えば、Synoligo BiotechnologiesのTR-FRETプローブはポータブルアッセイの感度を高め、既存のPCRシステムに挑戦しています。スタートアップはクラウドプラットフォームを活用してリアルタイムの疫学ダッシュボードを提供しており、大手企業がサービスを充実させるために買収する可能性があります。
機器のオープン性が差別化要因として浮上しており、サードパーティ試薬を受け入れるプラットフォームは消耗品のロックインを低減し、コスト制約のある購入者にとって大きな懸念事項に対応しています。アジアのいくつかの公開入札では試薬互換性条項が要求されるようになっており、密閉カートリッジの既存企業にビジネスモデルの変更を迫っています。したがって、競争の激しさは依然として高く、核酸増幅検査市場でシェアを維持するためには持続的な研究開発投資が不可欠です。
核酸増幅検査(NAAT)業界リーダー
-
Abbott Laboratories
-
bioMérieux SA
-
F. Hoffmann-La Roche AG
-
Grifols SA
-
Thermo Fisher Scientific Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
核酸増幅検査(NAAT)市場 このレポートでカバーされる企業
- Abbott Laboratories
- Beckton Dickinson
- BGI Genomics Co. Ltd.
- bioMérieux
- Bio-Rad Laboratories
- Bruker
- Danaher
- Diasorin S.p.A.
- Roche
- Grifols
- Hologic
- Molbio Diagnostics Pvt. Ltd.
- Mylab Discovery Solutions
- Pfizer Inc (Lucira Health)
- QuidelOrtho Corp.
- Randox Laboratories
- Sansure Biotech Inc.
- Seegene
- Siemens Healthineers
- Thermo Fisher Scientific
市場機会と将来展望
近接患者向け分子検査の規制経路の正式化は、病院検査室やリファレンスラボを超えたホワイトスペースを生み出している。2026年6月、FDAは近接患者環境でSARS-CoV-2を直接検出する簡易ポイントオブケア機器についてクラスII分類を確立する最終命令を発出した(21 CFR 866.3982)。これは緊急メカニズムよりも標準化された経路を一部の分子ポイントオブケアシステムに提供し、迅速なターンアラウンドと操作者ステップの最小化が重視される小売ヘルスケアやプライマリケアにおいて、カートリッジ式および簡素化されたNAATワークフローの広範な展開を後押しする。
腫瘍学分野では、コンパニオン診断薬とリキッドバイオプシーのワークフローを通じてNAATの利用が継続的に拡大しており、新たな承認は分子検査メニューを拡大するラボやヘルスシステムに自信を与えている。2025年8月、FDAはIdylla CDx MSI Testの原PMAを承認し、統合プラットフォーム上で動作し継続的な消耗品売上を支える腫瘍プロファイリングアッセイの勢いを強化した。サーベイランスと報告の枠組みも変化しており、2025年のCDCのCOVID-19症例定義は、増幅に依存しない分子アッセイを含むよう検査基準を更新した。この変更により、臨床性能と報告の整合性を維持しつつ、確立されたPCRと新興の分子モダリティを組み合わせた検査ポートフォリオを評価するよう検査室に促している。
最近の産業開発事情 核酸増幅検査(NAAT)市場
- 2026年7月:bioMerieuxは、栄養補助食品製造の品質管理で使用される種レベル識別のためのPCRベースのソリューション「GENE-UP PROBIOTIC SPECIES ID」をNOWと共同開発し発売した。この製品は工業用QCを対象としているが、より広範な分子検査の採用や消耗品の売上に波及し得るベンダーのアッセイ開発とPCRワークフロー能力を強化するものである。
- 2026年4月:Thermo Fisher Scientificは、微生物学事業をAstorgに約10.75億米ドルで売却する最終契約を締結した。このポートフォリオには培養培地と抗菌薬感受性検査が含まれ、この売却によりThermo Fisherのスペシャリティ診断への注力と、分子ラボワークフローと連携する残存のライフサイエンスおよび診断プラットフォーム全体の資本配分が合理化される。
- 2024年7月:Rocheは、マイクロフルイディクスベースのポイントオブケア技術を診断ポートフォリオに加えるLumiraDxの買収を完了した。この取引により、Rocheは近接患者システム設計と分子アッセイエコシステムを組み合わせる能力を強化し、外来および急速ケア環境における検査の分散化を一層広範に支援する。
核酸増幅検査(NAAT)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、ヒトの臨床診断に使用される核酸増幅検査から生じる収益を対象としており、DNAまたはRNAを増幅することで、一般的な医療現場における患者ケアの意思決定を支援するものです。
対象外の範囲:獣医用NAAT製品および血液銀行のみに販売される単一ドナー血液スクリーニング検査キットは除外します。
セグメンテーション概要
- 製品別
- 消耗品
- 試薬
- アッセイキット
- その他の消耗品
- 機器・システム
- ソフトウェア・サービス
- 消耗品
- 技術別
- ポリメラーゼ連鎖反応(PCR)
- 等温核酸増幅技術(INAAT)
- リガーゼ連鎖反応(LCR)
- 用途別
- 感染症
- COVID-19
- 性感染症
- 蚊媒介性疾患
- 消化器感染症
- 結核
- 肝炎
- その他の感染症
- 腫瘍学
- 遺伝性・ミトコンドリア疾患検査
- その他
- 感染症
- エンドユーザー別
- 病院
- 独立・基準検査機関
- その他のエンドユーザー
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、現実的な需要の背景を設定し、表面上は類似しているものの価格や数量の面で異なる動きをする隣接領域を計上しないようにするために使用されます。NAATが積極的に使用されている場所と、新しいアッセイがどの程度の速さで日常的な実践に移行するかを把握するために、公衆衛生および疾病負担統計(CDCおよびWHOの更新情報など)、ならびに規制・承認データベース(FDA機器リストなど)を参照しています。
それに加えて、診断用インプットに関する貿易・税関指標、分子検査の普及に関する査読済み学術誌、および検査医学グループの協会資料を精査しており、これにより検査経路や現場別の典型的な利用状況を説明することができます。製品カバレッジをマッピングし、方向性のある価格設定を把握するために、企業の財務報告書、投資家向けプレゼンテーション、および信頼性の高いプレスリリースを確認し、その後、有料の企業財務・インテリジェンスサブスクリプションを選択的に使用して、地域および報告期間をまたいだ収益を標準化しています。これらのデスクソースは網羅的なものではなく、作業全体を通じてデータポイントの収集、検証、および明確化のために他の多くの公開資料が使用されています。
一次インタビューおよびサーベイ
一次情報は、診断ラボの意思決定者、病院の調達・ラボマネージャー、アッセイ開発者、販売代理店、および分子検査ワークフローを追跡する専門家から収集されます。これらの議論を通じて、日常的な臨床使用においてNAAT収益として計上されるものを確認し、検査ミックスの変化に関する仮定を検証し、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域の地域的ダイナミクスを整合させます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 最高経営幹部:13% | アジア太平洋地域:50% |
| 中位層:54% | 部門・ユニットリーダー:27% | 欧州・中東・アフリカ地域:29% |
| 小規模プレーヤー:17% | マネージャー:60% | 南北アメリカ地域:21% |
市場規模の算定と予測
規模の算定は、臨床検査需要を疾病およびスクリーニングプールから再構築し、NAATの使用率の見込みにマッピングし、主要ワークフロー全体の典型的な検査量と平均販売価格を用いて収益に換算するトップダウン構築から始まります。モデルを現実に即したものに保つため、試薬およびキットの消費パターンのサンプリング、機器設置状況のチャネルチェック、主要エンドユーザー現場別の収益強度に関するサニティチェックなど、選択的なボトムアップ近似によって合計値を裏付けています。
モデルで使用される主要インプットには、現場別のNAAT検査利用率(病院ラボ対独立・参照ラボ)、PCR対等温法の比率、機器導入基盤の更新サイクル、試薬および消耗品の価格低下、ならびに対象検査を拡大できる新しいアッセイの規制承認ペースが含まれます。ある国で変数の観察が困難な場合は代理指標を適用し、その後インタビューのフィードバックを用いて結果を調整することで、モデルが非現実的な数量仮定に依存しないようにしています。
予測については、公衆衛生の優先事項、償還行動、またはケアサイトの分散化が変化した場合に需要が急速に変化する可能性があるため、シナリオ分析を使用しています。成長経路は少数のドライバーと制約を通じて形成され、その後、曲線を確定する前に年次アウトプットが論理的な数量および価格の動きについて確認されます。
データ検証と更新サイクル
検証は、規制活動のトレンド、公表された検査ガイダンスの変更、および定義された対象範囲と一致する方向性のある企業収益開示など、独立したシグナルに対してモデルアウトプットを三角測量することで行われます。外れ値は早期にフラグが立てられ、ある地域が既知の普及パターンと一致しない価格または数量の動きを示した場合には仮定が再検討されます。
承認前に、作業は複数のステップで審査され、第二のアナリストが定義、単位の一貫性、通貨換算のタイミング、および隣接市場が誤って含まれていないかを確認します。レポートは年次で更新され、主要な政策変更、疾病の波、または重要な技術変化が発生した場合には中間更新が実施されます。納品直前に最終確認が行われ、数値が最新の検証済みインプットを反映していることが確認されま。
Mordor Intelligenceの核酸増幅検査市場規模と他の公表推計値との比較
公表されているNAAT市場の数値は、同じ業界を説明しようとしている場合でも、一貫性がないように見えることがあります。その差異は通常、各調査がNAAT収益として計上されるものの境界をどのように設定するか、どの年を現在の市場として扱うか、そして価格および数量の変化を予測にどのように反映させるかによって生じます。
エンドユース水準の利用シグナルと更新ペースの仮定を確認することで、Mordor Intelligenceは、合計値を商業的なインビトロ患者ケア検査に結びつけ、単一の定義に混在させると合計値を膨らませる可能性のある獣医用NAATPや血液銀行のみに販売される単一ドナー血液スクリーニングキットなどの領域を除外しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 11.13 ビリオン 米ドル(2026年) | |
| 産業出版社A | 9.96 ビリオン 米ドル(2024年) | より早い基準年と、一時的な検査急増を取り込む可能性のある広範な用途フレームを使用しており、概要の対象範囲において常的な臨床IVD収益と隣接する研究志向の支出を明確に分離していません。 |
| グローバルコンサルタントB | 9.15 ビリオン 米ドル(2024年) | 2024年を基準に市場を設定し、より積極的な長期成長曲線を適用している可能性があり、対象範囲の注記において血液銀行スクリーニングキットなどの除外事項を明示しておらず、計上される収益プールが変動する可能性があります。 |
測定年と算入ルールを揃えると、差異は縮小し、残りの差異の大部分は価格低下と検査ミックスの変化のモデル化速度から生じます。当社のアプローチはこれらのドライバーを明示しており、合計値が利用率、価格設定、および年々繰り返し可能な明確な臨床使用境界に追跡可能となっています。
レポートで回答される主要な質問
日常的な検査室検査においてどの核酸増幅技術が主流ですか?
ポリメラーゼ連鎖反応(PCR)は高い分析感度を提供し、多くのサンプルタイプに対応し、自動化ワークフローと容易に統合できるため、主力技術であり続けています。
等温増幅がポイントオブケア用途に魅力的な理由は何ですか?
等温化学法は一定温度で動作し、大型のサーマルサイクラーを不要にし、臨床医がクリニック、薬局、またはフィールド環境に展開できる電池駆動デバイスを実現します。
多重化呼吸器パネルは患者管理にどのようなメリットをもたらしますか?
1回の実行で複数の病原体を特定することにより、シンドローミックパネルは診断の不確実性を低減し、標的抗菌療法を支援し、サンプル採取から臨床的対応までの時間を短縮します。
消耗品がNAATサプライヤーにとって重要な収益源である理由は何ですか?
すべての検査で新鮮な試薬とカートリッジが消費されるため、定期的な消耗品購入が安定したキャッシュフローを提供し、ベンダーのインセンティブを検査機関のスループットと一致させます。
分子技術者の不足が機器設計にどのような影響を与えていますか?
ベンダーは、熟練したスタッフが限られている場合でも検査機関が検査能力を維持できるよう、内蔵アナリティクスを備えた完全自動化されたサンプルから回答までのシステムを優先しています。
循環腫瘍DNA検査は腫瘍学の実践にどのような影響を与えますか?
液体生検アッセイにより、腫瘍専門医は侵襲的な組織サンプリングなしに治療反応をモニタリングし、微小残存病変を検出でき、よりタイムリーな治療調整が可能になります。