
ニューヨーク データセンター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.77 千メガワット |
| 市場取引高 (2026) | 0.79 千メガワット |
| 市場取引高 (2031) | 0.85 千メガワット |
| 成長率 (2026 - 2031) | 1.47 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるニューヨーク データセンター市場分析
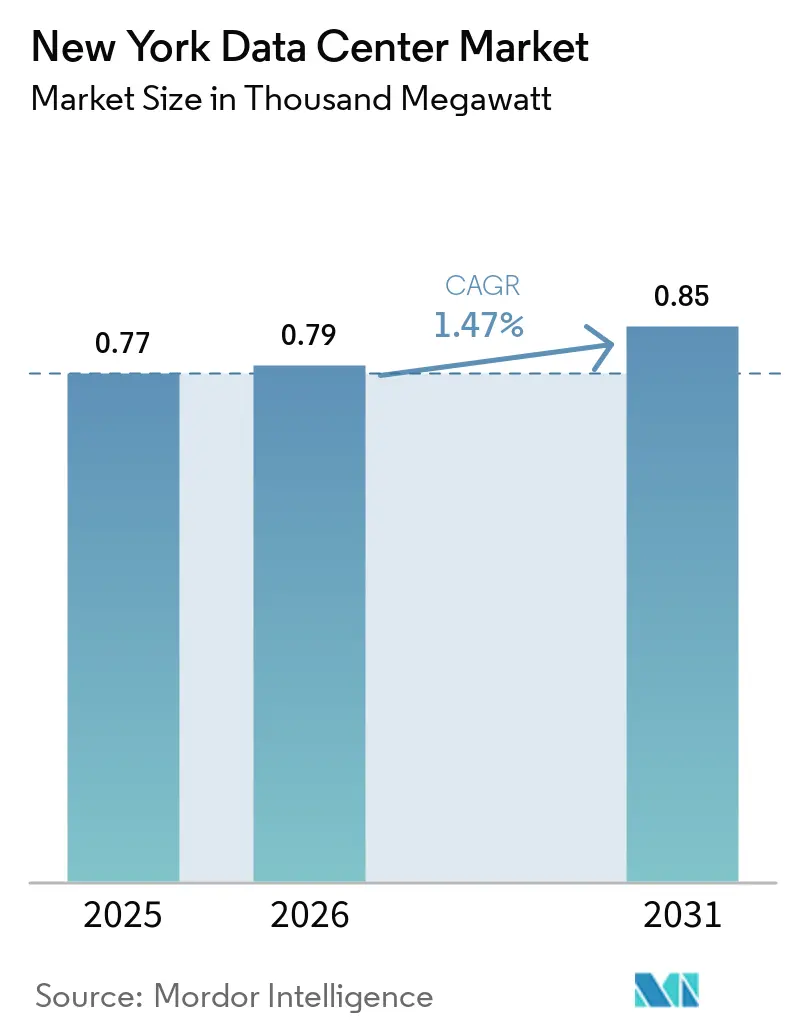
ニューヨーク データセンター市場規模は、2025年に0.77サウザンドメガワット、2026年に0.79サウザンドメガワットと予測され、2026年から2031年にかけてCAGR 1.47%で成長し、2031年までに0.85サウザンドメガワットに達する見込みです。
ウォール街によるサブミリ秒単位の注文執行ニーズ、ハイパースケール クラウド キャンパスの急増、ミッドタウンにおけるオフィスからデータセンターへのコンバージョンの波が、需要成長を下支えしています。電力密度の高いAIトレーニング クラスターは、ラック要件を5~10kWから50kW以上へと押し上げており、液体冷却および再生可能エネルギーを活用した設計の採用を加速させています。既存事業者が、デュアルフィード電力アクセスと十分なファイバー ルートの両方を備えた限られた用地を争う中、競争の激しさは増しています。同時に、地方法97号(Local Law 97)および州全体のカーボン ニュートラル目標により、事業者は長期グリーン エネルギー契約の締結またはオンサイト発電設備の追加を余儀なくされており、財務体力のある企業が有利な立場に置かれています。系統運用者が指摘する電力不足と数十億ドル規模の株式資金流入が相まって、主要立地における価格プレミアムが継続する素地が整っています。
主要レポートの要点
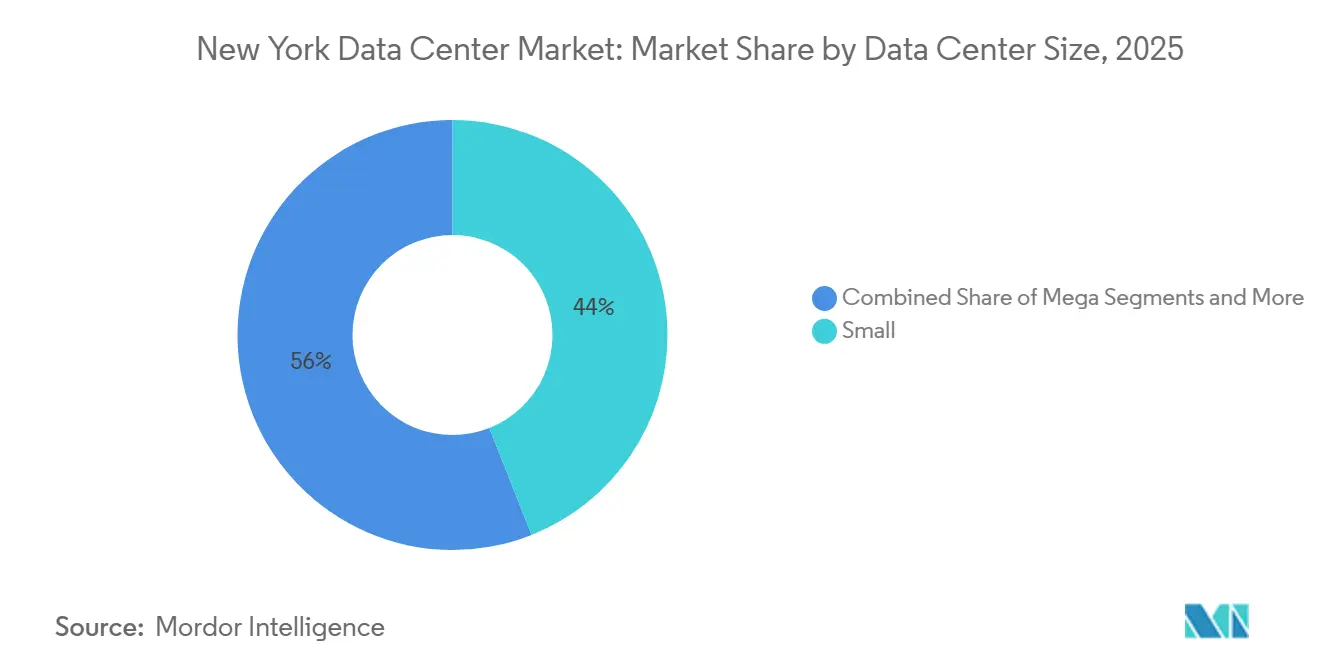
- データセンター規模別では、スモール カテゴリーが2025年のニューヨーク データセンター市場シェアの44%を占め、ラージ サイトは2031年にかけて最速の6.1% CAGRを記録すると予測されています。
- ティア基準別では、ティアIII施設が2025年のニューヨーク データセンター市場規模の60%を占め、ティアIVの建設は2031年にかけて6.60% CAGRで進展しています。
- エンドユーザー産業別では、ITおよびテレコムが2025年のニューヨーク データセンター市場規模の43%のシェアを占め、クラウド・テレコム ハイブリッド ユースケースは2031年にかけて4.86% CAGRで拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ハイパースケール クラウド フットプリントの拡大 | +1.2% | マンハッタン、ブルックリン、クイーンズ | 中期(2〜4年) |
| 資本市場レイテンシ優位性 | +0.8% | マンハッタン金融街、ニュージャージー州北部 | 短期(2年以内) |
| ニューヨーク州CLCPA再生可能エネルギー クレジットおよびグリーン タリフ | +0.6% | 州全体、ニューヨーク市圏 | 長期(4年以上) |
| 海底ケーブル陸揚げによるファイバー高密度化 | +0.5% | ロング アイランド、マンハッタン | 中期(2〜4年) |
| ミッドタウンの空きオフィスの転換 | +0.4% | マンハッタン59丁目以南 | 中期(2〜4年) |
| 自治体マイクログリッドおよびオンサイト燃料電池 | +0.3% | 外縁区 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケール クラウド フットプリントの拡大
AWS、マイクロソフト、グーグルはそれぞれ、エッジ ワークロード向けの専用400Gインターコネクト ノードと組み合わせた数百メガワット規模のキャンパスを同圏内に確約しています。Digital Realtyだけで2024年第3四半期に5億2,100万米ドルの新規リースを受注し、平均利回りは12%に達しており、近接容量に対してプレミアムを支払う顧客の意欲を裏付けています。[1] ラックあたりの電力密度は50 kWに向かって移行しており、イマージョン対応ホワイト スペースはハイパースケールRFPの標準要件となっています。事業者は長期再生可能電力購入契約とバッテリー エネルギー貯蔵を確保し、固定価格での容量を保証しています。これらのプロジェクトの規模と速度は、資本力のあるグローバル ランドロードと小規模な地域プロバイダーとの差を広げています。
資本市場レイテンシ優位性
高頻度取引デスクはマイクロ秒単位で距離を測定し、主要取引所から50マイル圏内の施設への需要を生み出しています。NASDAQのコロケーション スイートは50マイクロ秒以下の注文確認ループを報告しており、セコーカスのEquinix NY4のラックは月額約3,500米ドルの賃料を要求しています。[2] 仮想化インスタンスではなくベアメタル展開がこれらのフットプリントを支配し、ハイパーバイザーのオーバーヘッドを排除しています。近接性に基づく価格設定は、ランドロードをより広範なコロケーションのコモディティ化から保護し、プレミアムEBITDAマージンを維持しています。マホワのNYSEキャンパスなどの取引所運営施設は、市場をレイテンシ階層型クラスターにさらに細分化しています。
ニューヨーク州CLCPA再生可能エネルギー クレジットおよびグリーン タリフ
2030年までに再生可能電力70%を達成するというニューヨーク州の義務は、長期水力発電契約とオンサイト燃料電池の採用を促進しています。電力使用効率(PUE)が1.3を下回る事業者は、運営コストを直接削減する取引可能なクレジットを取得できます。マイクロソフトの二相イマージョン タンクは、AIアクセラレーター向けの容量を解放しながら、サーバーレベルの消費電力を最大15%削減しました。[3] 先行者は炭素上限が厳しくなるにつれて廃止される有利なクレジット乗数を確保し、先行者優位と新たな参入障壁を生み出しています。
海底ケーブル陸揚げによるファイバー高密度化
AEC-1およびAEC-2大西洋横断システムはロング アイランドに陸揚げされ、800G波長をマンハッタンのバイパス ルートに直接供給し、ロンドンへの往復レイテンシを数ミリ秒短縮しています。民間建設によるハドソン川ダーク ファイバー管路が2024年に開通し、20年ぶりの新設として市のウェスト サイド キャリア ホテルへの必要な多様性を追加しました。高密度ファイバー パスは、この地域の大陸間スイッチング ノードとしての役割を支え、AR/VRストリーミングやリアルタイム不正分析などの新興エッジ ユースケースをサポートしています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| マンハッタンの不動産および建設コスト | −0.9% | マンハッタン高密度ゾーン | 短期(2年以内) |
| 地方法第97号炭素排出上限 | −0.6% | ニューヨーク市の2万5,000平方フィート超の建物 | 中期(2〜4年) |
| ユーティリティ電力供給制約 | −0.5% | ニューヨーク市圏、特に外縁区 | 中期(2〜4年) |
| 系統連系キュー遅延 | −0.4% | 州全体のNYISO管轄区域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マンハッタンの不動産および建設コスト
マンハッタン中心部の改修プロジェクトは1平方フィートあたり400米ドルを超えることが多く、外縁区の平均の2倍であり、プロフォーマ リターンを圧縮しています。1,320戸のSoMA再開発などの競合する住宅転換が、適切な建物の供給を逼迫させています。産業・商業控除プログラムの税控除は96丁目以南にはほとんど適用されず、新規開発をブルックリンおよびクイーンズに傾けています。外縁区で電力供給済みシェル スペースを提供できるランドロードは、ミッドタウンの高額コストを回避するハイパースケールの事前リースを獲得しています。
地方法第97号炭素排出上限
2025年から、2万5,000平方フィートを超えるデータセンターは炭素強度の閾値を超えると厳しい罰金に直面します。事業者は機械的負荷を電化するか、コンプライアンスを維持するためにゼロカーボン電力証書を調達しなければなりません。レガシー ディーゼル バックアップ システムを燃料電池または高度なUPSフライホイールに改修すると、設備投資が増加し、プロジェクトのタイムラインが延長されます。2024年以前に長期再生可能契約を確保した企業は、後発参入者に対して構造的なコスト優位性を享受し、競争格差を拡大しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:
大規模施設が市場の進化を牽引スモール データセンターは2025年に市場シェアの44%を占めており、ニューヨークの多様なビジネス エコシステムを支えるエンタープライズ コロケーション展開およびマルチテナント施設の優位性を反映しています。ラージ・ハイパースケール施設は、2031年にかけてCAGR 6.1%で最も急速に成長するセグメントであり、大規模な電力密度と専用冷却インフラを必要とするクラウド サービス プロバイダーおよびAIワークロードの要件によって牽引されています。この規模分布は、従来のエンタープライズ ホスティングから、現代のデジタル アプリケーションを支えるハイパースケール アーキテクチャへの市場の進化を反映しています。
中規模施設(15~50MW)は、高頻度取引システムに必要な容量を提供しながらカスタム構成の柔軟性を維持し、多くの金融サービス展開の基盤として機能しています。マイクロ データセンター(5MW未満)は、エッジ コンピューティング アプリケーションやバックアップ施設などの特定ニッチを担っていますが、組織が大規模かつ効率的な施設への運用集約を進めるにつれ、その市場シェアは低下し続けています。Related Companiesの450億米ドルの開発パイプラインは主に大規模施設に焦点を当てており、ハイパースケール要件に対応するために個別プロジェクトが100MWを超えています(Data Center Dynamics)。大規模施設へのトレンドは、電力調達、冷却効率、運用管理における規模の経済によって牽引されており、ハイパースケール展開では電力使用効率(PUE)比が1.2未満を達成しているのに対し、小規模施設では1.5~1.8となっています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
ティア標準別:
ティアIVの成長が加速ティアIIIホールは2025年のニューヨーク データセンター市場規模の60%を占め、コストと稼働率のバランスを実現しています。しし、金融トレーダーやクラウド プラットフォームは、99.995%の可用性と同時保守可能なサブシステムを約束するティアIVシェルへのアップグレードを進めています。これらの展開は2031年にかけてCAGR 6.60%を記録すると予測されています。マホワにあるインターコンチネンタル エクスチェンジの流動性センターはこの動きを体現しており、完全に独立した電力経路とN+2冷水ループを備えています。より高いティアの採用は、連邦銀行規制に基づくサイバー レジリエンス義務によってさらに強化されており、エンタープライズのRFPではティアIVの設計仕様が求められるようになっています。
外縁区では、新築のティアIVキャンパスがより広い敷地を活用し、リング バス中電圧配電と冗長オンサイト発電を実現しています。エレベーター コアや既存の配管に制約されるマンハッタンの改修工事では、アップグレードがティアIIIにとどまるケースが多くなっています。稼働率プレミアムが上昇するにつれ、ティアIV容量がインクリメンタル シェアを獲得すると見込まれる一方、下位ティアは開発・テスト ワークローやアーカイブ ノードに限定されたままとなるでしょう。
吸収別:
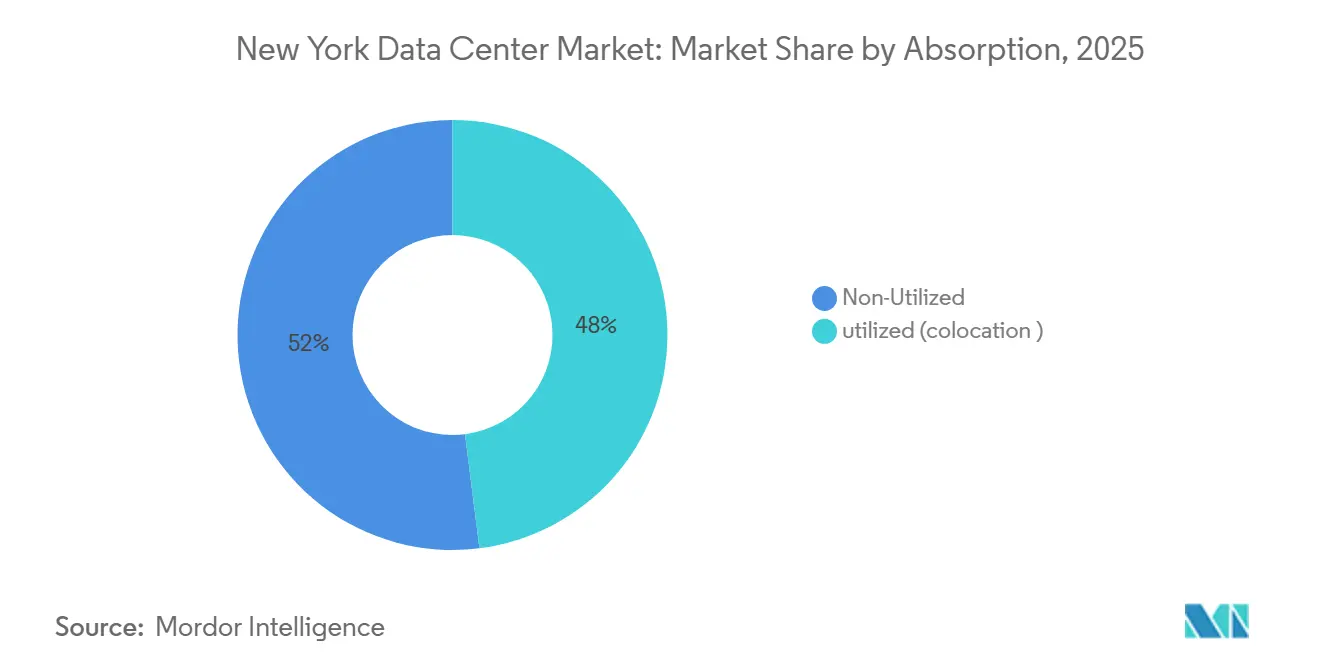
ハイパースケールの勢いが高まるコロケーションは2025年の収益の48%を維持していますが、シングルテナントのビルド・トゥ・スーツ ホールはCAGR 5.20%で成長を牽引しています。クラウド大手はカスタムPUE目標とイマージョン対応ベイを規定しながら20~40MWのポッド全体を契約しており、このモデルはマルチテナントの内装工事の遅延を回避できます。リテール コロケーションは、レイテンシーに敏感な取引ラックやコンプライアンス上の制約があるワークロードに引き続き対応しており、きめ細かな電力課金を好む顧客に支持されています。マネージド クラウド オンランプ サービスはハイパースケーラーとともに新たな郊外へと展開し、最寄りの大西洋横断着陸局への直接接続とパケット光ファブリックを提供しています。この構成比の変化により、平均ホール規模は拡大し、資本集約度は深まり、リース期間は10年超を維持することで、予測可能なキャッシュ利回りが確保されるでしょう。
ハイパースケーラーへの電力シェル賃貸とキャリア密度の高いスイートの切り出という両モデルを橋渡しできるホールセール ランドロードは、多様化した収益源を享受しています。規模を欠く小規模事業者は、進化するニューヨーク データセンター市場において存在感を維持するため、エッジ ノードや相互接続専用のミート・ミー ルームへと軸足を移す可能性があります。

地理的分析
マンハッタンはキャリア ホテルの最も密集したクラスターを擁しており、60ハドソン ストリートと111 8th アベニューがその中核を担っています。しかし、電力供給能力の限界と1平方フィートあたり400米ドルを超える不動産コストが、グリーンフィールド開発のさらなる拡大を制約しています。多くのランドロードは現在、戦前のオフィス タワーのホワイトボックス コンバージョンを優先していますが、地方法第97号(Local Law 97)への準拠には、外壁および機械設備の高額な改修が必要となることが多いです。その結、全体的な容量が拡大する中でも、ニューヨーク データセンター市場規模に占めるマンハッタンのシェアは横ばいとなっています。
ブルックリンとクイーンズは、イースト リバーを横断する新たなダーク ファイバー建設に支えられ、低い土地コストと多様なファイバー入線を組み合わせることで、溢れ出す需要を取り込んでいます。産業・商業控除プログラム(Industrial and Commercial Abatement Program)に基づく税制優遇措置は、運営費を二桁台のパーセンテージ削減できる可能性があり、総所有コスト モデルを各区に有利に傾けています。インダストリー シティにあるDataVergeのキャリア ニュートラル ハブは現在、州内最大規模のインターネット エクスチェンジの一つを擁しており、相互接続密度が外縁部へと移行していることを示しています。
5区を超えた地域では、ロング アイランドが海底ケーブル ステーションを活用してメトロのヨーロッパへのゲートウェイとして機能しており、ニュージャージー州北部の豊富な変電所容量と低い固定資産税がハイパースケール キャンパスを引き付けています。ミッドタウンから北へ30マイルに位置するDataBankのオレンジバーグ コンプレックスは、45MWの拡張余地を持つ郊外外縁部の「クリーン シート」開発へのトレンドを示しています。系統運用者は2025年に446MWの潜在的な電力不足を警告しており、この不足が事前確約された再生可能エネルギー発電を持つサイトへの地理的分散を加速させる可能性があります。
規制環境
ニューヨーク市のローカル法97号は、25,000平方フィートを超える建物に対して建物の炭素排出上限を設定しており、2025年から施行が開始される。これにより、データセンター事業者は電化された機械システムへの移行や、罰則を回避するためのゼロカーボン電力またはクレジットの調達を進めることになる。州レベルでは、ニューヨーク州の気候リーダーシップおよびコミュニティ保護法(CLCPA)が2030年までに再生可能電力70%を義務付けており、PUE目標1.3未満などの効率対策とともに、長期的な再生可能エネルギー調達戦略(水力発電契約を含む)を強化している。
2026年7月、キャシー・ホークル知事は行政命令第62号を発令し、州がジェネリック環境影響評価書(GEIS)を策定する間、50MW以上の新規ハイパースケール型データセンターに対する特定の環境許可の一時的な(最長1年間の)モラトリアムを設定した。この命令は、必要な許可をまだ取得していない大規模グリーンフィールドプロジェクトにとって、即座にゲーティング要件となる。並行する州の動きとしては、ニューヨーク州公益事業局による大規模負荷の系統連系改革(DPS Case 26-E-0045)や、責任あるデータセンター開発法(S10642/A11560)をめぐる政策論議、さらに冷却水戦略やプロジェクトスケジュールに実質的な影響を及ぼしうる取水に関する許可要件(6 NYCRR Parts 601および602)が挙げられる。
バリューチェーン分析
ニューヨークのデータセンターバリューチェーンは、供給が限られ、コストの高いサブマーケットでの用地取得とゾーニング承認から始まり、60ハドソン・ストリートおよび111 8thアベニューを拠点とするキャリアホテルが初期の立地決定を形作っている。そこから、バリューチェーンは電源付きシェルの開発、内装工事、そして継続的な運用へと進んでいく。
主要な上流の依存要素には、NYISOのプロセスを通じた公益事業からの電力予約と系統連系、主要な電気機器(変圧器、配電盤、UPSシステム)、AIラック向けに液冷対応が進む冷却システム、そしてバックアップ電源ソリューションが含まれる。下流では、事業者がコミッショニングを完了し、Tier IIIおよびTier IVの設計・運用プロセスに準拠した認証を取得し、保守サービスを実施する。市場投入の面では、容量はリテール型コロケーションおよびより大規模なホールセールまたはハイパースケールリースを通じて収益化され、高密度なファイバー経路やロングアイランドの陸揚げ局を経由した海底ケーブル接続に紐づく相互接続エコシステムが重なり合っている。最近の施設開設は、技術スタックとサプライヤー構成がどのように変化しているかを示しており、オレンジバーグにおけるDataBankのLGA3キャンパス建設は液冷ラックまで対応する高密度構成を重視し、シークコーカスにおけるCoreSiteのNY3は大規模負荷の電源とファイバー回廊に近い都市圏容量を拡大している。これらのプロジェクトはまた、資本アクセス、機器のリードタイム、そして公益事業との調整がスケジュールをどのように左右するかを示しており、行政命令第62号は50MW以上の新規プロジェクトに対する許可上の制約を追加し、PDU、チラー、発電機の大口発注の調達順序に波及する可能性がある。
競争環境
市場集中度
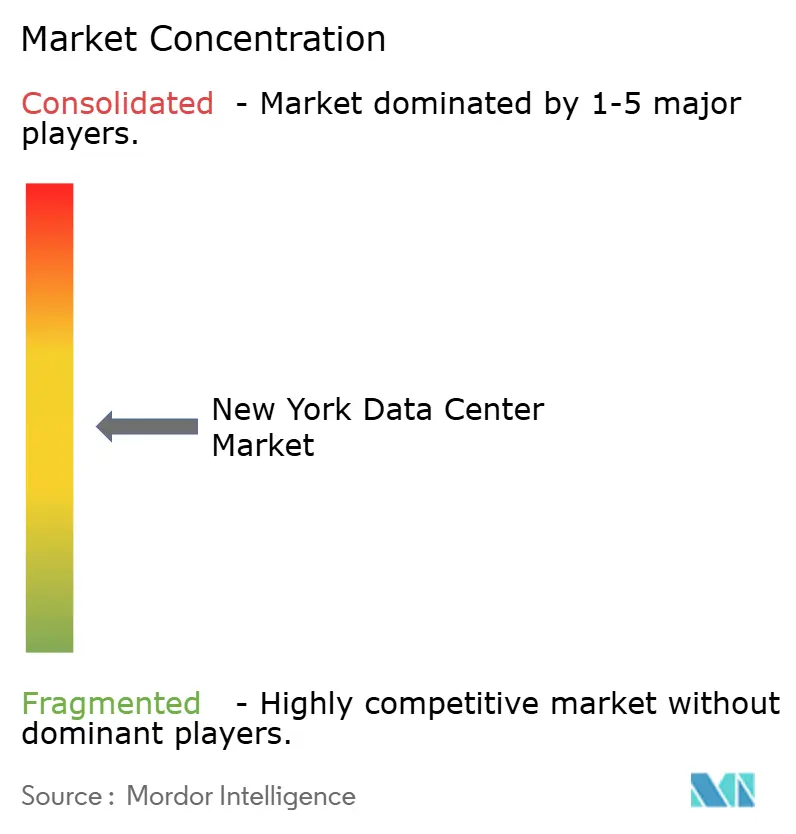
Digital Realty、Equinix、およびCoreeSiteは、メトロ内のキャリア密度の高い床面積の大部分を共同で支配しています。Digital Realtyの2024年の5億2,100万米ドルの受注とEquinixの150億米ドルのハイパースケール ジョイント ベンチャーは、これらの企業がリード タイムが2年を超える前に変圧器と開閉装置を事前確約できる貸借対照表上の優位性を強調しています。電力予約が新たな堀となり、数十年にわたるユーティリティ関係を持つ既存事業者がプレミアム バリュエーションを享受しています。
プライベート エクイティ支援の挑戦者は急速に規模を拡大しています。Related Companiesはメトロ プロジェクトに450億米ドルを充当し、Vantage Data CentersはAI容量を追求するために世界規模で130億米ドルを確保しました。DataBankはオレンジバーグの45 MWキャンパスを含む総電力を330 MWから850 MWに引き上げるために20億米ドルを調達しました。技術的差別化は、イマージョン冷却、Nvidia DGX対応認証、および稼働時間とカーボン スコアリング指標の両方を満たすオンサイト燃料電池に焦点を当てています。
市場参入障壁は依然として高く、ゾーニングの障害、地方法第97号のオーバーレイ、および36ヶ月のユーティリティ系統連系キューが最も資本力のある投資家以外を阻んでいます。それにもかかわらず、外縁区の土地争奪と株式資金流入は持続的な建設活動を示しており、価格発見が生の床面積ではなく再生可能電力アクセスに依存することを確実にしています。
ニューヨーク データセンター産業リーダー
-
Digital Realty Trust, Inc.
-
DataBank
-
CoreSite
-
CyrusOne
-
Equinix Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ニューヨーク データセンター市場 このレポートでカバーされる企業
- Metanet, Inc.
- ColoHouse Netherlands B.V.
- ServerMania Inc.
- Digital Realty Trust Inc.
- DataGryd Datacenters LLC
- H5 Data Centers
- fifteenfortyseven Critical Systems Realty, LLC
- Blue Hill Data Services, Inc.
- iTEL Networks Inc.
- DataBank Holdings Ltd.
- Telehouse International Corporation of Europe Ltd
- Equinix Inc.
- Lumen Technologies
- FirstLight Fiber, Inc
- Superb Internet Corp. (CherryRoad Technologies)
- Cogent Communications Holdings, Inc.
- 365 Data Centers
- CyrusOne LLC
- Crown Castle Inc.
- Zenlayer Inc.
- Sentinel Data Centers, LLC
- Centrilogic
- DataVerge (COLOGUARD ENTERPRISE SOLUTIONS LLC)
市場機会と将来展望
主要なホワイトスペースは、送電網の準備状況と大規模負荷の需要管理が交差する領域にある。2026年5月時点で、NYISOの相互接続待機リストにはデータセンター負荷申請が12,000MW存在しており、ニューヨーク州公益事業局による系統連系改革の動き(DPS Case 26-E-0045)は、段階的な建設、デマンドレスポンス、オンサイト発電、蓄電を組み合わせることで資金調達可能性と許可取得の結果を改善する解決策への積極的な道筋を示している。電力調達および供給に実績あるアプローチを持つ事業者は、複数年にわたる送電網のアップグレードを待たずに高密度でAI対応の容量を求める顧客とより整合性が高い。
また、不動産および許可上の制約に対応しながらニューヨーク市のワークロードを支える都市圏隣接容量にも、短期的な機会がある。これは、オレンジバーグにおけるDataBankの20MW LGA3の開設や、シークコーカスにおけるCoreSiteの15MW NY3の完成といった完了済みの建設によって裏付けられている。行政命令第62号(2026年7月)は、50MWの閾値を下回るプロジェクト、許可済み用地での拡張、そして新規ハイパースケール環境許可を必要とせずに進められる転用の価値をさらに高めている。同時に、ローカル法97号の遵守要件は、低炭素設計、再生可能電力契約、そして事業者とテナント双方の炭素排出リスクを低減する高効率冷却改修への需要を高めている。
最近の産業開発事情 ニューヨーク データセンター市場
- 2026年3月:Digital Realtyは30億2,500万米ドルの米国ハイパースケール データセンター ファンドをクローズし、ニューヨークおよびその他の主要都市圏を対象としています。この資金調達により、需要の高い市場での容量事前確約能力が拡大し、AIワークロードNYメトロにおけるリード タイムの長期化に対応します。
- 2025年9月:CoreSiteがニュージャージー州セコーカスにNY3データセンターを完成させました。この容量追加により、新たな15MW・138,000平方フィートの施設が提供され、NY市場でのポジションが強化されます。
- 2025年5月:DataBankがニューヨーク州オレンジバーグ キャンパスにLGA3データセンターをオープンしました。AI・デジタル成長向けに20MWのクリティカルITロードを追加し、NYの可用性と密度を強化します。
ニューヨーク データセンター市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、ニューヨークにおけるデータセンターの供給と需要を対象とし、主に稼働中および計画中のITロード容量を通じて測定します。これは、各施設でサポート可能なクリティカルなコンピューティング能力を反映するものです。
対象外の範囲:本市場規模の算定には、専用データセンターサイトとして運営されていないデバイス上またはルームレベルのITクローゼットは含まれません。
セグメンテーション概要
- データセンター規模別
- 小規模
- 中規模
- 大規模
- メガ
- マッシブ
- ティア タイプ別
- ティアIおよびII
- ティアIII
- ティアIV
- 吸収別
- 未利用
- 利用済み
- コロケーション タイプ
- リテール
- ホールセール
- ハイパースケール
- エンドユーザー
- BFSI
- ITおよび通信
- メディアおよびエンターテインメント
- 政府および教育
- ヘルスケアおよびライフ サイエンス
- その他のエンドユーザー
- コロケーション タイプ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ニューヨークのデータセンターエコシステムにおける供給、需要シグナル、および運営上の制約に関する事実的な基盤を構築するために活用されました。この市場では、電力の利用可能性と系統連系のタイミングが容量増設のペースを左右することが多いため、公開されているエネルギーおよび電力グリッドに関する情報に重点を置きました。
参照したソースには、米国エネルギー情報局、ニューヨーク独立系統運用者、ニューヨーク州エネルギー研究開発局、連邦エネルギー規制委員会、米国国勢調査局などの無料公開資料のほか、データセンターのエネルギー効率に関する査読済み論文が含まれます。また、公開ファイリング、投資家向けプレゼンテーション、信頼性の高い報道記事、および企業財務・インテリジェンス、ニュース財務情報、技術的主張の迅速な検証が必要な場合の特許データベースについては、一部有料サブスクリプションも活用しました。これらの例は網羅的なものではなく、モデルの最終化にあたり、追加のソースを用いてインプットの収集、検証、および明確化を行いました。
一次インタビューおよびサーベイ
ニューヨーク州およびその広域需要圏で活動するデータセンターオペレーター、デベロッパー、電力会社、ブローカー、およびエンタープライズユーザーを対象に、専門家インタビューおよびサーベイを実施しています。これらのフィードバックは、稼働率、ラック密度、リースのタイミング、電力の利用可能性、価格設定、およびプロジェクトの遅延を確認するとともに、公開記録のギャップを補完するものです。その結果を用いて前提条件を三角測量し、ニューヨーク分析の最終値を調整します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 大手層:28% | CXO:15% |
| 中堅層:47% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:25% | マネージャー:55% |
市場規模算定と予測
規模算定は、ニューヨークの容量発表、通電タイムライン、および電力グリッドとユーティリティの準備状況指標からアドレス可能なITロードを再構築するトップダウン方式で開始し、その後、予想される稼働パターンにマッピングします。この骨格が確立された後、施設レベルのMWのサンプルロールアップ、プレリース強度に関するチャネルチェック、価格が開示されている場合のkWあたりASPスタイルの妥当性チェックなど、選択的なボトムアップ近似値との相互検証を行います。
モデルを駆動するいくつかの市場固有のインプットには、竣工済みおよび建設中のMW、予想されるラック密度の変化(特にAI対応ホール)、電力の利用可能性と系統連系のリードタイム、空室率と吸収の方向性、および低レイテンシ接続を優先する需要の割合が含まれます。公開パイプラインが不完全な場合、ギャップは保守的な範囲で処理され、実際の建設ペースと典型的なフェーズ規模に関するインタビューフィードバックを用いて絞り込まれます。
予測は、シンプルな時系列オーバーレイに支えられたシナリオ分析に依拠しています。電力制約、許認可の結果、および大規模なプレリースは、長期的な需要が健全であっても近期の見通しを変動させる可能性があります。最終予測は、シナリオの結果がオペレーターおよびバイヤーが今後数年間で実現可能と述べた内容と一致した後にのみ調整されます。
データ検証と更新サイクル
検証は、独立したチェック間でアウトプットを三角測量することにより実施されます。これにより、MWの合計値、推定稼働率、および建設タイミングが明確な理由なく相反する方向に動かないようにします。外れ値は、前年度の推定値、公開プロジェクトのタイムライン、および電力グリッドレベルのシグナルとの分散チェックによってフラグが立てられ、承認前に第二のアナリストによるレビューが行われます。
大規模プロジェクトの遅延、大型リースの発表、または電力割り当てルールの変更が生じた場合、ソースに再連絡し、モデルの感応度の高い部分を再実行します。レポートは年次で更新され、重要なイベントに対しては中間更新が行われま。また、クライアントが公開時点で利用可能な最新の見解を受け取れるよう、最終的な納品前レビューが完了されます。
Mordor Intelligenceのニューヨーク データセンター市場規模と他の公表推計値との比較
ニューヨークのデータセンターに関する公表市場規模がしばしば異なるのは、市場を異なる単位で表現できること、および地理的境界が必ずしも同じ方法で扱われていないことに起因します。一部の推計は収益プールに焦点を当てる一方、他は物理的な容量を規模として示します。これにより、2つのソースが現場で同様の活動を説明している場合でも、数値が大きく乖離して見えることがあります。
主要なギャップの要因は通常、ニューヨークとして何がカウントされるか、通電前の計画容量がどのように扱われるか、および稼働率と密度に関して経時的にどのような前提が使用されるかに起因します。系統連系の準備状況と通電タイミングを追跡することにより、Mordor Intelligenceは推計値を展開済みITロード容量に結びつけ、電力および許認可の制約により遅延する可能性のある投機的なパイプラインMWが混入するリスクを低減しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.77千MW(2025年) | |
| 不動産アドバイザリーA | 0.70兆米ドル(2024年) | トライステート在庫カットを使用し、時点ベースの稼働容量のみを報告することが多く、許認可済みだが未竣工の近期拡張分が除外される場合があります。 |
| 業界メディアB | 0.85兆米ドル(2025年) | より広範な発表済みパイプラインMWを組み込み、より早期に高密度の前提を適用することが一般的であり、電力供給タイムラインが遅延した場合に実効ITロードを過大評価する可能性があります。 |
この比較は、乖離が主に境界の選択と、実際に通電される前の将来容量のカウント方法によって生じていることを示しています。当社のアプローチは、各ステップを観察可能なMW増加、竣工状況、および実際の稼働率に結びつけることで透明性を維持しており、条件の変化に応じて最終合計値を再現・更新しやすくしています。
レポートで回答される主要な質問
新たなデータセンター建設が最も集中している区はどこですか?
ブルックリン、クイーンズ、ロング アイランドは、ミッドタウンと比較して低い土地コストと優れた電力供給能力を背景に、ハイパースケールおよびコロケーション プロジェクトを引き付けています。
地方法第97号(Local Law 97)は新規データセンター プロジェクトにどのような影響を与えますか?
25,000平方フィートを超える施設は、2025年から炭素集約度を削減するか罰金を科せられるため、事業者は再生可能エネルギーの確保と機械システムの電化を進めています。
ニューヨークの施設で勢いを増している冷却技術は何ですか?
ラック密度の上昇とより厳格なエネルギー効率目標により、液体イマージョンおよびダイレクト・トゥ・チップ ループが最も急速に成長するオプションとなっています。
金融機関がコロケーション スペースにプレミアム賃料を支払う理由は何ですか?
取引所へのサブミリ秒レイテンシーは取引収益に直結するため、銀行はマンハッタンの市場から50マイル以内の施設内のキャビネットをリースしています。
データセンター経済における再生可能エネルギー クレジットの重要性はどの程度ですか?
PUEが1.3未満を達成した事業者は州の再生可能エネルギー クレジットを収益化でき、運営コストを削減して長期的な競争力を向上させることができます。
再生可能エネルギー クレジットはデータセンターの経済性にとってどれほど重要ですか?
PUEが1.3を下回る事業者は州の再生可能クレジットを収益化でき、運営コストを削減し長期的な競争力を向上させます。
- データセンターセキュリティ市場 世界のセキュリティを、セキュリティタイプ、提供形態、施設タイプ別に分類しています。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンター冷却市場 世界の冷却市場(冷却技術、冷却コンポーネント、施設タイプ別)
- ベルギーのデータセンターネットワーキング市場 ベルギーのネットワーキングを、コンポーネント、エンドユーザー、データセンタータイプ別に分類。
- グローバルデータセンター物理セキュリティ市場 全地域における物理セキュリティ(ソリューションタイプ別、サービスタイプ別)。
- ニュージーランドデータセンター冷却市場 施設タイプ、ティア、冷却技術別に分けたニュージーランドの冷却市場。
- ナイジェリア データセンターネットワーキング市場 ナイジェリアのネットワーキング市場(コンポーネント、エンドユーザー、データセンタータイプ別)
- アラブ首長国連邦 データセンターネットワーキング市場 アラブ首長国連邦のネットワーキング市場(コンポーネント、エンドユーザー、データセンタータイプ別)
- カナダデータセンターGPU市場 カナダのGPU市場(導入形態、GPUタイプ、インターコネクト別)
- ベトナムハイパースケールデータセンター市場 ベトナムのハイパースケール施設市場(施設タイプ、コンポーネント、ティア別)
- AIデータセンターGPU市場 世界のAIアクセラレータ市場を、導入形態、GPUタイプ、インターコネクト別に分析。