
北米ITサービス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
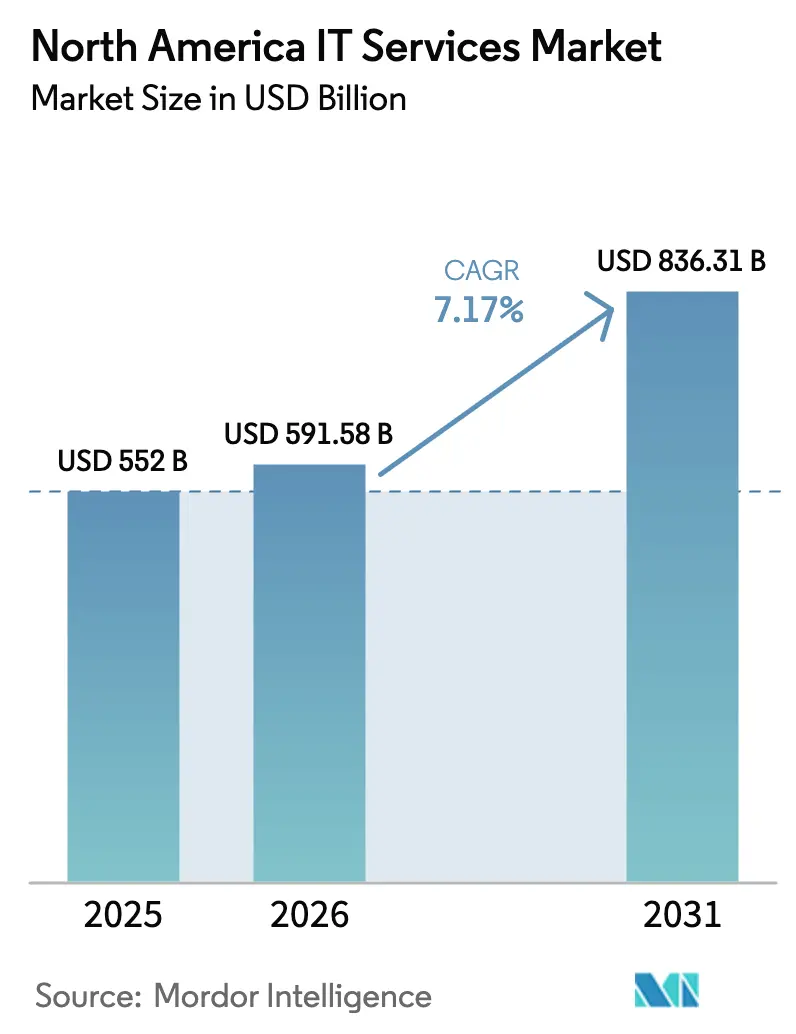
| 基準年の市場規模 (2025) | 552 十億米ドル |
| 市場規模 (2026) | 591.58 十億米ドル |
| 市場規模 (2031) | 836.31 十億米ドル |
| Growth Rate (2026 - 2031) | 7.17 % |
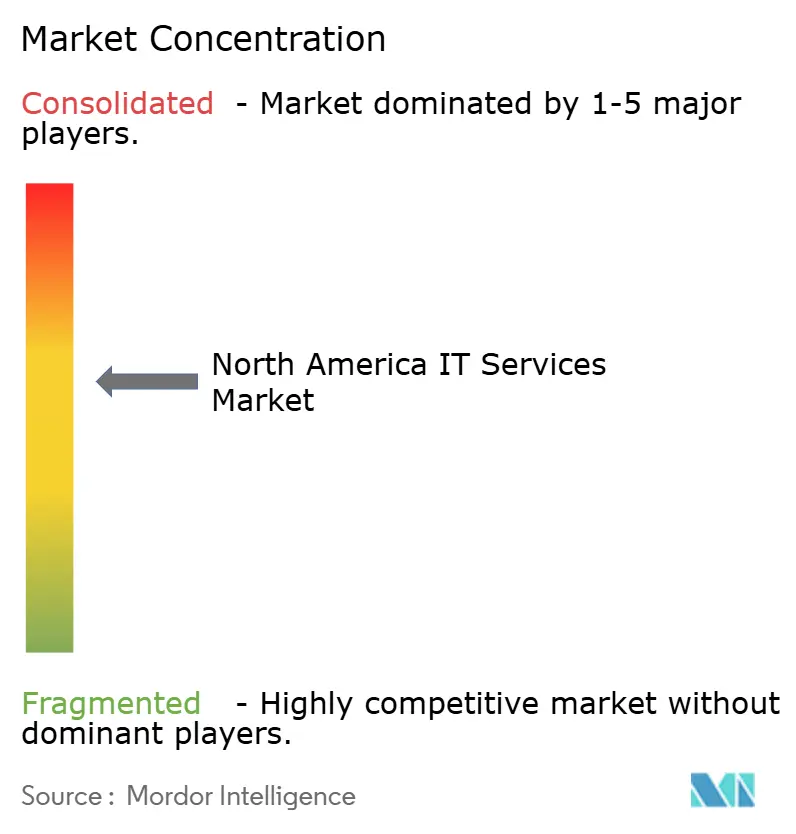
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ITサービス市場分析
北米ITサービス市場規模は2025年に5,520億米ドルと評価され、2026年の5,915億8,000万米ドルから2031年には8,363億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)における年平均成長率(CAGR)は7.17%です。大規模なクラウド移行への企業支出の記録的な増加、AI対応プラットフォームの急速な普及、そして大規模なゼロトラスト展開がこの勢いを支えています。北米は世界のIT支出の40%を占め、2025年には10.2%の増加を記録しており、世界的なデジタルトランスフォーメーションにおける同地域の中心的役割を示しています。取締役会は、収益増加またはコスト削減に直結するテクノロジープロジェクトを求めており、技術的な成果を測定可能な結果に結びつけることのできるプロバイダーへの契約を誘導しています。米国料金比で25%〜40%のコスト削減を実現するラテンアメリカのニアショア人材ハブは、リアルタイムコラボレーションを維持しながらスキル不足の解消に貢献しています。高まるサイバー脅威、進化するデータ主権に関する規制、および高い資本コストは実行上の複雑さをもたらしますが、同時にコンプライアンスに精通したプロバイダーに対するアドバイザリー機会も生み出しています。
レポートの主要なポイント
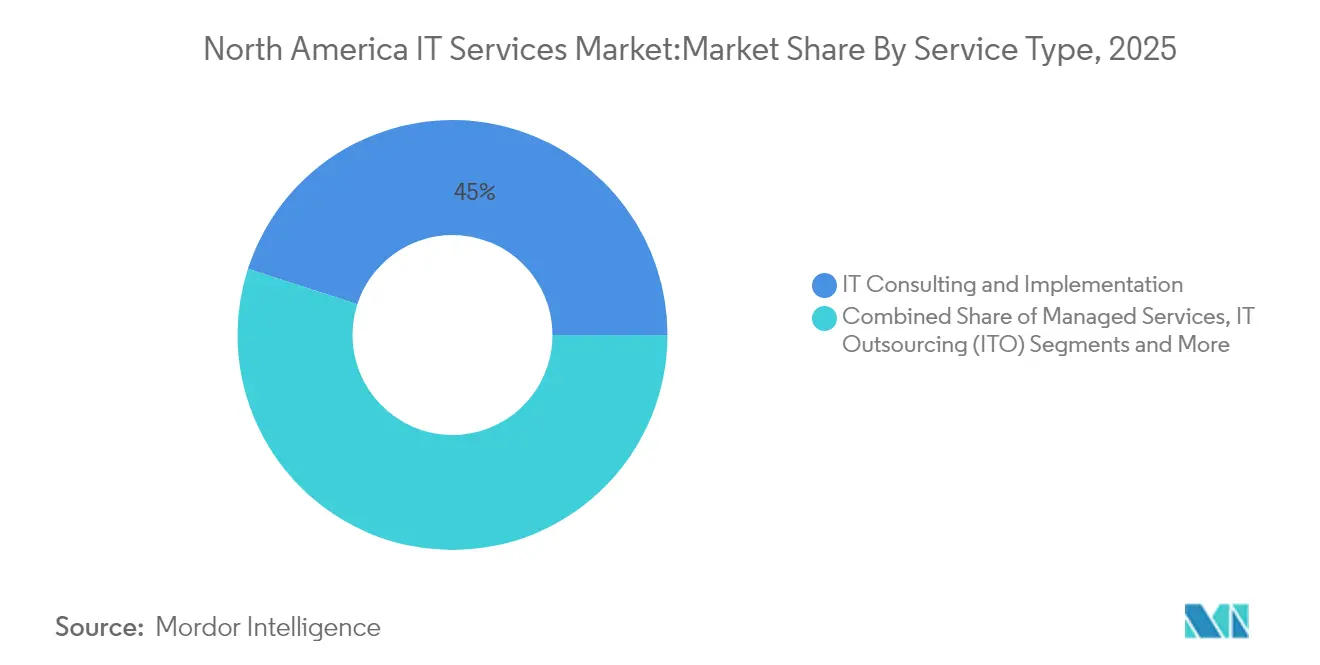
- サービスタイプ別では、ITコンサルティング・導入が2025年の北米ITサービス市場シェアにおいて45.02%でリードしており、マネージドサービスは2031年にかけて8.22%のCAGRで最も急速に拡大しています。
- 展開モデル別では、オンプレミスソリューションが2025年の北米ITサービス市場規模において67.12%のシェアを占めていますが、クラウド展開は8.71%のCAGRで進展しています。
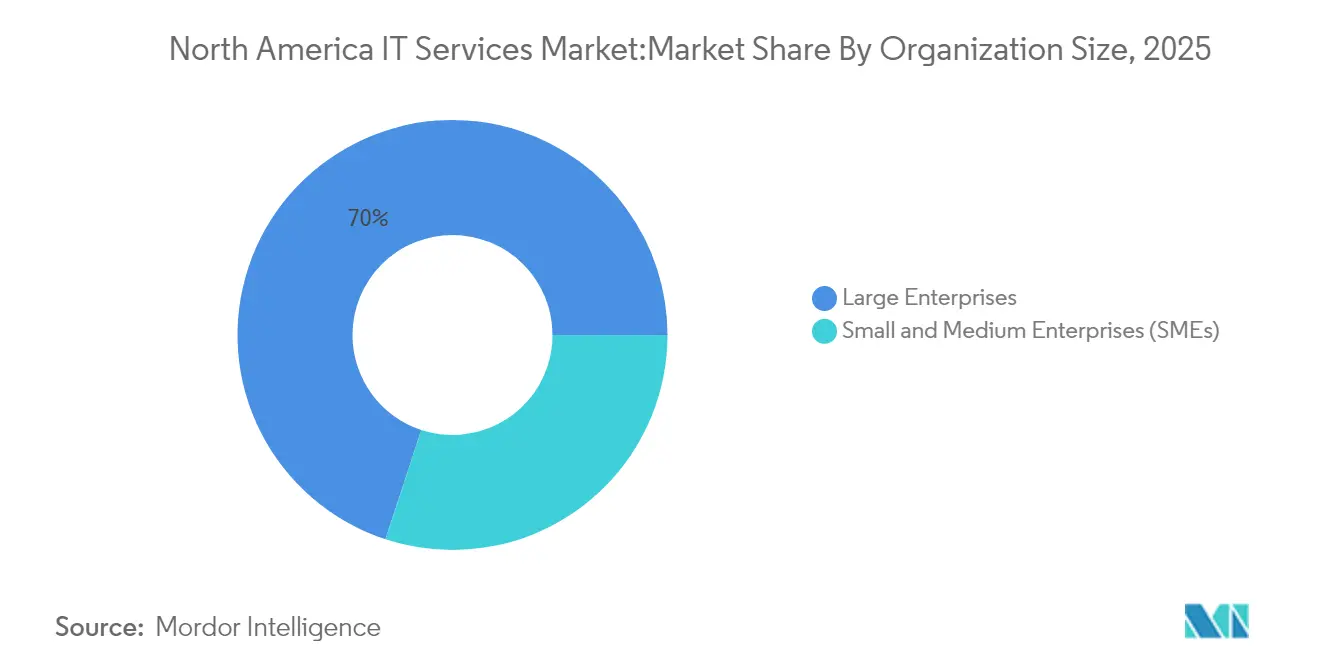
- 組織規模別では、大企業が2025年において69.95%の収益シェアを保持しており、中小企業(SME)は2031年にかけて8.36%のCAGRで成長する見込みです。
- エンドユーザー産業別では、BFSIが2025年の北米ITサービス市場規模の29.55%を占めており、ヘルスケアおよびライフサイエンスが2031年にかけて7.42%と最高のCAGRを記録する見通しです。
- 国別では、米国が2025年の北米ITサービス市場シェアの40.60%を保持しており、カナダは2031年にかけて7.86%のCAGRが見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 企業全体にわたるデジタルトランスフォーメーションの加速 | +2.1% | 北米および欧州連合(EU) | 中期(2〜4年) |
| クラウドおよびハイブリッドマルチクラウドへの急速な移行 | +1.8% | 世界全体、米国・カナダでの早期展開 | 短期(2年以内) |
| サイバーセキュリティおよびゼロトラスト導入の拡大 | +1.4% | 北米中心、ラテンアメリカへの波及 | 中期(2〜4年) |
| ニアショア人材ハブによる米国のスキル不足の緩和 | +0.9% | 米国・ラテンアメリカ回廊、カナダ・メキシコ | 長期(4年以上) |
| 成果連動型価格設定による中堅市場需要の解放 | +0.7% | 北米、メキシコへの拡大 | 中期(2〜4年) |
| サービスとしてのマネージドジェネレーティブAIアクセラレーター | +1.2% | 米国主導、カナダが追随 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
企業全体にわたるデジタルトランスフォーメーションの加速
デジタルリーダーの72%が2025年の予算増加を見込んでおり、トランスフォーメーションが完全なビジネスモデルの再構築へと進化したことを示しています。北米企業はITに年間平均3,300万米ドルを支出しており、高い導入率と人件費コストを反映しています。契約には、AIによる意思決定支援、自律型オペレーション、およびリアルタイムの顧客エンゲージメントプラットフォームが組み込まれるようになっており、プロバイダーに複数年にわたる収益の可視性をもたらしています。
クラウドおよびハイブリッドマルチクラウドへの急速な移行
ハイブリッドアーキテクチャはハイパースケーラー間でパフォーマンス、コンプライアンス、およびコストのバランスをとっており、ITワークロードの75%が2027年までにクラウドで実行されると予測されています。企業はベンダーロックインを回避するためにマルチクラウドを採用しており、オーケストレーションおよびガバナンスサービスへの需要が高まっています。上位3社のハイパースケーラーが67%の市場シェアを保持していますが、ユーザーは集中リスクを低減するために分散化を進めています。
サイバーセキュリティおよびゼロトラスト導入の拡大
クラウド移行を行う組織の90%がゼロトラストを採用していますが、クラウドセキュリティ態勢に自信を持つITリーダーはわずか22%にとどまっています[1]Zscaler、「ゼロトラスト導入状況2024年」、zscaler.com。米国連邦政府の大統領令14028は、政府機関によるゼロトラストの実装を義務付けており、民間部門での採用を促進しています。
ニアショア人材ハブによる米国のスキル不足の緩和
米国は2026年までに120万人の開発者不足が見込まれており、メキシコだけで72万3,000人のソフトウェアエンジニアを擁するラテンアメリカのハブの活用を企業が進める動機となっています。ニアショアリングは25%〜40%のコスト削減を実現し、勤務時間を統一することで、年間20%のアウトソーシング成長を加速させています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ主権とコンプライアンスの複雑性 | -1.6% | 米国・EU回廊、世界全体 | 長期(4年以上) |
| 深刻な人材不足と賃金インフレ | -2.3% | 北米中心、ニアショアハブ | 中期(2〜4年) |
| 炭素開示規制によるデータセンターアウトソーシングへの障害 | -0.8% | 北米および欧州連合(EU) | 中期(2〜4年) |
| 高金利に起因する契約リスク回避 | -1.1% | 北米、カナダへの波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データ主権とコンプライアンスの複雑性
断片化したプライバシー規制により、企業はコストおよびアーキテクチャの複雑性を高める重複したフレームワークの運用を余儀なくされています。EUにおける強化されたAI透明性規制、カリフォルニア州・オレゴン州・テキサス州における州レベルの法規制などの地域固有の規制は、ローカル処理とリアルタイムの監査可能性を求めています。マルチクラウド環境はデータローカライゼーション制御を統合する必要があり、オーケストレーションのオーバーヘッドが増大します[2]Secure Privacy、「米国州レベルプライバシートラッカー」、secureprivacy.ai。専門的なガバナンスプラットフォームおよびリーガルアドバイザリーサービスはトランスフォーメーション案件にますます組み込まれており、北米ITサービス市場におけるプロジェクトのタイムラインと価格設定に影響を与えています。
深刻な人材不足と賃金インフレ
IT職種の中央値賃金は2025年に3.3%上昇すると予測されており、AIおよびソフトウェアエンジニアリングのプレミアムは5%を超えています。希少性に起因する賃金インフレはプロバイダーの利益率を圧迫し、クライアントのプロジェクトコストを押し上げています。スキルアッププログラム、ローコード自動化、および学術機関との提携によりギャップの緩和が進んでいますが、短期的なプレッシャーを完全に相殺することはできません。北米ITサービス産業全体の納入能力に対する単一最大の制約として、労働力の不足が依然として残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
コンサルティングがトランスフォーメーションの複雑性を牽引ITコンサルティング・導入は2025年の北米ITサービス市場シェアの45.02%を占め、戦略的指導と変革管理に対するプレミアム需要を裏付けています。案件には現在、AIを活用したビジネスプロセス再設計、規制対応、およびデータガバナンスの青写真が含まれます。マネージドサービスは8.22%のCAGRが予測されており、ハイブリッド環境全体にわたる予測可能な成果連動型オペレーションへの需要を取り込んでいます。成長はAI対応サービスデスク、AIOpsプラットフォーム、およびプロアクティブなインシデント防止によって推進されています。ITアウトソーシングセグメントはコスト最適化と希少スキルへのアクセスを提供することで引き続き堅調であり、BPO(ビジネスプロセスアウトソーシング)はインテリジェントオートメーションへと進化しています。サービスとしてのAIや量子コンピューティングアドバイザリーなどの新興カテゴリは将来的なホワイトスペースを示唆していますが、現在の北米ITサービス市場においてはいずれも僅かなシェアにとどまっています。
プロバイダーはM&A(合併・買収)を通じてポートフォリオを再構築しており、自動化、サイバーセキュリティ、および垂直統合型ドメイン能力を補完するために年間約200億米ドルを投下しています。統合に成功したインテグレーターは、早期に成果物フレームワークを標準化し、クロスセルを加速し、統一されたサービスカタログを組み込みます。合併後の統合でつまずいた企業は、敏捷性の高い競合他社に価値を譲り渡すことになります。
注記: 個々のセグメントのシェアはレポート購入時に入手可能


展開モデル別:
ハイブリッドアーキテクチャがインフラを再構築オンプレミス設置は依然として2025年収益の67.12%を占めていますが、その役割は高度に分散されたファブリック内のアンカーノードへとシフトしています。2031年までに8.71%のCAGRで同等規模に達すると見込まれるクラウドコホートは、ワークロードのポータビリティ、データ居住コンプライアンス、およびAIトレーニング向けの弾力的なスケーリングに重点を置いています。クラウドサービスの北米ITサービス市場規模は、ハイパースケールのメリットを損なうことなくコンプライアンスを保証するソブリンクラウドの変種が提供される規制の厳しい業種において最も急速に拡大しています。
市場をリードするプロバイダーはエンドツーエンドのオブザーバビリティ、エッジからコアへのデータ統合、およびクロスプラットフォームのポリシー実施によって差別化を図っています。レガシーアプリケーションのKubernetesへの再プラットフォーム化、サービスメッシュアーキテクチャの実装、および価値ベンチマークに対する支出を最適化するFinOps実践の導入に対する需要が特に強くなっています。
組織規模別:
中小企業がデジタル導入を加速大企業はクラウドモダナイゼーション、AIアナリティクス、およびゼロトラストセキュリティにわたるマルチタワートランスフォーメーションプログラムを主導することで2025年収益の69.95%を創出しました。しかし、中小企業(SME)は8.36%のCAGRに牽引されており、セルフサービス型クラウドポータルと成果連動型契約が競争の条件を平等にする中で最も急速に拡大している顧客コホートとなっています。中小企業向けオファリングの北米ITサービス市場規模は、コンプライアンスおよびサイバーセキュリティを簡素化するバンドルされたマネージドサービスによって支えられています。
このセグメントを対象とするプロバイダーは、自動化・標準化されたテンプレート・業種別ベストプラクティスライブラリを通じてオンボーディングを効率化しています。価格の透明性、モジュール式のアドオン、および成長に応じた従量課金オプションは予算を重視するオーナーに響き、製造業、プロフェッショナルサービス、デジタルネイティブ小売における普及を促進しています。
注記: 個々のセグメントのシェアはレポート購入時に入手可能
エンドユーザー産業別:
金融サービスがデジタル投資をリードBFSIは2025年の北米ITサービス市場規模の29.55%に貢献しており、決済レールのモダナイゼーション、不正対策、および進化する規制へのコンプライアンスの要求によって牽引されています。銀行は審査およびKYC(顧客確認)にAIを組み込み、決済にブロックチェーンを採用し、高リスクワークロード向けに認定されたクラウド環境へのコアプラットフォームの移行を進めています。ヘルスケアおよびライフサイエンスは7.42%のCAGRを記録しており、デジタルフロントドアの取り組み、臨床意思決定支援、およびデータ駆動型研究を加速しています。HIPAA適合アーキテクチャおよびFDA準拠の検証サービスを持つプロバイダーがシェアを獲得しています。
政府プログラムは予算審査にもかかわらず安定した支出を維持しながら、市民体験ポータル、サイバーセキュリティ強化、およびオープンデータ構想を優先しています。製造業はインダストリー4.0(IoTセンサー、デジタルツイン、予知保全)に投資しており、小売業はサプライチェーンの可視性とオムニチャネルパーソナライゼーションに注力しています。産業横断的には、AIガバナンス、データトラストフレームワーク、およびサステナビリティアナリティクスに需要が収斂しています。
地域分析
米国ITサービス市場
米国は北米ITサービス市場の中核を担い、Fortune 500企業のモダナイゼーションプログラム、中堅市場のクラウド移行、および連邦政府機関のサイバー義務化にわたって途切れない需要を提供している。プロジェクトパイプラインは、AIを活用したDevOps、ローコードプラッフォームの展開、およびセキュアなソフトウェアサプライチェーンフレームワークに集中している。半導体の国内回帰および重要インフラの強化に向けた政府のインセンティブが、エッジコンピューティングおよびOTセキュリティへの支出を増大させている。
カナダITサービス市場
カナダの成長は地域平均を上回っており、公共部門のモダナイゼーションがfintech、クリーンテック、およびデジタルコマースにおける民間部門のAI実証実験と連動している。2024年に3.96 ビリオン 米ドルと評価されたカナダのサイバーセキュリティ分野は、SOCのサービス化(SOC-as-a-Service)およびゼロトラストコンサルティングへのベンダー投資を促進している。量子研究ラボへの政府支援が次世代の機会を育んでいる一方、2024年における連邦政府の科学技術予算の3.2%削減が短期的な資金圧力をもたらしている。
メキシコITサービス市場
メキシコの勢いは、拡大するエンジニア人材基盤、安定したマクロ経済のファンダメンタルズ、および米国の需要センターへの近接性に起因している。同国におけるハイブリックラウドの導入率は、2024年の45%から2026年には58%に上昇すると予測されており、移行、マネージドセキュリティ、および低遅延最適化ネットワークサービスへの需要を促進している。Microsoft、Google、およびAWSによるハイパースケーラーのコミットメントにより、同地域はデータセンターのハブへと変貌しつつあるが、エネルギー供給の制約および人材確保は引き続き注視すべき課題である。AIへの支出が2025年までに2.4倍に増加すると見込まれる中、メキシコはプロバイダーにデリバリーセンターの活用と成長する国内顧客基盤の両方を提供している。
規制環境
北米のITサービス提供は、連邦政府のガイダンスと州ごとの要件、特にAI、プライバシー、サイバーセキュリティに関する規制によって形作られている。2026年には、複数の米国州が医療・保険分野における特定のAI利用に制限を課しており、アラバマ州とジョージア州は健康保険において、コロラド州とネブラスカ州は精神医療分野において規制を導入した。これにより、より広範な変革プログラムの中でコンプライアンスおよびモデルガバナンスの作業範囲が拡大している。
サイバーセキュリティに関しては、NISTのフレームワークが多くの民間セクターのセキュリティ・プライバシープログラムの基盤となり続けており、連邦政府の調達も特にゼロトラストや安全なクラウド運用において商業的な実務を先導する役割を継続している。IoTおよび重要インフラのセキュリティ要件も、ラベリングや連携の仕組みを通じてより制度化が進んでいる。FCCは2026年4月13日、ioXt Allianceを米国サイバートラストマークIoTラベリングプログラムの主管団体として指名し、コネクテッドデバイスのエコシステム全体において、テスト、コンプライアンス文書、セキュア・バイ・デザインのエンジニアリングサービスへの需要を一層高めている。政府のIT調達においては、米国連邦調達局(GSA)が連邦統合ビジネスフレームワーク(FIBF)とITコスト透明性タクソノミーを用いてIT投資データを管理しており、ITセクター調整協議会(IT SCC)は業界とCISA/DHSとの間のレジリエンスに関する連携を支援している。これらは公共部門契約におけるベンダー資格審査、報告要件、提供管理に影響を及ぼしている。
バリューチェーン分析
北米のITサービスのバリューチェーンは、戦略・アーキテクチャコンサルティング、アプリケーション・データエンジニアリング、クラウド・プラットフォーム移行、サイバーセキュリティ・リスクサービス、そしてマネージドサービスによる継続的な運用をカバーしている。AWSやMicrosoft Azureを含むハイパースケーラーやプラットフォームベンダーは、インフラおよびツールチェーンの提供者として上流に位置し、グローバルインテグレーターや専門企業がシステム統合、DevSecOps、FinOps、業種特化型ソリューションを担っている。サービス提供は、プロバイダー独自のAIツールをハイパースケーラーサービスと接続する統合デリバリープラットフォームを中心に組織化される傾向が強まっており、マイグレーションファクトリー、セキュリティ運用の現代化、データプラットフォームの展開を加速するパートナーエコシステムによって支えられている。
保証、ガバナンス、サプライチェーンセキュリティは、設計から運用に至るまでチェーン全体に組み込まれている。米国政府がICTサプライチェーンのレジリエンスを重視していることから、ソフトウェアコンポーネント、オープンソース依存、サードパーティインフラへの精査が強まっている。その結果、プロバイダーは自動化された統制、継続的なコンプライアンス、サードパーティリスク管理をデリバリーライフサイクルに組み込むようになっている。買い手側では、調達要件やCISA関連のセクター構造などの官民連携組織がサービス資格審査、報告、インシデント対応要件を形成しており、これによりエンドツーエンド契約におけるコンプライアンスアドバイザリーとマネージドセキュリティの重要性が増している。
競争環境
競争激度は依然として高いものの、構造的に複雑な様相を呈しています。IBM、Accenture、Microsoftなどのグローバルインテグレーターはコンサルティング、クラウド、マネージドサービスにわたる幅広い事業を維持し、規模の効率性とウォレットシェアを獲得しています。中堅の競合企業は深い業種別専門知識とプラットフォーム中心の成果物を活用して、特定のニッチ市場で大手競合を上回る成果を上げています。年間約100件の買収(総額200億米ドル相当)の案件フローは、高度なアナリティクス、サイバーセキュリティ、および自動化能力の確保競争を裏付けています。
この取引量にもかかわらず、クロスセルシナジーを完全に解放できている買収は20%未満であり、規律ある統合プレイブックを持つ機敏な企業に機会を生み出しています。クラウドネイティブ参入者はインフラストラクチャー・アズ・コード、AIOps、およびDevSecOpsパイプラインを活用して、より迅速・低コスト・高透明性のサービスを提供しています。ニアショアスペシャリストはコスト競争力と時間帯の一致を組み合わせており、AIネイティブのコンサルタンシーは独自の大規模言語モデルフレームワークを活用して成果物を加速し、知的財産を差別化しています。
戦略的投資は成果連動型サービスフレームワーク、AI駆動型サービスカタログ、および炭素削減量を定量化するサステナビリティダッシュボードに集中しています。マネージド契約に予測分析を組み込むプロバイダーはアップタイムとパフォーマンスを保証でき、技術的なSLAを取締役会レベルのKPIに転換することができます。新興の競争領域にはハイブリッドクラウドデータファブリックオーケストレーション、AIガバナンスおよびコンプライアンスアドバイザリー、ならびに産業特化型デジタルツインが含まれます。
北米ITサービス産業リーダー
IBM
Microsoft Corporation
TCS Limited
Wipro Limited
Amazon Web Services(AWS)プロフェッショナルサービス
- *免責事項:主要選手の並び順不同
北米ITサービス市場
- Accenture plc
- IBM Corporation
- Microsoft Corporation
- Tata Consultancy Services (TCS)
- Infosys Limited
- Wipro Limited
- HCLTech
- Capgemini SE
- Cognizant Technology Solutions
- Deloitte Consulting
- Amazon Web Services (AWS) Professional Services
- DXC Technology
- CGI Inc.
- NTT DATA Services
- Kyndryl Holdings
- EPAM Systems
- Tech Mahindra
- Rackspace Technology
- Softchoice Corporation
- Insight Enterprises
- Perficient Inc.
- ThoughtWorks

市場機会と将来展望
Copilot型の生産性向上ツールやエージェント型ワークフローの企業導入が進むことで、ITサービスの対象範囲は、展開に加えて運用モデルの再設計、セキュリティ強化、アプリケーションのリファクタリングにまで拡大している。2025年12月時点で、Microsoftは、TCS、Wipro、Cognizant、Infosysを含む企業がそれぞれ50,000件を超えるMicrosoft Copilotライセンスを展開したと報告している。この基盤は、アイデンティティガバナンス、SOCの現代化、データプラットフォームの整備、そして測定可能な事業成果に結びついた変革管理に対する後続需要を支えている。プロバイダーは、これらのツールを取り巻くパッケージ化されたアクセラレーターやマネージド運用サービスで対応しており、大規模な内部AI運用チームを構築せずに標準化された導入パターンと継続的なガバナンスを求める中規模市場の購入者向けに新たな余地を生み出している。
パートナー主導の変革の動きは、特にクラウド、セキュリティ、メインフレームからクラウドへの現代化において、複数年にわたるマネージドサービスや現代化プログラムの新たな入口を生み出している。IBMは2026年7月、AIおよびクラウド変革のための専門Microsoftプラクティスを立ち上げ、AWSとIBMはIBM Think 2026において共同のエージェント型AIおよび現代化ソリューションを披露し、ハイパースケーラーとの提携が複雑なハイブリッド環境における主要な市場参入経路であることを裏付けた。同時に、米国の公共部門は、FIBFを含むGSA内の構造化されたIT投資管理アプローチに支えられ、大規模な現代化とサイバーセキュリティ業務の基盤としての役割を継続している。このアプローチは、コンプライアンスと透明性要件を再現可能な提供体制、統制、報告に転換できるプロバイダーへの需要を高めている。
Recent Industry Developments in 北米ITサービス市場
- 2026年7月:IBMは、オープンソースソフトウェアの脆弱性に対応するため、フロンティアAI能力とエンジニアリングリソースへの50億米ドルの投資であるLightwellの一般提供を発表した。この取り組みはIBMのAIプラットフォームとリスク軽減サービスを拡大し、AI対応ITサービスにおける競争構造を再編する可能性がある。
- 2026年7月:IBM ConsultingとMicrosoftは、Microsoft SentinelとMicrosoft Defender XDRをIBM TDR Cloud Nativeサービスと組み合わせて活用し、顧客のセキュリティ運用の現代化とハイブリッドクラウドのアイデンティティ保護を支援するため、両社の提携を強化した。この協業により、IBMとMicrosoftの提供内容がセキュリティ運用に組み込まれ、北米のITサービス市場においてクロスセルや大規模なマネージドセキュリティ受注が促進される可能性がある。
- 2026年7月:IBM Consultingは、Microsoft Copilot、Azure OpenAI、Fabricを活用したAI、クラウド、セキュリティ変革向けソリューションを提供するため、IBM Consulting内に専門Microsoftプラクティスを立ち上げた。この専門プラクティスは、AI、クラウド、セキュリティ関連プロジェクトにおける能力拡大を示すものであり、プロジェクトの構成がIBM主導のMicrosoft活用型パイプラインへ移行する可能性がある。


北米ITサービス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場は北米全域の組織に提供される外部委託およびプロジェクト型のITサービスへの支出を対象とし、ITの環境の計画、構築、運用、保護を金額ベースでカバーする。
対象外項目:パッケージソフトウェアライセンス収益、純粋な接続サービス、および単独製品としてのITハードウェアの販売は除外する。
セグメンテーション概要
- サービスタイプ別
- ITコンサルティング・導入
- マネージドサービス
- ITアウトソーシング(ITO)
- ビジネスプロセスアウトソーシング(BPO)
- その他のサービスタイプ
- 展開モデル別
- オンプレミス
- クラウド
- 組織規模別
- 大企業
- 中小企業(SME)
- エンドユーザー産業別
- BFSI
- 政府・公共部門
- 製造業
- ヘルスケアおよびライフサイエンス
- 小売・消費財
- 物流・輸送
- その他のエンドユーザー産業
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、検証
デスクリサーチ
まずデスクリサーチから開始し、需要の背景と、ITサービスとして数えるべき範囲と隣接するテクノロジー支出との境界を明確化する。公的な情報源は、米国、カナダ、メキシコにおける公式のIT支出系列やマクロ要因といった、再現可能な指標にモデルの基盤を置くために用いられる。
参照した情報源には、米国経済分析局、米国商務省センサス局(該当する場合はサービス関連系列を含む)、カナダ統計局、OECD、世界銀行などの出版物やデータセットが含まれ、これに企業の年次報告書、投資家向け説明資料、信頼できる経済誌からの補足情報が続く。企業の収益分解やサービスライン別のクロスチェックに役立つ場合には、企業財務・ニュース向けの有料データベースや、投資動向を把握するための特許データベースも使用する。このリストは例示にすぎず、作業の過程ではデータ収集、検証、確認のために追加の情報源が用いられた。
一次インタビューおよび調査
一次調査は、企業が実際に現在購入しているものと、コンサルティング、マネージドサービス、アウトソーシング間で価格設定と提供体制のミックスがどのように変化しているかを検証するために用いられた。米国、カナダ、メキシコの購入者、サービス提供責任者、チャネル担当者など幅広い層に聞き取りを行い、契約期間、更新行動、レートカードに関する前提が実際の購買パターンに合致するよう調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:29% | 経営幹部(CXO):19% |
| ミッドティア:52% | 部門・ユニットリーダー:23% |
| 中小規模プレイヤー:19% | マネージャー:58% |
市場規模算定と予測
市場規模の算定は、地域ごとのIT支出プールを、サービス集約度の前提、アウトソーシング傾向、および国別の提供体制ミックスを用いてサービス可能需要に変換するトップダウン方式の再構築によって行われる。需要プールの枠組みが定まった後、結果は、地域別にサンプリングしたプロバイダーの収益分解、大型契約活動に関するチャネルチェック、一般的なサービス動作におけるASP×ボリュームのロジックなど、選択的なボトムアップ的近似によって検証される。
モデルを形成する主要な入力要素には、企業のIT予算成長、クラウド移行とマネージドクラウド導入、サイバーセキュリティおよびゼロトラストプログラムの勢い、提供人材の可用性と賃金インフレ、そしてプロジェクト型業務と継続的なマネージドサービス間のミックス変化が含まれる。この市場では価格が量よりも速く変動しうるため、レートカードの変動や値引きのパターンを追跡し、単一の一律インフレ要因を用いるのではなく、サービスミックスに一貫して適用している。
予測にあたっては、シナリオ分析を軽度の多変量回帰レイヤーで補完する手法を用いており、主な要因はIT支出の見通し、マクロ経済状況、クラウドおよびセキュリティ関連の取り組みの進捗速度である。小規模国やニッチなサービスラインについてボトムアップの指標が不足している場合は、同業他社の比率や購入者側の予算パターンを用いて差を補い、その後、独立した支出指標に対して合計値を再検証している。
データ検証と更新サイクル
出力結果は段階的な検証を通じて確認され、まず国およびサービスカテゴリー間の内部整合性を確認し、その後、全体的なIT支出成長、報告されている大型契約活動、アウトソーシングの方向性の変化といった独立した指標との分散チェックが行われる。異常値は調査され、修正された前提によって訂正されるか、見直し可能な根拠を明記した上で保持される。
最終承認前に、モデルと前提は複数のアナリストによるレビューを経て、価格、成長、対象範囲に関する意見がデスクリサーチの結果と矛盾する場合には専門家への再確認が行われる。レポートは年次で更新され、予算や提供能力に影響を及ぼす重大な事象が発生した場合には中間更新が行われる。公開直前には最新のデータ確認が実施され、クライアントには公開時点で入手可能な最新の見解が提供される。
Mordor Intelligenceの北米ITサービス市場規模と他社公表推計との比較
北米のITサービスに関する公表値は、為替換算のタイミング、混合サービス価格の処理方法、前提の更新頻度の違いにより異なることが多く、これらすべてが最終的な数値に影響を与える可能性がある。また、ITサービスとして扱われるものと隣接するテクノロジー支出との区分の違いも差異の要因となり、特にバンドルにソフトウェア、クラウド利用、通信要素が含まれる場合に顕著である。
本調査では、月次の外国為替タイミング、レートカードの変動、購入者側の検証チェックを継続的な入力要素として扱っており、これが2025年時点の推計値が他で報告されている過去の基準年の推計と異なって見える理由である。このモデリングの周期は、Mordor Intelligenceに関連する更新作業においても採用されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上の限界 |
|---|---|---|
| Mordor Intelligence | USD 552 B (2025) | |
| グローバルコンサルティング会社A | USD 500 B (2022) | より古い基準年を採用しており、バンドルされたテクノロジー支出がソフトウェアやクラウド利用をサービスから一貫して分離せずにITサービスとして計上される場合、対象範囲がずれる可能性がある。 |
| 業界誌B | USD 701 B (2027) | 将来年の数値が価格とボリュームの明確な区分なしに示されており、見出しの数値は積極的なASP上昇の前提や予測期間における簡略化された外国為替タイミングの影響を受けやすい。 |
表中の差異は主に、基準年の選択、バンドル支出の境界の設定、そして価格と外国為替が時間の経過とともにどのように適用されるかによって説明される。価格設定のロジックを明示的に保持し、購入者側の指標に対して合計値を再検証することで、この推計値は明確な需要プールと再現可能な手順に対して追跡可能な状態を維持している。


レポートで回答される主要な質問
北米ITサービス市場の現在の規模は?
市場は2026年に5,915億8,000万米ドルに達し、7.17%のCAGRで2031年までに8,363億1,000万米ドルに成長すると予測されています。
最大のシェアを保有するサービスタイプはどれですか?
ITコンサルティング・導入が2025年収益の45.02%でリードしており、複雑なトランスフォーメーションプログラムにおける戦略的指導への需要を反映しています。
マネージドサービスが他のセグメントより速く成長している理由は何ですか?
成果連動型価格設定、AI搭載のサービス自動化、および24時間365日対応のハイブリッドクラウド管理の必要性が、マネージドサービスにおける8.22%のCAGRを牽引しています。
最も急成長している国はどこですか?
カナダは政府のデジタル戦略の支援とサイバーセキュリティ投資の増加により、2031年にかけて7.86%のCAGRで拡大すると予測されています。
市場成長における最大の抑制要因は何ですか?
深刻な人材不足が賃金を押し上げ、成果物能力を制限しており、CAGRの見通しを推定2.3%押し下げています。
混雑した競争環境においてプロバイダーはどのように差別化を図っていますか?
主要企業はサービス成果物にAIを組み込み、ニアショア人材ハブに投資し、手数料をクライアントのビジネス成果に結びつける成果連動型契約を採用しています。
最終更新日:



