
北米ホーム家具市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 202.25 十億米ドル |
| 市場規模 (2026) | 211.88 十億米ドル |
| 市場規模 (2031) | 267.29 十億米ドル |
| Growth Rate (2026 - 2031) | 4.76 % |
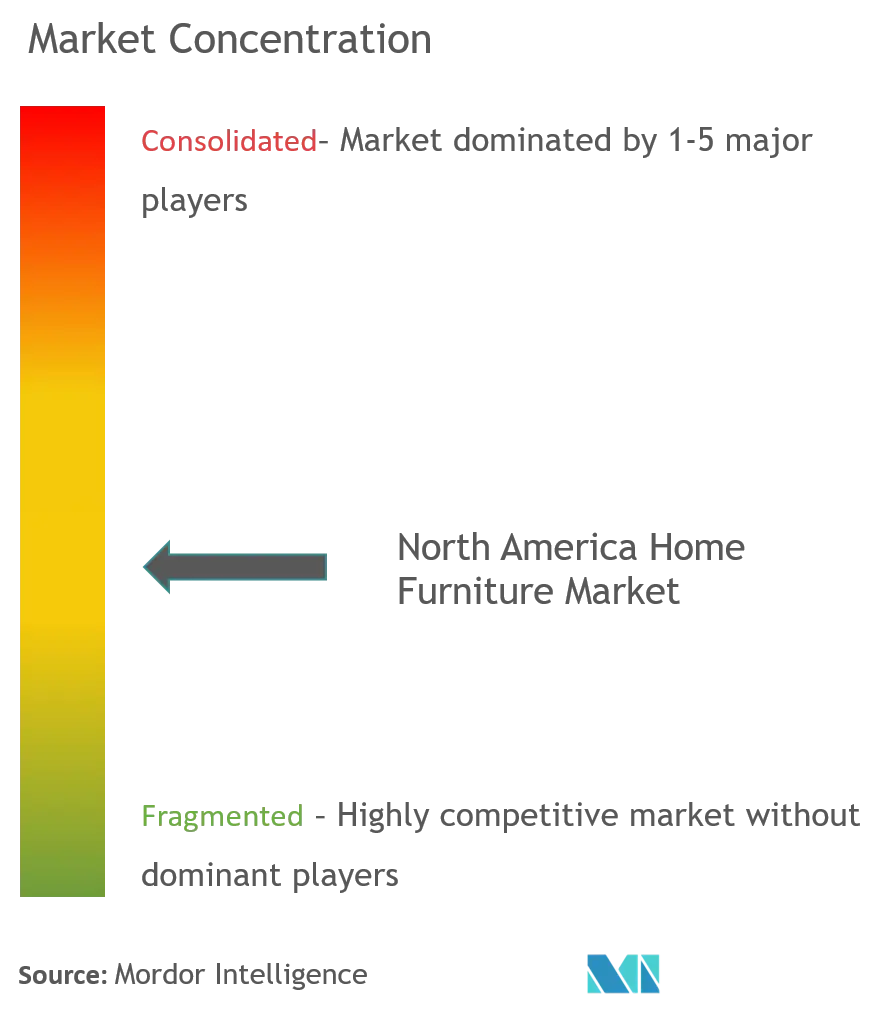
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ホーム家具市場分析
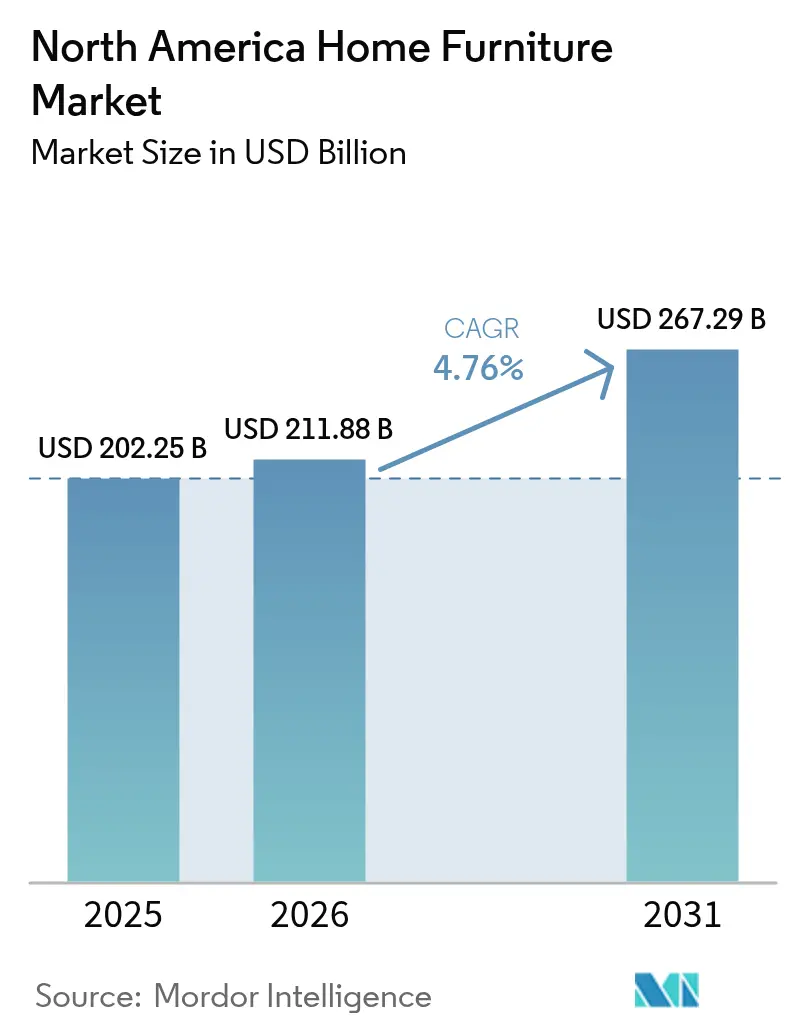
北米ホーム家具市場規模は2025年に2,022億5,000万米ドルと評価され、2026年の2,118億8,000万米ドルから2031年には2,672億9,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は4.76%です。住宅建設の回復、電子商取引の普及加速、現代のライフスタイルニーズを満たす多機能かつ持続可能な調達製品への着実なシフトが販売の勢いを支えています。アメリカ合衆国は80.75%の売上シェアで中核を担い続けており、メキシコはニアショアリングが地域製造能力を高める中、6.27%のCAGRで最も急速な伸びを示しています[1]Prodensa、「メキシコにおける家具製造」、prodensa.com。。リビングルーム製品が引き続き最高の売上を生み出していますが、定着したハイブリッドワーク習慣を背景にホームオフィス家具が最も急速な成長を記録しています。木材が依然として好まれる素材ですが、サプライヤーがより軽量でエコフレンドリーな代替品を追求する中、先進的なプラスチックおよびポリマーも普及が進んでいます。
主要レポートのポイント
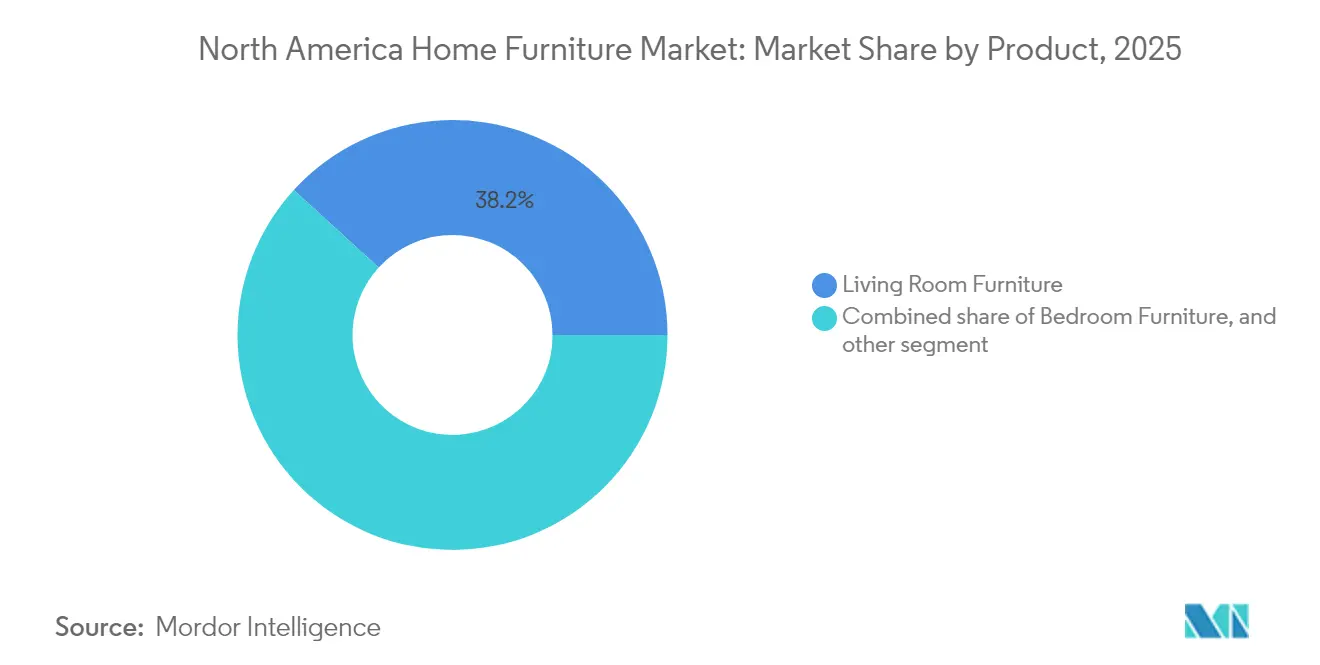
- 製品別では、リビングルーム&ダイニングルーム家具が2025年の北米ホーム家具市場規模において38.21%のシェアをリードしました。ホームオフィス家具は2031年に向けて7.29%のCAGRで成長すると予測されています。
- 素材別では、木材が2025年の北米ホーム家具市場規模において62.21%のシェアを占め、プラスチック&ポリマーは2026年〜2031年の間に6.55%のCAGRで進展すると予測されています。
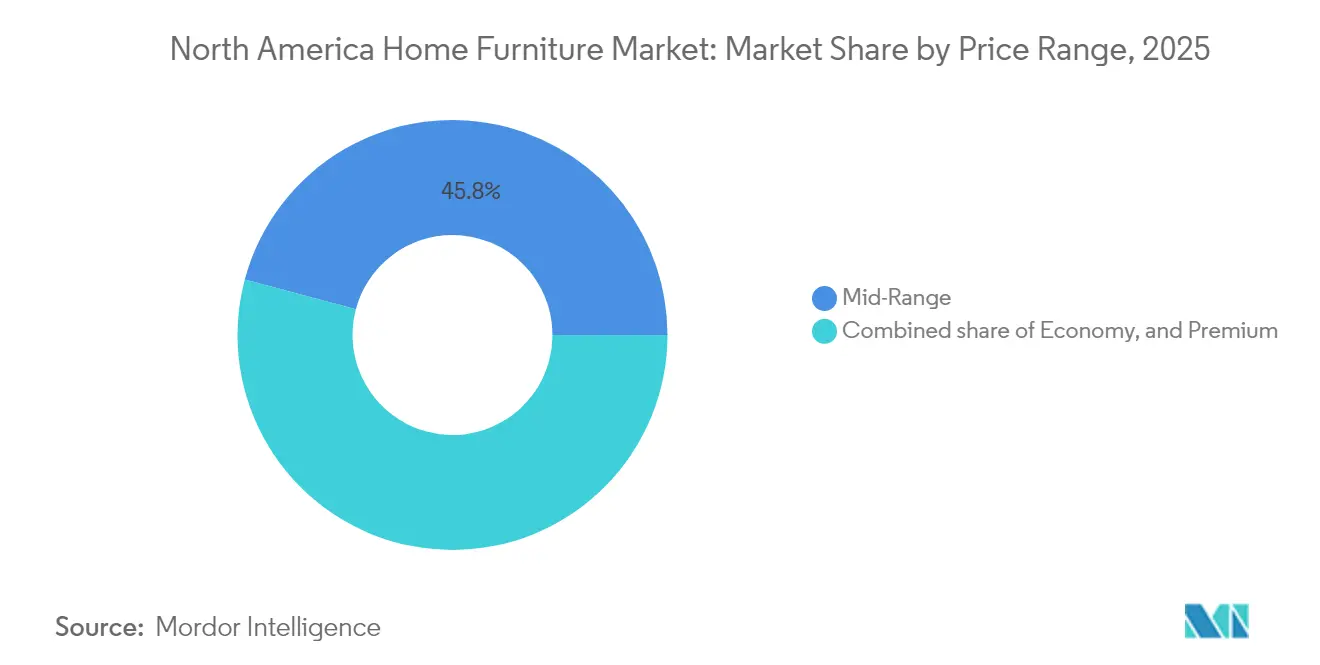
- 価格帯別では、ミッドレンジセグメントが2025年の北米ホーム家具市場規模において45.84%のシェアを保持しており、プレミアム品は2031年に向けて5.11%の最高CAGRを記録すると見込まれています。
- 流通チャネル別では、専門店が2025年の北米ホーム家具市場規模において36.02%を占めましたが、オンラインチャネルは8.85%のCAGRで拡大すると予測されています。
- 地域別では、アメリカ合衆国が2025年の北米ホーム家具市場シェアにおいて80.32%で支配的な地位を占め、メキシコは2031年に向けて6.08%のCAGRで最も急速な成長をもたらすと予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
北米ホーム家具市場のトレンドと考察
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 住宅建設および住宅リモデリングの増加 | +1.2% | 世界全体、特にアメリカ合衆国南部および西部 | 中期(2〜4年) |
| 電子商取引の普及とオムニチャネル小売 | +1.8% | 北米および欧州連合、アジア太平洋への波及 | 短期(2年以内) |
| 多機能およびモジュール式家具への需要拡大 | +0.9% | 世界全体、都市中心部が優先 | 長期(4年以上) |
| COVID後の住宅インテリアへの消費者支出の増加 | +0.7% | 北米中心、一部国際的 | 短期(2年以内) |
| 拡張現実(AR)を活用した部屋可視化ツールの急速な普及 | +0.5% | 北米、欧州が先行採用 | 中期(2〜4年) |
| FSC認証木材の持続可能な調達の急増 | +0.4% | 世界全体、規制準拠主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
住宅建設の増加が需要を牽引
2025年2月の住宅着工件数は年率換算150万戸に達し、月次で11%増加し、堅調な建設回復を示しています。一戸建て住宅の着工件数だけで111万戸に上り、住宅全体の家具パッケージへの安定した需要を下支えしています。リモデリング支出は2025年に1.2%増加して5,090億米ドルに達すると予測されており、買い替えおよびアップグレード購入の対象市場をさらに拡大しています。住宅の竣工ごとに通常家具支出の急増が引き起こされ、過去のデータでは既存住宅の取引と大型家具購入の間に80%の相関関係が示されています。エネルギー効率の高い建物を推進する地域の規制は、持続可能な調達素材への関心を高め、消費者のエコ意識と合致しています。総じて、建設およびリモデリングのサイクルは北米ホーム家具市場に持続的な支援を提供しています。
電子商取引とオムニチャネルの拡大
オンライン販売は年平均成長率(CAGR)9.18%で増加しており、デジタルが最も急速に成長する流通経路となっています[2]リテール・テクノロジー・イノベーション・ハブ、「ハイブリッド家具ショッピングが優勢」、retailtechinnovationhub.com。。IKEAの22億米ドルのオムニチャネル投資により、アメリカ合衆国における電子商取引売上が19億米ドルに増加し、5年間で合計シェアが13.6%向上しました。Wayfairによると、2024年の注文の64.5%がモバイルデバイスからのものであり、平均購入金額は290米ドルに改善しています。ハイブリッドショッピングは現在、全家具購入の45%およびミレニアル世代の取引の62%を誘導しており、消費者はオンラインでリサーチし、店舗で実物を確認しています。拡張現実(AR)ツールは2020年以降6倍に増加し、顧客が3Dモデルを実寸でプレビューする際にコンバージョン率が150%向上し、返品が25%削減されました。充実したウェブサイトと体験型ショールームを融合した小売業者が、このチャネルシフトを捉え、北米ホーム家具市場を強化するうえで最も有利な立場にあります。
空間最適化に応える多機能家具
リモートワークのパターンはパンデミックの初期の急増を超えて続き、家庭での複数の用途に対応するハイブリッド製品への継続的な需要を促しています。ホームオフィス家具は7.65%のCAGRで拡大しており、北米ホーム家具市場のあらゆる製品ラインの中で最高の成長率です。消費者の約58%が、壁面収納ベッドやネスティングワークステーションなどの変換可能なアイテムを購入する前に、高度な可視化ツールを求めています。Steelcaseは2025年度第4四半期において前年比9%の受注増を記録し、プロフェッショナルとプライベートの両方の用途を切り替えるエルゴノミクスデザインへの持続的な需要を裏付けています。Resource Furnitureのようなブランドは、複雑な変換に対する購入者の躊躇を軽減するため、360度製品ビューを備えた直接消費者向けプラットフォームを立ち上げています。Z世代とミレニアル世代は将来の家具支出の70%を占めると見込まれており、利便性と適応性を優先することから、多機能イノベーションが成長の要となっています。
COVID後の住宅への投資
家庭は引き続き裁量的資金を住宅改善に充てており、47%が毎年1,000米ドル以上を家具に支出し、42%がさらなる増加を計画しています。Williams-Sonomaは2024年第3四半期において、一部カテゴリーのトップライン軟化にもかかわらず、安定的なシェア拡大を理由に予想を上回る結果を示しました。RHは同四半期において8.1%の増収で8億1,170万米ドルの売上を達成し、プレミアム価格を正当化する高接触型デザインギャラリーへの傾注が奏功しました。インフレへの懸念が消費者を所得別にセグメント化する一方、Bob's Discount Furnitureのような価値志向のチェーンは、バーゲンハンターの需要を満たすべく店舗展開を続けています。2020年に始まった「ネスティング」トレンドは、消費者が経済サイクルを超えて持続する快適さと美しさを求める中、継続しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 原材料(木材&フォーム)価格の変動 | -1.1% | 世界全体、北米で特に深刻 | 短期(2年以内) |
| サプライチェーンの混乱および高い貨物コスト | -0.8% | 世界全体、アジア太平洋起源 | 中期(2〜4年) |
| 難燃性・ホルムアルデヒド規制の強化 | -0.3% | 北米、欧州への拡大 | 長期(4年以上) |
| 内装製造における熟練労働者不足 | -0.4% | 北米中心、地域差あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料価格の不安定性
2025年3月の木材価格は千ボードフィートあたり平均577米ドルで、カナダからの輸入に対する関税が39.5%まで引き上げられる恐れがある中、前年比22%高となっています[3]ResourceWise、「関税が北米木材市場を混乱させる可能性」、resourcewise.com。。石油由来製品であり、張り地製品に不可欠なフォームは、北米ホーム家具市場全体に波及するエネルギー市場の変動に引き続き晒されています。Flexsteelなどのメーカーは利益率を守るために追加料金を買い手に転嫁していますが、コスト高騰が長期化すると数量成長が抑制される可能性があります。供給の逼迫は生産者をエンジニアードコンポジットやリサイクルポリマーへと向かわせていますが、これらの代替品も独自のコスト曲線をもたらします。したがって、価格が正常化するまで、原材料コストの変動は潜在的なCAGR上昇の足を引っ張ります。
サプライチェーンのボトルネック
パンデミックのピークが収束した後も、世界の家具物流は港湾の長期的な混雑、コンテナ滞留、トラック輸送の人手不足という問題に直面し続けています。アジアから調達される製品ラインでは、依然として参照レートが2019年水準の2倍に上ることがあり、北米ホーム家具業界全体の小売マージンを圧迫しています。Ethan Allenは製品在庫の75%をアメリカ合衆国、メキシコ、ホンジュラスで製造することでリスクを抑制し、リードタイムを短縮し、変動の激しい太平洋横断貨物コストを回避しています。それでも、ほとんどのサプライヤーは通常より高い安全在庫を保有しており、運転資本が拘束され、機動性が低下しています。持続的なボトルネックは、少なくとも中期的にはコスト構造と納期の信頼性に悪影響を及ぼしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:部屋中心の製品構成における多様な成長
リビングルーム&ダイニングルーム製品は2025年の売上の38.21%を占め、住宅家具サイクルにおける中心的な役割を裏付けています。ソファからサイドボードまでの幅広い品揃えにより、ブランドは複数点購入を促すデザインストーリーを構築でき、北米ホーム家具市場における購入点数をサポートしています。一方、ホームオフィス製品はハイブリッド就業が家庭での恒久的なワークスペースニーズを定着させる中、7.29%のCAGRで成長チャートのトップに立っています。Steelcaseをはじめとするオフィス専門企業は、エルゴノミクスに関する企業ノウハウを住宅向けソリューションへと転用し続けており、製品の相互融合を促しています。ベッドルームセットはマットレスの買い替えサイクルと睡眠の質への消費者関心の高まりに支えられ、28.74%のシェアを維持しています。屋外カテゴリーは、住宅所有者が通年使用に耐える耐候性コレクションで居住空間を拡張する中、堅調な勢いを見せています。モジュール式やアクセントピースは従来の製品の境界をさらに曖昧にし、柔軟性に対するライフスタイルの要求を反映しています。消費者がデザイン効果の高い少数の多機能アイテムを優先する中、製品開発パイプラインは適応性を中心に再編されています。
幅広い価格帯が部屋単位のカテゴリーを活性化させています。ミッドレンジコレクションは実績ある素材とコスト効率の高い大量生産を活用し、幅広い支持を維持しています。高級サブラインはハイエンドな仕上げと職人的な細部加工を加え、裁量的支出を取り込んでいます。スカンジナビアンミニマリズム、インダストリアルシック、マキシマリストのカラーパレットといった多様な美的トレンドがベストセラーリストを巡り、頻繁なスタイル刷新を促し、リピート購入を生み出しています。その結果、主要カテゴリーが依然としてリードしながらも、より速成長のニッチが全体の北米ホーム家具市場を押し上げる、ダイナミックな製品マトリクスが形成されています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


素材別:木材の強みが現代的な代替品と対峙
木材の62.21%のシェアは、購入者が有機的なテクスチャーと時代を超えた職人技を好む中、2025年も底堅さを示しました。水性ラッカーや紫外線硬化型着色剤などの高度な仕上げ技術は耐久性を高め、環境意識の高い購入者に訴求しています。しかし、プラスチックおよびポリマーは、軽量化を実現し、無垢材では実現不可能な複雑なデザインを可能にするイノベーションに後押しされ、6.55%のCAGRで進展すると予測されています。リサイクル素材とバイオベースの樹脂は環境への負荷を軽減し、持続可能性を意識した家庭での受容を拡大しています。金属フレームは、インダストリアルな美しさと構造的な剛性をもたらすミックスメディア製品での存在感を高めています。木材繊維と合成バインダーを組み合わせたコンポジットボードは耐湿性を提供し、多湿な気候における反りといった一般的な問題点に対応しています。48の主要小売業者が採用するFSC認証調達ポリシーは、北米ホーム家具業界全体での説明責任の向上を裏付けています。揮発性有機化合物や製品スチュワードシップに関する規制が厳しくなるにつれ、素材イノベーションは競争上のポジショニングに不可欠な要素であり続けるでしょう。
コンポジットの採用はサプライチェーンを多様化し、関税ショックに脆弱な木材市場への過度な依存を軽減します。リサイクルポリマーとクローズドループプロセスへの早期投資を行うメーカーは、拡大生産者責任プログラムが主流になった際にコスト上の優位性を享受できる可能性があります。消費者にとっては、配送と組み立てを簡素化するより軽量なフラットパックの選択肢が増え、電子商取引の成長を強化します。この変化する素材の展望は最終的に伝統とテクノロジーを融合させ、北米ホーム家具市場のデザインの可能性のパレットを広げます。
価格帯別:ミッドレンジが基盤を固める中、プレミアムが優位に
ミッドレンジ商品は2025年に販売の45.84%を占め、手頃な価格と一定の品質のバランスという価値提案に支えられています。これらのラインは幅広い層に対応し、大規模製造の効率性から恩恵を受け、主要チェーンの売り場面積を占有しています。しかし、プレミアム製品は5.11%のCAGRで市場全体の成長を上回り、より高いデザインを豊かな生活と結びつける富裕層の消費者に牽引されています。RHのハイエンドギャラリーは体験型小売の吸引力を示しており、高い来客数と高平均単価の両方を生み出し、収益性を向上させています。エコラベル付きのハードウッド、職人的な組み継ぎ、カスタマイズ可能な仕上げは、特に消費者が家具を長期的な投資と見なすようになるにつれてプレミアム価格を正当化します。
一方の端では、エコノミーラインが原材料インフレに晒された薄いマージンと格闘しています。しかし、価値志向チェーンによる選択的な拡大は、最低価格帯でも価格に敏感な家庭の間で依然として需要があることを示しています。注目すべきトレンドは、調査対象の購入者の87%が明らかに持続可能な製品に対して5〜10%多く支払う意向を示していることです。この傾向は厳格な価格セグメント化を曖昧にし、ミッドレンジおよびプレミアムブランドがデザインの手がかりだけでなく、社会的・環境的な認証によって差別化できるようにします。その結果、北米ホーム家具市場はバジェットと高級品の両ニッチが繁栄し、中間の事業者が差別化に依存してシェアを維持するKシェイプのプロファイルへと進化しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:デジタルが急成長する中で店舗が優位を保つ
専門小売業者は2025年に36.02%のシェアを維持し、厳選された品揃え、対面式デザインサービス、および製品の直接確認という強みを活かしています。多くは現在、3D可視化キオスクや顧客管理アプリで店内体験を強化し、デジタルへの期待に対応しています。それでもなお、オンラインプラットフォームは8.85%のCAGRと全チャネル中最高の速度を示しており、使いやすい返品ポリシー、仮想現実(VR)プレビュー、効率的なラストマイル配送に後押しされています。主要なホームセンターはDIY向けの品揃えと設置サービスを組み合わせ、リモデリングに関連した購入を取り込んでいます。百貨店やハイパーマーケットは専門フォーマットからのマージン競争という圧力に直面していますが、一定の地域での忠誠心は維持されています。
オンラインでリサーチして実店舗で購入する、あるいはその逆というハイブリッドな購買経路が取引の45%を占めており、小売業者は在庫システム、統一価格設定、およびタッチポイント全体にわたる一貫したコンテンツを統合することを余儀なくされています。クリック&コレクトモデルは大型品の配送コストを削減しながら、即時満足ニーズにも対応しています。物流データと購買者分析を連動させる企業は需要予測を改善し、値下げリスクを低減します。全体として、チャネルの流動性は消費者に前例のない柔軟性を与えていますが、同時に北米ホーム家具市場に対するサービス水準のハードルを引き上げています。
地域分析
アメリカ合衆国は2025年に地域売上の80.32%を占め、高い住宅流通量と充実した小売インフラに支えられています。2025年2月の住宅着工件数は年率換算150万戸に達し、月次で11%急増し、耐久消費財としての家具需要を生み出しています。2025年は5,090億米ドルと予測されるリモデリングは、継続的な買い替えサイクルを支援し、プレミアム設備品の販売を促進しています。南部および西部の州が新築建設をリードし、北東部の都市部はリノベーションに傾注しており、多様な製品ミックスを生み出しています。2025年第1四半期における請負業者の消費者信頼感指数65、デザイン会社のそれが68という数値は、支持的なセンチメントを示しています。カリフォルニア大気資源局(CARB)のホルムアルデヒド上限や消費者製品安全委員会(CPSC)の難燃性基準への厳格な遵守はコンプライアンスコストを引き上げる一方、品質重視のサプライヤーを差別化します。これらの要因が総じてアメリカ合衆国を北米ホーム家具市場の主要エンジンとして固定しています。
カナダは売上の9.58%を占め、類似した美的嗜好と統合された南北サプライチェーンを反映しています。Leon's Furnitureは2024年に1.8%の売上成長を記録し、サプライチェーンの変動にもかかわらず底堅さを示しました。39.5%の木材関税の可能性は国境を越えたコスト構造を脅かしますが、完全に施行された場合、原材料競争から国内家具メーカーを保護する可能性もあります。The Brickのような小売業者は地域特化型の販売戦略でシェアを確保し、IKEAは主要都市圏での店舗拡大を続けています。市場は省スペースおよびモジュール式デザインを好む都市部のコンドミニアム開発の活発化から恩恵を受けています。
メキシコは規模こそ小さいものの、2031年までの6.08%のCAGRで最も急成長している地域です。同国は世界の家具輸出で第6位にランクされており、輸出の94%、25億米ドル相当をアメリカ合衆国に向けて出荷しています。ニアショアリングの勢いがLa-Z-Boy、Herman Miller、Ashley FurnitureをハリスコやBorder northernなどの拠点に呼び込んでいます。都市中産階級の購買力の上昇に伴い、国内需要も拡大しています。米国・メキシコ・カナダ協定(USMCA)の貿易規定は北向き物流をさらに合理化し、メキシコの工場をアジア調達の戦略的代替地として位置づけています。総じて、この三カ国の構図は成熟したアメリカ合衆国の需要と新興のメキシコの成長のバランスを取り、北米ホーム家具市場の安定的な拡大を下支えしています。
規制環境
北米の家庭用家具市場は、製品安全性、化学物質の排出、ラベリングに関する連邦および州・州政府レベルの要件が混在する環境の下で運営されている。米国では、消費者製品安全委員会(CPSC)が15 USC 2056fに基づき衣類収納家具に関する安定性および転倒防止のための強制安全基準を施行しており、業界が参照する自主的合意基準も一般的な設計基準として用いられている。カナダでは、ヘルスカナダがカナダ消費者製品安全法(CCPSA)に基づき市場投入後アプローチで規制を行っており、独立型衣類収納家具に関するASTM F2057への非準拠を人の健康または安全に対する潜在的危険とみなしている。
貿易政策や材料コンプライアンスもコスト構造と調達判断に影響を与えている。2025年9月、米国政府が木材・製材およびその派生製品の輸入調整に関する措置を発表し、輸入業者・製造業者が家具特有のコンプライアンス義務に加え、木材投入への露出を管理する必要性を強めた。2026年3月、ヘルスカナダは独立型衣類収納家具に関する人の健康・安全への危険性評価を更新し、ASTM F2057の2023年版を十分な保護水準とみなす基準点であると明示し、カナダ向けに販売する製造業者や国境を越えた品揃えを展開する北米ブランドに対する要求を厳格化した。
バリューチェーン分析
バリューチェーンは、原材料(製材、加工木材、金属、プラスチック・ポリマー、フォーム、繊維、仕上げ材)から部品製造・組立(ケースグッズおよびアップホルスタリー)へと続き、製品が流通に流れる前に品質・コンプライアンス試験が行われる。北米は混合調達モデルに依存しており、国内・地域生産がリードタイム短縮とコンプライアンス対応を支える一方、輸入フローが大量需要カテゴリーを引き続き支えている。Ethan Allenは、米国、メキシコ、ホンジュラスで在庫の大部分を生産することで、太平洋横断輸送への依存を減らし、より速い補充を可能にするローカライゼーション戦略を示している。
下流では、大規模小売業者とEコマース事業者が、かさばる商品に対する需要計画、マーチャンダイジング、ラストマイル配送を形成しており、専門店はデザイン主導の販売において依然として重要な役割を担っている。物流の制約と貿易の不確実性により、チェーン全体でより高い安全在庫と、特に主要消費拠点近くでの地域倉庫の拡充が進み、これがより速い出荷時間やスムーズな返品といったオムニチャネル提供を支えている。メキシコもUSMCAの下で重要な地域生産・輸出拠点として存続しており、米国の生産クラスターを補完し、ブランドがコスト、スピード、関税リスクを踏まえてサプライヤー網を構成する際の柔軟性を高めている。
競合状況
主要プレーヤーは業界売上の相当部分を占めており、中程度の競争集中度を反映しています。Ashley Furnitureは製造、流通、および世界1,000店舗にわたる垂直統合に支えられ、市場をリードしています。IKEAがこれに続き、フラットパックモデルを22億米ドルのデジタルトランスフォーメーションに支えられた強固なオムニチャネルプレゼンスへと拡大しました。Williams-Sonomaは第3位にランクされ、プレミアムヘリテージブランドのコレクションによって差別化しています。戦略的な取り組みはハイブリッド小売を重視しており、IKEAは2025年に8つの新しいプラン&オーダーポイントを計画し、Williams-Sonomaはオンラインコンサルテーションと訪問スタイリングを融合させるデザインクルーサービスを拡大しています。
サプライチェーンのローカライゼーションも競争の場となっています。Ethan Allenの北米製造拠点は貨物コストの変動を緩和し、補充を迅速化し、世界的な混乱を乗り越える支えとなっています。RHはランドマーク的な物件に大型フォーマットのギャラリーを配置することで体験型ラグジュアリーを追求し、英国の邸宅で2年目に店舗とオンラインを合わせて3,100万米ドルの売上を達成しています。小規模のダイレクト・トゥ・コンシューマーブランドはデジタルの強みと透明な価格設定を活かして既存大手のシェアを侵食しており、特にミレニアル世代の間でその傾向が顕著です。FSC認証やカーボンニュートラルロードマップを含む持続可能性の実績は、契約獲得における決め手として重みを増しており、多くのサプライヤーが詳細なESGベンチマークを公表するよう促しています。
M&A(合併・買収)が市場の地形を変え続けています。Furniture Mart USAによるBecker Furnitureの買収により、中西部における店舗数が67店舗に増加しました。Wayfairがドイツから撤退し730名の人員削減を行いながら北米中核市場への再集中を図ることは、純粋な規模拡大ではなく収益性重視への転換を示しています。一方、American FreightのChapter 11(米連邦破産法第11章)による退場はバジェット系プレーヤーを排除し、競合他社に地域的な空白を生み出しています。総じて、機敏なオムニチャネル実行力、サプライチェーンの強靭性、および検証可能な持続可能性への約束が、北米ホーム家具市場における将来の成功を下支えします。
北米ホーム家具業界のリーダー企業
Ashley Furniture Industries Inc.
Ikea (Ingka Holding B.V.)
Williams-Sonoma Inc. (Pottery Barn, West Elm)
La-Z-Boy Inc.
Wayfair Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
家具のサービス化(Furniture-as-a-Service)およびサブスクリプション型アクセスモデルは、小売業者やメーカーが一時的な購買を継続的な関係へ転換する余地を生み出しており、特に賃借人、学生、家具を頻繁に入れ替える家庭にとって有効である。2026年4月のWilliams-Sonoma, Inc.によるDormifyブランドの立ち上げは、大学生や小規模空間居住者を対象とした積極的なポートフォリオ拡大を示しており、この顧客層は柔軟な所有形態やバンドル型家具プログラムと合致している。オンライン浸透率の上昇とハイブリッド購買の普及に伴い、サブスクリプション提供はバーチャルデザイン、配送、組立、交換・買取オプションと組み合わせることで、返品や逆物流を管理しつつ生涯価値を向上させることができる。
スマートコネクテッド(IoT)家具は、成熟が進む家具カテゴリーにおいて差別化を図るため、メーカーが組み込み機能や付帯サービスを追加するもう一つの機会となっている。地域外での製品開発や生産能力への投資は、北米の需要に合わせて調整されつつある。例えば2026年7月、MotoMotionは主に北米市場向けにスマートソファおよびスマートベッドの生産能力を拡大するための4,500万米ドルの投資について取締役会承認を開示した。これにより、北米の小売業者やブランドがコネクテッド商品の品揃えを厳選する余地が生まれ、コンプライアンスや耐久性要件、および修理・サービス網が、スマート家具を初期採用層を超えて拡大するための重要な要因となっている。
最近の業界動向
- 2026年7月:MotoMotionは、主に北米向けにスマートソファおよびスマートベッドの生産能力を拡大するための4,500万米ドルのスマート家具生産能力拡張プロジェクトについて取締役会承認を開示した。この動きはコネクテッド座席・寝具カテゴリーへのサプライヤーの取り組み強化を示し、電子機能搭載家具に対する小売業者のマーチャンダイジング、サービス、保証対応力の強化を促している。
- 2026年4月:Williams-Sonoma, Inc.がDormifyを立ち上げ、大学生や小規模空間居住者向けにブランドポートフォリオを拡大した。これにより、コンパクト、モジュール式、寮向けの品揃えにおける対応可能需要が拡大し、オムニチャネル戦略を通じた収納、座席、整理用品のクロスセルを支えている。
- 2025年2月:Furniture Mart USAがBecker Furnitureを買収し、ミネソタ州の店舗7店と配送センター1カ所を追加、拠点数を67カ所に拡大した。この買収により中西部での地域規模が拡大し、大型家庭用家具購入に対する店舗ベースの配送・サービス対応力が強化された。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この方法論において、北米家庭用家具市場は、米国、カナダ、メキシコにおいて住宅用として購入された家具製品の価値を、現行価格で捉え、米ドルで報告するものとして定義される。
対象範囲外:家電製品、家庭用電子機器、寝具専用カテゴリーとして販売されるマットレス、および家具購入に付随する設置・改装サービスは除外する。
セグメンテーション概要
- 製品別
- リビングルームおよびダイニングルーム家具
- ベッドルーム家具
- キッチン家具
- ホームオフィス家具
- バスルーム家具
- 屋外家具
- その他の家具
- 素材別
- 木材
- 金属
- プラスチックおよびポリマー
- その他
- 価格帯別
- エコノミー
- ミッドレンジ
- プレミアム
- 流通チャネル別
- ホームセンター
- 専門家具店(専売ブランド店舗および地域の非組織的店舗を含む)
- オンライン
- その他の流通チャネル(ハイパーマーケット、スーパーマーケット、テレショッピング、百貨店など)
- 地域別
- カナダ
- アメリカ合衆国
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデリングを行う前に市場の境界を設定し、初期の需要指標を構築するために用いられる。米国商務省センサス局の小売取引表、カナダ統計局の小売・家計支出データ、メキシコ国立統計地理情報院(INEGI)の貿易・生産指標、家具関連カテゴリーのUN Comtrade輸出入データなどの公的データセットを活用した。
また、米国労働統計局の家具インフレ系列、米国商務省センサス局などの機関による住宅回転率・建設指標、関連業界団体の刊行物を確認し、カテゴリー構成やチャネルの変化を把握した。企業の年次報告書、投資家向け説明資料、信頼性の高いビジネス報道を用いて、価格変動、販促強度、サプライチェーンの変化を相互検証した。必要に応じて、企業財務データの有料サブスクリプションおよび出荷レベルの輸出入データベースを参照し、サプライヤー構造と貿易フローの方向性を検証した。これらの参照元は例示であり、データ収集、検証、明確化のために本調査では他にも多数の情報源が使用された。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは十分に説明できない事項、特にカテゴリー定義、チャネル構成、製品群ごとの現実的な価格変動を検証するために実施された。米国、カナダ、メキシコ全域の製造業者、輸入業者、小売業者、流通業者、大口購買者と面談し、モデル出力が既知の需要シグナルから外れた場合には一部の前提を再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:37% | 経営幹部(CXO):14% |
| ミッド層:45% | 機能・部門責任者:28% |
| 小規模プレーヤー:18% | マネージャー:58% |
市場規模算定と予測
基本的な規模算定ロジックはトップダウン方式を採用し、家計および住宅活動指標を家具需要プールに変換し、それを家具カテゴリーの小売販売シグナルおよび貿易動向と整合させる。結果を確実なものとするため、一部の主要カテゴリーについてサンプル平均販売価格に推定販売台数を乗じるなど、選択的なボトムアップ推計で総額を裏付け、その後小売業者・流通業者とのチャネル確認を行った。
モデルで使用される主要な入力データには、家具のCPIおよび広範なインフレ動向、既存住宅販売数と新規住宅着工件数、リノベーション・住宅改修活動、輸入依存度およびカテゴリー別貿易額、店舗販売に対するオンライン比率の変化が含まれる。ある国で変数のばらつきが大きい場合は、近隣の指標を代理変数として使用し、専門家による確認の際に調整した。予測にあたっては、住宅サイクルの方向性と価格正常化に関するシナリオ分析を実施し、最終的な見解は、今後数年間の販促、輸送、代替需要について面談対象者が現実的とみなす内容に整合させた。
データ検証と更新サイクル
モデル出力は複数の確認を通じて検証され、総額が観測可能な市場シグナルから外れないようにしている。小売家具販売動向、輸入額の変動、インフレ調整後の支出パターンなどの独立した指標と結果を比較し、既知の事象と一致しない急激な変動を調査する。
複数段階の内部レビューが行われ、特定の異常値が確認された場合は、その要因が範囲設定の問題、価格前提、またはタイミングの影響のいずれであるかを確認するため、情報源への再確認が行われる。レポートは年次で更新され、輸入に影響を及ぼす政策変更や住宅需要の大きな変化など重大な事象が発生した場合には中間更新が行われる。納品前には最終的なアナリストによる確認が行われ、クライアントには常に最新の見解が提供される。
Mordor Intelligenceの北米家庭用家具市場規模と他の公表推定値との比較
北米家庭用家具の公表市場規模が一致しない理由は、境界の設定方法が同一でないこと、また価格基準や時期が異なる場合があることにある。差異は通常、家具として計上される範囲と隣接する住宅関連カテゴリーとの区別、インフレの処理方法、数値が小売販売、メーカー収益、または合計支出のいずれを反映しているかによって生じる。
小売取引データ、輸入額、家具CPIを併せて追跡することで、Mordor Intelligenceは数値を米国、カナダ、メキシコにおける住宅用家具需要に結び付け、国内生産と輸入品の間の二重計上を減らしている。一部の推定値は、より広範な家具・インテリアまたは住宅関連商品を含んでいるように見え、また一部は、世帯当たりの想定支出を再確認せずに積極的な住宅回復の前提に依拠している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 202.25 B (2025) | |
| 業界調査発行機関A | USD 233.00 B (2024) | 対象範囲がより広く、より広範な住宅家具カテゴリーを含んでいる可能性があり、また基準年も異なるため、インフレや通貨のタイミングが一致していない場合、比較を過大にする可能性がある。 |
| 業界専門誌B | USD 173.10 B (2023) | この数値は米国の家具・住宅用品の小売売上高に整合しているため、北米全体の総額ではなく、地域市場の構築ではなく小売のみの視点を反映している。 |
全体として、差異は主に対象範囲と地域によって説明され、次に年度間の価格変動の扱い方が影響している。当社のアプローチは、明確な公的指標に基づいて構築され、カテゴリー構成やチャネル行動の変化に応じてインタビューを通じて調整されるため、再現性があり、最終的な合計値の追跡・更新が容易である。


レポートで回答される主要な質問
北米ホーム家具市場の2026年における規模はどのくらいですか?
2,118億8,000万米ドルであり、年平均成長率(CAGR)4.76%で2031年までに2,672億9,000万米ドルに成長すると予測されています。
最も急速に拡大している製品カテゴリーはどれですか?
ホームオフィス家具がハイブリッドワークの定着を背景に7.29%のCAGRという最も高い勢いを示しています。
今後5年間で最も急速に成長するチャネルはどれですか?
オンライン販売は拡張現実(AR)ツールとオムニチャネル投資に牽引され、8.85%のCAGRで拡大すると見込まれています。
最も急速にシェアを伸ばしている素材タイプはどれですか?
プラスチックおよびポリマーは、軽量かつ持続可能なプロファイルを背景に6.55%のCAGRで成長する見通しです。
メキシコの家具セクターが注目を集めている理由は何ですか?
米国・メキシコ・カナダ協定(USMCA)に基づくニアショアリングが外国投資を呼び込み、メキシコは出荷の94%をアメリカ合衆国に輸出しながら6.08%のCAGRで最も急成長する地域市場となっています。
最終更新日:



