
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
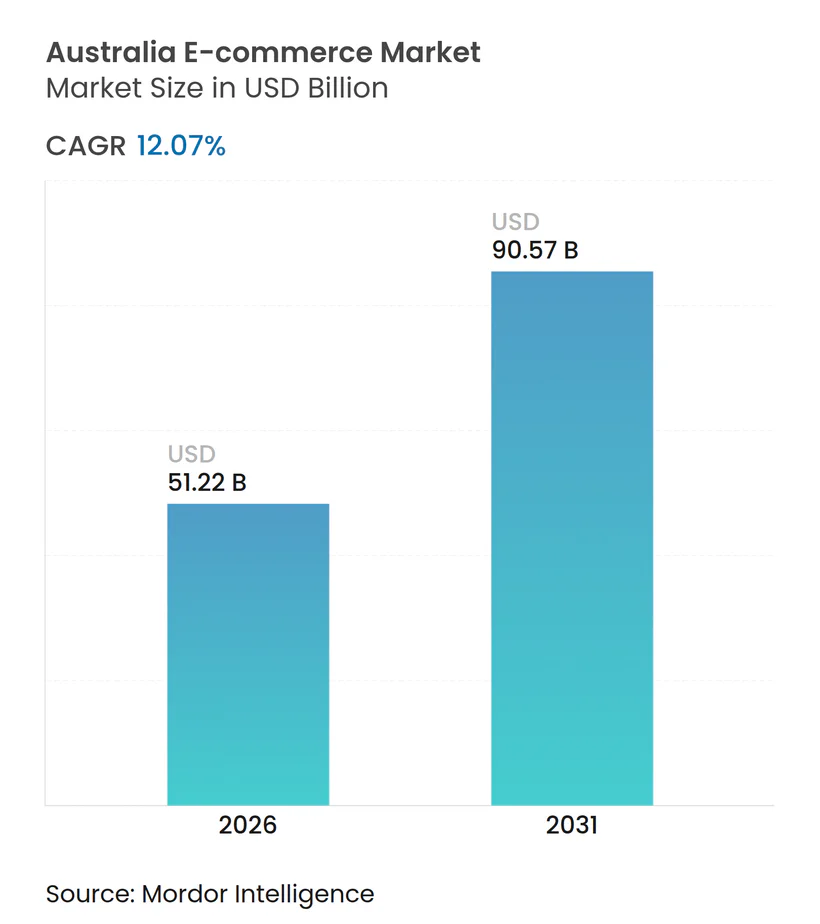
| 市場規模 (2026) | 51.22 十億米ドル |
| 市場規模 (2031) | 90.57 十億米ドル |
| 成長率 (2026 - 2031) | 12.07 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
- アイスランド
- アイルランド
- アジア
- アメリカ合衆国
- アラブ首長国連邦
- アルゼンチン
- アルバニア
- イギリス
- イタリア
- インド
- インドネシア
- エジプト
- エストニア
- オーストリア
- オマーン
- オランダ
- カタール
- カナダ
- キプロス
- ギリシャ
- クウェート
- クロアチア
- サウジアラビア
- シンガポール
- スイス
- スウェーデン
- スペイン
- スロベニア
- セルビア
- チェコ
- チリ
- デンマーク
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ノルウェー
- バーレーン
- パナマ
- ハンガリー
- フィリピン
- フィンランド
- ブラジル
- フランス
- ブルガリア
- ベトナム
- ベルギー
- ポーランド
- ポルトガル
- マルタ
- マレーシア
- メキシコ
- モルドバ
- ヨーロッパ
- ラトビア
- リトアニア
- ルーマニア
- ルクセンブルク
- 韓国
- 香港
- 台湾
- 中国
- 中東とアフリカ
- 南アフリカ
- 日本
- 北マケドニア
- 北米
Mordor Intelligenceによるオーストラリア Eコマース市場分析
オーストラリア Eコマース市場規模は2026年に510.22億米ドルと評価されており、12.07%のCAGRで拡大し、2031年までに905.7億米ドルに達する見込みです。迅速なフルフィルメント自動化、堅調な後払い(BNPL)の普及、およびモバイルコマースの持続的な成長がこの加速を支えています。小売業者は配送時間を2時間未満に短縮しており、AfterPayなどのBNPLプロバイダーはZ世代の購買者の平均注文額を引き上げ、スマートフォン主導の閲覧がトラフィックを引き続き支配しています。一方、ダークストアネットワーク、クリック&コレクトプログラム、リテールメディアの収益化が利益率を向上させていますが、地方への配送追加料金の上昇と手数料上限規制の導入が収益性を圧迫しています。戦略的機会はフルフィルメントスピード、決済の多様性、オーストラリアのウェルネスブランドへのクロスボーダー需要に集中しており、規制面および物流面の摩擦が地方市場の見通しを抑制しています。
主要レポートの要点
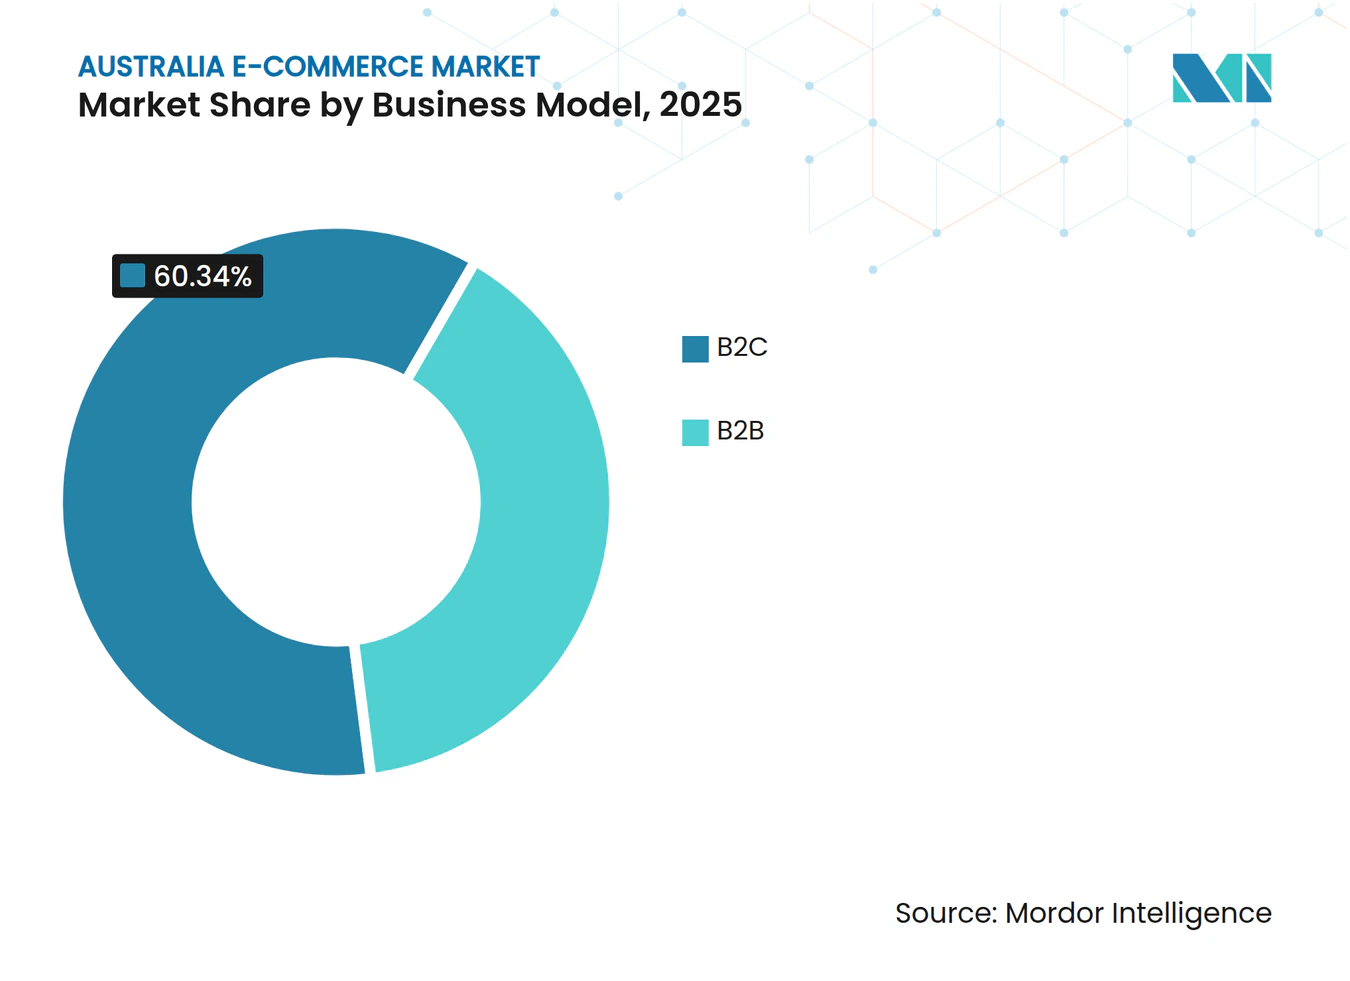
- ビジネスモデル別では、B2Cチャネルが2025年のオーストラリア Eコマース市場シェアの60.34%を占め、B2Bセグメントは2031年にかけてCAGR 13.12%で成長すると予測されています。
- デバイスタイプ別では、スマートフォンが2025年に収益シェアの63.47%を獲得しており、スマートテレビおよび音声アシスタントは2031年にかけてCAGR 14.23%で成長する見込みです。
- 決済方法別では、クレジットカードおよびデビットカードが2025年のオーストラリア Eコマース市場規模の44.61%を占め、BNPLは2031年にかけてCAGR 13.47%で拡大しています。
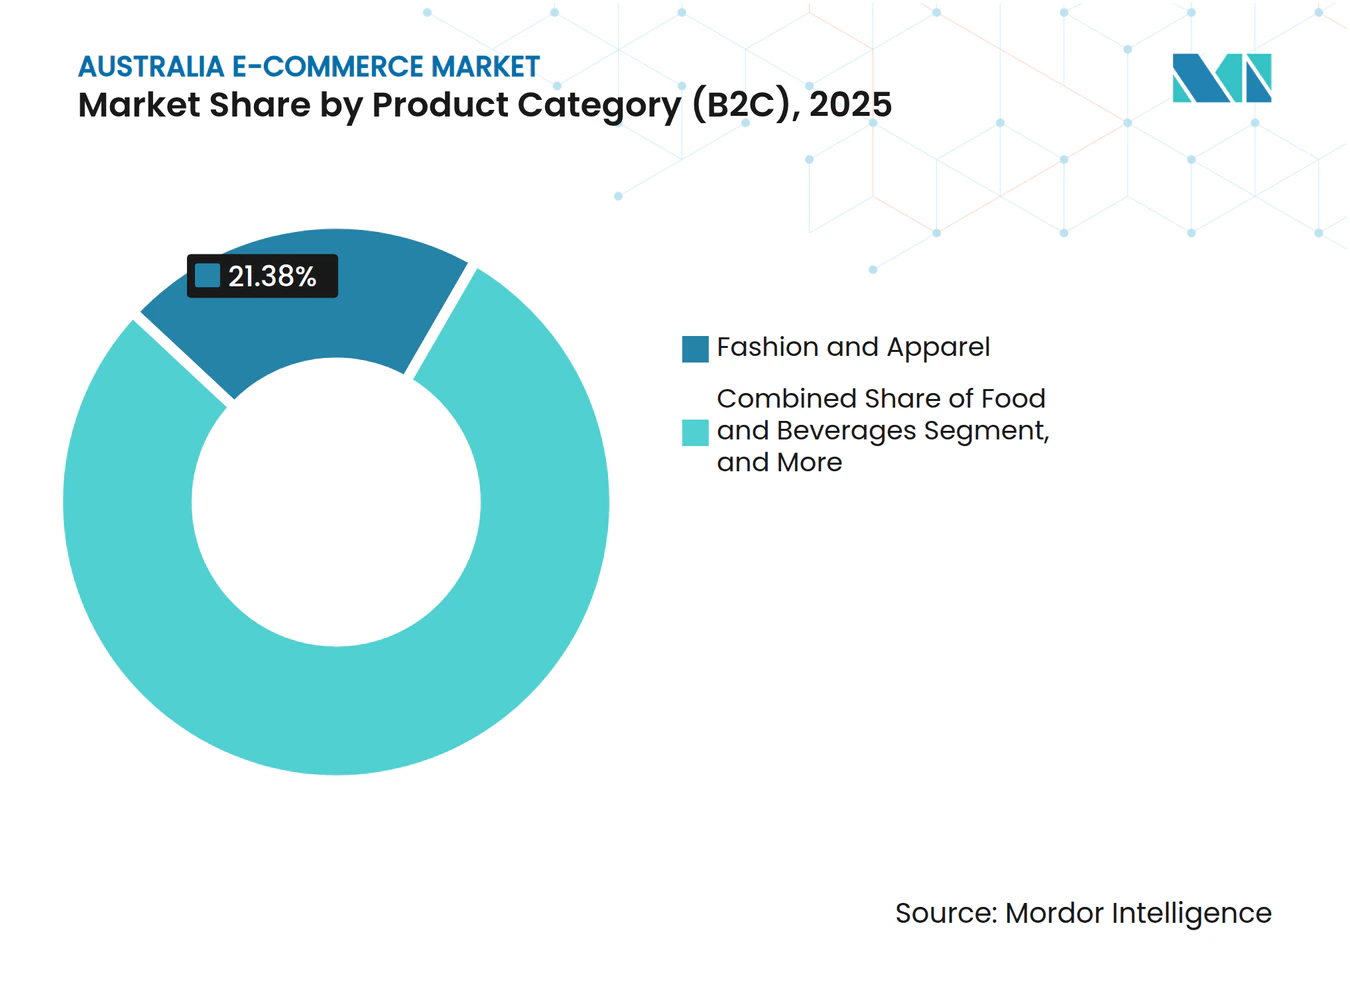
- 製品カテゴリ別では、ファッションおよびアパレルが2025年のオーストラリア Eコマース市場規模の21.38%を占め、食品・飲料は2031年にかけてCAGR 12.83%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オーストラリア Eコマース市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時期 |
|---|---|---|---|
| AfterPay主導のBNPL普及によるZ世代平均注文額の加速 | +2.1% | 全国、特にシドニー、メルボルンおよびブリスベン都市圏 | 中期(2〜4年) |
| ダークストア型食料品拡大による都市部2時間未満配送の実現 | +1.8% | シドニー、メルボルン、ブリスベンおよびパース都市中心部 | 短期(2年以内) |
| クリック&コレクトの義務化によるオムニチャネル小売業者のラストマイルコスト削減 | +1.5% | 全国、特に郊外および地方の中心部での早期効果 | 中期(2〜4年) |
| 中国CBECゲートウェイを通じたオーストラリアのウェルネスブランドへのクロスボーダー需要の拡大 | +1.3% | ビクトリア州およびニューサウスウェールズ州の輸出志向企業 | 長期(4年以上) |
| 5Gロールアウトによるモバイルチェックアウトのコンバージョン向上 | +1.2% | 全国、都市部のカバレッジが先行 | 短期(2年以内) |
| リテールメディアネットワークの収益化によるマーケットプレイス単位経済性の改善 | +1.0% | 全国、Woolworths、ColesおよびAmazonが主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AfterPay主導のBNPL普及によるZ世代平均注文額の加速
BNPLの普及率は2025年初頭までにAfterPayのアクティブユーザー数350万人を超え、Z世代の買い物客はファッションおよびエレクトロニクス分野において従来のクレジットカード利用者より30%大きな注文を行うようになりました。[1] 分割払いオプションがリボルビングクレジットに代わることでチェックアウト時の摩擦が低減し、かつては潜在収益の15〜20%を失わせていたカート放棄率が低下しました。2024年にColesおよびWoolworthsのセルフチェックアウトレーンでZipのロールアウトが実施され、BNPLが裁量的な商品から必需品の食料品かごにまで拡大しました。オーストラリア証券投資委員会(ASIC)が2025年に義務的な信用調査を提案しましたが、デフォルトリスクの低減によりアカウント成長の鈍化を相殺すると見込まれています。[2] 若年層の間で流動性を好む傾向が根強く続いているため、BNPLは予測期間を通じてカードからシェアを吸収し続けると予想されます。
ダークストア型食料品拡大による都市部2時間未満配送の実現
Woolworthsは1日に30,000件以上のオンライン食料品注文を処理する自動化された顧客フルフィルメントセンターを15か所運営しており、シドニーおよびメルボルンでの配送を2時間未満に短縮しています。ColesはOcadoを活用したメルボルン施設で同様の戦略を採用しており、ロボットグリッドが1時間当たり6,500ユニットをピッキングしています。[3] この能力により、交通渋滞が店舗訪問を妨げる高密度な都市部の回廊において、買い物客はより大きなバスケットよりも即時性を選ぶようになっています。ALDIのDoorDashパートナーシップは2025年9月までに全国展開され、1,800SKUを即日ネットワークに追加し、クイックコマース競争を激化させました。各ダークストアの建設費用はAUD9,000万(USD6,000万)以上にのぼるため、資本力のある大手チェーンのみが規模拡大可能であり、中小の競合他社はマージンを圧迫するサードパーティーアグリゲーターへの依存を余儀なくされています。
クリック&コレクトの義務化によるオムニチャネル小売業者のラストマイルコスト削減
2024年には、小売業者が顧客を受け取りに誘導するため配送料を免除したことにより、クリック&コレクトが全国のEコマース売上の約40%を占めました。BunningsはDirect-to-Bootサービスを300か所以上の店舗に拡大し、大型注文の即日カーサイド受け取りを可能にしました。WoolworthsとColesは専用ベイを整備し、待ち時間を5分未満に短縮して繰り返し利用を促進しました。小売業者によると、受け取り客の30〜35%が店内で追加購入を行い、無料受け取りによるマージン損失を相殺しています。2025年のAustralia Postによる地方配送への20%割増料金は地域経済を受け取り方向へさらに傾けましたが、店舗ネットワークの少なさは依然として遠隔地での実現可能性を制限しています。[4]
中国CBECゲートウェイを通じたオーストラリアのウェルネスブランドへのクロスボーダー需要の拡大
Swisse、BlackmoresおよびA2 Milkなどのオーストラリアブランドは、中国の消費者が信頼できる原産国製品を求める中、2024〜2025年にTmall GlobalおよびJD Worldwideを通じて多大な収益を上げました。Tmallのオーストラリアパビリオンはビタミンサプリメント、乳幼児用粉ミルクおよびスキンケアを中心に2,000以上のSKUを取り扱っています。JD Worldwideの保税倉庫は配送を3〜5日に短縮し、コンバージョン率を向上させました。中国の2024年のポジティブリストは1取引あたりの上限額をCNY5,000(USD700)に引き上げ、完全な輸入関税なしに高額決済を可能にしました。オーストラリア・中国自由貿易協定(FTA)に基づく関税撤廃は価格競争力をさらに高めています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時期 |
|---|---|---|---|
| Australia Post地方配送能力制約による配送割増料金の上昇 | -1.4% | 西オーストラリア州、ノーザンテリトリー、クイーンズランド州の奥地 | 短期(2年以内) |
| ACCCのマーケットプレイスサービス手数料上限案によるマージン圧迫 | -1.1% | 全国 | 中期(2〜4年) |
| 2025年包装・プラスチック法によるフルフィルメントコストの上昇 | -0.9% | 全国、高取扱量・低マージン商品への影響が大きい | 長期(4年以上) |
| オンライン返品率の増加によるファッションおよびアパレル収益性の侵食 | -0.8% | 全国、ファッション分野に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Australia Post地方配送能力制約による配送割増料金の上昇
Australia Postは2025年に低密度路線コストを理由に、遠隔地への配送に20%を超える割増料金を課しました。地方の販売業者は、マージンを希薄化させるか、AUD100(USD67)未満の注文においてカート放棄率を40%以上に押し上げる手数料を顧客に転嫁するかという厳しい選択に直面しています。競合する運送業者は都市部の回廊に集中しており、地方オーストラリアにサービスの空白を生んでいます。Australia Postは郵便の独占権を保持する一方で荷物価格の上限がなく、規制上の非対称性が問題を悪化させています。この点はACCCの2024年郵便サービス調査で指摘されています。[5] クリック&コレクトの拠点が少ないため代替フルフィルメントが制限され、主要都市以外でのオンライン普及が抑制されています。
マーケットプレイスサービス手数料に関するACCC草案の上限設定によるマージン圧迫
ACCCのデジタルプラットフォームサービス調査は2024年に紹介料およびフルフィルメント手数料を15%に上限設定することを提案し、これによりマーケットプレイスのマージンが3〜5パーセントポイント削減される見込みです。Amazon Australiaは現在、出品者に対して紹介料8〜15%に加え、FBAサービスに対して5〜8%を請求しています。eBayの最終価額手数料およびプロモーションリスティング手数料は合計14%に達することがあり、これも政策の対象となっています。手数料削減により出品者が増加し、競争が激化してユニット経済性が低下する一方、オーストラリア消費者法(ACL)に基づく固定コンプライアンスコストは変わりません。事業者は低い手数料率と信頼・安全性への投資のバランスを取らなければならず、そうでなければ顧客体験を損なうリスクがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:B2Bのデジタル化が加速
B2C取引は2025年のオーストラリア Eコマース市場の60.34%を占めましたが、B2B売上は2031年にかけてCAGR 13.12%で拡大すると予測されています。高い購買頻度、低いバスケット価値、および定着した消費者向けプラットフォームがB2Cの優位性を維持する一方、中小企業は手動発注を削減するためにオンライン調達へと移行しています。Amazon Businessは2025年までに1万社以上のオーストラリア企業を誘致し、マルチユーザーアカウントおよび非課税購入オプションを提供しました。BigCommerceは、企業資源計画機能を再現する統合承認ワークフロへの需要増加を報告しています。共有フルフィルメントノードと統一在庫システムの融合により、小売業者は両チャネルにわたって固定費を分散させ、競争上の優位性を拡大しています。
長い販売サイクル、信用条件、および高い平均注文額がB2B経済を差別化していますが、デジタルカタログには現在、一括価格設定やパンチアウト統合が組み込まれており、消費者体験とのユーザビリティの差が縮まっています。Woolworthsは食料品サプライチェーンを活用してホスピタリティ事業者にサービスを提供しており、これによりラストマイルの重複が削減されています。B2Cの速度とB2Bのバスケット規模を両立できるマーケットプレイスは、増分グロスマーチャンダイズバリューの相当な割合を獲得できる位置にあります。したがって、オーストラリア Eコマース市場は予測期間中に、ベンダー管理在庫パートナーシップの深化とキュレーションされた垂直ポータルの拡大を目撃するでしょう。


デバイスタイプ別(B2C):モバイルコマースの優位性
スマートフォンは、小売業者がアプリファースト戦略とシームレスな生体認証決済を採用したことにより、2025年のB2C収益の63.47%を占めました。デスクトップは、画面の広さが比較を容易にするため、大型家電などの熟慮を要する購買において依然として重要な役割を果たしています。Temple and Websterは、2025年に家具販売の55%がデスクトップベースであったと報告しています。一方、非従来型のアクセスポイントは急速に成長しており、スマートテレビおよび音声アシスタントはAmazon Alexaの再注文機能や初期のストリーミングコマース実証実験に支えられ、2031年にかけてCAGR 14.23%で成長すると予測されています。The Iconicのショッパブル動画テストは、Z世代ユーザーのコンバージョンを20%向上させました。
断片化したエントリーポイントはアトリビューションと在庫計画を複雑にしますが、GoogleおよびMetaの有料チャネルからトラフィックを分散させる効果もあります。すべての画面にワンクリック決済と永続ログイントークンを組み込む小売業者は、購買者のジャーニー全体にわたる摩擦を低減しています。5Gカバレッジの拡大に伴い、レイテンシーが低下し、拡張現実オーバーレイが小型ディスプレイでのコンバージョンを向上させます。全体として、マルチデバイスオーケストレーションは、オーストラリア Eコマース市場におけるエンゲージメントと平均注文額の維持において中心的な役割を果たすでしょう。
決済方法別(B2C):BNPL破壊が加速
カードは2025年のオンライン決済の44.61%のシェアを維持しており、確立されたインフラとリワードプログラムに支えられています。しかし、BNPLは無利子分割払いとゲーミフィケーションされた返済アプリに牽引され、CAGR 13.47%で拡大しています。AfterPayとZipは裁量的支出と食料品セグメントの両方をカバーしており、初期のファッション中心から成熟が進んでいることを示しています。Apple PayやGoogle Payなどのデジタルウォレットは、特にネットワークトークン化による摩擦低減後、モバイルでのチェックアウト時間を短縮しています。
BNPLの加盟店手数料はカードのインターチェンジ手数料を上回りますが、バスケット増加が利益率の希薄化を相殺するため、加盟店はこのプレミアムを許容しています。規制当局は与信審査の義務化を計画しており、顧客獲得を鈍化さる可能性がある一方で、貸し倒れを減少させる効果も期待されます。カードは高額の旅行および電子機器購入において引き続き重要であり、銀行振込と代金引換はニッチなクロスボーダーの文脈で存続しています。全体として、チェックアウトの多様化はオーストラリア Eコマース市場を単一障害点リスクから守り、コンバージョンの回復力を支えています。
製品カテゴリ別(B2C):食品・飲料の変革
ファッションおよびアパレルは2025年のグロスマーチャンダイズバリューの21.38%を占め、The Iconicの200万人のアクティブ顧客とSheinの8.19億米ドルのオーストラリア売上高に支えられています。一方、食品・飲料はダークストアと当日フルフィルメントがオンライン注文と食事時間のギャップを埋めることで、CAGR 12.83%を記録しています。ColesとWoolworthsは2024年から2025年にかけて合計2億豪ドル(1.34億米ドル)を自動化に投資し、2時間以内のチルドチェーンの信頼性を実現しました。ALDIのDoorDashとの連携は、全国で1,800 SKUにアクセス可能にし、食料品競争を激化させました。
電子機器は高い平均販売価格と低い返品率を享受しており、ビューティーはサブスクリプション補充とインフルエンサーエンゲージメントで繁栄しています。家具は拡張現実による視覚化に依存しており、DIYはかさばる商品の配送料を避けるためにクリック&コレクトを活用しています。ファッションは30%を超える高い返品率に直面しており、小売業者はバーチャルサイジングの開発や会員費によるコスト相殺を迫られています。したがって、カテゴリのダイナミクスは依然として多様であり、インフラと顧客体験のイノベーションがオーストラリア Eコマース市場内の成長ポケットを決定しています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地理分析
オーストラリアのEコマース売上はニューサウスウェールズ州とビクトリア州に大きく集中しており、2025年の国内グロスマーチャンダイズバリューの約3分の2を両州が占めています。シドニーとメルボルンは、高い人口密度、高い可処分所得、および国内で最も発達した物流拠点の恩恵を受けています。クイーンズランド州は、ColesとWoolworthsがブリスベンとゴールドコーストへのダークストアカバレッジを拡大し、食料品配送を2時間未満に短縮した2025年に加速しました。西オーストラリア州と南オーストラリア州は、長い幹線ルートが配送追加料金を押し上げ、翌日配送の約束を制約するため、遅れをとっています。
タスマニア州とノーザンテリトリーは、低い人口密度と高い入荷貨物コストのためにサービスが不十分なままですが、地元の事業者がサービスレベルを向上させるためにマイクロフルフィルメントを試験導入しています。オーストラリア首都特別地域は、公共部門の給与水準の高さと早期のテクノロジー採用により、一人当たりのオンライン支出が突出しています。輸出志向の事業者は、中国への結合地帯を通じたクロスボーダー出荷を迅速化するため、メルボルンとシドニーの空港近くに倉庫を構えています。日豪経済連携協定の下での規制整合は、これらの州の輸出業者にさらなるインセンティブを与えています。
5Gカバレッジは2025年半ばまでにオーストラリア人の85%に達しましたが、農村部は都市部より12〜18ヶ月遅れており、モバイルチェックアウト速度におけるデジタルデバイドが拡大しています。クリック&コレクトの普及率は、店舗の駐車場がカーブサイドでの受け渡しを容易にする郊外地帯で最も高くなっています。都市中心部は、高密度のアパート生活と駐車スペースの限界から、宅配を好む傾向があります。したがって、地方戦略は郵便、受け取り、サードパーティアグリゲーターを組み合わせたハイブリッドフルフィルメントを必要とし、都市戦略はオーストラリア Eコマース市場でのシェア防衛のために自動化と迅速配送を重視しています。
競合状況
市場集中度
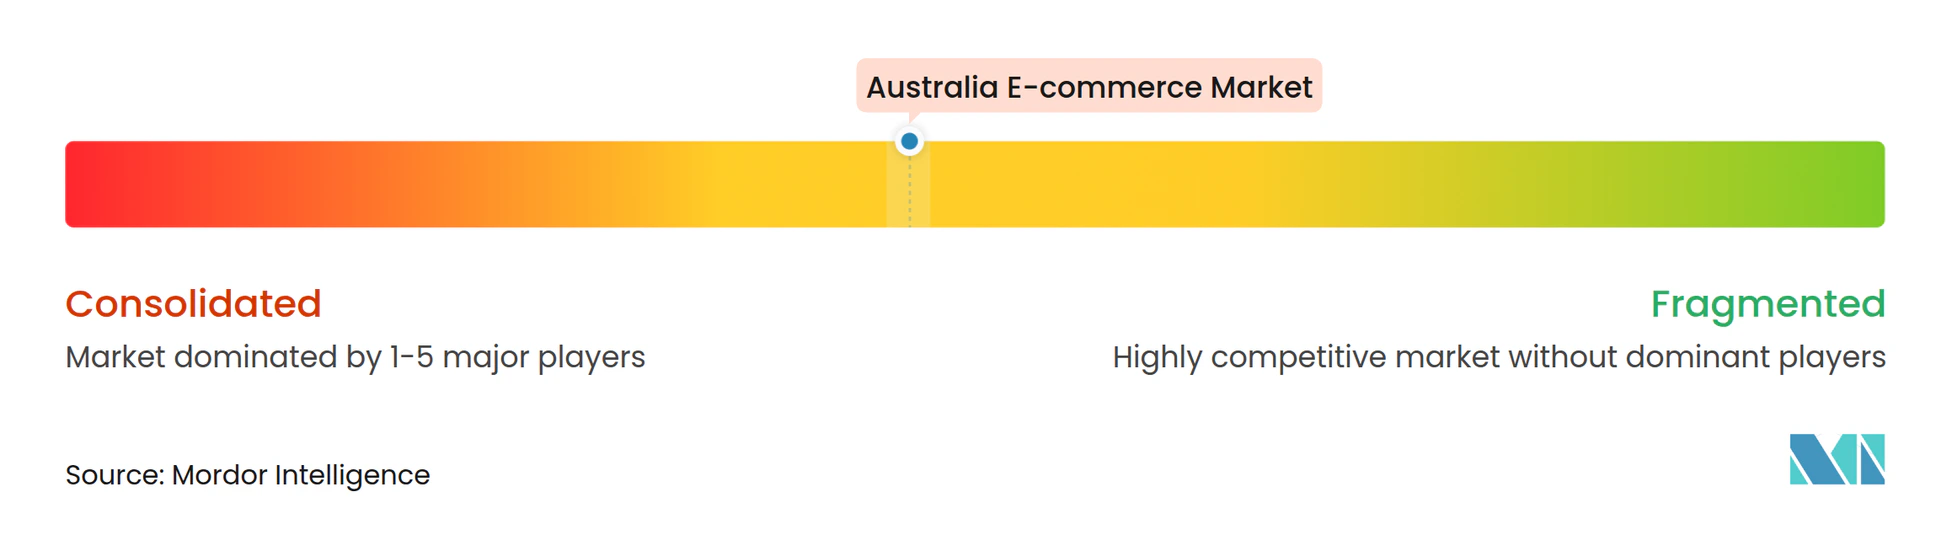
競争は中程度であり、Amazon、Woolworths、ColesおよびeBayが2025年のグロスマーチャンダイズバリューの約半分を共同で支配していますが、単一のプラットフォームがすべてのカテゴリを独占しているわけではありません。Amazonは2024年にオーストラリアで52億米ドルの収益を上げ、Primeと拡張されたシドニー・メルボルンの倉庫拠点を活用して当日配送を推進しました。Woolworthsは15の自動化センターを運営しており、ColesのOcado施設は食料品スピードの同等性を高めています。Sheinは2024年に8.19億米ドルの売上を記録し、既存企業に在庫回転率と価格設定の見直しを迫りました。Temuは2024年に参入し、1年以内に17億米ドルを超え、超低価格とゲーミフィケーションされたショッピングメカニクスを導入しました。
市場シェアの防衛は、フルフィルメントスピード、決済の柔軟性、および高利益率のリテールメディアを中心に展開されています。WoolworthsのCartAds、Coles 360、およびAmazon Adsは、ファーストパーティデータを70%以上の利益率の広告収益に転換し、上昇するフルフィルメントコストを緩和しています。Afterpayの350万人のオーストラリアユーザーがコンバージョン優位性を深め、Zipの食料品パートナーシップがBNPLカバレッジを拡大しています。BooktopiaやKoganなどの中小プレイヤーは収益性の逆風に直面しており、資本規模と多様化した利益率レバーの必要性を浮き彫りにしています。音声コマース、B2B調達ポータル、および地方のクリック&コレクトネットワークは、オーストラリア Eコマース市場における競争上のポジショニングを変える可能性のある未開拓のニッチを代表しています。
オーストラリア Eコマース産業リーダー
-
eBay Australia Pty Ltd
-
Amazon Commercial Services Pty Limited
-
Kogan.com Ltd
-
Woolworths Group Ltd
-
Coles Group Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年10月:The IconicはSheinに対する法的措置と並行して、段階的なロイヤルティプログラムを開始しました。
- 2025年9月:ALDI Australiaは、2時間未満の配送ウィンドウで1,800SKUを追加し、DoorDashによる食料品配送の全国ロールアウトを完了しました。
- 2025年6月:Woolworths GroupはMyDealを閉鎖し、AUD9,000万〜1億(USD6,000万〜6,700万)のコストを吸収しました。
- 2024年8月:Booktopia Groupは、AUD6,000万(USD4,000万)の負債を抱えて任意管理下に入った後、digiDirectに買収されました。
研究方法のフレームワークとレポートの範囲
市場定義と主要カバレッジ
本調査では、オーストラリアのEコマース市場を、デバイスや決済手段を問わず、オーストラリア国内に配送される物理的商品を対象とした、オンラインで決済されるすべての企業対消費者(B2C)および企業間(B2B)取引と定義しています。Mordor Intelligenceは、返品控除後のチェックアウト時点における米ドル建ての価値を計測し、越境購入(国内着荷分)を含みます。
スコープ除外:オンライン旅行、ライドヘイリング、ストリーミングサブスクリプション、その他の純粋なデジタルサービスは意図的に除外しています。
セグメンテーション概要
- ビジネスモデル別
- B2C
- B2B
- デバイスタイプ別(B2C)
- スマートフォン/モバイル
- デスクトップおよびラップトップ
- その他のデバイスタイプ
- 決済方法別(B2C)
- クレジットカードおよびデビットカード
- デジタルウォレット
- 後払い(BNPL)
- その他の決済方法
- 製品カテゴリ別(B2C)
- ビューティーおよびパーソナルケア
- コンシューマーエレクトロニクス
- ファッションおよびアパレル
- 食品・飲料
- 家具・ホーム
- 玩具、DIYおよびメディア
- その他の製品カテゴリ
詳細な調査方法論とデータ検証
一次調査
当社のアナリストは、ニューサウスウェールズ州、ビクトリア州、クイーンズランド州全域のマーケットプレイス出品者、小包統合業者、決済処理業者、デジタルファーストブランドにインタビューを実施しました。これらの議論を通じて、平均注文金額、BNPL(後払い)普及率の変化、フルフィルメントのボトルネックを明確化し、生の統計データでは見えにくい成長ドライバーの精緻化を行いました。
デスクリサーチ
まず、オーストラリア統計局、オーストラリア準備銀行の小売決済シリーズ、オーストラリアポストのEコマース産業レポート、OECDブロードバンドデータ、全国小売協会およびオーストラリア小売業者協会のトレードアソシーションブリーフなど、公開されているティア1ソースからマクロおよびチャネルレベルの指標を収集しました。D&B HooversおよびDow Jones Factivaを通じて企業の財務報告書、投資家向け資料、プレスリリースを精査し、需要の変曲点を示すプラットフォームGMVトレンドおよび倉庫拡張計画を把握しました。Volzaの輸出入記録は越境フローの規模把握に活用し、Questelの特許件数は技術採用曲線の分析に役立てました。これらの参考資料は二次調査の基盤を示すものであり、文脈確認およびクロスチェックのために多数の追加ソースも参照しています。
市場規模推計と予測
トップダウンモデルは、オーストラリア統計局の小売売上高を起点とし、検証済みのオンライン普及率を適用した後、スマートフォンショッピングシェア、越境購買傾向、BNPL利用率などカテゴリー固有の上昇要因を重ね合わせます。結果は、主要プラットフォームのGMVサンプリング、物流小包数、平均販売価格×数量のスナップショットを用いた選択的なボトムアップ検証によって裏付けられ、最終合計値はボリューム・バリュー調整を経確定されます。予測における主要変数には、家計可処分所得、モバイルブロードバンド速度、人口当たり小包比率、倉庫自動化能力が含まれます。一次調査のコンセンサスに対してベンチマーク検証された多変量回帰分析により、2026年から2031年の軌跡を予測します。未報告のプライベートラベル数量など、データのギャップは、類似製品クラスターのベンチマークプロキシを用いて補完します。
データ検証と更新サイクル
各ドラフトモデルは、過去シリーズ、同業他社シグナル、および過去版との乖離スクリーニングを経て、異常値が検出された場合はソースへの再確認を行います。前提条件が整合した後にのみ、第二レベルのアナリストが承認します。Mordor Intelligenceはデータセットを年次で更新し、政策、為替、またはサプライチェーンのイベントがベースラインに重大な影響を与える場合には中間更新を発行します。
MordorのオーストラリアEコマースベースラインが広く信頼される理由
公表されている推計値が乖離するのは、各社が市場を異なる方法で切り分けたり、異なる日付で通換算を行ったり、未検証のプラットフォーム調査から外挿したりするためです。当社はこれらの落とし穴に事前に対処しています。
主要なギャップ要因としては、オンライン旅行などのサービスが含まれているかどうか、豪ドルから米ドルへの換算タイミングの選択、小包データの鮮度、モデルの更新頻度などが挙げられます。物理的商品のチェックアウト価値のみを報告し、インプットを12ヶ月ごとに更新し、四半期末の為替レートで検証することにより、Mordor Intelligenceは意思決定者が信頼できる中間値を提供しています。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップ要因 |
|---|---|---|
| 43.61 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 57.11 ビリオン 米ドル(2024年) | グローバルコンサルタンシーA | 旅行予約およびデジタルメディアを含む;暦年平均の為替レートを使用しており、価値を過大評価している |
| 30.51 ビリオン 米ドル(2024年) | リージョナルコンサルタンシーB | B2Bフローおよび越境輸入を除外;全国規模に拡張されていない加盟店調査サンプルに依存している |
要約すると当社の厳格なスコープ選定、トップダウンとボトムアップを組み合わせた構築手法、および厳密な更新サイクルにより、保守的な見方と積極的な見方の間に位置する透明性と再現性の高いベースラインが実現されており、クライアントに成長計画のための安定した基盤を提供しています。
レポートで回答される主な質問
オーストラリア Eコマース市場の現在の市場規模はいくらですか?
市場規模は2026年に510億2,200万USDと評価されています。
オーストラリアにおけるオンライン食料品はどのくらいの速さで成長していますか?
ダークストアおよび即日配送インフラのおかげで、食品・飲料の売上は2031年にかけてCAGR12.83%で拡大する見込みです。
オーストラリアのオンラインショッパーの間でシェアが最も拡大している決済方法はどれですか?
後払い(BNPL)はCAGR13.47%で拡大しており、Z世代の消費者に広く採用されています。
オーストラリアのオンライン小売業者にとって地方配送コストが上昇しているのはなぜですか?
Australia Postは、低密度路線の費用を賄うため、2025年に遠隔地への配送に20%を超える割増料金を追加しました。
オーストラリアのリテールメディアネットワークを支配している企業はどこですか?
WoolworthsのCartAds、Coles 360、およびAmazon Ads Australiaが、ブランドへのスポンサードプレースメントを販売する主要プラットフォームです。
競合状況の集中度はどの程度ですか?
上位5社が総商品取扱高の約半分を占めており、中程度の集中度を反映しています。