
ナイジェリア整備・修理・オーバーホール市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
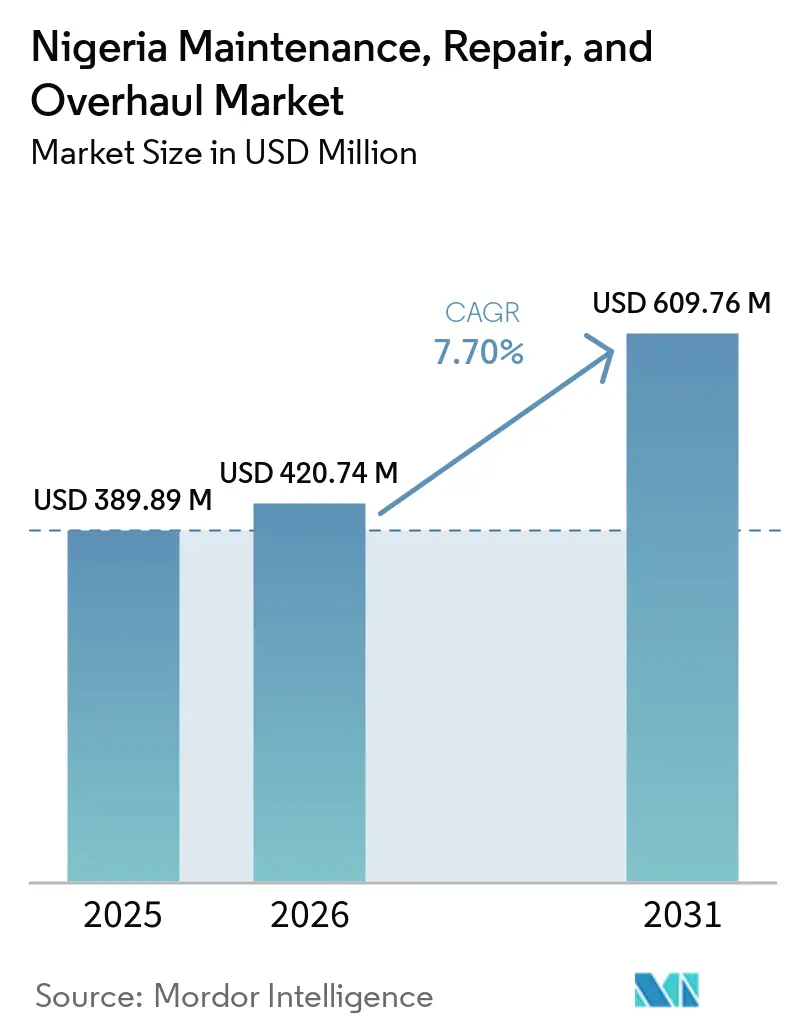
| 基準年の市場規模 (2025) | 389.89 百万米ドル |
| 市場規模 (2026) | 420.74 百万米ドル |
| 市場規模 (2031) | 609.76 百万米ドル |
| 成長率 (2026 - 2031) | 7.70 % |
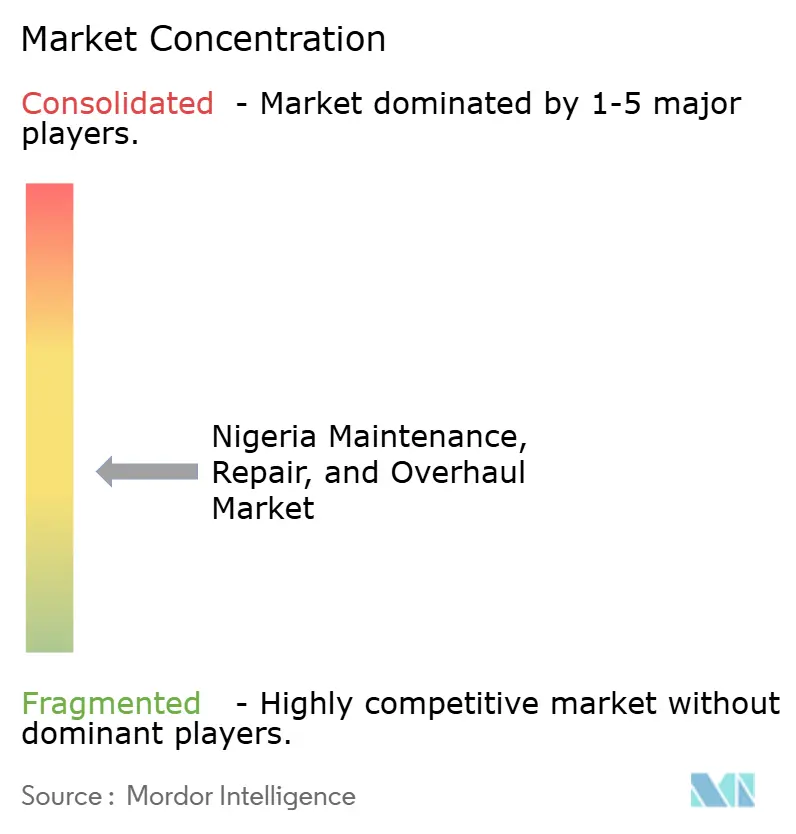
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるナイジェリア整備・修理・オーバーホール市場分析
ナイジェリア整備・修理・オーバーホール市場規模は2025年に389.89 ミリオン 米ドルと評価され、2026年の419.91 ミリオン 米ドルから2031年には609.76 ミリオン 米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは7.70%です。民間旅客機フリートの拡大、航空機稼働率の向上、および多くの運航中航空機の機齢が定期的な整備需要を支えています。また、海外での整備には外貨が必要であり、航空機が長期間運航から外れることが多いため、航空会社にはナイジェリア国内での整備を行う明確な財務的理由があります。新たな国内整備能力は、これまで国外に流出していた整備支出を国内に留めるとともに、近隣市場のオペレーターにもサービスを提供できます。信頼性の高い認定整備能力、訓練された人材、部品の入手可能性、および複数の航空機タイプにわたる承認の必要性が、ナイジェリア整備・修理・オーバーホール市場を形成しています。国内プロバイダーの競争力は、NCAA(ナイジェリア民間航空局)の耐空性要件を満たしながら技術的範囲を拡大できるかどうかにかかっています。
主要レポートのポイント
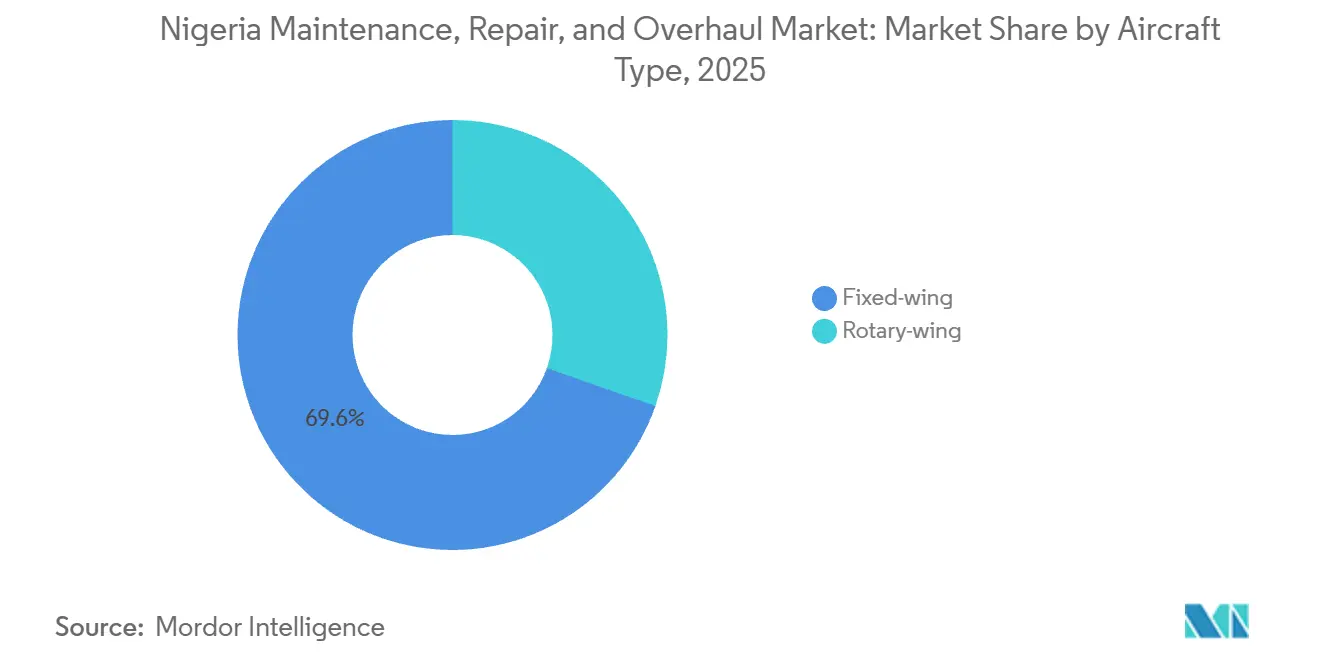
- 航空機タイプ別では、固定翼航空機が2025年に69.64%の収益シェアを占め、2031年にかけて8.38%のCAGRで成長すると予測されています。
- MROタイプ別では、ライン整備が2025年に41.79%の収益シェアを占め、コンポーネントMROは2031年にかけて8.98%のCAGRで成長すると予測されています。
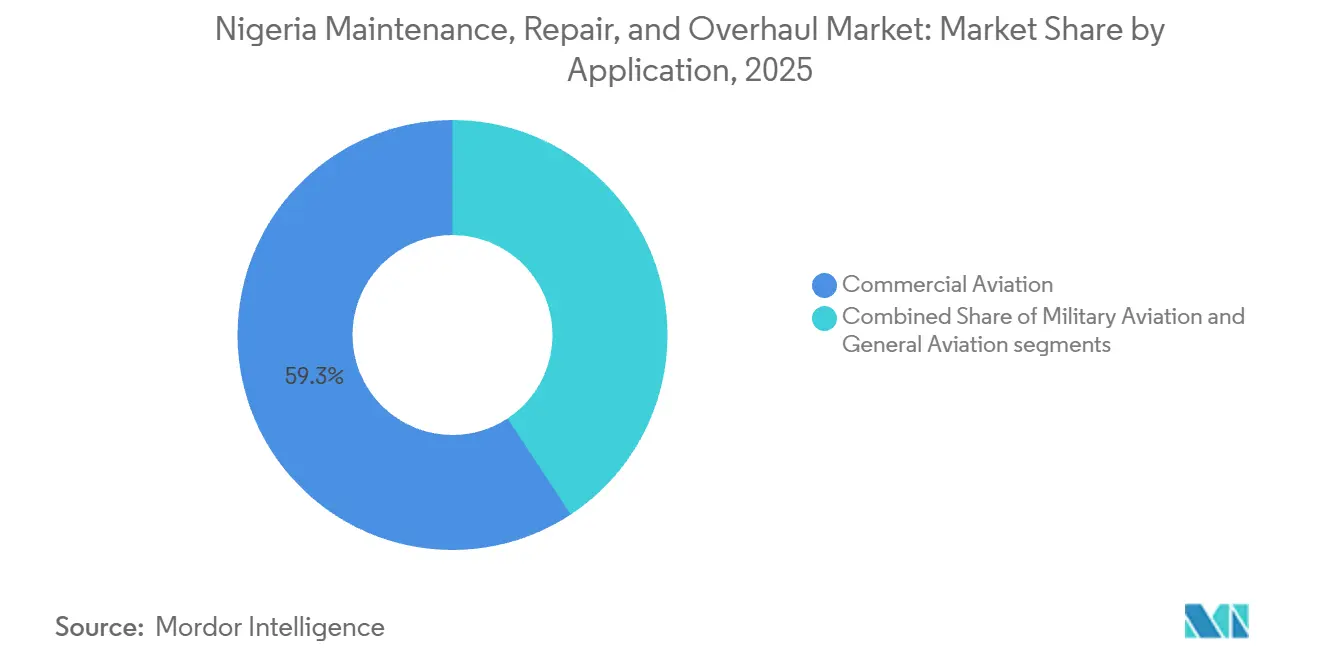
- 用途別では、民間航空が2025年に59.28%の収益シェアを占め、軍用航空は2031年にかけて9.12%のCAGRで成長すると予測されています。
- サービスプロバイダー別では、独立系サードパーティMROが2025年に39.55%の収益シェアを占め、OEM系列MROは2031年にかけて9.02%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ナイジェリア整備・修理・オーバーホール市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フリートの運航停止と重整備の延期 | +1.50% | ラゴス、ポートハーコート、アブジャ | 短期(2年以内) |
| 国内旅客数の増加とフリート稼働率の向上 | +1.20% | 全国規模、主にラゴスおよびアブジャ回廊での恩恵 | 中期(2~4年) |
| NCAA承認の国内MRO能力の拡大 | +1.00% | ラゴス、アブジャ、ウヨ | 中期(2~4年) |
| 軍用フリートの即応性と国産維持整備 | +0.90% | 全国規模、ラゴス、アブジャ、カドゥナのナイジェリア空軍基地が主導 | 中期(2~4年) |
| 海外整備回避による外貨節約 | +0.80% | 全国規模、ラゴスの航空会社オペレーターへの直接的恩恵 | 短期(2年以内) |
| 西・中央アフリカ地域のMROエクスポート需要 | +0.70% | ラゴスおよびウヨ、ECOWAS(西アフリカ諸国経済共同体)サブ地域への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フリートの運航停止と重整備の延期
延期された整備は、運航再開した航空機が通常の点検よりも多くの作業を必要とするため、ナイジェリア整備・修理・オーバーホール市場における直接的な需要ドライバーとなっています。運航フリートの大部分は機齢が高く、機体検査、コンポーネント交換、および重整備スケジュール作業が引き続き必要です。2026年6月時点で報告された平均フリート機齢20.4年は、多くの航空機が主要整備サイクルに近づいていることを示しています。この状況は、より深い機体作業のためのハンガー能力、タイプ承認、おび経験豊富なチームを持つプロバイダーに有利に働きます。航空会社が以前に運航停止していた航空機を同時に運航再開する場合、整備需要が集中する可能性があります。したがって、オペレーターが蓄積された技術的要件に対処する際、市場の支出はフリート数よりも速く増加する可能性があります。
国内旅客数の増加とフリート稼働率の向上
旅客数の増加は、より多くのフライト活動が定期整備イベント間の時間を短縮するため、ナイジェリア整備・修理・オーバーホール市場を支えています。FAAN(ナイジェリア連邦空港局)は2025年に合計1,794万人の旅客数を記録し、そのうち国内旅客が1,309万人、国際旅客が485万人でした。[1]ナイジェリア連邦空港局、「ナイジェリア連邦空港局」、ナイジェリア連邦空港局、faan.gov.ng 稼働率の向上により、トランジットチェック、ライン整備、および使用時間制限コンポーネントの交換がより頻繁に必要となります。ラゴスは特に重要であり、ムルタラ・ムハンマド国際空港がナイジェリアの旅客数および航空機移動の60.00%以上を処理しています。国際サービスはまた、承認されたプロバイダーがターンアラウンド期間中に訪問航空機をサポートする機会を生み出します。これらの運航パターンにより、市場は新規航空機の追加を超えた定期的なサービス基盤を持つことになります。
国内能力の拡大と外貨節約
航空会社が航空機を海外に送ることによる外貨負担を軽減しようとしているため、国内整備能力が拡大しています。Air Peaceは2025年9月にムルタラ・ムハンマド国際空港でMRO施設の建設を開始し、このプロジェクトは自社フリートおよびサードパーティ航空機へのサービス提供を目的としています。同社は、3万2,000平方メートルの複合施設にはB777と5機の追加航空機を収容できるよう設計された6,200平方メートルのハンガーが含まれると述べました。このような施設は航空機のダウンタイムを削減し、特定の整備イベントに対する国内の代替手段を生み出すことができます。その価値は依然として、各航空機タイプの部品、工具、技術スタッフ、および承認へのアクセスに依存します。この拡大は、国内サービス基盤を広げ、地域業務の根拠を強化することで市場を支えています。
軍用フリートの即応性と国産維持整備
軍の要件は、検査、オーバーホール、修理、およびフリート即応プログラムを通じて、ナイジェリア整備・修理・オーバーホール市場に独立した需要の流れを提供しています。ナイジェリア空軍は2024年に国内でドルニエDO-228の4,800時間定期デポ整備を完了し、以前は外注されていた作業を国内で実施する能力を実証しました。空軍はまた、国内航空プロバイダーとの関与において国産整備ソリューションを強調しています。ライフサイクル管理への体系的なアプローチは、軍用航空機全体の整備作業の定期性を高めることができます。関連する承認を持つ民間プロバイダーは、防衛要件を満たし、専門的なヘリコプターまたは固定翼サービスを提供できる場合に恩恵を受けることができます。この活動は、商業旅客数のみに依存しない需要源を市場に提供します。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連 | 影響の時間軸 |
|---|---|---|---|
| 認定航空機整備士の不足 | -0.70% | 全国規模、ラゴスおよびアブジャで最も深刻 | 長期(4年以上) |
| ハンガーおよび重整備能力の不足 | -0.60% | ラゴス、地方空港での残存能力不足 | 中期(2~4年) |
| 輸入部品、エンジン、専門工具への依存 | -0.80% | 全国規模、ナイラ変動により拡大 | 短期(2年以内) |
| フリートの多様性と限られた国内修理規模 | -0.40% | 全国規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
認定航空機整備士の不足と能力の限界
認定整備人材の確保は、ナイジェリア整備・修理・オーバーホール市場が拡大できる速度を制限しています。NCAは2024年4月時点で2,061件の有効な航空機整備士ライセンスを報告しましたが、この数字はライセンス保有者のうち何人が国内MRO組織で利用可能かを示すものではありません。プロバイダーはまた、特定の航空機およびコンポーネントの承認を持つ資格のある監督者と技術者を必要としています。人材プールが限られていると、オペレーターが資金、ハンガー、および航空会社の需要を持っていても、施設の立ち上げが遅れる可能性があります。重整備ハンガー能力の限界は、特に大型機体チェックや専門機器を必要とする作業において、別の制約を加えています。これらの制限は、市場全体における訓練、人材確保、認定、および段階的拡大の重要性を強調しています。
輸入部品、工具、および複数のフリートタイプへの依存
輸入部品、エンジン、ロータブル、および専門工具は、国内プロバイダーを外貨コストと供給遅延にさらします。国内航空宇宙製造業が存在しないため、広く使用されているコンポーネントでさえ海外から調達しなければならないことが多いです。これにより、国内収益がナイラで得られ、調達が米ドルで決済される場合、予測可能な契約価格設定がより困難になります。また、必要な部品がすぐに入手できない場合、通関手続きがAOG(航空機地上待機)イベントを延長する可能性があります。ナイジェリアの多様なフリート構成は、複数のプラットフォームにわたる在庫保有、工具維持、および技術承認取得のコストを増加させます。これらの状況は、航空会社が国内整備をますます好むようになっても、市場の成長を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
航空機タイプ別:固定翼航空機が幅広い整備需要を牽引
固定翼航空機は2025年のナイジェリア整備・修理・オーバーホール市場シェアの69.64%を占め、2031年にかけて8.38%のCAGRで成長すると予測されています。商業用ナローボディフリートがこの需要の大部分を占め、軍用固定翼機の追加もサービス要件を支えています。オペレーターはB737、A220、Eシリーズ、CRJシリーズ、および旧型ボーイング機を含む複数の航空機ファミリーをますます使用しています。このフリートの多様性により、プロバイダーは複数のタイプの承認、専門工具、技術文書、および訓練されたチームを維持する必要があります。Aero Contractorsは、その承認がB737クラシックおよびNG、A319、CRJ、E145、E175、および複数のヘリコプタータイプをカバーしていると述べています。承認の範囲は、複数の航空機プラットフォームに投資できない小規模プロバイダーにとって参入障壁となる可能性があります。また、信頼性の高いマルチタイプサポートを提供できる施設に一部の需要が集中することにもなります。ナイジェリア整備・修理・オーバーホール市場は、商業用および軍用固定翼フリートの構成変化と密接に連動し続けるでしう。
回転翼航空機は収益基盤としては小さいですが、沖合石油・ガス操業および軍事任務において重要です。Cavertonはナイジェリアの石油・ガスセクター向けヘリコプターサービスにおいて長年の実績を持ち、整備の可用性が契約履行の中心となっています。ヘリコプター整備は、定期固定翼航空会社整備とは異なる専門的な作業を伴います。需要はエネルギーセクターの活動と石油会社との契約タイミングによって変化する可能性があります。軍事、商業、および隣接する航空サービスへの多角化により、特定の顧客グループへの依存を軽減できます。したがって、市場には、その価値が総整備収益に占めるシェアの低さを超えて広がる回転翼セグメントが含まれています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


MROタイプ別:ライン整備がリードし、コンポーネント作業が拡大
ライン整備は2025年のナイジェリア整備・修理・オーバーホール市場シェアの41.79%を占め、ラゴス、アブジャ、ポートハーコートでの頻繁なターンアラウンドチェックがこの地位を支えており、航空機はフライト間に定期的な技術リリース作業を必要とします。ラゴスへの航空交通の集中は、トランジットチェックおよび定期是正作業への安定した需要を維持するのに役立っています。コンポーネントMROは2031年にかけて8.98%のCAGRで成長すると予測されており、MROタイプの中で最も高い成長率です。航空会社は、アビオニクス、ランディングギア、補助動力装置、ホイール、ブレーキ、およびその他の高価値コンポーネントに対してより多くの国内能力を求めています。Aero Contractorsは、コンポーネントサポートおよび機体整備に関連する作業を含む拡張されたMRO能力を提示しています。EAN Aviationは、B777ホイールおよびブレーキ整備のNCAA承認を保有していると述べており、専門的なコンポーネント能力の商業的価値を示しています。[2]EAN Aviation、「航空機整備」、EAN Aviation、ean.aero プロバイダーがライン点検のみを実施するのではなく、より多くのコンポーネント作業を国内で完了できる場合、市場は恩恵を受けます。
エンジンMROは、高度に専門化された工具、テスト能力、技術承認、およびメーカーサポートを必要とするため、最も資本集約的な分野です。ナイジェリアにはまだ認定エンジンテストセルがないため、多くのエンジン取り外しイベントは依然として海外での修理またはオーバーホールにつながります。これにより、エンジンサービスはナイジェリア整備・修理・オーバーホール市場における主要な能力ギャップとなっています。機体MROには定期Aチェックからより深い構造検査までの作業が含まれますが、国内の重整備能力は依然として限られています。Aero ContractorsはB737クラシック型のDチェックを実施できる国内プロバイダーとして特定されています。改修およびアップグレードはライン、機体、エンジン、コンポーネント作業よりも小規模ですが、機齢の高い航空機にはキャビン改装およびアビオニクス更新が必要です。NCAの耐空性規則は改修作業および継続的耐空性の規制枠組みを提供しています。複数のサービスタイプの必要性は、国内プロバイダーが一度にすべての能力を試みるのではなく、どこで規模を構築するかを決定しなければならないことを意味します。
用途別:民間航空が最大の基盤を提供
民間航空は2025年の収益の59.28%を占め、主要な用途となっています。定期国内航空会社および外国航空会社は、ライン整備、コンポーネントサポート、機体検査、および技術ディスパッチサービスの一貫した基盤を生み出しています。旅客数は高頻度オペレーターおよび主要空港に集中しており、需要の大部分がラゴスおよびアブジャに向けられています。Air Peaceは、その大規模な国内プレゼンスと国内MRO能力への現在の投資を通じて、この集中の明確な例を提供しています。貨物およびフレーター活動も、特にラゴス周辺で航空機即応整備サポートを必要としています。一般航空には、専門的なサービスを必要とするが異なる稼働プロファイルを持つビジネスジェット、ターボプロップ、および軽航空機が含まれます。ExecuJetおよびEAN Aviationは、ビジネス航空および承認された整備能力を通じてこのセグメントの一部にサービスを提供しています。商業活動は引き続きナイジェリア整備・修理・オーバーホール市場の広範な運営基盤を形成するでしょう。
軍用航空は2031年にかけて9.12%のCAGRで拡大すると予測されており、用途の中で最も高い成長率です。この成長率は、可用性、ライフサイクル管理、国産維持整備、および混合軍用フリートの整備ニーズへの重点を反映しています。ナイジェリア空軍のドルニエDO-228に関する国内整備作業は、国内デポレベル能力への移行を示しています。軍用整備は旅客数に依存しないため、資格のあるサプライヤーに対して異なる需要パターンに対応できます。また、より厳格なセキュリティ、文書化、技術、および調達要件が必要となる場合があります。民間MROプロバイダーは、その能力が必要な航空機タイプおよび整備範囲に一致する場合に参加できます。追加の軍用航空機の導入の可能性は、固定翼および回転翼プラットフォームにわたる将来の維持整備作業を追加します。これにより、軍用航空は市場内の重要な成長分野となっています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
サービスプロバイダー別:独立系MROが最大シェアを維持
独立系サードパーティMROは2025年に39.55%の収益シェアを占め、独立した組織が異なる航空会社、ビジネス航空機、およびヘリコプターにサービスを提供することで国内整備エコシステムの中核を形成してきました。Aero Contractors、EAN Aviation、ExecuJet、および小規模な承認ワークショップがこのプロバイダーグループの幅広さを示しています。その地位は、信頼性の高いターンアラウンドタイムを提供し、航空機タイプにわたって航空会社の信頼を維持する能力に依存しています。独立系プロバイダーは複数の顧客をサポートできますが、部品在庫、資格のあるスタッフ、工具、および規制遵守のコストにも直面しています。NCAA AMO認定基準は、このセグメントに参入または拡大するプロバイダーの正式な閾値を設定しています。この枠組みは整備品質を保護する一方で、新しい作業範囲を迅速に追加できる組織の数を制限しています。ナイジェリア整備・修理・オーバーホール市場は、独立系プロバイダーが複数のオペレーターにわたって柔軟な能力を供給するため、引き続きそれらに依存しています。
OEM系列MROは2031年にかけて9.02%のCAGRで成長すると予測されており、プロバイダータイプの中で最も高い成長率です。このモデルは、航空会社が新型航空機を追加し、元のメーカーからの技術サポートを求めるにつれて関連性が高まっています。Air PeaceとEmbraerは、Air PeaceのMROセンターに関連したパートナーシップを正式化し、EmbraerがEジェット整備の技術サポートを提供しています。航空会社系列MROも、航空会社が自社フリートだけでなくサードパーティ顧客にもサービスを提供できる施設を開発するにつれて変化しています。軍用デポは、軍用プラットフォームおよび即応要件に焦点を当てた作業を持つ別のプロバイダーカテゴリーとして残っています。ナイジェリア空軍の631航空機整備デポでの整備活動は、専用軍用能力の役割を示しています。特定のビジネス航空機および地域ジェットのプロバイダー認定などの新しい承認は、正式なプロバイダープールを広げることができます。したがって、ナイジェリア整備・修理・オーバーホール市場は、独立系、航空会社系列、OEM支援、および軍用整備モデル間のより強い競争を見る可能性があります。
地域分析
ラゴスはナイジェリア整備・修理・オーバーホール市場の最大の地理的中心地であり、ムルタラ・ムハンマド国際空港が国内旅客数および航空機移動の60%以上を処理しています。フライトの集中は、ライン整備、緊急コンポーネント交換、ターンアラウンドチェック、および重整備スケジュール作業への需要を支えています。ラゴスはまた、Aero Contractors、ExecuJet、EAN Aviation、JetMS、7Star Global Hangar、AeroFix Nigeriaを含む国内最広範な整備プロバイダーの集積地でもあります。Air Peaceは新しいMRO施設のサイトとしてムルタラ・ムハンマド国際空港を選択し、同市に将来のハンガー能力を追加しています。EAN AviationのB777ホイールおよびブレーキ承認は、ラゴスのサービス基盤に専門的な能力を追加しています。航空会社活動の深さ、スタッフの可用性、および空港インフラにより、ラゴスは持続的な優位性を持っています。ラゴスは、最大の商業顧客基盤へのアクセスを求めるプロバイダーにとって主要な拠点であり続けるでしょう。
アブジャは第二の主要交通センターであり、航空会社と政策立案者が新しいエンジニアリング能力を検討するにつれて、ナイジェリア整備・修理・オーバーホール市場においてますます重要な役割を果たしています。その国家行政上の役割と国際空港は、定期航空会社、政府航空、および訪問オペレーターからの需要を支えています。XEJetは2024年にナムディ・アジキウェ国際空港でエンジニアリングセンターの建設を開始しました。アブジャはラゴスを置き換えるのではなく補完することができます。なぜなら、両センターは異なる交通フローと航空会社の運航ネットワークにサービスを提供しているからです。ポートハーコートはニジェールデルタに関連するヘリコプター活動および貨物関連航空サービスを通じて引き続き関連性を持っています。カノも北部の航空および貨物活動からの整備需要を支えています。これらの二次的な拠点は、地域施設が適切な承認と技術的範囲を開発すれば、ラゴスへの運営依存を軽減できます。
ウヨはアクワイボム州政府がビクター・アタ国際空港でのIbom AirのエアバスA220フリート拡大と整備能力を連携させているため、新興の拠点となっています。[3]ナイジェリアの声、「アクワイボム州知事がMROとIbom Air拡大を強化」、ナイジェリアの声、von.gov.ng 提案されているエアバス連携アプローチは、現代のフリートタイプに関する技術的知識を構築できます。ナイジェリアの西・中央アフリカにおける位置は、近隣に重整備オプションが限られているオペレーターをサポートする市場を可能にします。Aero Contractorsはガーナ、モロッコ、モンゴル、コンゴ民主共和国、およびセネガルの当局から整備承認を受けており、地域的なポジショニングを支えています。地域需要は、競争力のある価格設定、認められた承認、利用可能なスロット、および海外フェリーなしに作業を完了する能力に依存します。オグン州のワイドボディ対応施設は、報告されたプロジェクトが進行すればこの機会を広げるでしょうが、提供された資料では依然として提案段階にあります。地理的パターンはラゴスを中心に維持されており、アブジャとウヨが独自の役割を発展させ、他のハブはより狭い運営ニーズにサービスを提供しています。
競争環境
ナイジェリア整備・修理・オーバーホール市場は、現在のところ商業フリート全体にわたる完全な重整備カバレッジを提供できるプロバイダーが存在しないため、中程度に分散しています。Aero Contractorsは、B737クラシックおよびNG機、A319機、CRJ機、E145およびE175機、および複数のヘリコプタータイプをカバーする最も幅広い国内承認ポートフォリオの一つを持っています。EASA認定の取得は、ECOWAS登録航空機へのサービス提供能力を高めることを目的としています。ExecuJet Aviation Nigeriaはビジネス航空に特化したポジションを持ち、ボンバルディア、ダッソー・ファルコン、ガルフストリーム、およびエンブラエルのビジネスジェットをサポートしています。また、2025年2月にハネウェルとの認定サービスセンター契約を締結し、エンジンおよびアビオニクスサービスのポジションを拡大しました。EAN AviationはNCAA AMO承認を持ち、B777ホイールおよびブレーキ整備を専門能力として特定しています。こらのプロバイダーは、航空機承認、技術的深度、顧客アクセス、および部品と資格のある労働力の確保能力を通じて競争しています。
Air Peaceはラゴスでのその MRO施設開発を通じて競争構造を変えています。同社は2025年9月に着工し、このプロジェクトにはB777と5機の他の航空機のための相当なハンガー能力が含まれると述べました。Embraerとのパートナーシップは、Eジェット整備のためのメーカー連携技術サポートを追加します。この施設は、内部の航空会社整備ユニットとしてだけでなく、オープンなサードパーティハブとして機能することを意図しています。Cavertonはヘリコプターサポート活動と軍用ヘリコプター整備との関連を通じて異なる競争プロファイルを追加しています。ナイジェリア空軍は2024年12月にCavertonのラゴス施設でベル412ヘリコプターの進行中の主要作業を視察しました。Cavertonの2025年の財務結果はまた、強力な専門能力を持つプロバイダーが主要顧客の活動が変化した場合に商業的圧力に直面する可能性があることを示しています。
競争には、特定の航空機タイプのAMO認定を受ける新規プロバイダーや、フリートを中心に整備能力を構築するオペレーターも含まれます。NCAA認定要件は、プロバイダーが承認された整備サービスを提供する前に満たさなければならない基準を定義するため、品質フィルターとして機能し続けています。主なギャップは、エンジンテスト能力、ワイドボディ重整備、およびアビオニクスとコンポーネント修理のより深い国内基盤です。これらのギャップを埋めるプロバイダーはより多くの国内作業を確保できますが、必要な投資と認定プロセスは相当なものです。市場は、合算所有権に基づく集中度計算を支持するトッププレーヤーのシェアを開示していません。
ナイジェリア航空機整備修理オーバーホール産業リーダー
ExecuJet Aviation Group AG
JetMS (Avia Solutions Group)
Arik Air Limited
Aero Technologies, Inc.
SkyJet Aviation Services
- 注:主要企業の掲載順は順位を示すものではありません。

ナイジェリア整備・修理・オーバーホール産業のリーダー企業
ナイジェリア航空機MRO市場は半統合型の性質を持ち、一部のプレーヤーが市場において相当なシェアを占めています。市場の主要プレーヤーには、ExecuJet Aviation Group AG、Sky Jet Aviation Services、Aero Technologies, Inc.、Arik Air Limited、およびJetMS (Avia Solutions Group)が含まれます。ナイジェリア民間航空局(NCAA)からのライセンス承認および大規模フリートの整備能力は、市場の重要な推進要因です。Aero Contractorsおよび7Star Hangarはライセンスを取得していますが、一度に3〜4機しか対応できない能力は、両社の成長に対する潜在的な制約となる可能性があります。
世界の他の主要プレーヤーもNCAAAからの承認を求めており、ナイジェリア全土における航空機整備、修理、およびオーバーホール分野への投資増加につながる可能性があります。2023年9月、ナイジェリア航空宇宙開発省は、航空分野への投資誘致に対する政府のコミットメントを表明しました。MRO施設を通じて航空ハブとしての地位を確立しようとするナイジェリアの取り組みは、勢いを増しています。Caverton HelicoptersのMRO施設やAir PeaceのEmbraerとの航空機およびMRO施設に関する合意などの取り組みは、アフリカの中核MROハブとなるという同国の野望に貢献しています。
市場機会と将来展望
ナイジェリアのMRO市場は、国内容量が依然限られていることから複数の航空会社が大規模整備を海外に委託し続けている状況を踏まえ、ラインメンテナンスおよびベースメンテナンスの現地化機会を提供している。ラゴスなど主要拠点では、認可を受けたハンガーの制約と航空機スロットの限られた確保状況が、航空会社に国内での選択肢を求める圧力をかけ続けている。この需要は、FAANが6つの地政学的地域とアブジャにMROハンガーを設置するという目標と整合しており、2023年のPart 6 AMOフレームワークに基づくNCAAの監督によって支えられ、現地の能力拡大と人材育成の枠組みが提供されている。
作業範囲は、トレーニング、認証、サプライヤーとの提携によっても拡大している。Honeywell AerospaceがExecuJet Nigeriaを認定ビジネス・ジェネラルアビエーション整備センターとして指名したことは、アビオニクスおよびエンジン取付に関するOEM連携の能力を示しており、これにより校正作業や部品ロジスティクス業務の取り込みが可能になる。本レポートはまた、AirbusおよびBoeingとのMOUを通じた協力と規制当局との継続的な関与にも言及しており、これらは技術移転とベンダー支援型サービスパッケージを支えている。同時に、フリートレードゾーンの税制優遇といった政策手段が、ナイジェリアにおける新規能力の立地とプライシングに影響を与えている。
最近の業界動向
- 2026年5月:Airbusとナイジェリア当局は、ナイジェリア国内のMRO施設開発とトレーニングプログラムを検討するための正式な協議を開始し、用地評価や規制適合の計画を含んでいる。この動きは、より広範な航空宇宙・防衛協力の枠組みの中にMROを位置づけ、事業者に近いサービス拠点の実現を後押しする可能性がある。
- 2025年9月:Air PeaceがラゴスのMurtala Muhammed International Airportにおいて、EmbraerからのMROの技術支援を受けMRO施設の建設活動を開始した。このプロジェクトは、ナイジェリア国内での大規模整備能力を追加し、大型機種の海外委託への依存を減らすとともに、現地サプライチェーンおよび人材育成を強化するものである。
- 2025年2月:Honeywell AerospaceとExecuJet Nigeriaは、ExecuJet NigeriaをHoneywellのアビオニクスおよびエンジン取付に関する認定ビジネス・ジェネラルアビエーション整備センターとして指名する覚書に署名した。この取り決めは、高付加価値なアビオニクスおよびエンジン関連改修作業に関する国内認定整備能力を支えるものである。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、市場はナイジェリアで運航する商業航空機フリートに対して実施される航空機整備・修理・オーバーホール作業から得られる収益として定義されており、完全な航空機および主要な航空機コンポーネントに対して実施される活動を含みます。
対象外:軍用航空MROおよび非航空機産業MRO作業は除外されており、報告されたサービス収益に含まれない非公式な修理活動はカウントされません。
セグメンテーションの概要
- タイプ
- エンジン
- コンポーネント
- 内装
- 機体
- 改造
- フィールドメンテナンス
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ナイジェリアにおけるフリート活動と整備需要シグナルに関する事実を確立し、その後、時間の経過に伴う航空機あたりのサービス支出の妥当性を相互確認するために使用されました。国際民間航空機関、世界銀行、IATAリリース、および入手可能なナイジェリア民間航空局の公表資料などのソースからの公開航空および巨視的指標を検討しました。
活動を支出に変換するために、航空会社の年次報告書および投資家向けプレゼンテーション、空港およびオペレーターのプレスリリース、選定された航空機部品の税関・貿易統計、および査読済み航空整備文献などの資料も参照しました。特許データベースは、コンポーネント修理および検査方法の方向性を理解するために選択的に確認され、企業財務および情報に焦点を当てた有料サブスクリプションは、関連するサービスプロバイダーの報告収益範囲の検証に役立てました。これらは例示的なソースであり、データ収集、検証、および明確化のために他の多くの公開文書も検討されました。
一次インタビューおよびサーベイ
インタビューおよびサーベイを通じて、ナイジェリアの航空会社エンジニアリングリーダー、MROマネージャー、規制当局、部品専門家、および航空ファイナンス専門家と対話しています。彼らの意見は二次データを確認し、ナイジェリアにおける国内能力、外注作業、ターンアラウンドタイム、および価格設定を明確にします。これらの回答はまた、最終結果に使用される前提の三角測量にも役立ちます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 部門・ユニットリーダー:30% | |
| 小規模プレーヤー:25% | マネージャー:50% |
市場規模算定と予測
市場規模算定は、ナイジェリアのフリート活動と整備イベントパターンをサービス需要プールに再構築し、イベントあたりの典型的な支出を使用して収益に変換するトップダウンアプローチを使用して構築されました。モデルで使用された入力には、稼働中の商業フリート規模と稼働率、重整備チェックとエンジンショップビジットの予想頻度、国内対海外で実施される作業の割合、延期に影響する部品の可用性とリードタイム、および現行の労働・材料コストインフレ(すべて方向性指標として扱われ、完全なリストではない)が含まれます。
合計は、ライン整備イベントのサンプル価格設定、コンポーネント修理範囲、および入手可能なプロバイダー収益開示のロールアップなどの選択的なボトムアップ近似を通じて裏付けられ、ギャップは保守的な中間値を使用して処理され、その後専門家との対話で再確認されました。予測は、旅客数回復経路、フリート追加、および国内能力改善がストレステストされたシナリオ分析を使用して開発され、最終的な見通しはインタビュー対象者がナイジェリアの整備エコシステムにとって現実的と考えるものに合わせられました。
データ検証と更新サイクル
モデル出力は、通常、活動シグナル、支出ベンチマーク、およびオペレーターが実際の整備ルーティングとして説明したものの少なくとも3つの角度からの三角測量を通じて検証されました。データポイントが異常な急増を生じさせた場合、分散チェックのためにフラグが立てられ、ステップの背後にある前提が受け入れられる前に再検討されました。
計算が別のアナリストによって確認され、その後セグメントと合計にわたる最終的な整合性チェックが行われる多段階レビューが実施されました。レポートは年次で更新され、主要なフリート変更、規制の変化、または国内MRO能力の重要な追加などの重要なイベントが発生した場合には中間更新が行われます。納品前に最新の更新されたビューをクライアントが受け取れるよう、新たな確認作業が完了されます。
Mordor Intelligenceのナイジェリア整備・修理・オーバーホール市場規模と他の公表推計との比較
ナイジェリア航空機MROの公表市場規模は、各ソースがMRO収益として何をカウントするか、どの年をアンカーとして使用するか、および海外で実施された作業のうちどれだけをナイジェリアに帰属させるかについて異なる線引きをするめ、しばしば異なります。この表は、これらの範囲の選択と更新タイミングが、全員が同じ広範な活動を説明している場合でも、どのように目に見えるばらつきを生み出すかを示すのに役立ちます。
この表は、国内サービス収益としてカウントされるものとナイジェリアのオペレーターに関連するより広い支出との間の主要なギャップを指摘しており、Mordor Intelligenceのモデルでは、合計はナイジェリアで運航する商業航空機フリートに固定されており、収益はオーバーホール、検査、修理、または改修作業および関連するコンポーネント活動に結びついており、より広い流通チャネルや都市レベルの小売スタイルの構造を混在させるのではなく、そのように設定されています。差異はまた、労働・部品コストの上昇速度の前提、予測が積極的な能力構築を想定しているかどうか、および通貨換算が単一の平均レートを使用するか期間加重レートを使用するかからも生じる可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 338.94 ミリオン 米ドル(2025年) | |
| グローバルリサーチパブリッシャーA | 815.20 ミリオン 米ドル(2023年) | 代替セグメント構造とチャネルを含むと思われるより広い構築を使用しており、より高い成長前提がベースを引き上げる可能性があり、ナイジェリアのオペレーターおよびサービス収益ビューとの比較可能性が低くなっています。 |
| 業界誌B | 339.00 ミリオン 米ドル(2026年) | 正確な基準年、含まれる内容、およびナイジェリア国外で予約された作業が国内に帰属されているかどうかについての可視性が限られた業界推計を提供しており、見出し数字が近く見える場合でも合計が変わる可能性があります。 |
総合すると、この比較は最大の変動が範囲の境界と整備活動が収益に変換される方法から生じており、小さな計算上の差異からではないことを示しています。変数をフリート活動、整備イベント頻度、およびインタビューからの現実的な価格確認に結びつけることで、最終的な数値は追跡可能であり、新しいフリートおよび能力シグナルが出現した際に繰り返すことができます。


レポートで回答される主要な質問
2026年のナイジェリア整備・修理・オーバーホール市場規模はいくらですか?
ナイジェリア整備・修理・オーバーホール市場規模は2026年に420.74 ミリオン 米ドルと推定され、2031年までに609.76 ミリオン 米ドルに達すると予測されています。
ナイジェリアの航空機整備における予測CAGRはいくらですか?
ナイジェリア整備・修理・オーバーホール市場は2026年から2031年にかけてCAGR 7.70%で成長すると予測されています。
ナイジェリアで収益をリードするMROサービスはどれですか?
ライン整備は2025年に41.79%の収益シェアでリードしており、高頻度フライト運航全体で定期チェックが必要とされているためです。
整備需要が最も速く成長している航空機カテゴリーはどれですか?
固定翼航空機は2031年にかけて8.38%のCAGRで成長すると予測されており、2025年に69.64%の収益シェアを占めていました。
なぜ航空会社はナイジェリアで国内整備能力を開発しているのですか?
国内MRO能力は外貨エクスポージャーを軽減し、航空機のダウンタイムを短縮し、海外に送られていた整備作業を国内に留めることができます。
2031年にかけて最も速く成長すると予測される用途はどれですか?
軍用航空は国産維持整備およびフリート即応要件に支えられ、2031年にかけて9.12%のCAGRで成長すると予測されています。
最終更新日:



