
北米航空機MRO市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 26.76 十億米ドル |
| 市場規模 (2026) | 27.88 十億米ドル |
| 市場規模 (2031) | 33.94 十億米ドル |
| 成長率 (2026 - 2031) | 4.01 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米航空機MRO市場分析
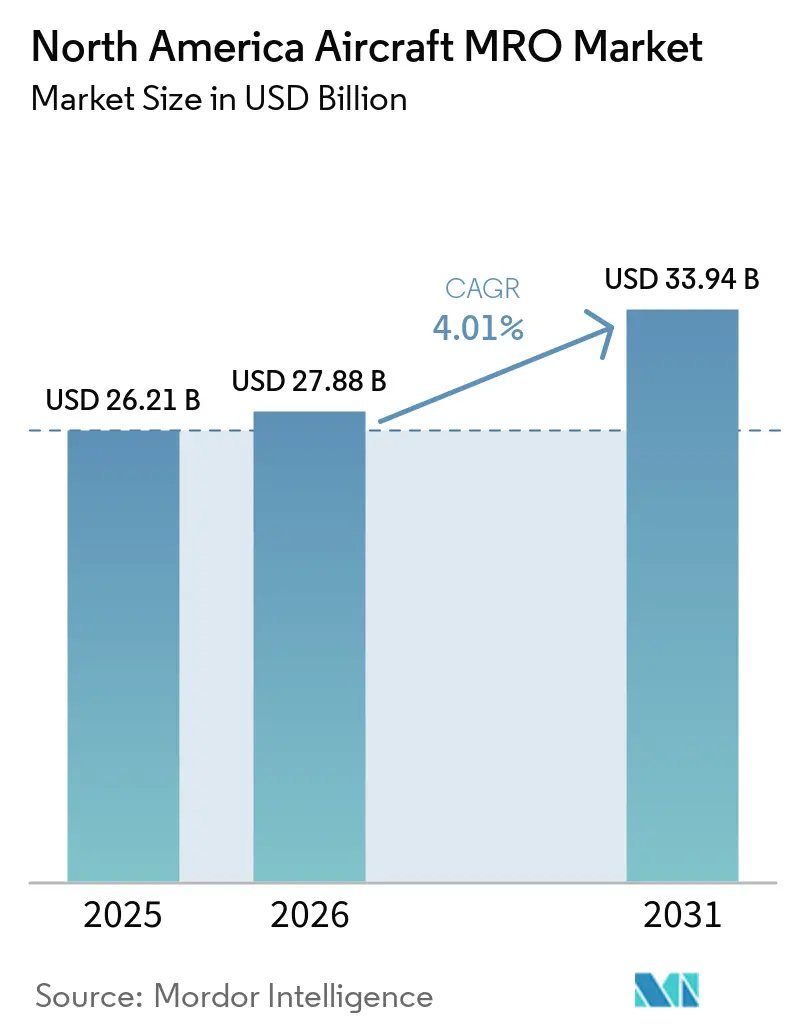
北米航空機MRO市場の規模は2025年に26.76 ビリオン 米ドルと評価され、2026年の27.88 ビリオン 米ドルから2031年には33.94 ビリオン 米ドルへと成長し、予測期間(2026年〜2031年)中に4.01%のCAGRを記録する見込みです。この安定した拡大は、航空会社および貨物オペレーターがエンジンショップへの需要を強化する一方で、労働力および工具設備の供給能力が逼迫し、より多くの作業が独立系ショップへと移行するとともに、認定済み使用可能中古材料(USM)の活用が広がりターンアラウンドタイムの短縮が図られていることを背景としています。F-16V、C-130H、UH-60 ブラックホーク、AH-64 アパッチを対象とした軍の延命プログラムは、同一の技術者プールに複数年にわたるデポ作業負荷を注入し、賃金インフレおよびリードタイムの長期化をもたらしています。OEM系プロバイダは15年間のサービス契約を活用して2025年収益の43.21%を確保する一方、独立系プロバイダーは柔軟なスロットアクセスとマルチプラットフォーム対応能力を提供することで5.01%のCAGRで成長しています。同時に、老朽化するB737NGおよびA320ceoフリートにおけるアビオニクスの陳腐化、降着装置の疲労、および補助動力装置(APU)のオーバーホール需要の増加が、コンポーネント作業における最も急速な成長を牽引しています。
主要レポートのポイント
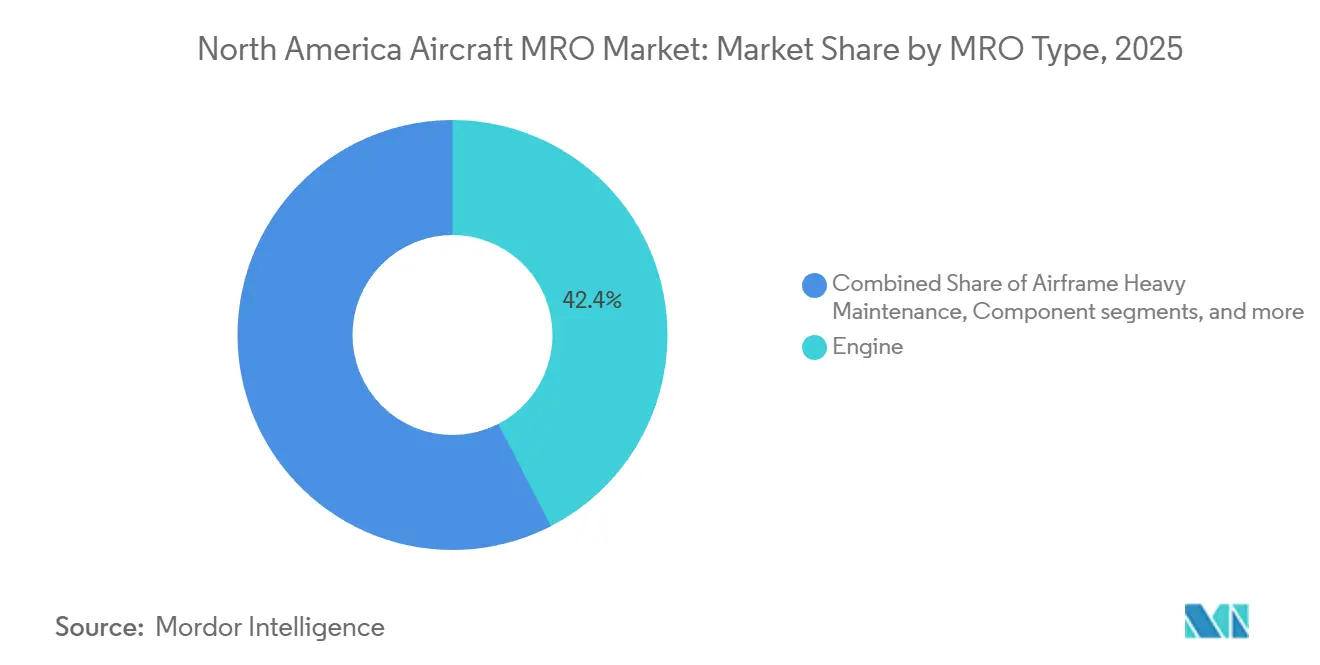
- MROタイプ別では、エンジンMROが2025年の収益シェアの42.43%を占め、コンポーネント修理は2031年までに5.25%のCAGRで拡大する見込みです。
- 航空機タイプ別では、固定翼機が2025年収益の64.22%を占め、回転翼機の作業は2031年までに4.87%のCAGRで成長する見込みです。
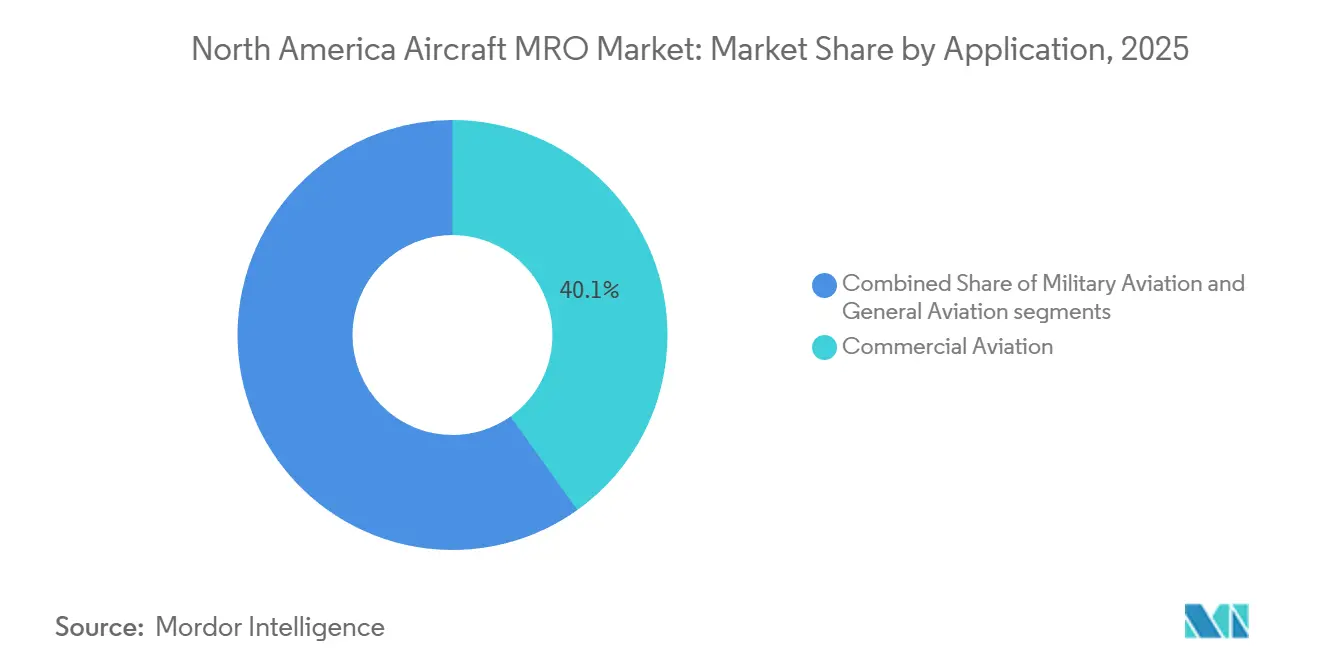
- 用途別では、民間航空が2025年需要の40.14%を占め、軍事プログラムは2031年までに5.72%のCAGRで成長する見込みです。
- サービスプロバイダー別では、OEM系ネットワークが2025年に43.21%のシェアを占め、独立系サードパーティショップは2031年までに5.01%のCAGRで成長する見込みです。
- 国別では、米国が2025年収益の42.67%をリードし、カナダは2031年までに4.52%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 延命MROを必要とする老朽化した民間フリート | +1.2% | 米国、カナダ | 長期(4年以上) |
| 旅客・貨物輸送量の回復による飛行時間の増加 | +0.9% | 米国、メキシコ | 中期(2〜4年) |
| OEMの長期サービス契約によるアフターマーケット獲得の拡大 | +0.7% | 米国、カナダ | 長期(4年以上) |
| エンジン工場の供給能力不足による米国域内需要の増大 | +0.6% | 米国 | 短期(2年以内) |
| ターンアラウンドタイム短縮のための中古使用可能部材(USM)採用の急増 | +0.4% | 北米 | 中期(2〜4年) |
| レガシーフリートに対する軍の延命プログラム | +0.5% | 米国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
延命MROを必要とする老朽化した民間フリート
同地域における民間ジェット機フリートの平均機齢は2025年に12.8年に達し、狭胴機の平均は14.1年、広胴機の平均は11.3年となっています。[1] 航空会社はB737NGおよびA320ceoの機体に対して25〜30年のライフサイクルを目標としており、重整備Dチェック活動および腐食修復への上昇圧力が高まっています。FAA第26部に基づく補足検査義務は、翼根部の取り付け部やラップジョイントにき裂が発生するにつれ、1回のイベントあたり15%〜20%の追加労働時間を加算しています。[2] OEMはウィングレット改修およびキャビン再構成を定期整備と組み合わせてバンドル提供することが増えており、顧客を複数年のサービスパッケージに囲い込み、価格競争を抑制しています。こうした取り組みにより、北米航空機MRO市場は信頼性の高い構造的バックログを維持しつつ、熟練技術者の争奪戦が激化しています。
旅客・貨物輸送量の回復による飛行時間の増加
2024年の収益出発便数は前年比7.3%増の1,120万便となり、総飛行時間は2026年に2,850万時間に達し、初めてパンデミック前の水準を超える見込みです。1日11時間飛行する狭胴機は、9時間飛行する機体と比べて次のエンジン工場入庫時期が約18ヶ月早まり、CFM56およびLEAPのサイクルを前倒しにします。FedExおよびUPSはいずれも2024年にブロックアワーの二桁成長を報告し、降着装置および補助動力装置のオーバーホールを加速させています。エンジンオーバーホールのターンアラウンドは、2年前の90日と比較して2026年には120〜150日に拡大しており、オペレーターはスペアエンジンのリースを余儀なくされ、近期支出が膨らんでいます。その結果、北米航空機MRO市場は供給能力の逆風にもかかわらず、ライン整備およびエンジンサービスにおいて需要のピークを迎えています。
OEMの長期サービス契約によるアフターマーケット獲得の拡大
CFM Internationalは2024〜2025年に3,200基のLEAPエンジンを15年間の飛行時間契約に組み込み、Pratt & Whitneyは1,800基のGTFエンジンをEngineWiseプログラムに追加しました。これらの契約はコストリスクをOEMに移転させる一方、航空会社が独自に調達する能力を制限し、系列ネットワーク内に収益を集中させます。GE Aerospaceは2024年に10億USDの設備拡張を発表し、狭胴機エンジンのスループットを倍増させる方針を示しました。独立系工場はそのため、OEMの関心が薄れているCFM56、V2500、CF6などの成熟プラットフォームへとシフトしています。これらの活動は総じてOEMの市場支配力を強化しつつ、北米航空機MRO市場の他の領域においてニッチな機会を生み出しています。
エンジン工場の供給能力不足による米国域内需要の増大
業界推計によると、狭胴機エンジンの年間工場入庫需要は2026年に約4,200件でピークに達し、設置済み供給能力を約15%上回る見込みです。この不足は、LEAPの修理サイクルの加速、GTF燃焼器検査のバックログ、およびパンデミック期間中のテストセルへの投資不足に起因しています。Delta TechOpsは2024年5月に専用GTFラインを開設し、StandardAeroはサンアントニオにLEAP-1A対応能力を追加しました。スポット市場におけるCFM56のオーバーホール価格は、2023年の150万USDから2025年には180万〜210万USDに上昇しており、工場がマルチエンジン契約を優先しているためです。こうした圧力により、北米航空機MRO市場の参加者はスループットと工具設備への投資に注力し続けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 深刻な熟練技術者不足 | -0.8% | 米国、カナダ | 長期(4年以上) |
| 部品・サプライチェーンの継続的なボトルネック | -0.6% | 北米 | 中期(2〜4年) |
| 有害化学物質および廃棄物処理規制の強化 | -0.2% | 米国 | 中期(2〜4年) |
| 新世代航空機における整備間隔の長期化 | -0.5% | 米国、カナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
深刻な熟練技術者不足
認定整備士の約30%が5年以内に定年退職の対象となる一方、米国の航空学校が2024年に輩出した技術者はわずか3,200人であり、業界需要の約5,000人を大きく下回っています。Delta TechOpsの初任給は2025年に72,000USDに達し、独立系工場では1万〜1万5,000USDの入社ボーナスが一般的となっています。施設が第2シフトの人員確保に苦慮したため、2025年のスループットは2023年比で10%〜15%低下し、航空会社はスケジュールを守るために追加機材のリースを余儀なくされました。ロボットによる塗装剥離や自動非破壊検査などの自動化は緩和策となり得ますが、普及には3〜5年を要します。それまでの間、労働力不足は北米航空機MRO市場に引き続き重くのしかかるでしょう。
部品・サプライチェーンの継続的なボトルネック
エンジン高温部に使用されるチタン鋳造品およびニッケル合金鍛造品のリードタイムは2025年に12〜18ヶ月に延び、パンデミック前の水準の2倍となっています。[3] 全米製造業者協会の調査では、サプライヤーの78%が原材料不足に直面しており、2024年に再導入された関税がコストに最大25%のプレミアムを加算していることが明らかになっています。大量購買力を持たない小規模修理ステーションが最も大きな打撃を受けており、工具設備のアップグレードを先送りしたり、事業から撤退したりするケースも生じています。その結果、USM、委託部品プール、およびオペレーターによる部品の共食い整備が、北米航空機MRO市場のサプライ対応における重要な要素として拡大しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
MROタイプ別:
コンポーネント成長の中でエンジンサービスが優位エンジン部門は2025年収益の42.43%を生み出しており、これは18,000基の稼働中の民間ターボファンエンジンが安定したペースで初回取り外しを発生させていることによるものです。各オーバーホールの平均費用は、狭胴機用で1.8 ミリオン 米ドル、広胴機用エンジンで4.5 ミリオン 米ドルでした。このサブセグメントは、高付加価値の作業スコープがアクセサリー、燃料ノズル、ギアボックス修理へと連鎖的に波及することが多いため、顧客との関係を強固に支えています。一方、コンポーネントショップはアビオニクス義務化、降着装置の疲労、およびフリートの機齢上昇に伴うAPU更新の増加を背景に、2031年までに5.25%のCAGRで拡大しています。コンポーネント作業はエンジンテストセルと比較して設備投資が少なくて済むため、独立系事業者が北米航空機MRO市場に迅速に参入することを可能にしています。
ライン整備プロバイダーは、ウォークアラウンド点検、軽微な不具合の是正、および地方空港でのAチェッという基本的な作業を継続的に提供し、地域空港全体での雇用を維持しています。次世代ジェット機における構造点検間隔の延長により、重整備(ヘビーエアフレーム)作業の成長は緩やかですが、米国エアフレームMROセグメントは老朽化する航空機フリートおよび構造検査・修理・延命サービスへの需要から引き続き恩恵を受けています。それでも、オペレーターがキャビンWi-Fi、ウィングレット、および軽量化複合材パネルの改修を実施しているため、スケジュールは満杯の状態が続いています。改修およびアップグレードは、エンジニアリングサービスが実作業に加えて請求可能な設計工数を生み出すため、利益率の向上余地を提供しています。これらの多様なサービスラインが組み合わさることで、北米航空機MRO市場は景気循環的な変動に対して高い回復力を維持しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
航空機タイプ別:
固定翼の優位性と回転翼の加速固定翼フリートは2025年のMRO収益の64.22%をもたらしており、北米に登録された7,800機の現役狭胴機、1,200機の広胴機、および15,000機以上のビジネスジェット機・ターボプロップ機を反映しています。高い稼働率と確立された整備計画文書により、予測可能な工場スケジューリングが可能となっています。回転翼の需要は絶対値では小さいものの、軍のUH-60およびAH-64のアップグレード、ならびにオフショア石油・ガスフリートの更新がトランスミッションのオーバーホールおよび複合材ローターブレードの交換作業を牽引し、年平均成長率(CAGR)4.87%で成長しています。
回転翼MROは動的コンポーネントおよびターボシャフトエンジンの高温部検査に特殊な工具設備を必要とし、ニッチプロバイダーに有利な参入障壁を形成しています。StandardAeroおよびSingapore Technologies Engineering Ltd.などの企業は回転翼の卓越センターを設立しており、デポのオーバーフロー対応および複合材修理のノウハウ提供において優位な立場にあります。その結果、回転翼プログラムは北米航空機MRO市場に差別化された成長ベクターを加えています。
用途別:
民間旅客を基盤とした貨物の加速民間航空は2025年需要の40.14%を占め、貨物セグメントは即日配送を優先するeコマース企業によって牽引されています。Boeingは2024年にB737-800BCF改修機を50機供給し、B767-300BCFの生産増強を継続しており、各プロジェクトには構造補強、貨物ドアの設置、および再認定整備プログラムが含まれています。Amazon Air、FedEx、およびUPSはいずれも狭胴機貨物フリートを拡大しており、増分的なライン点検、構造改修、およびエンジンイベントが発生し、貨物運航における北米航空機MRO市場の成長に貢献しています。
2031年にかけて年平均成長率(CAGR)5.72%で拡大すると予測される軍用航空は、複数年のデポ契約を通じて安定した収益源であり続けていますが、予算配分は新型プラットフォームの調達に傾きがちです。一般航空の修理は断片化しているものの重要な層を形成しており、キャビン改修、ADS-Bアウトのアップグレード、Wi-Fi改修を通じてビジネスジェット機の信頼性を支えています。これらの用途が組み合わさることで、北米航空機MRO市場にバランスの取れたマルチセグメントの需要プロファイルをもたらしています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
サービスプロバイダー別:
OEM系列のリーダーシップと独立系の成長OEM系列ネットワークは、スペア部品、保証、および融資を長期契約にバンドルしてオペレーターを工場施設に結びつけることで、2025年収益の43.21%を獲得しました。しかし独立系企業は、マルチプラットフォーム対応、価格の透明性、および迅速なスロットアクセスを提供することで年平均成長率(CAGR)5.01%で拡大しており、運航コストの確実性を優先する格安航空会社および貨物オペレーターからビジネスを獲得しています。AARは、エンブラエルEジェットの降着装置およびRockwell Collinsのアビオニクスプログラムを新たに獲得した後、2025年度第2四半期のMRO収益を前年同期比37.60%増加させました。[4]
Delta TechOpsなどの航空会社系列工場は、余剰ハンガー容量を活用してサードパーティにサービスを提供し、内部の作業量変動を緩和しています。デジタルコラボレーションが競争を激化させており、Honeywell Forgeおよびその他の分析スイートが予測的インサイトを提供することで、プロバイダーは証拠に基づくターンアラウンドコミットメントを宣伝できるようになっています。こうしたイノベーションが北米航空機MRO市場内の競争環境を再形成しています。
地域分析
米国航空機MRO市場
米国は2025年の収益の42.67%を占め、アトランタ、ダラス、シカゴの主要ハブ、ならびに戦闘機、タンカー、回転翼機の艦隊を維持する空軍および海軍のデポが支えている。Delta TechOpsは2024年にPratt & Whitney GTF専用ラインを開設し、2027年までに年間200基のエンジンを目標としている一方、GE AerospaceはLEAPキャパシティを倍増させるために10億米ドルの投資を約束した。米国に帰属する北米航空機MRO市場シェアは、深い部品サプライヤー基盤の恩恵を受けているが、上昇する人件費と環境コンプライアンス義務に対応しなければならない。
カナダ航空機MRO市場
カナダは2031年にかけて4.52%のCAGRで成長すると予測されており、2027年にカルガリーでLufthansa Technik AGとWestJetが共同で開設する1億2,000万カナダドル(8,713万米ドル)のLEAP-1Bショップ、および戦略的イノベーション基金を通じた政府インセンティブが成長を牽引している。StandardAeroのウィニペグおよびバンクーバーの拠点エンジンおよびコンポーネントのキャパシティを拡大し、Air Canadaテクニカルサービスはモントリオールおよびトロントの施設を近代化している。カナダ運輸省によるFAAおよびEASAとの二国間承認により、カナダのショップは溢れ出た需要を取り込むことが可能となり、より広範な北米航空機MRO市場における地位を強化している。
メキシコ航空機MRO市場
メキシコは、整備士一人当たり平均18,000〜25,000米ドルの人件費とUSMCAに基づく無関税貿易により、コスト重視のプロジェクトを引き付けている。SafranはケレタロにLEAPセンターを2026年に開設するために8,000万米ドルを投資し、Viva Aerobusは同州に2億3,500万米ドルの基地を2027年に計画している。通関および認証手続きにより通常のターンアラウンドに2〜3日が加算されるが、経済的優位性がこれを補い、北米航空機MRO市場におけるメキシコのプレゼンスは引き続き拡大している。
規制環境
北米における航空機整備活動は、主に米国のFAA(連邦航空局)(パート145修理ステーション要件および耐空性指令を含む)、ならびにカナダ航空規則(CARs)および航空事業者整備に関するスタンダード726などの関連基準を通じたカナダ運輸省民間航空局(TCCA)によって規制されている。2024年5月、2024年FAA再授権法(Pub. L. 118-53)は、整備データアクセスおよび継続耐空性指示(ICA)に焦点を当てた航空規則制定委員会の設置を指示し、MROの計画およびコンプライアンスにおけるOEM技術データガバナンスの役割を強化した。
国境を越えた監督および受け入れメカニズムは、地域のMRO運営モデルの中核であり続けている。2026年1月、米国とカナダ間の整備実施手続きの改訂第2版が発効し、FAAとTCCAの間における整備および監視活動の相互受け入れを支援している。TCCAはまた、2026年4月に発効する更新を実施し、CARsサブパート706およびスタンダード726に影響を与え、評価プログラム、施設、および人員管理に関する要件を厳格化した。一方、FAAは二国間取り決めを通じた非米国整備機関証明書の認定経路に関する2026年の規則制定措置を開始した。これらの変更は、米国、カナダ、およびメキシコにわたる重整備作業の配置に影響を与える可能性がある。
バリューチェーン分析
北米の航空機MROバリューチェーンは、メンテナンス計画とコンプライアンス(航空会社および軍のエンジニアリング組織、運航者向けのCAMOに類似する機能、耐空性管理)から始まり、その後、航空会社系列MRO、独立系サードパーティ修理業者、OEM専属ネットワーク、軍のデポによる実施へと移行する。作業範囲は、OEMの技術文書やサービスブリテン、専門的な労働力、工具および試験セル(特にエンジン向け)、そしてOEMの新品部品、許可される場合のPMA、チタン鋳造品やニッケル合金鍛造品の長いリードタイムを相殺するのに役立つ認証済み中古使用可能材料(USM)チャネルにまたがる部品供給体制に依拠している。
部品調達、材料管理、物流は主要な逼迫点であり、アフターマーケットの在庫と修理サイクルの遅延が、特にナローボディエンジン部品において、2026年の航空機稼働不能圧力の増大に拍車をかけている。スロットを確保し供給を安定させるため、このチェーンは複数年契約と統合への依存を強めている。AARは2025年11月にHAECO Americasを買収して重整備の規模を拡大し、次世代エンジン向けの能力構築(例えば、Delta TechOpsが2026年3月にCFM LEAP-1AおよびLEAP-1Bのフルオーバーホール能力を達成し、StandardAeroが2026年3月にAviLeaseとのサービス枠組みに署名したこと)は、ライセンス供与、MROネットワークの拠点展開、部品アクセスがどのように組み合わされ、ターンアラウンドタイムとマージンを守るために活用されているかを示している。
競争環境
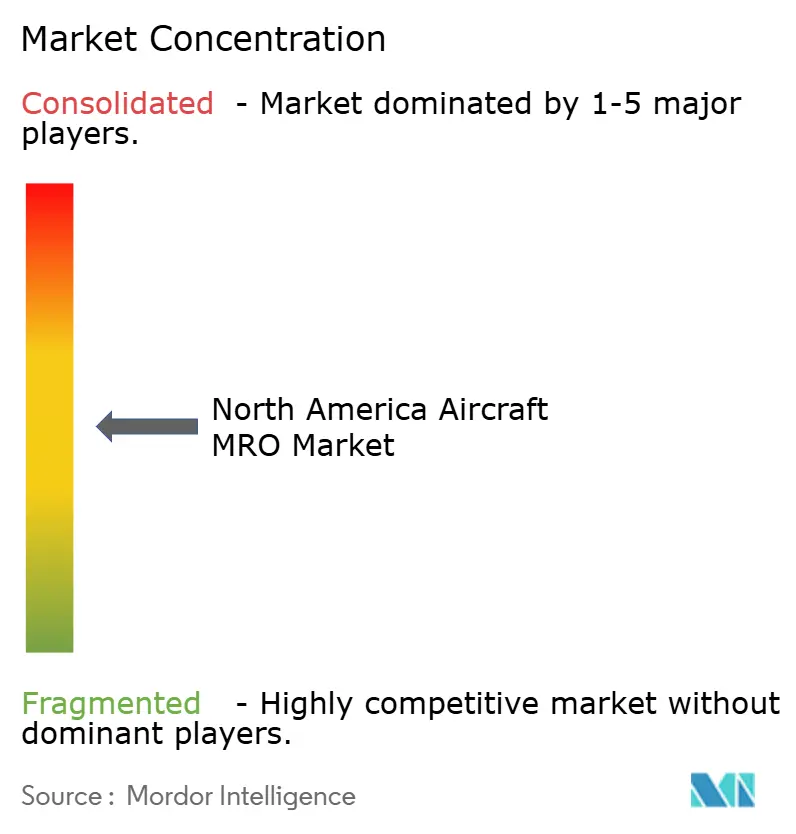
競争環境は中程度の集中度を示しています。GE Aerospace、RTX Corporation、Rolls-Royce Holdings plc、Safran SA、およびHoneywell International Inc.を含むOEMグループは、独自の工具設備、エンジニアリングデータ、および飛行時間契約を通じて、2025年収益の40%超を集合的に保有しています。独立系大手のAAR CORP.、StandardAero Aviation Holdings, Inc.、およびSingapore Technologies Engineering Ltd.は、マルチプラットフォーム対応、透明な価格設定、ならびにCFM56、V2500、および成熟した広胴機エンジンへの迅速な工場スロットアクセスを提供することで浸透率を高めています。Delta TechOpsおよびAir Canadaテクニカルサービスなどの航空会社系列事業体は、既存インフラを活用してサードパーティ契約を獲得し、フリート稼働率サイクルを緩和することで、北米航空機MRO市場への貢献を強化しています。
デジタル能力が今や決定的な差別化要因となっています。Honeywell Forgeは1,200機以上の航空機においてコンポーネント故障を30日前に予測し、補助動力装置の取り外しを18%削減、降着装置のオーバーホールを12%削減しています。Collins Aerospaceは同様の分析を1,200機の航空機に適用し、非定期整備イベントにおける一貫したコスト削減を実証しています。一方、AerSaleなどのUSMアグリゲーターは、完全なトレーサビリティを備えた認定部品プールを整備することで急速な成長を達成しており、この能力は原材料不足が続く中で高く評価されています。回転翼、貨物機改修、および複合材修理においてニッチな機会が持続しており、専門企業がより広範な北米航空機MRO市場内で収益性の高いポジションを獲得することを可能にしています。
北米航空機MRO産業リーダー
-
Delta TechOps (Delta Air Lines Inc.)
-
AAR CORP.
-
Lufthansa Technik AG
-
StandardAero Aviation Holdings, Inc.
-
RTX Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
北米航空機MRO市場 このレポートでカバーされる企業
- Delta TechOps (Delta Air Lines Inc.)
- AAR CORP.
- StandardAero Aviation Holdings, Inc.
- Lufthansa Technik AG
- RTX Corporation
- General Electric Company
- Safran SA
- Singapore Technologies Engineering Ltd.
- Hong Kong Aircraft Engineering Company Limited
- Rolls-Royce Holdings plc
- Honeywell International Inc.
- The Boeing Company
- Lockheed Martin Corporation
- Textron Aviation Inc.
- IAG Aero Group
- Spirit AeroSystems Inc.
- Air Canada Group
- Aeroman (MROH Group)
- WestJet Technics
市場機会と将来展望
短期的な空白領域は、ナローボディエンジンショップのボトルネックとそれに関連する材料制約の緩和に集中しており、運航者はスペアエンジンのリースに費用を払い、機材を飛行させ続けるためにUSMの採用を加速させている。2026年における最も実行可能な能力対応策は、増加する需要がどこで吸収されうるかを示している。Pratt and Whitneyは2026年4月、GTFのMRO能力拡大のため、アーヴィング(テキサス州)、ウェストパームビーチ(フロリダ州)、スプリングデール(アーカンソー州)にわたり1億米ドルを超える投資を発表した。一方、MTU Maintenanceはテキサス州フォートワースにUSD 1.2億の投資を経て、2026年7月に43,000平方メートルの近代化された施設を開設し、初のLEAP-1Bエンジンを受け入れた。これらの動きは合わせて、試験セルへのアクセス、次世代エンジン能力の承認、より速い材料調達経路を持つプロバイダーにとっての機会を示しており、特にエンジンのターンアラウンドタイムが2026年までに120~150日に拡大している状況において顕著である。
機体重整備および部品修理も、スロットの空き、エンジニアリング承認、運航機材への近接性がダウンタイムを削減する領域で余地を提供している。AARは2026年1月、オクラホマシティにおける80,000平方フィートの機体MRO拡張がほぼ完了したことを報告し、737系列向けのベイを3つ追加、高稼働サイクル時のナローボディチェック能力の増強を支援している。並行して、2026年1月に発効したFAA-TCCAメンテナンス実施手続きによる規制の整合性は、国境を越えた作業配分を支援し、適切な承認を有するカナダおよびメキシコの施設が余剰需要を取り込むことを可能にしている。デジタル記録管理と予知保全プラットフォーム(例えば、Honeywell Forgeおよび類似のスイート)は、労働時間のスループットだけでなく、信頼性の成果と在庫の位置付けによる差別化をさらに形成している。
最近の産業開発事情 北米航空機MRO市場
- 2026年4月:RTX(Pratt and Whitney)は、米国のGTFエンジンMROの拠点拡大のため、テキサス州アーヴィング、フロリダ州ウェストパームビーチ、アーカンソー州スプリングデールにわたり1億米ドルを超える投資を発表した。この資金は、複数拠点における追加能力とスループット改善を対象としており、高い利用率のエンジンファミリーのターンアラウンド迅速化を支援する。これにより、OEM専属ネットワークと独立系ネットワークの双方に対し、次世代推進システム作業のための工具、労働力、材料アクセスの確保に関する競争圧力が高まる。
- 2025年11月:AAR CORP.は、HAECO GroupからHAECO Americasを7,800万米ドルで全額現金による買収を発表した。この取引はAARの重整備拠点を拡大し、複数年の顧客プログラムを通じて拡張可能な施設と能力を追加することで、修理・エンジニアリング成長戦略を支援する。エンジンおよび機体スロットが制約される中、この買収はAARが複数拠点にわたり統合能力を提供し、バックログリスクを管理する能力を強化する。
- 2024年8月:StandardAeroは、E-2Dアドバンスド・ホークアイ艦隊を動力とする米海軍のT56-A-427Aエンジンのメンテナンスに関する3億1,570万米ドルの契約を確保した。この受注は、デポ方式のエンジン作業量を確保し、試験セルへのアクセス、部品修理の深度、長期的な部品供給計画といった専門的能力要件を強化する。これはまた、技術者不足がすでに存在する市場において熟練労働力を固定化し、隣接する商用エンジンプログラム全体のスケジューリングと価格設定に影響を与える。
北米航空機MRO市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、北米航空機MRO市場とは、米国、カナダ、およびメキシコにわたって航空機の耐空性を維持するために実施される整備・修理・オーバーホールサービスの価値を指し、定期点検、重整備、コンポーネント修理、およびエンジン作業を含む。
対象外の範囲:新規部品および工具の製造、新造航空機の生産、ならびに航空以外の整備支出は、本市場規模の算定から除外されている。
セグメンテーション概要
- MROタイプ別
- エンジン
- 機体重整備
- コンポーネント
- ラインおよび定期点検
- 改修およびアップグレード
- 航空機タイプ別
- 固定翼
- 回転翼
- 用途別
- 民間航空
- 旅客
- 貨物・フレイター
- 軍用航空
- 一般航空
- 民間航空
- サービスプロバイダー別
- 航空会社系列MRO
- 独立系サードパーティMRO
- OEM系列MRO
- 軍デポ
- 地域別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、どの程度の整備需要が存するか、またその需要が稼働率やフリートの機齢とともにどのように変化するかを説明する、公開されている航空活動およびフリート指標の調査から始まった。用語と活動指標の一貫性を保つため、FAA規制および耐空性ガイダンス、米国運輸統計局の交通・フリートシリーズ、カナダ運輸省の民間航空刊行物、ならびにICAOの統計・定義資料など、有料購読を必要としない情報源を参照した。
供給側の文脈を補完するため、部品の流通動向を示す可能性のある政府・公式貿易データ(米国国勢調査の貿易統計など)や航空宇宙製造業の文脈(米国経済分析局の産業勘定など)、ならびに企業の年次報告書、投資家向けプレゼンテーション、ショップキャパシティおよび労働環境に関する信頼性の高い報道も参照した。有料データベースの購読は、企業財務情報やニュース追跡、ならびに稼働機数および予想整備イベントを相互確認するための航空機・エンジンレベルのフリート詳細情報に対して選択的に使用した。ここで言及したデスクリサーチのソースはあくまで例示であり、データ収集、検証、および調査の明確化のために他にも多数の参考資料を使用した。
一次インタビューおよびサーベイ
一次調査は、北米におけるMRO収益の認識・請求法、およびライン整備、重整備、エンジン、コンポーネント間での需要シフトの検証に重点を置いた。航空会社の整備責任者、独立系修理ステーション、部品・コンポーネントの専門業者、エンジニアリングおよびプランニング担当者など多様な関係者と対話し、国境を越えた整備の流れが前提条件に反映されるよう、米国、カナダ、メキシコにわたってカバレッジを確保した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | CXO:19% |
| 中位層:51% | 部門・ユニットリーダー:26% |
| 中小規模プレイヤー:20% | マネージャー:55% |
市場規模算定と予測
規模の算定は、トップダウンとボトムアップを組み合わせた手法を用いて構築された。フリート規模、稼働率(飛行時間およびサイクル数)、整備点検頻度を用いて北米の年間需要プールを再構築し、サービスミックスおよび標準的な価格帯を用いて金額に換算した。その後、主要MROカテゴリーの収益レンジのサンプリング、観察された労務費レンジの適用、部品・コンポーネント修理の強度に関するャネルチェックなど、選択的なボトムアップ推計によって合計値を検証した。
モデルで使用した主要インプットには、主要航空機カテゴリー別の稼働フリート、機齢プロファイル、飛行サイクルの成長、重整備の点検間隔、エンジンショップ訪問の要因、ならびにスループットと価格設定に影響を与える労働力の可用性制約が含まれる。データのギャップが生じた箇所では、サブサービスレベルでプロキシ仮定を適用し、合計値に組み込む前にインタビューでストレステストを実施した。予測は、交通量の成長、退役、および予想されるショップキャパシティの増強に関する専門家の見解に裏付けられたシナリオ分析に依拠しており、見通しが純粋なトレンドベースではなく現実的なものとなるよう配慮した。
データ検証と更新サイクル
検証は、フリートの動向、航空会社のキャパシティ計画、既知の整備イベントサイクルなどの独立したシグナルとモデルアウトプットを三角測量することで実施され、その後、航空機1機あたりの推定支出における異常な急増の確認が行われた。外れ値は第2アナリストによるレビューで精査され、一次調査のフィードバックや公開指標が不一致を示した場合には仮定が再検討された。
本レポートは年次で更新され、交通量の急激な変化、整備規制の変更、エンジンショップにおける突発的なキャパシティ制約など、重要な事象が発生した場合には中間更新が行われる。公開前には最終レビューが実施され、提供される数値が最新の利用可能データおよび最新の検証済み仮定を反映していることが確認される。
Mordor Intelligenceの北米航空機MRO市場規模と他の公表推計値との比較
北米における航空機MROの公表値はしばしば異なるが、これは基礎となる対象範囲が一貫していないためであり、同じ用語が異なるサービスバスケットおよび顧客グループをカバーするために使用されている。差異はまた、企業がアウトソーシングと社内整備をどのように扱うか、部品と労務費をどのように処理するか、および価値が現在の価格水準または過去の平均価格水準で表示されているかによっても生じる。
トレーニング、フライトオペレーションサポート、およびキャビ改修サービスは、より広範な航空サービス合計に頻繁に組み込まれており、それらの項目はMordor Intelligenceの北米航空機MRO推計の対象範囲外に位置している。このため、フリートや稼働率の前提が類似して見える場合でも、他の公表値が高くなる可能性がある。また、ある調査が航空機タイプをまたいで単一の機体あたり支出係数を適用している場合、積極的な交通量回復シナリオを使用している場合、または主要な市場変化後に労務費レートとエンジンショップキャパシティの仮定を更新していない場合にも、乖離が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 270億8,800万 米ドル(2026年) | |
| 業界専門誌A | 305億米ドル(2026年) | MROがトレーニング、オペレーション、または改修から明確に分離されていない、より広範な航空サービス合計として提示されることが多く、稼働率の低いセグメントでの支出を過大評価する可能性のある混合平均を用いて価格が適用されている。 |
| 地域コンサルタントB | 259億米ドル(2026年) | 労務費レートの上昇を緩やかに想定し、保守なショップ訪問率を採用していることが多く、社内請負の混在した取り決めを通じて把握されるコンポーネント修理およびライン整備を過小評価している可能性がある。 |
全体として、表中の乖離は主に対象範囲の混在と、稼働率および価格推移の年次処理方法によって説明される。需要プールをフリートの活動および整備イベントサイクルに紐付け、キャパシティおよびレートのシグナルと照合して推定支出を相互確認することで、最終的な数値は明確なインプットと再現可能なステップに追跡可能な状態を維持している。
レポートで回答される主要な質問
北米航空機MRO市場の現在の規模とCAGR見通しはどのようなものですか?
北米航空機MRO市場は2026年に270億8,800万USDに達し、年平均成長率(CAGR)4.01%を反映して2031年までに339億4,000万USDに達すると予測されています。
北米MRO内で最も急速に拡大しているサービスラインはどれですか?
コンポーネントの修理およびオーバーホールは、老化する狭胴機フリートにおけるアビオニクスの陳腐化および降着装置の疲労に牽引され、2031年までに約5.25%のCAGRで成長する見込みです。
技術者不足は整備のターンアラウンドタイムにどのような影響を与えていますか?
2万〜2万5,000人の認定整備士の不足により、エンジン工場のターンアラウンドタイムが120〜150日に延長されており、航空会社はスペアエンジンのリースや航空機の運航継続のためのUSM購入増加を余儀なくされています。
カナダが主要なMRO成長拠点となっているのはなぜですか?
政府インセンティブおよびカルガリーにおける新たなLEAP-1Bエンジン供給能力、ならびに確立されたStandardAeroおよびAir Canadaの施設が、2031年にかけてカナダのMRO収益の年平均成長率(CAGR)4.52%という予測を牽引しています。
OEMの長期サービス契約は競争をどのように再形成していますか?
LEAPおよびGTFエンジンを対象とした15年間の飛行時間単価契約はコストリスクをメーカーに移転させますが、航空会社を系列ネットワークに囲い込み、独立系企業はOEMのサポートが薄れている成熟エンジンファミリーに注力するよう促しています。
長期サービス契約は業界においてどのような役割を果たしていますか?
OEM主導の契約は航空会社にコストの予測可能性を提供する一方、メーカーが定期的なアフターマーケット収益とデータアクセスを確保することを可能にします。