
ニュージーランド二輪車市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
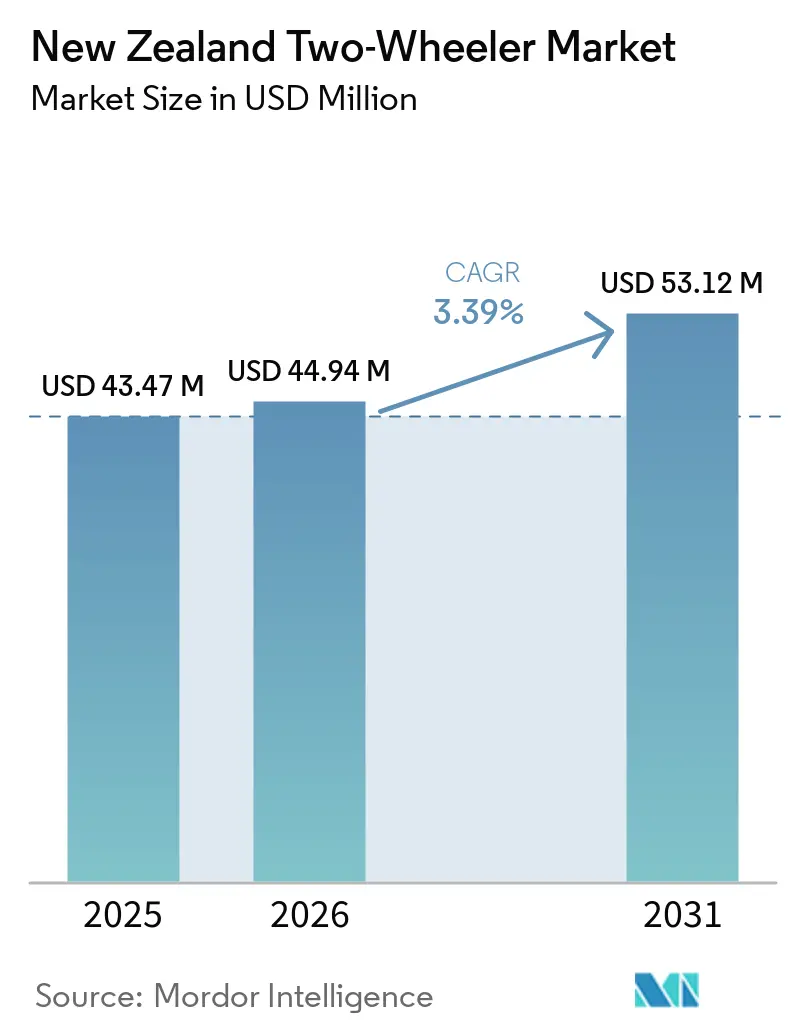
| 市場規模 (2026) | 44.94 百万米ドル |
| 市場規模 (2031) | 53.12 百万米ドル |
| 成長率 (2026 - 2031) | 3.39 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるニュージーランド二輪車市場分析
ニュージーランド二輪車市場規模は2025年に4,347万米ドルと評価され、2026年の4,494万米ドルから2031年には5,312万米ドルに達すると予測されており、2026〜2031年にかけてCAGR 3.39%で成長する見込みです。規制の強化、購入インセンティブの縮小、そして購入者が総所有コストをより慎重に検討するようになるにつれて、市場が初期成長段階から緩やかな成熟段階へと移行しているため、拡大は急速ではなく着実なものとなっています。内燃機関製品が依然として主流を占めていますが、フリート購入者が持続可能性目標を追求し、国内の大部分が再生可能エネルギーによる電力ミックスが低炭素輸送を支援するなか、電動化への移行が進んでいます。オークランドおよびウェリントンにおける都市部の交通渋滞、コンパクトな個人モビリティを好む消費者ライフスタイルの変化、そしてデジタル販売チャネルの改善がすべて相まって、需要を上昇軌道に維持しています。同時に、2023年末のクリーンカー割引の廃止と2024年4月の高出力電気自動車への道路利用者課金(RUC)の導入が短期的な電動化に摩擦をもたらし、厳格な段階的ライセンス制度が若年ライダーの初回購入を遅らせています。
レポートの主要ポイント
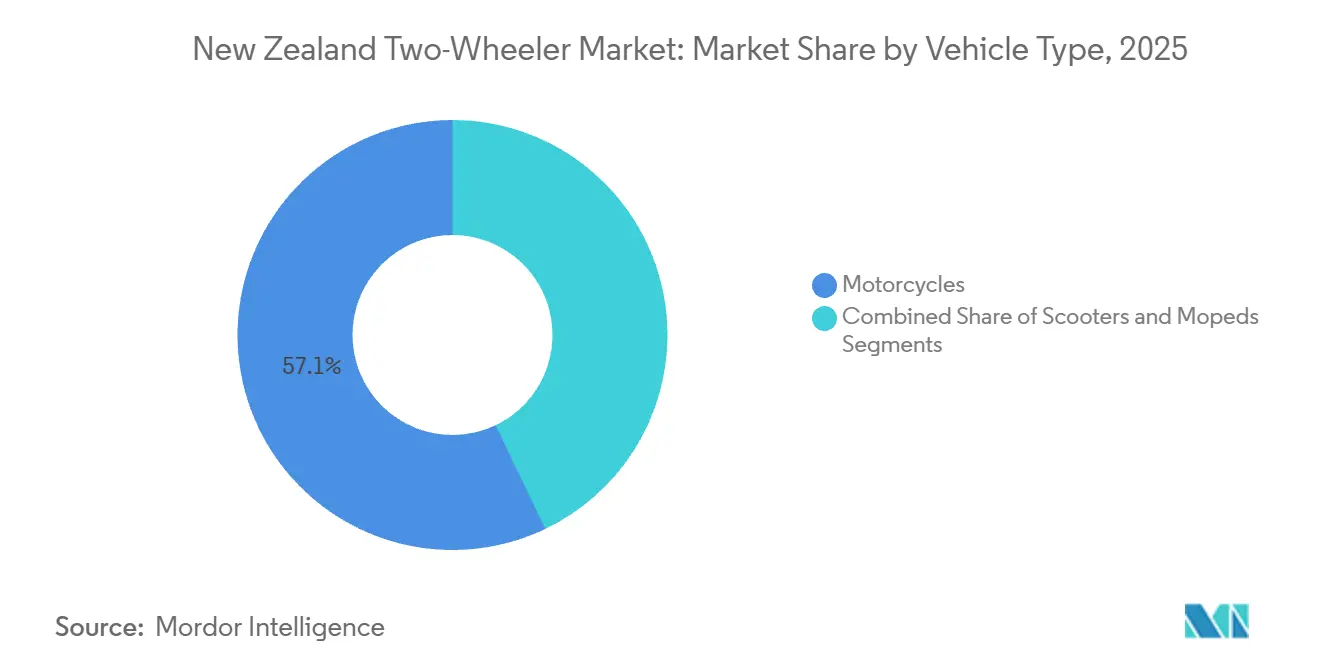
- 車両タイプ別では、2025年の収益シェアにおいてモーターサイクルが57.13%でトップとなり、スクーターは2031年までに最も速い6.75%のCAGRを記録すると予測されています。
- 技術別では、内燃エンジンが2025年の販売台数の78.42%を占め、電動パワートレインは2031年までに11.96%のCAGRで成長すると予測されています。
- トランスミッション別では、マニュアルギアボックスが2025年に71.87%のシェアで優位を占めていますが、オートマチック/CVTユニットは予測期間中に5.33%のCAGRが見込まれています。
- 燃料タイプ別では、ガソリンが2025年に80.08%のシェアを維持し、電動代替燃料は2031年までに12.35%のCAGRで成長すると予測されています。
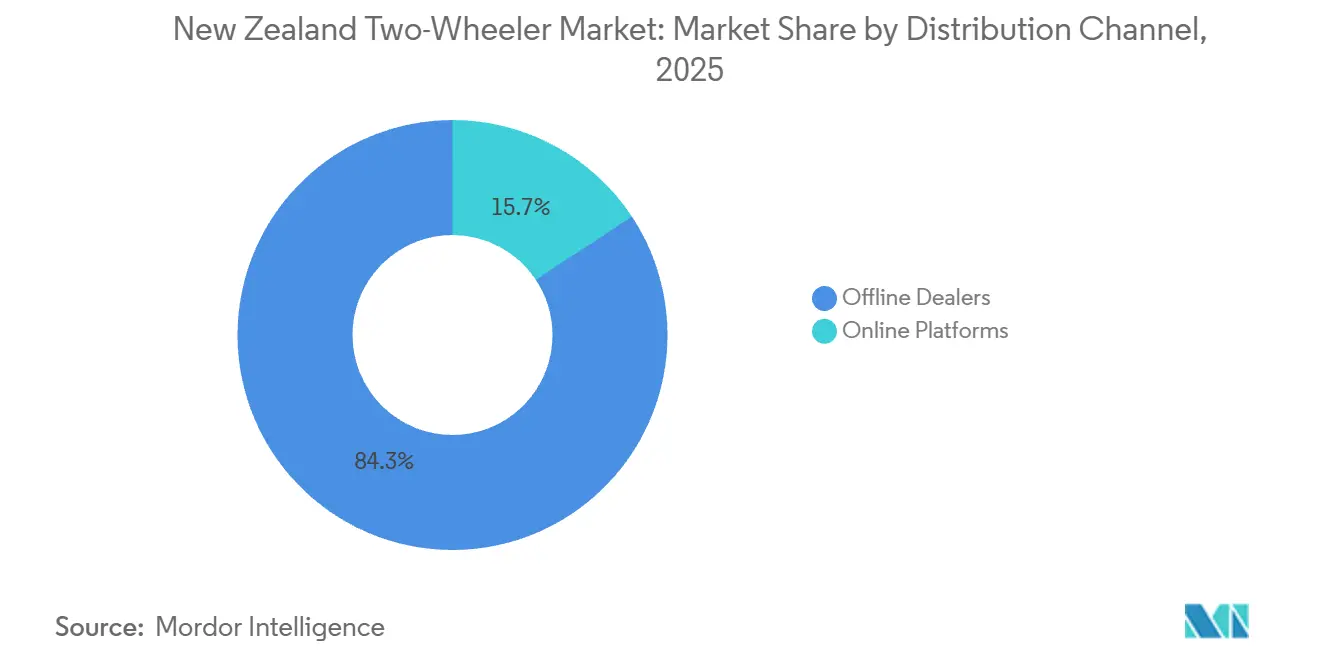
- 販売チャネル別では、オフライン販売店が2025年の収益の84.31%を占め、オンラインプラットフォームは2026年から2031年にかけて6.12%のCAGRで成長する見通しです。
- エンドユーザー別では、個人ライダーが2025年の収益の69.76%を占め、商業/フリートセグメントは同期間中に8.46%のCAGRで拡大する見込みです。
- 地域別では、北島が2025年に73.52%のシェアを保有し、南島は2031年までに4.58%のCAGRで最も速い成長を達成すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市部の交通渋滞と駐車場不足 | +0.8% | 北島、オークランドおよびウェリントンに集中 | 中期(2~4年) |
| 燃料価格とコスト意識の高いライダー | +0.6% | 全国、都市部でより高い影響 | 短期(2年以内) |
| 企業によるフリートの電動化 | +0.5% | 全国、主要都市での早期採用 | 中期(2~4年) |
| オフロード乗車文化の台頭 | +0.4% | 南島、北島への波及あり | 長期(4年以上) |
| バックカントリートレイルにおける観光 | +0.3% | 南島、クイーンズタウンおよびセントラルオタゴに集中 | 長期(4年以上) |
| 電動二輪車に対する政府の補助金 | +0.2% | 全国、都市部での早期採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
都市部の交通渋滞と駐車場不足の急増
オークランドの交通渋滞は2026年までに年間2.6 ビリオン 米ドルの損失をもたらし、住民は年間17時間以上を交通渋滞で無駄にすることになります[1]。自家用車が交通量の90%を占めており、通勤者は経済的な負担を軽減し自動車依存を減らすために二輪車の採用を増やしています。市長による渋滞課金の導入イニシアチブが、オートバイやスクーターへのこのシフトを加速させています。地理的制約と政府職員の集中により制約を受けているウェリントンも同様の課題に直面しています。公共交通機関への府支出が15億 米ドル削減されたことで、代替交通手段が限られるにつれ、二輪車の魅力が意図せず高まっています。さらに、中央ビジネス地区における駐車場不足が、従来の自動車と比較してコンパクト性、優れた機動性、および改善された収納能力を提供する二輪車の魅力を高めています。
燃料価格の上昇とコスト意識の高い通勤者
ニュージーランドの地理的孤立と輸入石油への依存は、燃料コストの上昇に伴い消費者に大きな影響を与えています。二輪車は乗用車と比べて2〜3倍の燃費効率を持ち、価格に敏感な通勤者にとってコスト効率の高い代替手段となっています。2024年4月より、政府は電気自動車に対して1,000キロメートルあたり76米ドルの道路利用者課金を実施しました。この政策変更は、特定のシナリオにおいてガソリン動力二輪車の競争力を高める可能性があります。特筆すべきは、この調整が電気自動車が軽車両フリートのわずか2%を占めるに過ぎない時期と重なっており、インセンティブ構造におけるタイミングの重要性を浮き彫りにしています。企業フリートオペレーターは総所有コストモデルをますます採用しており、これはラストマイル配送業務において二輪車を有利とすることが多いです。例えば、HELL Pizzaが45台の電動バイクに16万米ドルを投資したことは、企業が環境目標を達成しながら運営コストを削減するために燃費効率を活用している様子を示しています。
オフロード乗車文化の拡大
南島でのガイド付きオートバイツアーは11,200 米ドルから23,738 米ドルの価格帯で提供されており、国内外のライダーを引き付けることでレクリエーション二輪車市場の成長に貢献しています。沿岸ルート、山岳峠、バックカントリートレイルを含む地域の多様な地形は、アドベンチャーオートバイやオフロードスクーターにとって重要な価値提案を提供しています。狭い曲がりくねった道路や左側通行といった課題を軽減するため、観光事業者は安全トレーニングプログラムを実施し、地元の道路規則に関するオリエンテーションを提供しています。レクリエーションセグメントはニュージーランドの80%再生可能電力発電の恩恵を受けており、電動オフロード車両をより環境的に魅力的なものにしています[2]。UBCOの2X2ワークバイクは、同社の最近の管財手続きにもかかわらず、75マイルの航続距離と全輪駆動能力を持つ電動アドベンチャー車両に対する市場の需要を示しました。このセグメントの成長軌道は、その裁量的支出の性質と観光産業の回復モメンタムを考慮すると、短期的な政策変更に対して回復力を維持しています。
電動二輪車に対する政府の補助金
クリーンカー割引制度の2023年12月の終了により、電動二輪車への直接購入インセンティブが廃止され、電気自動車登録台数が55%減少する一因となりました。しかし、政府は民間事業者への6,850万 米ドルの優遇融資を通じて、現在の1,378基から2030年までに公共EVチャージャーを10,000基に増やすというコミットメントを維持しています[3]。このインフラ投資は航続距離への不安を軽減し、電動二輪車の普及を支援すると期待されています。電動オートバイを含む超軽量電気自動車の道路利用者課金免除は、これらのカテゴリーのコスト優位性を維持すると期待されています。さらに、低排出輸送基金を通じて提供される企業フリートインセンティブは、特に配送およびサービス用途における商業用電気自動車の普及を促進すると予測されています。政策の枠組みは、購入価格インセンティブを超えた明確な価値提案をメーカーに求める、広範な補助金ではなく選択的支援に焦点を当てていることを示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ライダーライセンスと安全規則 | -0.5% | 全国、若年層への影響が大きい | 中期(2~4年) |
| 25歳未満ライダーの保険 | -0.4% | 全国、エントリーレベルセグメントへの集中的影響 | 中期(2~4年) |
| バッテリーパック組立能力 | -0.3% | 全国、電気自動車サプライチェーンへの影響 | 長期(4年以上) |
| マイクロカーの競争力のある総所有コスト | -0.2% | 都市部、特に北島の都市 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格な段階的ライダー免許・安全規則
ニュージーランドの段階的運転免許制度は、オートバイ普及に対して多段階の障壁を設けています。ライダーは学習者、制限付き、完全免許の各カテゴリーを経て進む必要があり、それぞれに必須の待機期間と試験要件が伴います。学習者承認オートバイ制度(LAMS)は初心者ライダーを特定の車両モデルに制限し、市場内の高性能セグメントへのアクセスを制限しています。保険会社は25歳未満のライダーおよび経験2年未満のライダーに追加の超過額を課し、若年層にとってのコスト障壁を生み出しています。2026年に向けて政府が提案している免許改革は主に自動車免許を対象としており、オートバイ固有の改善への焦点は最小限であり、規制の複雑さが継続することを示しています。ニュージーランド医学雑誌の研究によって示された電動スクーターに関連する安全上の懸念(事故被害者がオートバイライダーよりも多くの手術を必要とすることが示されている)は、より広い二輪車カテゴリーにまで及ぶ可能性のある規制上の慎重さに寄与しています。これらの規制の枠組みは市場アクセス性よりも安全性を優先しており、オートバイ市場内のエントリーレベルの普及率を制約しています。
国内バッテリーパック組立能力の限界
2025年1月時点で、UBCOの管財手続きによりニュージーランドの主要な電動二輪車メーカーの事業が停止し、国内生産能力が大幅に低下し、輸入への依存度が高まりました。7,000万米ドルの資金調達とオーストラリア・ポストとの契約を確保したにもかかわらず、同社の失敗は小規模市場における電気自動車製造のスケールアップの課題を浮き彫りにしています。UBCOは事業を再開しましたが、その影響は長期的にのみ現れるでしょう。アスパイアリング・マテリアルズはクライストチャーチにリチウムイオン電池向けニッケル・マンガン・コバルト材料を製造する施設を運営していますが、地元の車両組立事業との統合が欠如しているため、サプライチェーンの断片化を招いています。この断片化は電動二輪車メーカーにとってコスト増加とリードタイムの長期化をもたらしています。政府が導入したクリーンカー輸入基準は電気自動車に有利な排出基準を設定していますが、国内製造能力の強化に対する支援は限定的です。さらに、アジアの製造拠点からの輸入関税と輸送コストにより車両価格が15〜20%上昇し、ニュージーランドの消費者は大規模市場の消費者と比て不利な立場に置かれています。地元での組立がないことで、ニュージーランド固有の規制要件や運用条件に合わせた車両のカスタマイズ能力もさらに制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
アドベンチャー中排気量がオートバイの優位性を牽引2025年、オートバイは総収益の57.13%を占めました。しかし、スクーターは2031年にかけてCAGR 6.75%で成長すると予測されています。このトレンドは、従来のパフォーマンス指標よりも操作性と収納のしやすさを優先するようになった都市部通勤者の嗜好の変化を示しています。CFMOTOの450MTは2025年に中排気量アドベンチャーセグメントのフロントランナーとして台頭し、競争力のある価格設定と同等のオフロード性能を提供することで優位に立ちました。トライアンフは2026年にスラクストン400とトラッカー400モデルを発売する予定で、手頃な価格とパフォーマンスに重点を置いてエントリーレベルの購入者をターゲットにしています。モペットはライセンス制約と限られたモデルラインナップにより、ニッチなポジションを占めていますが、緩やかな成長が見込まれています。その魅力は低い維持費とより高いACC課徴金からの免除にあり、予算を意識した都市部ライダーにとって魅力的です。
スクーター人気の急上昇は、オートマチックおよびCVTトランスミッションの広範な普及に起因しています。これらのシステムはクラッチ操作の必要性をなくし、スクーターを高齢ライダーや初めての購入者にとって特に魅力的なものにしています。ホンダのNAViはエントリーレベルセグメントの代表例であり、ヤマハが上位モデルへのセミオートマチック技術の拡大は、自動変速が上位市場へ移行するトレンドを示しています。ピアッジョのベスパとアプリリアブランドはニュージーランドに存在感を示していますが、現地販売数が開示されていないことは、確立された日本の競合他社と比較して限定的な市場浸透を示唆しています。規制要因も車両タイプのセグメント化に影響を与えています。例えば、ACC課徴金はスクーターやモペットよりも高排気量オートバイに重い負担を課しています。これにより、都市部の購入者が大型モデルから300cc未満のスクーターに乗り換える経済的インセンティブが生まれ、都市部の通勤に十分なパフォーマンスを提供しながら年間費用を低く抑えることができます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
内燃機関がシェアを維持、電動は最小限のベースから成長2025年、内燃機関は収益の78.42%を占めましたが、電動パワートレインは2031年にかけてCAGR 11.96%で力強く成長すると予測されています。この急増は、フリート電動化義務とRUC免除によって推進されており、総所有コストの差が拡大しています。ICEの領域では、126〜180ccおよび181〜250ccのサブセグメントが先頭を走っています。このトレンドは、特にニュージーランドドル11,000(約6,800米ドル)未満の価格帯の学習者承認オートバイと小排気量アドベンチャーバイクに対するニュージーランドの親和性を反映しています。LAMSカテゴリーの中核を担うのは、この需要に応えるモデルです。一方、パフォーマンスニッチは上昇するACC課徴金に直面しながらも、高排気量モデルによって対応されています。主にモペットとエントリーレベルスクーターで構成される100cc未満セグメントは依然として限定的です。対照的に、501〜800ccおよび801〜1600ccのブラケットは、都市部の機動性よりも高速道路での走行性能を重視するツーリングおよびクルーザー愛好家を引き付けています。
電気自動車は特に4kW未満および4〜7kWセグメントで勢いを増しており、ユーティリィバイクとオフロードモデルが存在感を示しています。しかし、7〜15kWおよび15kW以上のカテゴリーはモデルの不足と高い初期費用に阻まれて遅れをとっています。プレミアム都市部通勤モデルと予算重視のオフロードモデルがそのスペクトルを代表していますが、いずれも従来ICEスクーターが支配してきたマスマーケット通勤者セグメントを見落としています。電気自動車の状況は充電インフラのダイナミクスによってさらに形成されており、オークランドとウェリントンでは密な公共充電ネットワークのおかげで都市間通勤者にサービスを提供しています。150km以上の航続距離を誇る電動モデルはオークランドとウェリントンの都市間通勤者に効率的にサービスを提供できますが、急速充電器ネットワークが主要幹線道路を超えて拡大するまで、南島ツアーには対応できません。
トランスミッション別:
マニュアルが主流、オートマチック/CVTが都市部シェアを獲得2025年、マニュアルトランスミッションが収益の71.87%を占めたが、オートマチックおよびCVTバリアントは2031年にかけて5.33%のCAGRで急増すると予測されている。この変化は主に、従来のクラッチ操作よりも操作の簡便さを好む都市部の通勤者や齢ライダーによって牽引されている。ヤマハがそのモデルにセミオートマチック技術を導入したことは、このトレンドを体現している。この革新的なシステムはマニュアルギアボックスを維持しながらクラッチ操作を自動化し、ライダーが渋滞のストレスなく従来のシフト操作の本質を楽しめるようにしている。ホンダはこのトレンドを認識し、複数のモデルにわたってオートマチック技術を拡充した。この動きは、オープンロードではマニュアル操作を好みながらも、都市環境では自動化の利便性を求めるライダーをターゲットにしている。エントリーレベルのセグメントはCVTスクーターが主流であり、その簡便さと低メンテナンスコストの魅力がマニュアルギアボックスの性能上の優位性を上回っている。
トランスミッションの選択は免許取得の規定にも影響される。ニュージーランドでは、ラーナー・アプルーブド・モーターサイクル・スキームにより、初心者ライダーはパワーウェイトレシオが1メートルトン当たり150kW未満のバイクに制限されている。この規制は、技能向上に適していると見なさる小排気量マニュアルモーターサイクルに傾いている。しかし、過去10年間で新規登録の平均齢が着実に上昇するにつれ、オートマチックおよびCVTオプションへの需要が顕著に増加している。これは特に、従来のモーターサイクル体験よりも利便性を優先するようになったリターンライダーの間で顕著である。モトクロスのラインナップは依然としてマニュアル陣営に固く留まっており、これはオフロードおよびパフォーマンスセグメントにおける直接的な機械制御への継続的な嗜好を浮き彫りにしている。今後を見据えると、トランスミッションの分断は続くことが明らかである。マニュアルは400cc超のモーターサイクルで主流を維持する可能性が高く、オートマチックおよびCVTオプションはスクーター販売および300cc未満のバイクをリードするだろう。
燃料タイプ別:
ガソリンが主流、電動はフリート採用を通じて成長2025年、ガソリンは収益の80.08%を占めましたが、電気自動車は2031年にかけてCAGR 12.35%で力強く成長すると予測されています。この成長は技術セグメント化を反映しており、フリート電動化義務、RUC免除、および充電インフラの拡大を含む同様の触媒によって推進されています。一方、CNG/LPGは給油インフラの不足と限られたモデル提供により普及に苦戦しています。特すべきは、ニュージーランドの主要OEMがCNG/LPG二輪車を工場出荷時に提供しておらず、アフターマーケット改造は主に厳格な安全認証要件により課題に直面していることです。その結果、燃料タイプのセグメント化はガソリンと電動の比較に絞られ、移行のペースは初期コストの均等化、充電ネットワークの密度、および規制インセンティブなどの要因にかかっています。
商業事業者は電動化への移行をリードしており、集中充電と一定の稼働サイクルを活用して、小売消費者を躊躇させることが多い航続距離不安に対処しています。フリート電動化はニュージーランドの国境を越えて勢いを増しています。しかし、確立されたOEMが享受する規模と多様化を持たない電動二輪車専門企業が直面する財務的脆弱性は依然として懸念事項です。小売面では、消費者はガソリンに固執しています。2025年の登録を支配したニュージーランドドル11,000(約6,800米ドル)未満の価格帯は、主にICEモデルが占めています。対照的に、同様の価格帯の電動競合製品はオフロードまたは低速用途に限定されています。燃料タイプセグメント化におけるガソリン優位は、主流OEMがニュージーランドドル15,000(約9,000米ドル)未満で150km以上の航続距離を誇る電動通勤モデルを発表するまで続く見込みです。しかし、このマイルストーンは2027〜2028年以前には実現しそうにありません。
流通チャネル別:
オフラインディーラーが主導権を維持、オンラインが透明性を向上2025年、オフライン販売店は総収益の84.31%を占めました。しかし、オンラインプラットフォームは2031年にかけてCAGR 6.12%で力強く拡大すると予測されています。この成長は、透明な価格設定、全国配送、そしてニュージーランドの断片化した販売店ネットワークを活用できる能力などの優位性によって推進されています。小規模小売業者は複数のショールームを維持するオーバーヘッドなしに全国的な顧客層にアクセスできるようになっています。オンラインプラットフォームは、購入者が保証よりも手頃な価格を優先する中古バイク取引において重要な役割を果たしています。実店舗の販売店は試乗、ファイナンス、アフターサービスにおいて依然として重要であり、これらのサービスは車両販売の2.3倍の利益率をもたらし、販売店の収益性を支えています。
OEMフランチャイズの義務も流通チャネルのセグメント化に影響を与えています。2025年、低迷する販売の中で、一部のブランドは独占フランチャイズ制約を緩和し、マルチブランドショールームの多様化を可能にしました。これは、オンラインのトレンドが勢いを増す中でも、プレミアムブランドが依然として実店舗小売に投資していることを示しています。オンラインプラットフォームは価格発見と在庫集約に優れていますが、実店舗販売店が提供する試乗体験とファイナンスの利便性を再現することに課題を抱えています。このギャップは、実践的なサポートを求める初めての購入者にとって特に顕著です。今後、チャネルの分断は続くと予想されます。オンラインプラットフォームは中古バイク販売でますます優位に立ち、価格重視の購入者を引き付けるでしょう。対照的に、オフライン販売店はニュージーランドドル15,000(約9,000米ドル)を超える新車販売でリードを維持すると予想され、ファイナンス、下取り、アフターサービスなどのサービスが購入者の意思決定に大きく影響します。

エンドユーザー別:
個人セグメントが縮小、商業/フリートが拡大2025年、個人利用は総収益の69.76%を占めました。しかし、商業/フリートセグメントは2031年にかけてCAGR 8.46%で急増すると予測されています。この成長は主に、電動化義務と個人消費者よりも集中型フリートオペレーターをますます有利にする総所有コストのメリットに起因しています。電動フリートへの移行は、オペレーターが運営効率を高めるためにさまざまな電気自動車を導入するなか、ユーティリティ重視の電動二輪車への需要を促進しています。サブスクリプションモデルとスワップ可能なバッテリー設計が、ダウンタイムの最小化と運営費の削減に活用されています。商業事業者は、フリートオペレーターが複数年契約と集中充電インフラから恩恵を受けるため、小売消費者よりも速いペースで電動ソリューションを採用しています。
一方、個人利用の登録は2025年8月まで前年比で大幅に落ち込みました。この落ち込みは、高金利と生活費の圧力によって引き起こされた経済的課題と裁量支出の先送りに起因しています。個人利用セグメントは独自のニュアンスを示しており、都市部通勤者は使いやすい操作性のためにスクーターとオートマチック/CVTモデルを好んでいます。対照的に、アドベンチャー愛好家は週末のドライブやオフロードアドベンチャーのために中排気量オートバイを好みます。観光に関連したレンタルは専門的でありながら収益性の高いニッチを代表していますが、観光セクターは完全には回復しておらず、国際訪問者数はパンデミック前の水準を依然として下回っています。この不足により、レンタル事業者は国内ライダーへの依存度を高めており、国内ライダーは通常、より短く収益性の低い旅行を選択します。今後、市場セグメント化は明確に分かれたままになると予想されます。商業/フリートセクターは電気自動車への移行をリードし、数量成長を牽引すると予想されます。同時に、個人利用セグメントの回復は、より広範な経済の安定化と、コストおよび航続距離の両面で従来の内燃機関に匹敵する競争力のある価格の電動モデルの入手可能性に依存するでしょう。
地域分析
ノースアイランドは2025年の市場収益の73.52%を占め、人口170万人を擁するオークランドの高密度な都市部と、ウェリントンの集中した政府系労働力によって牽引されており、いずれも都市部の通勤需要を大きく押し上げている。同地域の確立されたディーラーネットワーク、充実したサービスインフラ、および容易に入手可能な部品が、全車両カテゴリーにわたる市場成長を支えている。オークランドでは2026年までに年間渋滞コストが26億米ドルに達すると予測されており、通勤者が自動車依存から脱却しようとする中で二輪車の魅力が高まっている。ウェリントンのコンパクトな街並みと政府系雇用の集中を考慮すると、スクーターや小型モーターサイクルが都市モビリティの選択肢として好まれている。
さらに、NZポストが400台以上の電動配送車両を保有していることに示されるように、同地域が持続可能性と運用効率を重視していることは、電気自動車導入に向けた企業の推進力を裏付けている。一方、サウスアイランドはより速い成長軌道にあり、2031年にかけて4.58%のCAGRを誇っている。この急増は主に、アドベンチャーツーリズムの回復と、沿岸ルートから山岳峠、バックカントリートレイルまであらゆる場所を探索する愛好家たちによる新興のレクリエーション・ライディング文化に起因している。地元の観光事業者はこのトレンドを活かし、1万1,200米ドルから2万3,738米ドルの価格帯でガイド付きモーターサイクルツアーを提供し、国際観光客と地元の愛好家の双方にアピールしている。
クイーンズタウンやセントラル・オタゴなどの地域は、このアドベンチャーツーリズムブームの恩恵を受けている。これらの地域の事業者は、特に狭くて曲がりくねった道路がもたらす課題を考慮し、安全トレーニングと地元の交通規則への習熟を優先している。サウスアイランドの低い人口密度は、同地域の多様な地形を活かせるオフロードおよびアドベンチャーモーターサイクルにとって特有の機会をもたらしている。クライストチャーチにおけるUBCO Limitedの事業が最近経営破綻に直面したものの、サプライチェーンの課題が目先の開発見通しに影を落とす中でも、電気自動車製造とイノベーションにおけるサウスアイランドの潜在性が浮き彫りになった。
競争環境
市場集中度
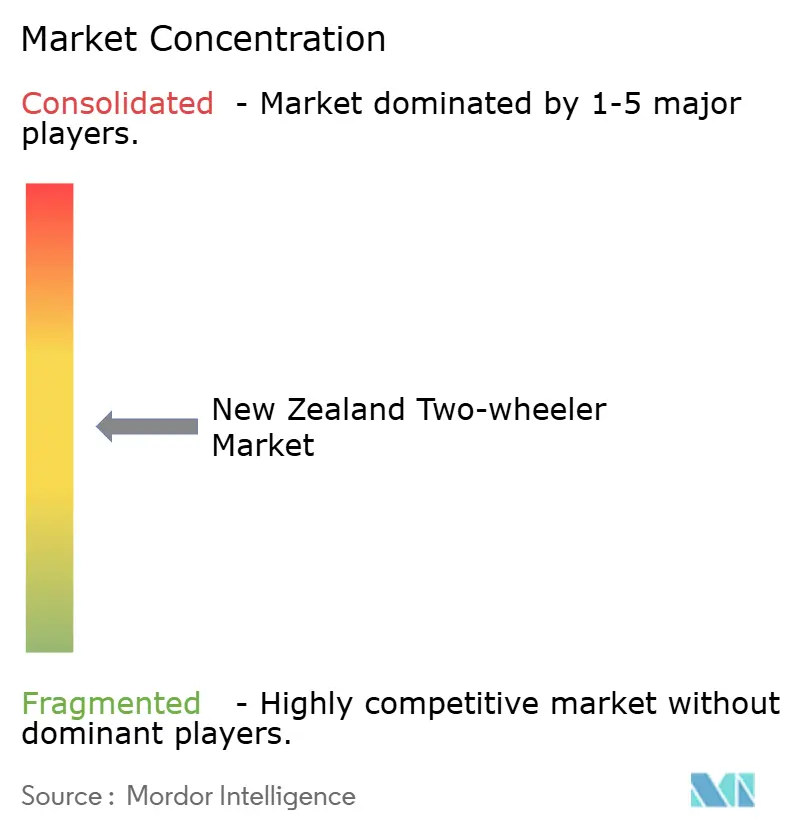
ヤマハ Motor Co., Ltd.、Honda Motor Co., Ltd.、Suzuki Motor Corporation、Kawasaki Motors, Ltd.などの日本メーカーは、スクーター、ラーナー・アプルーブド・モーターサイクル、プレミアムスポーツバイクを含む幅広い製品を引き続き提供した。広範なポートフォリオにもかかわらず、これらの企業はニュジーランド固有の販売数字を開示しておらず、グローバルな事業と比較して市場浸透が限定的であることを示唆している。Triumph Motorcycles Ltd、KTM AG、BMW Motorrad、Harley-Davidson, Inc.などの欧州プレミアムブランドはニッチなセグメントに注力した。Triumph Motorcycles Ltdは新モデルを投入し競争力のある価格のエントリーレベルオプションを発売した一方、KTM AGはモトクロスラインナップでオフロード愛好家に対応した。BMW Motorradは販売不振の中、共有型小売インフラへのシフトを示すマルチブランドショールームへの展開を拡大した。
市場における機会は、航続距離150キロメートル超でNZD 15,000(約9,000米ドル)未満の手頃な価格の電動通勤車両、および高齢ライダー向けに設計されたオートマチックトランスミッション搭載モーターサイクルという形で生まれつつある。UBCO Limitedの2025年におけるB2Bマーケットへの転換は、電動専業メーカーが直面する財務的課題を浮き彫りにしている。しかし、オーストラリア・ポストとの契約およびDXメールとの継続的な協議は、フリート電動化が成長の道筋として持つ可能性をしている。Zhejiang Chunfeng Power Co., Ltd.による526ccエンジンで52馬力を発揮する550CL-Cクルーザーの特許出願、および着脱式バッテリーと革新的なシャシーを特徴とする電動スポーツバイクの設計は、内燃機関および電気自動車セグメントの双方で既存プレーヤーに挑戦する中国OEMの戦略的取り組みを反映している。既存メーカーも自動化を活用して高齢ライダーを引き留めている。ヤマハのY-AMTセミオートマチック技術と、CB1000ホーネットSPを含む複数のモデルで利用可能になったホンダのEクラッチがこのトレンドを体現している。
規制遵守と免許取得の枠組みが市場の競争ダイナミクスを形成している。2025年4月から義務化されたユーロ4m排出ガス基準の施行と、ニュージーランドのLAMS免許取得フレームワークは、ラーナー・アプルーブド、ミッドキャパシティ、プレミアムモデルを含む多様な製品ポートフォリオを持つOEMに有利に働く。これらの規制は、特に環境意識の高い消費者や新規ライダーにサービスを提供するセグメントにおいて、イノベーションと製品開発を促進すると期待されている。市場の断化した性質は、進化する消費者の嗜好や規制要件と相まって、OEMに課題と機会の双方をもたらしている。こうしたダイナミクスに適応し、幅広い製品を提供できる企業は、ニュージーランド二輪車市場における地位を強化する可能性が高い。
ニュージーランド二輪車産業のリーダー企業
-
Yamaha Motor Co., Ltd.
-
Honda Motor Co., Ltd.
-
Suzuki Motor Corporation
-
Kawasaki Motors, Ltd.
-
KTM AG
- 注:主要企業の掲載順は順位を示すものではありません。
ニュージーランド二輪車市場 このレポートでカバーされる企業
- Yamaha Motor Co., Ltd.
- Honda Motor Co., Ltd.
- Suzuki Motor Corporation
- Kawasaki Motors, Ltd.
- KTM AG
- Triumph Motorcycles Ltd
- Harley-Davidson, Inc.
- BMW Motorrad
- Piaggio & C. SpA
- Royal Enfield
- Zhejiang Chunfeng Power Co., Ltd.
- Kwang Yang Motor Co., Ltd.
- Niu Technologies
- Vmoto Limited
- UBCO Limited
- Stark Future SL
- Zero Motorcycles Inc.
- Lifan Technology (Group) Co., Ltd.
- TVS Motor Company Limited
最近の産業開発事情 ニュージーランド二輪車市場
- 2026年9月:ZXMOTOは2026年10月8日にオーストラリアおよびニュージーランドでの初回オートバイラインナップの価格発表と先行予約受付開始を予定しています。初回の先行予約ラインナップには、スポーツ、ネイキッド、モトクロスオートバイが含まれ、820RR、500RR、500F、MX250、MX450が現在確定しています。ZXMOTOは先行予約開始前にさらなるモデルを追加する可能性があり、発売直前の数日間に独占オファーを発表する予定です。
- 2026年4月:ニュージーランドを拠点とする電動オートバイメーカーFTN Motionは、都市部通勤向けに設計されたオリジナルモデルのより強力なバージョンであるストリートドッグXRを発表しました。同社のハミルトン工場で手作りされたXRはストリートドッグ80の後継モデルであり、リアハブモーターによる瞬時トルクで最高速度85km/hを実現しています。
ニュージーランド二輪車市場レポートの範囲
スコープには、車両タイプ(スクーター、モペット、オートバイ)、技術(内燃機関(ICE)[100cc未満、100〜125cc、126〜180cc、181〜250cc、251〜500cc、501〜800cc、801〜1600cc、1600cc超]、電動[4kW未満、4〜7kW、7〜15kW、15kW超])、トランスミッション(マニュアルおよびオートマチック/CVT)、燃料タイプ(ガソリン、電動、CNG/LPG)、流通チャネル(オフライン販売店およびオンラインプラットフォーム)、エンドユーザー(個人および商業/フリート)によるセグメント化が含まれます。分析には北島および南島を含む地域レベルのセグメント化も含まれます。市場規模と成長予測は米ドルの金額と台数の数量で示されます。
セグメンテーション概要
| スクーター |
| モペット |
| オートバイ |
| 内燃機関(ICE) | 100cc未満 |
| 100~125cc | |
| 126~180cc | |
| 181~250cc | |
| 251~500cc | |
| 501~800cc | |
| 801~1,600cc | |
| 1,600cc超 | |
| 電動 | 4kW未満 |
| 4~7kW | |
| 7~15kW | |
| 15kW超 |
| マニュアル |
| オートマチック/CVT |
| ガソリン |
| 電気 |
| CNG/LPG |
| オフラインディーラー |
| オンラインプラットフォーム |
| 個人 |
| 商業/フリート |
| 北島 |
| 南島 |
| 車両タイプ別 | スクーター | |
| モペット | ||
| オートバイ | ||
| 技術別 | 内燃機関(ICE) | 100cc未満 |
| 100~125cc | ||
| 126~180cc | ||
| 181~250cc | ||
| 251~500cc | ||
| 501~800cc | ||
| 801~1,600cc | ||
| 1,600cc超 | ||
| 電動 | 4kW未満 | |
| 4~7kW | ||
| 7~15kW | ||
| 15kW超 | ||
| トランスミッション別 | マニュアル | |
| オートマチック/CVT | ||
| 燃料タイプ別 | ガソリン | |
| 電気 | ||
| CNG/LPG | ||
| 流通チャネル別 | オフラインディーラー | |
| オンラインプラットフォーム | ||
| エンドユーザー別 | 個人 | |
| 商業/フリート | ||
| 地域別 | 北島 | |
| 南島 | ||
レポートで回答される主要な質問
ニュージーランド二輪車市場の現在の価値はいくらですか?
ニュージーランド二輪車市場規模は2025年に4,347万USDです。
ニュージーランド二輪車市場はどのくらいの速さで成長すると予測されていますか?
市場は2026年から2031年にかけてCAGR 3.39%で拡大すると予測されています。
ニュージーランドで最大のシェアを持つ車両タイプはどれですか?
オートバイは2025年にニュージーランド二輪車市場シェアの57.13%をリードしました。
最も速く成長しているセグメントはどれですか?
スクーターは2031年にかけて最速のCAGR 6.75%を記録すると予測されています。