
アジア太平洋地域の電動スクーター市場規模とシェア
市場概要
| 調査期間 | 2019 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
| 市場規模 (2025) | 14.20 十億米ドル |
| 市場規模 (2030) | 23.30 十億米ドル |
| 成長率 (2025 - 2030) | 10.41 % |
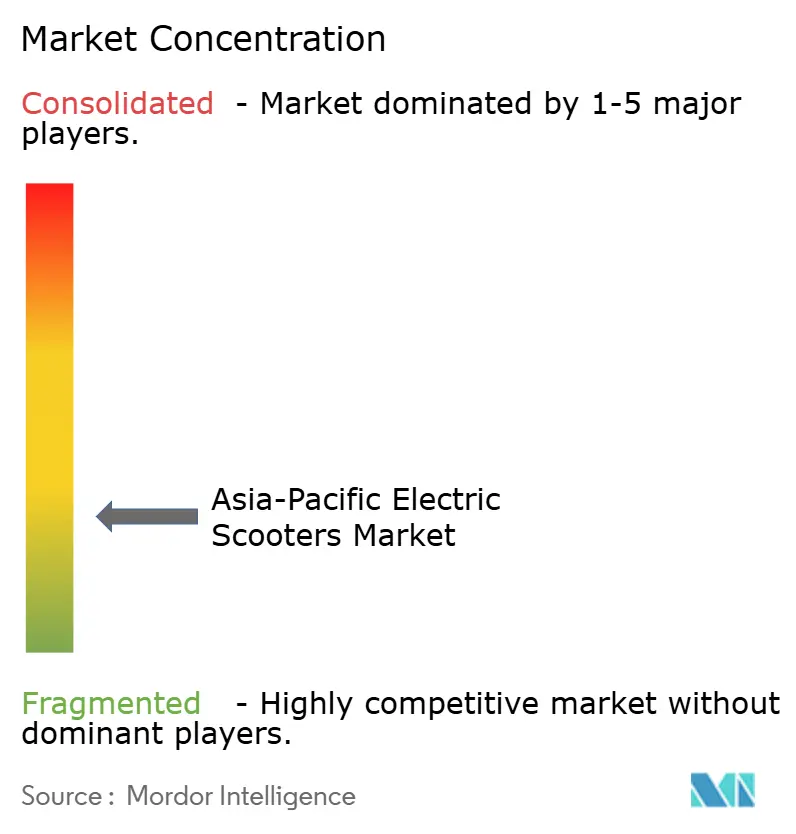
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の電動スクーター市場分析
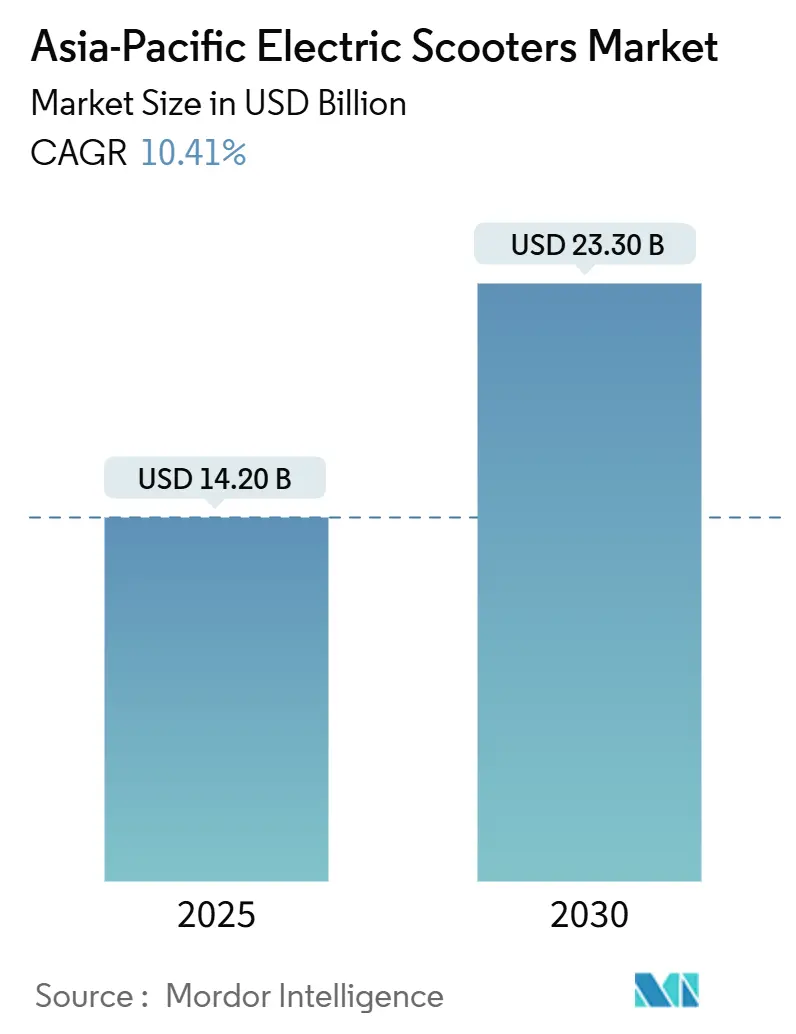
アジア太平洋地域の電動スクーター市場規模は2025年に140億2,000万USDとなり、予測期間中に10.41%のCAGRで成長し、2030年までに233億USDに達する見込みです。急速な都市化とコスト効率の高いモビリティソリューションの採用拡大が、主要経済圏全体での需要を支えています。中国、インド、東南アジアにおける政府主導の電動化プログラムが、補助金や有利な登録規制に支えられ、顧客基盤を拡大しています。
リチウムイオンバッテリー技術は、エネルギー密度の高さとパック価格の低下により、支配的なシェアを占めています。さらに、中国とインドにおける国内セル製造イニシアチブがサプライチェーンへの依存度を低下させています。バッテリー交換ネットワークは、特に人口密集した都市部を中心に拡大を続けており、充電時間の短縮とフリート稼働率の向上に貢献しています。
電子商取引の取引量拡大に伴い、ラストワンマイル配送企業による商業利用が増加しています。インド、中国、インドネシアの企業は、燃料コストの削減と新たな排出削減規制への対応を目的として、専用の電動二輪車フリートを拡大しています。さらに、シェアモビリティ事業者は、テレマティクスベースのフリート管理システムに支えられ、コネクテッド電動スクーターの導入を拡大しています。
主要レポートのポイント
- バッテリータイプ別では、リチウムイオンが2025年のアジア太平洋地域の電動スクーター市場の68.05%を占めました。ナトリウムイオンおよびその他の新興化学系は、2030年までに14.25%のCAGRで拡大する見込みであり、このカテゴリー内で最も高い成長率となっています。
- 出力別では、3.6kW未満のモデルが2025年の地域市場の46.70%のシェアを占め、10kW超のスクーターは2030年までに11.66%のCAGRで成長する見込みであり、出力クラスの中で最も高い成長率となっています。
- モーター・駆動タイプ別では、ハブモーターが2025年のアジア太平洋地域市場の63.40%を占めました。ミッドドライブシステムは、効率性と性能向上への需要の高まりに支えられ、2030年までに12.05%のCAGRを記録する見込みです。
- 最終用途別では、個人モビリティが2025年の総需要の54.80%を占めました。配送・物流フリートは、電子商取引の拡大とフリート電動化規制に牽引され、2030年までに12.71%のCAGRで成長する見込みです。
- 国別では、中国が2025年の地域市場価値の38.90%を占めました。インドはアジア太平洋地域で最も成長が速い主要市場であり、2030年までの成長率は地域平均CAGR 10.41%を上回ると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速な都市化と渋滞に起因する需要 | 2.4% | 中国の第一線都市、インドの大都市圏、インドネシア、ベトナム | 長期(4年以上) |
| 政府のインセンティブと購入補助金 | 2.2% | 中国、インド、台湾、タイ、ベトナム | 中期(2~4年) |
| 電子商取引とオンデマンドフリートの電動化 | 2.0% | インド、中国、インドネシア、韓国 | 中期(2~4年) |
| 排出規制の強化と内燃機関使用制限 | 1.7% | 中国、インド、タイ、ベトナム、フィリピン | 長期(4年以上) |
| 充電・バッテリー交換ネットワークの拡大 | 1.4% | 中国、インド、台湾、インドネシア | 長期(4年以上) |
| バッテリーパックと車両組立の現地化 | 1.0% | 中国、インド、ASEAN新興市場 | 短中期(4年以内) |
| 情報源: Mordor Intelligence | |||
都市部の交通渋滞の深刻化とラストワンマイルモビリティ需要の拡大
アジア太平洋地域の主要都市における急速な都市化が、移動の遅延を増加させ、輸送効率を低下させています。中国、インド、インドネシア、ベトナムの大都市圏では、ピーク時に慢性的な渋滞が発生しており、通勤者はコンパクトなモビリティソリューションを求めるようになっています。電動スクーターはドアツードアの移動時間を短縮し、駐車の制約を軽減するとともに、地下鉄やバスシステムとの連携にも優れています。
地域の政府は、低速車両専用レーンの整備、二輪車駐車スペースの拡充、特定の都市地区における内燃機関二輪車の規制などを通じてこの転換を支援しています。これらの施策は、ラストワンマイル移動における電動スクーターの魅力を高め、人口密集都市全体での長期的な普及を促進しています。
政府のインセンティブと補助金プログラム
政策支援はアジア太平洋地域全体で中核的な成長ドライバーであり続けています。中国は電動二輪車に対する登録優遇措置と国内製造インセンティブを継続的に実施しており、インドの電動モビリティ促進スキーム2024は国内生産モデルの取得コストを引き下げています。タイやインドネシアを含む東南アジア諸国は、国内組立を促進するために税制優遇措置と輸入関税の引き下げを実施しています[1]。
これらの施策は小売価格を引き下げ、資金調達へのアクセスを改善し、メーカーに対して予測可能な需要シグナルを提供します。標準化されたコンプライアンス規則と進化する安全基準は、シェアモビリティ事業者や配送フリートの運営リスクをさらに低減し、地域全体でのより広範な普及を支援しています。
電子商取引配送フリートの急速な拡大
インド、中国、インドネシア、韓国の電子商取引プラットフォームおよびフードデリバリー事業者は、運営費の削減とサステナビリティへのコミットメント遵守を目的として、二輪車フリートの電動化を進めています。メーカーと物流企業のパートナーシップが大規模な導入を加速しています。
台湾やインドネシアなどの市場におけるバッテリー交換ネットワークは、ダウンタイムを最小化することで高いフリート稼働率を実現しています。テレマティクスと経路最適化システムがエネルギー効率を向上させ、配送1件あたりの運営コストを削減しています。これらの進展により、電動スクーターは人口密集した都市部における商業フリートの優先資産クラスとして位置づけられています[2]。
リチウムイオンバッテリー価格の低下
アジア太平洋地域では、中国における大規模製造とインドにおける現地化の進展により、バッテリーパック価格が引き続き低下しています。LFP化学系は、優れた安全プロファイルと長いサイクル寿命により、コスト重視モデルで主流となっています。ナトリウムイオンバッテリーは2024年に初期量産段階に入り、規制対象の低速フリートに適した性能を提供し、コスト最適化の新たな機会を創出しています。
パック価格の低下により、メーカーは大幅な価格上昇なしに長距離モデルを提供できるようになり、個人モビリティおよび商業用途全体で顧客基盤が拡大しています。アジア太平洋地域の複数の市場でガソリンスクーターとのコスト同等性が近づいており、電動化の経済的根拠が強化されています[3]。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 公共充電・交換インフラの不足 | -1.5% | インドの第二・第三線都市、インドネシア、ベトナム、フィリピン | 中期(2~4年) |
| ガソリン二輪車と比較した高い初期コスト | -1.3% | インド、インドネシア、ベトナム、バングラデシュ、中国農村部 | 短期(2年以内) |
| バッテリー安全インシデントと進化する基準 | -1.0% | インド、中国、一部のASEAN市場 | 短期(2年以内) |
| セルおよび主要材料の輸入依存 | -0.8% | インド、ASEAN、韓国の組立業者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
公共充電・交換インフラの不足
充電インフラの整備状況は地域全体で不均一であり、特に主要大都市圏以外では顕著です。多くのユーザーは自宅での充電スペースを持たず、拡大するユーザーベースに対して不十分な公共充電器への依存度が高まっています。バッテリー交換ネットワークは有効な代替手段を提供していますが、展開には高い設備投資が必要であり、ブランド間の相互運用性も依然として限定的です。
これらの制約は航続距離への不安を高め、日常の通勤者やフリート事業者の普及を遅らせています。その影響は、住宅での充電アクセスが制限されており、規制の枠組みがまだ発展途上にあるインド、インドネシア、ベトナムの人口密集都市でより顕著です。
内燃機関代替品と比較した高い初期取得コスト
バッテリー価格の低下にもかかわらず、電動スクーターは同等のガソリン二輪車よりも高い小売価格を維持しています。このコスト格差は、家計が現金購入やインフォーマルな信用に大きく依存しているインド、インドネシア、ベトナムなどの価格感応度の高い市場で持続しています。
政府のリベートは回収期間を短縮しますが、初期コスト差を完全に解消するには至っていません。バッテリーリースや従量課金モデルなどの資金調達ソリューションは存在しますが、都市部に限定されており、従来のオートバイローンよりも高い金利が適用されます。総所有コストの同等性を達成するには通常18~24ヶ月の使用が必要であり、これは低所得層の多くの消費者の財務計画の許容範囲を超えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:
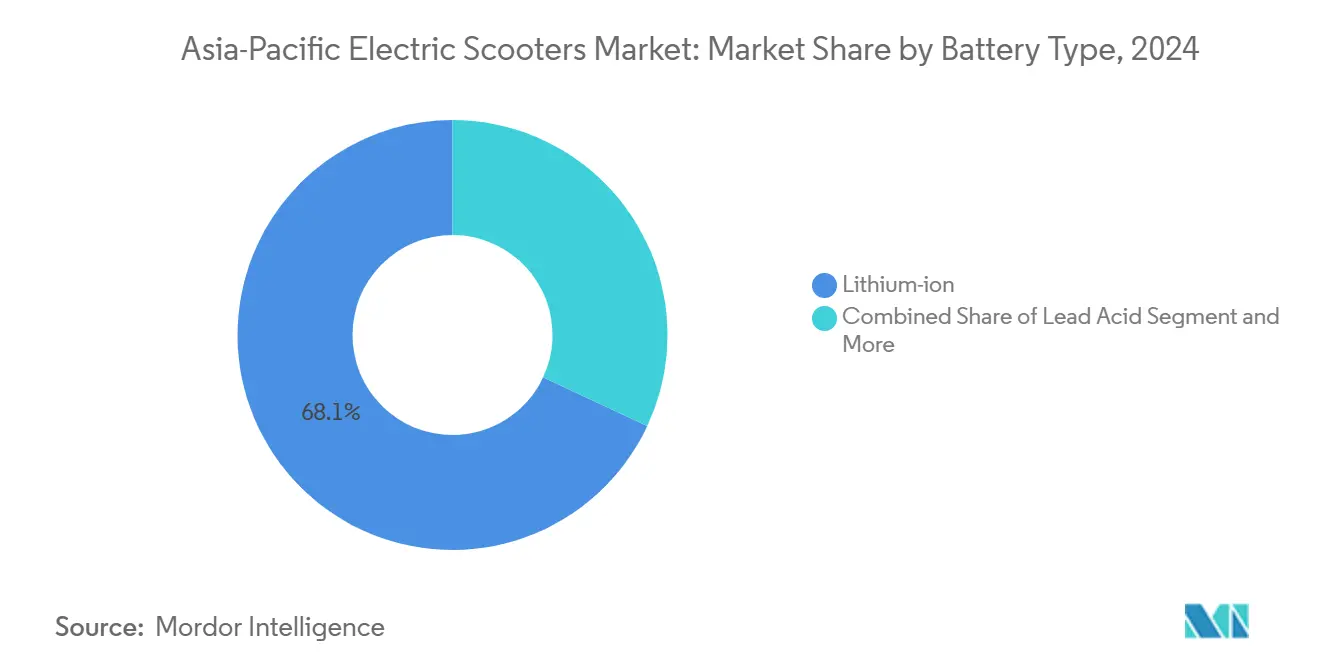
新興化学系が拡大する中でのリチウムイオンの優位性リチウムイオンバッテリーは2025年のアジア太平洋地域の電動スクーター市場の68.05%を占め、マスマーケットおよびミッドプレミアムモデルの両方における中核化学系を形成しています。リチウムイオンポリマーがさらに11.0%を加え、地域における先進リチウム化学系の優位性を強化しています。鉛酸は16.0%のシェアを維持しており、主に価格感応度の高い購買層をターゲットとしたエントリーレベルおよびユーティリティ重視の車両に使用されています。
ナトリウムイオンおよびその他の新興化学系は2025年時点では小さなシェアを占めるにとどまっています。しかし、このセグメントは2030年までに14.25%のCAGRで成長する見込みであり、全バッテリータイプの中で最も速い成長率となっています。ナトリウムイオンおよび関連化学系の急速な成長は、特にサイクルあたりの総コストと原材料の入手可能性が重要な意思決定要因となるフリート用途において、鉛酸および低価格帯リチウムイオンの一部からシェアを徐々に移行させると予想されています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
出力別:
3.6kW未満の数量、高出力ニッチの加速3.6kW未満のスクーターは最大の出力クラスを占め、2025年のアジア太平洋地域市場の46.70%のシェアを有しています。この帯域は、多くのアジア太平洋経済圏における都市部の低速通勤および有利な免許規制と一致しています。3.6~7.2kWの範囲は39.5%のシェアで僅差で続いており、二輪車の規制基準内に収まりながら、より高い加速性能と都市近郊の移動に対応できるユーザーに対応しています。
10kW超のスクーターは2025年の市場価値の4.80%にとどまりますが、2030年までに11.66%のCAGRで成長する見込みであり、全出力帯の中で最も速い成長率となっています。これは、特に先進的なアジア太平洋市場において、高速道路対応および性能重視の電動二輪車への関心の高まりを示しています。
モーター・駆動タイプ別:
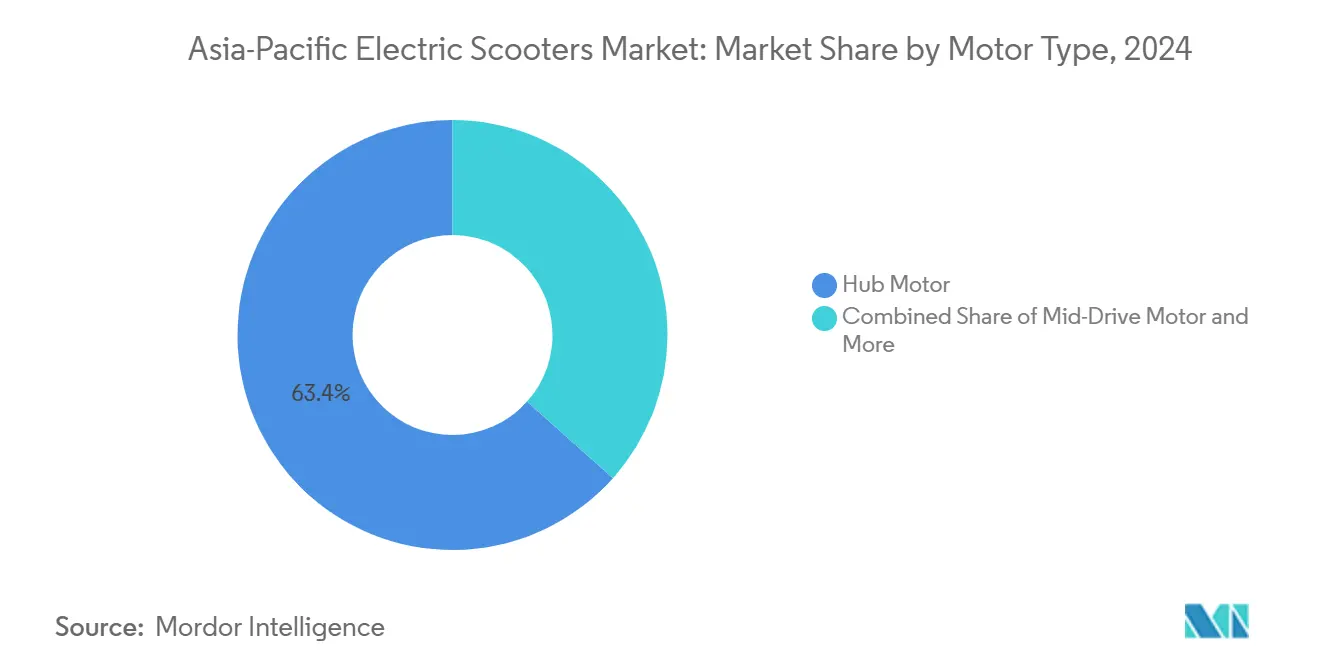
ハブモーターが主導、ミッドドライブがシェアを拡大ハブモーターは2025年に63.40%のシェアで地域市場を支配しています。一体型設計、低いメンテナンスニーズ、および大量生産される都市向けモデルへの適合性がこのリーダーシップを支えています。ベルトドライブとチェーンドライブの構成は合計で市場の20.0%を占め(ベルト12.0%、チェーン8.0%)、主に耐久性や特定の乗り心地特性を優先するモデルに採用されています。
ミッドドライブモーターは16.60%のシェアを占めますが、2025年~2030年にかけて12.05%のCAGRが予測される最も成長の速い駆動タイプを代表しています。このカテゴリーの成長は、より高いトルク、優れた登坂能力、より効率的な重量配分を必要とする商業・プレミアムユーザーに支えられています。予測期間中、ハブモーターは過半数のシェアを維持する見込みですが、ミッドドライブシステムは性能重視およびフリート重視のセグメントで漸進的なシェアを獲得すると予想されています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
最終用途別:
個人所有が依然として最大、フリートが急速に拡大個人・個人モビリティは2025年のアジア太平洋地域の電動スクーター市場の54.80%を占め、通勤利用における内燃機関二輪車からの強い代替需要を反映しています。商業・法人フリートは18.0%を占め、内部のサステナビリティ目標とキャンパスや工業施設における管理された稼働サイクルに支えられています。シェアスクーター事業者を含むマイクロモビリティサービスプロバイダーは需要の12.0%を占めています。
配送・物流フリートは2025年の市場の15.20%を占め、2030年までに12.71%のCAGRで成長する見込みであり、全最終用途セグメントの中で最も速い成長率となっています。このカテゴリーの成長は、電子商取引の拡大と、特にインド、中国、東南アジアの大都市における注文1件あたりの配送コストと都市排出量の削減ニーズと密接に関連しています。
地域分析
中国およびインドの電動スクーター市場
中国は2025年のアジア太平洋地域の電動スクーター市場において38.90%のシェアを占めており、成熟したサプライヤー基盤、広範なディーラーネットワーク、および二輪車電動化に向けた強力な政策推進によって支えられている。インドは地域市場価値の23.05%を占め、最も成長が速い主要市場であり、2025年から2030年にかけて地域CAGRである10.41%を上回る成長が見込まれている。中央政府および州レベルでの奨励策の拡充、国内製造の強化、らびに充電・交換インフラの急速な整備がこの傾向を後押ししている。
アジア太平洋地域の電動スクーター市場
日本と韓国はそれぞれ市場の10.0%および7.0%を占めており、テクノロジー志向の消費者セグメントと確立されたOEMメーカーによって牽引されている。アジア太平洋地域のその他のクラスターは21.1%を占め、インドネシア、ベトナム、タイ、およびその他の新興市場をカバーしており、これらの地域では二輪車普及率が高く、比較的低い基盤から電動化の取り組みが拡大しつつある。
競合環境
アジア太平洋地域の電動スクーター市場は中程度の断片化を示しており、規模は中国およびインドのメーカーに集中しています。中国ブランドのYadea Technology GroupとNIU Technologiesは国内販売量を支え、輸入業者・販売代理店ネットワークを通じて東南アジアへの展開を拡大しています。インドでは、Ather EnergyやHero Electric Vehiclesなどのプレーヤーが、中央・州レベルのインセンティブと現地化されたコンポーネント調達に支えられ、生産を拡大しています。
競争優位性は、より広いエコシステムの制御へとシフトしています。Gogoro Inc.はバッテリー交換インフラとエネルギーのサービスとしての提供を運営し、バッテリーアクセスを継続的収益モデルに転換してフリートの固定化を強化しています。主要OEMは、パフォーマンス、データ、アフターセールス収益ストリームをより厳密に管理するために、自社バッテリーパック組立、ソフトウェアプラットフォーム、テレマティクスへの投資を行っています。
アジア太平洋地域の主要市場全体で安全・性能基準が高まっており、コンプライアンスおよび認証コストが増加しています。輸入主導の小規模ブランドは、型式認証規則、火災安全調査、保証要件からの圧力に直面しており、認定された品質システム、強固なサプライヤー関係、およびバッテリーとBMS設計のアップグレードへの投資能力を持つ確立されたメーカーが有利な立場にあります。セルサプライヤーおよびテクノロジースタートアップとの戦略的パートナーシップが、化学系の多様化と長期的なコスト管理を支援しています。
アジア太平洋地域の電動スクーター産業のリーダー企業
-
Yadea Technology Group
-
NIU Technologies
-
Gogoro Inc.
-
TVS Motor Company
-
Bajaj Auto
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の電動スクーター市場 このレポートでカバーされる企業
- Yadea Technology Group
- NIU Technologies
- Gogoro Inc.
- Segway-Ninebot
- Sunra Electric Vehicle (Xinri)
- AIMA Technology Group
- TAILG Group
- Luyuan Electric Vehicle
- LIMA Electric
- Vmoto / Super Soco
- Hero Electric
- Hero MotoCorp (VIDA)
- Ola Electric
- Ather Energy
- TVS Motor Company
- Bajaj Auto (Chetak Electric)
- Okinawa Autotech
- Greaves Electric Mobility (Ampere)
- Revolt Motors
- Simple Energy
- PURE EV
- BGauss
- Horwin
- Silence Urban Ecomobility
- Xiaomi (Mi Electric Scooter)
最近の産業開発事情 アジア太平洋地域の電動スクーター市場
- 2025年12月:Ola Electricはインドで国内製造の「バーラト・セル」4680フォーマットバッテリーを搭載した初の電動スクーターの納車を開始しました。初期モデルであるOla S1 Pro+は、13kWモーター、IDCテスト条件下で最大320kmの航続距離、4つの走行モード、デュアルABSとディスクブレーキを特徴とし、地域内でのセルおよびパック生産の垂直統合に向けた一歩を示しています。
- 2025年11月:ヤマハ発動機はインド市場向けに2台の新型電動スクーターを発表しました。自社開発の電動スポーツスクーターAEROX EとRiver Mobilityとの共同開発によるEC-06電動スクーターです。このデュアルローンチはアジア太平洋地域におけるヤマハの電動ポートフォリオを拡大し、日本のOEMと地域のEVスペシャリストとのコラボレーションを強調しています。
- 2025年11月:Ather Energyはコロンボモーターショー2025においてスリランカでRizta電動スクーターを発表し、インド以外への初の国際展開の一つとなりました。この動きはAther Energyの南アジアでのプレゼンスを強化し、Riztaを地域輸出市場における都市通勤向けのファミリー志向の電動スクーターとして位置づけています。
アジア太平洋地域の電動スクーター市場レポートの調査範囲
セグメンテーション概要
| 鉛酸 |
| リチウムイオン |
| リチウムイオンポリマー |
| ナトリウムイオンおよび新興化学系 |
| 3.6kW未満 |
| 3.6~7.2kW |
| 7.2kW超 |
| ハブモーター |
| ベルトドライブ |
| チェーンドライブ |
| ミッドドライブモーター |
| 個人・個人利用 |
| 商業・法人 |
| マイクロモビリティサービス |
| 配送・物流 |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| インドネシア |
| ベトナム |
| タイ |
| その他のアジア太平洋地域 |
| バッテリータイプ別 | 鉛酸 |
| リチウムイオン | |
| リチウムイオンポリマー | |
| ナトリウムイオンおよび新興化学系 | |
| 出力別 | 3.6kW未満 |
| 3.6~7.2kW | |
| 7.2kW超 | |
| モーター・駆動タイプ別 | ハブモーター |
| ベルトドライブ | |
| チェーンドライブ | |
| ミッドドライブモーター | |
| 最終用途別 | 個人・個人利用 |
| 商業・法人 | |
| マイクロモビリティサービス | |
| 配送・物流 | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋地域の電動スクーター市場の規模はどのくらいですか?
アジア太平洋地域の電動スクーター市場は2025年に140億2,000万USDと評価されており、予測期間中に10.41%のCAGRで成長し、2030年までに233億USDに達する見込みです。
アジア太平洋地域における電動スクーターの成長を牽引する要因は何ですか?
成長は、急速な都市部の交通渋滞、政府主導の電動化プログラム、電子商取引配送フリートの拡大、およびリチウムイオンバッテリー価格の低下によって牽引されています。充電・交換ネットワークの改善が主要都市での普及をさらに強化しています。
アジア太平洋地域の電動スクーター市場で主流のバッテリータイプはどれですか?
リチウムイオンバッテリーはエネルギー密度の向上、パックコストの低下、OEMによる広範な採用に支えられ、68.05%で最大のシェアを占めています。ナトリウムイオンバッテリーは小さなシェアを占めますが、14.25%のCAGRで最も速い成長を記録しています。
最も高い需要を占める出力カテゴリーはどれですか?
3.6kW未満のモデルは2025年のアジア太平洋地域市場の46.70%を占め、低速規制基準と強い都市通勤需要に牽引されています。高出力モデル(10kW超)は小さなセグメントを構成しますが、11.66%のCAGRで最も速く成長しています。
市場需要に最も貢献している最終用途セグメントはどれですか?
個人・個人モビリティが需要の54.80%を占めています。配送・物流フリートは12.71%のCAGRで最も成長の速いセグメントを形成しており、電子商取引の台頭とラストワンマイル配送ニーズに支えられています。