
Tamaño y Participación del Mercado de Vehículos de Dos Ruedas de Nueva Zelanda
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
| Tamaño del Mercado (2026) | 44.94 Millones de dólares |
| Tamaño del Mercado (2031) | 53.12 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.39 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos de Dos Ruedas de Nueva Zelanda por Mordor Intelligence
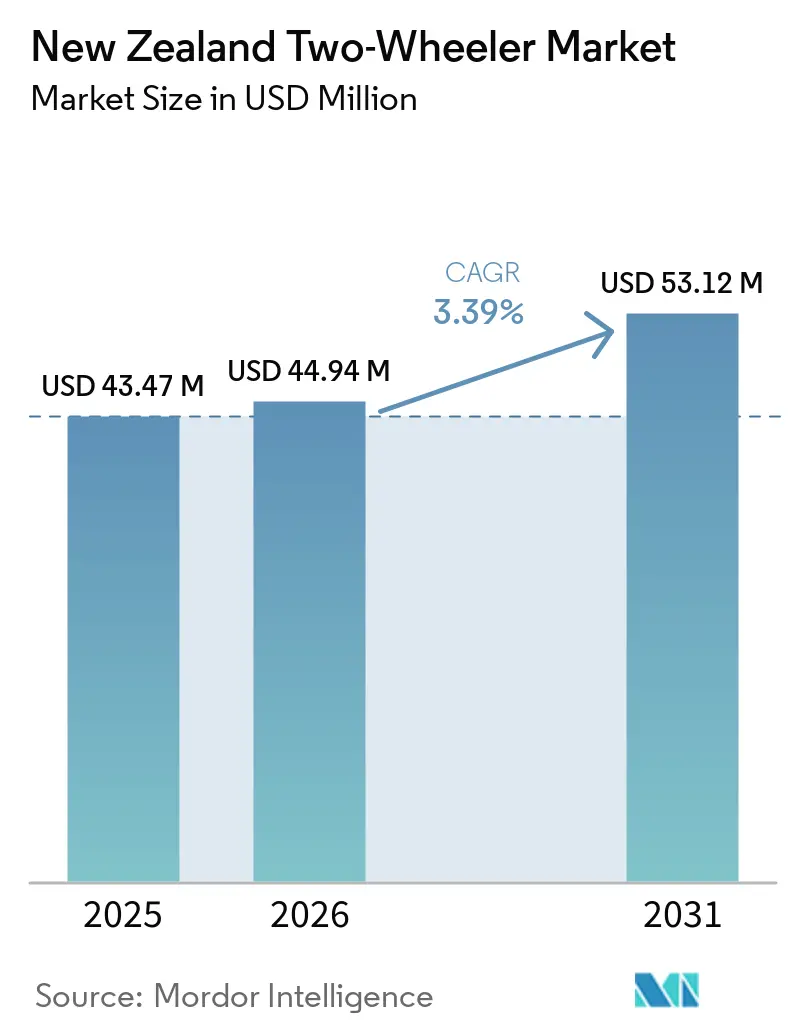
El tamaño del mercado de vehículos de dos ruedas de Nueva Zelanda fue valorado en 43,47 millones de USD en 2025 y se espera que crezca desde 44,94 millones de USD en 2026 hasta alcanzar 53,12 millones de USD para 2031, a un CAGR del 3,39% durante el período 2026-2031. La expansión es constante más que rápida, ya que el mercado está pasando de una fase de crecimiento temprano a una madurez medida a medida que las regulaciones se endurecen, los incentivos de compra retroceden y los compradores evalúan el costo total de propiedad con mayor detenimiento. Los productos de combustión interna aún dominan, pero la transición eléctrica está en marcha a medida que los compradores de flotas persiguen objetivos de sostenibilidad y la combinación de electricidad mayoritariamente renovable del país respalda el transporte bajo en carbono. La congestión urbana en Auckland y Wellington, los estilos de vida de los consumidores en evolución que favorecen la movilidad personal compacta y la mejora de los canales de venta digitales trabajan en conjunto para mantener la demanda en una trayectoria ascendente. Al mismo tiempo, la eliminación del Descuento para Vehículos Limpios a finales de 2023 y la introducción de cargos por uso de carreteras (RUC) para vehículos eléctricos de mayor potencia en abril de 2024 añadieron fricción a la electrificación a corto plazo, mientras que la estricta licencia de conducción graduada ralentiza la adopción por primera vez entre los conductores más jóvenes.
Conclusiones Clave del Informe
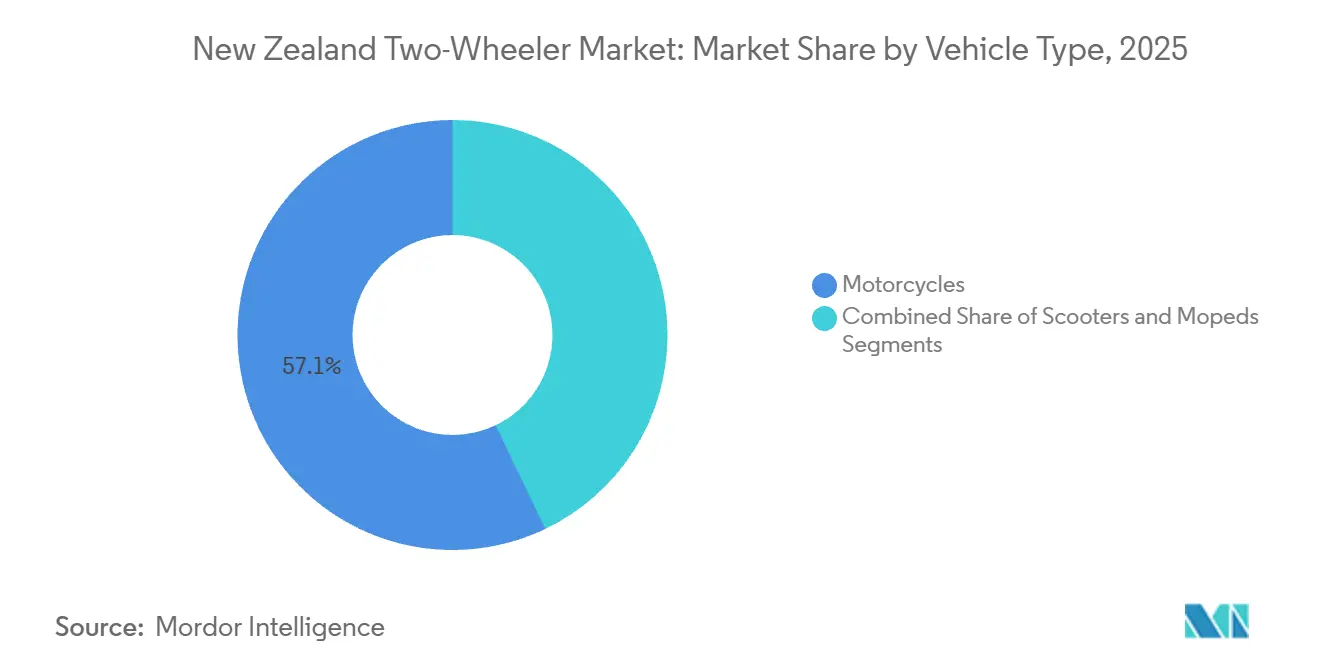
- Por tipo de vehículo, las motocicletas lideraron con una participación de ingresos del 57,13% en 2025, mientras que se proyecta que los scooters registren el CAGR más rápido del 6,75% hasta 2031.
- Por tecnología, los motores de combustión interna representaron el 78,42% de las ventas de 2025, mientras que se prevé que los trenes de potencia eléctricos crezcan a un CAGR del 11,96% hasta 2031.
- Por transmisión, las cajas de cambios manuales dominaron, con una participación del 71,87% en 2025, pero las unidades automáticas/CVT están preparadas para un CAGR del 5,33% durante el período de pronóstico.
- Por tipo de combustible, la gasolina mantuvo una participación del 80,08% en 2025, mientras que se espera que las alternativas eléctricas crezcan a un CAGR del 12,35% hasta 2031.
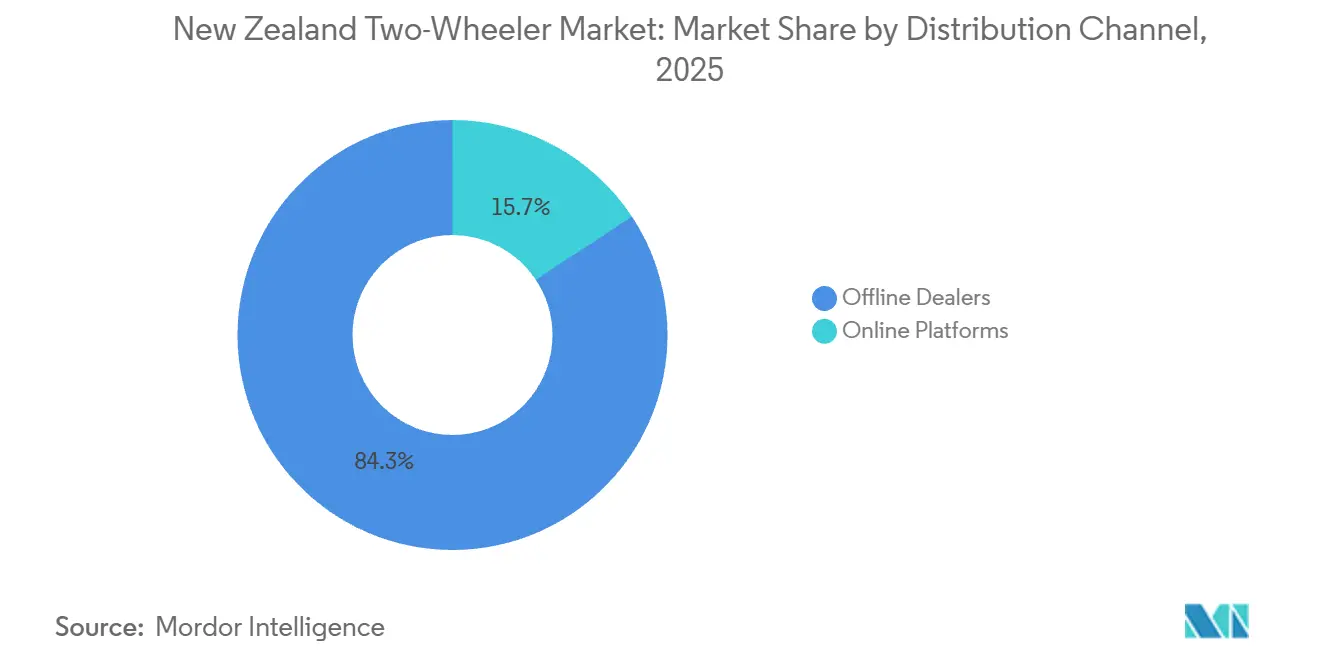
- Por canal de distribución, los concesionarios físicos captaron el 84,31% de los ingresos de 2025, mientras que las plataformas en línea están en camino de crecer a un CAGR del 6,12% durante 2026-2031.
- Por usuario final, los conductores particulares representaron el 69,76% de los ingresos de 2025, mientras que el segmento comercial/flotas está preparado para expandirse a un CAGR del 8,46% durante el mismo período.
- Por geografía, la Isla Norte tuvo una participación del 73,52% en 2025, y se proyecta que la Isla Sur registre el crecimiento más rápido con un CAGR del 4,58% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Congestión Urbana y Escasez de Estacionamiento | +0.8% | Isla Norte, concentrada en Auckland y Wellington | Mediano plazo (2-4 años) |
| Precios de Combustible y Conductores con Conciencia de Costos | +0.6% | Nacional, con mayor impacto en los centros urbanos | Corto plazo (≤ 2 años) |
| Electrificación de Flotas por Parte de Empresas | +0.5% | Nacional, con adopción temprana en las principales ciudades | Mediano plazo (2-4 años) |
| Auge de la Cultura de Conducción Todoterreno | +0.4% | Isla Sur, con extensión a la Isla Norte | Largo plazo (≥ 4 años) |
| Turismo en Senderos de Zonas Remotas | +0.3% | Isla Sur, concentrada en Queenstown y Central Otago | Largo plazo (≥ 4 años) |
| Subsidios Gubernamentales para Vehículos de Dos Ruedas Eléctricos | +0.2% | Nacional, con adopción temprana en áreas urbanas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Congestión Urbana y la Escasez de Estacionamiento
La congestión del tráfico en Auckland costará a la ciudad 2,6 mil millones de USD anuales en 2026, con residentes que pierden más de 17 horas al año en retrasos de tráfico La congestión del tráfico podría costarle a Auckland 1.600 millones de dólares al año, RNZ, rnz.co.nz.">[1]. Los vehículos privados representan el 90% del tráfico, lo que lleva a los viajeros a adoptar cada vez más vehículos de dos ruedas para mitigar las presiones económicas y reducir la dependencia del automóvil. La iniciativa del alcalde de implementar cobros por congestión está acelerando este cambio hacia motocicletas y scooters. Wellington, limitada por sus restricciones geográficas y una fuerza laboral gubernamental concentrada, enfrenta desafíos similares. Una reducción gubernamental de 1,5 mil millones de USD en la financiación del transporte público ha aumentado inadvertidamente el atractivo de los vehículos de dos ruedas, especialmente a medida que las opciones de transporte alternativo se vuelven más limitadas. Además, la escasez de estacionamiento en los distritos comerciales centrales realza el atractivo de los vehículos de dos ruedas, que ofrecen compacidad, mejor maniobrabilidad y mejores capacidades de almacenamiento en comparación con los automóviles tradicionales.
Aumento de los Precios de la Gasolina y Viajeros Sensibles al Costo
El aislamiento geográfico de Nueva Zelanda y su dependencia del petróleo importado afectan significativamente a los consumidores a medida que aumentan los costos de combustible. Los vehículos de dos ruedas, con una eficiencia de combustible 2 a 3 veces superior a la de los automóviles de pasajeros, ofrecen una alternativa rentable para los viajeros sensibles al precio. A partir de abril de 2024, el gobierno implementó un cargo por uso de carreteras de 76 USD por cada 1.000 kilómetros en vehículos eléctricos. Este cambio de política puede mejorar la competitividad de los vehículos de dos ruedas a gasolina en escenarios específicos. Cabe destacar que este ajuste coincide con que los vehículos eléctricos representan solo el 2% del parque de vehículos ligeros, lo que subraya la importancia del momento oportuno en las estructuras de incentivos. Los operadores de flotas corporativas adoptan cada vez más modelos de costo total de propiedad, que a menudo favorecen a los vehículos de dos ruedas para las operaciones de entrega de última milla. Por ejemplo, la inversión de 160.000 USD de HELL Pizza en 45 bicicletas eléctricas ilustra cómo las empresas aprovechan la eficiencia del combustible para reducir los costos operativos mientras cumplen con los objetivos medioambientales.
Creciente Cultura Recreativa de Conducción Todoterreno
Los tours en motocicleta guiados en la Isla Sur, con precios entre 11.200 USD y 23.738 USD, contribuyen al crecimiento del mercado recreativo de vehículos de dos ruedas al atraer tanto a conductores internacionales como domésticos. El diverso terreno de la región, que incluye rutas costeras, puertos de montaña y senderos de campo abierto, ofrece una propuesta de valor significativa para las motocicletas de aventura y los scooters todoterreno. Para mitigar desafíos como las carreteras estrechas y sinuosas y el tráfico por la izquierda, los operadores turísticos implementan programas de formación en seguridad y proporcionan orientación sobre las normas de tráfico locales. El segmento recreativo se beneficia de la generación de electricidad renovable del 80% de Nueva Zelanda, lo que hace que los vehículos eléctricos todoterreno sean más atractivos desde el punto de vista medioambiental El número de motocicletas eléctricas y ciclomotores se duplica en las carreteras de Nueva Zelanda en cinco años, Stuff, stuff.co.nz. ">[2]. La bicicleta de trabajo 2X2 de UBCO, a pesar de la reciente quiebra de la empresa, demostró el apetito del mercado por los vehículos de aventura eléctricos con una autonomía de 75 millas y capacidad de tracción en las cuatro ruedas. La trayectoria de crecimiento de este segmento sigue siendo resistente a los cambios de política a corto plazo, dada su naturaleza de gasto discrecional y el impulso de recuperación de la industria turística.
Subsidios Gubernamentales para Vehículos de Dos Ruedas Eléctricos
La terminación del programa de Descuento para Vehículos Limpios en diciembre de 2023 eliminó los incentivos de compra directa para los vehículos eléctricos de dos ruedas, contribuyendo a la caída del 55% en los registros de vehículos eléctricos. Sin embargo, el gobierno mantiene su compromiso de instalar 10.000 cargadores públicos para vehículos eléctricos en 2030, frente a los 1.378 actuales, a través de 68,5 millones de USD en préstamos concesionales a operadores privadosAcelerando el despliegue de cargadores públicos para vehículos eléctricos, Beehive, beehive.govt.nz.">[3]. Se espera que esta inversión en infraestructura mitigue la ansiedad por la autonomía, apoyando así la adopción de vehículos eléctricos de dos ruedas. La exención de los cargos por uso de carretera para los vehículos eléctricos muy ligeros, incluidas las motocicletas eléctricas, se espera que preserve las ventajas de costo para estas categorías. Además, se proyecta que los incentivos para flotas corporativas proporcionados a través del Fondo de Transporte de Bajas Emisiones impulsen la adopción de vehículos eléctricos comerciales, particularmente en aplicaciones de entrega y servicio. El marco de políticas indica un enfoque en el apoyo selectivo en lugar de subsidios generalizados, lo que requiere que los fabricantes presenten propuestas de valor claras más allá de los incentivos al precio de compra.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Licencias de Conducción y Normas de Seguridad para Conductores | -0.5% | Nacional, con mayor impacto en los grupos demográficos más jóvenes | Mediano plazo (2-4 años) |
| Seguro para Conductores Menores de 25 Años | -0.4% | Nacional, con impacto concentrado en los segmentos de nivel de entrada | Mediano plazo (2-4 años) |
| Capacidad de Ensamblaje de Paquetes de Baterías | -0.3% | Nacional, afectando las cadenas de suministro de vehículos eléctricos | Largo plazo (≥ 4 años) |
| Costo Total de Propiedad Competitivo de los Microautomóviles | -0.2% | Áreas urbanas, particularmente ciudades de la Isla Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Estricta Licencia de Conducción Graduada y Normas de Seguridad para Conductores
El sistema de licencia de conducción graduada de Nueva Zelanda establece barreras de múltiples etapas para la adopción de motocicletas. Se requiere que los conductores progresen a través de las categorías de licencia de aprendiz, restringida y completa, cada una con períodos de espera obligatorios y requisitos de prueba. El Esquema de Motocicletas Aprobadas para Aprendices restringe a los conductores novatos a modelos de vehículos específicos, limitando el acceso a los segmentos de mayor rendimiento dentro del mercado. Las aseguradoras imponen franquicias adicionales a los conductores menores de 25 años y a aquellos con menos de dos años de experiencia, creando barreras de costo para los grupos demográficos más jóvenes. Las reformas de licencias propuestas por el gobierno para 2026 se centran principalmente en las licencias de automóvil, con un enfoque mínimo en las mejoras específicas para motocicletas, lo que indica una complejidad regulatoria continua. Las preocupaciones de seguridad relacionadas con los patinetes eléctricos, como lo evidencian los estudios de la Revista Médica de Nueva Zelanda que muestran que las víctimas de accidentes requieren más cirugías que los conductores de motocicletas, contribuyen a la cautela regulatoria que puede extenderse a categorías más amplias de vehículos de dos ruedas. Estos marcos regulatorios priorizan la seguridad sobre la accesibilidad al mercado, restringiendo las tasas de adopción de nivel de entrada dentro del mercado de motocicletas.
Capacidad Limitada de Ensamblaje Doméstico de Paquetes de Baterías
A partir de enero de 2025, la intervención judicial de UBCO llevó al cese de operaciones del principal fabricante de vehículos eléctricos de dos ruedas de Nueva Zelanda, reduciendo significativamente la capacidad de producción local y aumentando la dependencia de las importaciones. A pesar de haber asegurado 70 millones de USD en financiación y contratos con Australia Post, el fracaso de la empresa pone de manifiesto los desafíos de escalar la fabricación de vehículos eléctricos en mercados más pequeños. Aunque UBCO ha reanudado operaciones, el impacto se materializará solo a largo plazo. Aspiring Materials opera una instalación en Christchurch que produce materiales de níquel-manganeso-cobalto para baterías de iones de litio; sin embargo, la falta de integración con las operaciones locales de ensamblaje de vehículos contribuye a la fragmentación de la cadena de suministro. Esta fragmentación genera costos más elevados y plazos de entrega más largos para los fabricantes de vehículos eléctricos de dos ruedas. El Estándar de Importación de Vehículos Limpios, introducido por el gobierno, establece umbrales de emisiones que favorecen a los vehículos eléctricos, pero ofrece un apoyo limitado para mejorar las capacidades de fabricación nacional. Además, los aranceles de importación y los costos de envío desde los centros de fabricación asiáticos incrementan los precios de los vehículos entre un 15 y un 20%, colocando a los consumidores de Nueva Zelanda en desventaja frente a los de mercados más grandes. La ausencia de ensamblaje local restringe aún más la capacidad de personalizar los vehículos para cumplir con los requisitos regulatorios específicos y las condiciones operativas de Nueva Zelanda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
La Aventura de Mediana Cilindrada Impulsa el Dominio de las MotocicletasEn 2025, las motocicletas representaron el 57,13% de los ingresos totales. Sin embargo, se proyecta que los scooters crezcan a un CAGR del 6,75% hasta 2031. Esta tendencia pone de relieve un cambio de preferencia entre los viajeros urbanos, quienes ahora priorizan la facilidad de operación y almacenamiento sobre las métricas de rendimiento tradicionales. El CFMOTO 450MT emergió como el líder en 2025, dominando el segmento de aventura de capacidad media al ofrecer precios competitivos y capacidades todoterreno comparables. Triumph está preparada para lanzar sus modelos Thruxton 400 y Tracker 400 en 2026, dirigidos a compradores de nivel de entrada con un enfoque en la asequibilidad y el rendimiento. Si bien los ciclomotores ocupan una posición de nicho, limitados por las restricciones de licencia y una gama de modelos reducida, están preparados para un crecimiento moderado. Su atractivo radica en los bajos costos de funcionamiento y las exenciones de las tasas ACC más elevadas, lo que los hace atractivos para los conductores urbanos con conciencia de presupuesto.
El auge en la popularidad de los scooters puede atribuirse a la adopción generalizada de transmisiones automáticas y CVT. Estos sistemas eliminan la necesidad de operar el embrague, lo que hace que los scooters sean especialmente atractivos para conductores de mayor edad y compradores primerizos. El Honda NAVi ejemplifica el segmento de nivel de entrada, mientras que la expansión de Yamaha de la tecnología semiautomática a modelos de gama más alta señala una tendencia de cambio automatizado que avanza hacia el mercado premium. Aunque las marcas Vespa y Aprilia de Piaggio tienen presencia en Nueva Zelanda, la falta de cifras de ventas locales divulgadas sugiere una penetración modesta en comparación con los competidores japoneses establecidos. Los factores regulatorios también influyen en la segmentación por tipo de vehículo. Por ejemplo, las tasas ACC imponen penalizaciones más severas a las motocicletas de mayor cilindrada que a los scooters o ciclomotores. Esto crea un incentivo financiero para que los compradores urbanos cambien de modelos más grandes a scooters de menos de 300 cc, que ofrecen un rendimiento suficiente para desplazarse por la ciudad con tarifas anuales más bajas.



Por Tecnología:
El Motor de Combustión Interna Mantiene la Participación, el Eléctrico Crece desde una Base MínimaEn 2025, los motores de combustión interna representaron el 78,42% de los ingresos, pero se proyecta que los trenes de potencia eléctricos crezcan a un sólido CAGR del 11,96% hasta 2031. Este auge está impulsado por los mandatos de electrificación de flotas y las exenciones de RUC, que están ampliando la brecha en el costo total de propiedad. Dentro del dominio ICE, los subsegmentos de 126-180 cc y 181-250 cc lideran el grupo. Esta tendencia refleja la afinidad de Nueva Zelanda por las motocicletas aprobadas para aprendices y las motos de aventura de pequeña cilindrada, especialmente las que tienen un precio inferior a 11.000 NZD (aproximadamente 6.800 USD). Los modelos que atienden esta demanda anclan la categoría LAMS. Mientras tanto, el nicho de rendimiento, aunque enfrenta el aumento de las tasas ACC, es atendido por modelos de mayor cilindrada. El segmento de menos de 100 cc, compuesto principalmente por ciclomotores y scooters de nivel de entrada, sigue siendo marginal. En contraste, los segmentos de 501-800 cc y 801-1600 cc atraen a los entusiastas del turismo y los cruceros que valoran el rendimiento en autopista sobre la maniobrabilidad urbana.
Los vehículos eléctricos están ganando terreno, especialmente en los segmentos de menos de 4 kW y 4-7 kW. Aquí, las motos utilitarias y los modelos todoterreno están dejando su huella. Sin embargo, las categorías de 7-15 kW y más de 15 kW se quedan atrás, obstaculizadas por la escasez de modelos y los elevados costos iniciales. Los modelos de viajero urbano premium y los todoterreno con conciencia de presupuesto representan el espectro. Sin embargo, ambos pasan por alto el segmento de viajeros del mercado masivo, tradicionalmente dominado por los scooters ICE. El panorama de los vehículos eléctricos está además moldeado por la dinámica de la infraestructura de carga, que sirve a los viajeros interurbanos en Auckland y Wellington gracias a la densa red de carga pública. Si bien los modelos eléctricos con una autonomía superior a 150 km pueden servir eficientemente a los viajeros interurbanos en Auckland y Wellington, gracias a la densa red de carga pública, se quedan cortos para los recorridos por la Isla Sur. Esta limitación persiste hasta que las redes de cargadores rápidos se expandan más allá de las carreteras principales.
Por Transmisión:
La Manual Domina, la Automática/CVT Gana Participación UrbanaEn 2025, las transmisiones manuales representaron el 71,87% de los ingresos, pero se proyecta que las variantes automáticas y CVT se disparen a una CAGR del 5,33% hasta 2031. Este cambio está impulsado en gran medida por los conductores urbanos y los motociclistas de mayor edad que prefieren la simplicidad de operación frente al control tradicional del embrague. La introducción por parte de Yamaha de la tecnología semiautomática en sus modelos ejemplifica esta tendencia. Este innovador sistema conserva la caja de cambios manual al tiempo que automatiza la actuación del embrague, lo que permite a los conductores disfrutar de la esencia del cambio tradicional sin el esfuerzo del tráfico de arranque y parada. Honda, reconociendo la tendencia, amplió su tecnología automática a múltiples modelos. Este movimiento está dirigido a los conductores que aprecian el control manual en carreteras abiertas, pero buscan la comodidad de la automatización en entornos urbanos. Los segmentos de nivel de entrada están dominados por los scooters con CVT, donde el atractivo de la simplicidad y los bajos costes de mantenimiento eclipsan la ventaja de rendimiento de las cajas de cambios manuales.
Las opciones de transmisión también están influenciadas por las estipulaciones de licencias. En Nueva Zelanda, el Learner Approved Motorcycle Scheme limita a los conductores novatos a motocicletas con relaciones potencia-peso inferiores a 150 kW por tonelada métrica. Esta regulación se inclina hacia las motocicletas manuales de pequeña cilindrada, que se consideran más adecuadas para el desarrollo de habilidades. Sin embargo, a medida que la edad media de las nuevas matriculaciones ha aumentado de forma constante durante la última década, se observa un notable incremento en la demanda de opciones automáticas y CVT. Esto es especialmente cierto entre los conductores que regresan y que ahora priorizan la comodidad sobre la experiencia motociclista tradicional. Si bien las gamas de motocross siguen firmemente en el campo manual, esto pone de relieve la preferencia continua en los segmentos todoterreno y de rendimiento por el control mecánico directo. De cara al futuro, es evidente que la división en materia de transmisiones perdurará. Los manuales probablemente dominarán las motocicletas de más de 400cc, mientras que las opciones automáticas y CVT liderarán las ventas de scooters y motocicletas de menos de 300cc.
Por Tipo de Combustible:
La Gasolina Lidera, el Eléctrico Crece a través de la Adopción por FlotasEn 2025, la gasolina representó el 80,08% de los ingresos, pero se proyecta que los vehículos eléctricos crezcan a un sólido CAGR del 12,35% hasta 2031. Este crecimiento refleja la segmentación tecnológica y está impulsado por catalizadores similares, incluidos los mandatos de electrificación de flotas, las exenciones de RUC y una infraestructura de carga en expansión. Mientras tanto, el GNC/GLP lucha por ganar terreno, obstaculizado por la falta de infraestructura de repostaje y una oferta limitada de modelos. Cabe destacar que ningún OEM importante en Nueva Zelanda ofrece un vehículo de dos ruedas de fábrica con GNC/GLP, y las conversiones de posventa enfrentan desafíos principalmente debido a los estrictos requisitos de certificación de seguridad. En consecuencia, la segmentación por tipo de combustible se reduce a una comparación entre gasolina y eléctrico, con el ritmo de transición dependiendo de factores como la paridad de costos iniciales, la densidad de la red de carga y los incentivos regulatorios.
Las entidades comerciales están liderando el cambio hacia la electrificación, aprovechando la carga centralizada y los ciclos de uso consistentes para abordar la ansiedad por la autonomía que a menudo disuade a los consumidores minoristas. La electrificación de flotas está ganando impulso más allá de las fronteras de Nueva Zelanda. Sin embargo, las vulnerabilidades financieras que enfrentan los especialistas en vehículos eléctricos de dos ruedas, especialmente aquellos sin la escala y diversificación de que disfrutan los OEM establecidos, siguen siendo una preocupación. En el frente minorista, los consumidores siguen anclados a la gasolina. El segmento de precios inferior a 11.000 NZD (aproximadamente 6.800 USD), que dominó los registros de 2025, está ocupado en gran medida por modelos ICE. En contraste, los competidores eléctricos a precios similares se limitan a usos todoterreno o de baja velocidad. El sesgo hacia la gasolina en la segmentación por tipo de combustible está destinado a persistir hasta que los OEM convencionales presenten modelos eléctricos para viajeros con un precio inferior a 15.000 NZD (aproximadamente 9.000 USD), con una autonomía superior a 150 km. Sin embargo, este hito parece improbable antes de 2027 a 2028.
Por Canal de Distribución:
Los Concesionarios Físicos Mantienen el Control, las Plataformas en Línea Ganan TransparenciaEn 2025, los concesionarios fuera de línea representaron el 84,31% de los ingresos totales. Sin embargo, se proyecta que las plataformas en línea se expandan a un sólido CAGR del 6,12% hasta 2031. Este crecimiento está impulsado por ventajas como la transparencia de precios, la entrega a nivel nacional y la capacidad de navegar por el fragmentado panorama de concesionarios de Nueva Zelanda. Los minoristas más pequeños pueden acceder cada vez más a una audiencia nacional sin los gastos generales de mantener múltiples salas de exposición. Las plataformas en línea desempeñan un papel fundamental en las transacciones de motos usadas, donde los compradores priorizan la asequibilidad sobre la cobertura de garantía. Los concesionarios físicos siguen siendo cruciales para las pruebas de conducción, la financiación y el servicio posventa. Estos servicios generan márgenes 2,3 veces superiores a los de las ventas de vehículos, lo que refuerza la rentabilidad de los concesionarios.
Los mandatos de franquicia de los OEM también influyen en la segmentación del canal de distribución. En 2025, en medio de ventas lentas, algunas marcas flexibilizaron sus restricciones de franquicia exclusiva, permitiendo que las salas de exposición de múltiples marcas se diversificaran. Esto subraya que las marcas premium siguen invirtiendo en el comercio minorista físico, incluso cuando la tendencia en línea gana impulso. Si bien las plataformas en línea destacan en el descubrimiento de precios y la agregación de inventario, enfrentan desafíos para replicar la experiencia de prueba de conducción y la facilidad de financiación que ofrecen los concesionarios físicos. Esta brecha es especialmente pronunciada para los compradores primerizos que buscan asistencia práctica. De cara al futuro, se espera que la división de canales continúe: es probable que las plataformas en línea dominen cada vez más las ventas de motos usadas y atraigan a compradores con conciencia de precio. En contraste, se anticipa que los concesionarios fuera de línea mantendrán su liderazgo en las ventas de motos nuevas que superen los 15.000 NZD (aproximadamente 9.000 USD), donde servicios como la financiación, las permutas y el soporte posventa influyen fuertemente en las decisiones de compra.

Por Usuario Final:
El Segmento Personal se Contrae, el Comercial/de Flotas se ExpandeEn 2025, el uso personal constituyó el 69,76% de los ingresos totales. Sin embargo, se proyecta que el segmento comercial/de flotas aumente a un CAGR del 8,46% hasta 2031. Este crecimiento se atribuye en gran medida a los mandatos de electrificación y a los beneficios del costo total de propiedad que favorecen cada vez más a los operadores de flotas centralizadas sobre los consumidores individuales. La transición a flotas eléctricas ha impulsado la demanda de vehículos eléctricos de dos ruedas orientados a la utilidad, con operadores que despliegan una gama de vehículos eléctricos para mejorar la eficiencia operativa. Los modelos de suscripción y los diseños de baterías intercambiables se están aprovechando para minimizar el tiempo de inactividad y reducir los gastos operativos. Las entidades comerciales están adoptando soluciones eléctricas a un ritmo más rápido que los consumidores minoristas, ya que los operadores de flotas se benefician de contratos plurianuales e infraestructura de carga centralizada.
Por otro lado, los registros de uso personal experimentaron una caída significativa interanual hasta agosto de 2025. Esta disminución puede rastrearse hasta los desafíos económicos y el gasto discrecional diferido, impulsados por las altas tasas de interés y las presiones del costo de vida. El segmento de uso personal muestra sus propios matices, con los viajeros urbanos que prefieren los scooters y los modelos automáticos/CVT por su operación fácil de usar. En contraste, los entusiastas de la aventura prefieren las motocicletas de capacidad media para sus escapadas de fin de semana y aventuras todoterreno. Los alquileres vinculados al turismo representan un nicho especializado pero lucrativo, aunque el sector turístico no se ha recuperado completamente, con el número de visitantes internacionales aún por detrás de los niveles prepandémicos. Esta brecha ha hecho que los negocios de alquiler dependan cada vez más de los conductores nacionales, quienes típicamente optan por viajes más cortos y menos rentables. De cara al futuro, se espera que la segmentación del mercado siga siendo diferenciada. Se anticipa que el sector comercial/de flotas liderará el cambio hacia los vehículos eléctricos e impulsará el crecimiento del volumen. Al mismo tiempo, la recuperación del segmento de uso personal dependerá de una estabilización económica más amplia y de la disponibilidad de modelos eléctricos con precios competitivos que igualen a los motores de combustión interna tradicionales tanto en costo como en autonomía.
Análisis Geográfico
La Isla Norte representó el 73,52% de los ingresos del mercado en 2025, impulsada por la densa población de 1,7 millones de habitantes de Auckland y la concentrada fuerza laboral gubernamental de Wellington, ambas generadoras de una demanda significativa de desplazamientos urbanos. Las redes de concesionarios establecidas en la región, la sólida infraestructura de servicios y la disponibilidad de repuestos refuerzan el crecimiento del mercado en todas las categorías de vehículos. Con Auckland enfrentando un coste anual proyectado de congestión de 2,6 mil millones de USD para 2026, el atractivo de los vehículos de dos ruedas se intensifica a medida que los conductores buscan liberarse de la dependencia del automóvil. Dado el diseño compacto de Wellington y la concentración de empleos gubernamentales, los scooters y las motocicletas más pequeñas son las opciones preferidas para la movilidad urbana.
Además, el énfasis de la región en la sostenibilidad y la eficiencia operativa, como lo destaca la flota de más de 400 vehículos de reparto eléctricos de NZ Post, subraya el impulso corporativo hacia la adopción de vehículos eléctricos. Mientras tanto, la Isla Sur se encuentra en una trayectoria de crecimiento más rápida, con una CAGR del 4,58% hasta 2031. Este auge se atribuye en gran medida a la recuperación del turismo de aventura y a una floreciente cultura de conducción recreativa, con entusiastas que exploran desde rutas costeras hasta puertos de montaña y senderos de campo a través. Los operadores turísticos locales están aprovechando esta tendencia, ofreciendo tours en motocicleta guiados con precios de entre 11.200 USD y 23.738 USD, con atractivo tanto para turistas internacionales como para aficionados locales.
Regiones como Queenstown y Central Otago están cosechando los frutos de este auge del turismo de aventura. Los operadores de estas zonas priorizan la formación en seguridad y la familiarización con las normas de tráfico locales, especialmente dados los desafíos que plantean las carreteras estrechas y sinuosas. La escasa densidad de población de la Isla Sur presenta oportunidades únicas, en particular para las motocicletas todoterreno y de aventura, que pueden aprovechar la diversa geografía de la región. Si bien las operaciones de UBCO en Christchurch se enfrentaron recientemente a una situación de insolvencia, pusieron de relieve el potencial de la Isla Sur en la fabricación e innovación de vehículos eléctricos, incluso cuando los desafíos de la cadena de suministro se ciernen sobre las perspectivas de desarrollo inmediato.
Panorama Competitivo
Concentración del Mercado
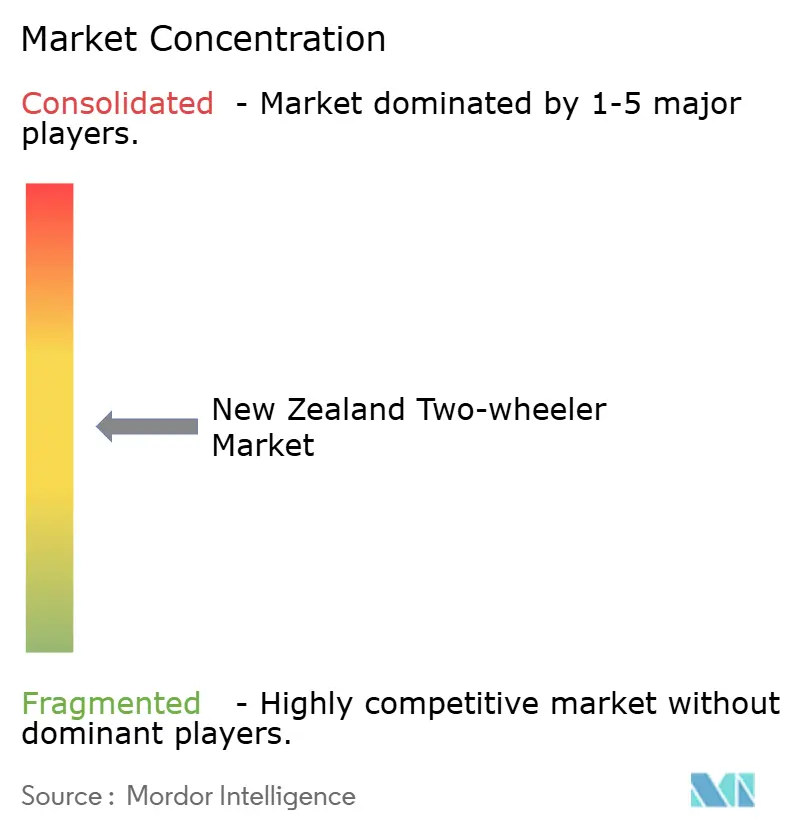
Los fabricantes japoneses como Yamaha, Honda, Suzuki y Kawasaki continuaron ofreciendo una amplia gama de productos, incluidos scooters, motocicletas aprobadas para principiantes y motos deportivas premium. A pesar de sus extensas carteras, estas empresas no han divulgado cifras de ventas específicas para Nueva Zelanda, lo que sugiere una penetración de mercado limitada en comparación con sus operaciones globales. Las marcas premium europeas, incluidas Triumph, KTM, BMW Motorrad y Harley-Davidson, se centraron en segmentos de nicho. Triumph introdujo nuevos modelos y lanzó opciones de nivel de entrada con precios competitivos, mientras que KTM atendió a los entusiastas del todoterreno con su gama de motocross. BMW Motorrad se expandió hacia salas de exposición multimarca, lo que señala un cambio hacia una infraestructura minorista compartida en medio de unas ventas débiles.
Las oportunidades en el mercado están surgiendo en forma de vehículos eléctricos urbanos asequibles con precios inferiores a 15.000 NZD (aproximadamente 9.000 USD) y una autonomía superior a 150 kilómetros, así como motocicletas con transmisión automática diseñadas para conductores de mayor edad. El giro de UBCO hacia los mercados B2B en 2025 pone de relieve los desafíos financieros a los que se enfrentan los especialistas en vehículos eléctricos. Sin embargo, su contrato con Australia Post y las conversaciones en curso con DX Mail demuestran el potencial de la electrificación de flotas como vía de crecimiento. Las solicitudes de patentes de CFMoto para un crucero 550CL-C con un motor de 526cc que entrega 52 bhp y diseños de motos deportivas eléctricas con baterías extraíbles y chasis innovadores reflejan los esfuerzos estratégicos de los fabricantes de equipos originales chinos para desafiar a los actores establecidos tanto en los segmentos de motores de combustión interna como de vehículos eléctricos. Los fabricantes establecidos también están aprovechando la automatización para retener a los conductores de mayor edad. La tecnología semiautomática Y-AMT de Yamaha y el E-Clutch de Honda, ahora disponible en múltiples modelos incluida la CB1000 Hornet SP, ejemplifican esta tendencia.
El cumplimiento normativo y los marcos de licencias están configurando la dinámica competitiva del mercado. La implementación de las normas de emisiones Euro 4m, obligatorias desde abril de 2025, y el marco de licencias LAMS de Nueva Zelanda favorecen a los fabricantes de equipos originales con carteras de productos diversas que incluyen modelos aprobados para principiantes, de mediana cilindrada y premium. Se espera que estas regulaciones impulsen la innovación y el desarrollo de productos, en particular en los segmentos que atienden a consumidores con conciencia medioambiental y a nuevos conductores. La naturaleza fragmentada del mercado, combinada con la evolución de las preferencias de los consumidores y los requisitos regulatorios, presenta tanto desafíos como oportunidades para los fabricantes de equipos originales. Las empresas que puedan adaptarse a estas dinámicas y ofrecer una amplia gama de productos tienen probabilidades de consolidar sus posiciones en el mercado de vehículos de dos ruedas de Nueva Zelanda.
Líderes de la Industria de Vehículos de Dos Ruedas de Nueva Zelanda
-
Yamaha Motor Co., Ltd.
-
Honda Motor Co., Ltd.
-
Suzuki Motor Corporation
-
Kawasaki Motors, Ltd.
-
KTM AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vehículos de Dos Ruedas de Nueva Zelanda Empresas cubiertas en este informe
- Yamaha Motor Co., Ltd.
- Honda Motor Co., Ltd.
- Suzuki Motor Corporation
- Kawasaki Motors, Ltd.
- KTM AG
- Triumph Motorcycles Ltd
- Harley-Davidson, Inc.
- BMW Motorrad
- Piaggio & C. SpA
- Royal Enfield
- Zhejiang Chunfeng Power Co., Ltd.
- Kwang Yang Motor Co., Ltd.
- Niu Technologies
- Vmoto Limited
- UBCO Limited
- Stark Future SL
- Zero Motorcycles Inc.
- Lifan Technology (Group) Co., Ltd.
- TVS Motor Company Limited
Desarrollos recientes de la industria en Mercado de Vehículos de Dos Ruedas de Nueva Zelanda
- Septiembre de 2026: Se espera que ZXMOTO anuncie precios y abra pedidos anticipados para su gama inicial de motocicletas en Australia y Nueva Zelanda el 8 de octubre de 2026. La alineación inicial de pedidos anticipados incluirá motocicletas deportivas, naked y de motocross, con el 820RR, 500RR, 500F, MX250 y MX450 actualmente confirmados. ZXMOTO puede añadir más modelos antes de que se abran los pedidos anticipados y planea anunciar una oferta exclusiva en los días previos al lanzamiento.
- Abril de 2026: FTN Motion, fabricante de motocicletas eléctricas con sede en Nueva Zelanda, presentó el Streetdog XR, una versión más potente de su modelo original diseñada para desplazamientos urbanos. Construido a mano en el taller de la empresa en Hamilton, el XR reemplaza al Streetdog 80 y ofrece una velocidad máxima de 85 km/h, con par instantáneo suministrado por un motor de cubo trasero.
Alcance del Informe del Mercado de Vehículos de Dos Ruedas de Nueva Zelanda
El alcance incluye la segmentación por tipo de vehículo (scooters, ciclomotores y motocicletas), tecnología (combustión interna (ICE) [menos de 100 cc, 100 a 125 cc, 126 a 180 cc, 181 a 250 cc, 251 a 500 cc, 501 a 800 cc, 801 a 1600 cc y más de 1600 cc], y eléctrico [menos de 4 kW, 4 a 7 kW, 7 a 15 kW y más de 15 kW]), transmisión (manual y automática/CVT), tipo de combustible (gasolina, eléctrico, GNC/GLP), canal de distribución (concesionarios fuera de línea y plataformas en línea) y usuario final (personal y comercial/flota). El análisis también cubre la segmentación a nivel regional, incluidas la Isla Norte y la Isla Sur. El tamaño del mercado y las previsiones de crecimiento se presentan por valor en USD y volumen en Unidades.
Resumen de la segmentación
| Scooters |
| Ciclomotores |
| Motocicletas |
| Combustión Interna (CI) | Menos de 100 cc |
| 100 a 125 cc | |
| 126 a 180 cc | |
| 181 a 250 cc | |
| 251 a 500 cc | |
| 501 a 800 cc | |
| 801 a 1.600 cc | |
| Más de 1.600 cc | |
| Eléctrico | Menos de 4 kW |
| 4 a 7 kW | |
| 7 a 15 kW | |
| Más de 15 kW |
| Manual |
| Automático/CVT |
| Gasolina |
| Eléctrico |
| GNC/GLP |
| Concesionarios Fuera de Línea |
| Plataformas en Línea |
| Personal |
| Comercial/Flotas |
| Isla Norte |
| Isla Sur |
| Por Tipo de Vehículo | Scooters | |
| Ciclomotores | ||
| Motocicletas | ||
| Por Tecnología | Combustión Interna (CI) | Menos de 100 cc |
| 100 a 125 cc | ||
| 126 a 180 cc | ||
| 181 a 250 cc | ||
| 251 a 500 cc | ||
| 501 a 800 cc | ||
| 801 a 1.600 cc | ||
| Más de 1.600 cc | ||
| Eléctrico | Menos de 4 kW | |
| 4 a 7 kW | ||
| 7 a 15 kW | ||
| Más de 15 kW | ||
| Por Transmisión | Manual | |
| Automático/CVT | ||
| Por Tipo de Combustible | Gasolina | |
| Eléctrico | ||
| GNC/GLP | ||
| Por Canal de Distribución | Concesionarios Fuera de Línea | |
| Plataformas en Línea | ||
| Por Usuario Final | Personal | |
| Comercial/Flotas | ||
| Por Geografía | Isla Norte | |
| Isla Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de vehículos de dos ruedas de Nueva Zelanda?
El tamaño del mercado de vehículos de dos ruedas de Nueva Zelanda es de USD 43,47 millones en 2025.
¿A qué velocidad se espera que crezca el mercado de vehículos de dos ruedas de Nueva Zelanda?
Se proyecta que el mercado se expanda a una CAGR del 3,39% entre 2026 y 2031.
¿Qué tipo de vehículo tiene la mayor participación en Nueva Zelanda?
Las motocicletas lideraron con una participación del 57,13% del mercado de vehículos de dos ruedas de Nueva Zelanda en 2025.
¿Qué segmento está creciendo más rápidamente?
Se prevé que los scooters registren el CAGR más rápido del 6,75% hasta 2031.