
ニュージーランド中古車市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
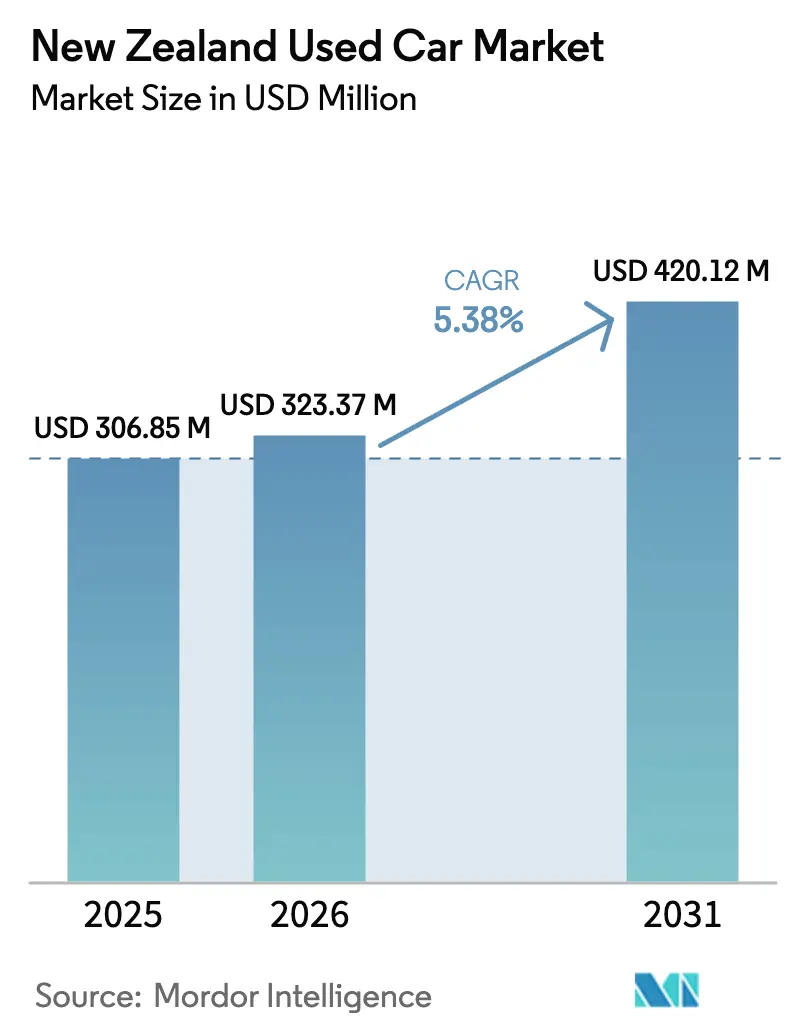
| 基準年の市場規模 (2025) | 306.85 百万米ドル |
| 市場規模 (2026) | 323.37 百万米ドル |
| 市場規模 (2031) | 420.12 百万米ドル |
| Growth Rate (2026 - 2031) | 5.38 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるニュージーランド中古車市場分析
ニュージーランド中古車市場規模は、2025年の3億685万米ドルから2026年には3億2,337万米ドルへと成長し、2026〜2031年の5.38% CAGRにより2031年までに4億2,012万米ドルに達する見込みです。2023年のクリーンカー割引制度終了および2024年のバッテリー電気自動車への道路利用課金導入にもかかわらず、購入者が進化する政策設定に適応しているため、需要は底堅く推移しています [1]「クリーンカー基準ガイダンス」、ニュージーランド運輸局、nzta.govt.nz。成長の原動力となっているのは、ヤード限定ショッピングからデジタルファーストの購買体験への明確なシフトです。多用途スポーツ・ユーティリティ・ビークルへの消費者需要は引き続き旺盛であり、円安を背景に競争力のある価格帯の日本製ハイブリッド車および電気自動車の輸入が安定的に流入することで、低排出ガス選択肢が拡充されています。こうした状況は、オムニチャネル小売、排出ガス適合在庫、および透明性の高い車両履歴を組み合わせ、拡大するテクノロジーに精通した顧客層にサービスを提供するディーラーに機会をもたらしています。
主要レポートのポイント
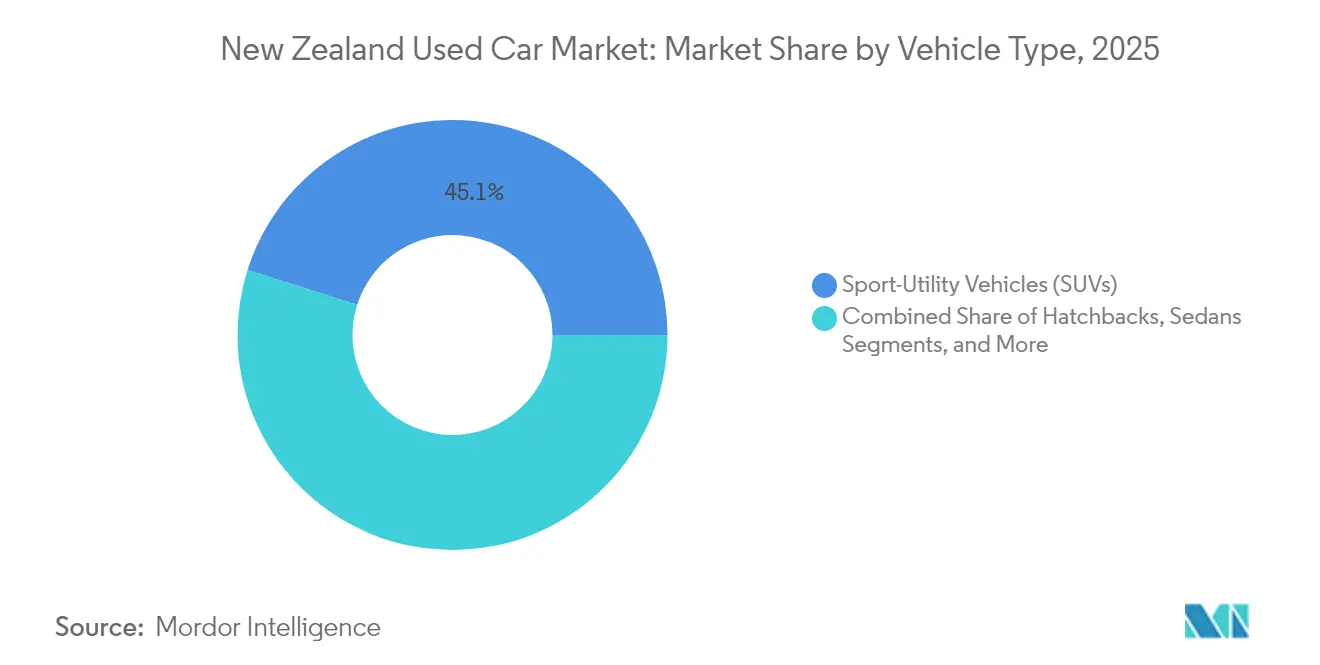
- 車両タイプ別では、スポーツ・ユーティリティ・ビークル(SUV)が2025年のニュージーランド中古車市場シェアの45.12%を占め、当セグメントは2031年にかけて5.88% CAGRで拡大しています。
- 販売業者タイプ別では、非組織型ディーラーが2025年のニュージーランド中古車市場売上高の57.63%を占め、組織型セグメントは2031年にかけて6.42% CAGRで成長しています。
- 燃料タイプ別では、ガソリンエンジンが2025年のニュージーランド中古車市場シェアの63.45%を占め、一方でハイブリッド車および電気自動車は2031年にかけて最速の13.78% CAGRを記録しています。
- 車両年式別では、使用年数6〜8年の車両が2025年のニュージーランド中古車市場シェアの38.72%を占め、0〜2年の車両は2031年にかけて6.85% CAGRで成長すると予測されています。
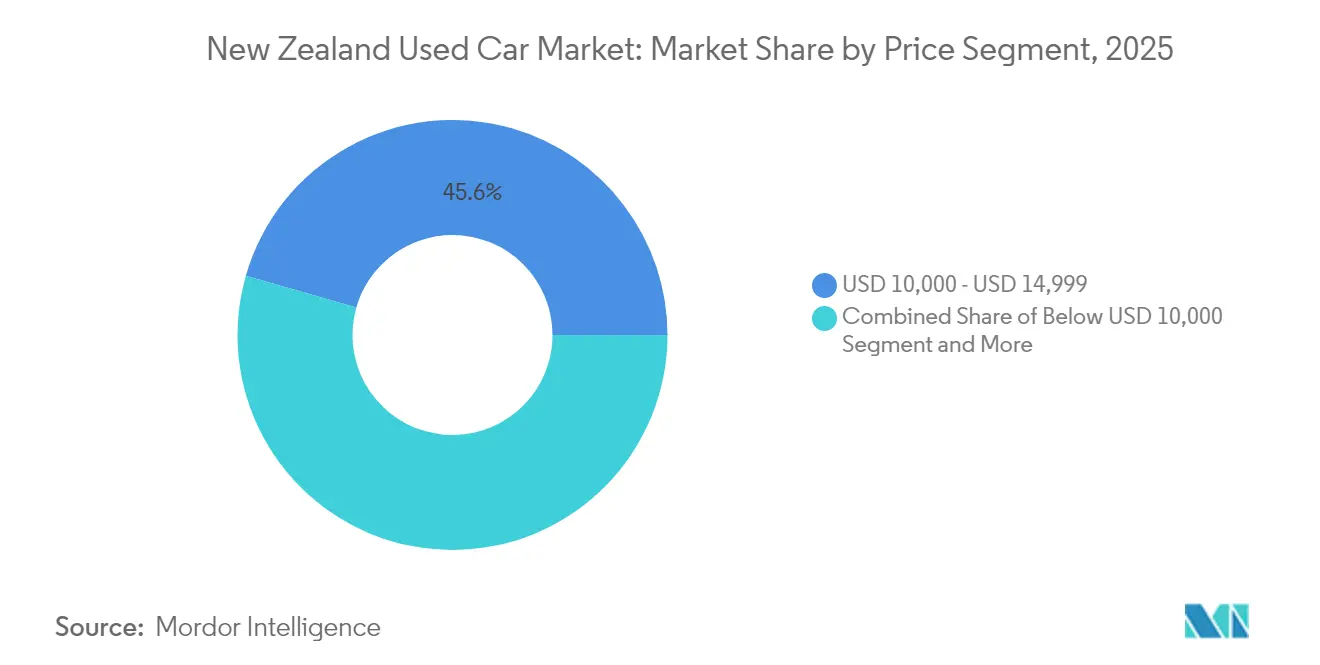
- 価格セグメント別では、1万〜1万4,999米ドルの車両が2025年のニュージーランド中古車市場シェアの45.55%でトップとなりましたが、3万米ドル超のモデルは2031年にかけて6.12% CAGRで上昇する見込みです。
- 販売チャネル別では、オフライン店舗が2025年のニュージーランド中古車市場シェアの57.95%を維持していますが、オンライン販売は2031年にかけて7.72% CAGRで拡大しています。
- 所有形態別では、複数オーナー車の出品が2025年のニュージーランド中古車市場シェアの73.40%を占め、一方で初代オーナー車は2031年にかけて7.18% CAGRで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ニュージーランド中古車市場の動向と考察
促進要因インパクト分析*
| 促進要因 | (〜)CAGR予測へのインパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 政府のクリーンカー基準とリベートの遺産的効果 | +1.2% | 全国 | 中期(2〜4年) |
| 低価格EVおよびハイブリッドの日本国内市場向け中古車(JDM)輸入の急増 | +0.9% | 全国、主要港湾 | 中期(2〜4年) |
| オンライン・ツー・オフライン小売統合の加速 | +0.8% | 全国、オークランド・ウェリントン・クライストチャーチでの初期利益 | 短期(2年以内) |
| ニュージーランド運輸局(NZTA)が提案する車両年式低減義務 | +0.7% | 全国、商業用フリート | 長期(4年以上) |
| サブスクリプション型カーアズアサービスモデルの台頭 | +0.6% | 都市部、地方への拡大中 | 中期(2〜4年) |
| 有利な為替レート(円安)による輸入業者マージンの押し上げ | +0.4% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府のクリーンカー基準とリベートの遺産的効果
クリーンカー割引制度は2023年に終了しましたが、輸入業者はフリート目標を超えるCO₂排出量1グラムあたりNZD 22.50の課徴金を依然として課せられているため、低排出ガス在庫は引き続き戦略的価値を持ちます。電気自動車の登録台数は2025年初頭に前年比でほぼ倍増し、直接補助金なしでも根本的な需要が持続していることを確認しました。継続中の基準は少なくとも2027年までディーラーへの視認性を向上させ、ハイブリッド車および電気自動車のより高い輸入量を促進しています。初代オーナーが最も急激な減価償却を負担するため、中古車購入者はより低い入手価格の恩恵を受けています。排出ガスポートフォリオを最適化するディーラーは、高CO₂在庫を海外の購入者にオークションする際に優位性を獲得し、コンプライアンスコストを低減しています。
低価格EVおよびハイブリッドの日本国内市場向け中古車(JDM)輸入の急増
日本は毎月多数の中古車をニュージーランドへ輸出しており、平均陸揚げコストはNZD 7,700(USD 4,620)で、価値重視のハイブリッド車やマイクロEVで販売現場を満たしています。JEVICインスペクションなどの品質チェックにより、ユニットはユーロ4基準を満たすことが保証され、低価格帯においても購入者の信頼が維持されています。輸入台数は3〜5年の年式区分に集中しており、地元下取り価格と直接競合しています。自社コンプライアンスセンターを持つディーラーはより速く回転できる一方、小規模なヤードはより長い再整備時間を吸収しています。電化された輸入車の流入は、消費者のEV所有への露出を高め、ニュージーランド中古車市場における再購入の可能性を加速させています。
オンライン・ツー・オフライン小売統合の加速
消費者はますますシームレスなデジタル購買体験を期待するようになっており、ディーラーはバーチャルショールーム、即時ファイナンス計算機、リモート書類手続きを従来のプロセスに組み込んでいます。高額小売取引全体の約18.72%がすでに完全にオンラインで行われており、クリック・トゥ・バイによる車両購入に対する文化的な準備が整っていることを示しています。このシフトはフロアプランコストを削減し、全国的なリーチを拡大しますが、在庫管理システムへの投資と人材の再スキル化が必要です。小規模な独立系業者は、プラットフォーム手数料が安定し、規模の経済が生まれるまでマージンの圧迫に直面します。決済セキュリティと物流パートナーが成熟するにつれ、デジタルリストのコンバージョン率は従来のヤードに近づくことが見込まれ、ニュージーランド中古車市場に耐久性のあるオムニチャネルの基盤をもたらします。
ニュージーランド運輸局(NZTA)が提案する車両年式低減義務
政策論議では現在、2050年ネットゼロ目標に沿い、使用年数12年を超える高排出ガス車両への課徴金が検討されています [2]「ネットゼロ・ロードマップ」、運輸省、transport.govt.nz。商業用フリートは代替サイクルの短縮を義務付けられ、より新しく維持費の低い在庫への需要を刺激する可能性があります。部品販売業者は現状維持フリートの下で年間5〜10%の成長を予測しており、強制廃車が加速した場合の潜在的な上振れを裏付けています。義務付けにより最新モデルユニットの需要は高まりますが、農村部の購入者にとって価格競争力を持つ旧型在庫が行き場を失うリスクがあります。そのため関係者は、移行の痛みを緩和する廃車バウチャーを伴う段階的な導入を求めて働きかけています。
阻害要因インパクト分析*
| 阻害要因 | (〜)CAGR予測へのインパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 走行距離計・損傷履歴データの信頼性ギャップ | -0.5% | 全国、高額取引 | 長期(4年以上) |
| 日本オークション調達規制の厳格化 | -0.4% | 全国、輸入依存 | 短期(2年以内) |
| BEV残存価値の不安定性 | -0.3% | 都市部のEVクラスター | 中期(2〜4年) |
| 主要都市圏外での公共充電インフラ不足 | -0.2% | 地方・農村部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
走行距離計・損傷履歴データの信頼性ギャップ
自動車紛争審判所(Motor Vehicle Disputes Tribunal)が審理した請求紛争は、走行距離の改ざんや過去の損傷に関する透明性問題が依然として残存していることを浮き彫りにしています [3]「自動車紛争審判所案件 2024年」、consumerprotection.govt.nz。費用または手間が一部の購入者の独立検査を妨げており、要求された値引きがディーラーのマージンを圧迫しています。デジタルプラットフォームは今や政府認証の消費者情報通知(Consumer Information Notice)をリストに添付していますが、認証済み整備記録を持たない輸入車への信頼性への疑念は依然として続いています。ブロックチェーンベースのメンテナンスログの普及によりギャップを縮小できる可能性がありますが、臨界質量には遠い状況です。確実性が改善されるまで、高額取引は慎重に進み、ニュージーランド中古車市場のハイエンドにおける勢いを抑制するでしょう。
日本のオークション調達規制の厳格化
日本の国内規制当局は、詐欺を抑制し国内購入者を保護するために輸出手続きを厳格化しており、これによりニュージーランドの輸入業者のプレミアムレーンへのアクセスが制限されたり、コンプライアンスコストが増加したりする可能性があります。一括輸送契約を持たない小規模輸入業者は1台あたりの物流費がより高くなり、陸揚げ価格の優位性が損なわれています。ディーラーはシンガポールや英国のオークションへ多様化する可能性がありますが、それらのチャネルは異なる仕様や右ハンドル車の入手可能性を伴います。短期的には、人気グレードの在庫不足が国内卸売価格を押し上げ、コストを消費者に転嫁する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:SUV優位が市場進化を牽引
スポーツ・ユーティリティ・ビークルは2025年のニュージーランド中古車市場の45.12%を占め、2031年にかけて5.88% CAGRで上昇すると予測されています。当セグメントは高い再販価値を享受しており、在庫の厚みを維持する下取りフローを支えています。ハッチバックとセダンは引き続き予算重視および法人購入者に対応していますが、より高い車高のクロスオーバーにシェアを譲っています。アウトドアレクリエーション文化、砂利道、予測不能な気候により、全輪駆動と高い最低地上高が実用的な優位性をもたらしています。クリーンカー基準はOEMをハイブリッドおよびプラグインSUVバリアントへと誘導し、将来のコンプライアンスペナルティを緩和しています。コンバーティブルやクーペなどのエンスージアスト向けボディスタイルはニッチな存在に留まりつつも、専門ヤードにとってプレミアムマージンをもたらしています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


販売業者タイプ別:組織型ディーラーがシェアを拡大
非組織型販売業者は2025年のニュージーランド中古車市場売上高の57.63%を占めていましたが、組織型ディーラーショップは購入者が保証カバーと体系的なファイナンスを求めるにつれ、6.42% CAGRで最も速く拡大しています。ファーストティアのディーラーは認定再整備センターと全国規模の物流を活用してリードタイムを短縮し、ブランド信頼を築いています。非組織型販売業者はコスト面での優位性を維持しているものの、デジタルマーケティング費用とコンプライアンスの高度化では対抗できていません。銀行による消費者信用審査の拡充は、即時承認エンジンを統合できる認可ヤードに有利に働いています。透明性に関する法律が厳格化されるにつれ、ニュージーランド中古車市場は組織型セグメントへの取引量の再配分を続けると見込まれています。
燃料タイプ別:政策変化にもかかわらず電動化が加速
ガソリンモデルは2025年のニュージーランド中古車市場シェアの63.45%を占めていましたが、電池価格の低下と消費者の維持費意識の高まりにより、ハイブリッド車と電気自動車が最速の13.78% CAGRを記録するでしょう。多くの購入者は豊富な日本製輸入車の供給と慣れ親しんだ整備体制に安心しながら、まずハイブリッド技術を試しています。EVへの道路利用課金は新たなコスト項目をもたらしますが、ガソリン価格の上昇下においては、高走行距離ドライバーにとって総所有コスト計算は依然としてBEVを支持しています。ディーゼルは排出ガス規制の強化で緩やかに縮小しており、LPG・CNGは充填インフラの希薄さからマイナーなポジションに留まっています。
車両年式別:より新しい車両が選好されるように
使用年数6〜8年の車両は2025年のニュージーランド中古車市場において38.72%のシェアを占めていましたが、購入者が最新の安全技術とコネクティビティを優先するため、0〜2年の車両は6.85% CAGRで上昇するでしょう。企業からのリース返却車は、こうした最新モデル車の安定したパイプラインを提供しています。使用年数12年超の在庫は迫り来る政策リスクと高い車検(Warrant of Fitness)不合格率に直面しており、コスト意識の高い消費者を3〜5年の年式区分へと誘導しています。部品販売業者は依然として旧型フリートからの堅調な需要を確認しており、特に主要都市外での旧型車の生存可能性の長い裾野を示しています。
価格セグメント別:バリュー重視の中でのプレミアム成長
1万〜1万4,999米ドルの価格帯の車両は2025年のニュージーランド中古車市場の45.55%を制し、中間所得世帯における広範なバリュー志向を反映しています。しかし、3万米ドル超のユニットは、テクノロジー志向者と共働き世帯における可処分所得の増加に牽引され、6.12% CAGRで成長すると予測されています。1万米ドル未満の選択肢は信頼性への懸念とファイナンス支援の制限に直面しており、1万5,000〜2万9,999米ドルの中間価格帯は先進運転支援機能への入口として機能しています。プレミアムの準新車輸入品を在庫に持つディーラーは1台あたりの粗利益が高く、回転率の低さを補っています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
販売チャネル別:デジタルトランスフォーメーションが加速
オフラインショールームは2025年のニュージーランド中古車市場取引の57.95%を依然として処理していましたが、リストプラットフォームがファイナンス、検査、配送プラグインを追加するにつれ、オンラインチャネルは7.72% CAGRで拡大しています。消費者はますますオンラインでローンの事前審査を行い、現地での滞在時間を削減しています。実店舗のヤードはクリック・アンド・コレクトサービスとバーチャルビデオツアーを提供することで適応しています。オークションハウスはディーラー間での関連性を維持しているものの、一部はライブストリーム入札に移行して購入者の輪を広げています。オムニチャネル戦略は、競争上の差別化要因というよりも基本的な期待事項として浮上しています。
所有形態別:初代オーナー車がプレミアムを獲得
初代オーナーのリストは2025年のニュージーランド中古車市場において73.40%という支配的なシェアを持つ複数オーナー車に対して7.18% CAGRで成長しており、透明性プレミアムを支払う意欲があることを示しています。認証された整備記録と延長保証は、特に使用年数5年未満の車両において成約を速めます。複数オーナー在庫は手頃な価格によって取引量のリーダーシップを維持していますが、依然として続く走行距離履歴の信頼性ギャップに直面しています。所有履歴を検証するためのデータ分析に投資するプラットフォームは、ニュージーランド中古車市場のこの高取引量セグメントに潜在的な価値を解放することができます。
地理分析
オークランドは国の輸入拠点として機能し、日本からの到着車を港湾を通じて供給し、国内最大のディーラーネットワークを維持しています。ウェリントンの安定した政府雇用は、最新の低排出ガス車両を重視する強靭な顧客基盤を提供しています。クライストチャーチは地震後の廃車から引き続きフリートを更新し、活発な需要を維持しています。ハミルトン、タウランガ、ダニーデンなどの第二都市は、人口流入とインフラ整備が配送コストを低下させる中、平均を上回る成長を記録しています。地方の消費者は在庫不足とより長い試乗物流に直面することが多く、価格プレミアムが生じています。電気自動車の普及は充電ポイントの密度と密接に連動しており、主要都市回廊ではBEV需要が堅固な一方、地方では政府の2030年までの1万ポイントインフラ目標の進捗を待ちながら遅れています。メリディアン・エナジー(Meridian Energy)の高速道路への充電インフラ整備はギャップを縮小しつつありますが、航続距離への不安は依然として農村部のBEV再販価値を抑制しています。
規制環境
ニュージーランドの中古車小売市場は、車両の広告や販売方法を規定する業者登録、開示、消費者保護に関する要件によって形作られている。2003年自動車販売法(Motor Vehicle Sales Act 2003)はディーラーが自動車業者登録簿(Motor Vehicle Traders Register)に登録することを求めており、一方2008年消費者情報基準(中古自動車)規則(Consumer Information Standards (Used Motor Vehicles) Regulations 2008)は、販売される中古車に消費者情報通知書(CIN)を表示することを義務付けており、市場運営者は自社の設備を利用する業者がCIN義務を満たすよう合理的な措置を講じることが求められる。
執行は主に1986年公正取引法(Fair Trading Act 1986)に基づき商業委員会(Commerce Commission)が担い、これによりディーラーやプラットフォームにコンプライアンス上・レピュテーション上のリスクが生じる。違反があれば違反通知(最大1,000NZD)や訴追の対象となり得、公正取引法違反に対する罰則は企業で最大30,000NZD、個人で最大10,000NZDとされている。これらの規則は透明な車両履歴に対する需要を強化し、組織的なディーラーや主要な掲載プラットフォームに文書管理や出品情報の標準化を促している。
バリューチェーン分析
ニュージーランドの中古車バリューチェーンは、調達(国内の下取り、フリート処分、輸入)から始まり、検査・コンプライアンス、再整備、出品・販売促進(ヤードおよびデジタルマーケットプレイス)、金融・保険、そして最終的に納車・アフターサービスへと進む。ディーラー間およびディーラーと消費者間の取引は文書管理に依存しており、業者には(例えば車両識別番号(VIN)や車両詳細などの)販売記録を最低6年間保持することが求められるため、ディーラー管理システムや監査可能なプロセスの重要性が高まっている。
信頼性と権利確認は、ディーラーと消費者の双方にとってバリューチェーンの中心にあり、購入または販売前に担保権を確認するため個人財産担保登記(PPSR)を検索するといった確認作業が行われる。企業側では、統合の進展がアドバイザー、法務、ガバナンスに関する業務(例えば買収時の買収委員会や独立アドバイザーなど)を通じて別の活動層を加え、これがディーラーグループやプラットフォームの調達規模、在庫回転率、マーケティング範囲に影響を与える可能性がある。
競合環境
Turners Automotive Groupは、テクノロジーと全国支店拡大に資金を供給するオークション・小売・ファイナンスの統合モデルで市場をリードしています。Trade Me Motorsは、2024年7月のAutoGrabの完全買収に続き、オンラインでの注目を集め、ディーラーの価格透明性を高めるデータ評価能力を深化させています。
デジタル専門の新規参入者はサブスクリプション車両と玄関先への配送を提供し、来店客足に依存する従来型ディーラーを揺るがしています。組織型ネットワークは、延長保証、サービス契約、迅速なファイナンス承認を組み合わせて価値提案を強化することで対抗しています。
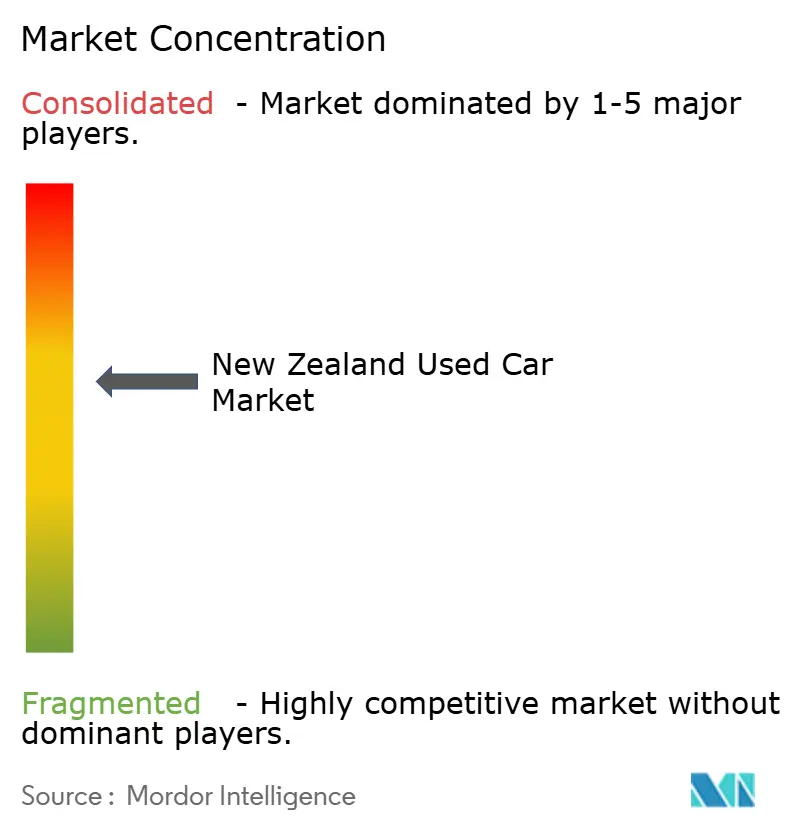
非組織型セグメントは低い間接費と地域との関係性によって関連性を維持していますが、コンプライアンス規制の強化により徐々にシェアを失っています。全体として、ニュージーランド中古車産業は中程度の集中度を示しており、農村向け車両供給業者やクラシックカー修復業者などのニッチ専門業者に余地を残しています。
ニュージーランド中古車産業リーダー
AJ Motors Ltd.
Turners Automotive Group
2Cheap Cars Group Limited
Trade Me Limited
Auto Trader Media Group Limited(Auto Trader)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
近い将来における主要な空白領域として2つが挙げられる。(1)デジタルとフィジカルを結ぶ購買体験に組み込まれたコンプライアンス主導の透明性サービス、(2)組織化されていない販売業者が依然として主導する市場にプロセス上の規律をもたらす、規模を拡大した統合の動きである。CIN表示制度と公正取引法に基づく商業委員会の執行は、標準化された開示、所有権および担保権の確認(例えばPPSRのワークフロー)、業者やプラットフォーム運営者のミスを減らす出品ツールの事業価値を高めている。
活発な企業の動きも、資本がどこに向けられているかを示している。Turners Automotive Groupは2026年3月24日の機関投資家向けデー(Institutional Investor Day)を利用して、5カ年成長戦略と資本配分の優先事項を示し、リテール、金融、保険の各機能への継続的な投資重視を示した。一方、2026年7月13日にSena & Co Limitedが2 Cheap Cars Group Limitedに対して行った買収通知は、買収委員会や独立アドバイザーといった独立したガバナンス措置とともに、現実的な統合の道筋を示しており、大量取引を行う中古車事業者にとってネットワーク規模の拡大、再整備のスループット改善、全国的なマーケティング強化の余地を示している。
最近の業界動向
- 2026年5月:Turners Automotive Groupは、2026年3月31日終了期間のFY26業績として過去最高の結果を発表し、正規化後の税引前純利益(NPBT)は6,320万米ドルとなり、FY25比で16%増加した。この高い収益性は、自動車リテール、金融、保険の各セグメントにおける拡大資金と、マージン主導の成長計画を支えている。
- 2026年5月:Turners Automotive Groupは、クライストチャーチの新規3店舗の完成を発表し、これらはグループの自動車リテール戦略の一環として現在フル稼働している。この拡大により、ディーラーネットワークの密度と地域における対応力が増し、車両調達と販売チャネルの双方が強化される。
- 2026年5月:Turners Automotive Groupは、グループの6,500万米ドルのNPBT目標をFY27に前倒しし、FY31までに新たに1億米ドルのNPBT目標を設定したことを確認した。同社は、この変更により長期的な収益性の道筋が明確になり、利害関係者への発表に先立って資本計画がより厳密になると述べた。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本市場は、ニュージーランドにおける中古車小売活動の価値を対象とし、乗用車が組織化されたディーラーや独立系チャネル(オンライン出品を含む)を通じて再販される様子を捉えている。価格は、再販チャネルで観察される一般的な取引価格を反映している。
範囲の除外事項:本規模算定は新車販売を除外し、また金融手数料、保険料、サービスのみの収益など、別途課金される非車両サービスについては市場価値としてカウントしない。
セグメンテーション概要
- 車両タイプ別
- ハッチバック
- セダン
- スポーツ・ユーティリティ・ビークル(SUV)
- 多目的車(MPV)
- その他(コンバーティブル、クーペ、クロスオーバー、スポーツカー)
- 販売業者タイプ別
- 組織型
- 非組織型
- 燃料タイプ別
- ガソリン
- ディーゼル
- ハイブリッド車および電気自動車
- その他(LPG、CNGなど)
- 車両年式別
- 0〜2年
- 3〜5年
- 6〜8年
- 9〜12年
- 12年超
- 価格セグメント別
- 1万米ドル未満
- 1万〜1万4,999米ドル
- 1万5,000〜1万9,999米ドル
- 2万〜2万9,999米ドル
- 3万米ドル以上
- 販売チャネル別
- オンライン
- オフライン
- 所有形態別
- 初代オーナー再販
- 複数オーナー
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ニュージーランドにおける中古車の回転を形作る需要の背景と供給パイプラインを把握するために用いられた。輸入中古車の入手可能性を解釈するため、車両政策に関するニュージーランド運輸庁(Waka Kotahi)の発表、ニュージーランド統計局のマクロ系列データ、ニュージーランド関税局の貿易データなど、公的・公式な情報源を参照した。
前提条件を現実的に保つため、自動車工業会(Motor Industry Association)の報告や、販売動向、価格変動、(例えばハイブリッド車やSUVなどの)構成比の変化について論じる他の信頼できる自動車業界刊行物も確認した。企業の年次報告書、投資家向け説明資料、ディーラーグループの開示情報は、収益パターンやチャネルの動向を理解するために用いられた。その後、企業財務情報、ニュース、出荷レベルの取引確認のための選択的な有料サブスクリプションを用いて、タイムラインの検証や異常値の特定を行った。ここに挙げたデスクリサーチのソースは例示に過ぎず、データ収集、検証、確認のために他の多くの公開情報源も確認した。
一次インタビューおよび調査
一次調査は、実際の中古車取引がどのようなものかを検証することに重点を置き、典型的な価格実現状況、ヤードとオンラインの間のチャネル構成比、車両の年式と燃料タイプ別の在庫回転の速さなどを対象とした。ニュージーランド各地のディーラー、輸入中心の販売業者、リマーケティング関係者、隣接するエコシステムの専門家に聞き取りを行い、デスクリサーチだけでは十分に答えられないギャップを埋め、最終的な前提条件を現在の市場動向に合わせて調整した。
一次調査の実地調査回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:35% | 経営幹部(CXO):13% |
| ミドルティア:51% | 機能/部門リーダー:31% |
| 小規模プレーヤー:14% | マネージャー:56% |
市場規模算定と予測
規模算定は、ニュージーランドの車両回転指標、輸入可能性指標、再販チャネルで観察された価格帯を用いて中古車需要プールを再構築するトップダウン方式で開始された。その後、サンプル抽出した出品情報やディーラーへの確認調査など、現実的な価格水準を用いて量を価値に変換する選択的なボトムアップ的推計によって、モデルの妥当性が検証された。これにより、いずれかの単一のデータ系列が過大または過小になっている場合に、総計を調整することができる。
モデルで使用された主要なインプットには、中古車販売の勢い、SUVおよび低排出ガス車への構成比の変化、輸入中古車と国内調達車両の比率、価格に影響を与える典型的な年式・走行距離帯、およびディーラーヤードとオンライン主導の購買体験との間の販売チャネル分担が含まれる。直接的な測定値が一貫して入手できない場合には、インタビューから得られた保守的な範囲を適用してギャップを埋め、その上で感度分析を行い、全体の価値が短期的な急変に過度に反応しないようにした。
予測に関しては、政策設定や購買力の状況が急速に変化しうるため、シナリオ分析を用いた。これにより、単位需要と平均販売価格の推移経路の両方が変化する。輸入供給、金利感度、燃料タイプの選好に関する前提条件は、市場関係者との議論を通じて確認された。最終的な予測は、毎年見直し可能な少数のドライバーに追跡可能な形で結び付けられている。
データ検証と更新サイクル
検証は、モデルの出力を独立した市場指標と三角測量し、時系列全体で分散チェックを行うことで、1つの異常な年がカーブを歪めないようにする形で行われた。不一致が見つかった場合、その背後にあるドライバーを再確認した。その後、計算、単位、通貨のタイミングを最終承認前に再検証するアナリストレビューの段階が続いた。
レポートは年次で更新され、車両輸入やEV関連の所有コストに影響を与える主要な政策変更などの重大な事象が発生した場合には、暫定的な更新が実施される。提供前には最新のレビューを完了し、クライアントが最新の公開データと専門家の意見に基づいた最新の見解を受け取れるようにしている。
Mordor Intelligenceによるニュージーランド中古車市場規模算定と他の公開推計との比較
ニュージーランドにおける中古車の公開市場価値は、テーマが似ていても異なることがある。これは、各調査が異なるチャネルを対象としていたり、異なる価格ロジックを用いていたり、異なる時点で通貨換算を行っている場合があるためである。輸入供給に敏感で、消費者の好みが急速に変化する市場では、わずかな定義の違いが目立つギャップを生むことがある。
主な差異は市場価値として何を数えるかにあり、Mordor Intelligenceは中古車の取引価値のみを市場として扱い、金融、保険、および別個のサービス収益は総計から除外している。一部の発行元は、これらの付随サービスを単一の小売数値に組み込んだり、実現した販売価格ではなく出品価格を用いたりしている。ある推計がより積極的な価格推移を前提としていたり、需要ショック後に前提条件を見直していない場合にも差異が生じ、これにより当年の値がチャネル確認や回転指標が示す値から離れることになる。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 306.85 M (2025) | |
| 業界データ発行元A | USD 340.00 M (2025) | 広告価格やより広範な小売付随サービスを用いて構築されることが多く、出品価格と実際の取引価格との差や、別途課金されるサービスが正規化されていない場合、価値が過大評価される可能性がある。 |
| 地域コンサルティング会社B | USD 280.00 M (2025) | 単位需要の低迷や平均販売価格の回復の遅れに結び付いた保守的な需要前提を適用する傾向があり、構成比における輸入ハイブリッド車や新しいSUVの価値貢献を十分に捉えられていない可能性がある。 |
この比較は、定義および価格実現の取り扱いが差異の最大の要因であることを示し、続いて政策や購買力の変化後に前提条件がどれだけ迅速に更新されるかが要因となっている。回転指標、チャネル確認、明確な包含リストに手順を結び付けることで、当社の推計は一回限りの価格急変に依存せずに再現・更新しやすい状態を保っている。


レポートで回答されている主要な質問
ニュージーランド中古車市場の現在の価値はいくらですか?
ニュージーランド中古車市場は2026年に3億2,337万米ドルと評価されています。
どの車両タイプが市場をリードしていますか?
スポーツ・ユーティリティ・ビークルが45.12%のシェアでリードし、2031年にかけて5.88% CAGRで成長しています。
ハイブリッド車と電気自動車の中古車販売はどれくらいの速度で成長していますか?
ハイブリッド車と電気自動車のモデルは最も成長の速い燃料カテゴリーであり、2031年にかけて13.78% CAGRで拡大しています。
なぜ組織型ディーラーがシェアを獲得しているのですか?
組織型ディーラーは保証、ファイナンス、デジタルサービスを提供し、顧客の信頼と利便性を向上させながら6.42% CAGRの成長を実現しています。
最終更新日:



