
インド二輪車市場規模・シェア
Mordor Intelligenceによるインド二輪車市場分析
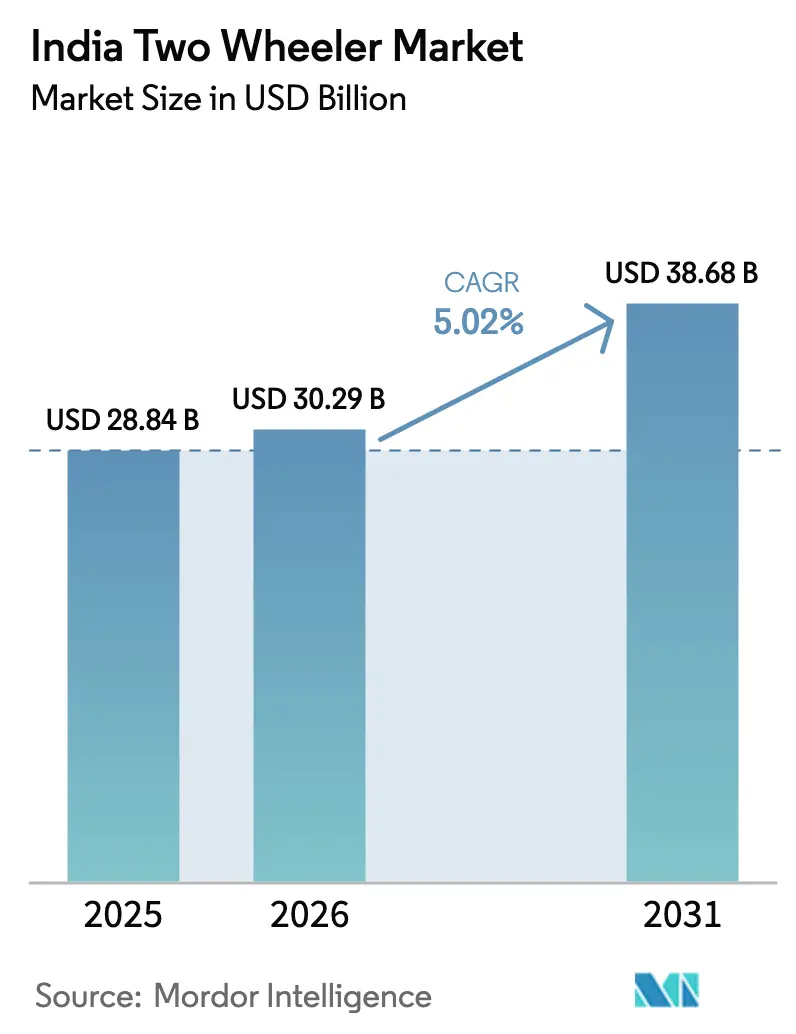
インド二輪車市場規模は、2026年の30.29 ビリオン 米ドルから2027年には31.81 ビリオン 米ドルに増加し、2032年までに41.5 ビリオン 米ドルに達すると予測されており、2027年~2032年にかけて5.46%のCAGRで成長します。市場の数量は、2026年の2,249万台から2027年には2,330万台に増加し、2032年までに2,781万台に達すると予測されており、2027年~2032年にかけて3.6%のCAGRで成長します。
通勤および配送活動がインドにおけるオートバイおよびスクーターの需要を支えています。対象となる電動二輪車およびバッテリーサービスに対する公インセンティブは、サプライヤーが車両へのアクセスを拡大するのに役立っています。2026年3月以降、西アジア紛争によりペルシャ湾岸地域のサプライチェーンが混乱し、調達面での圧力が高まっています。サプライヤーはスクーターとバッテリー交換またはレンタルアクセスを組み合わせることで、配送ライダーのコストおよび充電に関する障壁に対応できますが、セル価格の上昇が価格設定を複雑にしています。
レポートの主要ポイント
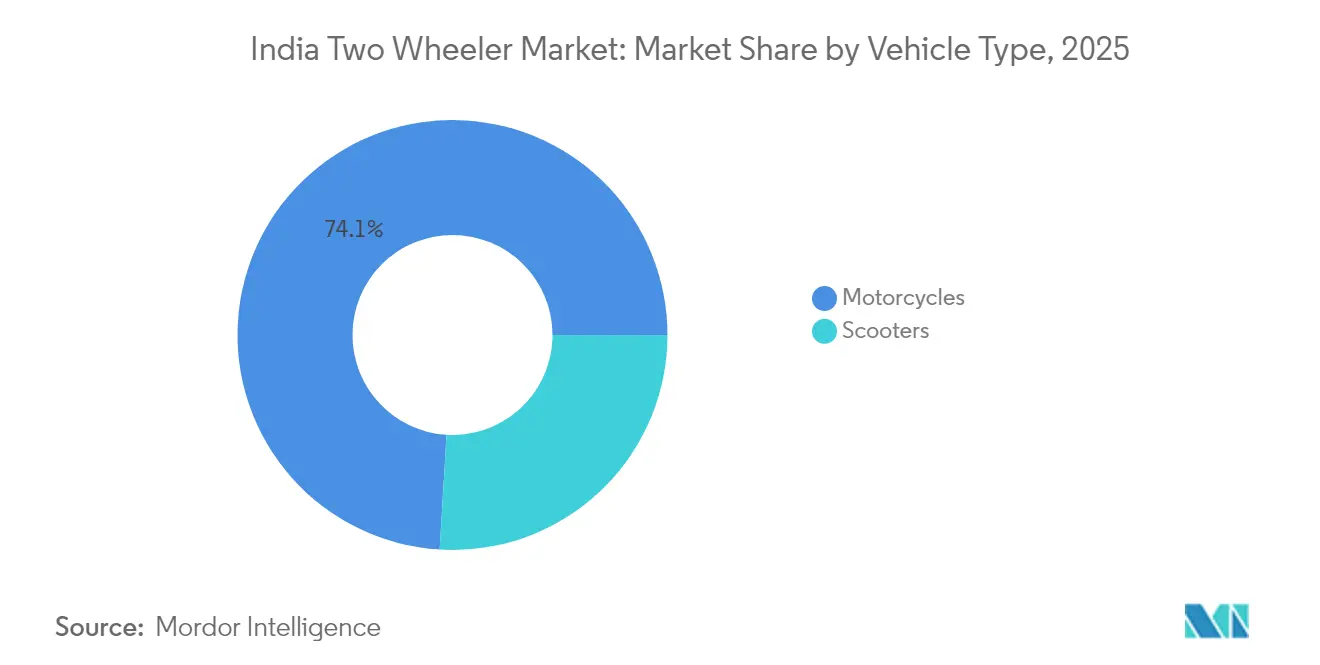
- 車両タイプ別では、オートバイが2026年のインド二輪車市場シェアの73.8%を占めてトップとなり、スクーターは2027年~2032年にかけて6.45%のCAGRで最も速く成長するセグメントとなっています。
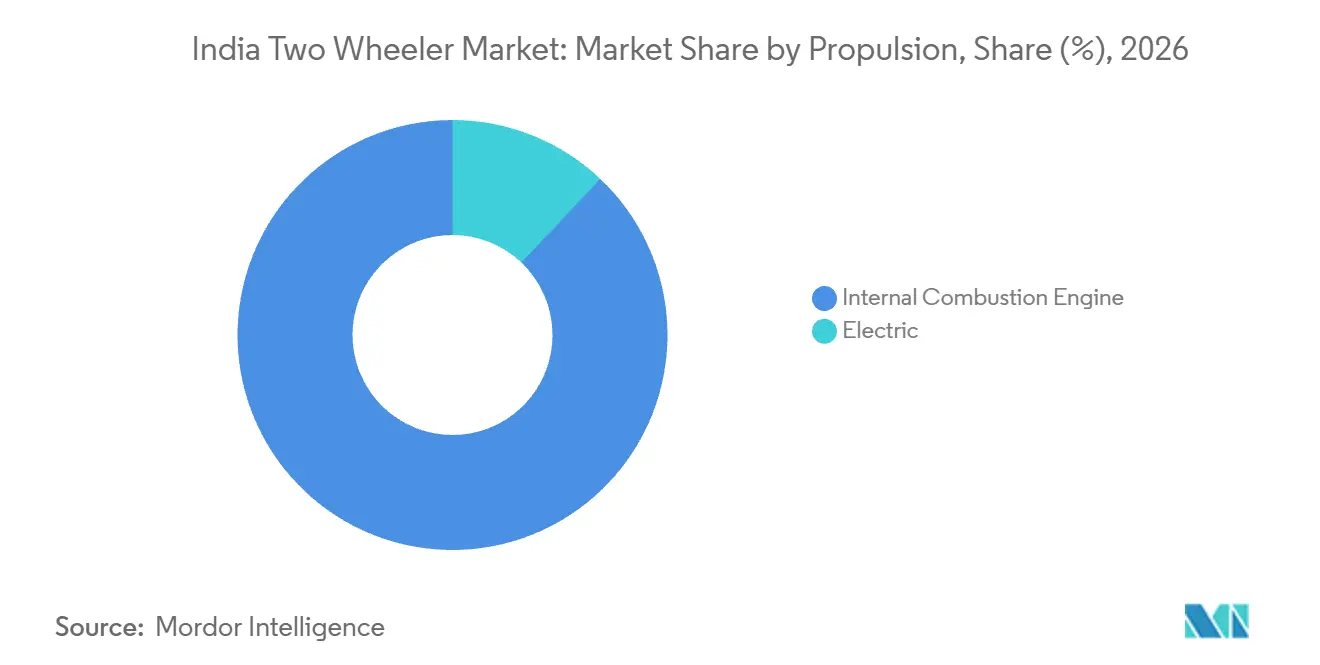
- 推進方式別では、内燃機関車両が2026年のインド二輪車市場規模の87.93%のシェアを占めてトップとなり、電気自動車は2027年~2032年にかけて7.4%のCAGRで最も高い予測成長率を示しています。
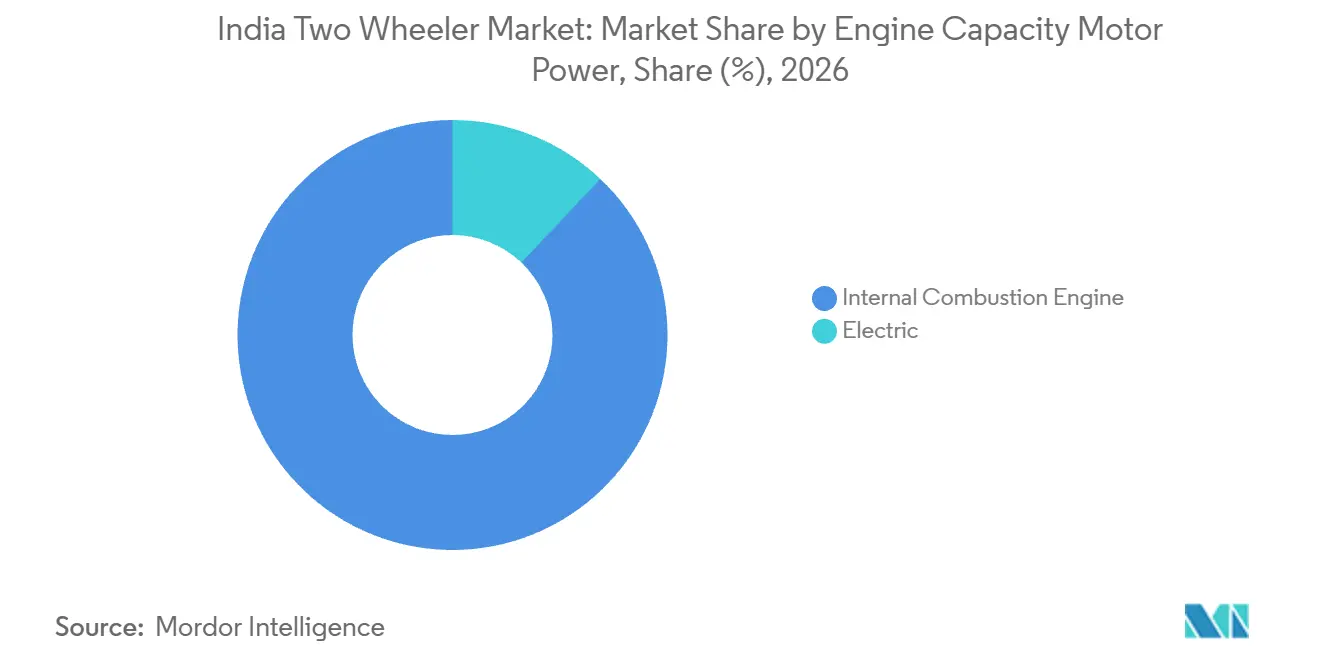
- エンジン排気量およびモーター出力別では、内燃機関車両が2026年の市場価値の87.93%という最大シェアを保持し、電動モデルは2027年~2032年にかけて7.4%のCAGRで最もく拡大すると予測されています。
- 価格帯別では、1,000米ドル以下の車両が2026年の市場価値の47.81%を占めてトップとなり、1,501~2,000米ドルの価格帯が2027年~2032年にかけて7.85%という最も速い予測CAGRを示しています。
- エンドユーザー別では、B2Cが2026年の市場価値の91.13%という最大シェアを保持し、B2Bは2027年~2032年にかけて6.85%のCAGRで最も速く成長すると予測されています。
- 販売チャネル別では、オフラインが2026年の市場価値の95.26%を占めてトップとなり、オンラインは2027年~2032年にかけて7.45%のCAGRで最も速く成長するセグメントとなっています。
- 州別では、ウッタル・プラデーシュ州が2026年の市場価値の12.19%を占めてトップとなり、タミル・ナードゥ州は2027年~2032年にかけて8.3%という最も速い予測CAGRを示しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PM E-DRIVEサブシディの延長および州のEVインセンティブ | +1.9% | 全国 | 短期(2年以内) |
| 都市部の交通渋滞による二輪車需要の増加 | +1.7% | ベンガルール、プネー、ムンバイ、ニューデリー | 長期(4年以上) |
| バッテリー交換式ビジネスモデルによるTCOの低減 | +1.3% | 全国 | 中期(2~4年) |
| ティア2・3都市のEコマース拡大によるラストマイル需要の増加 | +1.1% | 全国 | 中期(2~4年) |
| デジタルレンディングによるインフォーマルライダーへの信用拡大 | +0.9% | 全国 | 中期(2~4年) |
| ICE輸出需要による国内生産規模の維持 | +0.7% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PM E-DRIVEサブシディの延長および州のEVインセンティブ
インセンティブ期間の延長により、対象となる電動二輪車の購入者は、公的支援が取得コストを相殺できる期間が長くなります。20268月10日、重工業省は登録済み電動二輪車に対するPM E-DRIVEインセンティブを2028年3月31日まで延長しました。当該スキームまたは関連するサブコンポーネントは、資金が枯渇した場合にはそれ以前に終了し、その後の申請は受け付けられません。[1] メーカーにとって、公的支援は対象車両の取得コスト面での訴求力を、車両自体のマージンから同等の値引きを行うことなく向上させることができます。適格性は2028年3月31日、または資金が枯渇した場合にはそれ以前に終了するため、この価格優位性はその期間内に対象電動二輪車を納車できるサプライヤーに有利に働きます。
都市部の交通渋滞による二輪車需要の増加
都市部での通勤において、二輪車の利用は深刻な都市渋滞と並存していす。2025年7月~2026年6月の全国家計旅行調査では、固定または非固定の職場への日帰り通勤をする15歳以上の都市部労働者の52.3%が、二輪車を主要な通勤手段として利用していました。TomTomは2025年の渋滞レベルとして、ベンガルールで74.4%、プネーで71.1%、ムンバイで63.2%、ニューデリーで60.2%を報告しました。ムンバイの数値は前年比3.3ポイント低下した一方、他の3都市では渋滞が増加しました。ベンガルールとプネーは、これらの都市の中で最も高い渋滞度を示しました。通勤者向けのスクーターおよびオートバイの提案は、利用者が交通手段を切り替えることなく、繰り返し発生する通勤需要に対応できます。
バッテリー交換式ビジネスモデルによるTCOの低減
働くライダーにとって、バッテリー交換は充電に費やす時間を削減することで電動スクーターの購入を後押しできます。2025年12月、Indofast EnergyとQuantum Energyは、バッテリー交換式のバッテリー・アズ・ア・サービスモデルのもと、インドでBziness XS電動スクーターを発売しました。[2] 発売時点で、Indofastのネットワークは22都市に1,100か所以上の交換ステーションを有し、月間140万回の交換を処理していました。このサービスにより、消耗したバッテリーを充電済みのものと2分以内に交換することが可能でした。そのネットワークに到達できるルートを持つライダーにとって、より迅速な補充は充電停止に伴う作業時間コストを削減できます。したがって、需要上の優位性は、利用可能なステーションへのアクセスと車両の提案の両方に依存します。
ティア2・3都市のEコマース拡大によるラストマイル需要の増加
配送活動の拡大は、地域で運営されるフリートを通じて二輪車サプライヤーに商業的な機会をもたらします。UnicommerceのFY2026 D2Cプラットフォームデータによると、ティア2およびティア3都市が増分注文量の66%を生み出しました。EVeezはマイスール(Mysuruにフランチャイズハブを開設し、EコマースおよびクイックコマースのEコマースが拡大する中、地域の配送ルートで電動バイクが稼働していると報告しました。同社のライダーは、サービスプロバイダーがメンテナンスとバッテリーを管理するサブスクリプション車両を使用しました。この運営形態は、各ライダーがバイクを購入することなく、配送業務と車両の利用可能性を結びつけます。したがって、新車サプライヤーは個人ライダーへの販売と並行して、フリートサービスの関係を通じてこの需要に対応できます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バッテリー原材料価格の変動 | -0.9% | 全国 | 短期(2年以内) |
| 大都市圏外での充電・交換インフラの不足 | -0.7% | カラハンディ地区およびコラプット地区 | 中期(2~4年) |
| GSTおよび輸入関税に関する政策の不確実性 | -0.3% | 全国 | 短期(2年以内) |
| 道路安全コンプライアンスに伴う保険料の上昇 | -0.2% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バッテリー原材料価格の変動
2026年3月以降の西アジア紛争それに伴うペルシャ湾岸地域のサプライチェーン混乱により、電動二輪車の調達リスクが高まりました。2026年5月、インドのメーカーはリチウム、ニッケル、コバルトの価格上昇を指摘しました。業界幹部は、調達タイムラインによってリチウムイオンセルが30~50%高騰したと報告しました。車両メーカーにとって、この変動は調達サイクルをまたいで異なるコスト負担をもたらし、統一した小売価格での対応を商業的に困難にしています。増加分を吸収すれば対象車両の利用可能なマージンが圧縮され、転嫁すれば取得コスト面での訴求力が低下します。したがって、電動二輪車の需要は、潜在的な購買意欲が拡大を支持する場合でも、価格面での制約に直面しています。
大都市圏外での充電・交換インフラの不足
主要都市ネットワーク外では、充電インフラの不足により電動二輪車がライダーの意図するルートに適さない場合があります。カラハンディおよびコラプットの住民は一般的にEVを好まず、限られた充電インフラをいくつかの懸念事項の一つとして挙げました。また、丘陵地形、急勾配での航続距離の低下、充電時間、車両コスト、遠隔地でのサービスも課題として挙げました。そのような条件下での電動二輪車の潜在的な購入者にとって、車両の航続距離と補充アクセスが連携して機能しなければ、購入は信頼できるモビリティを提供しません。車両を追加するだけではルートの制約は解決されません。したがって、サプライヤーはエネルギーアクセスとサービス範囲が意図する移動をサポートできない地域では、対応可能な顧客基盤が狭くなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
オートバイの規模とスクーターの拡大オートバイは2026年のインド二輪車市場規模の73.8%のシェアを占め、最大のセグメントとなりました。Bajaj AutoのFY2026レポートは、SIAM(インド自動車工業会)を引用し、国内オートバイ産業を約1,310万台(前年比6.6%増)と算出しました。この増加により、国内オートバイ数量はFY2019以来最高水準に達し、最大セグメントが台数需要も増加させました。
スクーターは最も速く成長するセグメントであり、2027年~2032年にかけて6.45%のCAGRが予測されています。SIAMは、インドのスクーターサブセグメントが2026年7月~9月に2025年7月~9月比で27.7%成長したと報告しました。[3] この拡大により、スクーター重視のサプライヤーには長期予測とは別に、四半期ごとの需要プールが拡大しています。また、スクーターはその四半期においてオートバイを上回る成長を示したため、オートバイ中心のポートフォリオは成長の速いカテゴリーへの露出が少なくなりました。

推進方式別:
従来型の生産能力と電動化の普及内燃機関車両は2026年のインド二輪車市場シェアの87.93%を占め、最大のセグメントとなました。Bajaj AutoのワルジュWaluj工場は、2026年3月31日時点で年間270万台のオートバイ生産能力を有していました。Dhoot Transmission Limitedの目論見書は、SIAM、VAHAN、CRISILインテリジェンスを引用し、VAHANの小売データを使用してFY2026国内二輪車販売台数に占める電気自動車の割合を6.4%と算出しました。したがって、ワルジュのような工場が生産規模に合わせた台数のほとんどは内燃機関モデルが供給しました。
電気自動車は最も速く成長するセグメントであり、2027年~2032年にかけて7.4%のCAGRが予測されています。インドはFY2025-26に電動二輪車の登録台数140万台を記録し、VAHANデータによるとFY2024-25比で21.8%増加しました。登録車両数の増加により、電気自動車の開発・流通コストをより多くの販売台数で回収する余地が生まれています。
エンジン排量/モーター出力別:
パワートレイン全体にわたる性能差別化内燃機関車両は最大のセグメントであり、2026年の市場価値の87.93%のシェアを占めました。Royal Enfieldは、2026年3月31日に終了するFY2025-26において国内オートバイ販売台数111万台(前年比23%増)を報告しました。同ブランドは会計年度終了後の2026年4月に電動モビリティに参入したため、これらの販売は内燃機関オートバイによるものでした。この結果は、確立された内燃機関ブランドが電動ローンチ前に国内需要を拡大していることを示しています。
電動モデルはエンジン排気量およびモーター出力において最も速く成長するセグメントであり、2027年~2032年にかけて7.4%のCAGRが予測されています。電動二輪車の小売台数は2026年9月に前年比88.67%増の207,314台に達しました。FADAの集計は1,469か所のRTOのうち1,468か所をカバーし、データは2026年10月3日に集計されました。FADAはまた、2026年9月の電動二輪車普及率が11.6%(前年の8.2%から上昇)と報告しており、電動モデルは台数を増やすとともに小売シェアも拡大しました。
価格帯別:
低価格帯の規模とプレミアム電動需要1,000米ドル以下の価格帯が最大のセグメントであり、2026年の市場価値の47.81%のシェアを占めました。Hero MotoCorp は、FY2025-26においてSplendor+の小売販売台数が1994年のモデル発売以来過去最高の340万台超を記録したと報告しました。Autocar Indiaは2026年10月のSplendor+の出荷時価格をINR 77,780~82,910(2026年9月の月次平均レートを使用して814.3~868.1米ドル)と掲載しており、この価格帯に収まっています。同モデルの記録的な小売台数は、この価格上限以下の確立された通勤車両の提案に対して相当な商業的機会があることを示しています。
1,501~2,000米ドルの価格帯は最も速く成長するセグメントであり、2027年~2032年にかけて7.85%のCAGRが予測されています。Bajaj Autoは、インドにおける2025年3月29日~30日のグディ・パドワ(Gudi Padwa)週末の記録的な販売をChetak 35電動スクーターシリーズへの需要によるものと説明しました。3502は2025年3月の期末参照レートを使用してINR 130,000(1,519米ドル)から始まり、上位モデルはINR 142,000(1,659米ドル)で価格設定されていました。サプライヤーにとって、この事例は製品の訴求力が強い場合に電動スクーターをより高い取得価格で販売できる余地があることを示しています。
エンドユーザー別:
消費者向けファイナンスとフリート調達B2Cは最大のセグメントであり、2026年の市場価値の91.13%のシェアを占めました。Hero MotoCorpは、FY2025-26において小売ファイナンスが販売台数の60%超に貢献したと報告しました。同社のデジタル小売ファイナンスプラットフォームは、5分以内にローン承認を提供する17社以上のファイナンサーをオンボードしました。Hero MotoCorpの販売台数の60%超がファイナンスを利用しているため、ローン承認速度は消費者販売への直接的なインプットであり、同プラットフォームの5分以内の承認がそのステップに対応しています。
B2Bは最も速く成長するセグメントであり、2027年~2032年にかけて6.85%のCAGRが予測されています。2025年6月、Wardwizard Innovations & Mobility LimitedはSpeedforcEVからフリート展開用のWolf+電動スクーター2,500台の注文を受けました。発表された取り決めでは、車両リースをSpeedforcEVに、配送契約管理をFerry Automotiveに割り当てました。それ以前の2025年2月、WardwizardとSpeedforcEVはハイデラバードでラストマイル配送用に電動二輪車100台を初期展開していました。SpeedforcEVが割り当てられたサービスおよび技術サポートの義務により、車両の稼働時間がフリートの提案の一部となるため、サプライヤーはスクーターの注文と並行して運営上の要件に直面します。
販売チャネル別:
物理的なリーチとデジタルアクセスオフラインは最大のセグメントであり、2026年の市場価値の95.26%のシェアを占めました。Hero MotoCorpはFY2025-26年度末時点でインド全土に1,400か所以上のHero 2.0ストアを有しており、一つのメーカーの物理的な小売フォーマットのリーチを示しています。Hero MotoCorpはFY2025-26中に490か所の既存ディーラーをHero 2.0スアに転換し、同社の年次報告書ではインド全土でのモダンな小売体験へのアクセス強化と説明されています。したがって、Hero 2.0ネットワークは既存ディーラーを新しいストアフォーマットに転換することで一部拡大しました。
オンラインは最も速く成長するセグメントであり、2027年~2032年にかけて7.45%のCAGRが予測されています。Amazon Indiaは、プライムデー2026期間中にマーケットプレイスでの二輪車販売が前年比1.65倍に成長したと報告しました。このイベント期間中、Harley-Davidson、KTM、Triumphのオートバイ購入者の10人中7人がティア2およびティア3都市からでした。これらのオートバイブランドにとって、オンライン販売は分散した小規模都市の需要へのアクセスを提供します。
地域分析
ウッタル・プラデーシュ州二輪車市場
ウッタル・プラデーシュ州は2026年のインド二輪車市場規模の12.19%のシェアを占め、最大の地域となりました。SIAMデータによると、同州のFY2025-26の二輪車販売台数は318万台でした。Suzuki Motorcycle Indiaは2026年8月14日にバレーリー(Bareilly)初のディーラーシップをオーンし、同州のネットワークを63拠点に拡大しました。Shreejee Autozone LLPが販売・サービス・スペアパーツの統合アウトレットを運営し、車両購入と地域でのメンテナンスを結びつけています。
タミル・ナードゥ州二輪車市場
タミル・ナードゥ州は最も速く成長する地域であり、2027年~2032年にかけて8.3%のCAGRが予測されています。同州はFY2024-25に非輸送用オートバイの登録台数141万台を記録しました。2026年5月、Hero MotoCorpはディンディグル(Dindigul)とティルプール(Tiruppur)にPREMIAストアを追加し、タミル・ナードゥ州のPREMIA合計を11店舗にしました。Palaniappas MotorsとVelavan Motorsがそれぞれ新規オープンのアウトレットを運営し、地域のディーラービジネスを通じてプレミアム小売アクセスを拡大しました。プレミアムアクセスの追加により、メーカーは確立されたオートバイ需要基盤と並行してより高い販売価値への経路を得るため、拡大には製品ミックスと車両台数の両方が関与する可能性があります。
マハーラーシュトラ州の配送利用には、インド郵便ムンバイ地域が2025年12月に5か所のムンイ配送センター向けに200台以上の電動二輪車を導入したことが含まれます。車両カテゴリー全体で、2025年12月に報告された5年間のEV充電設備設置数は、カルナータカ州とデリーがグジャラート州、ラジャスタン州、テランガーナ州、ケーララ州、マディヤ・プラデーシュ州よりも多くなっています。アーンドラ・プラデーシュ州、ビハール州、西ベンガル州、ハリヤーナー州、パンジャーブ州は後者のグループよりも合計が少なく、拡大に向けたインフラの出発点が異なることを示しています。インドのその他の地域の中で、アッサム州は同期間に345か所のEV充電ステーション(急速充電96か所、普通充電249か所を含む)を記録しました。アッサム州を検討している配送フリートにとって、普通充電が多数を占めることは、配送ルートのスケジューリングにおいて充電時間が実際的な制約となります。
規制の枠組みと見通し
この比較は、登録済み純電動二輪車のメーカーおよび販売業者の観点から選択された管轄区域を対象としています。国家承認義務は車両のコンプライアンス経路を形成し、ウッタ・プラデーシュ州の優遇措置は購入者の登録関連コストに影響します。州の優遇措置は、車両が適用される中央承認義務の対象であり続けながら、販売提案を強化することができます。
規制テーブル
| 判断要素 | インド、国家承認の枠組み | ウッタル・プラデーシュ州、購入者向け優遇措置 |
|---|---|---|
| 主管機関 | 道路交通・高速道路省(認定試験機関を含む) | ウッタル・プラデーシュ州運輸局 |
| 主要な法令または指示 | 対象車両カテゴリーに対するCMVR規則126、AIS 156およびAIS 038 Rev. 2 | 2025年10月14日~2027年10月13日の期間に州内で購入・登録された対象純EVに対する登録料および道路税の免除 |
| 商業的効果 | プロトタイプの提出、試験および型式認証 | 対象期間中の適格車両に対する登録料および道路税の100%免除 |
| 現在の政策の魅力度 | 中 | 高 |
| 政策の魅力度の今後の方向性 | 変化なし | 強化 |
| 情報源: Mordor Intelligence | ||
国家承認要件は登録車両サプライヤーに対して明確なコンプライアンス義務を生み出し、中程度の魅力度評価とその商業的要件の継続性を支持しています。2026年8月21日の草案は、登録車両とはの対象集団である適格な低速バッテリー駆動二輪車の免除に関するものであり、提案された2026年10月1日の施行日後も提案状態のままでした。ウッタル・プラデーシュ州の高評価は、指定期間中に州内で購入・登録された対象純EVに対する両課金の免除を反映しています。これらの優遇措置の予定終了日である2027年10月13日は、購入者がその特定の購入コスト軽減を失うことで、同じサプライヤーに対する見通しの強化を支持しています。
バリューチェーンの段階
この比較は、専門的な制御コンポーネントから完成車両およびその小売流通までの引き渡しを追跡します。SEDEMACは、ICE駆動の二輪車および三輪車向けにセンサーレス整流方式の統合スターター・ジェネレーター電子制御ユニットを設計・製造しており、アセンブラーが完成車両に統合しなければならないサプライヤー能力を示しています。この分業により、コンポーネントスペシャリストは組み込み技術を通じて収益を得る機会を持ち、車両メーカーは完成品に対する責任を保持します。下流のネットワークがその製品が最終購入者に届く方法を決定します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 制御コンポーネントの設計・製造 | SEDEMACなどの制御ユニットサプライヤー | コンポーネント販売 | 車両固有のコントローラー統合 | アセンブラーとのコントローラー検証の調整 |
| 完成車両の製造 | Bajaj Auto Ltd.、TVS Motor Company Ltd.、Royal Enfieldなどの内燃機関二輪車メーカー | 完成車両の販売 | コンポーネントの準備と車両組み立ての調整 | コンポーネントのリリースと組み立てのマイルストーンの整合 |
| 小売流通 | Hero MotoCorpの認定ディーラーシップおよびディーラー指定アウトレットなどの車両流通ネットワーク | 車両再販収益 | 地域の販売・サービスカバレッジの維持 | 車両アウトレットと並行したサービスサポートの開発 |
| 情報源: Mordor Intelligence | ||||
専門的な電子機器は、サプライヤーの能力とアセンブラーの実行が共同で完成品に影響を与える統合境界を生み出します。SEDEMACのセンサーレス整流方式の統合スターター・ジェネレーターコントローラーはICE駆動の二輪車おび三輪車に対応しており、電気自動車は最も速く成長する推進セグメントです。したがって、電動化の成長は必ずしもこの内燃機関専用制御ユニットの需要を拡大するわけではありません。
競合環境
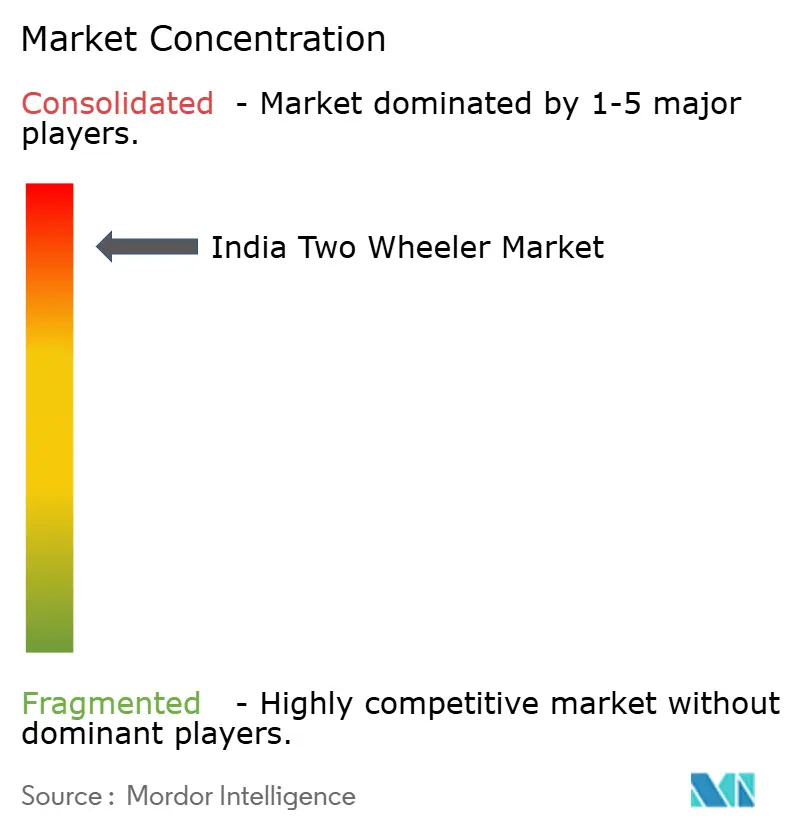
Bajaj Auto Ltd.、Hero MotoCorp Ltd.、Suzuki Motorcycle India Pvt. Ltd.、TVS Motor Company Ltd.、Honda Motorcycle and Scooter India Pvt. Ltd.を含む確立されたメーカーグループが競争の中核を担っています。Bajaj AutoはFY2026に国内で204万台のオートバイを販売しましたが、国内オートバイシェアはFY2025の16.6%からFY2026の15.6%に低下しました。Hero MotoCorpは2026年9月に国内で739,018台の二輪車を出荷し、前年比14.12%増となりました。Bajaj Autoはシェア低下の原因として、セグメント成長の差異と、特にエントリーおよびミッドコミューターオートバイにおける競争激化を挙げ、コミューターカテゴリー内での競争を位置づけました。
製品戦略は、差別化された機能と大規模な需要に対応する能力を組み合わせています。TVS Motor Companyは2025年9月4日にインドで149.7ccのNTORQ 150を発売し、セグメント初のAlexaおよびスマートウォッチ統合を搭載し、スクーターの提案に特定のコネクティビティの差別化を加えました。Suzuki Motorcycle Indiaは2006年2月の生産開始後、2026年1月8日に累計オートバイ生産台数1,000万台を達成しました。Hondaは2026年8月に国内二輪車販売台数517,329台を記録し、前年比8%増となりました。TVSの発売は確立されたメーカーグループ内にコネクティビティの差別化を位置づけており、小規模な参入者が機能だけで提案を差別化する余地を狭めています。
電動化競争はまた、メーカーが従来のオートバイフランチャイズを超えたポジションを構築する余地を与えています。Bajaj AutoはFY2026に国内でChetak電動スクーターを302,674台販売し、この移行期における実質的な完成車両ビジネスを示しました。2025年10月6日、Ola Electric Mobility Ltd.は、AIS 041モーター出力試験の義務化後、自社開発のフェライトモーターに対するGlobal Automotive Research Centreの認証を取得しました。試験された7kWおよび11kWのバリアントは、正味出力においてレアアース永久磁石モーターと同等であり、異なるモーターアプローチに対する検証済みの性能基盤を生み出しました。認証さたコンポーネント性能はチャレンジャーの技術的ポジションを強化できますが、商業的優位性は最終的にその能力を購入者が選ぶ車両に組み込むことに依存します。
インド二輪車産業のリーダー企業
-
Bajaj Auto Ltd.
-
Hero MotoCorp Ltd.
-
Suzuki Motorcycle India Pvt. Ltd.
-
TVS Motor Company Ltd.
-
Honda Motorcycle and Scooter India Pvt. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
インド二輪車市場 このレポートでカバーされる企業
- Hero MotoCorp Ltd.
- Honda Motorcycle and Scooter India Pvt. Ltd.
- TVS Motor Company Ltd.
- Bajaj Auto Ltd.
- Suzuki Motorcycle India Pvt. Ltd.
- Royal Enfield
- India Yamaha Motor Pvt. Ltd.
- Piaggio Vehicles Pvt. Ltd.
- Mahindra & Mahindra Ltd.
- India Kawasaki Motors Pvt. Ltd.
- Greaves Electric Mobility Ltd.
- Ather Energy Ltd.
- Okinawa Autotec Pvt. Ltd.
- Ola Electric Mobility Ltd.
- Revolt Intellicorp Pvt. Ltd.
- Kinetic Green Energy and Power Solutions Ltd.
- Simpleenergy Pvt. Ltd.
最近の産業開発事情 インド二輪車市場
- 2026年8月:TVS Motor Company Ltd.は2026年8月25日に、145キロメートルのIDC航続距離を持つ3.5kWhバリアントをベースとしたiQube MillionR特別版電動スクーターをインドで発売しました。
- 2026年8月:重工業省は2026年8月10日に、スキームの利用可能な資金を条件として、登録済み電動二輪車に対するPM E-DRIVEインセンティブを2028年3月31日まで延長しました。
- 2026年4月:Ather EnergyのRiztaファミリースクーターは月末までに累計国内出荷台数309,501台に達しました。
スコープと方法論
| オートバイ |
| スクーター |
| 内燃機関 |
| 電動 |
| 内燃機関 | 110cc以下 |
| 111~125cc | |
| 126~150cc | |
| 151~200cc | |
| 201~250cc | |
| 250~350cc | |
| 350~500cc | |
| 500cc超 | |
| 電動 | 1.0kW以下 |
| 1.1~3.0kW | |
| 3.1~5.0kW | |
| 5.0kW超 |
| 1,000米ドル以下 |
| 1,000~1,500米ドル |
| 1,501~2,000米ドル |
| 2,001~3,000米ドル |
| 3,001~5,000米ドル |
| 5,000米ドル超 |
| B2C | |
| B2B | ライドヘイル・バイクタクシー・レンタル・観光 |
| 配送・物流 | |
| 法人・中小企業フリート | |
| その他(政府・機関・NGO) |
| オンライン |
| オフライン |
| ウッタル・プラデーシュ州 |
| マハーラーシュトラ州 |
| タミル・ナードゥ州 |
| カルナータカ州 |
| グジャラート州 |
| ラジャスタン州 |
| アーンドラ・プラデーシュ州 |
| ビハール州 |
| 西ベンガル州 |
| テランガーナ州 |
| ケーララ州 |
| マディヤ・プラデーシュ州 |
| ハリヤーナー州 |
| パンジャーブ州 |
| デリー |
| インドのその他の地域 |
| 車両タイプ別 | オートバイ | |
| スクーター | ||
| 推進方式別 | 内燃機関 | |
| 電動 | ||
| エンジン排気量/モーター出力別 | 内燃機関 | 110cc以下 |
| 111~125cc | ||
| 126~150cc | ||
| 151~200cc | ||
| 201~250cc | ||
| 250~350cc | ||
| 350~500cc | ||
| 500cc超 | ||
| 電動 | 1.0kW以下 | |
| 1.1~3.0kW | ||
| 3.1~5.0kW | ||
| 5.0kW超 | ||
| 価格帯別 | 1,000米ドル以下 | |
| 1,000~1,500米ドル | ||
| 1,501~2,000米ドル | ||
| 2,001~3,000米ドル | ||
| 3,001~5,000米ドル | ||
| 5,000米ドル超 | ||
| エンドユーザー別 | B2C | |
| B2B | ライドヘイル・バイクタクシー・レンタル・観光 | |
| 配送・物流 | ||
| 法人・中小企業フリート | ||
| その他(政府・機関・NGO) | ||
| 販売チャネル別 | オンライン | |
| オフライン | ||
| 地域別 | ウッタル・プラデーシュ州 | |
| マハーラーシュトラ州 | ||
| タミル・ナードゥ州 | ||
| カルナータカ州 | ||
| グジャラート州 | ||
| ラジャスタン州 | ||
| アーンドラ・プラデーシュ州 | ||
| ビハール州 | ||
| 西ベンガル州 | ||
| テランガーナ州 | ||
| ケーララ州 | ||
| マディヤ・プラデーシュ州 | ||
| ハリヤーナー州 | ||
| パンジャーブ州 | ||
| デリー | ||
| インドのその他の地域 | ||
市場の定義
- 車両タイプ - このカテゴリーは動力付き二輪車を対象としています。
- 車両ボディタイプ - スクーターおよびオートバイを含み、キックスクーターおよび自転車は除外されます。
- 燃料カテゴリー - 内燃機関(ICE)および電動推進システムを搭載した車両が対象です。
| キーワード | 定義#テイギ# |
|---|---|
| 電気自動車(EV) | 推進に1つ以上の電動モーターを使用する車両。乗用車、バス、トラックを含みます。この用語には、純電気自動車またはバッテリー電気自動車およびプラグインハイブリッド電気自動車が含まれます。 |
| BEV | BEVは推進のためにバッテリーとモーターに完全に依存します。車両内のバッテリーはコンセントまたは公共充電ステーションに接続して充電する必要があります。BEVはICEを持たないため無公害です。従来の燃料エンジンと比較して運用コストが低く、エンジン騒音が少ないという特徴があります。ただし、同等のガソリン車モデルと比較して航続距離が短く、価格が高い傾向があります。 |
| PEV | プラグイン電気自動車は外部から充電できる電気自動車であり、一般的に純電気自動車およびプラグインハイブリッドを含みます。 |
| プラグインハイブリッドEV | ICEまたは電動モーターのいずれかで駆動できる車両。通常のハイブリッドEVとは異なり、外部から充電することができます。 |
| 内燃機関 | 燃焼室と呼ばれる密閉空間で燃料の燃焼が行われるエンジン。通常、ガソリンまたはディーゼルで動作します。 |
| ハイブリッドEV | ICEと、バッテリーに蓄えられたエネルギーを使用する1つ以上の電動モーターを組み合わせて駆動する車両。ICEおよび回生ブレーキからの電力で継続的に充電されます。ハイブリッドEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| 商用車 | 商用車は人または貨物の輸送を目的とした動力付き道路車両です。このカテゴリーには小型商用車(LCV)および中・大型車両(M&HCV)が含まれます。 |
| 乗用車 | 乗用車は電動モーターまたはエンジン駆動の4輪以上の車両です。これらの車両は旅客輸送に使用され、運転席に加えて最大8席を有します。 |
| 小型商用車 | 6,000ポンド未満(クラス1)および6,001~10,000ポンド(クラス2)の商用車がこのカテゴリーに含まれます。 |
| M&HDT | 10,001~14,000ポンド(クラス3)、14,001~16,000ンド(クラス4)、16,001~19,500ポンド(クラス5)、19,501~26,000ポンド(クラス6)、26,001~33,000ポンド(クラス7)および33,001ポンド超(クラス8)の商用車がこのカテゴリーに含まれます。 |
| バス | 通常、長距離にわたって乗客を運ぶために設計された大型車両を指す輸送手段。路線バス、スクールバス、シャトルバス、トロリーバスが含まれます。 |
| ディーゼル | ディーゼルを主燃料として使用する車両が含まれます。ディーゼルエンジン車両は、ほとんどのガソリン車が使用する火花点火システムではなく、圧縮点火噴射システムを採用しています。このような車両では、燃料が燃焼室に噴射され、ガスが大きく圧縮されたときに達する高温によって点火されます。 |
| ガソリン | ガソリンを主燃料として使用する車両が含まれます。ガソリン車は通常、火花点火式内燃機関を使用します。このような車両では、燃料が吸気マニホールドまたは燃焼室に噴射され、空気と混合され、点火プラグの火花によって空気と燃料の混合気が点火されます。 |
| LPG | LPGを主燃料として使用する車両が含まれます。専用LPG車両および二燃料LPG車両の両方が調査のスコープに含まれます。 |
| CNG | CNGを主燃料として使用する車両が含まれます。これらは火花点火式内燃機関を搭載したガソリン動力車両と同様に動作する車両です。 |
| HEV | 推進の主要エネルギー源としてバッテリーと内燃機関(ICE)を使用するすべての電気自動車がこのカテゴリーに含まれます。HEVは一般的にディーゼル電気パワートレインを使用し、ハイブリッドディーゼル電気自動車とも呼ばれます。HEVは車両が減速または停止する際に車両の運動量(運動エネルギー)を電気に変換してバッテリーを充電します。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| PHEV | PHEVはバッテリーとICEの両方によって駆動されます。バッテリーはICEを使用した回生ブレーキまたは外部充電源への接続のいずれかによって充電できます。PHEVはBEVよりも航続距離が長いですが、比較的環境負荷が高い傾向があります。 |
| ハッチバック | 後端にハッチ型ドアを備えたコンパクトサイズの乗用車です。 |
| セダン | 通常2ドアまたは4ドアの乗用車で、後端に荷物用の独立したスペースが設けられています。 |
| SUV | SUVとして広く知られるこれらの車両は四輪駆動を備え、通常は最低地上高が高くなっています。オフロード車としても使用できます。 |
| MPV | 多目的車両(ミニバンとも呼ばれる)で、より多くの乗客を運ぶために設計されています。5~7人を乗せることができ、荷物スペースも備えています。通常、平均的なファミリーセダンよりも背が高く、ヘッドルームと乗降のしやすさを確保しており、通常は前輪駆動です。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推計は、収益および数量の両面で提供されます。市場収益は販売数量にそれぞれの平均販売価格(ASP)を乗じて算出されます。ASPの推計にあたっては、平均インフレ率、市場需要の変化、製造コスト、技術進歩、消費者嗜好の変化などの要因が考慮されています。
- ステップ3:検証と確定: こ重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を把握するために、さまざまな階層および職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム。




