
Tamanho e Participação do Mercado de Duas Rodas da Nova Zelândia
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
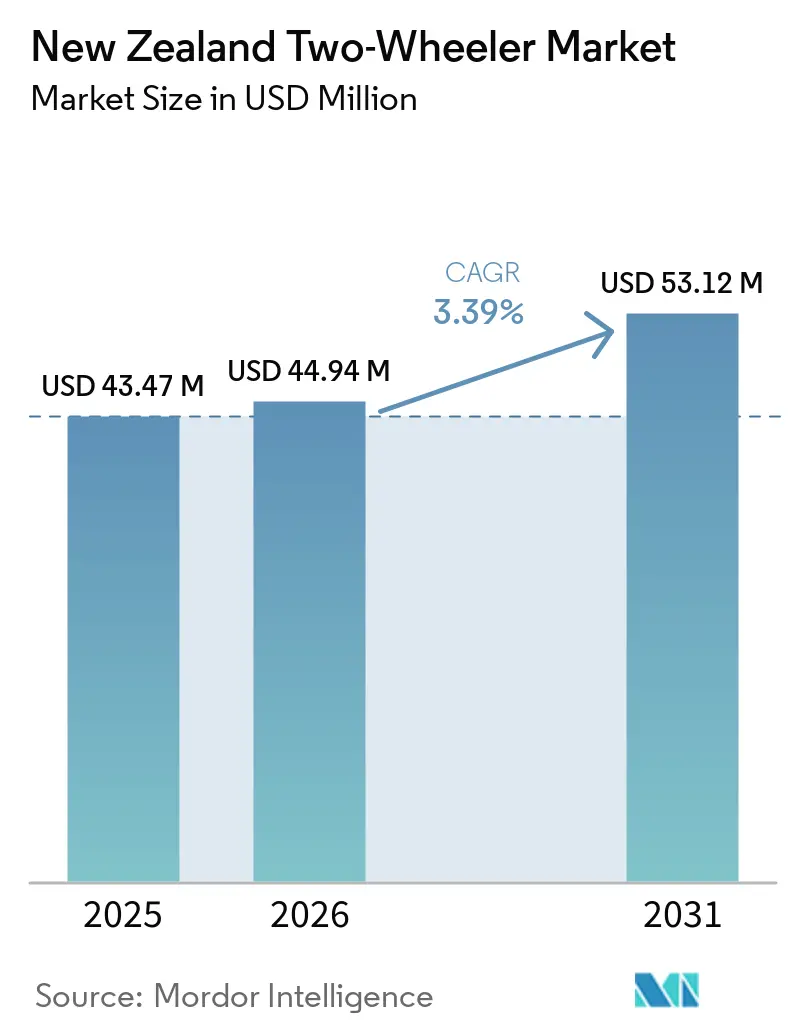
| Tamanho do Mercado (2026) | 44.94 Milhões de dólares |
| Tamanho do Mercado (2031) | 53.12 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.39 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Duas Rodas da Nova Zelândia por Mordor Intelligence
O tamanho do mercado de veículos de duas rodas da Nova Zelândia foi avaliado em 43,47 milhões de USD em 2025 e deverá crescer de 44,94 milhões de USD em 2026 para atingir 53,12 milhões de USD até 2031, a um CAGR de 3,39% no período 2026-2031. A expansão é constante em vez de rápida, pois o mercado está a transitar de uma fase de crescimento inicial para uma maturidade gradual, à medida que as regulamentações se tornam mais rigorosas, os incentivos à compra recuam e os compradores avaliam o custo total de propriedade com maior cuidado. Os produtos de combustão interna ainda dominam, mas a transição elétrica está em curso, à medida que os compradores de frotas perseguem objetivos de sustentabilidade e que a matriz elétrica predominantemente renovável do país apoia o transporte de baixo carbono. O congestionamento urbano em Auckland e Wellington, a evolução dos estilos de vida dos consumidores que favorecem a mobilidade pessoal compacta e a melhoria dos canais de vendas digitais trabalham em conjunto para manter a procura numa trajetória ascendente. Ao mesmo tempo, a extinção do Desconto para Veículos Limpos no final de 2023 e a introdução de encargos de utilização de estradas (RUC) para veículos elétricos de maior potência em abril de 2024 adicionaram fricção à eletrificação a curto prazo, enquanto o sistema de licenciamento graduado rigoroso abranda a adoção inicial entre os condutores mais jovens.
Principais Conclusões do Relatório
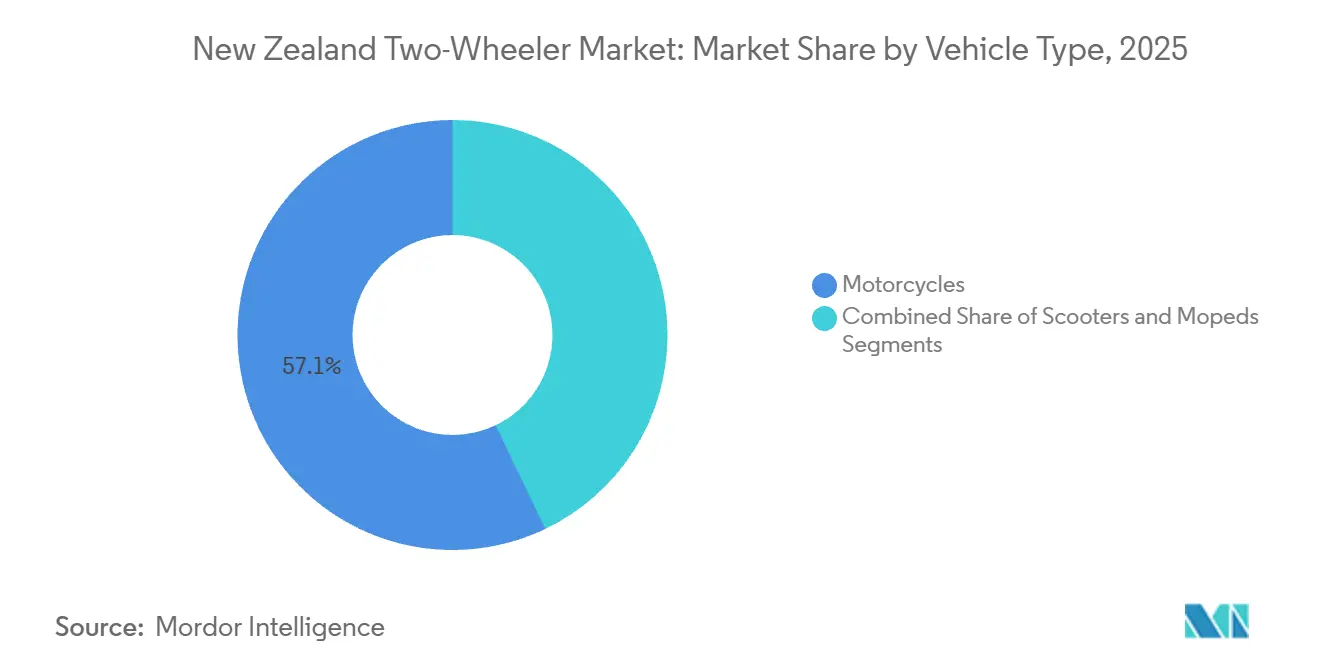
- Por tipo de veículo, as motocicletas lideraram com uma participação de receita de 57,13% em 2025, enquanto as scooters devem registrar o CAGR mais rápido de 6,75% até 2031.
- Por tecnologia, os motores de combustão interna responderam por 78,42% das vendas de 2025, ao passo que os sistemas de propulsão elétrica devem crescer a um CAGR de 11,96% até 2031.
- Por transmissão, as caixas de câmbio manuais dominaram, com uma participação de 71,87% em 2025, mas as unidades automáticas/CVT estão posicionadas para um CAGR de 5,33% ao longo do período de previsão.
- Por tipo de combustível, a gasolina manteve uma participação de 80,08% em 2025, enquanto as alternativas elétricas devem crescer a um CAGR de 12,35% até 2031.
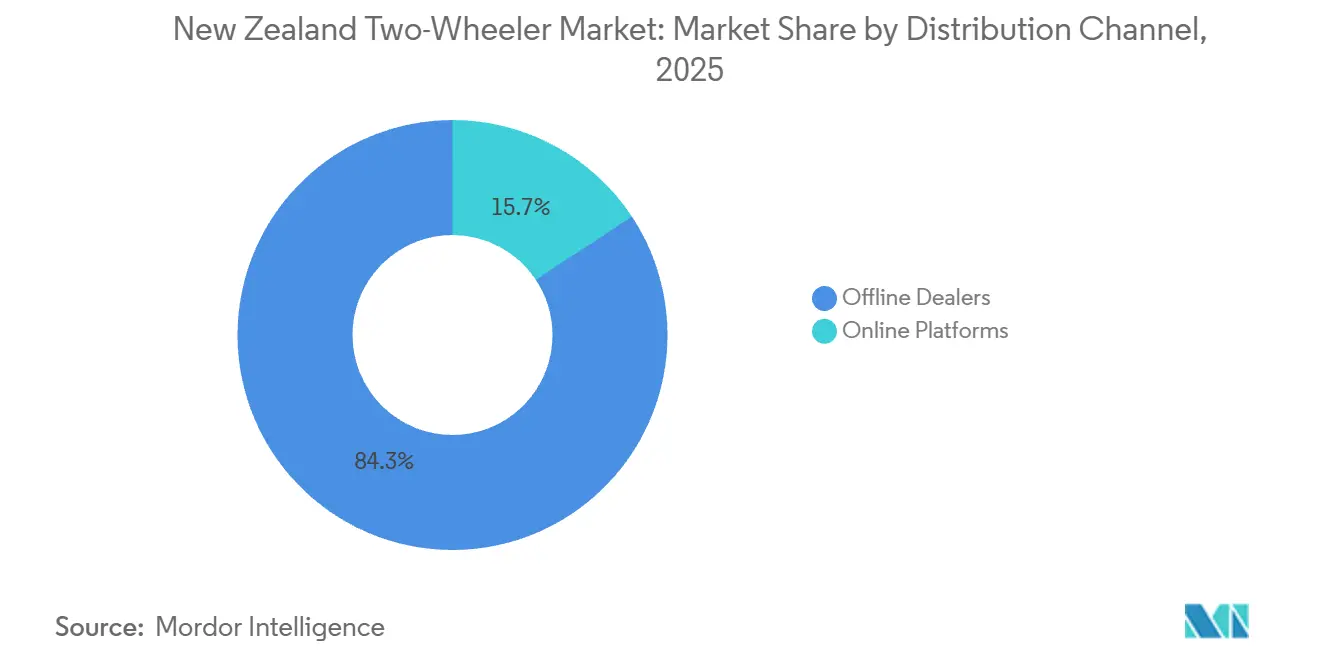
- Por canal de distribuição, as concessionárias físicas capturaram 84,31% da receita de 2025, enquanto as plataformas online estão a caminho de crescer a um CAGR de 6,12% entre 2026 e 2031.
- Por utilizador final, os condutores particulares responderam por 69,76% da receita de 2025, enquanto o segmento comercial/frota está definido para expandir a um CAGR de 8,46% durante o mesmo período.
- Por geografia, a Ilha Norte deteve uma participação de 73,52% em 2025, e a Ilha Sul está projetada para entregar o crescimento mais rápido com um CAGR de 4,58% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento Urbano e Escassez de Estacionamento | +0.8% | Ilha Norte, concentrado em Auckland e Wellington | Médio prazo (2 a 4 anos) |
| Preços dos Combustíveis e Condutores Conscientes dos Custos | +0.6% | Nacional, com maior impacto nos centros urbanos | Curto prazo (≤ 2 anos) |
| Eletrificação de Frotas por Empresas | +0.5% | Nacional, com adoção antecipada nas principais cidades | Médio prazo (2 a 4 anos) |
| Crescimento da Cultura de Pilotagem Off-Road | +0.4% | Ilha Sul, com expansão para a Ilha Norte | Longo prazo (≥ 4 anos) |
| Turismo em Trilhos de Interior | +0.3% | Ilha Sul, concentrado em Queenstown e Central Otago | Longo prazo (≥ 4 anos) |
| Subsídios Governamentais para Duas Rodas Elétricas | +0.2% | Nacional, com adoção antecipada em áreas urbanas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Congestionamento Urbano e Escassez de Estacionamento
O congestionamento de tráfego em Auckland custará à cidade 2,6 mil milhões de USD anualmente até 2026, com os residentes a desperdiçar mais de 17 horas por ano em atrasos de trânsito O congestionamento de tráfego pode custar a Auckland 1,6 mil milhões de USD por ano, RNZ, rnz.co.nz.">[1]. Os veículos particulares representam 90% do tráfego, levando os pendulares a adotar cada vez mais veículos de duas rodas para mitigar as pressões económicas e reduzir a dependência do automóvel. A iniciativa do presidente da câmara para implementar a cobrança de congestionamento está a acelerar esta mudança em direção a motocicletas e scooters. Wellington, condicionada pelas suas limitações geográficas e por uma força de trabalho governamental concentrada, enfrenta desafios semelhantes. Uma redução governamental de 1,5 mil milhões de USD no financiamento dos transportes públicos aumentou inadvertidamente o apelo dos veículos de duas rodas, particularmente à medida que as opções de transporte alternativo se tornam mais limitadas. Adicionalmente, a escassez de estacionamento nos distritos centrais de negócios reforça o apelo dos veículos de duas rodas, que oferecem compacidade, melhor manobrabilidade e melhores capacidades de armazenamento em comparação com os automóveis tradicionais.
Aumento dos Preços da Gasolina e Passageiros Sensíveis aos Custos
O isolamento geográfico da Nova Zelândia e a dependência de petróleo importado afetam significativamente os consumidores à medida que os custos dos combustíveis sobem. Os veículos de duas rodas, com uma eficiência de combustível 2 a 3 vezes superior à dos automóveis de passageiros, oferecem uma alternativa económica para os pendulares sensíveis ao preço. Com efeitos a partir de abril de 2024, o governo implementou um encargo de utilização de estradas de 76 USD por 1.000 quilómetros sobre os veículos elétricos. Esta alteração de política pode reforçar a competitividade dos veículos de duas rodas a gasolina em cenários específicos. De notar que este ajustamento coincide com os veículos elétricos a representarem apenas 2% da frota de veículos ligeiros, sublinhando a importância do momento na estrutura de incentivos. Os operadores de frotas empresariais estão a adotar cada vez mais modelos de custo total de propriedade, que frequentemente favorecem os veículos de duas rodas para operações de entrega de última milha. Por exemplo, o investimento de 160.000 USD da HELL Pizza em 45 bicicletas elétricas ilustra como as empresas estão a aproveitar a eficiência dos combustíveis para reduzir os custos operacionais enquanto cumprem os objetivos ambientais.
Crescimento da Cultura Recreativa de Pilotagem Off-Road
Os passeios de motocicleta guiados na Ilha do Sul, com preços entre 11.200 USD e 23.738 USD, estão a contribuir para o crescimento do mercado recreativo de veículos de duas rodas, atraindo tanto condutores internacionais como domésticos. O terreno diversificado da região, incluindo rotas costeiras, passagens de montanha e trilhos de campo aberto, oferece uma proposta de valor significativa para motocicletas de aventura e scooters todo-o-terreno. Para mitigar desafios como estradas estreitas e sinuosas e trânsito pela esquerda, os operadores turísticos estão a implementar programas de formação em segurança e a fornecer orientação sobre as regras de trânsito locais. O segmento recreativo beneficia da geração de eletricidade 80% renovável da Nova Zelândia, tornando os veículos elétricos todo-o-terreno mais atrativos do ponto de vista ambiental O número de motocicletas e ciclomotores elétricos duplica nas estradas da Nova Zelândia em cinco anos, Stuff, stuff.co.nz. ">[2]. A 2X2 Work Bike da UBCO, apesar da recente insolvência da empresa, demonstrou o apetite do mercado por veículos elétricos de aventura com uma autonomia de 75 milhas e capacidade de tração integral. A trajetória de crescimento deste segmento mantém-se resiliente às mudanças de política a curto prazo, dada a sua natureza de despesa discricionária e o momentum de recuperação do setor turístico.
Subsídios Governamentais para Duas Rodas Elétricas
A extinção do programa Desconto para Veículos Limpos em dezembro de 2023 eliminou os incentivos diretos à compra de veículos elétricos de duas rodas, contribuindo para o declínio de 55% nos registos de veículos elétricos. No entanto, o governo mantém o seu compromisso de instalar 10.000 carregadores públicos para veículos elétricos até 2030, face aos 1.378 atualmente existentes, através de 68,5 milhões de USD em empréstimos concessionais a operadores privadosAcelerar a implementação de carregadores públicos para veículos elétricos, Beehive, beehive.govt.nz.">[3]. Espera-se que este investimento em infraestrutura mitigue a ansiedade de autonomia, apoiando assim a adoção de veículos elétricos de duas rodas. A isenção de encargos de utilização de estradas para veículos elétricos muito ligeiros, incluindo motocicletas elétricas, deverá preservar as vantagens de custo para estas categorias. Adicionalmente, os incentivos para frotas empresariais fornecidos através do Fundo de Transporte de Baixas Emissões têm previsão de impulsionar a adoção de veículos elétricos comerciais, particularmente em aplicações de entrega e serviços. O quadro político indica um foco em apoio seletivo em vez de subsídios de base ampla, exigindo que os fabricantes apresentem propostas de valor claras para além dos incentivos ao preço de compra.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Licenciamento de Condutores e Regras de Segurança | -0.5% | Nacional, com maior impacto nos dados demográficos mais jovens | Médio prazo (2 a 4 anos) |
| Seguro para Condutores com Menos de 25 Anos | -0.4% | Nacional, com impacto concentrado nos segmentos de entrada | Médio prazo (2 a 4 anos) |
| Capacidade de Montagem de Conjuntos de Baterias | -0.3% | Nacional, afetando as cadeias de suprimentos de veículos elétricos | Longo prazo (≥ 4 anos) |
| TCO Competitivo de Micro-Carros | -0.2% | Áreas urbanas, particularmente cidades da Ilha Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Licenciamento Graduado Rigoroso de Condutores e Regras de Segurança
O sistema de licenciamento graduado de condutores da Nova Zelândia estabelece barreiras em múltiplas etapas para a adoção de motocicletas. Os condutores são obrigados a progredir pelas categorias de licença de aprendiz, restrita e completa, cada uma envolvendo períodos de espera obrigatórios e requisitos de teste. O Esquema de Motocicletas Aprovadas para Aprendizes restringe os condutores novatos a modelos de veículos específicos, limitando o acesso a segmentos de maior desempenho dentro do mercado. As seguradoras impõem franquias adicionais a condutores com menos de 25 anos e àqueles com menos de dois anos de experiência, criando barreiras de custo para os grupos demográficos mais jovens. As reformas de licenciamento propostas pelo governo para 2026 visam principalmente as licenças de automóvel, com foco mínimo em melhorias específicas para motocicletas, indicando uma complexidade regulatória continuada. As preocupações de segurança relacionadas com os trotinetes elétricos, evidenciadas por estudos do New Zealand Medical Journal que mostram que as vítimas de acidentes requerem mais cirurgias do que os condutores de motocicletas, contribuem para a cautela regulatória que pode estender-se a categorias mais amplas de veículos de duas rodas. Estes quadros regulatórios priorizam a segurança em detrimento da acessibilidade ao mercado, restringindo as taxas de adoção de nível de entrada no mercado de motocicletas.
Capacidade Limitada de Montagem Doméstica de Pacotes de Baterias
Em janeiro de 2025, a entrada em regime de administração judicial da UBCO levou à cessação das operações do principal fabricante de veículos elétricos de duas rodas da Nova Zelândia, reduzindo significativamente a capacidade de produção local e aumentando a dependência das importaçes. Apesar de ter garantido 70 milhões de USD em financiamento e contratos com a Australia Post, o fracasso da empresa evidencia os desafios de escalar a fabricação de veículos elétricos em mercados de menor dimensão. Embora a UBCO tenha retomado as operações, o impacto só se materializará a longo prazo. A Aspiring Materials opera uma instalação em Christchurch que produz materiais de níquel-manganês-cobalto para baterias de iões de lítio; no entanto, a falta de integração com as operações de montagem de veículos locais contribui para a fragmentação da cadeia de abastecimento. Esta fragmentação conduz a custos mais elevados e a prazos de entrega mais longos para os fabricantes de veículos elétricos de duas rodas. A Norma de Importação de Veículos Limpos, introduzida pelo governo, estabelece limiares de emissões que favorecem os veículos elétricos, mas oferece um apoio limitado ao reforço das capacidades de fabricação doméstica. Além disso, os direitos de importação e os custos de transporte marítimo provenientes dos centros de fabricação asiáticos aumentam os preços dos veículos em 15 a 20%, colocando os consumidores neozelandeses em desvantagem em comparação com os de mercados maiores. A ausência de montagem local restringe ainda mais a capacidade de personalizar os veículos para satisfazer os requisitos regulamentares específicos e as condições operacionais da Nova Zelândia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Aventura de Média Cilindrada Impulsiona a Dominância das MotocicletasEm 2025, as motocicletas representaram 57,13% da receita total. No entanto, os scooters deverão crescer a um CAGR de 6,75% até 2031. Esta tendência evidencia uma mudança de preferência entre os pendulares urbanos, que agora priorizam a facilidade de operação e armazenamento em detrimento das métricas de desempenho tradicionais. A CFMOTO 450MT emergiu como a líder em 2025, dominando o segmento de aventura de média cilindrada ao oferecer preços competitivos e capacidades todo-o-terreno comparáveis. A Triumph está preparada para lançar os seus modelos Thruxton 400 e Tracker 400 em 2026, visando compradores de entrada de gama com foco na acessibilidade e no desempenho. Embora os ciclomotores ocupem uma posição de nicho, condicionados por restrições de licenciamento e uma gama de modelos limitada, estão preparados para um crescimento modesto. O seu apelo reside nos baixos custos de funcionamento e nas isenções de taxas ACC mais elevadas, tornando-os atrativos para os condutores urbanos conscientes do orçamento.
O aumento da popularidade dos scooters pode ser atribuído à adoção generalizada de transmissões automáticas e CVT. Estes sistemas eliminam a necessidade de operação da embraiagem, tornando os scooters particularmente apelativos para condutores mais velhos e compradores de primeira viagem. O Honda NAVi exemplifica o segmento de entrada de gama, enquanto a expansão da tecnologia semi-automática da Yamaha para modelos de gama superior sinaliza uma tendência de mudança automatizada a subir de segmento. Embora as marcas Vespa e Aprilia da Piaggio tenham presença na Nova Zelândia, a ausência de dados de vendas locais divulgados sugere uma penetração modesta em comparação com os concorrentes japoneses estabelecidos. Os fatores regulamentares também influenciam a segmentação por tipo de veículo. Por exemplo, as taxas ACC impõem penalizações mais pesadas sobre as motocicletas de maior cilindrada do que sobre os scooters ou ciclomotores. Isto cria um incentivo financeiro para os compradores urbanos mudarem de modelos maiores para scooters abaixo de 300 cc, que oferecem desempenho suficiente para a deslocação urbana com taxas anuais mais baixas.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tecnologia:
Motor de Combustão Interna Mantém Quota, Elétrico Cresce a Partir de uma Base MínimaEm 2025, os motores de combustão interna representaram 78,42% da receita, mas os sistemas de propulsão elétrica deverão crescer a um CAGR robusto de 11,96% até 2031. Este aumento é impulsionado por mandatos de eletrificação de frotas e isenções de RUC, que estão a alargar o diferencial de custo total de propriedade. No domínio ICE, os subsegmentos de 126-180 cc e 181-250 cc lideram. Esta tendência espelha a afinidade da Nova Zelândia pelas motocicletas aprovadas para aprendizes e pelas motos de aventura de pequena cilindrada, especialmente as com preço abaixo de 11.000 NZD (aproximadamente 6.800 USD). Os modelos que atendem a esta procura ancoram a categoria LAMS. Entretanto, o nicho de desempenho, apesar de enfrentar taxas ACC crescentes, é atendido por modelos de maior cilindrada. O segmento abaixo de 100 cc, composto principalmente por ciclomotores e scooters de entrada de gama, permanece marginal. Em contraste, as faixas de 501-800 cc e 801-1600 cc atraem entusiastas de touring e cruiser que valorizam o desempenho em autoestrada em detrimento da manobrabilidade urbana.
Os veículos elétricos estão a ganhar terreno, especialmente nos segmentos abaixo de 4 kW e de 4 a 7 kW. Aqui, as motos utilitárias e os modelos todo-o-terreno estão a marcar a sua presença. No entanto, as categorias de 7 a 15 kW e acima de 15 kW ficam para trás, prejudicadas pela escassez de modelos e pelos elevados custos iniciais. Representando o espectro estão os modelos premium de pendularismo urbano e os todo-o-terreno conscientes do orçamento. No entanto, ambos ignoram o segmento de pendularismo de mercado de massas, tradicionalmente dominado por scooters ICE. O panorama dos veículos elétricos é ainda moldado pela dinâmica da infraestrutura de carregamento, que serve os pendulares entre cidades em Auckland e Wellington graças à densa rede de carregamento público. Embora os modelos elétricos com uma autonomia superior a 150 km possam servir eficientemente os pendulares entre cidades em Auckland e Wellington, graças à densa rede de carregamento público, ficam aquém para as viagens pela Ilha do Sul. Esta limitação persiste até que as redes de carregadores rápidos se expandam para além das principais autoestradas.
Por Transmissão:
Manual Domina, Automática/CVT Ganha Quota UrbanaEm 2025, as transmissões manuais representaram 71,87% da receita, mas as variantes automáticas e CVT estão projetadas para crescer a um CAGR de 5,33% até 2031. Essa mudança é amplamente impulsionada por usuários urbanos e motociclistas mais velhos que preferem a simplicidade de operação em detrimento do controle tradicional de embreagem. A introdução da tecnologia semissautomática da Yamaha em seus modelos exemplifica essa tendência. Esse sistema inovador mantém a caixa de câmbio manual enquanto automatiza o acionamento da embreagem, permitindo que os pilotos desfrutem da essência da troca de marchas tradicional sem o esforço do trânsito congestionado. A Honda, reconhecendo a tendência, expandiu sua tecnologia automática para múltiplos modelos. Essa iniciativa tem como alvo pilotos que apreciam o controle manual em estradas abertas, mas buscam a conveniência da automação em ambientes urbanos. Os segmentos de entrada são dominados por scooters com CVT, onde o apelo da simplicidade e os baixos custos de manutenção superam a vantagem de desempenho das caixas de câmbio manuais.
As escolhas de transmissão também são influenciadas pelas exigências de habilitação. Na Nova Zelândia, o Learner Approved Motorcycle Scheme limita os pilotos iniciantes a motos com relações potência-peso inferiores a 150 kW por tonelada métrica. Essa regulamentação favorece motocicletas manuais de menor cilindrada, consideradas mais adequadas para o desenvolvimento de habilidades. No entanto, à medida que a idade média dos novos registros aumentou de forma constante ao longo da última década, observa-se um aumento notável na demanda por opções automáticas e CVT. Isso é especialmente verdadeiro entre pilotos que retornam à prática e agora priorizam a conveniência em detrimento da experiência motociclística tradicional. Embora as linhas de motocross permaneçam firmemente no campo manual, isso evidencia a preferência contínua nos segmentos off-road e de desempenho pelo controle mecânico direto. Olhando para o futuro, é evidente que a divisão entre transmissões persistirá. As manuais provavelmente dominarão as motocicletas acima de 400cc, enquanto as opções automáticas e CVT liderarão as vendas de scooters e motos abaixo de 300cc.
Por Tipo de Combustível:
Gasolina Lidera, Elétrico Cresce via Adoção por FrotasEm 2025, a gasolina representou 80,08% da receita, mas os veículos elétricos deverão crescer a um CAGR robusto de 12,35% até 2031. Este crescimento espelha a segmentação tecnológica e é impulsionado por catalisadores semelhantes, incluindo mandatos de eletrificação de frotas, isenções de RUC e uma infraestrutura de carregamento em expansão. Entretanto, o GNC/GPL luta para ganhar terreno, prejudicado pela falta de infraestrutura de abastecimento e pela oferta limitada de modelos. De notar que nenhum grande OEM na Nova Zelândia oferece um veículo de duas rodas a GNC/GPL de fábrica, e as conversões no mercado de pós-venda enfrentam desafios principalmente devido aos rigorosos requisitos de certificação de segurança. Consequentemente, a segmentação por tipo de combustível estreita-se a uma comparação entre gasolina e elétrico, com o ritmo da transição dependendo de fatores como a paridade de custos iniciais, a densidade da rede de carregamento e os incentivos regulamentares.
As entidades comerciais estão a liderar a mudança para a eletrificação, aproveitando o carregamento centralizado e os ciclos de utilização consistentes para resolver a ansiedade de autonomia que frequentemente afasta os consumidores retalhistas. A eletrificação de frotas está a ganhar impulso para além das fronteiras da Nova Zelândia. No entanto, as vulnerabilidades financeiras enfrentadas pelos especialistas em veículos elétricos de duas rodas, especialmente aqueles sem a escala e diversificação de que gozam os OEMs estabelecidos, continuam a ser uma preocupação. No front retalhista, os consumidores permanecem ancorados à gasolina. A faixa de preço abaixo de 11.000 NZD (aproximadamente 6.800 USD), que dominou os registos de 2025, é em grande parte ocupada por modelos ICE. Em contraste, os concorrentes elétricos a preços semelhantes estão confinados a utilizações todo-o-terreno ou de baixa velocidade. O viés da gasolina na segmentação por tipo de combustível deverá persistir até que os OEMs convencionais apresentem modelos elétricos de pendularismo com preço abaixo de 15.000 NZD (aproximadamente 9.000 USD), com uma autonomia superior a 150 km. No entanto, este marco parece improvável antes de 2027 a 2028.
Por Canal de Distribuição:
Revendedores Físicos Mantêm o Controlo, Online Ganha TransparênciaEm 2025, os concessionários offline representaram 84,31% da receita total. No entanto, as plataformas online deverão expandir-se a um CAGR robusto de 6,12% até 2031. Este crescimento é impulsionado por vantagens como preços transparentes, entrega a nível nacional e a capacidade de navegar no panorama fragmentado de concessionários da Nova Zelândia. Os retalhistas de menor dimensão estão cada vez mais aptos a aceder a uma audiência nacional sem os custos gerais de manter múltiplos showrooms. As plataformas online desempenham um papel fundamental nas transações de motos usadas, onde os compradores priorizam a acessibilidade em detrimento da cobertura de garantia. Os concessionários físicos continuam a ser cruciais para os test rides, o financiamento e o serviço pós-venda. Estes serviços geram margens 2,3 vezes superiores às das vendas de veículos, reforçando a rentabilidade dos concessionários.
Os mandatos de franchising dos OEMs também influenciam a segmentação do canal de distribuição. Em 2025, em meio a vendas fracas, algumas marcas aliviaram as suas restrições de franchising exclusivo, permitindo que os showrooms multimarca se diversificassem. Isto sublinha que as marcas premium continuam a investir no retalho físico, mesmo que a tendência online ganhe impulso. Embora as plataformas online se destaquem na descoberta de preços e na agregação de inventário, enfrentam desafios na replicação da experiência de test ride e da facilidade de financiamento oferecida pelos concessionários físicos. Esta lacuna é especialmente pronunciada para os compradores de primeira viagem que procuram assistência prática. Olhando para o futuro, espera-se que a divisão de canais continue: as plataformas online deverão dominar cada vez mais as vendas de motos usadas e atrair compradores conscientes do preço. Em contraste, os concessionários offline deverão manter a sua liderança nas vendas de motos novas acima de 15.000 NZD (aproximadamente 9.000 USD), onde serviços como financiamento, retomas e suporte pós-venda influenciam fortemente as decisões dos compradores.

Por Utilizador Final:
Segmento Particular Contrai, Comercial/Frotas ExpandeEm 2025, o uso particular constituiu 69,76% da receita total. No entanto, o segmento comercial/frotas deverá crescer a um CAGR de 8,46% até 2031. Este crescimento é em grande parte atribuído aos mandatos de eletrificação e aos benefícios de custo total de propriedade que favorecem cada vez mais os operadores de frotas centralizados em detrimento dos consumidores individuais. A transição para frotas elétricas impulsionou a procura de veículos elétricos de duas rodas orientados para a utilidade, com operadores a implementar uma gama de veículos elétricos para melhorar a eficiência operacional. Os modelos de subscrição e os designs de baterias permutáveis estão a ser aproveitados para minimizar o tempo de inatividade e reduzir os custos operacionais. As entidades comerciais estão a adotar soluções elétricas a um ritmo mais rápido do que os consumidores retalhistas, uma vez que os operadores de frotas beneficiam de contratos plurianuais e de infraestrutura de carregamento centralizada.
Por outro lado, os registos de uso particular registaram uma queda significativa de ano para ano até agosto de 2025. Este declínio pode ser atribuído aos desafios económicos e ao adiamento de despesas discricionárias, impulsionados pelas elevadas taxas de juro e pelas pressões do custo de vida. O segmento de uso particular apresenta as suas próprias nuances, com os pendulares urbanos a preferir scooters e modelos automáticos/CVT pela sua operação fácil de utilizar. Em contraste, os entusiastas de aventura preferem motocicletas de média cilindrada para as suas escapadelas de fim de semana e aventuras todo-o-terreno. Os alugueres ligados ao turismo representam um nicho especializado mas lucrativo, embora o setor do turismo não tenha recuperado totalmente, com o número de visitantes internacionais ainda abaixo dos níveis pré-pandemia. Esta lacuna tornou os negócios de aluguer cada vez mais dependentes dos condutores domésticos, que tipicamente optam por viagens mais curtas e menos rentáveis. Olhando para o futuro, espera-se que a segmentação do mercado permaneça distinta. O setor comercial/frotas deverá liderar a mudança para os veículos elétricos e impulsionar o crescimento do volume. Ao mesmo tempo, a recuperação do segmento de uso particular dependerá de uma estabilização económica mais ampla e da disponibilidade de modelos elétricos com preços competitivos que correspondam aos motores de combustão interna tradicionais tanto em custo como em autonomia.
Análise Geográfica
A Ilha Norte representou 73,52% da receita do mercado em 2025, impulsionada pela densa população de 1,7 milhão de habitantes de Auckland e pela concentração de funcionários públicos em Wellington, ambas gerando uma demanda significativa de deslocamento urbano. As redes de concessionárias estabelecidas na região, a robusta infraestrutura de serviços e a disponibilidade de peças impulsionam o crescimento do mercado em todas as categorias de veículos. Com Auckland enfrentando um custo anual projetado de congestionamento de 2,6 bilhões de USD até 2026, o apelo das motocicletas se intensifica à medida que os usuários buscam se libertar da dependência do automóvel. Dado o layout compacto de Wellington e a concentração de empregos governamentais, scooters e motocicletas menores são as escolhas preferidas para a mobilidade urbana.
Além disso, a ênfase da região em sustentabilidade e eficiência operacional, destacada pela frota de mais de 400 veículos elétricos de entrega da NZ Post, ressalta o impulso corporativo em direção à adoção de veículos elétricos. Enquanto isso, a Ilha Sul está em uma trajetória de crescimento mais acelerada, com um CAGR de 4,58% até 2031. Esse crescimento é amplamente atribuído à recuperação do turismo de aventura e a uma cultura de pilotagem recreativa em expansão, com entusiastas explorando desde rotas costeiras até passagens de montanha e trilhas em áreas remotas. Os operadores de turismo locais estão capitalizando essa tendência, oferecendo passeios guiados de motocicleta com preços entre 11.200 USD e 23.738 USD, atraindo tanto turistas internacionais quanto aficionados locais.
Regiões como Queenstown e Central Otago estão colhendo os frutos desse boom do turismo de aventura. Os operadores nessas áreas priorizam o treinamento de segurança e a familiarização com as regras de trânsito locais, especialmente diante dos desafios impostos por estradas estreitas e sinuosas. A baixa densidade populacional da Ilha Sul apresenta oportunidades únicas, particularmente para motocicletas off-road e de aventura, que podem capitalizar a diversidade geográfica da região. Embora as operações da UBCO em Christchurch tenham enfrentado recente processo de recuperação judicial, elas evidenciaram o potencial da Ilha Sul na fabricação e inovação de veículos elétricos, mesmo com os desafios da cadeia de suprimentos pairando sobre as perspectivas de desenvolvimento imediato.
Cenário Competitivo
Concentração do Mercado
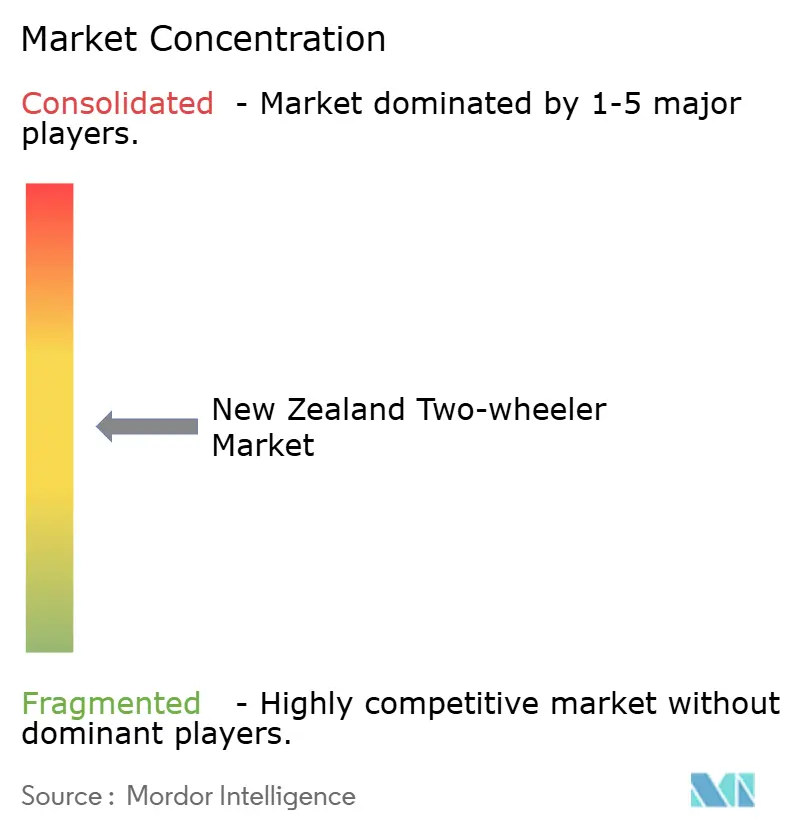
Fabricantes japoneses como Yamaha, Honda, Suzuki e Kawasaki continuaram a oferecer uma ampla gama de produtos, incluindo scooters, motocicletas aprovadas para iniciantes e motos esportivas premium. Apesar de seus extensos portfólios, essas empresas não divulgaram dados de vendas específicos para a Nova Zelândia, sugerindo uma penetração de mercado limitada em comparação com suas operações globais. As marcas europeias premium, incluindo Triumph, KTM, BMW Motorrad e Harley-Davidson, concentraram-se em segmentos de nicho. A Triumph introduziu novos modelos e lançou opções de entrada com preços competitivos, enquanto a KTM atendeu aos entusiastas do off-road com sua linha de motocross. A BMW Motorrad expandiu-se para showrooms multimarcas, sinalizando uma mudança em direção à infraestrutura de varejo compartilhada em meio a vendas fracas.
Oportunidades no mercado estão surgindo na forma de veículos elétricos urbanos acessíveis com preços abaixo de NZD 15.000 (aproximadamente 9.000 USD) e autonomia superior a 150 quilômetros, bem como motocicletas com transmissão automatizada projetadas para pilotos mais velhos. A mudança da UBCO para mercados B2B em 2025 evidencia os desafios financeiros enfrentados pelos especialistas em veículos elétricos. No entanto, seu contrato com a Australia Post e as discussões em andamento com a DX Mail demonstram o potencial da eletrificação de frotas como uma via de crescimento. Os registros de patentes da CFMoto para um cruiser 550CL-C com motor de 526cc gerando 52 bhp e designs de motos esportivas elétricas com baterias removíveis e chassis inovadores refletem os esforços estratégicos dos fabricantes de equipamentos originais chineses para desafiar os players estabelecidos tanto nos segmentos de motores de combustão interna quanto de veículos elétricos. Os fabricantes estabelecidos também estão aproveitando a automação para reter pilotos mais velhos. A tecnologia semissautomática Y-AMT da Yamaha e a E-Clutch da Honda, agora disponível em múltiplos modelos, incluindo o CB1000 Hornet SP, exemplificam essa tendência.
A conformidade regulatória e os marcos de habilitação estão moldando a dinâmica competitiva do mercado. A implementação dos padrões de emissões Euro 4m, obrigatórios a partir de abril de 2025, e o marco de habilitação LAMS da Nova Zelândia favorecem os fabricantes de equipamentos originais com portfólios de produtos diversificados que incluem modelos aprovados para iniciantes, de média cilindrada e premium. Espera-se que essas regulamentações impulsionem a inovação e o desenvolvimento de produtos, particularmente nos segmentos que atendem a consumidores ambientalmente conscientes e novos pilotos. A natureza fragmentada do mercado, combinada com as preferências dos consumidores em evolução e os requisitos regulatórios, apresenta tanto desafios quanto oportunidades para os fabricantes de equipamentos originais. As empresas que conseguirem se adaptar a essas dinâmicas e oferecer uma ampla gama de produtos provavelmente fortalecerão suas posições no mercado de motocicletas da Nova Zelândia.
Líderes do Setor de Duas Rodas da Nova Zelândia
-
Yamaha Motor Co., Ltd.
-
Honda Motor Co., Ltd.
-
Suzuki Motor Corporation
-
Kawasaki Motors, Ltd.
-
KTM AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Motocicletas da Nova Zelândia Empresas cobertas neste relatório
- Yamaha Motor Co., Ltd.
- Honda Motor Co., Ltd.
- Suzuki Motor Corporation
- Kawasaki Motors, Ltd.
- KTM AG
- Triumph Motorcycles Ltd
- Harley-Davidson, Inc.
- BMW Motorrad
- Piaggio & C. SpA
- Royal Enfield
- Zhejiang Chunfeng Power Co., Ltd.
- Kwang Yang Motor Co., Ltd.
- Niu Technologies
- Vmoto Limited
- UBCO Limited
- Stark Future SL
- Zero Motorcycles Inc.
- Lifan Technology (Group) Co., Ltd.
- TVS Motor Company Limited
Desenvolvimentos industriais recentes em Mercado de Motocicletas da Nova Zelândia
- Setembro de 2026: Espera-se que a ZXMOTO anuncie os preços e abra as pré-encomendas para a sua gama inicial de motocicletas na Austrália e na Nova Zelândia a 8 de outubro de 2026. A gama inicial de pré-encomendas incluirá motocicletas desportivas, naked e de motocross, com a 820RR, 500RR, 500F, MX250 e MX450 atualmente confirmadas. A ZXMOTO poderá adicionar mais modelos antes da abertura das pré-encomendas e planeia anunciar uma oferta exclusiva nos dias que antecedem o lançamento.
- Abril de 2026: A fabricante neozelandesa de motocicletas elétricas FTN Motion apresentou a Streetdog XR, uma versão mais potente do seu modelo original concebida para o pendularismo urbano. Construída à mão na oficina da empresa em Hamilton, a XR substitui a Streetdog 80 e oferece uma velocidade máxima de 85 km/h, com binário instantâneo fornecido por um motor de cubo traseiro.
Escopo do Relatório do Mercado de Duas Rodas da Nova Zelândia
O âmbito inclui a segmentação por tipo de veículo (scooters, ciclomotores e motocicletas), tecnologia (combustão interna (ICE) [menos de 100 cc, 100 a 125 cc, 126 a 180 cc, 181 a 250 cc, 251 a 500 cc, 501 a 800 cc, 801 a 1600 cc e mais de 1600 cc] e elétrico [menos de 4 kW, 4 a 7 kW, 7 a 15 kW e mais de 15 kW]), transmissão (manual e automática/CVT), tipo de combustível (gasolina, elétrico, GNC/GPL), canal de distribuição (concessionários offline e plataformas online) e utilizador final (particular e comercial/frotas). A análise também abrange a segmentação a nível regional, incluindo a Ilha do Norte e a Ilha do Sul. O tamanho do mercado e as previsões de crescimento são apresentados por valor em USD e volume em Unidades.
Visão geral da segmentação
| Scooters |
| Ciclomotores |
| Motocicletas |
| Combustão Interna (CI) | Menos de 100 cc |
| 100 a 125 cc | |
| 126 a 180 cc | |
| 181 a 250 cc | |
| 251 a 500 cc | |
| 501 a 800 cc | |
| 801 a 1600 cc | |
| Mais de 1600 cc | |
| Elétrico | Menos de 4 kW |
| 4 a 7 kW | |
| 7 a 15 kW | |
| Mais de 15 kW |
| Manual |
| Automático/CVT |
| Gasolina |
| Elétrico |
| GNC/GLP |
| Revendedores Físicos |
| Plataformas Online |
| Pessoal |
| Comercial/Frota |
| Ilha Norte |
| Ilha Sul |
| Por Tipo de Veículo | Scooters | |
| Ciclomotores | ||
| Motocicletas | ||
| Por Tecnologia | Combustão Interna (CI) | Menos de 100 cc |
| 100 a 125 cc | ||
| 126 a 180 cc | ||
| 181 a 250 cc | ||
| 251 a 500 cc | ||
| 501 a 800 cc | ||
| 801 a 1600 cc | ||
| Mais de 1600 cc | ||
| Elétrico | Menos de 4 kW | |
| 4 a 7 kW | ||
| 7 a 15 kW | ||
| Mais de 15 kW | ||
| Por Transmissão | Manual | |
| Automático/CVT | ||
| Por Tipo de Combustível | Gasolina | |
| Elétrico | ||
| GNC/GLP | ||
| Por Canal de Distribuição | Revendedores Físicos | |
| Plataformas Online | ||
| Por Usuário Final | Pessoal | |
| Comercial/Frota | ||
| Por Geografia | Ilha Norte | |
| Ilha Sul | ||
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de duas rodas da Nova Zelândia?
O tamanho do mercado de duas rodas da Nova Zelândia é de USD 43,47 milhões em 2025.
Com que rapidez o mercado de duas rodas da Nova Zelândia deve crescer?
O mercado tem previsão de expandir a um CAGR de 3,39% entre 2026 e 2031.
Qual tipo de veículo detém a maior participação na Nova Zelândia?
As motocicletas lideraram com uma quota de 57,13% do mercado de veículos de duas rodas da Nova Zelândia em 2025.
Qual segmento está crescendo mais rapidamente?
Prevê-se que os scooters registem o CAGR mais rápido de 6,75% até 2031.